ธนาคารกลาง 3 แห่งเชื่อมระบบที่แตกต่างกัน เพื่อรับมือความเสี่ยงมูลค่า 1.4 ล้านล้านดอลลาร์
ธนาคารกลางอังกฤษ ธนาคารกลางสิงคโปร์ และธนาคารแห่งประเทศไทย ประกาศเมื่อวันที่ 13 พฤศจิกายน 2026 ว่าได้เสร็จสิ้นการทดลองเชื่อมการชำระเงินตราต่างประเทศผ่านโครงสร้างพื้นฐานการชำระบัญชีของธนาคารกลาง 3 รูปแบบ โครงการ Meridian FX APAC ทดสอบว่าสามารถประสานการแลกเปลี่ยนเงินตราทั้งสองฝั่งได้อย่างปลอดภัยหรือไม่ แม้เงินจะเคลื่อนผ่านระบบที่สร้างขึ้นบนเทคโนโลยีต่างกัน
สารบัญ
- ธนาคารกลาง 3 แห่งเชื่อมระบบที่แตกต่างกัน เพื่อรับมือความเสี่ยงมูลค่า 1.4 ล้านล้านดอลลาร์
- การเชื่อมโยงการชำระเงินช่วยคุ้มครองธุรกรรมแลกเปลี่ยนเงินตราอย่างไร
- บทบาทของสภาพแวดล้อมทดสอบทั้งสามแห่ง
- การจัดทำเอสโครว์ของสิงคโปร์ทำให้บทบาทผู้ดำเนินการเปลี่ยนไป
- สี่ขั้นตอนและจุดยืนยันที่สำคัญ
- การหักกลบยอดอาจลดเงินสดที่ต้องใช้ชำระบัญชี
- การทดสอบความขัดข้องเผยให้เห็นข้อกำหนดในทางปฏิบัติ
- ใครจะกำกับดูแลบริการที่ใช้งานจริง
- จากความร่วมมือครั้งแรกสู่แผนเชื่อมต่อระบบในปี 2028
- ประเด็นสำคัญ
ปัญหานี้มีขนาดใหญ่ ตามข้อมูลของธนาคารกลางทั้งสาม ผลสำรวจธนาคารกลางทั่วโลกทุกสามปีของ BIS ปี 2025 พบว่า ธุรกรรมมูลค่ามากกว่า 1.4 ล้านล้านดอลลาร์สหรัฐ หรือ 10% ของการชำระบัญชีเงินตราต่างประเทศเฉลี่ยรายวันในเดือนเมษายน 2025 ยังคงเผชิญความเสี่ยงจากการชำระบัญชีอย่างเต็มที่ นั่นคือความเสี่ยงที่ฝ่ายหนึ่งชำระเงินสกุลหนึ่งไปแล้ว แต่ไม่ได้รับอีกสกุลเงินหนึ่งตอบแทน
การทดลองเชื่อมระบบชำระเงินแบบขั้นต้นตามเวลาจริง (RTGS) ซึ่งเป็นระบบดั้งเดิม เข้ากับแพลตฟอร์มที่ใช้เทคโนโลยีบัญชีแยกประเภทแบบกระจายศูนย์ นอกจากนี้ยังทดสอบว่าการหักลบยอดชำระระหว่างผู้เข้าร่วมหลายรายจะช่วยลดจำนวนเงินที่ธนาคารต้องเตรียมไว้สำหรับการชำระบัญชีได้หรือไม่
ประกาศร่วมของธนาคารกลางที่เผยแพร่โดยธนาคารกลางสิงคโปร์ระบุว่า การทดลองในสภาพแวดล้อมทดสอบของทั้งสามสถาบันประสบความสำเร็จ โดยเผยแพร่ผลการศึกษาในเอกสาร 3 ฉบับ ได้แก่ บทสรุปผู้บริหารและบทนำ รายงานทางเทคนิค และรายงานเชิงนโยบาย
ธนาคารกลางทั้งสามประสานการทำงานได้โดยไม่กำหนดให้ผู้เข้าร่วมทุกรายต้องใช้บัญชีแยกประเภทเดียวกัน ผลการศึกษาโดยละเอียดยังชี้ว่า การเชื่อมระบบมีความซับซ้อนมากกว่าการแลกเปลี่ยนข้อความ เพราะความแตกต่างด้านวิธีสำรองเงินของแต่ละแพลตฟอร์มส่งผลต่อหน้าที่ของผู้ดำเนินการที่เชื่อมระบบเหล่านั้น
การเชื่อมโยงการชำระเงินช่วยคุ้มครองธุรกรรมแลกเปลี่ยนเงินตราอย่างไร
ธุรกรรมเงินตราต่างประเทศก่อให้เกิดภาระการชำระเงินสองรายการ ธนาคารที่ขายเงินสกุลหนึ่งต้องส่งมอบเงินสกุลนั้น ขณะที่ผู้ซื้อต้องส่งมอบเงินอีกสกุลตามจำนวนที่ตกลงกัน การชำระบัญชีคือขั้นตอนที่ทำให้ภาระดังกล่าวเสร็จสมบูรณ์ผ่านการโอนเงิน
ความเสี่ยงแบบเฮอร์ชตัท (Herstatt risk) เกิดขึ้นเมื่อฝ่ายหนึ่งชำระเงินแล้ว แต่อีกฝ่ายผิดนัดก่อนส่งมอบเงินสกุลของตน การชำระเงินแบบส่งมอบพร้อมกัน (payment-versus-payment) ซึ่งมักเรียกย่อว่า PvP ช่วยจัดการความเสี่ยงนี้ด้วยการกำหนดให้การโอนเงินสกุลหนึ่งเกิดขึ้นได้ก็ต่อเมื่อมีการโอนเงินอีกสกุลหนึ่งด้วย
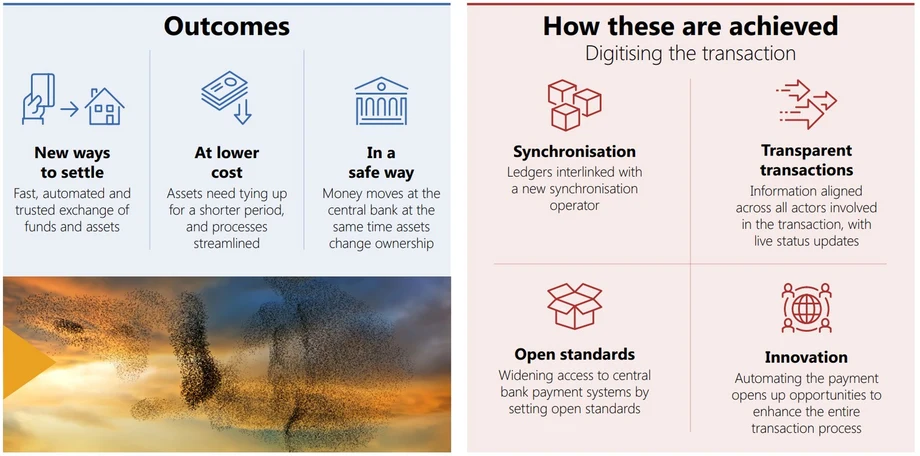
โครงการ Meridian FX APAC ใช้ต้นแบบผู้ดำเนินการประสานการชำระบัญชี (Synchronisation Operator) ที่ Partior ผู้ให้บริการโครงสร้างพื้นฐานด้านการหักบัญชีและการชำระบัญชีซึ่งใช้เทคโนโลยีบัญชีแยกประเภทแบบกระจายศูนย์ พัฒนา บูรณาการ และทดสอบ ผู้ดำเนินการดังกล่าวจับคู่คำสั่ง จัดหาเงินที่จำเป็น ตรวจสอบว่าการชำระเงินทุกรายการพร้อมแล้ว และประสานการดำเนินการให้เสร็จสิ้น
โครงการระบุเป้าหมายไว้ว่าเป็นการชำระบัญชีแบบอะตอมิก (atomic settlement) กล่าวคือ การโอนที่เชื่อมโยงกันจะเกิดขึ้นพร้อมกันทั้งหมด หรือไม่เกิดขึ้นเลย ในทางปฏิบัติ ต้นแบบจัดการกระบวนการนี้ผ่านการสำรองเงิน คำสั่งชำระบัญชี และขั้นตอนกู้คืนระบบที่ทำงานข้ามระบบแยกจากกัน
เคนเนธ เกย์ ประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีการเงินของธนาคารกลางสิงคโปร์ อธิบายเป้าหมายของการประสานงานดังกล่าวว่า:
โครงการ Meridian FX APAC แสดงให้เห็นว่าการประสานระบบอาจช่วยให้เกิดการชำระบัญชีแบบ PvP ในสภาพแวดล้อมที่หลากหลายเหล่านี้ได้ ซึ่งจะช่วยลดความเสี่ยงจากการชำระบัญชี พร้อมส่งเสริมการทำงานร่วมกันระหว่างระบบให้ดียิ่งขึ้น
การทำงานร่วมกันระหว่างระบบหมายถึงความสามารถของระบบต่างชนิดในการทำงานร่วมกัน ในกรณีนี้ เป้าหมายคือการเชื่อมรูปแบบการชำระบัญชีแบบค้าส่งทั้งที่ใช้อยู่แล้วและรูปแบบใหม่ ซึ่งเป็นโครงสร้างพื้นฐานที่ธนาคารและสถาบันการเงินอื่นใช้ชำระภาระระหว่างกัน
บทบาทของสภาพแวดล้อมทดสอบทั้งสามแห่ง
รายงานทางเทคนิคของโครงการจากธนาคารกลางอังกฤษระบุว่า สภาพแวดล้อมที่เข้าร่วมประกอบด้วย Synchronisation Lab ของธนาคารกลางอังกฤษ, โครงการ SAN ของธนาคารแห่งประเทศไทย และ SGD Testnet ของธนาคารกลางสิงคโปร์ ซึ่งเป็นการกำหนดค่าที่อยู่นอกระบบใช้งานจริง
Synchronisation Lab จำลองระบบ RTGS ที่ใช้บัญชี ระบบ RTGS ชำระเงินแต่ละรายการแยกกันตามลำดับที่ประมวลผล ในการทดลอง ห้องปฏิบัติการนี้เปิดให้กันวงเงินไว้โดยตรงในบัญชีของผู้เข้าร่วม หมายความว่าเงินยังคงอยู่ในบัญชี แต่ไม่สามารถนำไปใช้ที่อื่นได้ระหว่างที่ถูกสำรองไว้
โครงการ SAN ของไทยใช้บัญชีแยกประเภทโทเคนที่บริหารจัดการจากส่วนกลาง พร้อมชั้นการทำงานร่วมกันระหว่างระบบซึ่งทำหน้าที่ส่งต่อคำสั่งและส่งข้อมูลธุรกรรมกลับมา ระบบนี้คุ้มครองเงินผ่านการจัดทำเอสโครว์ภายใน โดยพักเงินไว้แบบมีเงื่อนไขโดยไม่ให้ผู้ดำเนินการประสานการชำระบัญชีรับเงินไว้ในความครอบครอง
SGD Testnet ของสิงคโปร์จำลองโครงสร้างพื้นฐานที่ผู้เข้าร่วมควบคุมกระเป๋าเงินเอง และรองรับสกุลเงินดิจิทัลของธนาคารกลางสำหรับธุรกรรมค้าส่ง สกุลเงินดิจิทัลของธนาคารกลาง หรือ CBDC คือเงินดิจิทัลที่ออกโดยธนาคารกลาง โดย CBDC สำหรับธุรกรรมค้าส่งออกแบบมาเพื่อสถาบันการเงิน ไม่ใช่เพื่อการจับจ่ายทั่วไป
การประสานระบบช่วยเชื่อมเงินค้าส่งรูปแบบต่าง ๆ ได้ โดยไม่จำเป็นต้องให้ทุกระบบใช้ CBDC คุณค่าของการทดลองอยู่ที่การทำให้ระบบซึ่งออกแบบแตกต่างกันทำงานร่วมกันได้ พร้อมคงการชำระบัญชีด้วยเงินของธนาคารกลาง
การจัดทำเอสโครว์ของสิงคโปร์ทำให้บทบาทผู้ดำเนินการเปลี่ยนไป
SGD Testnet จำเป็นต้องใช้แนวทางที่แตกต่าง เพราะการกำหนดค่าเพื่อทดสอบไม่ได้เปิดให้ผู้ดำเนินการกันวงเงินของผู้เข้าร่วมไว้โดยตรง ต้นแบบจึงใช้กระเป๋าเงินเฉพาะที่ธนาคารเป็นเจ้าของและบริหารภายใต้การอนุมัติของธนาคาร ร่วมกับกระเป๋าเงินเอสโครว์ทางเทคนิค
ลายมือชื่อดิจิทัลของผู้เข้าร่วมใช้อนุมัติการโอนเงินเข้าและออกจากการจัดทำเอสโครว์ วิธีนี้ช่วยให้ต้นแบบจำลองผลของการสำรองเงินได้ แต่ขณะเดียวกันก็ทำให้ผู้ดำเนินการมีหน้าที่ถือครองหรือควบคุมเงิน ซึ่งเกินกว่าการประสานงานทั่วไป
ธนาคารกลางทั้งสามมองว่าผู้ดำเนินการควรประสานการชำระบัญชีโดยไม่รับเงินของผู้เข้าร่วมไว้ในความครอบครองเป็นปกติ การสำรองเงินไว้ในบัญชีของผู้เข้าร่วมเองทำให้บทบาทดังกล่าวจำกัดกว่าการโอนเงินไปยังกระเป๋าเงินเอสโครว์ที่อยู่ภายใต้การควบคุมของผู้ดำเนินการ
การจัดการของสิงคโปร์ทำให้การวิเคราะห์เชิงนโยบายต้องพิจารณาประเด็นการรับฝากทรัพย์สิน การคุ้มครองเงิน ความเสี่ยงด้านเครดิต สภาพคล่อง และการล้มละลาย ตัวอย่างเช่น บริการที่ใช้งานจริงจะต้องมีกฎชัดเจนว่าผู้ใดควบคุมเงิน และเงินจะได้รับการปฏิบัติอย่างไรหากผู้ดำเนินการหรือผู้เข้าร่วมล้มละลาย
ธนาคารกลางทั้งสามระบุว่าการจัดการเหล่านี้เป็นทางเลือกที่ใช้เพื่อการทดลอง การรองรับการเข้าถึงที่ได้รับอนุญาตและการสำรองเงินได้ดียิ่งขึ้นอาจช่วยให้ผู้ดำเนินการในอนาคตทำหน้าที่น้อยลง ลดทั้งความซับซ้อนในการเชื่อมระบบและภาระหน้าที่ที่เกี่ยวข้องกับการจัดการเงิน
สี่ขั้นตอนและจุดยืนยันที่สำคัญ
ต้นแบบทำงานผ่านสี่ขั้นตอน ได้แก่ รับคำสั่งชำระบัญชี จับคู่ธุรกรรมทั้งสองฝั่ง สำรองเงิน และส่งคำขอชำระบัญชี คำสั่งจะระบุรายละเอียดต่าง ๆ เช่น สกุลเงิน จำนวนเงิน คู่สัญญา และวันที่ชำระบัญชี
ในช่วงแรกซึ่งยังย้อนกลับได้ ผู้ดำเนินการสามารถยกเลิกการสำรองเงินได้หากเกิดปัญหา หากธนาคารแห่งหนึ่งมีเงินเพียงพอแต่อีกแห่งมีไม่พอ ก็สามารถคืนเงินสำรองของธนาคารแห่งแรกและยุติธุรกรรมก่อนการชำระเงินได้
เมื่อกระบวนการผ่านจุดยืนยันและเริ่มออกคำสั่งชำระบัญชีแล้ว การกู้คืนจะใช้แนวทางต่างออกไป ผู้ดำเนินการจะดำเนินการต่อจนเสร็จ แทนที่จะคืนเงินที่อาจยังจำเป็นสำหรับการจับคู่กับการชำระเงินซึ่งเริ่มดำเนินการไปแล้วในระบบอื่น
ดังนั้น หากระบบขัดข้องหลังผ่านจุดยืนยัน จะต้องลองดำเนินการซ้ำ การคืนเงินสำรองที่เหลือในขั้นนั้นอาจทำให้มีการส่งมอบเงินสกุลหนึ่งแล้ว แต่อีกสกุลยังไม่ได้ชำระ ซึ่งเป็นผลลัพธ์ที่กระบวนการเชื่อมโยงนี้ออกแบบมาเพื่อป้องกันโดยตรง
รายงานแยกกระบวนการยืนยันทางเทคนิคนี้ออกจากความสิ้นสุดทางกฎหมายของการชำระบัญชี ความสิ้นสุดหมายถึงจุดที่การชำระเงินเสร็จสมบูรณ์ตามกฎหมายและไม่สามารถเพิกถอนได้ภายใต้กฎที่เกี่ยวข้อง บริการที่ใช้งานจริงจะต้องมีข้อตกลงเกี่ยวกับผลทางกฎหมายร่วมกันระหว่างเขตอำนาจที่เชื่อมต่อกัน ควบคู่ไปกับกระบวนการทางเทคนิค
การหักกลบยอดอาจลดเงินสดที่ต้องใช้ชำระบัญชี
กรณีใช้งานสำคัญอีกประการหนึ่งคือการชำระบัญชีสุทธิพหุภาคี แทนที่จะโอนเงินเต็มจำนวนของทุกรายการแยกกัน การหักกลบยอดจะนำภาระรับและจ่ายมาหักลบกัน แล้วชำระเฉพาะยอดคงเหลือ
ดังนั้น ธนาคารที่มีทั้งเงินรับและเงินจ่ายอาจต้องเตรียมเงินน้อยกว่าการจัดหาเงินสำหรับทุกยอดจ่ายแยกกัน ประโยชน์ด้านสภาพคล่องคือมีเงินสดน้อยลงที่ต้องผูกไว้เพื่อให้การชำระบัญชีเสร็จสมบูรณ์
ต้นแบบพักธุรกรรมที่เข้าเกณฑ์ไว้ในคิวและจัดกลุ่มเป็นรอบการชำระบัญชี จากนั้นคำนวณสถานะสุทธิและขอสำรองเงินในระบบทั้งสามสำหรับชุดธุรกรรมเดียวกัน
กระบวนการนี้ต้องอาศัยการประสานระหว่างระบบ หากผู้เข้าร่วมรายใดจัดหาเงินสำหรับชุดธุรกรรมที่เสนอไม่ได้ ผู้ดำเนินการจะใช้ข้อมูลข้อผิดพลาดนำธุรกรรมที่เข้าเกณฑ์รายการหนึ่งออก แล้วลองอีกครั้ง กระบวนการดำเนินต่อไปจนกว่าระบบทั้งสามจะยอมรับชุดธุรกรรมเดียวกัน
การทดลองแสดงให้เห็นถึงศักยภาพในการประหยัดสภาพคล่อง แต่ประกาศร่วมไม่ได้เปิดเผยตัวเลขร้อยละของการลดลง การคำนวณสถานะสุทธิยังเพิ่มหน้าที่ของผู้ดำเนินการ ทำให้งานใกล้เคียงกับการหักบัญชี ซึ่งเป็นกระบวนการคำนวณภาระการชำระเงินก่อนการชำระบัญชีมากขึ้น
การทดสอบความขัดข้องเผยให้เห็นข้อกำหนดในทางปฏิบัติ
การทดลองทดสอบกรณีเงินไม่เพียงพอ หมายเลขบัญชีไม่ถูกต้อง ชุดธุรกรรมมีข้อผิดพลาดหลายรายการ และโครงสร้างพื้นฐานขัดข้อง สถานการณ์เหล่านี้ตรวจสอบการตอบสนองของผู้ดำเนินการเมื่อธุรกรรมที่เชื่อมโยงกันไม่สามารถดำเนินการตามปกติได้
หากพบหมายเลขบัญชีไม่ถูกต้องหรือเงินไม่เพียงพอในช่วงที่ยังย้อนกลับได้ ระบบจะยกเลิกและคืนเงินสำรองที่เกี่ยวข้อง หากชุดธุรกรรมมีปัญหาหลายรายการ ต้นแบบจะแยกธุรกรรมที่ขัดข้องออกและดำเนินการต่อกับรายการอื่นที่เข้าเกณฑ์
เมื่อระบบขัดข้องหลังผ่านจุดยืนยัน จะต้องพยายามชำระบัญชีซ้ำ โดยเพิ่มช่วงเวลาระหว่างการลองแต่ละครั้ง และกำหนดเกณฑ์ให้ผู้ดำเนินการเข้าแทรกแซง การตอบสนองดังกล่าวจำเป็นต้องมีข้อมูลสถานะธุรกรรมที่เชื่อถือได้
ผลการศึกษาระบุว่าการทำงานแบบไม่เกิดผลซ้ำ (idempotency) เป็นข้อกำหนดอีกประการหนึ่ง กล่าวอย่างง่ายคือ แม้ส่งคำสั่งเดิมซ้ำหลายครั้ง ระบบก็ต้องประมวลผลเพียงครั้งเดียว หากไม่มีการป้องกันเช่นนี้ การลองใหม่หลังไม่ได้รับการตอบกลับอาจทำให้เกิดการชำระเงินซ้ำ
ธนาคารกลางทั้งสามยังระบุว่าการส่งข้อมูลเหตุการณ์อย่างเชื่อถือได้ และการมีข้อมูลสถานะธุรกรรมที่ผู้ดำเนินการเรียกดูได้ เป็นข้อกำหนดด้านความทนทานต่อความขัดข้อง การทดสอบไม่ได้ครอบคลุมกรณีที่เวลาทำการของระบบไม่ทับซ้อนกัน หรือการหมดอายุของการสำรองเงิน ทั้งสองประเด็นยังเป็นความท้าทายในทางปฏิบัติเมื่อต้องประสานการชำระเงินข้ามเขตเวลา
ใครจะกำกับดูแลบริการที่ใช้งานจริง
รายงานเชิงนโยบายของโครงการจากธนาคารกลางอังกฤษจัดประเด็นสำคัญไว้เป็นกลุ่ม ได้แก่ ความเสี่ยงด้านปฏิบัติการ ความสมบูรณ์และความสิ้นสุดของการชำระบัญชี ธรรมาภิบาลและความรับผิดชอบ ตลอดจนข้อพึ่งพาด้านกฎหมาย ข้อมูล และความร่วมมือระหว่างประเทศ
บริการประสานงานอาจทำให้การชำระเงินล่าช้า แม้ระบบธนาคารกลางที่เกี่ยวข้องยังพร้อมใช้งาน ดังนั้น ความมั่นคงปลอดภัยทางไซเบอร์ ขีดความสามารถ ระบบกู้คืน และการเชื่อมต่อต่าง ๆ จึงมีความสำคัญต่อความทนทานของห่วงโซ่การชำระบัญชีทั้งหมด
คู่มือกฎเกณฑ์และสัญญาจะต้องระบุว่าใครมีอำนาจอนุมัติ ระงับ ยกเลิก หรือลองดำเนินธุรกรรมซ้ำ ทั้งยังต้องกำหนดความรับผิดและอธิบายวิธีจัดการเมื่อเกิดความขัดข้องต่อเนื่อง หน้าที่เหล่านี้จะยิ่งเพิ่มขึ้นเมื่อผู้ดำเนินการควบคุมเงินหรือคำนวณภาระสุทธิ
รายงานอ้างอิงแนวทางจากระบบที่ใช้อยู่แล้ว กรอบการทำงานผู้ดูแลระบบชุดธุรกรรมของธนาคารกลางออสเตรเลียแสดงให้เห็นว่าองค์กรภายนอกสามารถส่งภาระการชำระบัญชีได้ภายใต้ข้อกำหนดด้านการเข้าถึงและการปฏิบัติงาน ส่วนการกำกับดูแลแบบร่วมมือของ Swift เป็นตัวอย่างที่ธนาคารกลางหลายแห่งร่วมกันกำกับบริการระหว่างประเทศ
CLS เป็นกรณีอ้างอิงสำหรับการชำระบัญชีแบบ PvP ที่ได้รับการรับรองตามกฎหมาย แม้ภาระการชำระเงินแต่ละสกุลจะชำระผ่านบัญชีแยกประเภทส่วนกลางเดียวกัน ส่วนแนวทางของ Meridian ประสานการชำระเงินผ่านระบบภายในประเทศที่แยกจากกัน รายงานยังพิจารณาหลักการข้อ 2 และ 8 ของหลักการสำหรับโครงสร้างพื้นฐานตลาดการเงิน ซึ่งครอบคลุมธรรมาภิบาลและความสิ้นสุดของการชำระบัญชี รวมถึงชุดเครื่องมือ Global Layer One Market Infrastructure Toolkit
งานเชิงนโยบายเพิ่มเติมครอบคลุมการเข้าถึงภายในประเทศ ธรรมาภิบาลระหว่างประเทศ เวลาทำการ ความแน่นอนทางกฎหมาย และการแลกเปลี่ยนข้อมูล ธนาคารกลางออสเตรเลียและธนาคารกลางฟิลิปปินส์มีส่วนให้มุมมองในฐานะธนาคารกลางผู้สังเกตการณ์
จากความร่วมมือครั้งแรกสู่แผนเชื่อมต่อระบบในปี 2028
โครงการ Meridian FX APAC ต่อยอดจากโครงการ Meridian FX ซึ่งนำโดยศูนย์นวัตกรรม BIS ประจำลอนดอน ร่วมกับธนาคารกลางอังกฤษ ธนาคารกลางฝรั่งเศส ธนาคารกลางเยอรมนี ธนาคารกลางอิตาลี และธนาคารกลางยุโรป การทดลองในเอเชียแปซิฟิกขยายแนวทางนี้ให้ครอบคลุมสกุลเงิน เทคโนโลยี โครงสร้างพื้นฐาน และเขตเวลาที่หลากหลายยิ่งขึ้น
ไทม์ไลน์การพัฒนาครอบคลุมตั้งแต่การเริ่มความร่วมมือ การเผยแพร่ผลการศึกษา ไปจนถึงแผนดำเนินการด้านโครงสร้างพื้นฐานของอังกฤษ:
- พฤศจิกายน 2025: ธนาคารกลางของสหราชอาณาจักร สิงคโปร์ และไทย ประกาศความร่วมมือเป็นครั้งแรก
- 13 พฤศจิกายน 2026: ธนาคารกลางทั้งสามเผยแพร่ผลการทดลองที่เสร็จสิ้นแล้วและรายงานทั้งสามฉบับ
- 2028: ธนาคารกลางอังกฤษมีแผนเปิดตัวระบบเชื่อมต่อการประสานการชำระบัญชีที่ใช้งานจริง โดยรองรับสินทรัพย์ในรูปโทเคนและเงินค้าส่งหลายรูปแบบ
ธนาคารกลางทั้งสามยังไม่ได้กำหนดวันเปิดให้บริการ Meridian FX APAC ร่วมกันในระบบจริง การศึกษาต่อไปอาจครอบคลุมเขตอำนาจ สถาบันการเงิน สกุลเงิน และกรณีธุรกรรมเพิ่มเติม ควบคู่กับการพัฒนาข้อตกลงด้านเทคนิค กฎหมาย การปฏิบัติงาน และธรรมาภิบาล
ทอม มัตตัน กรรมการบริหารฝ่ายการชำระเงิน นวัตกรรม และเทคโนโลยีการเงินของธนาคารกลางอังกฤษ อธิบายว่าโครงการทดลองนี้เป็นส่วนหนึ่งของงานดังกล่าวอย่างไร:
โครงการ Meridian FX APAC มอบหลักฐานเชิงปฏิบัติว่า การประสานการชำระบัญชีอาจช่วยลดความเสี่ยงและเพิ่มประสิทธิภาพของธุรกรรมเงินตราต่างประเทศข้ามพรมแดนได้ ผลการศึกษานี้เป็นรากฐานที่แข็งแกร่งสำหรับความร่วมมือต่อไป ขณะที่เราศึกษาว่าจะพัฒนาแนวทางนี้ไปสู่การใช้งานจริงได้อย่างไร
สำหรับธนาคาร ประโยชน์ที่อาจเกิดขึ้นคือการแลกเปลี่ยนเงินตราที่ปลอดภัยขึ้นและการลดจำนวนเงินที่ต้องผูกไว้เพื่อการชำระบัญชี การทำให้ประโยชน์เหล่านี้เกิดขึ้นจริงในตลาดจำเป็นต้องมีทั้งเทคโนโลยีประสานงานที่เชื่อถือได้ และข้อตกลงชัดเจนว่าใครควบคุมเงิน ใครจัดการเมื่อเกิดความขัดข้อง และการชำระเงินแต่ละรายการมีผลสมบูรณ์ตามกฎหมายเมื่อใด
ประเด็นสำคัญ
- สหราชอาณาจักร สิงคโปร์ และไทยเสร็จสิ้นการทดลองชำระบัญชีเงินตราต่างประเทศแบบประสานกัน และเผยแพร่ผลการศึกษาเมื่อวันที่ 13 พฤศจิกายน 2026
- การทดลองเชื่อมระบบทดสอบของธนาคารกลางทั้งแบบดั้งเดิมและแบบโทเคนผ่านต้นแบบของ Partior
- ตามผลสำรวจ BIS ที่ธนาคารกลางทั้งสามอ้างถึง ธุรกรรมมูลค่ามากกว่า 1.4 ล้านล้านดอลลาร์สหรัฐ หรือ 10% ของการชำระบัญชีเงินตราต่างประเทศเฉลี่ยรายวันในเดือนเมษายน 2025 ยังคงเผชิญความเสี่ยงจากการชำระบัญชีอย่างเต็มที่
- การชำระเงินแบบส่งมอบพร้อมกันเชื่อมการส่งมอบเงินต่างสกุลเข้าด้วยกัน ขณะที่การหักกลบยอดพหุภาคีมีศักยภาพช่วยประหยัดสภาพคล่อง
- การจัดการทดสอบของสิงคโปร์ต้องใช้เอสโครว์ ทำให้หน้าที่ของผู้ดำเนินการขยายเกินกว่าการประสานงาน
- ยังต้องดำเนินงานเพิ่มเติมด้านความสิ้นสุดทางกฎหมาย การกำกับดูแล เวลาทำการ และการกู้คืนระบบ ก่อนเปิดบริการระหว่างประเทศจริง
- ธนาคารกลางอังกฤษมีแผนเปิดตัวระบบเชื่อมต่อการประสานการชำระบัญชีที่ใช้งานจริงในปี 2028 แต่ยังไม่มีการประกาศวันเปิดบริการ Meridian FX APAC ร่วมกัน