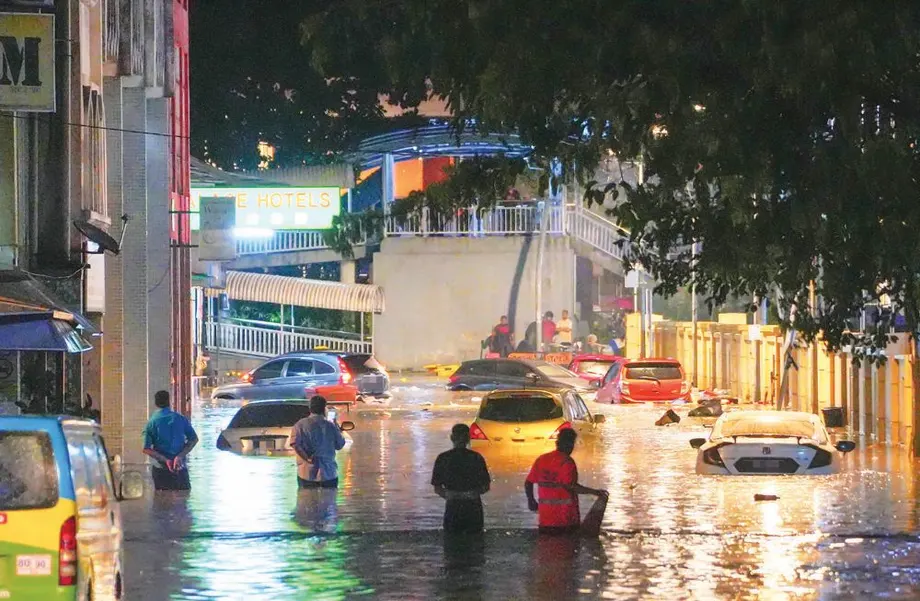
รถยนต์ที่ใช้งานอยู่มีประกันน้ำท่วมเพียง 13%
รถยนต์ที่ใช้งานอยู่ในมาเลเซียราว 23 ล้านคันไม่มีประกันที่คุ้มครองความเสียหายจากน้ำท่วมโดยเฉพาะ ทำให้เจ้าของต้องเสี่ยงแบกรับค่าซ่อมที่อาจสูงถึงหลักหมื่นริงกิต ชัว คิม ซูน ประธานเจ้าหน้าที่บริหารสมาคมประกันวินาศภัยมาเลเซีย (PIAM) ระบุว่า รถยนต์ที่ได้รับความคุ้มครองมีเพียง 13% หรือประมาณ 3.4 ล้านคัน จากรถยนต์ที่ใช้งานอยู่ทั้งหมด 26.6 ล้านคันในประเทศ
สารบัญ
- รถยนต์ที่ใช้งานอยู่มีประกันน้ำท่วมเพียง 13%
- เหตุใดตัวเลขความคุ้มครองจึงต้องพิจารณาบริบท
- ความคุ้มครอง Special Perils ครอบคลุมอะไร
- ความเสียหายจากน้ำท่วมลดลง แต่ความเสียหายต่อโครงสร้างพื้นฐานเพิ่มขึ้น
- พื้นที่เมืองและมาเลเซียตะวันออกเผชิญต้นทุนต่างกัน
- ประสบการณ์การเคลมประกันรถยนต์ไฟฟ้ายังอยู่ในช่วงเริ่มต้น
- ควรทำอย่างไรเมื่อรถถูกน้ำท่วม
- ควรตรวจสอบกรมธรรม์บ้านแยกต่างหาก
- พัฒนาการของคำเตือน
- ประเด็นสำคัญ
ปัญหาหลักคือความเข้าใจผิดเกี่ยวกับประกันภัยรถยนต์ประเภทคุ้มครองครอบคลุม เจ้าของรถจำนวนมากเชื่อว่าประกันประเภทนี้คุ้มครองความเสียหายจากทุกสาเหตุ โดยทั่วไปแล้ว น้ำท่วม พายุ และดินถล่มต้องซื้อความคุ้มครองเพิ่มเติมแบบพิเศษที่เรียกว่า Special Perils ซึ่งต้องระบุไว้ในกรมธรรม์
ข้อมูลของกระทรวงคมนาคมระบุว่า มาเลเซียมีรถจดทะเบียน 40.77 ล้านคัน ในจำนวนนี้เป็นรถที่ใช้งานอยู่ 26.6 ล้านคัน ซึ่งรวมถึงรถยนต์เกือบ 16 ล้านคัน และรถจักรยานยนต์ 9.57 ล้านคัน ชัวใช้จำนวนรถที่ใช้งานอยู่เป็นฐานในการประเมินช่องว่างด้านความคุ้มครอง
สำหรับรถยนต์ที่เอาประกันไว้ 100,000 ริงกิต ชัวประเมินว่าเบี้ยประกันเพิ่มเติมอยู่ที่ปีละ 200-500 ริงกิต หรือราวเดือนละ 17-42 ริงกิต เจ้าของรถที่ไม่มีความคุ้มครองเพิ่มเติมอาจต้องใช้เงินออมซ่อมหรือเปลี่ยนรถที่ถูกน้ำท่วม
คำเตือนนี้ไม่ได้เกี่ยวข้องเฉพาะผู้ใช้รถยนต์เท่านั้น ข้อมูลของกรมสถิติมาเลเซีย (DOSM) ระบุว่า ความเสียหายจากน้ำท่วมทั่วประเทศอยู่ที่ 636.9 ล้านริงกิตในปี 2025 แม้จะต่ำกว่า 933.4 ล้านริงกิตในปี 2024 แต่ความเสียหายต่อทรัพย์สินสาธารณะและโครงสร้างพื้นฐานกลับเพิ่มขึ้น แสดงให้เห็นว่าภาระทางการเงินอาจเปลี่ยนไปตกกับครัวเรือน ธุรกิจ และบริการสาธารณะในสัดส่วนที่ต่างกัน
เหตุใดตัวเลขความคุ้มครองจึงต้องพิจารณาบริบท
PIAM ระบุด้วยว่า ผู้ถือกรมธรรม์รถยนต์ที่มีความคุ้มครองน้ำท่วมมีสัดส่วน 14% ขณะที่ชัวประเมินว่ารถยนต์ที่ใช้งานอยู่ได้รับความคุ้มครอง 13% ส่วนแนวทางด้านความเสี่ยงทางกายภาพของสมาคม ซึ่งอ้างอิงคณะกรรมการดำเนินการด้านการเปลี่ยนแปลงสภาพภูมิอากาศ ปี 2022/2024 ระบุว่า ชาวมาเลเซียมีประกันน้ำท่วมสำหรับรถยนต์เพียง 4%
ตัวเลขเหล่านี้ใช้นิยามกลุ่มประชากรที่นำมาคำนวณต่างกัน ได้แก่ รถยนต์ที่ใช้งานอยู่ ผู้ถือกรมธรรม์ และชาวมาเลเซีย PIAM ไม่ได้ระบุช่วงเวลาหรือวิธีคำนวณร่วมกันที่จะช่วยให้เปรียบเทียบตัวเลขทั้งสามได้ สำหรับเจ้าของรถ สิ่งที่ควรทำคือดูรายละเอียดความคุ้มครองในกรมธรรม์จริง แทนการอาศัยชื่อแพ็กเกจประกัน
ชัวยังระบุแยกต่างหากว่า รถยนต์ที่ใช้เครื่องยนต์สันดาปภายในมีความคุ้มครอง 13% เทียบกับรถยนต์ไฟฟ้าที่เกือบ 50% ตัวเลขเปรียบเทียบนี้ชี้ให้เห็นว่าพฤติกรรมการซื้อประกันแตกต่างกันมากระหว่างกลุ่มรถยนต์ แม้ความคุ้มครองในกลุ่มรถยนต์ทั่วประเทศซึ่งมีจำนวนมากกว่ายังคงอยู่ในระดับจำกัด
ชัวระบุว่า ประกันน้ำท่วมสำหรับรถยนต์และที่อยู่อาศัยยังคงเป็นประกันทางเลือก PIAM จึงสนับสนุนให้เจ้าของทรัพย์สินทำความเข้าใจทางเลือกและค่าใช้จ่ายในการเพิ่มความคุ้มครอง แทนที่จะเสนอให้ทุกคนต้องทำประกันภาคบังคับ
ความคุ้มครอง Special Perils ครอบคลุมอะไร
ความคุ้มครอง Special Perils เพิ่มการคุ้มครองภัยธรรมชาติที่ระบุไว้ในกรมธรรม์ประกันรถยนต์ประเภทคุ้มครองครอบคลุม โดยทั่วไปมักรวมถึงน้ำท่วม พายุ และดินถล่ม เหตุการณ์ที่คุ้มครองอย่างแน่ชัดขึ้นอยู่กับบริษัทประกันและเงื่อนไขในกรมธรรม์
แนวทางเตรียมพร้อมรับมือฤดูมรสุมของ PIAM ซึ่งเผยแพร่เมื่อวันที่ 14 พฤศจิกายน 2025 แนะนำให้ผู้ขับขี่ตรวจสอบหัวข้อความคุ้มครองเพิ่มเติมในตารางกรมธรรม์ ตัวแทนหรือบริษัทประกันสามารถยืนยันได้ว่ามีความคุ้มครองเพิ่มเติมนี้หรือไม่ และอธิบายเงื่อนไขให้ทราบ
เจ้าของรถสามารถสอบถามเรื่องการเพิ่มความคุ้มครองก่อนต่ออายุกรมธรรม์ครั้งถัดไปได้เช่นกัน ในการบรรยายสรุปเรื่องการเตรียมพร้อมรับมือฤดูมรสุม ชัวกล่าวว่า ผู้บริโภคที่ยังไม่มีความคุ้มครองเพิ่มเติมที่จำเป็นควรติดต่อบริษัทประกันเพื่อสอบถามการเปลี่ยนแปลงกรมธรรม์ที่ถืออยู่
"พวกเขาน่าจะเพิ่มความคุ้มครองนี้ระหว่างปีได้เช่นกัน" เขากล่าว
เบี้ยประกันเพิ่มเติมที่ชัวประเมินไว้ปีละ 200-500 ริงกิต สำหรับรถยนต์ที่เอาประกัน 100,000 ริงกิต คิดเป็น 0.2-0.5% ของทุนประกัน เมื่อเทียบกับค่าซ่อม 34,000 ริงกิต ซึ่งเป็นค่าเฉลี่ยที่รายงานสำหรับการเคลมรถยนต์เครื่องยนต์สันดาปภายในที่ประสบอุทกภัย แม้แต่เบี้ยประกันในอัตราสูงสุดก็ยังเป็นค่าใช้จ่ายที่ต่ำกว่ามาก ทั้งนี้ ราคาที่เจ้าของรถต้องจ่ายจริงขึ้นอยู่กับบริษัทประกันและความคุ้มครองที่เลือก
รถยนต์สมัยใหม่อาจได้รับความเสียหายอย่างหนักแม้จะไม่จมน้ำทั้งคัน PIAM เตือนว่า หากน้ำเข้าถึงระบบอิเล็กทรอนิกส์ขั้นสูง รถอาจเสียหายจนถือเป็นความเสียหายสิ้นเชิง ซึ่งหมายถึงบริษัทประกันชดใช้ในฐานะความเสียหายแทนการจ่ายค่าซ่อม
ความเสียหายจากน้ำท่วมลดลง แต่ความเสียหายต่อโครงสร้างพื้นฐานเพิ่มขึ้น
ข้อมูลของ DOSM แสดงให้เห็นว่า ความเสียหายจากน้ำท่วมทั่วประเทศเพิ่มจาก 755.4 ล้านริงกิตในปี 2023 เป็น 933.4 ล้านริงกิตในปี 2024 เพิ่มขึ้น 178 ล้านริงกิต หรือราว 24% ความเสียหายต่อที่อยู่อาศัยอยู่ที่ 372.2 ล้านริงกิตในปี 2024 คิดเป็นประมาณ 40% ของความเสียหายทั้งหมดในปีนั้น
จากนั้นความเสียหายลดลงเหลือ 636.9 ล้านริงกิตในปี 2025 ลดลง 296.5 ล้านริงกิต หรือเกือบ 32% แต่ความเสียหายต่อทรัพย์สินสาธารณะและโครงสร้างพื้นฐานกลับเพิ่มขึ้น จาก 303.4 ล้านริงกิตในปี 2024 เป็น 380.2 ล้านริงกิตในปี 2025 หรือเพิ่มขึ้นประมาณ 25%
ด้วยเหตุนี้ ทรัพย์สินสาธารณะและโครงสร้างพื้นฐานจึงคิดเป็นเกือบ 60% ของความเสียหายจากน้ำท่วมที่บันทึกไว้ในปี 2025 เทียบกับประมาณ 33% ในปี 2024 ตัวเลขเหล่านี้แสดงให้เห็นว่า แม้ยอดความเสียหายทั่วประเทศจะลดลง แต่การฟื้นฟูสิ่งอำนวยความสะดวกและบริการสาธารณะก็ยังอาจมีค่าใช้จ่ายสูง
การเคลมประกันสะท้อนความเสียหายอีกส่วนหนึ่ง แนวทางของ PIAM ที่เผยแพร่ในเดือนพฤศจิกายน 2025 อ้างข้อมูลจาก Insurance Services Malaysia Berhad ซึ่งบันทึกการเคลมรถยนต์จากน้ำท่วม 89 รายการในปี 2024 คิดเป็นมูลค่ามากกว่า 3 ล้านริงกิต ตัวเลขความเสียหายจากน้ำท่วมทั่วประเทศครอบคลุมความเสียหายในวงกว้างกว่า ขณะที่การเคลมประกันขึ้นอยู่กับความคุ้มครองที่เจ้าของรถซื้อไว้
พื้นที่เมืองและมาเลเซียตะวันออกเผชิญต้นทุนต่างกัน
ตัวเลขของ PIAM ที่นำเสนอพร้อมคำเตือนล่าสุดของชัวระบุว่า ความเสียหายจากประกันรถยนต์ในรัฐสลังงอร์อยู่ที่ 1.6 ล้านริงกิตในปี 2025 ตามด้วยกัวลาลัมเปอร์ที่ 967,700 ริงกิต และยะโฮร์ที่ 844,100 ริงกิต ส่วนประกันอัคคีภัยสำหรับทรัพย์สินนั้น ซาราวักมีความเสียหาย 38 ล้านริงกิต ยะโฮร์ 32.3 ล้านริงกิต และสลังงอร์ 21.9 ล้านริงกิต
กัวลาลัมเปอร์และสลังงอร์มีสัดส่วนสูงในตัวเลขความเสียหายจากประกันรถยนต์ ทำให้ประเด็นนี้เกี่ยวข้องโดยตรงกับผู้ขับขี่ในพื้นที่ที่มีการพัฒนาอย่างหนาแน่น ชัวยังเตือนด้วยว่า น้ำท่วมฉับพลันเกิดนอกช่วงฤดูมรสุมตามปกติมากขึ้น ขณะเดียวกันมีเหตุดินถล่มมากกว่า 100 ครั้งต่อปี และมีรายงานต้นไม้ล้มหลายพันกรณีระหว่างเกิดพายุฝนฟ้าคะนอง
ผลประกอบการอุตสาหกรรมปี 2025ของ PIAM ซึ่งเผยแพร่เมื่อวันที่ 21 พฤษภาคม 2026 แสดงให้เห็นรูปแบบความแตกต่างระหว่างภูมิภาคอีกประการหนึ่ง อัตราการเคลมประกันรถยนต์นั่งส่วนบุคคลในมาเลเซียตะวันออกอยู่ที่ 1.7% เทียบกับ 5.1% ทั่วประเทศ ขณะที่ค่าใช้จ่ายเฉลี่ยในการเคลมประกันรถยนต์ในภูมิภาคนี้อยู่ที่ประมาณ 12,000 ริงกิต
รายงานฉบับเดียวกันระบุว่า การซื้อความคุ้มครองน้ำท่วมภายใต้ประกันอัคคีภัยอยู่ที่ 21% ส่วน PIAM ระบุแยกต่างหากว่า ผู้ถือกรมธรรม์ประกันอัคคีภัยและทรัพย์สินมีความคุ้มครอง 33% ตัวเลขเหล่านี้ครอบคลุมกลุ่มกรมธรรม์ต่างกัน จึงต้องพิจารณาประเภทประกันที่กล่าวถึงเพื่อทำความเข้าใจสัดส่วนดังกล่าว
ประสบการณ์การเคลมประกันรถยนต์ไฟฟ้ายังอยู่ในช่วงเริ่มต้น
ชัวระบุว่า รถยนต์ไฟฟ้าเกือบครึ่งหนึ่งมีประกันน้ำท่วม เทียบกับรถยนต์เครื่องยนต์สันดาปภายในที่มีความคุ้มครอง 13% ค่าเฉลี่ยการเคลมจากน้ำท่วมที่รายงานสำหรับรถยนต์ไฟฟ้าก็ต่ำกว่าเช่นกัน อยู่ที่ 8,400 ริงกิต เทียบกับ 34,000 ริงกิตสำหรับรถยนต์เครื่องยนต์สันดาป
ชัวกล่าวว่า สาเหตุที่เป็นไปได้มีหลายประการ รวมถึงระบบไฟฟ้าที่ได้รับการปกป้องและกลไกที่ตัดแยกชิ้นส่วนไฟฟ้าแรงสูงโดยอัตโนมัติ เขายังระบุด้วยว่า รถยนต์ไฟฟ้ามักเป็นรถคันที่สองและนิยมใช้ในเขตเมือง ซึ่งเจ้าของอาจมีแนวโน้มซื้อความคุ้มครองน้ำท่วมมากกว่า
ชัวกล่าวว่า ประสบการณ์การเคลมประกันรถยนต์ไฟฟ้ายังอยู่ในช่วงเริ่มต้น โดยจำนวนและประเภทของรถที่ทำประกันยังคงเปลี่ยนแปลงอยู่ สำหรับเจ้าของรถที่กำลังเปรียบเทียบกรมธรรม์ คำถามที่ควรพิจารณาคือรถของตนได้รับความคุ้มครองอะไรบ้าง ครอบคลุมเหตุการณ์ใด และบริษัทประกันมีแนวทางจัดการเรื่องการกู้รถอย่างไร
ควรทำอย่างไรเมื่อรถถูกน้ำท่วม
ผู้ขับขี่ควรหลีกเลี่ยงการขับรถลุยน้ำท่วม และไม่ควรสตาร์ทรถอีกครั้งหลังจากรถจมน้ำ น้ำที่เข้าสู่เครื่องยนต์อาจทำให้เกิดความเสียหายทางกลเพิ่มเติม PIAM ยังเตือนว่าการขับรถลุยน้ำท่วมอาจส่งผลต่อการเคลมกรณีเครื่องยนต์เกิดไฮโดรล็อก ซึ่งเกิดขึ้นเมื่อน้ำเข้าไปในเครื่องยนต์จนทำให้ชิ้นส่วนที่เคลื่อนไหวทำงานได้ไม่ปกติ
ความปลอดภัยส่วนบุคคลต้องมาก่อนการเก็บหลักฐาน เมื่อปลอดภัยแล้ว เจ้าของรถควรถ่ายภาพหรือวิดีโอตำแหน่งรถและระดับน้ำก่อนเคลื่อนย้าย หลักฐานเหล่านี้ช่วยให้บริษัทประกันประเมินได้ว่ารถอยู่ที่ใดและจมน้ำลึกแค่ไหน
PIAM แนะนำให้ติดต่อสายด่วนฉุกเฉินของบริษัทประกัน หรือใช้บริการช่วยเหลือฉุกเฉินบนท้องถนนที่ได้รับอนุมัติ เพื่อจัดรถลากไปยังอู่ในเครือที่ได้รับอนุญาต รายงานของสมาคมเมื่อเดือนพฤษภาคม 2026 แนะนำให้ผู้ถือกรมธรรม์ประเภทคุ้มครองครอบคลุมโทรหาสายด่วนช่วยเหลือของบริษัทประกันซึ่งให้บริการตลอด 24 ชั่วโมง และตรวจสอบสิทธิ์ในการเบิกคืนก่อนจัดรถลากด้วยตนเอง
บริการช่วยเหลือฉุกเฉินบนท้องถนนแบบดิจิทัลสามารถให้ความช่วยเหลือแบบเรียลไทม์ จัดหารถลากที่ได้รับอนุมัติ และยื่นเคลมผ่านระบบดิจิทัลได้ในพื้นที่ที่มีบริการ PIAM ระบุว่า บริษัทประกันได้เปิดใช้ระบบแจ้งเตือนและเร่งช่วยเหลือด้านการเคลมระหว่างเกิดน้ำท่วมในภูมิภาค รวมถึงเหตุน้ำท่วมที่หาดใหญ่ในเดือนธันวาคม 2025 เพื่อช่วยผู้ถือกรมธรรม์ที่ติดค้างและกู้รถที่ติดอยู่ในพื้นที่
เจ้าของรถควรแจ้งบริษัทประกันโดยเร็วและส่งเอกสาร ภาพถ่าย และรายละเอียดความเสียหายตามที่ร้องขอ แนวทางของ PIAM ระบุว่า หากกรมธรรม์กำหนดให้ต้องแจ้งความ ควรส่งรายงานตำรวจภายใน 24 ชั่วโมง บริษัทประกันอาจแต่งตั้งผู้ประเมินความเสียหาย ซึ่งเป็นผู้เชี่ยวชาญที่ตรวจสอบความเสียหายและช่วยกำหนดจำนวนเงินเคลม
ควรตรวจสอบกรมธรรม์บ้านแยกต่างหาก
ข้อมูลของ DOSM และ Insurance Services Malaysia ที่เปิดเผยต่อสาธารณะและ PIAM นำมาอ้างอิงระบุว่า ในปี 2023-24 มีครัวเรือนในมาเลเซียเพียง 3.87 ล้านครัวเรือนจากทั้งหมด 9.1 ล้านครัวเรือนที่มีประกันบ้าน คิดเป็นประมาณ 43% ทำให้มีครัวเรือนราว 5.23 ล้านครัวเรือนที่ไม่มีกรมธรรม์ประกันบ้าน
แนวทางด้านความเสี่ยงทางกายภาพของ PIAM ยังระบุด้วยว่า บ้านในมาเลเซีย 74% ไม่มีประกันน้ำท่วม และเจ้าของบ้านที่มีประกัน 33% ไม่มีประกันทรัพย์สินภายในบ้าน ครัวเรือนหนึ่งจึงอาจมีความคุ้มครองตัวอาคารบางส่วน แต่เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และข้าวของอื่นๆ ยังเสี่ยงต่อความเสียหาย
ประกันอัคคีภัยพื้นฐานโดยทั่วไปคุ้มครองไฟไหม้ ฟ้าผ่า และการระเบิดของก๊าซในบ้าน ส่วนความคุ้มครองน้ำท่วมต้องซื้อเพิ่มเติม ประกัน Houseowner คุ้มครองตัวอาคาร ขณะที่ประกัน Householder คุ้มครองทรัพย์สินภายในบ้าน PIAM ระบุว่ากรมธรรม์มาตรฐานของทั้งสองประเภทมีความคุ้มครองน้ำท่วม ส่วนความคุ้มครองดินถล่มและแผ่นดินเลื่อนต้องซื้อเพิ่มเติมภายใต้กรมธรรม์ Houseowner และ Householder มาตรฐาน
PIAM ยกตัวอย่างว่า การเพิ่มความคุ้มครองน้ำท่วมอาจมีค่าใช้จ่ายเพียงเดือนละ 14 ริงกิต สำหรับอาคารที่เอาประกัน 200,000 ริงกิต ทั้งนี้ขึ้นอยู่กับทำเลที่ตั้งและมูลค่า เจ้าของบ้านควรตรวจสอบค่าก่อสร้างทดแทน ไม่ใช่ใช้ราคาขายของอสังหาริมทรัพย์เพียงอย่างเดียว เมื่อตัดสินใจว่าจะซื้อความคุ้มครองเท่าใด
ธุรกิจเผชิญปัญหาที่เกี่ยวเนื่องกัน การซ่อมแซมสถานที่ประกอบการไม่ได้ชดเชยรายได้ที่สูญเสียไปในช่วงที่ต้องหยุดดำเนินงาน PIAM แนะนำให้ตรวจสอบความคุ้มครองทรัพย์สินเชิงพาณิชย์สำหรับน้ำท่วม พายุ และดินถล่ม พร้อมพิจารณาประกันธุรกิจหยุดชะงักเพื่อคุ้มครองรายได้ที่เข้าเงื่อนไขและค่าใช้จ่ายคงที่ระหว่างการฟื้นฟู
ผู้มีสิทธิ์รับเงินช่วยเหลือ Sumbangan Tunai Rahmah สามารถใช้บัตรกำนัล Perlindungan Tenang Voucher 3.0 มูลค่า 30 ริงกิตเพื่อซื้อผลิตภัณฑ์ประกันรายย่อยที่เข้าร่วมโครงการ ซึ่งรวมถึงประกันอุบัติเหตุส่วนบุคคล PIAM ระบุว่ามีการออกกรมธรรม์ผ่านโครงการนี้แล้ว 67,946 ฉบับ และมีการใช้บัตรกำนัลมูลค่า 2.04 ล้านริงกิต ณ วันที่ 14 เมษายน 2026 ผู้ซื้อควรตรวจสอบสิทธิประโยชน์เฉพาะของผลิตภัณฑ์ที่เลือก
พัฒนาการของคำเตือน
ช่องว่างด้านประกันน้ำท่วมของมาเลเซียยังคงมีอยู่ตลอดช่วงเวลาที่เกิดความเสียหายรุนแรงหลายครั้ง ข้อมูลที่มีทั้งความเสียหายครั้งใหญ่ต่อรถยนต์ ตัวเลขความเสียหายทั่วประเทศที่เปลี่ยนแปลง และคำแนะนำซ้ำๆ ให้ตรวจสอบความคุ้มครองเพิ่มเติมในกรมธรรม์
- ธันวาคม 2021: คาดว่ารถยนต์ 50,000 คันเสียหายหรือสูญหายจากน้ำท่วมในอย่างน้อย 8 รัฐ มาริมูทู นาดาซัน ประธานสมาพันธ์องค์กรผู้บริโภคมาเลเซีย ระบุว่า เจ้าของรถยนต์มากถึง 95% จะไม่ได้รับเงินชดเชยค่าซ่อมจากน้ำท่วม
- 7 มีนาคม 2022: เกิดน้ำท่วมฉับพลันในกัวลาลัมเปอร์ ทำให้มีการหันมาสนใจความคุ้มครองรถยนต์นอกพื้นที่ที่มักได้รับผลกระทบจากน้ำท่วมตามฤดูกาลมากขึ้น
- 2024: ความเสียหายจากน้ำท่วมทั่วประเทศสูงถึง 933.4 ล้านริงกิต รวมความเสียหายต่อที่อยู่อาศัย 372.2 ล้านริงกิต
- 2025: ความเสียหายทั่วประเทศลดลงเหลือ 636.9 ล้านริงกิต ขณะที่ความเสียหายต่อทรัพย์สินสาธารณะและโครงสร้างพื้นฐานเพิ่มขึ้นเป็น 380.2 ล้านริงกิต
- 21 พฤษภาคม 2026: ผลประกอบการอุตสาหกรรมของ PIAM ระบุว่า การซื้อความคุ้มครองน้ำท่วมภายใต้ประกันอัคคีภัยอยู่ที่ 21%
- พฤศจิกายน 2026: คำเตือนล่าสุดของชัวระบุว่า รถยนต์ที่ใช้งานอยู่ 26.6 ล้านคันในมาเลเซียมีเพียงประมาณ 3.4 ล้านคันที่ทำประกันน้ำท่วมโดยเฉพาะ
เจ้าของรถยนต์และทรัพย์สินสามารถดำเนินการก่อนต่ออายุกรมธรรม์ครั้งถัดไป โดยสอบถามบริษัทประกันให้ยืนยันความคุ้มครองที่มีอยู่ ขอใบเสนอราคาสำหรับความคุ้มครองเพิ่มเติม และอธิบายขั้นตอนการเคลมและการลากรถ ชัวกล่าวว่า PIAM และธนาคารกลางมาเลเซียกำลังหารือแนวทางเพิ่มความตระหนักเรื่องความคุ้มครองน้ำท่วมในกลุ่มวิสาหกิจขนาดกลางและขนาดย่อมด้วย
ประเด็นสำคัญ
- รถยนต์ที่ใช้งานอยู่ในมาเลเซียราว 87% ไม่มีความคุ้มครองน้ำท่วมโดยเฉพาะ ตามการประเมินของชัว
- ประกันรถยนต์ประเภทคุ้มครองครอบคลุมโดยทั่วไปต้องซื้อความคุ้มครองเพิ่มเติมแบบ Special Perils จึงจะคุ้มครองความเสียหายจากน้ำท่วม
- ชัวประเมินว่า รถยนต์ที่เอาประกัน 100,000 ริงกิตมีค่าใช้จ่ายเพิ่มเติมปีละ 200-500 ริงกิต
- มาเลเซียมีความเสียหายจากน้ำท่วม 636.9 ล้านริงกิตในปี 2025 โดยในจำนวนนี้ 380.2 ล้านริงกิตเกี่ยวข้องกับทรัพย์สินสาธารณะและโครงสร้างพื้นฐาน
- เจ้าของรถไม่ควรสตาร์ทรถที่จมน้ำ ควรบันทึกความเสียหายเมื่อปลอดภัย และติดต่อบริษัทประกันก่อนจัดรถลาก
- เจ้าของบ้านควรตรวจสอบความคุ้มครองตัวอาคารและทรัพย์สินภายในบ้านแยกกัน รวมถึงความคุ้มครองเพิ่มเติมที่จำเป็น