เพดาน 35,000 บาทอาจกำหนดทิศทางการจ่ายบำนาญไปอีกหลายทศวรรษ
การปรับเปลี่ยนประกันสังคมที่ไทยเสนออาจส่งผลแตกต่างกันอย่างมาก ขึ้นอยู่กับจำนวนเงินบำนาญที่ผู้ประกันตนสามารถถอนออกมาได้ และมีการนำเงินกลับคืนหรือไม่ แบบจำลองทางการเงินที่อนุสรณ์ ธรรมใจ อธิบายระบุว่า การจำกัดวงเงินถอนที่ 35,000 บาทจะทำให้เงินสำรองบำนาญหมดเร็วขึ้นหลายเดือน ขณะที่การถอนซ้ำโดยไม่มีเพดานอาจทำให้เงินสำรองหมดเร็วขึ้น 6-16 ปี
สารบัญ
- เพดาน 35,000 บาทอาจกำหนดทิศทางการจ่ายบำนาญไปอีกหลายทศวรรษ
- ทางเลือกทั้งสามเปิดให้ทำอะไรได้บ้าง
- ประมาณการบำนาญอย่างเป็นทางการระบุอะไร
- เหตุใดเพดานการถอนจึงสำคัญ
- เงินสดวันนี้หมายถึงเงินที่สร้างผลตอบแทนได้น้อยลง
- เงินก้อนอาจหมดก่อนช่วงเกษียณสิ้นสุด
- เงินกู้ทำให้เงินออมเกษียณต้องค้ำประกันคำมั่นอีกข้อหนึ่ง
- การขยายความคุ้มครองถึง 65 ปีและการกำหนดอายุรับบำนาญเป็นคนละเรื่อง
- ผู้เกษียณอาจรักษาสิทธิรักษาพยาบาลได้ผ่านช่องทางใหม่
- ยังมีข้อโต้แย้งว่าใครจะเป็นผู้ควบคุมมาตรการคุ้มครอง
- ข้อถกเถียงที่เริ่มตั้งแต่ช่วงโรคระบาดต้องการตัวเลขคำนวณที่เปิดเผยในขณะนี้
- ประเด็นสำคัญ
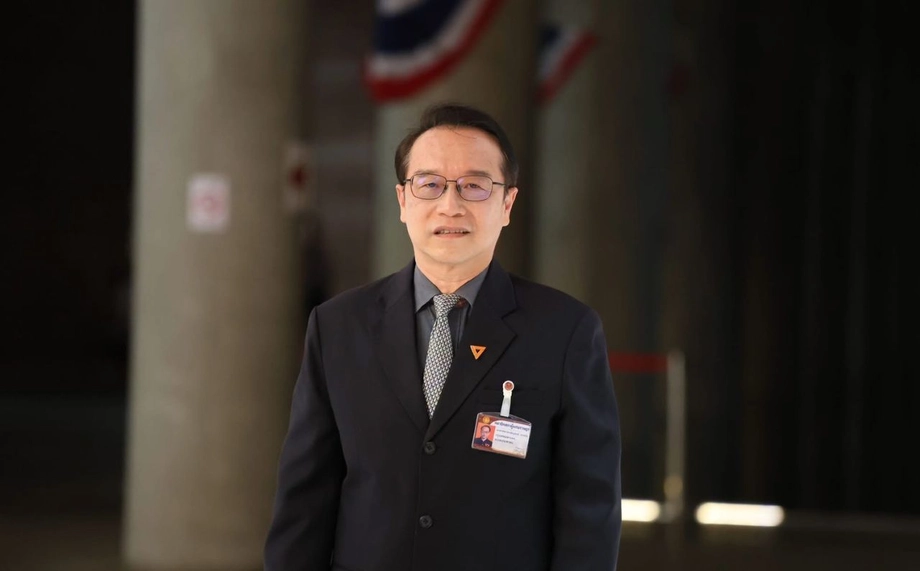
อนุสรณ์ สส.กรุงเทพฯ พรรคประชาชน และรองประธานคณะกรรมาธิการการเงิน การคลัง สถาบันการเงินและตลาดการเงินของสภาผู้แทนราษฎร สนับสนุนการเพิ่มทางเลือกให้ผู้ประกันตน แต่เตือนว่าความช่วยเหลือที่ได้รับทันทีต้องมาพร้อมกติกาที่คุ้มครองรายได้ในวัยชรา
ร่างแก้ไขพระราชบัญญัติประกันสังคม พ.ศ. 2533 จะเพิ่มทางเลือกสามรูปแบบ ซึ่งมักเรียกรวมกันว่า “สามขอ” ได้แก่ การเลือกเงินก้อนแทนบำนาญรายเดือน การถอนเงินชราภาพบางส่วนเมื่อเกิดวิกฤตร้ายแรง และการใช้สิทธิประโยชน์บำนาญเป็นหลักประกันเงินกู้ นอกจากนี้ยังจะขยายอายุสูงสุดของการเป็นผู้ประกันตนมาตรา 33 จาก 60 ปีเป็น 65 ปี และเปิดช่องให้ผู้รับบำนาญส่งเงินสมทบต่อเพื่อรับสิทธิประโยชน์บางประการ
อนุสรณ์ระบุว่า กองทุนประกันสังคมมีเงินสะสมประมาณ 3.04 ล้านล้านบาท ซึ่งมาจากเงินสมทบของลูกจ้าง นายจ้าง และรัฐบาล กองทุนรองรับสิทธิประโยชน์หลายด้าน ทั้งการรักษาพยาบาล การว่างงาน และการเกษียณอายุ เงินสำรองบำนาญกำลังเผชิญแรงกดดันจากสังคมสูงวัยอยู่แล้ว การออกแบบทางเลือกใหม่แต่ละรูปแบบจึงส่งผลสำคัญต่อทั้งผู้ประกันตนในปัจจุบันและผู้ส่งเงินสมทบในอนาคต
หัวใจของทางเลือกนี้จึงอยู่ที่จังหวะเวลาและการคุ้มครอง ได้แก่ เงินจำนวนเท่าใดที่ช่วยครัวเรือนได้ในวันนี้ จะนำเงินกลับเข้ากองทุนอย่างไร และเมื่อผู้ประกันตนสูงวัยขึ้นจะยังเหลือรายได้เท่าใด
ทางเลือกทั้งสามเปิดให้ทำอะไรได้บ้าง
ข้อกำหนดเรื่องการเลือกจะเปิดให้ผู้ประกันตนที่ส่งเงินสมทบอย่างน้อย 180 เดือน หรือ 15 ปี เลือกรับเงินก้อนเมื่อเกษียณหรือรับบำนาญรายเดือนได้ หลังอายุครบ 55 ปีและสิ้นสุดสถานะผู้ประกันตน ปัจจุบันผู้ที่ส่งเงินสมทบครบเกณฑ์ดังกล่าวจะได้รับบำนาญ โดยยังไม่มีทางเลือกตามข้อเสนอใหม่นี้
ข้อกำหนดเรื่องการถอนเงินจะเปิดให้ผู้ที่ส่งเงินสมทบอย่างน้อย 60 เดือน เข้าถึงเงินชราภาพบางส่วนได้ก่อนอายุ 55 ปี หรือก่อนสิ้นสุดสถานะผู้ประกันตน เมื่อเกิดวิกฤตร้ายแรงที่กระทบต่อสภาพความเป็นอยู่ในพื้นที่ของตน กฎระเบียบที่จะออกมาบังคับใช้จะกำหนดสถานการณ์ที่เข้าเกณฑ์และช่วงเวลาที่สามารถยื่นขอได้
ข้อกำหนดเรื่องการกู้ยืมจะเปิดให้ใช้สิทธิประโยชน์ชราภาพเป็นหลักประกันเงินกู้จากสถาบันการเงินที่ร่วมมือกับสำนักงานประกันสังคม (สปส.) หลักประกันที่เสนอจะจำกัดไว้ไม่เกิน 30% ของเงินสมทบชราภาพ และไม่เกินสองเท่าของฐานค่าจ้างสูงสุดที่ใช้คำนวณเงินสมทบ หากผู้กู้ผิดนัดชำระหนี้ อาจหักเงินชราภาพเพื่อนำไปชำระหนี้ได้
บุญยกร ดำรงรัตน์ ที่ปรึกษารัฐมนตรีว่าการกระทรวงแรงงาน อธิบายเมื่อวันที่ 15 พฤศจิกายน 2569 ว่าความต้องการทางเลือกเหล่านี้เกิดจากสถานการณ์ที่แตกต่างกัน ผู้ป่วยหนักอาจต้องการเงินทันที ขณะที่ผู้เกษียณอีกคนอาจเห็นคุณค่าของการรับเงินสม่ำเสมอไว้เป็นค่าใช้จ่ายประจำวัน
ประมาณการบำนาญอย่างเป็นทางการระบุอะไร
การประเมินมูลค่ากองทุนขององค์การแรงงานระหว่างประเทศ (ILO) ซึ่งจัดทำให้ สปส. โดยใช้สถานะกองทุน ณ วันที่ 31 ธันวาคม 2563 คาดการณ์ว่าเงินสำรองบำนาญจะหมดลงในปี 2597 หากระบบยังดำเนินไปตามสมมติฐานพื้นฐาน สปส.เผยแพร่รายงานประเมินทางคณิตศาสตร์ประกันภัยภาษาไทยไว้บนเว็บไซต์ การประเมินทางคณิตศาสตร์ประกันภัยใช้สมมติฐานเกี่ยวกับค่าจ้าง ผลตอบแทนการลงทุน อายุขัย และจำนวนผู้ประกันตน เพื่อประมาณรายรับและรายจ่ายในอนาคต
อนุสรณ์อ้างถึงประมาณการฉบับปรับปรุงที่ระบุว่าเงินสำรองจะขึ้นถึงจุดสูงสุดในปี 2584 และหมดลงราวปี 2598 เทียบกับประมาณการเดิมที่คาดว่าจะหมดในปี 2597 ตามประมาณการพื้นฐานที่ ILO เผยแพร่ แรงกดดันทางการเงินจะเกิดขึ้นเป็นลำดับดังนี้:
- จนถึงปี 2578 เงินสมทบเพียงพอสำหรับค่าใช้จ่ายบำนาญรายปี
- ตั้งแต่ปี 2579 เป็นต้นไป รายได้จากการลงทุนจะเข้ามาช่วยจ่ายค่าใช้จ่าย แม้เงินสำรองยังคงเพิ่มขึ้น
- ตั้งแต่ปี 2585 เป็นต้นไป รายรับทั้งหมดจะต่ำกว่าค่าใช้จ่ายรายปี และเงินสำรองจะเริ่มลดลง
- ภายในปี 2597 เงินสำรองบำนาญสะสมจะหมดลง
ลูกจ้างและนายจ้างจะยังต้องส่งเงินสมทบต่อไปแม้เงินสำรองหมดแล้ว ILO ประเมินว่า ในปี 2597 การจัดหาเงินเพื่อจ่ายบำนาญรายปีจะต้องใช้เงินสมทบในอัตราเทียบเท่า 20.3% ของค่าจ้างที่อยู่ในระบบคุ้มครอง ILO แนะนำให้ปรับเปลี่ยนก่อนถึงจุดนั้น เพื่อให้ระบบจ่ายสิทธิประโยชน์ต่อไปได้โดยไม่ต้องเผชิญภาระจัดหาเงินที่เพิ่มขึ้นอย่างฉับพลัน
เหตุใดเพดานการถอนจึงสำคัญ
อนุสรณ์ระบุว่าแบบจำลองทางการเงินของเขาปรับเทียบกับประมาณการของ สปส. ในการทดสอบที่ผู้มีสิทธิ 30%, 40% หรือ 50% ถอนเงินเต็มเพดาน 35,000 บาท และไม่มีการนำเงินส่วนใดกลับคืน เงินสำรองจะหมดเร็วขึ้นประมาณ 4 เดือน 5.5 เดือน และ 7 เดือน ตามลำดับ
การนำเงินกลับคืนทำให้ผลลัพธ์เปลี่ยนไป เขาระบุว่าผลกระทบจะมีเพียงเล็กน้อย หากกองทุนเรียกคืนเงินเต็มจำนวนพร้อมค่าชดเชยโอกาสในการลงทุนที่เสียไป โดยคำนวณในอัตรา 5% ต่อปี มิฉะนั้น เงินที่ถอนออกมาในวันนี้จะสูญเสียโอกาสสร้างผลตอบแทนสำหรับจ่ายบำนาญในอนาคต
สถานการณ์ถอนเงินในวงกว้างกว่าของเขาส่งผลเสียมากกว่ามาก การถอนเงินในสัดส่วนเทียบเท่า 30%, 40% และ 50% ของเงินในกองทุน โดยไม่มีการนำเงินกลับคืน จะทำให้เงินสำรองหมดเร็วขึ้นประมาณ 2.3 ปี 3.1 ปี และ 4.1 ปี หากเปิดให้ถอนซ้ำทุกปี จะทำให้เงินสำรองหมดเร็วขึ้น 6-16 ปี
อนุสรณ์ต้องการให้ระบุทั้งเพดานและกลไกการนำเงินกลับคืนไว้ในพระราชบัญญัติประกันสังคมโดยตรง เขากังวลว่าหากปล่อยให้มาตรการคุ้มครองเหล่านี้อยู่ในกฎระเบียบที่ออกมาบังคับใช้ ก็อาจผ่อนคลายได้ง่ายในภายหลัง ตัวเลขของเขายังชี้ให้เห็นว่า ต้องพิจารณาแยกกันทั้งจำนวนผู้ถอนเงินและสัดส่วนสินทรัพย์กองทุนที่ถูกถอน เพราะแต่ละปัจจัยสะท้อนแรงกดดันคนละด้าน
เงินสดวันนี้หมายถึงเงินที่สร้างผลตอบแทนได้น้อยลง
อนุสรณ์ประเมินว่า หากผู้ประกันตนมาตรา 33 และมาตรา 39 จำนวน 30% ถอนเงินฉุกเฉิน จะมีเงินไหลออก 145,787 ล้านบาท หรือคิดเป็น 4.5% ของเงินลงทุนทั้งหมด เขาระบุว่าโดยทั่วไปมาตรา 33 ครอบคลุมลูกจ้าง ส่วนมาตรา 39 เปิดให้ลูกจ้างเดิมที่มีคุณสมบัติเหมาะสมสมัครเป็นผู้ประกันตนต่อโดยสมัครใจ
สปส.จะต้องเตรียมเงินสดให้พร้อมเพื่อรองรับการยื่นขอเป็นจำนวนมาก การถือเงินสดหรือสินทรัพย์ที่ขายได้รวดเร็วมากขึ้น อาจลดจำนวนเงินที่นำไปลงทุนระยะยาวได้ อนุสรณ์เตือนว่าเรื่องนี้อาจทำให้ผลตอบแทนลดลงและการเพิ่มขึ้นของเงินสำรองช้าลง
รายงานประเมินทางคณิตศาสตร์ประกันภัยฉบับภาษาอังกฤษของ ILO ระบุว่า ณ สิ้นปี 2563 กองทุนมีสินทรัพย์รวม 2.28855 ล้านล้านบาท พันธบัตรไทยคิดเป็น 71.1% ของพอร์ตลงทุน และหุ้นคิดเป็น 16.8% บทสรุปผู้บริหารระบุว่า ในช่วงเจ็ดปีก่อนหน้านั้น ผลตอบแทนเฉลี่ยรายปีอยู่ที่ 3.3% หรือ 2.9% เมื่อปรับด้วยเงินเฟ้อ
อนุสรณ์ระบุว่า หากผลตอบแทนการลงทุนเพิ่มขึ้นอีกหนึ่งจุดเปอร์เซ็นต์ อายุของเงินสำรองจะยืดออกไปได้ประมาณสองปี แต่การทดสอบความอ่อนไหวที่ ILO เผยแพร่ระบุว่า เงินสำรองจะหมดในปี 2597 เลื่อนเป็นปี 2600 หรือยืดออกไปสามปี ในการคำนวณของ ILO นี้ อัตราเงินสมทบที่ต้องใช้ตลอดช่วงประมาณการยังลดจาก 20.2% เหลือ 18.1% ของค่าจ้างที่อยู่ในระบบคุ้มครอง
เงินก้อนอาจหมดก่อนช่วงเกษียณสิ้นสุด
เงินก้อนช่วยให้ผู้เกษียณควบคุมเงินจำนวนมากได้ทันที อนุสรณ์ระบุว่าเรื่องนี้อาจช่วยลดภาระการจ่ายบำนาญในอนาคตของกองทุน แต่ผู้รับเงินก็เสี่ยงหากเงินหมดและไม่มีรายได้อื่น
เซีย จำปาทอง สส.พรรคประชาชน ยกตัวอย่างความเสี่ยงนี้ในการแถลงข่าวเมื่อวันที่ 12 พฤศจิกายนว่า เงิน 185,000 บาท หากใช้เดือนละ 3,000 บาท จะอยู่ได้ประมาณห้าปี คำนวณอย่างง่ายได้ราว 62 เดือน โดยยังไม่รวมเงินเฟ้อ รายได้จากการลงทุน หรือค่าใช้จ่ายฉุกเฉิน
รายงานทบทวนระบบบำนาญของ ILO ระบุว่าเงินก้อนเกษียณมักหมดลงตั้งแต่ช่วงต้น และอาจเพิ่มแรงกดดันต่อโครงการสวัสดิการอื่น ๆ รายงานแนะนำให้จ่ายเงินเป็นงวดแก่ผู้ที่มีประวัติส่งเงินสมทบสั้นกว่าเกณฑ์บำนาญปัจจุบันที่ 15 ปี ควบคู่ไปกับการปฏิรูประบบบำนาญในวงกว้าง
รายงานฉบับเดียวกันระบุว่า เบี้ยยังชีพผู้สูงอายุที่จัดสรรจากภาษีครอบคลุมผู้สูงอายุประมาณ 4 ใน 5 นับตั้งแต่ขยายโครงการในปี 2551 ผู้ที่ใช้เงินก้อนเกษียณจนหมดอาจต้องพึ่งเบี้ยยังชีพดังกล่าวหรือการสนับสนุนจากครอบครัวมากขึ้น รายงานยังบันทึกว่าผู้สูงอายุที่อาศัยอยู่กับบุตรวัยผู้ใหญ่ลดลง จาก 71% ในปี 2538 เหลือ 51% ในปี 2560
เงินกู้ทำให้เงินออมเกษียณต้องค้ำประกันคำมั่นอีกข้อหนึ่ง
ทางเลือกการกู้ยืมแตกต่างจากการถอนเงินทันที ธนาคารเป็นผู้ปล่อยกู้ โดยใช้สิทธิประโยชน์บำนาญเป็นหลักประกัน ในระยะแรกเงินในกองทุนอาจยังคงนำไปลงทุนได้ แต่หากผิดนัดชำระหนี้ สุดท้ายอาจต้องหักเงินออมเพื่อการเกษียณมาชำระหนี้ตามคำมั่นนั้น
อนุสรณ์ระบุว่า ในสถานการณ์กู้ยืมของเขา หนี้เสียที่สูงกว่า 30% จะเริ่มส่งผลต่อสถานะทางการเงินของกองทุนอย่างชัดเจนยิ่งขึ้น สำหรับผู้กู้รายบุคคล การผิดนัดชำระหนี้อาจทำให้เงินที่มีไว้ใช้ในวัยชราลดลง แม้กองทุนโดยรวมยังดำเนินงานต่อได้
กฎระเบียบที่จะออกมาบังคับใช้จะกำกับการยื่นขอกู้กับสถาบันการเงินที่เข้าร่วม และการหักเงินเมื่อผู้กู้ผิดนัดหรือเสียชีวิตก่อนชำระหนี้ครบ รายละเอียดเหล่านี้สำคัญต่อครัวเรือนที่กำลังชั่งใจว่า การเข้าถึงสินเชื่อทันทีคุ้มกับการนำหลักประกันเพื่อการเกษียณบางส่วนไปเสี่ยงหรือไม่
การขยายความคุ้มครองถึง 65 ปีและการกำหนดอายุรับบำนาญเป็นคนละเรื่อง
บุญยกรระบุว่า การขยายความคุ้มครองตามมาตรา 33 ถึงอายุ 65 ปี จะเปิดให้ผู้ที่สามารถและต้องการทำงานต่อได้รับความคุ้มครองจากประกันสังคมต่อไป ผู้ประกันตนยังสามารถเลือกเกษียณและขอรับบำนาญตั้งแต่อายุ 55 ปีได้ หากเป็นไปตามเงื่อนไขคุณสมบัติที่เกี่ยวข้อง
แยกต่างหากจากข้อเสนอนี้ ILO แนะนำให้ค่อย ๆ เพิ่มอายุที่เริ่มจ่ายบำนาญได้ ในแบบจำลองของ ILO การปรับอายุดังกล่าวเป็น 65 ปีภายในปี 2615 จะเลื่อนการหมดลงของเงินสำรองจากปี 2597 เป็นปี 2601 และลดอัตราเงินสมทบที่ต้องใช้ตลอด 75 ปี จาก 20.2% เหลือ 17.4%
รายงานแนะนำให้ปรับอายุรับบำนาญให้สูงขึ้นควบคู่กับการทยอยเพิ่มเงินสมทบ ตัวอย่างกำหนดการหนึ่งคือเพิ่มเงินสมทบหนึ่งจุดเปอร์เซ็นต์ทุกสองปี ตั้งแต่ปี 2569 ถึง 2581 ซึ่งจะยืดอายุเงินสำรองไปถึงปี 2612 หากดำเนินควบคู่กับการทยอยเพิ่มอายุรับบำนาญ สถานการณ์ดังกล่าวจะยืดอายุเงินสำรองไปถึงปี 2622 ทั้งหมดนี้เป็นตารางการปฏิรูปที่ได้จากแบบจำลอง ส่วนข้อเสนอขยายการเป็นผู้ประกันตนมาตรา 33 มุ่งให้ความคุ้มครองประกันภัยดำเนินต่อไป
ผู้เกษียณอาจรักษาสิทธิรักษาพยาบาลได้ผ่านช่องทางใหม่
มาตรา 39/1 ที่เสนอจะเปิดให้ผู้รับบำนาญซึ่งเคยเป็นผู้ประกันตนมาตรา 33 หรือมาตรา 39 และมีคุณสมบัติตามเกณฑ์ ยื่นขอเป็นสมาชิกต่อภายในหกเดือน โดยจะได้รับความคุ้มครองกรณีประสบอันตรายหรือเจ็บป่วย ทุพพลภาพ และเสียชีวิต พร้อมกับยังรับบำนาญชราภาพต่อไป
โครงสร้างเงินสมทบที่เสนอจะให้ผู้ประกันตนจ่ายเงินสมทบสองส่วนต่อหนึ่งส่วนที่รัฐบาลจ่าย กฎระเบียบที่จะออกมาบังคับใช้จะกำหนดอัตราจริงและฐานค่าจ้าง บุญยกรระบุว่าข้อตกลงนี้จะช่วยให้ผู้เกษียณรักษาการรักษาพยาบาลกับโรงพยาบาลและแพทย์ที่คุ้นเคยต่อไปได้
ร่างกฎหมายยังเพิ่มการสนับสนุนรายได้กรณีคลอดบุตรเป็น 50% ของค่าจ้างนาน 98 วัน จากเดิม 90 วัน และเพิ่มอัตราทดแทนรายได้สูงสุดกรณีสูญเสียรายได้จากทุพพลภาพที่ไม่เกี่ยวกับการทำงาน จาก 50% เป็น 70% ของค่าจ้าง อนุสรณ์และ สส.พรรคประชาชนคนอื่น ๆ ต้องการให้ขยายการสนับสนุนกรณีคลอดบุตรเป็นอย่างน้อย 120 วัน เพื่อให้สอดคล้องกับพระราชบัญญัติคุ้มครองแรงงาน (ฉบับที่ 9) พ.ศ. 2568
ยังมีข้อโต้แย้งว่าใครจะเป็นผู้ควบคุมมาตรการคุ้มครอง
คณะรัฐมนตรีเห็นชอบร่างแก้ไขเมื่อวันที่ 3 พฤศจิกายน 2569 ในการแถลงข่าววันที่ 12 พฤศจิกายน สส.พรรคประชาชน ได้แก่ สหัสวัต คุ้มคง ธนพร วิจันทร์ เซีย จำปาทอง และรักชนก ศรีนอก คัดค้านข้อเสนอบางส่วน รวมถึงอำนาจของคณะกรรมการตรวจสอบที่รัฐมนตรีแต่งตั้ง
สหัสวัตระบุว่า คณะกรรมการจะรับผิดชอบด้านการตรวจสอบภายใน ความเสี่ยง ธรรมาภิบาล และการลงทุน ซึ่งอาจกระทบต่อความสามารถของคณะกรรมการประกันสังคมที่มาจากการเลือกตั้งในการบริหารกองทุน อนุสรณ์เสนอให้แก้ร่างมาตรา 24/2 และ 24/3 เพื่อให้คณะกรรมการตรวจสอบที่ทำงานได้อย่างอิสระมาจากกระบวนการคัดเลือกแบบเปิดที่เชื่อมโยงกับคณะกรรมการ
อนุสรณ์ยังเรียกร้องให้รับรองผลการเลือกตั้งคณะกรรมการประกันสังคมโดยเร็ว โดยระบุว่ามีผู้มาใช้สิทธิเพิ่มขึ้นกว่า 300% รักชนกระบุว่าพรรคของเธอเสนอร่างกฎหมายประกันสังคมสามฉบับ รวมถึงข้อเสนอของเธอที่จะย้าย สปส.ออกจากระบบราชการปกติ ซึ่งผ่านการรับฟังความคิดเห็นตามมาตรา 77 ของรัฐธรรมนูญแล้ว และกำลังรอการรับรองจากนายกรัฐมนตรี
การบริหารจัดการอย่างมืออาชีพได้รับการสนับสนุนนอกเหนือจากการอภิปรายในรัฐสภาด้วย สมเกียรติ ตั้งกิจวานิชย์ ประธานทีดีอาร์ไอ เรียกร้องให้บริหารกองทุนอย่างมืออาชีพ เพื่อเพิ่มรายได้และยกระดับความยั่งยืนเมื่อจำนวนผู้เกษียณเพิ่มขึ้น ในบทวิเคราะห์เรื่องบำนาญของทีดีอาร์ไอที่เผยแพร่เมื่อวันที่ 11 พฤศจิกายน
แผนการบังคับใช้ประกอบด้วยกฎหมาย 18 ฉบับ ได้แก่ พระราชกฤษฎีกาหนึ่งฉบับ กฎกระทรวงแปดฉบับ ระเบียบหกฉบับ และประกาศสามฉบับ โดยกำหนดให้จัดทำ 15 ฉบับภายใน 60 วันนับจากวันที่ประกาศพระราชบัญญัติในราชกิจจานุเบกษา แผนดังกล่าวยังคงระบบเลือกตั้งคณะกรรมการแบบเดิม หลังถอดข้อเสนอแก้ไขมาตรา 8 ออก
ข้อถกเถียงที่เริ่มตั้งแต่ช่วงโรคระบาดต้องการตัวเลขคำนวณที่เปิดเผยในขณะนี้
มีการถกเถียงเรื่องการเข้าถึงเงินบำนาญก่อนกำหนดตั้งแต่เดือนพฤษภาคม 2565 เมื่อคณะรัฐมนตรีสนับสนุนร่างแก้ไขที่อนุญาตให้ถอนเงินบางส่วนก่อนอายุ 55 ปี และใช้สิทธิประโยชน์บำนาญค้ำประกันเงินกู้ ประมาณการสถานการณ์ในช่วงนั้นระบุว่า หากประชาชนห้าล้านคนถอนเงินคนละ 30,000 บาท จะต้องใช้เงิน 150,000 ล้านบาท
ในเดือนมิถุนายน 2565 สาวิทย์ แก้วหวาน ประธานคณะกรรมการสมานฉันท์แรงงานไทย คัดค้านการเปลี่ยนแปลงดังกล่าว เนื่องจากเสี่ยงกระทบเสถียรภาพกองทุนและความมั่นคงหลังเกษียณ คณะกรรมการเสนอให้เพิ่มเพดานค่าจ้างที่ใช้คำนวณเงินสมทบ จาก 15,000 บาทเป็น 30,000 บาท ขณะที่บัณฑิต ธนเศรษฐวัฒน์ นักวิชาการด้านแรงงาน สนับสนุนทางเลือกการจ่ายบำนาญควบคู่กับการเพิ่มเงินสมทบและขยายอายุรับสิทธิให้สูงขึ้น
การถกเถียงในปัจจุบันยังครอบคลุมแรงงานนอกระบบ อนุสรณ์ระบุว่ามีแรงงานประมาณ 23.5 ล้านคน หรือ 59% อยู่นอกระบบประกันสังคมหลักของรัฐ และเรียกร้องให้มีมาตรการที่เหมาะกับงานอิสระ งานเกษตร และงานผ่านแพลตฟอร์ม การประเมินของ ILO ระบุว่า ในช่วงปลายปี 2565 มีผู้ประกอบอาชีพอิสระ 20.6 ล้านคน เทียบกับผู้ส่งเงินสมทบมาตรา 40 ที่ยังอยู่ในระบบประมาณ 1.78 ล้านคน หรือราว 8.6% พร้อมเตือนว่าระบบสมัครใจแทบไม่สามารถขยายความคุ้มครองที่มีประสิทธิผลได้ในวงกว้าง
อนุสรณ์ต้องการให้ สปส.เผยแพร่ผลคำนวณทางคณิตศาสตร์ประกันภัยที่ครอบคลุมมาตรการทั้งหมดที่เสนอ ก่อนการพิจารณาวาระสองของรัฐสภา ILO แนะนำให้กำหนดข้อบังคับตามกฎหมายให้มีการประเมินทุกสามถึงห้าปี ยังไม่มีการระบุวันพิจารณาวาระสอง
การเปลี่ยนแปลงของประชากรทำให้ต้องเร่งคำนวณตัวเลขเหล่านี้ รายงานทบทวนระบบบำนาญของ ILO คาดการณ์ว่าสัดส่วนประชากรอายุ 60 ปีขึ้นไปจะเพิ่มจาก 19% ณ ช่วงเริ่มต้นของการประเมิน เป็น 33% ในปี 2583 และ 41% ในปี 2623 ภารกิจในทางปฏิบัติคือประเมินต้นทุนของทางเลือกในวันนี้ควบคู่กับบำนาญในวันข้างหน้า แล้วเปิดเผยกติกาเรื่องเงินสมทบ การถอนเงิน และธรรมาภิบาลให้ชัดเจน ก่อนที่ผู้ประกันตนจะนำเงินเกษียณของตนไปใช้
ประเด็นสำคัญ
- ทางเลือกสามรูปแบบที่เสนอครอบคลุมการเลือกรับเงินบำนาญ การถอนเงินฉุกเฉิน และการกู้ยืมโดยใช้สิทธิประโยชน์ชราภาพเป็นหลักประกัน
- แบบจำลองของอนุสรณ์ระบุว่า การถอนเงินภายใต้เพดานจะทำให้เงินสำรองหมดเร็วขึ้นในระดับหลายเดือน เทียบกับ 6-16 ปีในกรณีถอนซ้ำโดยไม่มีเพดาน
- ประมาณการพื้นฐานที่ ILO เผยแพร่คาดว่าเงินสำรองบำนาญจะหมดลงในปี 2597 หากไม่มีการปฏิรูป ส่วนอนุสรณ์อ้างถึงประมาณการฉบับปรับปรุงที่ระบุปี 2598
- การขยายความคุ้มครองมาตรา 33 ถึงอายุ 65 ปีจะช่วยให้แรงงานสูงวัยได้รับความคุ้มครองต่อไป ขณะที่ข้อเสนอยังคงให้มีสิทธิรับบำนาญตั้งแต่อายุ 55 ปีภายใต้เงื่อนไขที่กำหนด
- มาตรา 39/1 ที่เสนอจะเปิดให้ผู้รับบำนาญที่มีคุณสมบัติเหมาะสมส่งเงินสมทบเพื่อรับความคุ้มครองกรณีเจ็บป่วย ทุพพลภาพ และเสียชีวิต
- ข้อโต้แย้งมุ่งอยู่ที่มาตรการคุ้มครองการถอนเงิน การแต่งตั้งคณะกรรมการตรวจสอบ การสนับสนุนกรณีคลอดบุตร และการเปิดเผยผลประเมินทางการเงินทั้งหมด