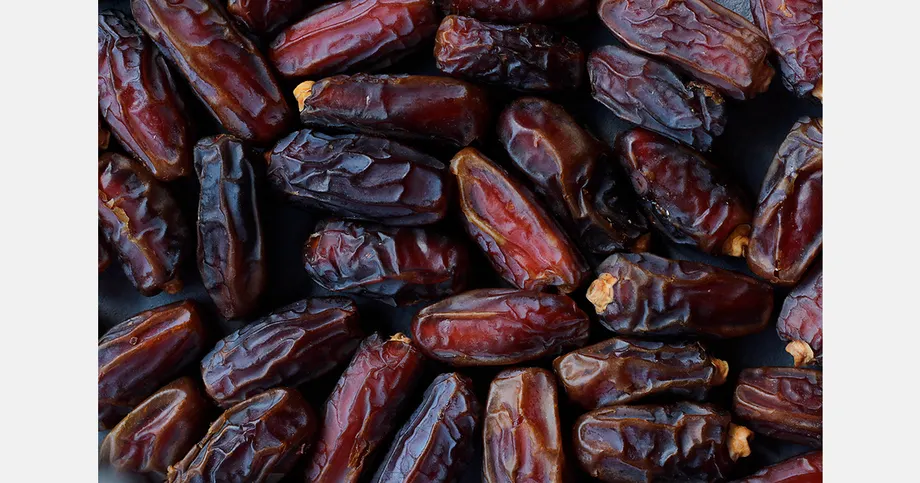
ภาษีศุลกากรอินทผลัมลดเหลือ 5% ขณะที่ภาษีแอปเปิลและส้มลดลงเกือบครึ่ง
คณะรัฐมนตรีบังกลาเทศอนุมัติลดภาษีศุลกากรสำหรับอินทผลัมนำเข้าจาก 25% เหลือ 5% จนถึงวันที่ 10 มีนาคม 2027 พร้อมลดภาระภาษีนำเข้ารวมของแอปเปิลและส้มบางชนิดเป็นการชั่วคราว จาก 121.78% เหลือ 61% มาตรการเหล่านี้มีเป้าหมายเพื่อให้ผลไม้มีปริมาณเพียงพอและมีราคาไม่เกินกำลังซื้อในช่วงเดือนรอมฎอนที่กำลังจะมาถึง
สารบัญ
- ภาษีศุลกากรอินทผลัมลดเหลือ 5% ขณะที่ภาษีแอปเปิลและส้มลดลงเกือบครึ่ง
- การลดภาษีมีความหมายอย่างไรต่ออินทผลัมนำเข้า
- ช่วงลดภาษีแอปเปิลและส้มสั้นกว่า
- การลดภาษีอาจช่วยลดต้นทุนได้เท่าใด
- มาตรการลดภาระช่วงรอมฎอนก่อนหน้านี้มุ่งลดภาษีผลไม้หลายรายการ
- เหตุใดจึงกลับมายื่นแบบ VAT รายเดือน
- จากประกาศใช้บังคับเดือนตุลาคมสู่กฎหมายของรัฐสภา
- ประเด็นสำคัญ
ทารีก ราห์มาน นายกรัฐมนตรี เป็นประธานการประชุมคณะรัฐมนตรีครั้งที่ 27 เมื่อเช้าวันอาทิตย์ที่ 15 พฤศจิกายน 2026 ณ สำนักเลขาธิการ ฝ่ายทรัพยากรภายในเป็นผู้เสนอข้อเสนอด้านภาษีผลไม้ และฝ่ายคณะรัฐมนตรีประกาศมติหลังการประชุม
แอปเปิลและส้มจะได้รับอัตราภาษีที่ลดลงตั้งแต่วันที่ 24 มกราคม ถึง 23 กุมภาพันธ์ 2027 ดังนั้น ช่วงเวลาการลดภาษีดังกล่าวจึงต่างจากมาตรการบรรเทาภาระภาษีอินทผลัม ซึ่งมีผลถึงวันที่ 10 มีนาคม
คณะรัฐมนตรียังอนุมัติหลักการและอนุมัติขั้นสุดท้ายต่อร่างพระราชบัญญัติภาษีมูลค่าเพิ่มและภาษีเสริม (แก้ไขเพิ่มเติม) ปี 2026 มาตรการนี้มีเป้าหมายเปลี่ยนประกาศใช้บังคับเมื่อเดือนตุลาคม ซึ่งนำการยื่นแบบ VAT รายเดือนกลับมา ให้เป็นกฎหมายของรัฐสภา และยกเลิกการเปลี่ยนไปยื่นแบบรายไตรมาสที่กำหนดไว้ในงบประมาณปีงบการเงิน 2026–27
ทั้งสองมติมีผลในทางปฏิบัติต่อครัวเรือนและธุรกิจแตกต่างกัน ผู้นำเข้าผลไม้จะเสียภาษีลดลงในช่วงเวลาที่กำหนด โดยรัฐบาลคาดว่าจะช่วยให้มีสินค้าเพียงพอและราคาย่อมเยาขึ้น ส่วนธุรกิจที่อยู่ภายใต้ข้อกำหนดการยื่นแบบ VAT จะต้องกลับมายื่นแบบทุกเดือน ภายใน 15 วันหลังสิ้นสุดรอบภาษีแต่ละเดือน
การลดภาษีมีความหมายอย่างไรต่ออินทผลัมนำเข้า
ภาษีศุลกากรอินทผลัมลดลง 20 จุดเปอร์เซ็นต์ จาก 25% เหลือ 5% เมื่อเทียบกับอัตราภาษีเดิม นับเป็นการลดภาษีรายการนี้ลง 80%
ตัวอย่างง่าย ๆ หากคำนวณภาษีศุลกากรจากมูลค่านำเข้า 100 ตากา อัตรา 25% จะคิดเป็นภาษี 25 ตากา ส่วนอัตรา 5% จะคิดเป็น 5 ตากา ประหยัดภาษีศุลกากรได้ 20 ตากา อย่างไรก็ตาม ค่าใช้จ่ายอื่น ๆ และต้นทุนการนำผลไม้ไปวางขายยังคงรวมอยู่ในราคาขายสุดท้าย
ฝ่ายคณะรัฐมนตรีกำหนดให้มาตรการลดภาษีอินทผลัมสิ้นสุดวันที่ 10 มีนาคม 2027 รัฐบาลระบุว่ามาตรการนี้มีเป้าหมายเพื่อรักษาปริมาณสินค้าให้เพียงพอและควบคุมราคาให้อยู่ในระดับที่ผู้บริโภคเข้าถึงได้ในช่วงเดือนรอมฎอน ซึ่งเป็นช่วงที่ความต้องการผลไม้ชนิดนี้เพิ่มขึ้น
ผู้คนมักรับประทานอินทผลัมเมื่อสิ้นสุดการถือศีลอดประจำวัน การลดภาษีจึงช่วยลดต้นทุนส่วนหนึ่งให้แก่ผู้นำเข้าที่จัดซื้อสินค้าเพื่อจำหน่ายในช่วงดังกล่าว ประโยชน์ที่ครัวเรือนจะได้รับเมื่อซื้ออินทผลัมนั้นขึ้นอยู่กับราคาตลอดห่วงโซ่อุปทาน ทั้งค่าขนส่ง การจัดเก็บ และการขายปลีก
ช่วงลดภาษีแอปเปิลและส้มสั้นกว่า
แอปเปิลและส้มจะได้รับการลดภาระภาษีนำเข้ารวมลง 60.78 จุดเปอร์เซ็นต์ จาก 121.78% เหลือ 61% อัตราใหม่คิดเป็นประมาณครึ่งหนึ่งของอัตราเดิม
มติดังกล่าวครอบคลุมส้มซึ่งเรียกกันในท้องถิ่นว่า malta ภายใต้รหัส HS 08051090 และแอปเปิลภายใต้รหัส HS 08081090 รหัส HS คือการจัดประเภทสินค้าที่หน่วยงานศุลกากรใช้ระบุสินค้าและบังคับใช้กฎการค้าและภาษีที่เกี่ยวข้อง การระบุรหัสเหล่านี้ช่วยให้ผู้นำเข้าทราบว่าสินค้าประเภทใดได้รับสิทธิ์ลดภาษี
อัตราภาษีที่ลดลงจะมีผลตั้งแต่วันที่ 24 มกราคม ถึง 23 กุมภาพันธ์ 2027 ผู้นำเข้าที่วางแผนซื้อแอปเปิลและส้มที่อยู่ในข่ายจึงมีช่วงเวลารับสิทธิ์ที่ชัดเจน ซึ่งต่างจากกำหนดสิ้นสุดในเดือนมีนาคมที่ใช้กับอินทผลัม
ความแตกต่างระหว่างมาตรการภาษีทั้งสองมีความสำคัญต่อการทำความเข้าใจขนาดของเงินที่ประหยัดได้ สำหรับอินทผลัม การเปลี่ยนแปลงที่ประกาศครอบคลุมภาษีศุลกากร ส่วนแอปเปิลและส้ม การเปลี่ยนแปลงครอบคลุมภาระภาษีนำเข้ารวม ซึ่งอาจประกอบด้วยภาษีหลายประเภทที่เรียกเก็บ ณ ด่านชายแดน
การลดภาษีอาจช่วยลดต้นทุนได้เท่าใด
ตัวเลขภาษีแอปเปิลและส้มช่วยให้เปรียบเทียบองค์ประกอบด้านภาษีก่อนและระหว่างช่วงลดภาษีได้ง่าย ๆ หากฐานประเมินภาษีศุลกากรคงเดิมที่ 100 ตากา ภาระภาษีรวม 121.78% จะเท่ากับภาษี 121.78 ตากา เมื่ออัตราลดเหลือ 61% ภาษีจะเหลือ 61 ตากา หรือลดลง 60.78 ตากา
เมื่อนำฐานเดิม 100 ตากามาบวกกับภาษีตามตัวอย่างนี้ จะได้ยอดรวม 221.78 ตากาก่อนลดภาษี และ 161 ตากาในช่วงที่ได้รับสิทธิ์ลดภาษี จากการคำนวณอย่างจำกัดนี้ มูลค่าฐานรวมภาษีนำเข้าลดลงประมาณ 27.4% ส่วนอัตราภาษีเองลดลงประมาณ 49.9% เมื่อเทียบกับระดับเดิม
ราคาขายในร้านไม่ได้ประกอบด้วยฐานประเมินภาษีศุลกากรและภาษีชายแดนเท่านั้น ราคาซื้อจากต่างประเทศ อัตราแลกเปลี่ยน ค่าขนส่ง ค่าจัดเก็บ และส่วนต่างราคาที่ธุรกิจบวกเข้าไป ล้วนมีผลต่อราคาที่ผู้บริโภคจ่าย รัฐบาลคาดว่าต้นทุนนำเข้าที่ลดลงจะช่วยกระตุ้นอุปทานและทำให้ผลไม้มีราคาย่อมเยาขึ้น
ประกาศของคณะรัฐมนตรีกำหนดอัตราภาษีและช่วงเวลาการลดภาษี โดยไม่ได้กำหนดราคาขายปลีกของผลไม้ทั้งสามชนิด ผู้บริโภคจะรับรู้ผลของนโยบายผ่านราคาและความพร้อมของสินค้าในตลาด ขณะที่ผู้นำเข้าได้รับประโยชน์โดยตรงจากการลดภาษีตามรายการที่กำหนด
มาตรการลดภาระช่วงรอมฎอนก่อนหน้านี้มุ่งลดภาษีผลไม้หลายรายการ
มาตรการก่อนหน้านี้ในช่วงรอมฎอน ซึ่งมีรายงานว่าเป็นของคณะกรรมการรายได้แห่งชาติ ยังลดภาษีผลไม้สดผ่านการเปลี่ยนแปลงหลายรายการที่แยกจากกัน ประกาศเมื่อวันที่ 10 มีนาคมลดภาษีเงินได้ล่วงหน้าสำหรับการนำเข้าผลไม้จาก 10% เหลือ 5%
ประกาศสองฉบับที่ออกเมื่อวันที่ 16 มีนาคมลดภาษีเสริมสำหรับผลไม้สดจาก 30% เหลือ 25% และยกเว้นภาษีล่วงหน้า 5% มาตรการเหล่านี้มีเป้าหมายร่วมกันเพื่อให้ราคาสินค้าอยู่ในระดับที่ผู้บริโภคเข้าถึงได้ในช่วงเดือนรอมฎอน
ภาษีศุลกากร ภาษีเสริม ภาษีล่วงหน้า และภาษีเงินได้ล่วงหน้า เป็นองค์ประกอบที่แตกต่างกันในระบบภาษี ภาษีศุลกากรเรียกเก็บจากสินค้านำเข้า ส่วนภาษีเสริมเป็นการเรียกเก็บเพิ่มเติม ภาษีล่วงหน้าเป็นการจัดเก็บภาษีบางประเภทก่อนกำหนด รวมถึง ณ เวลานำเข้า การเปลี่ยนแปลงภาษีหลายรายการเหล่านี้อาจลดจำนวนเงินที่ผู้นำเข้าต้องชำระเมื่อสินค้านำเข้าประเทศ
มติคณะรัฐมนตรีเมื่อเดือนพฤศจิกายนระบุอัตราและวันที่อย่างชัดเจนสำหรับผลไม้สามชนิดที่กล่าวถึง โดยกำหนดภาระภาษีรวม 61% สำหรับแอปเปิลและส้ม ส่วนอินทผลัมระบุอัตราภาษีศุลกากร การพิจารณารายละเอียดแต่ละส่วนแยกกันช่วยให้ธุรกิจเห็นภาพชัดเจนขึ้นว่าผลิตภัณฑ์แต่ละชนิดได้รับการลดภาษีอย่างไร
เหตุใดจึงกลับมายื่นแบบ VAT รายเดือน
มติเรื่อง VAT เกี่ยวข้องกับการเปลี่ยนกำหนดเวลายื่นแบบในงบประมาณปี 2026–27 ก่อนการเปลี่ยนแปลงดังกล่าว ธุรกิจยื่นแบบ VAT ทุกเดือน งบประมาณกำหนดให้ยื่นแบบทุกสามรอบภาษี หรือทุกสามเดือน และให้เวลายื่นเพิ่มเติมอีก 15 วัน
ฝ่ายคณะรัฐมนตรีระบุว่าการยื่นแบบรายไตรมาสเป็นอุปสรรคต่อการจัดเก็บรายได้ในระดับพื้นที่ รัฐบาลจึงดำเนินการแก้ไขมาตรา 64 ของพระราชบัญญัติภาษีมูลค่าเพิ่มและภาษีเสริม ปี 2012 เพื่อกลับมาใช้กำหนดการยื่นแบบรายเดือน
VAT หรือภาษีมูลค่าเพิ่ม เป็นภาษีที่เกี่ยวข้องกับการขายสินค้าและบริการ แบบแสดงรายการ VAT คือเอกสารที่ธุรกิจยื่นต่อหน่วยงานจัดเก็บรายได้ โดยระบุธุรกรรมและข้อมูลภาษีที่จำเป็นสำหรับรอบเวลาที่เกี่ยวข้อง
ภายใต้ประกาศใช้บังคับฉบับแก้ไขที่ออกในเดือนตุลาคม ธุรกิจต้องยื่นแบบภายใน 15 วันหลังสิ้นสุดรอบภาษีแต่ละเดือน การเปลี่ยนแปลงนี้ทำให้สำนักงานภาษีได้รับข้อมูลบ่อยขึ้น และกำหนดให้ธุรกิจจัดเตรียมเอกสารยื่นแบบถี่ขึ้น
สำหรับธุรกิจที่ปฏิบัติตามกำหนดการยื่นแบบดังกล่าวตลอดทั้งปี การยื่นรายเดือนหมายถึงต้องยื่นตามกำหนด 12 ครั้ง แทนที่จะเป็น 4 ครั้งภายใต้ระบบรายไตรมาส ระยะเวลายื่น 15 วันยังคงเดิม แต่เริ่มนับหลังสิ้นสุดแต่ละเดือน แทนที่จะเป็นทุกสามเดือน
จากประกาศใช้บังคับเดือนตุลาคมสู่กฎหมายของรัฐสภา
ประธานาธิบดีออกประกาศใช้บังคับเรื่อง VAT โดยได้รับความเห็นชอบจากคณะรัฐมนตรี ในช่วงที่รัฐสภาไม่ได้อยู่ในสมัยประชุม การออกประกาศใช้บังคับเป็นช่องทางให้สามารถนำมาตรการทางกฎหมายมาใช้ได้ระหว่างสมัยประชุม ขณะนี้รัฐบาลกำลังผลักดันให้มาตรการดังกล่าวเป็นกฎหมายในสมัยประชุมปัจจุบัน
คณะรัฐมนตรีอนุมัติร่างพระราชบัญญัติภาษีมูลค่าเพิ่มและภาษีเสริม (แก้ไขเพิ่มเติม) ปี 2026 เพื่อดำเนินการดังกล่าว ฝ่ายกิจการนิติบัญญัติและรัฐสภารับผิดชอบการตรวจสอบด้านกฎหมายที่เกี่ยวข้องกับการอนุมัติร่างกฎหมาย ยังไม่มีการประกาศวันที่จะผ่านร่างในรัฐสภา
ลำดับเหตุการณ์ครอบคลุมการเปลี่ยนแปลงในงบประมาณ การกลับมาปรับแก้ในเดือนตุลาคม และมติคณะรัฐมนตรีในเดือนพฤศจิกายน ก่อนเริ่มมาตรการลดภาษีผลไม้ตามกำหนดในปี 2027 ดังนี้:
- งบประมาณปี 2026–27: เปลี่ยนกำหนดยื่นแบบ VAT จากรายเดือนเป็นทุกสามเดือน
- ตุลาคม 2026: ประกาศใช้บังคับฉบับแก้ไขนำการยื่นแบบรายเดือนกลับมา โดยกำหนดให้ยื่นภายใน 15 วันหลังสิ้นสุดแต่ละรอบภาษี
- 15 พฤศจิกายน 2026: คณะรัฐมนตรีอนุมัติร่างกฎหมายแก้ไข VAT และมาตรการลดภาษีนำเข้าผลไม้
- 24 มกราคม 2027: เริ่มลดภาระภาษีนำเข้ารวมสำหรับแอปเปิลและส้มที่ระบุ
- 23 กุมภาพันธ์ 2027: สิ้นสุดช่วงลดภาษีแอปเปิลและส้ม
- 10 มีนาคม 2027: สิ้นสุดมาตรการลดภาษีศุลกากรอินทผลัมเหลือ 5%
ผู้นำเข้าต้องวางแผนตามช่วงเวลาการลดภาษีที่แตกต่างกัน ขณะที่ธุรกิจที่อยู่ภายใต้ข้อกำหนด VAT ต้องจัดระบบเอกสารสำหรับการยื่นแบบรายเดือน ส่วนครัวเรือนจะได้รับประโยชน์ตามที่รัฐบาลตั้งใจไว้ คือมีผลไม้ให้เลือกซื้อได้สะดวกขึ้นในราคาย่อมเยาช่วงเดือนรอมฎอน
ประเด็นสำคัญ
- ภาษีศุลกากรอินทผลัมนำเข้าลดจาก 25% เหลือ 5% จนถึงวันที่ 10 มีนาคม 2027
- ภาระภาษีนำเข้ารวมสำหรับแอปเปิลและส้มบางชนิดลดจาก 121.78% เหลือ 61% ตั้งแต่วันที่ 24 มกราคม ถึง 23 กุมภาพันธ์ 2027
- รหัสศุลกากรที่อยู่ในข่ายคือ 08051090 สำหรับส้ม และ 08081090 สำหรับแอปเปิล
- รัฐบาลมีเป้าหมายรักษาปริมาณผลไม้ให้เพียงพอและควบคุมราคาให้อยู่ในระดับที่ผู้บริโภคเข้าถึงได้ในช่วงเดือนรอมฎอน
- คณะรัฐมนตรีอนุมัติร่างกฎหมายเพื่อเปลี่ยนประกาศใช้บังคับเรื่อง VAT ในเดือนตุลาคมให้เป็นกฎหมาย
- กฎ VAT ฉบับปรับปรุงกำหนดให้ยื่นแบบรายเดือนภายใน 15 วันหลังสิ้นสุดแต่ละรอบภาษี แทนการยื่นรายไตรมาส