ความร่วมมือด้านธนาคารของมองโกเลียที่ขับเคลื่อนด้วยข้อมูลสินเชื่อ
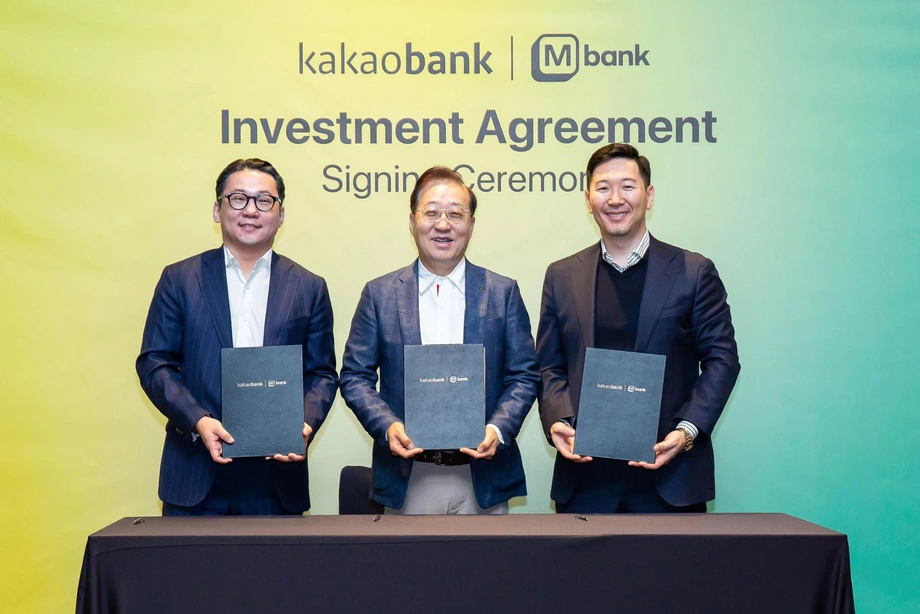
KakaoBank ของเกาหลีใต้ลงนามข้อตกลงเข้าซื้อหุ้น 15% ใน M Bank ของมองโกเลีย โดยวางเทคโนโลยีประเมินสินเชื่อไว้เป็นหัวใจของความร่วมมือด้านธนาคารในต่างประเทศครั้งที่สาม การลงทุนดังกล่าวจะทำให้ KakaoBank เป็นผู้ถือหุ้นรายใหญ่อันดับสองของธนาคารที่มีลูกค้าราว 700,000 ราย หรือประมาณหนึ่งในห้าของประชากรมองโกเลีย
สารบัญ
- ความร่วมมือด้านธนาคารของมองโกเลียที่ขับเคลื่อนด้วยข้อมูลสินเชื่อ
- พัฒนาการของข้อตกลง
- ลูกค้า 700,000 รายมีความหมายอย่างไรในมองโกเลีย
- ผู้กู้ที่มีประวัติเครดิตน้อยอาจได้ประโยชน์อย่างไร
- เหตุใดแบบจำลองจึงต้องเหมาะกับธุรกิจท้องถิ่น
- แผนปรับปรุงแอปธนาคารบนมือถือ
- ตลาดต่างประเทศแห่งที่สาม โดยมีจุดเน้นแตกต่างออกไป
- สัดส่วนหุ้นดังกล่าวเปลี่ยนแปลงอะไรสำหรับ KakaoBank
- ประเด็นสำคัญ
KakaoBank ประกาศการลงทุนเมื่อวันที่ 18 พฤศจิกายน หลังพิธีลงนามเมื่อวันที่ 17 พฤศจิกายน ที่ Gravity Josun Seoul Pangyo ในเมืองซองนัม ประเทศเกาหลีใต้ ธนาคารระบุว่าเป็นข้อตกลงเข้าซื้อหุ้น ขณะที่มีรายงานด้วยว่าการซื้อหุ้นเสร็จสิ้นแล้วเมื่อวันที่ 18 พฤศจิกายน ไม่มีการเปิดเผยมูลค่าการลงทุน
ความร่วมมือนี้ครอบคลุมมากกว่าการถือหุ้น KakaoBank และ M Bank วางแผนพัฒนาผลิตภัณฑ์ทางการเงิน ปรับปรุงแอปพลิเคชันบนมือถือของธนาคารมองโกเลีย และสร้างระบบประเมินผู้กู้โดยใช้ข้อมูลทางการเงินควบคู่กับข้อมูลจากธุรกิจโทรคมนาคมและค้าปลีก
M Bank เป็นของ MCS Group กลุ่มบริษัทขนาดใหญ่ที่สุดของมองโกเลีย ซึ่งดำเนินธุรกิจครอบคลุมภาคส่วนเหล่านี้ การผนึกกำลังดังกล่าวทำให้ทั้งสองฝ่ายมีฐานลูกค้าในท้องถิ่น และอาจเข้าถึงแหล่งข้อมูลเพื่อประเมินผู้ที่มีประวัติการกู้ยืมแบบดั้งเดิมน้อย
สำหรับลูกค้าในมองโกเลีย คำมั่นสำคัญคือการเข้าถึงสินเชื่อที่พิจารณาสถานการณ์ของผู้กู้ในมุมที่กว้างขึ้น ส่วน KakaoBank จะได้เพิ่มธุรกิจในต่างประเทศอีกแห่ง ควบคู่กับ Superbank ในอินโดนีเซียและ BankX ในไทย โดยมีเป้าหมายใช้มองโกเลียเป็นฐานสำรวจตลาดเอเชียกลาง
พัฒนาการของข้อตกลง
KakaoBank และ MCS Group เริ่มต้นด้วยบันทึกความเข้าใจเชิงยุทธศาสตร์เมื่อเดือนเมษายน เอกสารลักษณะนี้ระบุขอบเขตที่บริษัทตั้งใจจะร่วมมือกัน ก่อนจัดทำข้อตกลงด้านการลงทุนและการดำเนินงานโดยละเอียดให้แล้วเสร็จ
ประกาศเงื่อนไขการลงทุนของ M Bank บันทึกขั้นตอนต่อมา คือการลงนามเอกสารกำหนดเงื่อนไขการลงทุนเบื้องต้นระหว่างการประชุมธุรกิจมองโกเลีย–เกาหลี ซึ่งจัดขึ้นระหว่างการเยือนมองโกเลียอย่างเป็นทางการของอี แจ-มยอง ประธานาธิบดีเกาหลีใต้
ในช่วงนั้น M Bank ระบุว่า KakaoBank ตั้งเป้าลงทุนก่อนสิ้นปี หลังทำข้อตกลงและขั้นตอนที่จำเป็นเสร็จสิ้น ประกาศของธนาคารยังระบุว่าการประเมินสินเชื่อและการขยายการเข้าถึงผลิตภัณฑ์การเงินดิจิทัลเป็นองค์ประกอบสำคัญของความร่วมมือ
- ปี 2022: M Bank ก่อตั้งขึ้นเป็นบริษัทในเครือด้านการเงินของ MCS Group
- เดือนเมษายน: KakaoBank และ MCS Group ลงนามบันทึกความเข้าใจเชิงยุทธศาสตร์
- ระหว่างการประชุมธุรกิจมองโกเลีย–เกาหลี: ทั้งสองฝ่ายลงนามเอกสารกำหนดเงื่อนไขการลงทุนเบื้องต้น
- วันที่ 17 พฤศจิกายน: จัดพิธีลงนามข้อตกลงการลงทุนที่เมืองซองนัม
- วันที่ 18 พฤศจิกายน: KakaoBank ประกาศการลงทุน 15%
ลำดับพัฒนาการนี้มีความสำคัญ เพราะความสัมพันธ์ในขณะนี้ผสานการถือหุ้นเข้ากับแผนแบ่งปันเทคโนโลยีธนาคาร KakaoBank จะมีส่วนได้เสียทางการเงินในธุรกิจของ M Bank และมีบทบาทในการพัฒนาบริการด้วย
ลูกค้า 700,000 รายมีความหมายอย่างไรในมองโกเลีย
KakaoBank ระบุว่า M Bank มีลูกค้าราว 700,000 ราย นับตั้งแต่ก่อตั้งในปี 2022 โดย KakaoBank เรียก M Bank ว่าเป็นธนาคารดิจิทัลเพียงแห่งเดียวของมองโกเลีย
มองโกเลียมีประชากรราว 3.5 ล้านคน เมื่อนำ 700,000 หารด้วย 3.5 ล้าน จะได้ 20% ซึ่งสอดคล้องกับการเปรียบเทียบสัดส่วนประชากรที่บริษัททั้งสองระบุ กล่าวอย่างง่ายคือ จำนวนลูกค้าของ M Bank เทียบได้กับประชากรราวหนึ่งในห้าของประเทศ
KakaoBank มีฐานการดำเนินงานขนาดใหญ่กว่ามาก โดยมีลูกค้ามากกว่า 27 ล้านรายและสินทรัพย์ประมาณ 60,000 ล้านดอลลาร์ ตัวเลขเหล่านี้ช่วยอธิบายว่าเหตุใด M Bank จึงสนใจความร่วมมือดังกล่าว นั่นคือการเข้าถึงประสบการณ์จากผู้ให้บริการสินเชื่อดิจิทัลที่มีลูกค้าหลายสิบล้านคน
เตมูเลน บัตมุงค์ ประธานเจ้าหน้าที่บริหารของ M Bank กล่าวว่าการลงทุนนี้เป็นครั้งแรกของมองโกเลียที่ธนาคารต่างชาติซึ่งให้บริการลูกค้ารายบุคคลเข้ามาเป็นผู้ถือหุ้นในธนาคารท้องถิ่น ส่วนประกาศของ M Bank ระบุว่าความร่วมมือนี้เป็นการจับมือครั้งแรกของธนาคารดิจิทัลรายใหญ่ในภาคธนาคารของมองโกเลีย
ผู้กู้ที่มีประวัติเครดิตน้อยอาจได้ประโยชน์อย่างไร
ความเชี่ยวชาญด้านเทคนิคหลักที่ KakaoBank นำมาคือประสบการณ์ประเมินผู้กู้ที่มีคะแนนเครดิตปานกลางหรือต่ำ และลูกค้าที่มีประวัติธุรกรรมทางการเงินจำกัด กลุ่มหลังมักเรียกว่า “ลูกค้าที่มีประวัติเครดิตบาง” เนื่องจากธนาคารมีข้อมูลบันทึกเกี่ยวกับการกู้ยืมและการชำระหนี้ของพวกเขาค่อนข้างน้อย
แบบจำลองประเมินสินเชื่อคือระบบที่ช่วยให้ผู้ให้กู้ประเมินว่าบุคคลหนึ่งสามารถชำระคืนเงินกู้ได้หรือไม่ แบบจำลองดั้งเดิมพึ่งพาข้อมูลทางการเงินอย่างมาก รวมถึงประวัติการกู้ยืมและการชำระคืนที่ผ่านมา ผู้ที่แทบไม่เคยกู้ยืมอาจมีข้อมูลให้ระบบประเมินน้อย
KakaoBank และ MCS Group ตั้งใจพัฒนาแบบจำลองทางเลือกที่ใช้ข้อมูลที่ไม่ใช่ข้อมูลทางการเงินด้วย แผนของทั้งสองฝ่ายระบุว่าจะใช้ข้อมูลโทรคมนาคมและค้าปลีกควบคู่กับข้อมูลทางการเงิน โดยอาศัยธุรกิจหลากหลายประเภทภายใน MCS Group
ยุน โฮ-ยอง ประธานเจ้าหน้าที่บริหารของ KakaoBank ระบุในประกาศอย่างเป็นทางการของ M Bank ว่าผู้ให้กู้จากเกาหลีรายนี้ปล่อยสินเชื่อมูลค่า 16 ล้านล้านวอนแก่ลูกค้าที่มีประวัติเครดิตปานกลางหรือต่ำ เขายกประสบการณ์การปล่อยสินเชื่อดังกล่าวเป็นพื้นฐานในการยกระดับความสามารถด้านการประเมินสินเชื่อของ M Bank
สำหรับลูกค้าที่มีประวัติการกู้ยืมน้อย การเปลี่ยนแปลงที่มุ่งหวังคือผู้ให้กู้อาจพิจารณาข้อมูลที่หลากหลายขึ้นเมื่อตรวจสอบใบสมัคร เป้าหมายที่ทั้งสองฝ่ายระบุคือการทำให้ผู้ที่ประสบปัญหาในการขอสินเชื่อผ่านวิธีประเมินที่ใช้อยู่ในปัจจุบันเข้าถึงบริการทางการเงินได้มากขึ้น
เหตุใดแบบจำลองจึงต้องเหมาะกับธุรกิจท้องถิ่น
MCS Group และ KakaoBank กำลังพัฒนาแบบจำลองประเมินสินเชื่อที่ไม่ได้จำกัดเฉพาะ M Bank งานที่วางแผนครอบคลุมบริษัทสินเชื่อผู้บริโภคเฉพาะทาง แพลตฟอร์มการเงิน และธนาคารดิจิทัลของกลุ่ม
แต่ละธุรกิจมีลูกค้าและกิจกรรมการปล่อยสินเชื่อของตนเอง ทั้งสองฝ่ายจึงวางแผนออกแบบแบบจำลองให้สอดคล้องกับลักษณะธุรกิจเหล่านั้นและสภาพแวดล้อมทางการเงินของมองโกเลีย แทนที่จะนำระบบของเกาหลีมาใช้โดยไม่ปรับเปลี่ยน
KakaoBank ยังมีแผนแบ่งปันความเชี่ยวชาญด้านการบริหารความเสี่ยง ในการปล่อยสินเชื่อ หมายถึงการประเมินความเสียหายที่อาจเกิดขึ้น การกำหนดวงเงินสินเชื่อ และการติดตามว่าลูกค้าสามารถชำระคืนได้ต่อเนื่องหรือไม่ งานเหล่านี้ดำเนินควบคู่กับเป้าหมายในการเข้าถึงผู้กู้ให้มากขึ้น
การใช้ข้อมูลจากธุรกิจต่าง ๆ ของ MCS Group จะขึ้นอยู่กับกฎระเบียบในท้องถิ่นและขั้นตอนการขอความยินยอมจากลูกค้า บริษัททั้งสองยังไม่ได้ให้รายละเอียดว่าจะแบ่งปันข้อมูลประเภทใด แบบจำลองจะเริ่มใช้งานเมื่อใด จะมีอิทธิพลต่อการตัดสินใจปล่อยสินเชื่อในวงกว้างเพียงใด หรือการให้คำปรึกษาด้านเทคโนโลยีจะก่อให้เกิดค่าธรรมเนียมแยกต่างหากหรือไม่ รายละเอียดการดำเนินงานเหล่านี้จะเป็นตัวกำหนดทั้งการเข้าถึงบริการของลูกค้าและมูลค่าทางธุรกิจของความร่วมมือ
แผนปรับปรุงแอปธนาคารบนมือถือ
ลูกค้า M Bank อาจเห็นการเปลี่ยนแปลงวิธีใช้งานแอปพลิเคชันของธนาคารด้วย KakaoBank วางแผนให้คำแนะนำด้านประสบการณ์ผู้ใช้และการออกแบบส่วนติดต่อผู้ใช้ ซึ่งมักเรียกย่อว่า UX และ UI
ประสบการณ์ผู้ใช้หมายถึงความง่ายในการทำสิ่งต่าง ๆ ให้สำเร็จ เช่น การค้นหาข้อมูลบัญชีหรือสมัครใช้ผลิตภัณฑ์ ส่วนส่วนติดต่อผู้ใช้หมายถึงหน้าจอ เมนู และปุ่มที่ลูกค้าใช้ดำเนินการดังกล่าว ทั้งสองฝ่ายตั้งใจทำให้บริการธนาคารบนมือถือของ M Bank สะดวกยิ่งขึ้น
ความร่วมมือยังครอบคลุมการพัฒนาผลิตภัณฑ์และบริการทางการเงินร่วมกัน ตลอดจนการแบ่งปันประสบการณ์ด้านธนาคารดิจิทัลระหว่างประเทศ เป้าหมายที่ระบุครอบคลุมทั้งลูกค้ารายบุคคลและผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม โดยมุ่งให้ผลิตภัณฑ์เข้าถึงง่ายขึ้นและมีเงื่อนไขยืดหยุ่น
เตมูเลน บัตมุงค์ ประธานเจ้าหน้าที่บริหารของ M Bank อธิบายว่าทั้งสองฝ่ายคาดหวังให้จุดแข็งของตนมาประสานกันอย่างไร:
เราคาดว่าจะผสานความเชี่ยวชาญด้านธนาคารดิจิทัลของ Kakao Bank เข้ากับระบบนิเวศของ MCS Group เพื่อพัฒนาบริการทางการเงินใหม่ ๆ ให้แก่ลูกค้าหลายล้านคน
MCS Group สนับสนุนด้วยธุรกิจและความสัมพันธ์กับลูกค้าในท้องถิ่น ส่วน KakaoBank นำประสบการณ์ด้านการดำเนินงานธนาคารดิจิทัล การออกแบบบริการ และการประเมินความเสี่ยงด้านสินเชื่อมาเสริม ผลิตภัณฑ์ที่เสนอจะผสานบทบาทเหล่านี้เข้าด้วยกัน
ตลาดต่างประเทศแห่งที่สาม โดยมีจุดเน้นแตกต่างออกไป
มองโกเลียเป็นตลาดถัดจากการขยายธุรกิจของ KakaoBank ผ่าน Superbank ในอินโดนีเซียและ BankX ในไทย ความร่วมมือทั้งสามแห่งสะท้อนยุทธศาสตร์ที่เน้นทำงานร่วมกับสถาบันท้องถิ่น แทนการสร้างการดำเนินงานในต่างประเทศทั้งหมดด้วยตนเอง
KakaoBank ถือหุ้น 10% ใน Superbank ส่วนสัดส่วนการถือหุ้น 15% ใน M Bank มากกว่าอยู่ 5 จุดเปอร์เซ็นต์ ขณะที่ BankX ในไทยดำเนินงานในรูปแบบกิจการร่วมค้า ทำให้ผู้ให้กู้จากเกาหลีมีโครงสร้างอีกแบบสำหรับการเข้าร่วมในตลาดต่างประเทศ
บริการที่กำลังพัฒนาก็แตกต่างกันไป ในอินโดนีเซีย KakaoBank ร่วมมือด้านการออมอัตโนมัติและผลิตภัณฑ์ทางการเงินที่ใช้ฟีเจอร์เกม ส่วนในไทย แผนงานรวมถึงการออมอัตโนมัติ การออมเป็นกลุ่ม และโค้ชทางการเงินที่ใช้ปัญญาประดิษฐ์
โครงการด้านเทคนิคที่เป็นรูปธรรมที่สุดของมองโกเลียคือการประเมินสินเชื่อโดยใช้ข้อมูลทางการเงินและข้อมูลที่ไม่ใช่ข้อมูลทางการเงินในท้องถิ่น ในงาน KakaoBank 2026 Press Talk เมื่อเดือนเมษายน ธนาคารระบุว่าบริการที่ปรับให้เหมาะกับตลาดท้องถิ่นและการขยายการเข้าถึงบริการทางการเงินเป็นองค์ประกอบสำคัญของยุทธศาสตร์ต่างประเทศ ความร่วมมือกับ M Bank นำแนวคิดทั้งสองไปสู่โครงการพัฒนาที่เป็นรูปธรรม
สัดส่วนหุ้นดังกล่าวเปลี่ยนแปลงอะไรสำหรับ KakaoBank
การถือหุ้น 15% ทำให้ KakaoBank มีส่วนได้เสียในบริษัทและเป็นผู้ถือหุ้นรายใหญ่อันดับสอง แต่ยังไม่ได้ถือหุ้นส่วนใหญ่ของ M Bank ดังนั้นความร่วมมือจึงขึ้นอยู่กับการทำงานร่วมกับ MCS Group และฝ่ายบริหารของ M Bank
ประโยชน์ที่ KakaoBank อาจได้รับมีทั้งการลงทุนในธนาคารท้องถิ่นที่กำลังเติบโต และโอกาสนำเทคโนโลยีของตนไปใช้ในต่างประเทศ ตัวชี้วัดความคืบหน้าในทางปฏิบัติจะรวมถึงผลิตภัณฑ์ที่เปิดตัว แบบจำลองสินเชื่อที่นำมาใช้ในการปล่อยกู้ และผลการดำเนินงานของสินเชื่อเหล่านั้น
เอเชียกลางเป็นพื้นที่ถัดไปที่ทั้งสองฝ่ายตั้งใจร่วมกันสำรวจ KakaoBank ต้องการใช้ความสัมพันธ์กับมองโกเลียเพื่อค้นหาโอกาสเพิ่มเติม และเชื่อมโยงพันธมิตรในต่างประเทศเข้ากับเครือข่ายธนาคารดิจิทัลที่กว้างขึ้น
ยุน โฮ-ยอง ประธานเจ้าหน้าที่บริหารของ KakaoBank กล่าวถึงความมุ่งหมายระดับนานาชาติที่อยู่เบื้องหลังข้อตกลงว่า:
ผ่านความร่วมมือเชิงยุทธศาสตร์นี้ เราจะขยายธุรกิจทั่วโลกและผสานขีดความสามารถด้านการเงินดิจิทัล เพื่อพัฒนารูปแบบธุรกิจใหม่ในตลาดต่างประเทศ
M Bank มอบฐานลูกค้าที่มีอยู่แล้วให้ KakaoBank พร้อมพันธมิตรที่มีธุรกิจครอบคลุมทั้งการเงิน โทรคมนาคม และค้าปลีก การเปลี่ยนจุดแข็งเหล่านี้ให้เป็นการตัดสินใจปล่อยสินเชื่อที่เป็นประโยชน์และบริการที่สะดวก คือภารกิจเร่งด่วนเบื้องหลังความมุ่งหมายระดับภูมิภาคที่กว้างขึ้น
ประเด็นสำคัญ
- การลงทุน 15% ของ KakaoBank ทำให้เป็นผู้ถือหุ้นรายใหญ่อันดับสองของ M Bank
- ไม่มีการเปิดเผยมูลค่าการลงทุน
- M Bank มีลูกค้าราว 700,000 ราย เทียบเท่าประมาณ 20% ของประชากรมองโกเลีย
- ทั้งสองฝ่ายวางแผนพัฒนาแบบจำลองประเมินสินเชื่อที่ใช้ข้อมูลทางการเงิน โทรคมนาคม และค้าปลีก
- ความร่วมมือยังครอบคลุมผลิตภัณฑ์ทางการเงินใหม่ การออกแบบแอปบนมือถือ และการบริหารความเสี่ยง
- มองโกเลียเป็นความร่วมมือด้านธนาคารในต่างประเทศแห่งที่สามของ KakaoBank ต่อจากอินโดนีเซียและไทย
- บริษัททั้งสองตั้งใจสำรวจโอกาสเพิ่มเติมในเอเชียกลาง