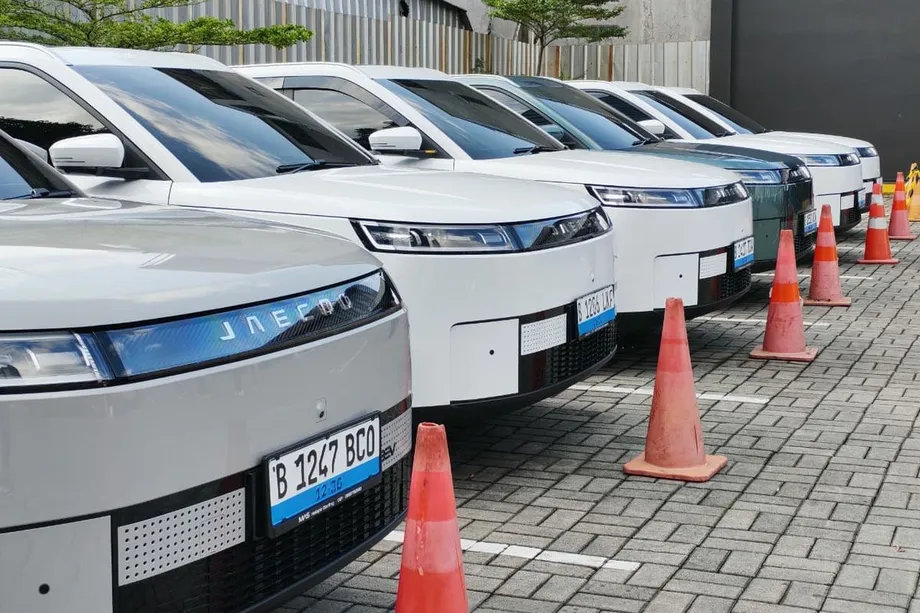
แบรนด์จีนขยายฐานะในตลาดรถยนต์อินโดนีเซียที่เติบโต
ผู้ผลิตรถยนต์จีนขายได้ 17,272 คันในอินโดนีเซียในเดือนตุลาคม 2026 คิดเป็น 24.4% ของตลาดรถยนต์ light duty ที่ 70,716 คัน ตามข้อมูลของ Gasgoo สัดส่วนนี้เพิ่มขึ้นต่อเนื่องหลายเดือนแล้ว เนื่องจากรถยนต์ไฟฟ้าและแบรนด์ใหม่ดึงดูดผู้ซื้อได้ แม้ว่าผู้ผลิตจากญี่ปุ่นยังคงครองตำแหน่งที่ใหญ่ที่สุดในตลาดไว้
สารบัญ
- แบรนด์จีนขยายฐานะในตลาดรถยนต์อินโดนีเซียที่เติบโต
- ยอดรวมของตลาดทำไมจึงต่างกัน?
- แบรนด์ญี่ปุ่นยังคงเป็นตัวกำหนดขนาดของตลาด
- รถยนต์ไฟฟ้าและ SUV ขนาดเล็กทำให้ความก้าวหน้าเป็นรูปธรรม
- การดิ่งของ BYD แสดงว่าเพียงรุ่นยอดนิยมยังไม่พอ
- PHEV ขยายตัว แต่มีรุ่นหนึ่งนำอยู่ขาด
- การผลิตในประเทศเติบโตควบคู่กับยอดขาย
- การแข่งขันในระยะต่อไปจะขึ้นอยู่กับอะไร
- ประเด็นสำคัญ
โตโยต้าเป็นผู้นำในตารางแบรนด์เดือนตุลาคมด้วยยอดขาย 23,551 คัน ตามมาด้วーダยฮัตสุ 10,772 คัน ส่วน BYD อยู่อันดับสามโดยรวมด้วยยอด 6,639 คัน ซูซูกิ 6,104 คัน และมิตซูบิชิ 3,739 คัน มีแบรนด์จีนสี่แบรนด์อยู่ใน 10 อันดับแรก ได้แก่ BYD, OMODA และ JAECOO, Wuling และเจลี
การเปลี่ยนแปลงของตลาดปรากฏชัดในตัวเลขการเติบโต ยอดขายของ OMODA และ JAECOO ไปถึง 3,618 คัน เพิ่มขึ้น 1,063.3% จากปีก่อน ขณะที่เจลีขายได้ 1,560 คัน เพิ่มขึ้น 757.1% ส่วน Wuling อยู่ที่ 2,101 คัน สูงขึ้น 48.5% ในทางกลับกัน BYD ลดลง 37.3% เมื่อเทียบปีต่อปี ซึ่งเป็นเครื่องเตือนใจว่าการเติบโตอย่างรวดเร็วของแบรนด์กลุ่มหนึ่งสามารถเกิดขึ้นพร้อมกับการดิ่งลงเฉียบพลันของแบรนด์ผู้นำได้
รถยนต์ไฟฟ้าเป็นแกนหลักของการเปลี่ยนแปลงครั้งนี้ รถยนต์ไฟฟ้าขับเคลื่อนด้วยแบตเตอรี่ (BEV) และรถยนต์ไฮบริดแบบเสียบปลั๊ก (PHEV) รวมกันเป็นสัดส่วน 26.2% ของตลาด light duty ในเดือนตุลาคม โดย BEV คิดเป็น 23.8% และ PHEV 2.4% ขณะที่รถยนต์ที่ใช้เครื่องยนต์สันดาปภายในเท่านั้นคิดเป็น 63.3%
ยอดรวมของตลาดทำไมจึงต่างกัน?
ยอดนับสองแบบสำหรับเดือนตุลาคมอธิบายตลาดที่ใหญ่คนละขนาด ชุดข้อมูลของ Gasgoo ที่ใช้อ้างอิงสัดส่วนแบรนด์จีน 24.4% ได้รับการกำกับว่าเป็นรถยนต์ light duty และรวม 70,716 คัน ขณะที่ยอดจำหน่ายส่ง (wholesale) ระดับประเทศที่อ้างอิงจาก Gaikindo อีกชุดหนึ่งระบุว่ายอดขายในเดือนตุลาคมอยู่ที่ 81,482 คัน เพิ่มขึ้น 10% จากช่วงเดียวกันของปีก่อน 74,051 คัน ยอดขายส่งหมายถึงรถยนต์ที่ส่งจากโรงงานไปยังตัวแทนจำหน่าย ไม่ใช่รถที่ลูกค้าซื้อโดยตรง
ตัวเลขเหล่านี้ควรอ่านภายในชุดข้อมูลของตนเอง ยอดรวมที่เผยแพร่ไม่ได้ให้รายละเอียดแยก เพื่ออธิบายช่องว่างระหว่างทั้งสองแบบ 10,766 คัน ดังนั้นสัดส่วน 24.4% จึงใช้กับยอดนับ 70,716 คัน อีกจุดหนึ่งที่ต่างกันคือยอดนับรายแบรนด์ Gasgoo ระบุ OMODA และ JAECOO ไว้ที่ 3,618 คัน ขณะที่ยอดนับจาก Gaikindo ระบุ Jaecoo ที่ 3,514 คัน แต่ทั้งสองชุดบันทึกว่า BYD อยู่ที่ 6,639 คัน
ข้อมูลของ Gaikindo ที่เผยแพร่เมื่อวันที่ 9 พ.ย. บันทึกยอดขายส่งในเดือนตุลาคมของโตโยต้า 23,551 คัน ไดฮัตสุ 10,772 คัน ซูซูกิ 6,284 คัน BYD 6,639 คัน Jaecoo 3,514 คัน และ Wuling 2,101 คัน ยอดนับอีกชุดหนึ่งที่ครอบคลุมแบรนด์จีน 17 แบรนด์ระบุว่ายอดขายส่งรวมของทุกแบรนด์ในเดือนตุลาคมอยู่ที่ 18,415 คัน หรือคิดเป็น 22.6% ของยอดรวมทั้งประเทศ แบรนด์ในยอดนับนั้นประกอบด้วย BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas และ Maxus ตัวเลขนี้ต่างจากตัวเลขแบรนด์จีน 17,714 คันที่ยกมาด้านล่าง ข้อมูลที่มีอยู่ไม่ได้อธิบายความแตกต่างในขอบเขตการครอบคลุม และไม่มีการกระทบยอดอย่างเป็นทางการกับยอดนับ light duty ของ Gasgoo
ยอดขายส่งรถยนต์แบรนด์จีนที่อ้างอิงจาก Gaikindo อยู่ที่ 17,714 คัน เพิ่มขึ้น 13.67% จากเดือนตุลาคม 2025 ตามที่รายงาน ยอดรวมแบรนด์จีนสองตัว คือ 17,272 และ 17,714 คัน มาจากยอดนับคนละชุด จึงไม่ควรรวมกัน การเติบโตโดยรวมของตลาดในประเทศยังสร้างกลุ่มผู้ซื้อที่อาจกลายเป็นลูกค้าให้ผู้ผลิตรถยนต์ได้มากขึ้น แต่การเติบโตต่อเนื่องยังขึ้นอยู่กับรุ่นรถที่งบครัวเรือนของท้องถิ่นเอื้อมถึง
แบรนด์ญี่ปุ่นยังคงเป็นตัวกำหนดขนาดของตลาด
โตโยต้าและไดฮัตสุรวมกันขายได้ 34,323 คันในเดือนตุลาคม ซึ่งราวกับครึ่งหนึ่งของยอดรวม 70,716 คันในกลุ่ม light duty ความนำของทั้งสองสะท้อนฐานรถยนต์ที่คุ้นเคยและใช้เครื่องยนต์สันดาปซึ่งมั่นคง ขณะที่ผู้ผลิตจีนขยายฐานะได้เด่นชัดที่สุดในรถยนต์ไฟฟ้าและรถอเนกประสงค์ขนาดเล็ก
ตัวเลขช่วงก่อนหน้าแสดงให้เห็นว่าผู้นำที่มีฐานมั่นอยู่ห่างจากแบรนด์รถยนต์ไฟฟ้าเจนใหม่เพียงใด ในตารางยอดขายแบรนด์ปี 2025 Gaikindo บันทึกยอดขายส่งของโตโยต้าที่ 202,376 คัน และยอดขายของไดฮัตสุ 107,090 คัน ตั้งแต่เดือนมกราคมถึงตุลาคม 2025 ส่วน BYD บันทึกได้ 30,670 คันในช่วงเวลาเดียวกัน ตัวเลขเหล่านี้เทียบกับยอดขายหนึ่งเดือนของปี 2026 ได้ไม่ได้โดยตรง แต่ก็บอกระดับจุดเริ่มต้นของแบรนด์ที่ต่างกันอย่างมาก
ตลาดในภาพรวมของปี 2026 ก็ไม่ใช่การแข่งขันระหว่างกลุ่มญี่ปุ่นรายใหญ่อย่างเดียวแล้ว ยอดขายส่งในประเทศตั้งแต่เดือนมกราคมถึงตุลาคมไปถึง 760,476 คัน เพิ่มขึ้น 19.7% จากช่วงเวลาเดียวกันของปีก่อน กลุ่ม Astra ซึ่งรวมโตโยต้าและไดฮัตสุ ขายได้ 372,721 คัน หรือ 49% ของตลาด แบรนด์ที่ไม่ใช่ของกลุ่ม Astra ขายรวมกัน 387,755 คัน หรือราว 51%
เฉพาะในเดือนตุลาคม แบรนด์ที่ไม่ใช่ Astra ขายได้ 43,748 คัน มากกว่ากลุ่ม Astra 37,734 คันถึง 6,014 คัน กลุ่มนี้ประกอบด้วยผู้ผลิตที่อยู่ในตลาดมานานและบริษัทจากจีน ตัวเลขดังนั้นจึงไม่ได้สะท้อนแบรนด์จีนเท่านั้น แต่แสดงว่าผู้ซื้อกำลังกระจายการซื้อของตนไปยังผู้ผลิตที่กว้างขึ้น
รถยนต์ไฟฟ้าและ SUV ขนาดเล็กทำให้ความก้าวหน้าเป็นรูปธรรม
รุ่นรถสองรุ่นสะท้อนให้เห็นว่าผู้ผลิตจีนกำลังพิชิตกลุ่มผู้ใช้รถยนต์ในชีวิตประจำวันอย่างไร Dolphin Surf ของ BYD ขายได้ 4,329 คันในเดือนตุลาคม และอยู่อันดับสองของรุ่นทั้งหมด ทั้งที่สัดส่วนของรถยนต์รุ่นนี้กำลังถูกท้าทายโดยรถยนต์ไฟฟ้าขนาดเล็กรุ่นอื่น ส่วน J5 EV ของ Jaecoo ขายได้ 3,366 คัน และเป็นผู้นำตลาด SUV ไฟฟ้า BEV
รุ่นทั้งสองแข่งในส่วนของตลาดที่ผู้ซื้อให้ความสำคัญกับราคา ซึ่งขนาดกระชับและต้นทุนการใช้งานสำคัญไม่แพ้ประวัติของแบรนด์ รถ BEV ใช้แบตเตอรี่และมอเตอร์ไฟฟ้าแทนเครื่องยนต์เบนซิน สำหรับคนไปทำงานแต่ละวัน รถยนต์ไฟฟ้าขนาดเล็กทำให้การเปลี่ยนมาใช้พลังงานแบตเตอรี่เข้าถึงได้ง่ายขึ้น ขณะที่ SUV ไฟฟ้าขนาดกระชับมีตัวถังสูงขึ้นและพื้นที่มากกว่า แต่ก็ยังมุ่งเป้าไปที่กลุ่มผู้บริโภคเดิมที่กว้างขวาง
ยอดขายเดือนตุลาคมของ Jaecoo สะท้อนว่าแบรนด์ที่เติบโตอย่างรวดเร็วอาจพึ่งพารถยนต์รุ่นเดียวได้มากเพียงใด ในยอดขาย 3,514 คันตามยอดนับจาก Gaikindo มีถึง 3,366 คันเป็นรุ่น J5 ตั้งแต่เดือนมกราคมถึงตุลาคม Jaecoo ขายได้ 30,748 คัน ในจำนวนนี้ 30,001 คันเป็นรุ่น J5 รุ่น J5 ยังทำให้ผู้ผลิตนี้ครองส่วนแบ่งตลาด BEV ของประเทศ 22.3% ในช่วง 10 เดือนนั้น อยู่หลัง BYD ที่มี 32.8% และนำหน้าเจลีที่มี 11.9%
Ryan Ferdiean Tirto ผู้บริหารฝ่ายผลิตภัณฑ์ของ Jaecoo ในประเทศอินโดนีเซีย กล่าวว่ารุ่น J5 ยังเป็นตัวสร้างยอดขายหลักของบริษัท เขายังเล็งว่าโจทย์คือแบรนด์อื่นเปิดตัวรถยนต์รุ่นใหม่ออกมามากแล้ว คำพูดของเขาสะท้อนทั้งจุดแข็งและความเสี่ยง รุ่นรถยนต์ที่ได้รับความนิยมอาจสร้างยอดขายให้แบรนด์ได้อย่างรวดเร็ว แต่การพึ่งพารถยนต์รุ่นเดียวทำให้ยอดขายเสี่ยงเมื่อคู่แข่งรายใหม่ก้าวเข้ามา
ปัจจุบันรถยนต์ Jaecoo J5 ยังคงเป็นตัวสร้างยอดขายโดยรวมในประเทศอินโดนีเซียของเรา
การดิ่งของ BYD แสดงว่าเพียงรุ่นยอดนิยมยังไม่พอ
ตามยอดนับของ Gasgoo BYD ยังเป็นแบรนด์จีนที่ใหญ่ที่สุดในเดือนตุลาคม แต่ยอดขาย 6,639 คันลดลง 37.3% เมื่อเทียบปีต่อปี ยอดขายที่แข็งแรงของรุ่น Dolphin Surf ไม่ได้กันยอดขายของแบรนด์ไม่ให้ลดลง สะท้อนว่ายอดขายของแบรนด์ในภาพรวมอาจเคลื่อนไหวในแนวทางที่ต่างจากผลของแค่รุ่นเดียว
เจลีและ Wuling กำลังขยายตัวจากจุดตั้งต้นที่ต่างกัน ยอดขาย 1,560 คันของเจลีคือการเพิ่มขึ้น 757.1% แม้รุ่น EX2 ของบริษัทจะสูญเสียความได้เปรียบจากจุดสูงสุดเมื่อก่อน และต้องเผชิญการแข่งขันใกล้ชิดกับ Dolphin Surf และ J5 EV ในช่วงราคาใกล้เคียงกัน ส่วน Air EV และ Bingo ของ Wuling เล็งไปยังตลาดรถไฟฟ้าขนาดจิ๋วราคาถูกที่สุด ซึ่งราคาเป็นส่วนหนึ่งของความน่าสนใจ
OMODA และ JAECOO เป็นกลุ่มแบรนด์จีนที่เติบโตเร็วที่สุดในเดือนตุลาคมตามข้อมูลของ Gasgoo ยอดขาย 3,618 คันของทั้งสองกลุ่มมากกว่าระดับเมื่อปีก่อนกว่า 10 เท่า MG พึ่งรถ SUV ไฟฟ้ารุ่น S5 ขณะที่ยอดขายรุ่น ZS ไฮบริดของแบรนด์นี้เพิ่มขึ้น Jetour ซึ่งขายทั้งแชскиชarsonเครื่องยนต์สันดาปและแชскиg inปลั๊กไฮบริด จดตัวเลข 428 คัน สูงกว่าปีก่อนกว่า 300%
Jongkie D. Sugiarto ประธานฝ่ายพัฒนาตลาดของ Gaikindo เชื่อมโยงการเติบโตของยอดขายรถยนต์จีนกับการออกแบบผลิตภัณฑ์และความเข้าถึงได้ของราคา เขาระบุว่าการเติบโตในอนาคตจะขึ้นอยู่กับความสามารถของผู้ผลิตรถยนต์ในการรักษารถยนต์ให้อยู่ในระดับที่ผู้ซื้อทั้งในประเทศเอื้อมถึง
รถยนต์หลายรุ่น รวมถึงแบรนด์จีน ถูกเปิดตัวด้วยดีไซน์ที่ดีและราคาที่เข้าถึงได้
คำพูดของเขาจับประเด็นสำคัญที่เป็นโจทย์จริงสำหรับผู้ผลิต รายชื่อโมดลที่ยาวจะเพียงพอก็ต่อเมื่อผู้ซื้อหาไม่ได้ว่าซื้อรถได้ และพบตัวรถที่ตอบโจทย์ความต้องการของตน ตัวเลขยอดขายเดือนตุลาคมแสดงความนิยมที่สูง แต่ยังเผยให้เห็นการแข่งขันระหว่างแบรนด์จีนที่ขายรถยนต์ในกลุ่มเดียวกันและช่วงราคาใกล้เคียงกัน
PHEV ขยายตัว แต่มีรุ่นหนึ่งนำอยู่ขาด
PHEV ผสมผสานแบตเตอรี่และมอเตอร์ไฟฟ้าเข้ากับเครื่องยนต์สันดาป ทำให้ในบางการเดินทางเคลื่อนที่ด้วยพลังงานไฟฟ้าได้ ขณะที่เครื่องยนต์เป็นแหล่งกำลังสำรอง ยอดขายส่งรถ PHEV ของอินโดนีเซียพุ่งจาก 1,294 คันในเดือนกันยายนเป็น 1,725 คันในเดือนตุลาคม ตั้งแต่เดือนมกราคมถึงตุลาคม ยอดขายที่รายงานไปถึง 11,990 คัน เพิ่มขึ้น 215.7% จาก 3,798 คันในช่วงเวลาเดียวกันของปี 2025
แบรนด์จีนเต็ม 10 อันดับแรกในจัดอันดับรุ่น PHEV ที่ขายดีในเดือนตุลาคม โดย M6 DM ของ BYD นำด้วย 1,142 คัน ซึ่งราวกับสองส่วนสามของยอดรวมเดือนนั้น 1,725 คัน ถัดมาคือ T2 i-DM ของ Jetour อันดับสองที่ 148 คัน ตามด้วย J7 SHS ของ Jaecoo 110 คัน และ Tiggo 8 CSH ของเชอรี่ 76 คัน
ช่องว่างระหว่างอันดับหนึ่งกับที่เหลือนั้นกว้าง รุ่น M6 DM ขายรถได้เกือบแปดเท่าของรุ่น Jetour ที่อยู่อันดับสอง J7 และ J8 PHEV ของ Jaecoo รวมกันมียอดขาย 747 คันตั้งแต่เดือนมกราคมถึงตุลาคม เทียบกับ 30,001 คันของรุ่น J5 BEV ในช่วงเวลาเดียวกัน แบรนด์จีนตั้งหลักได้มั่นในตลาด PHEV แต่ตัวเลขเหล่านี้แสดงว่าแบรนด์ส่วนใหญ่ยังหวังยอดขายจากรุ่น BEV เท่าใด
ผู้ผลิตญี่ปุ่นยังคงมีฐานะที่แข็งแรงในรถยนต์ไฮบริดไฟฟ้า ซึ่งใช้เครื่องยนต์เบนซินและมอเตอร์ไฟฟ้า แต่โดยทั่วไปไม่ต้องชาร์จด้วยการเสียบปลั๊ก หมายความว่าการแข่งขันในช่วงเปลี่ยนผ่านของอินโดนีเซียแพร่กระจายไปตามรูปแบบเทคโนโลยีต่างๆ แบรนด์จีนมีฐานที่มั่นใน BEV และการเติบโตของ PHEV ในระยะแรก ขณะที่ผู้ผลิตญี่ปุ่นยังคงยอดขายเครื่องยนต์สันดาปที่กว้างขวางและการอยู่ในตลาด HEV ที่มั่นคง
การผลิตในประเทศเติบโตควบคู่กับยอดขาย
ผู้ผลิตรถยนต์จีนกำลังสร้างฐานการผลิตในประเทศอินโดนีเซียด้วย การผลิตรถยนต์แบรนด์จีนในประเทศพุ่งสู่ 130,751 คันตั้งแต่เดือนมกราคมถึงตุลาคม 2026 เพิ่มขึ้น 231.6% จาก 39,430 คันในช่วงเวลาเดียวกันของปี 2025 คิดเป็นสัดส่วน 11.77% ของการผลิตรถยนต์ทั้งหมดในประเทศ 1,110,919 คัน
BYD ผลิตรถในประเทศได้ 39,774 คัน เป็นตัวเลขสูงสุดในแบรนด์จีน และอยู่อันดับหกในกลุ่มผู้ผลิตทั่วอินโดนีเซีย Jaecoo ผลิตได้ 30,480 คันผ่านสถานประกอบของ PT Handal Indonesia Motor เจลีผลิตได้ 18,015 คัน Wuling 17,609 คัน และเชอรี่ 13,772 คัน
การประกอบในประเทศช่วยให้โรงงานอยู่ใกล้กลุ่มลูกค้าที่บริษัทต้องการให้บริการ และช่วยหนุนหลังฐานตัวแทนจำหน่ายและเครือข่ายบริการให้กว้างขวางขึ้น รวมถึงเปิดทางให้ผู้ผลิตรถยนต์สร้างฐานในประเทศอินโดนีเซียในระยะยาว ไม่ใช่แค่การนำเข้า สำหรับผู้ซื้อ คำถามในทางปฏิบัติยังคงอยู่ที่ราคาซื้อ ความสะดวกในการเข้าถึงบริการ และความพร้อมของรุ่นรถที่้องการ
ตัวเลขยอดขายและการผลิตสะท้อนการเปลี่ยนแปลงสองอย่างที่เชื่อมโยงกัน แบรนด์จีนกำลังมีความชัดเจนมากขึ้นในห้องโชว์รูม และโรงงานของบริษัทเหล่านั้นก็ผลิตรถในประเทศมากขึ้น สัดส่วน 24.4% เดือนตุลาคมในยอดนับ light duty เป็นฐานที่มั่นที่ควรนับถือ ขณะที่ส่วนแบ่งการผลิต 11.77% ชี้ว่าการผลิตในประเทศยังมีพื้นที่ให้ขยาย
การแข่งขันในระยะต่อไปจะขึ้นอยู่กับอะไร
ผู้ผลิตรถยนต์จีนพบช่องว่างในรถยนต์ BEV ขนาดเล็กและรถยนต์ SUV ไฟฟ้า แต่การแข่งขันกำลังรัดตัวในช่วงราคาเดียวกัน EX2, Dolphin Surf และ J5 EV ล้วนเผชิญผู้ซื้อที่ชั่งระหว่างราคา ขนาด และอุปกรณ์ การมีรถยนต์ในสายผลิตที่ใกล้เคียงกันแทนกันได้ช่วยเพิ่มทางเลือก แบ่งความต้องการในหมู่รุ่นในกลุ่มเดียวกันและการแข่งขันระหว่างแบรนด์ด้วย
การขยายไปยังรุ่นรถที่แตกต่างยังช่วยให้ผู้ผลิตรถยนต์เข้าถึงกลุ่มลูกค้าที่หลากหลายขึ้นกว่าหนึ่งกลุ่ม คนที่ต้องเดินทางไปทำงานอาจต้องการรถยนต์ไฟฟ้าขนาดเล็ก ครอบครัวอาจต้องการ SUV ที่มีขนาดใหญ่ขึ้น ส่วนธุรกิจอาจมองหารถยนต์เพื่อการพาณิชย์ PHEV ก็น่าดึงดูดสำหรับผู้ที่ต้องการขับขี่แบบพลังงานไฟฟ้าในบางการเดินทาง แต่ต้องการเครื่องยนต์สันดาปในการเดินทางอื่น การประกอบในประเทศและเครือข่ายจัดจำหน่ายที่กว้างขึ้นอาจหนุนทางเลือกเหล่านี้ได้ แต่ต้องให้รถยนต์ในราคาที่ผู้ซื้อรู้แจ้งได้จริง
การเติบโตของตลาดทำให้แบรนด์หน้าใหม่ได้เข้ามาในตลาด แต่ไม่ได้ลดข้อได้เปรียบของแบรนด์ที่มีฐานที่มั่นแล้ว โตโยต้าและไดฮัตสุแล้วก็ยังขายได้มากกว่าผู้ผลิตจีนรุ่นเดียวมากกว่าหลายเท่า และรถยนต์เครื่องยนต์สันดาปยังคิดเป็น 63.3% ของกลุ่มตลาดรถยนต์ light duty เดือนตุลาคม ภารกิจของผู้ผลิตรถยนต์จีนคือการเปลี่ยนความสนใจในรถยนต์ไฟฟ้าและการเติบโตของการผลิตให้เป็นยอดขายซ้ำในกลุ่มลูกค้าที่กว้างขึ้น
ประเด็นสำคัญ
- ตามข้อมูลของ Gasgoo แบรนด์จีนขายได้ 17,272 คันและครองส่วนแบ่ง 24.4% ของตลาดรถยนต์ light duty ที่ 70,716 คัน ในเดือนตุลาคม
- โตโยต้าและไดฮัตสุแล้วก็ยังเป็นแบรนด์อันดับหนึ่งและสองของตลาด ขณะที่ BYD อยู่อันดับสามและแบรนด์จีนอีก 4 แบรนด์เข้าสู่ 10 อันดับแรก
- รถยนต์ BEV และ PHEV รวมกันมีสัดส่วน 26.2% ของตลาดรถยนต์ light duty เดือนตุลาคม ขณะที่รถยนต์เครื่องยนต์สันดาปคิดเป็น 63.3%
- รถยนต์ BYD M6 DM นำยอดขายกลุ่ม PHEV ในเดือนตุลาคมที่ 1,142 คัน ขณะที่แบรนด์จีนเต็มทั้ง 10 อันดับแรกในการจัดอันดับรุ่นรถยนต์ที่ขายดี
- การผลิตรถยนต์แบรนด์จีนในประเทศอินโดนีเซียพุ่ง 231.6% เมื่อเทียบปีต่อปี เป็น 130,751 คันในช่วงมกราคมถึงตุลาคม 2026