พลิกโฉมภาษีเวียดนาม: ยุคใหม่ของภาคธุรกิจและเศรษฐกิจ
เวียดนามกำลังจะเดินหน้าปฏิรูปภาษีครั้งใหญ่ที่สุดในรอบหลายทศวรรษ ตั้งแต่เดือนมกราคม 2026 ประเทศจะยกเลิกระบบภาษีแบบเหมาจ่ายที่ใช้มานานสำหรับธุรกิจขนาดเล็ก โดยกำหนดให้กิจการที่จดทะเบียนทั้งหมด ไม่ว่าจะมีขนาดเล็กเพียงใด ต้องเข้าสู่ระบบภาษีแบบยื่นรายการอย่างเป็นทางการ การเปลี่ยนแปลงครั้งสำคัญนี้เป็นส่วนหนึ่งของการปรับโครงสร้างเศรษฐกิจในวงกว้าง เพื่อยกระดับเศรษฐกิจเวียดนาม เพิ่มรายได้ของรัฐ และผลักดันประเทศสู่เป้าหมายการเป็น “เสือตัวใหม่” แห่งเอเชียภายในปี 2045
สารบัญ
- พลิกโฉมภาษีเวียดนาม: ยุคใหม่ของภาคธุรกิจและเศรษฐกิจ
- เหตุใดเวียดนามจึงปรับโครงสร้างระบบภาษี?
- จากภาษีเหมาจ่ายสู่การยื่นรายการ: มีอะไรเปลี่ยนแปลง?
- องค์ประกอบสำคัญของการปฏิรูปภาษีปี 2026
- ภาษีมูลค่าเพิ่ม (VAT): บรรเทาภาระและเพิ่มความซับซ้อน
- ภาษีเงินได้นิติบุคคล: เงื่อนไขสิทธิประโยชน์เข้มงวดขึ้นและยึดมาตรฐานสากล
- ภาษีสรรพสามิต: สุขภาพ สิ่งแวดล้อม และการปฏิบัติตามกฎ
- ลดความซับซ้อนของงานธุรการและเปลี่ยนผ่านสู่ดิจิทัล
- ผลกระทบต่อธุรกิจขนาดเล็ก: โอกาสหรือภาระที่เกินรับ?
- การปฏิรูประบบธุรการ: ลดขั้นตอนยุ่งยากหรือเพิ่มภาระ?
- ผลกระทบต่อเศรษฐกิจและสังคมในวงกว้าง
- การปรับให้สอดคล้องกับมาตรฐานสากลและบรรยากาศการลงทุน
- สรุป
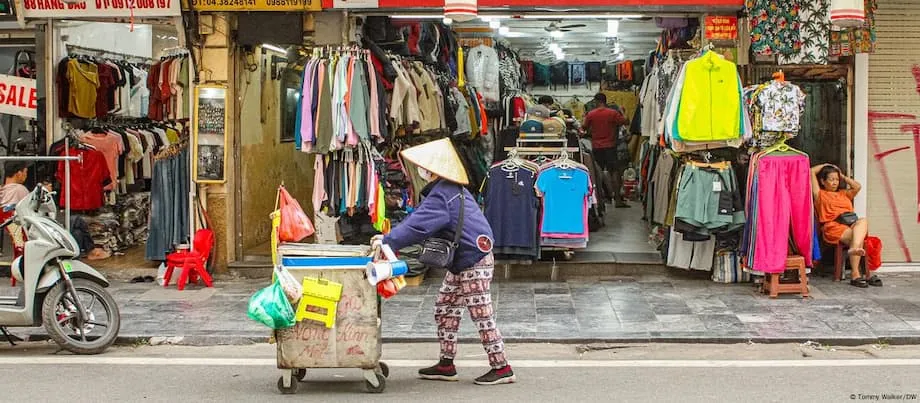
อย่างไรก็ตาม สำหรับเจ้าของธุรกิจขนาดเล็กหลายล้านราย การปฏิรูปนี้นำมาซึ่งความไม่แน่นอน ค่าใช้จ่ายใหม่ และความท้าทายในการรับมือกับระบบภาษีที่ซับซ้อนขึ้น วิสัยทัศน์ของรัฐบาลมีความทะเยอทะยาน นั่นคือการสร้างระบบภาษีที่เป็นธรรม โปร่งใส และแข่งขันได้ในระดับโลก เพื่อสนับสนุนธุรกิจเอกชนและจัดหาเงินทุนสำหรับโครงสร้างพื้นฐานและสวัสดิการสังคมของเวียดนาม แต่เมื่อเส้นตายใกล้เข้ามา คำถามยังคงอยู่ว่าเวียดนามจะประสานเป้าหมายอันทะเยอทะยานเข้ากับความเป็นจริงที่ผู้ประกอบการรายเล็กที่สุดต้องเผชิญได้หรือไม่
เหตุใดเวียดนามจึงปรับโครงสร้างระบบภาษี?
การเปลี่ยนแปลงทางเศรษฐกิจของเวียดนามนับตั้งแต่ทศวรรษ 1980 ถือว่าน่าทึ่งอย่างยิ่ง จากประเทศที่เคยยากจนที่สุดแห่งหนึ่งของโลก เวียดนามก้าวขึ้นเป็นฐานการผลิตสำคัญและช่วยให้ประชาชนหลายล้านคนพ้นจากความยากจน แต่เมื่อการเติบโตที่ขับเคลื่อนด้วยการส่งออกเริ่มชะลอลง และประเทศเผชิญความท้าทายใหม่ ทั้งประชากรสูงวัย ความเสี่ยงจากสภาพภูมิอากาศ และอุปสรรคจากการค้าโลก ผู้นำเวียดนามจึงฝากความหวังไว้กับธุรกิจเอกชนและการปฏิรูปเชิงสถาบันเพื่อรักษาการเติบโต
หัวใจของยุทธศาสตร์นี้คือ มติ 68 ซึ่งพรรคคอมมิวนิสต์ผ่านเมื่อเดือนพฤษภาคม 2025 มติดังกล่าวระบุว่าธุรกิจเอกชนเป็น “แรงขับเคลื่อนที่สำคัญที่สุด” ของเศรษฐกิจ โดยมีเป้าหมายยกระดับบริษัทท้องถิ่นให้เหนือกว่ารัฐวิสาหกิจและบริษัทต่างชาติ พร้อมให้คำมั่นว่าจะลดกฎระเบียบ เพิ่มช่องทางเข้าถึงเงินทุน และคุ้มครองสิทธิในทรัพย์สินกับการแข่งขันที่เป็นธรรม ขณะเดียวกันก็เรียกร้องให้เพิ่มรายได้จากภาษีอย่างมีนัยสำคัญ เพื่อนำไปใช้พัฒนาโครงสร้างพื้นฐาน ประกันสังคม และการปรับตัวต่อสภาพภูมิอากาศ
สัดส่วนรายได้ภาษีต่อ GDP ของเวียดนามลดลงในช่วงไม่กี่ปีที่ผ่านมา โดยอยู่ที่เพียง 16.8% ในปี 2023 ต่ำกว่าค่าเฉลี่ยเอเชียแปซิฟิกที่ 19.5% มาก และห่างจากระดับ 33% ของ OECD เมื่อจำกัดเพดานหนี้สาธารณะไว้ ขณะที่รายจ่ายกำลังพุ่งสูงขึ้น (เฉพาะงบลงทุนด้านโครงสร้างพื้นฐานเพิ่มขึ้นเกือบ 40% แตะ 36,000 ล้านดอลลาร์ในปี 2025) รัฐบาลจึงต้องหาวิธีใหม่เพื่อเพิ่มรายรับ การปฏิรูประบบภาษีถูกมองว่าจำเป็นทั้งต่อการเพิ่มรายได้และการควบคุมการทุจริตในสำนักงานภาษีที่ขึ้นชื่อเรื่องความไม่โปร่งใส
จากภาษีเหมาจ่ายสู่การยื่นรายการ: มีอะไรเปลี่ยนแปลง?
เป็นเวลาหลายทศวรรษที่ธุรกิจครัวเรือนส่วนใหญ่จากทั้งหมด 2 ล้านแห่งในเวียดนามชำระภาษีด้วยวิธีเหมาจ่ายแบบง่าย โดยคำนวณจากรายได้ที่ประเมินไว้ ซึ่งมักกำหนดผ่านการเจรจาอย่างไม่เป็นทางการกับเจ้าหน้าที่ภาษีท้องถิ่น ระบบนี้ใช้งานง่าย แต่เสี่ยงต่อการแจ้งรายได้ต่ำกว่าความจริง การเลือกปฏิบัติ และการทุจริต ในช่วงต้นปี 2025 มีธุรกิจเพียงประมาณ 6,000 แห่งที่เข้าสู่ระบบยื่นรายการซึ่งมีข้อกำหนดเข้มงวดกว่า
ตั้งแต่เดือนมกราคม 2026 ระบบเหมาจ่ายจะถูกยกเลิก ธุรกิจที่จดทะเบียนทั้งหมดไม่ว่าจะมีขนาดเท่าใด ต้องใช้วิธียื่นรายการ ซึ่งกำหนดให้จัดทำบัญชีโดยละเอียด ลงบัญชีอย่างเป็นทางการ และยื่นแบบภาษีเป็นประจำ รัฐบาลให้เหตุผลว่าการเปลี่ยนแปลงนี้จะสร้างสนามแข่งขันที่เท่าเทียม ทำให้ทุกฝ่ายชำระภาษีตามส่วนที่ควรจ่าย และสนับสนุนการเติบโตของภาคเอกชนที่ทันสมัยและแข่งขันได้
แต่สำหรับเจ้าของธุรกิจขนาดเล็ก การเปลี่ยนผ่านนี้เป็นเรื่องหนักหนา หลายรายจะต้องจ่ายภาษีเพิ่ม ซื้อเครื่องบันทึกเงินสดและซอฟต์แวร์บัญชี รวมถึงฝึกอบรมพนักงานให้ปฏิบัติตามกฎใหม่ การปฏิรูปเกิดขึ้นในช่วงที่หลายภาคธุรกิจยังฟื้นตัวจากการระบาดของโควิด-19 และกำลังรับมือกับความไม่แน่นอนทางการค้าโลก เช่น ภาษีศุลกากรล่าสุดของสหรัฐฯ ต่อสินค้าจากเวียดนาม
องค์ประกอบสำคัญของการปฏิรูปภาษีปี 2026
การปรับโครงสร้างภาษีปี 2026 ไม่ได้จำกัดอยู่แค่การยกเลิกระบบเหมาจ่าย แต่เป็นส่วนหนึ่งของชุดการปฏิรูปที่ครอบคลุมภาษีมูลค่าเพิ่ม (VAT) ภาษีเงินได้นิติบุคคล ภาษีสรรพสามิต และภาษีเงินได้บุคคลธรรมดา การเปลี่ยนแปลงเหล่านี้มุ่งเพิ่มความเป็นธรรม ประสิทธิภาพ และความโปร่งใส พร้อมปรับระบบภาษีเวียดนามให้สอดคล้องกับมาตรฐานสากล
ภาษีมูลค่าเพิ่ม (VAT): บรรเทาภาระและเพิ่มความซับซ้อน
สมัชชาแห่งชาติเวียดนามขยายเวลาการลด VAT ลง 2% สำหรับสินค้าและบริการส่วนใหญ่ไปจนถึงสิ้นปี 2026 โดยลดอัตรามาตรฐานจาก 10% เหลือ 8% มาตรการนี้เริ่มใช้ครั้งแรกในปี 2024 เพื่อช่วยเหลือธุรกิจ กระตุ้นการบริโภค และบรรเทาผลกระทบจากความไม่แน่นอนทั่วโลก คาดว่าการลด VAT จะทำให้รายได้รัฐลดลงกว่า 1,000 ล้านดอลลาร์ แต่ทางการเชื่อว่าจะช่วยรักษาเสถียรภาพการผลิต สร้างงาน และยกระดับความเป็นอยู่
ขณะเดียวกัน กฎ VAT ใหม่กำหนดให้การซื้อสินค้าทุกรายการต้องชำระเงินแบบไม่ใช้เงินสดจึงจะขอเครดิตภาษี VAT ได้ โดยมีเป้าหมายป้องกันใบกำกับภาษีปลอมและเสริมความสุจริตในระบบภาษี เกณฑ์รายได้ที่ต้องเสีย VAT และภาษีเงินได้บุคคลธรรมดาสำหรับธุรกิจครัวเรือนเพิ่มขึ้นเป็นสองเท่า โดยตั้งแต่ปี 2026 จะเก็บภาษีเฉพาะผู้มีรายได้เกิน 200 ล้านดองเวียดนาม (ประมาณ 8,000 ดอลลาร์) ต่อปี แพลตฟอร์มอีคอมเมิร์ซต้องหักภาษีก่อนโอนเงินให้ผู้ขาย เพื่อให้ธุรกิจออนไลน์และออฟไลน์ได้รับการปฏิบัติอย่างเท่าเทียมกัน
ภาษีเงินได้นิติบุคคล: เงื่อนไขสิทธิประโยชน์เข้มงวดขึ้นและยึดมาตรฐานสากล
กฎหมายภาษีเงินได้นิติบุคคล (CIT) ฉบับแก้ไข ซึ่งมีผลตั้งแต่เดือนมกราคม 2026 ยังคงอัตรา CIT มาตรฐานไว้ที่ 20% แต่กำหนดคุณสมบัติในการรับสิทธิประโยชน์ทางภาษีเข้มงวดขึ้น บริษัทย่อยและบริษัทในเครือของบริษัทที่ได้รับสิทธิประโยชน์อยู่แล้วจะไม่มีสิทธิ์รับสิทธิประโยชน์โดยอัตโนมัติอีกต่อไป เพื่อจำกัดการขยายสิทธิยกเว้นภาษีซ้ำภายในกลุ่มบริษัท กฎหมายยังเพิ่มมาตรการป้องกันการใช้ช่องโหว่ให้เข้มแข็งขึ้น โดยปรับเวียดนามให้สอดคล้องกับมาตรฐานสากลของ OECD ว่าด้วยการกัดกร่อนฐานภาษีและการโยกย้ายกำไร (BEPS)
นักลงทุนต่างชาติและบริษัทข้ามชาติต้องตรวจสอบให้แน่ใจว่าการดำเนินงานในประเทศเป็นไปตามข้อกำหนดใหม่ด้านสาระสำคัญทางเศรษฐกิจ และการกำหนดราคาโอนมีหลักเกณฑ์รัดกุม คาดว่าการเปลี่ยนแปลงนี้จะทำให้สภาพแวดล้อมการลงทุนของเวียดนามโปร่งใสและแข่งขันได้มากขึ้น แต่อาจทำให้บริษัทต้องทบทวนโครงสร้างกลุ่มและกลยุทธ์วางแผนภาษี
ภาษีสรรพสามิต: สุขภาพ สิ่งแวดล้อม และการปฏิบัติตามกฎ
กฎหมายภาษีสรรพสามิต (SCT) ฉบับปรับปรุงของเวียดนาม ซึ่งมีผลตั้งแต่ปี 2026 เช่นกัน ขยายรายการสินค้าและบริการที่ต้องเสีย SCT ครอบคลุมบุหรี่ เครื่องดื่มแอลกอฮอล์ เบียร์ ยานพาหนะบางประเภท เครื่องปรับอากาศ และเครื่องดื่มที่เติมน้ำตาล กฎหมายนี้มีเป้าหมายส่งเสริมพฤติกรรมการบริโภคที่ดีต่อสุขภาพ สนับสนุนการคุ้มครองสิ่งแวดล้อม และยกระดับการจัดเก็บภาษี โดยจะปรับขึ้นอัตรา SCT สำหรับสินค้าอย่างยาสูบและเครื่องดื่มแอลกอฮอล์ พร้อมยกเว้นภาษีสำหรับสินค้าที่ใช้ในการผลิตเพื่อส่งออกหรือบรรเทาภัยพิบัติ
การปฏิรูป SCT มุ่งให้หลักเกณฑ์ชัดเจนและโปร่งใสมากขึ้น โดยจำแนกประเภทอย่างละเอียดและแจ้งการขึ้นภาษีล่วงหน้าเพื่อให้ธุรกิจวางแผนได้ อย่างไรก็ตาม อุตสาหกรรมที่ได้รับผลกระทบจากภาษีที่สูงขึ้น เช่น เครื่องดื่มแอลกอฮอล์และน้ำอัดลม จะต้องปรับตัว ซึ่งอาจรวมถึงการปรับสูตรผลิตภัณฑ์หรือเปลี่ยนไปใช้ทางเลือกที่ดีต่อสุขภาพกว่า
ลดความซับซ้อนของงานธุรการและเปลี่ยนผ่านสู่ดิจิทัล
หนึ่งในภารกิจสำคัญอันดับต้นๆ ของรัฐบาลคือการลดเวลาและค่าใช้จ่ายในการปฏิบัติตามข้อกำหนดภาษี ภายในปี 2026 ทางการตั้งเป้าลดเวลาและต้นทุนดังกล่าวลง 50% เมื่อเทียบกับปี 2024 และให้บริการสาธารณะด้านธุรการทุกขั้นตอนที่เข้าเกณฑ์ผ่านระบบออนไลน์อย่างเต็มรูปแบบ ระบบบริหารภาษีกำลังเปลี่ยนเป็นดิจิทัล โดยปัจจุบันมีขั้นตอนดำเนินการกว่า 60% ที่ให้บริการออนไลน์แล้ว และในปี 2024 มีการยื่นเอกสารเกือบ 90% ผ่านระบบอิเล็กทรอนิกส์
การจัดการภาษีบุคคลธรรมดาก็กำลังเปลี่ยนแปลงเช่นกัน โดยจะใช้เลขประจำตัวประชาชน 12 หลักแทนรหัสภาษี และเชื่อมโยงข้อมูลภาษีกับฐานข้อมูลประชากร ประกันสังคม การใช้ที่ดิน และธนาคาร เพื่อให้ตรวจจับความเสี่ยงและการฉ้อโกงได้อย่างมีประสิทธิภาพยิ่งขึ้น รัฐบาลกำลังเปิดรับข้อเสนอแนะจากภาคธุรกิจเพื่อนำไปปรับปรุงขั้นตอนและลดภาระที่ไม่จำเป็น
ผลกระทบต่อธุรกิจขนาดเล็ก: โอกาสหรือภาระที่เกินรับ?
แม้การปฏิรูปมีเป้าหมายสร้างระบบภาษีที่เป็นธรรมและมีประสิทธิภาพมากขึ้น แต่ผลกระทบต่อธุรกิจขนาดเล็กนั้นหนักหน่วงและเป็นที่ถกเถียง สำหรับหลายราย การยุติระบบเหมาจ่ายหมายถึงภาษีที่สูงขึ้น ค่าใช้จ่ายด้านธุรการใหม่ และความจำเป็นต้องทำความเข้าใจกฎบัญชีที่ซับซ้อน คลิปเจ้าของร้านที่แสดงความกังวลถูกเผยแพร่จนเป็นกระแส ขณะที่รายงานระบุว่าร้านค้าในบางตลาดปิดกิจการไปถึง 80% ในช่วงไม่กี่เดือนที่ผ่านมา แม้เจ้าหน้าที่จะโต้แย้งว่าการเปลี่ยนแปลงภาษีไม่ใช่สาเหตุเพียงอย่างเดียว
ขณะนี้เจ้าของธุรกิจขนาดเล็กต้อง:
- ซื้อเครื่องบันทึกเงินสดและซอฟต์แวร์บัญชี
- ฝึกฝนตนเองและพนักงานด้านการทำบัญชีและการปฏิบัติตามข้อกำหนดภาษี
- ยื่นแบบภาษีเป็นประจำและเก็บบันทึกยอดขายอย่างละเอียด
- ทำความเข้าใจขั้นตอนใหม่ในการออกใบกำกับภาษีและชำระ VAT
บางภาคธุรกิจที่ยังฟื้นตัวจากการระบาดใหญ่และเผชิญแรงกดดันจากการค้าโลก กังวลว่าข้อกำหนดใหม่อาจทำให้ต้องเลิกกิจการ ส่วนบางรายกลัวว่าการตรวจสอบที่เข้มข้นขึ้นและการเปลี่ยนผ่านสู่ดิจิทัลจะทำให้ถูกตรวจสอบบัญชีและลงโทษบ่อยขึ้น โดยเฉพาะในระบบที่มีปัญหาการทุจริตและการแสวงหาผลประโยชน์จากตำแหน่งหน้าที่มาเป็นเวลานาน
อย่างไรก็ตาม รัฐบาลยืนยันว่าการปฏิรูปจำเป็นต่อการสร้างการแข่งขันที่เป็นธรรมและสนับสนุนการเติบโตของภาคเอกชนสมัยใหม่ ด้วยการเพิ่มเกณฑ์รายได้ที่ต้องเสียภาษีและขยายการยกเว้น VAT ทางการหวังบรรเทาภาระให้ธุรกิจรายเล็กที่สุด พร้อมขยายฐานภาษีไปยังบริษัทขนาดใหญ่และมีกำไรมากขึ้น
การปฏิรูประบบธุรการ: ลดขั้นตอนยุ่งยากหรือเพิ่มภาระ?
ผู้นำเวียดนามให้คำมั่นว่าจะลดขั้นตอนราชการและทำให้การปฏิบัติตามข้อกำหนดภาษีง่ายขึ้น การเปลี่ยนขั้นตอนภาษีเป็นดิจิทัล การเชื่อมโยงกับฐานข้อมูลระดับชาติ และการปรับไปสู่การยื่นรายการครั้งเดียว ล้วนมีเป้าหมายเพื่อทำให้กระบวนการกระชับขึ้น ภายในปี 2026 เป้าหมายคือให้ขั้นตอนที่เข้าเกณฑ์ทั้งหมด 100% ดำเนินการผ่านระบบออนไลน์ได้ พร้อมลดเวลาและต้นทุนในการปฏิบัติตามข้อกำหนดลง 50%
อย่างไรก็ตาม ช่วงเปลี่ยนผ่านเป็นเรื่องท้าทาย ธุรกิจขนาดเล็กจำนวนมากขาดทรัพยากรหรือความเชี่ยวชาญที่จะปรับตัวได้อย่างรวดเร็ว รัฐบาลกำลังจัดการฝึกอบรมและให้การสนับสนุน แต่การเปลี่ยนแปลงที่มีขนาดใหญ่และส่งผลต่อกิจการหลายล้านแห่งย่อมทำให้เกิดความสับสนและความไม่พอใจในระยะสั้นอย่างหลีกเลี่ยงไม่ได้
ผลกระทบต่อเศรษฐกิจและสังคมในวงกว้าง
การปฏิรูปภาษีเป็นเพียงส่วนหนึ่งของการเปลี่ยนแปลงทางเศรษฐกิจในวงกว้างของเวียดนาม ประเทศตั้งเป้าเข้าร่วมกลุ่มเศรษฐกิจเสือตัวจริงแห่งเอเชียภายในปี 2045 ตามรอยเกาหลีใต้ ไต้หวัน และสิงคโปร์ การบรรลุเป้าหมายนี้ต้องอาศัยไม่เพียงการปรับปรุงระบบภาษีให้ทันสมัย แต่ยังต้องลงทุนในโครงสร้างพื้นฐาน เทคโนโลยี และทุนมนุษย์
เวียดนามกำลังทุ่มลงทุนในรถไฟความเร็วสูง พลังงานหมุนเวียน และโครงสร้างพื้นฐานดิจิทัล รัฐบาลยังขยายหลักประกันทางสังคมและปรับเพิ่มอายุเกษียณ เพื่อรับมือความท้าทายจากประชากรสูงวัยอย่างรวดเร็ว ขณะที่การเปลี่ยนแปลงสภาพภูมิอากาศเป็นภัยคุกคามเร่งด่วน โดยพายุไต้ฝุ่นและระดับน้ำทะเลที่สูงขึ้นเสี่ยงกระทบการเติบโตและการลดความยากจน ธนาคารโลกเตือนว่า หากไม่มีมาตรการเด็ดขาด เวียดนามอาจสูญเสีย GDP สูงถึง 14.5% ต่อปีภายในปี 2050
ธุรกิจเอกชนกลายเป็นหัวใจของยุทธศาสตร์การพัฒนาประเทศ รัฐบาลตั้งเป้าส่งเสริมบริษัทเอกชนอย่างน้อย 20 แห่งให้แข่งขันได้ในระดับโลกภายในปี 2030 โดยเสนอสินเชื่อที่เข้าถึงง่ายขึ้น ให้สิทธิ์ลำดับแรกในการทำสัญญากับภาครัฐ และสนับสนุนการขยายธุรกิจไปต่างประเทศ การปฏิรูปเชิงสถาบัน เช่น การควบรวมกระทรวงและรวมจังหวัด กำลังดำเนินการเพื่อสร้างเศรษฐกิจระดับภูมิภาคที่แข็งแกร่งขึ้นและลดระบบราชการ
การปรับให้สอดคล้องกับมาตรฐานสากลและบรรยากาศการลงทุน
การปฏิรูปภาษีของเวียดนามยังมุ่งให้สอดคล้องกับมาตรฐานโลกและดึงดูดการลงทุนจากต่างประเทศ การนำภาษีขั้นต่ำทั่วโลกมาใช้ การเพิ่มความเข้มงวดของกฎกำหนดราคาโอน และการยกระดับความโปร่งใส มีเป้าหมายสร้างความเชื่อมั่นให้แก่นักลงทุนระหว่างประเทศและป้องกันการกัดกร่อนฐานภาษี รัฐบาลกำลังเรียนรู้จากประเทศเพื่อนบ้านในอาเซียน ปรับใช้นโยบายจูงใจด้านการวิจัยและพัฒนา และสนับสนุนอุตสาหกรรมเทคโนโลยีขั้นสูง เช่น เซมิคอนดักเตอร์ AI และพลังงานสะอาด
แม้จะดำเนินการดังกล่าว แต่ยังมีความท้าทาย ภาคธุรกิจเรียกร้องให้บังคับใช้กฎระเบียบอย่างยืดหยุ่น ใช้แนวทางปรึกษาหารือก่อนลงโทษ และลดภาระของผู้เสียภาษีเพิ่มเติม ความสำเร็จของการปฏิรูปจะขึ้นอยู่กับการบังคับใช้อย่างมีประสิทธิภาพและโปร่งใส รวมถึงความสามารถของรัฐบาลในการสร้างความไว้วางใจจากทั้งภาคธุรกิจและประชาชน
สรุป
- การปฏิรูปภาษีเวียดนามปี 2026 ยกเลิกระบบภาษีเหมาจ่าย และกำหนดให้ทุกธุรกิจยื่นภาษีอย่างเป็นทางการตามระบบยื่นรายการ
- การปฏิรูปนี้เป็นส่วนหนึ่งของยุทธศาสตร์เศรษฐกิจในวงกว้างเพื่อส่งเสริมธุรกิจเอกชน เพิ่มรายได้รัฐ และยกระดับเศรษฐกิจให้ทันสมัย
- การเปลี่ยนแปลงสำคัญประกอบด้วยการลด VAT ลง 2% การเข้มงวดกับสิทธิประโยชน์ภาษีนิติบุคคล การขยายขอบเขตภาษีสรรพสามิต และการผลักดันระบบบริหารภาษีดิจิทัล
- ธุรกิจขนาดเล็กต้องเผชิญค่าใช้จ่ายในการปฏิบัติตามข้อกำหนดที่สูงขึ้นและภาระงานธุรการใหม่ ทำให้เกิดความกังวลเรื่องการปิดกิจการและผลกระทบต่อเศรษฐกิจ
- รัฐบาลตั้งเป้าลดเวลาและต้นทุนในการปฏิบัติตามข้อกำหนดลง 50% ภายในปี 2026 และให้ดำเนินขั้นตอนภาษีทั้งหมดผ่านระบบออนไลน์ได้
- เป้าหมายในภาพรวมของเวียดนามคือการเป็นเศรษฐกิจเสือตัวใหม่ของเอเชียภายในปี 2045 ซึ่งต้องอาศัยการปฏิรูปและการลงทุนอย่างต่อเนื่อง ตลอดจนความพร้อมรับมือกับสภาพภูมิอากาศ
- ความสำเร็จจะขึ้นอยู่กับการดำเนินงานที่เป็นธรรมและโปร่งใส รวมถึงความสามารถในการประสานความต้องการรายได้ของรัฐกับความเป็นจริงที่ธุรกิจขนาดเล็กต้องเผชิญ