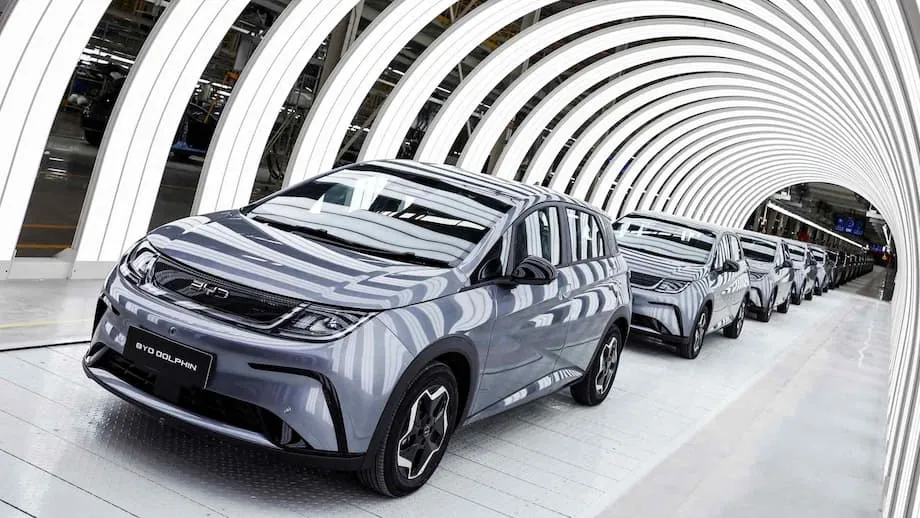
รถยนต์ไฟฟ้าจีนเติบโตอย่างรวดเร็วในเอเชียตะวันออกเฉียงใต้: พลิกโฉมตลาด
ในช่วงไม่กี่ปีที่ผ่านมา เอเชียตะวันออกเฉียงใต้กลายเป็นพรมแดนใหม่ของรถยนต์ไฟฟ้า (EV) โดยผู้ผลิตรถยนต์จีนเป็นผู้นำการเปลี่ยนแปลงครั้งใหญ่ในภูมิทัศน์อุตสาหกรรมยานยนต์ของภูมิภาค แบรนด์อย่าง BYD, Chery และ Geely กำลังแย่งชิงส่วนแบ่งตลาดอย่างรวดเร็ว ด้วยการนำเสนอรถยนต์ไฟฟ้าราคาเข้าถึงได้ ซึ่งกำลังเปลี่ยนความนิยมของผู้บริโภคและท้าทายความเป็นเจ้าตลาดของผู้ผลิตญี่ปุ่น อเมริกัน และยุโรปที่ครองตลาดมาแต่เดิม
สารบัญ
- รถยนต์ไฟฟ้าจีนเติบโตอย่างรวดเร็วในเอเชียตะวันออกเฉียงใต้: พลิกโฉมตลาด
- ผู้ผลิตรถยนต์ไฟฟ้าจีนเจาะตลาดเอเชียตะวันออกเฉียงใต้อย่างไร
- BYD: ขุมกำลังหลักของภูมิภาค
- เหตุใดรถยนต์ไฟฟ้าจีนจึงมีราคาย่อมเยา
- นโยบายภาครัฐและเป้าหมายของภูมิภาค
- ความท้าทาย: โครงสร้างพื้นฐาน ความกังวลเรื่องระยะทาง และอุตสาหกรรมท้องถิ่น
- ผลกระทบต่อความต้องการน้ำมันเบนซินและสิ่งแวดล้อม
- การแข่งขันและอนาคต: เอเชียตะวันออกเฉียงใต้สร้างแบรนด์รถยนต์ไฟฟ้าของตนเองได้หรือไม่
- ผู้เล่นรายใหม่และกลยุทธ์ที่เปลี่ยนแปลง
- อุปสรรคและความเสี่ยง: ความยั่งยืน การกีดกันทางการค้า และกระแสต่อต้านในท้องถิ่น
- สรุป
การตัดสินใจซื้อ BYD Atto 3 ของวินเซนต์ ฮอร์ ผู้บริโภคชาวมาเลเซีย สะท้อนแนวโน้มที่กำลังเกิดขึ้นในวงกว้าง รถยนต์ไฟฟ้าจีนซึ่งครั้งหนึ่งเคยถูกมองว่าเป็นสินค้าตลาดเฉพาะกลุ่ม ปัจจุบันกลายเป็นสินค้ากระแสหลักในประเทศอย่างไทย มาเลเซีย อินโดนีเซีย และสิงคโปร์ ด้วยกลยุทธ์ตั้งราคาเชิงรุก มาตรการจูงใจจากภาครัฐ และการลงทุนเชิงกลยุทธ์ในภาคการผลิตท้องถิ่น แต่ขณะที่แบรนด์จีนเร่งเดินหน้า ยังมีคำถามเกี่ยวกับความยั่งยืนของรูปแบบธุรกิจ ผลกระทบต่ออุตสาหกรรมท้องถิ่น และความสามารถของภูมิภาคในการก้าวพ้นการประกอบรถยนต์ไปสู่นวัตกรรม
ผู้ผลิตรถยนต์ไฟฟ้าจีนเจาะตลาดเอเชียตะวันออกเฉียงใต้อย่างไร
การเติบโตของรถยนต์ไฟฟ้าจีนในเอเชียตะวันออกเฉียงใต้เป็นผลจากปัจจัยหลายด้านที่มาบรรจบกัน ได้แก่ กำลังการผลิตส่วนเกินและการแข่งขันดุเดือดในจีน ราคาน้ำมันที่สูงขึ้นในเอเชียตะวันออกเฉียงใต้ และกระแสผลักดันการเดินทางที่เป็นมิตรต่อสิ่งแวดล้อมทั่วโลก ขณะที่ตลาดตะวันตกใช้มาตรการภาษีและข้อจำกัดกับรถยนต์ไฟฟ้าจีน เอเชียตะวันออกเฉียงใต้ซึ่งมีประชากร 600 ล้านคนและชนชั้นกลางที่ขยายตัว จึงกลายเป็นเป้าหมายสำคัญของการขยายตลาด
ข้อมูลจาก Counterpoint Research ระบุว่า รถยนต์ไฟฟ้าที่จำหน่ายในเอเชียตะวันออกเฉียงใต้ในปี 2024 มากกว่า 70% เป็นแบรนด์จีน โดย BYD เพียงรายเดียวครองส่วนแบ่งตลาดเกือบครึ่งหนึ่ง ในไทยซึ่งเป็นตลาดรถยนต์ไฟฟ้าใหญ่ที่สุดของภูมิภาค แบรนด์จีนครองส่วนแบ่งยอดขายประมาณ 80% ส่วนเวียดนาม อินโดนีเซีย และมาเลเซียก็มียอดนำเข้าและการลงทุนในรถยนต์ไฟฟ้าจีนเพิ่มขึ้นอย่างมากเช่นกัน
ผู้ผลิตรถยนต์จีนใช้กลยุทธ์หลายด้านเพื่อดึงดูดผู้บริโภคในเอเชียตะวันออกเฉียงใต้:
- ราคาที่แข่งขันได้: รถยนต์ไฟฟ้าจีนมักตั้งราคาต่ำกว่าคู่แข่งจากญี่ปุ่นหรือตะวันตกอย่างมาก ทำให้ผู้บริโภคในวงกว้างเข้าถึงได้
- ความร่วมมือในท้องถิ่น: บริษัทอย่าง BYD และ Geely ตั้งบริษัทร่วมทุนกับกลุ่มธุรกิจท้องถิ่น โดยใช้แนวทางคล้ายกับที่ผู้ผลิตรถยนต์ญี่ปุ่นเคยใช้เมื่อหลายสิบปีก่อน
- การลงทุนด้านการผลิต: มีการทุ่มเงินหลายพันล้านดอลลาร์เพื่อสร้างโรงงานในไทย อินโดนีเซีย และมาเลเซีย สร้างงานและลดการพึ่งพาการนำเข้า
- มาตรการจูงใจจากภาครัฐ: รัฐบาลในเอเชียตะวันออกเฉียงใต้ออกมาตรการลดหย่อนภาษี ลดอากรนำเข้า และให้เงินอุดหนุนการซื้อ เพื่อดึงดูดการลงทุนและส่งเสริมการใช้รถยนต์ไฟฟ้า
ผลจากปัจจัยเหล่านี้ ยอดขายรถยนต์ไฟฟ้าในภูมิภาคเพิ่มขึ้นมากกว่าสองเท่าในไตรมาสแรกของปี 2024 เมื่อเทียบกับปีก่อนหน้า ขณะที่ยอดขายรถยนต์ใช้น้ำมันเบนซินแบบดั้งเดิมลดลง 7%
BYD: ขุมกำลังหลักของภูมิภาค
BYD ผู้ผลิตรถยนต์ไฟฟ้ายอดขายสูงสุดของจีน สถาปนาตัวเองเป็นผู้นำที่โดดเด่นในเอเชียตะวันออกเฉียงใต้ โรงงานแห่งใหม่ในจังหวัดระยองของไทยสร้างเสร็จภายในเวลาเพียง 16 เดือน และคาดว่าจะผลิตรถยนต์ได้ปีละ 150,000 คัน พร้อมสร้างงานหลายพันตำแหน่ง ในมาเลเซีย BYD เป็นผู้นำตลาดรถยนต์ไฟฟ้า โดยขายได้มากกว่า 5,400 คันในช่วงครึ่งแรกของปี 2025 แซงหน้าทั้งคู่แข่งท้องถิ่นและจากตะวันตก
กลยุทธ์ของ BYD ประกอบด้วยการขยายตลาดใหม่อย่างเร่งรัด การร่วมมือกับผู้จัดจำหน่ายในท้องถิ่น และการให้ความสำคัญกับราคาที่เข้าถึงได้และเทคโนโลยีแบตเตอรี่ขั้นสูง บริษัทมีธุรกิจไม่เพียงในไทยและมาเลเซีย แต่ยังขยายไปยังสิงคโปร์ อินโดนีเซีย เวียดนาม และแม้แต่ฟิลิปปินส์ โดยอาศัยราคาที่คุ้มค่าและผลิตภัณฑ์ที่หลากหลาย
เหตุใดรถยนต์ไฟฟ้าจีนจึงมีราคาย่อมเยา
ราคาที่เข้าถึงได้เป็นปัจจัยสำคัญที่ทำให้รถยนต์ไฟฟ้าจีนประสบความสำเร็จในภูมิภาค ปัจจัยหลายประการมีส่วนทำให้รถยนต์เหล่านี้มีราคาต่ำ:
- การประหยัดต่อขนาด: จีนเป็นผู้ผลิตรถยนต์ไฟฟ้ารายใหญ่ที่สุดของโลก โดยตลาดในประเทศมีสัดส่วนเกือบ 60% ของยอดขายรถยนต์ไฟฟ้าทั่วโลก การผลิตจำนวนมากช่วยลดต้นทุน
- การสนับสนุนจากภาครัฐ: ผู้ผลิตรถยนต์จีนได้รับประโยชน์จากเงินอุดหนุน ทุนวิจัย และการสนับสนุนนโยบายในประเทศมาเป็นเวลาหลายปี ทำให้สามารถลงทุนด้านเทคโนโลยีและการผลิตได้อย่างมาก
- การบูรณาการแนวดิ่ง: บริษัทจีนหลายแห่งควบคุมห่วงโซ่อุปทานทั้งหมด ตั้งแต่การผลิตแบตเตอรี่ไปจนถึงการประกอบขั้นสุดท้าย ช่วยลดต้นทุนและเพิ่มประสิทธิภาพ
- นวัตกรรม: แบรนด์จีนบุกเบิกเคมีแบตเตอรี่รูปแบบใหม่ เช่น ลิเทียมเหล็กฟอสเฟต (LFP) ซึ่งมีราคาถูกและปลอดภัยกว่าแบตเตอรี่ลิเทียมไอออนแบบดั้งเดิม
ข้อได้เปรียบเหล่านี้ทำให้รถยนต์ไฟฟ้าจีนตั้งราคาได้ต่ำกว่าคู่แข่ง ขณะเดียวกันก็มีคุณสมบัติและระยะทางวิ่งที่แข่งขันได้ สำหรับผู้บริโภคในเอเชียตะวันออกเฉียงใต้ โอกาสประหยัดค่าเชื้อเพลิงได้ถึง 35% เมื่อเทียบกับรถยนต์ใช้น้ำมันเบนซินยิ่งเพิ่มความน่าสนใจ โดยเฉพาะเมื่อรัฐบาลทยอยยกเลิกเงินอุดหนุนเชื้อเพลิง
นโยบายภาครัฐและเป้าหมายของภูมิภาค
รัฐบาลในเอเชียตะวันออกเฉียงใต้มีบทบาทสำคัญในการเร่งให้เกิดการใช้รถยนต์ไฟฟ้า ตัวอย่างเช่น ไทยตั้งเป้าให้รถยนต์ปล่อยมลพิษเป็นศูนย์มีสัดส่วนอย่างน้อย 30% ของการผลิตรถยนต์ทั้งหมดภายในปี 2030 ประเทศใช้มาตรการยกเว้นภาษี ลดอากรนำเข้า ลดภาษีสรรพสามิต และให้เงินอุดหนุนการซื้อ เพื่อดึงดูดการลงทุนและส่งเสริมให้ผู้บริโภคเปลี่ยนมาใช้รถยนต์ไฟฟ้า
อินโดนีเซียซึ่งมีแหล่งนิกเกิลสำรองขนาดใหญ่ ซึ่งเป็นวัตถุดิบสำคัญในการผลิตแบตเตอรี่ กำลังวางตำแหน่งตัวเองเป็นศูนย์กลางแบตเตอรี่รถยนต์ไฟฟ้าของภูมิภาค รัฐบาลออกมาตรการจูงใจทางภาษีสำหรับการนำเข้ารถยนต์ไฟฟ้า และร่วมมือกับบริษัทจีนเพื่อสร้างโรงงานและพัฒนาห่วงโซ่อุปทานในประเทศ มาเลเซียขยายเวลายกเว้นภาษีนำเข้าและอากรสำหรับรถยนต์ไฟฟ้าสำเร็จรูปไปจนถึงปี 2025 และกำลังลงทุนในการผลิตภายในประเทศเพื่อเตรียมพร้อมสำหรับการสิ้นสุดมาตรการจูงใจเหล่านี้ในอนาคต
ส่วนเวียดนามกำลังส่งเสริมผู้ผลิตรถยนต์แถวหน้าของประเทศอย่าง VinFast ซึ่งกลายเป็นแบรนด์รถยนต์ที่มียอดขายสูงสุดในประเทศ ด้วยการดึงกระแสความภาคภูมิใจในชาติและเสนอราคาที่แข่งขันได้ รัฐบาลยังอุดหนุนค่าไฟฟ้าสำหรับสถานีชาร์จรถยนต์ไฟฟ้า และกำลังพิจารณาให้เงินอุดหนุนโดยตรงแก่ผู้ซื้อรถยนต์ไฟฟ้า
ความท้าทาย: โครงสร้างพื้นฐาน ความกังวลเรื่องระยะทาง และอุตสาหกรรมท้องถิ่น
แม้เติบโตอย่างรวดเร็ว แต่ยังมีความท้าทายหลายประการ ความกังวลว่ารถจะวิ่งได้ไม่ถึงจุดหมายและโครงสร้างพื้นฐานสำหรับชาร์จที่มีจำกัดเป็นข้อกังวลทั่วไปของผู้บริโภค แม้สถานีชาร์จจะเพิ่มจำนวนขึ้น โดยเฉพาะในเขตเมือง แต่พื้นที่ชนบทยังขาดแคลน รัฐบาลและบริษัทเอกชนกำลังเร่งสร้างจุดชาร์จเพิ่ม ทว่าความคืบหน้าแตกต่างกันไปในแต่ละประเทศ
อีกประเด็นคือการให้ความสำคัญกับการประกอบมากกว่านวัตกรรม โรงงานใหม่ส่วนใหญ่ในเอเชียตะวันออกเฉียงใต้มุ่งประกอบชิ้นส่วนที่นำเข้า โดยเฉพาะชุดแบตเตอรี่ มากกว่าผลิตเซลล์แบตเตอรี่หรือพัฒนาเทคโนโลยีของตนเอง ส่งผลให้ภูมิภาคมีข้อจำกัดในการสร้างงานมูลค่าสูงและถือครองทรัพย์สินทางปัญญา สะท้อนรูปแบบที่เคยเกิดขึ้นในช่วงผู้ผลิตรถยนต์ญี่ปุ่นเติบโตในทศวรรษ 1980 และ 1990
ข้อมูลจาก The China-Global South Project ระบุว่า บททดสอบที่แท้จริงของเอเชียตะวันออกเฉียงใต้คือภูมิภาคจะก้าวพ้นการประกอบรถยนต์ไปเป็นศูนย์กลางการออกแบบ นวัตกรรม และการผลิตแบตเตอรี่รถยนต์ไฟฟ้าได้หรือไม่ เรื่องนี้จะต้องอาศัยการลงทุนในการฝึกอบรมวิชาชีพ การศึกษาด้านเทคนิค ศูนย์วิจัย และเขตเทคโนโลยีขั้นสูง ตลอดจนการเจรจากับนักลงทุนต่างชาติอย่างรอบคอบยิ่งขึ้น เพื่อให้เกิดการถ่ายทอดเทคโนโลยีและคำมั่นในการวิจัยและพัฒนาในท้องถิ่น
ผลกระทบต่อความต้องการน้ำมันเบนซินและสิ่งแวดล้อม
การใช้รถยนต์ไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วกำลังส่งผลต่อภูมิทัศน์พลังงานของเอเชียตะวันออกเฉียงใต้อย่างเห็นได้ชัดแล้ว ข้อมูลจาก Kpler ระบุว่า การเติบโตของความต้องการน้ำมันเบนซินในภูมิภาคชะลอลงจากที่คาดการณ์ไว้ 3.1% เหลือ 2.6% ต่อปีในช่วงปี 2021 ถึง 2030 เนื่องจากรถยนต์ไฟฟ้าเพิ่มจำนวนขึ้น ภายในปี 2030 คาดว่ารถยนต์ไฟฟ้าจะทดแทนความต้องการน้ำมันเบนซินได้ประมาณ 100,000 บาร์เรลต่อวัน หรือราว 6% ของปริมาณการบริโภคที่คาดการณ์ไว้
อย่างไรก็ตาม การเปลี่ยนผ่านยังอยู่ในระยะเริ่มต้น รถยนต์ไฟฟ้ามีสัดส่วนเพียง 0.6% ของจำนวนรถยนต์นั่งทั้งหมดในเอเชียตะวันออกเฉียงใต้ และการที่รถยนต์ใช้น้ำมันเบนซินกับรถจักรยานยนต์ยังครองตลาด หมายความว่าต้องใช้เวลากว่าประโยชน์ด้านสิ่งแวดล้อมจะปรากฏให้เห็น ถึงกระนั้น ทิศทางดังกล่าวก็ชัดเจน และเมื่อผู้บริโภคหันมาใช้รถยนต์ไฟฟ้ามากขึ้น การพึ่งพาเชื้อเพลิงฟอสซิลของภูมิภาคก็มีแนวโน้มลดลง
การแข่งขันและอนาคต: เอเชียตะวันออกเฉียงใต้สร้างแบรนด์รถยนต์ไฟฟ้าของตนเองได้หรือไม่
แม้แบรนด์จีนจะครองตลาดอยู่ในขณะนี้ แต่อุตสาหกรรมรถยนต์ไฟฟ้าของเอเชียตะวันออกเฉียงใต้ในระยะยาวขึ้นอยู่กับความสามารถของภูมิภาคในการผลักดันแบรนด์ของตนเองให้เติบโต กรณีศึกษาชี้ว่า ความสำเร็จต้องอาศัยทั้งการตลาดในท้องถิ่น ความร่วมมือด้านเทคโนโลยีกับต่างชาติ และการสนับสนุนอย่างจริงจังจากภาครัฐ
VinFast ของเวียดนามเป็นผู้เล่นท้องถิ่นที่มีความทะเยอทะยานสูงสุด โดยมีการผลิตเซลล์แบตเตอรี่และชุดแบตเตอรี่เอง แต่ต้องเผชิญการแข่งขันอย่างหนักจากรถนำเข้าจีนและยังขยายธุรกิจในต่างประเทศได้ยาก Proton ของมาเลเซียร่วมมือกับ Geely ของจีนเพื่อเปิดตัวรถยนต์ไฟฟ้าราคาที่แข่งขันได้ โดยใช้ความเชี่ยวชาญจากต่างชาติเพื่อลดต้นทุนและเร่งการพัฒนา ประเทศอื่น ๆ กำลังพิจารณาความร่วมมือในลักษณะเดียวกันและลงทุนด้านการวิจัยและพัฒนาในท้องถิ่น
ข้อมูลจาก Branding in Asia ระบุว่า การสนับสนุนจากรัฐบาลอย่างประสานสอดคล้องเป็นสิ่งจำเป็นสำหรับเอเชียตะวันออกเฉียงใต้ในการขยับขึ้นสู่ห่วงโซ่คุณค่าที่สูงขึ้น ประเทศต่าง ๆ ควรใช้จุดแข็งเฉพาะของตนให้เกิดประโยชน์ เช่น ฐานการผลิตของไทยและทรัพยากรนิกเกิลของอินโดนีเซีย พร้อมหลีกเลี่ยงการออกนโยบายซ้ำซ้อนและส่งเสริมความร่วมมือระดับภูมิภาค หากร่วมมือกัน เอเชียตะวันออกเฉียงใต้จะสามารถสร้างแบรนด์รถยนต์ไฟฟ้าที่แข่งขันได้ ตอบสนองความต้องการในประเทศ และลดการพึ่งพาผู้ผลิตจากจีนและตะวันตก
ผู้เล่นรายใหม่และกลยุทธ์ที่เปลี่ยนแปลง
ภูมิทัศน์การแข่งขันกำลังเปลี่ยนแปลงอย่างรวดเร็ว Nio ผู้ผลิตรถยนต์ไฟฟ้าจีนมีแผนเปิดตัวในสิงคโปร์ในปี 2026 โดยจะนำเสนอรถแฮตช์แบ็กขนาดกะทัดรัดรุ่น Firefly และอาจนำเทคโนโลยีสลับแบตเตอรี่ที่เป็นนวัตกรรมของบริษัทมาด้วย แบรนด์จีนรายอื่น เช่น JMEV และ Avatr ก็กำลังเข้าสู่ตลาด ขณะที่ BYD เดินหน้าขยายธุรกิจและเพิ่มรุ่นผลิตภัณฑ์อย่างต่อเนื่อง
ขณะเดียวกัน ผู้ผลิตรถยนต์ญี่ปุ่นซึ่งเคยครองตลาดในภูมิภาคกำลังเสียส่วนแบ่งตลาด เนื่องจากตอบสนองต่อกระแสรถยนต์ไฟฟ้าได้ช้า แบรนด์อเมริกันและยุโรปมีบทบาทในตลาดจำกัด แม้ Tesla จะเริ่มเจาะตลาดได้บ้าง แบรนด์ท้องถิ่นกำลังตอบโต้ด้วยรุ่นใหม่และความร่วมมือ แต่เส้นทางข้างหน้ายังท้าทาย
อุปสรรคและความเสี่ยง: ความยั่งยืน การกีดกันทางการค้า และกระแสต่อต้านในท้องถิ่น
แม้ประสบความสำเร็จ ผู้ผลิตรถยนต์ไฟฟ้าจีนยังเผชิญอุปสรรคหลายประการในเอเชียตะวันออกเฉียงใต้ ความยั่งยืนของกลยุทธ์ตั้งราคาเชิงรุกยังไม่แน่นอน โดยเฉพาะเมื่อมาตรการจูงใจจากภาครัฐทยอยหมดลงและการแข่งขันทวีความเข้มข้น นโยบายกีดกันทางการค้าในตลาดตะวันตกทำให้แบรนด์จีนต้องหันมามุ่งตลาดเอเชียตะวันออกเฉียงใต้แล้ว แต่ภูมิภาคนี้ก็อาจใช้มาตรการลักษณะเดียวกัน หากอุตสาหกรรมท้องถิ่นรู้สึกว่าถูกคุกคาม
ผู้บริโภคบางส่วนยังไม่ไว้วางใจแบรนด์จีน โดยกังวลเรื่องคุณภาพ ความเป็นส่วนตัวของข้อมูล และความมั่นคงแห่งชาติ ตัวอย่างเช่น ในเวียดนาม VinFast ซึ่งเป็นแบรนด์ชั้นนำของประเทศได้รับการสนับสนุนอย่างมาก ขณะที่แบรนด์จีนยังเจาะตลาดได้ยาก ส่วนในมาเลเซียและอินโดนีเซีย การที่รถยนต์ใช้น้ำมันเบนซินและรถจักรยานยนต์ยังครองตลาด รวมถึงราคาน้ำมันที่ถูก เป็นความท้าทายเพิ่มเติม
ท้ายที่สุด การพึ่งพาเซลล์แบตเตอรี่และเทคโนโลยีที่นำเข้าหมายความว่า มูลค่าจำนวนมากที่เกิดจากกระแสรถยนต์ไฟฟ้ากำลังไหลกลับไปยังจีน หากเอเชียตะวันออกเฉียงใต้ต้องการได้รับประโยชน์อย่างแท้จริง รัฐบาลต้องเจรจาข้อตกลงกับนักลงทุนต่างชาติให้ดีขึ้น ลงทุนในนวัตกรรมท้องถิ่น และพัฒนาทักษะกับโครงสร้างพื้นฐานที่จำเป็นต่อการแข่งขันในตลาดโลก
สรุป
- ผู้ผลิตรถยนต์ไฟฟ้าจีน ซึ่งมี BYD เป็นผู้นำ แย่งชิงส่วนแบ่งตลาดในเอเชียตะวันออกเฉียงใต้ได้อย่างรวดเร็ว ด้วยการตั้งราคาเชิงรุก ความร่วมมือในท้องถิ่น และการลงทุนด้านการผลิต
- มาตรการจูงใจจากภาครัฐและราคาน้ำมันที่สูงขึ้นเร่งให้เกิดการใช้รถยนต์ไฟฟ้า แต่ยังมีความท้าทายด้านโครงสร้างพื้นฐาน ความกังวลเรื่องระยะทาง และการพัฒนาอุตสาหกรรมท้องถิ่น
- แบรนด์จีนครองสัดส่วนมากกว่า 70% ของยอดขายรถยนต์ไฟฟ้าในภูมิภาค โดย BYD เป็นผู้นำในไทย มาเลเซีย และสิงคโปร์
- การเติบโตของรถยนต์ไฟฟ้ากำลังชะลอการเพิ่มขึ้นของความต้องการน้ำมันเบนซินและพลิกโฉมภูมิทัศน์พลังงานของภูมิภาค แม้การเปลี่ยนผ่านยังอยู่ในระยะเริ่มต้น
- ความสำเร็จระยะยาวของเอเชียตะวันออกเฉียงใต้ขึ้นอยู่กับการก้าวพ้นการประกอบรถยนต์ไปสู่นวัตกรรม การสร้างแบรนด์ท้องถิ่นให้แข็งแกร่ง และการส่งเสริมความร่วมมือระดับภูมิภาค
- อุปสรรคประกอบด้วยความยั่งยืนของราคาที่ต่ำ ความเสี่ยงจากการกีดกันทางการค้า กระแสต่อต้านจากผู้บริโภค และการพึ่งพาเทคโนโลยีนำเข้า
- ทศวรรษข้างหน้าจะเป็นตัวกำหนดว่าเอเชียตะวันออกเฉียงใต้จะก้าวเป็นศูนย์กลางนวัตกรรมรถยนต์ไฟฟ้าอย่างแท้จริง หรือยังคงเป็นฐานประกอบรถยนต์ให้แบรนด์ต่างชาติ