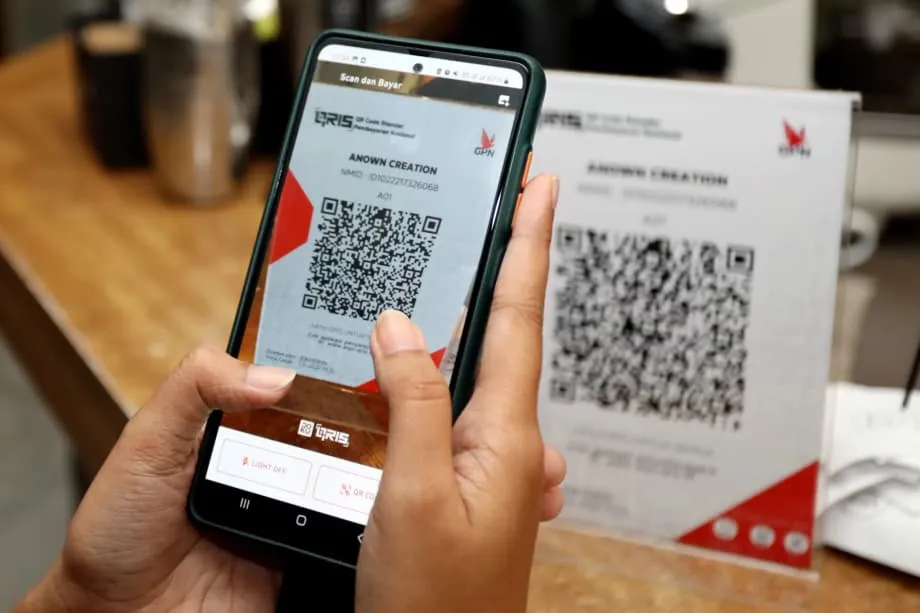
มาตรฐาน QR เพียงหนึ่งเดียวพลิกโฉมการชำระเงินในชีวิตประจำวันอย่างไร
อินโดนีเซียเปลี่ยนการสแกนโค้ดอย่างง่ายให้เป็นแรงขับเคลื่อนการเติบโตระดับชาติ นับตั้งแต่ธนาคารกลางอินโดนีเซียเปิดตัวมาตรฐานคิวอาร์โค้ด Quick Response Code Indonesian Standard หรือ QRIS ในปี 2019 การชำระเงินแบบไร้เงินสดก็ขยายจากห้างสรรพสินค้าไปสู่ตลาดสด ร้านค้าขนาดเล็ก และรถแท็กซี่ ผู้นำธนาคารกลางระบุว่า การเปลี่ยนแปลงนี้ช่วยขยายการเข้าถึงบริการทางการเงิน เร่งการค้า และผลักดันประเทศให้ก้าวขึ้นสู่กลุ่มเศรษฐกิจดิจิทัลที่เติบโตเร็วที่สุด รัฐบาลคาดการณ์ว่าเศรษฐกิจดิจิทัลของอินโดนีเซียมีมูลค่าราว 90,000 ล้านดอลลาร์ในปี 2024 และมีแนวโน้มแตะ 400,000 ล้านดอลลาร์ภายในปี 2030 โดยได้แรงหนุนจากการใช้การชำระเงินดิจิทัลในวงกว้างและการเติบโตอย่างรวดเร็วของการซื้อสินค้าออนไลน์
สารบัญ
- มาตรฐาน QR เพียงหนึ่งเดียวพลิกโฉมการชำระเงินในชีวิตประจำวันอย่างไร
- QRIS คืออะไรและทำงานอย่างไร
- เหตุใดมาตรฐานเดียวจึงเปลี่ยนพฤติกรรม
- การใช้งานในวงกว้าง ตั้งแต่ห้างสรรพสินค้าถึงแผงค้าริมถนน
- ความหมายของ QRIS ต่อ MSMEs และการเข้าถึงบริการทางการเงิน
- การใช้งานข้ามพรมแดนและการเชื่อมโยงระดับภูมิภาค
- ความปลอดภัย ความเชื่อมั่น และกติกาการแข่งขัน
- ฟีเจอร์ใหม่และบริการในชีวิตประจำวัน
- จุดที่การเติบโตอาจสะดุดหากไม่แก้ไข
- อินโดนีเซียเปรียบเทียบกับอินเดียและจีนอย่างไร
- สรุปประเด็นสำคัญ
QRIS ช่วยจัดระเบียบระบบการชำระเงินที่เคยกระจัดกระจาย ก่อนมี QRIS ร้านค้ามักต้องใช้อุปกรณ์หลายเครื่องและทำข้อตกลงหลายชุดเพื่อรับชำระเงินจากวอลเล็ตหรือแอปธนาคารต่าง ๆ แต่เมื่อมี QRIS โค้ดมาตรฐานเดียวก็ใช้งานได้กับธนาคารและอีวอลเล็ตที่เข้าร่วม ผู้ค้ารายย่อยในสุลาเวสีหรือคาเฟ่ในจาการ์ตาจึงแสดงโค้ดเพียงชุดเดียวและรับชำระเงินได้จากแอปธนาคารหรือวอลเล็ตของอินโดนีเซียแทบทุกแห่ง ผลที่ตามมาคือเครือข่ายมีประโยชน์เพิ่มขึ้นในวงกว้าง ผู้บริโภคชำระเงินได้ทุกที่ด้วยแอปที่ตนต้องการ ส่วนร้านค้าก็รับชำระเงินจากทุกคนได้ด้วยกระดาษแผ่นเดียวหรือหน้าจอขนาดเล็กที่แสดงโค้ด
ควบคู่กับ QRIS ธนาคารกลางอินโดนีเซียได้เปิดตัว BI FAST ระบบโอนเงินแบบเรียลไทม์ที่ช่วยให้ค่าธรรมเนียมการโอนอยู่ในระดับต่ำ BI FAST กำหนดเพดานค่าธรรมเนียมการโอนไว้ที่ 2,500 รูเปียห์ และยกเว้นค่าธรรมเนียมสำหรับธุรกรรมขนาดเล็กที่ต่ำกว่า 500,000 รูเปียห์ ช่วยให้ผู้ใช้ทั่วไปโอนเงินได้อย่างรวดเร็วและประหยัด ทั้งสองระบบร่วมกันกลายเป็นโครงสร้างพื้นฐานหลักของธุรกรรมดิจิทัลในชีวิตประจำวันของอินโดนีเซีย
QRIS คืออะไรและทำงานอย่างไร
QRIS คือมาตรฐานการชำระเงินด้วยคิวอาร์โค้ดระดับชาติของอินโดนีเซีย โดยกำหนดกติกากลางสำหรับการสร้าง แสดง สแกน และประมวลผลคิวอาร์โค้ดของธนาคารและบริษัทฟินเทค ร้านค้าสามารถพิมพ์คิวอาร์โค้ดแบบคงที่ไว้ใช้ได้ครั้งเดียว หรือใช้โค้ดแบบไดนามิกที่เปลี่ยนไปในแต่ละธุรกรรมบนหน้าจอขนาดเล็ก แอปของผู้บริโภคทุกแอปที่เป็นไปตามมาตรฐานสามารถสแกนและชำระเงินให้ร้านค้าได้ ธนาคารหรือบริษัทผู้ให้บริการชำระเงินของร้านค้าจะรับเงินและส่งต่อผ่านเครือข่ายไปยังธนาคารหรือวอลเล็ตของลูกค้า เนื่องจากมีกติกาเดียวกัน แอปและผู้ให้บริการรับชำระเงินที่เข้าร่วมจึงทำงานร่วมกันได้โดยไม่ต้องใช้อุปกรณ์เพิ่มเติมหรือทำข้อตกลงพิเศษ ช่วยลดต้นทุนและความซับซ้อนให้ธุรกิจทุกขนาด
การกำหนดมาตรฐานไม่ได้เพียงทำให้ขั้นตอนชำระเงินง่ายขึ้น แต่ยังช่วยลดภาระของร้านค้าที่ก่อนหน้านี้ต้องจัดการกับเครื่องรับชำระเงินและค่าธรรมเนียมหลายรายการ อีกทั้งยังช่วยให้หน่วยงานกำกับดูแลกำหนดข้อกำหนดด้านเทคนิคและความปลอดภัย รวมถึงดูแลเครือข่ายได้ง่ายขึ้น เมื่อมีผู้ใช้และร้านค้าเข้าร่วมมากขึ้น เครือข่ายก็ยิ่งมีประโยชน์ วงจรส่งเสริมซึ่งกันและกันนี้ผลักดันให้มีการใช้งานอย่างรวดเร็วทั่วหมู่เกาะและเมืองต่าง ๆ ที่หลากหลายของอินโดนีเซีย
เหตุใดมาตรฐานเดียวจึงเปลี่ยนพฤติกรรม
ระบบชำระเงินจะทำงานได้ดีที่สุดเมื่อทุกคนเชื่อมต่อถึงกัน คนขับแท็กซี่ไม่จำเป็นต้องมีอุปกรณ์สี่เครื่อง ผู้ซื้อก็ไม่ต้องถามว่าร้านค้ารับวอลเล็ตใด QRIS ช่วยลดความยุ่งยากเหล่านี้ ด้วยโค้ดระดับชาติเพียงชุดเดียว ทั้งสองฝ่ายจึงใช้งานระบบร่วมกันได้ สำหรับธุรกิจรายย่อยและธุรกิจขนาดเล็ก นี่คือความแตกต่างระหว่างการรับชำระเงินแบบไร้เงินสดกับการรับเฉพาะเงินสด ส่วนผู้บริโภคก็เปลี่ยนจากการใช้การชำระเงินดิจิทัลเป็นครั้งคราวมาเป็นการใช้ทุกวัน
การใช้งานในวงกว้าง ตั้งแต่ห้างสรรพสินค้าถึงแผงค้าริมถนน
การใช้ QRIS พุ่งสูงขึ้นนับตั้งแต่เปิดตัว ข้อมูลจากภาคอุตสาหกรรมแสดงให้เห็นว่า การใช้งานเติบโตสามหลักต่อปีตลอดปี 2024 โดยขยายจากเครือร้านค้าขนาดใหญ่ไปสู่ผู้ค้ารายย่อย ภายในกลางปี 2024 จำนวนผู้ใช้แตะมากกว่า 50 ล้านคน และมีร้านค้ามากกว่า 30 ล้านแห่ง ข้อมูลของธนาคารกลางอินโดนีเซียระบุว่า ภายในกลางปี 2025 มีผู้ใช้มากกว่า 57 ล้านคน และมีร้านค้าหลายสิบล้านแห่ง ซึ่งส่วนใหญ่เป็นวิสาหกิจรายย่อย ขนาดเล็ก และขนาดกลาง การเติบโตอย่างรวดเร็วสะท้อนให้เห็นว่าการรับชำระเงินผ่านโทรศัพท์ซึ่งมีต้นทุนต่ำเหมาะกับสภาพเศรษฐกิจค้าปลีกของอินโดนีเซีย ที่ผู้ค้ารายย่อยและผู้ขายนอกระบบมีจำนวนมาก
ธุรกรรมก็เติบโตอย่างรวดเร็วเช่นกัน การชำระเงินผ่าน QRIS มีจำนวนเกินหนึ่งพันล้านธุรกรรมภายในเดือนมีนาคม 2025 ในช่วงครึ่งแรกของปี 2025 ธนาคารกลางอินโดนีเซียบันทึกมูลค่าธุรกรรม QRIS ไว้ที่ราว 317 ล้านล้านรูเปียห์ เพิ่มขึ้นกว่า 120 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน ผลของเครือข่ายเห็นได้ชัด ยิ่งมีร้านค้าเพิ่ม QRIS ก็ยิ่งมีคุณค่าต่อผู้ใช้ และยิ่งมีผู้ใช้ใหม่ ก็ยิ่งดึงดูดร้านค้าให้เข้าร่วม
ชาวอินโดนีเซียรุ่นใหม่มีบทบาทสำคัญเป็นพิเศษในการทำให้การสแกนจ่ายกลายเป็นเรื่องปกติ รองประธานาธิบดีกิบรัน รากาบูมิง รากา กล่าวชื่นชมคนรุ่นเจนซีที่หันมาใช้ QRIS อย่างรวดเร็วและช่วยขยายการใช้งานจากร้านค้าขนาดใหญ่สู่ผู้ค้ารายย่อย ความคุ้นเคยกับแอปบนมือถือ ความอดทนต่อการต่อคิวที่ต่ำ และความต้องการความสะดวกสบาย ช่วยให้การรับชำระเงินแพร่หลายไปทั่วเมืองใหญ่และเมืองเล็ก
ผู้ว่าการธนาคารกลางอินโดนีเซียเชื่อมโยงการเปลี่ยนแปลงนี้กับผลดีในวงกว้างต่อเศรษฐกิจ ในการประชุมเศรษฐกิจดิจิทัลระดับชาติที่มีผู้เข้าร่วมแน่นขนัด ผู้ว่าการเพอร์รี วาร์จิโย เน้นย้ำถึงการเติบโตอย่างรวดเร็วของทั้งการชำระเงินดิจิทัลและเศรษฐกิจโดยรวมที่ได้รับแรงหนุนจากระบบดังกล่าว
"ขณะนี้อินโดนีเซียเป็นหนึ่งในประเทศที่มีเศรษฐกิจดิจิทัลและระบบการชำระเงินเติบโตเร็วที่สุดในโลก" เพอร์รี วาร์จิโย ผู้ว่าการธนาคารกลางอินโดนีเซียกล่าว
ความหมายของ QRIS ต่อ MSMEs และการเข้าถึงบริการทางการเงิน
สำหรับธุรกิจรายย่อยและธุรกิจขนาดเล็ก QRIS ช่วยลดอุปสรรคในการรับเงินดิจิทัล ร้านวารุงขนาดเล็กสามารถรับชำระเงินผ่านโทรศัพท์ได้โดยไม่ต้องเช่าเครื่องรับบัตรหรือเซ็นสัญญาหลายฉบับ ผู้ขายปลาสามารถวางคิวอาร์โค้ดที่พิมพ์ไว้บนโต๊ะและปิดการขายได้อย่างรวดเร็ว เรื่องนี้สำคัญในประเทศที่ธุรกิจจำนวนมากมีขนาดเล็กมากและมีอัตรากำไรจำกัด
การรับชำระเงินดิจิทัลยังสร้างข้อมูลการขายไว้เป็นหลักฐาน เมื่อเวลาผ่านไป ข้อมูลดังกล่าวอาจช่วยให้ร้านค้าเข้าถึงสินเชื่อในระบบได้ เพราะผู้ให้กู้สามารถวิเคราะห์รูปแบบกระแสเงินสดแทนการพิจารณาหลักประกัน สำหรับผู้ผลิตและผู้ขายรายย่อย การรับชำระเงินผ่าน QRIS จากคนในพื้นที่และนักท่องเที่ยวช่วยขยายตลาดที่เข้าถึงได้ กลุ่มอุตสาหกรรมและธนาคารกลางระบุว่า QRIS ช่วยให้ธุรกิจรายย่อยและธุรกิจขนาดเล็กเข้าถึงลูกค้ากลุ่มใหม่ และส่งเสริมการท่องเที่ยวในท้องถิ่นด้วยการทำให้ผู้มาเยือนชำระเงิน ณ จุดขายได้สะดวก
การเข้าถึงบริการทางการเงินขึ้นอยู่กับความเคยชิน ความเชื่อมั่น และความสะดวกสบาย QRIS ช่วยส่งเสริมทั้งสามด้าน การจ่ายเงินผ่านโทรศัพท์จะกลายเป็นเรื่องปกติเมื่อแผงค้าทุกแห่งรับชำระเงินได้ ความเชื่อมั่นเพิ่มขึ้นเมื่อธุรกรรมทำงานได้อย่างน่าเชื่อถือ และระบบรองรับการคืนเงินกับการโต้แย้งรายการ ส่วนความสะดวกสบายเพิ่มขึ้นเมื่อใช้ QRIS ได้ทั้งในสวนสาธารณะ ด่านเก็บค่าผ่านทาง ป้ายรถเมล์ และร้านขายของชำในละแวกบ้าน
การใช้งานข้ามพรมแดนและการเชื่อมโยงระดับภูมิภาค
อินโดนีเซียขยายการใช้งาน QRIS ไปนอกประเทศเพื่อรองรับนักเดินทาง ผู้ค้ารายย่อย และการค้าระดับภูมิภาค ชาวอินโดนีเซียสามารถใช้แอปที่คุ้นเคยสแกนจ่ายเงินในประเทศพันธมิตรอย่างมาเลเซีย ไทย และสิงคโปร์ได้แล้ว ขณะที่ผู้มาเยือนจากประเทศเหล่านี้ก็ชำระเงินในอินโดนีเซียได้ด้วยการสแกนโค้ด QRIS ผ่านแอปในประเทศของตน รูปแบบนี้ช่วยลดความยุ่งยากเรื่องอัตราแลกเปลี่ยนสำหรับการซื้อสินค้ารายย่อย และเอื้อต่อการชำระบัญชีระหว่างธนาคารกลางด้วยสกุลเงินท้องถิ่น สำหรับจุดหมายปลายทางอย่างบาตัมและบาหลี ซึ่งมีนักท่องเที่ยวจำนวนมาก การชำระเงินผ่านคิวอาร์ข้ามพรมแดนช่วยลดการพึ่งพาเงินสดและบัตร
ธนาคารกลางอินโดนีเซียเริ่มเชื่อมต่อ QRIS กับตลาดอื่น ๆ เพิ่มเติมแล้ว โดยกำลังทดลองร่วมกับพันธมิตรด้านการชำระเงินในจีน ส่วนญี่ปุ่นเริ่มให้บริการระยะหนึ่งแล้ว โดยเปิดให้แอปของอินโดนีเซียสแกนคิวอาร์โค้ดของญี่ปุ่นที่รองรับ เพื่อชำระเงินกับร้านค้าที่กำหนด พร้อมแผนขยายการรับชำระเงิน เจ้าหน้าที่ส่งสัญญาณว่าอินเดียและซาอุดีอาระเบียก็อยู่ในแผนเชื่อมต่อเช่นกัน เมื่อโครงสร้างพื้นฐานและข้อตกลงมีความพร้อมมากขึ้น
ผู้ว่าการเพอร์รี วาร์จิโยกล่าวถึงมาตรฐานนี้ว่าเป็นสินทรัพย์เชิงยุทธศาสตร์ในระบบที่เปิดกว้างแต่มีทิศทางการกำกับในระดับชาติ เขาระบุว่า QRIS สะท้อนการควบคุมโครงสร้างพื้นฐานหลักด้านการชำระเงินของประเทศ ในขณะที่อินโดนีเซียเชื่อมต่อกับประเทศเพื่อนบ้านและพันธมิตรสำคัญ
"QRIS เป็นสัญลักษณ์ของอธิปไตยในระบบการชำระเงินของอินโดนีเซีย" ผู้ว่าการเพอร์รี วาร์จิโยกล่าว พร้อมชี้ถึงศักยภาพของประเทศในการขยายการทำงานร่วมกันข้ามพรมแดน
บริษัทต่างชาติบางแห่งตั้งคำถามว่าแนวทางของอินโดนีเซียทำให้การแข่งขันไม่เท่าเทียมหรือไม่ ผู้กำหนดนโยบายชี้แจงว่ามาตรฐานนี้เปิดให้ผู้เข้าร่วมที่ปฏิบัติตามกฎระดับชาติและมาตรการคุ้มครองผู้บริโภคเข้าร่วมได้ โดยมีเป้าหมายเพื่อส่งเสริมการเข้าถึง ความสามารถในการจ่าย และโอกาสที่เป็นธรรมสำหรับผู้เล่นทั้งในและต่างประเทศ การขยายการเชื่อมโยงข้ามพรมแดนอย่างต่อเนื่องแสดงให้เห็นว่าอินโดนีเซียต้องการเชื่อมต่อกับนานาประเทศ พร้อมคงมาตรการกำกับดูแลที่สนับสนุนเศรษฐกิจและธุรกิจขนาดเล็กของตน
ความปลอดภัย ความเชื่อมั่น และกติกาการแข่งขัน
เมื่อมีการใช้งานเพิ่มขึ้น ความเสี่ยงก็เพิ่มขึ้นตามไปด้วย หน่วยงานกำกับดูแลและผู้นำภาคอุตสาหกรรมเตือนว่า การเปลี่ยนผ่านสู่ดิจิทัลของบริการชำระเงินและธนาคารต้องมาพร้อมมาตรการคุ้มครองที่เข้มแข็งขึ้น หน่วยงานกำกับดูแลบริการทางการเงิน หรือ OJK เรียกร้องให้ธนาคารเสริมการป้องกัน ลงทุนด้านความปลอดภัยทางไซเบอร์ และพัฒนากรอบการคุ้มครองผู้บริโภคให้ดีขึ้น ซึ่งหมายถึงการยืนยันตัวตนที่มีประสิทธิภาพกว่าเดิม การตรวจจับรูปแบบธุรกรรมที่น่าสงสัย การตอบสนองต่อเหตุการณ์อย่างรวดเร็ว และการให้ความรู้ร่วมกันเพื่อป้องกันกลโกง
อินดาร์โต บูดีวิโตโน รองกรรมาธิการ OJK ฝ่ายกำกับดูแลธนาคารเอกชน กล่าวถึงประเด็นนี้ว่าเป็นทั้งเรื่องทางเทคนิคและชื่อเสียงของธนาคารกับผู้ให้บริการชำระเงิน
"ความยืดหยุ่นด้านความมั่นคงปลอดภัยทางไซเบอร์ไม่ได้เกี่ยวข้องแค่กับการป้องกันระบบ แต่ยังรวมถึงชื่อเสียงของธนาคารและความต่อเนื่องทางธุรกิจ" อินดาร์โต บูดีวิโตโนกล่าว
สมาคมอุตสาหกรรมเรียกร้องให้ดำเนินการสามด้านควบคู่กัน ประการแรก คือการกำกับดูแลและตรวจสอบตามระดับความเสี่ยงเพื่อให้นวัตกรรมปลอดภัย ประการที่สอง คือการใช้เครื่องมือขั้นสูง เช่น ปัญญาประดิษฐ์และการเงินแบบเปิดอย่างมีความรับผิดชอบ ภายใต้การกำกับดูแลที่เข้มแข็ง ประการที่สาม คือการให้ความรู้แก่ประชาชนในวงกว้าง เพื่ออธิบายวิธีหลีกเลี่ยงฟิชชิงและการฉ้อโกงบนแพลตฟอร์มต่าง ๆ
บทบาทของ AI ในการป้องกันและโจมตีกำลังเพิ่มขึ้น สำนักงานความมั่นคงทางไซเบอร์และการเข้ารหัสแห่งชาติเตือนว่า ขณะนี้อาชญากรใช้ข้อมูลส่วนบุคคลสร้างข้อความฟิชชิงที่ปรับให้เหมาะกับเหยื่อ และพัฒนามัลแวร์ที่เปลี่ยนรูปแบบได้ เอดิต ปรีมา ผู้อำนวยการฝ่ายความมั่นคงทางไซเบอร์ด้านการเงิน การค้า และการท่องเที่ยวของสำนักงานฯ ระบุว่า ภาคส่วนนี้ต้องใช้เครื่องมือแบบเดียวกันเพื่อรับมือความเสี่ยงดังกล่าว
"เราต้องพร้อมรับมือการโจมตีที่ใช้ AI และรู้วิธีรับมือ ไม่มีทางอื่นนอกจากต้องใช้ AI ด้วยเช่นกัน" เอดิต ปรีมากล่าว
กฎหมายคุ้มครองข้อมูลส่วนบุคคลของอินโดนีเซียและกฎระเบียบที่เกี่ยวข้องกำหนดให้ปฏิบัติตามข้อบังคับอย่างเข้มงวดขึ้น การถ่ายโอนข้อมูลข้ามพรมแดนถูกจำกัด เว้นแต่ประเทศปลายทางจะผ่านมาตรฐานในประเทศ บริษัทต่าง ๆ ต้องลงทุนด้านความปลอดภัยและการจัดการข้อมูล หากต้องการให้บริการฐานลูกค้าดิจิทัลที่กำลังเติบโต และปฏิบัติตามข้อกำหนดทั้งระดับชาติและภูมิภาค
ฟีเจอร์ใหม่และบริการในชีวิตประจำวัน
QRIS เพิ่มฟีเจอร์อย่างต่อเนื่องเพื่อให้เป็นส่วนหนึ่งของกิจวัตรประจำวัน ธนาคารกลางอินโดนีเซียเปิดตัว QRIS Tap In and Out สำหรับระบบขนส่งสาธารณะในเขตมหานครจาการ์ตา ครอบคลุมรถไฟ MRT รถไฟชานเมือง รถโดยสาร TransJakarta และรถไฟฟ้า LRT ทั้งสองสายของจาการ์ตา แทนที่จะสแกนโค้ดแบบคงที่ ผู้โดยสารจะนำโทรศัพท์ไปแตะใกล้เครื่องอ่านโดยใช้เทคโนโลยีสื่อสารระยะใกล้ แล้วแตะอีกครั้งเมื่อออกจากระบบ วิธีนี้ช่วยให้เข้าและออกได้อย่างรวดเร็ว โดยยังคงชำระเงินผ่านระบบ QRIS
ฟีเจอร์อื่น ๆ ช่วยขยายสถานที่และวิธีที่ผู้คนใช้เครือข่าย QRIS Antarnegara รองรับการชำระเงินข้ามพรมแดนในตลาดพันธมิตร ส่วน QRIS TUNTAS เพิ่มฟังก์ชันนอกเหนือจากการชำระเงินที่ร้านค้า และรองรับการถอนเงินสด การโอนเงิน และการฝากเงินผ่านตัวแทนที่เข้าร่วม เมื่อสัดส่วนธุรกรรมระหว่างผู้ให้บริการต่างรายเพิ่มขึ้น ระบบสวิตชิ่งระดับชาติและโครงสร้างพื้นฐานการชำระบัญชีอย่าง BI FAST ก็ต้องรองรับปริมาณธุรกรรมมากขึ้น หน่วยงานกำกับดูแลได้ปรับอัตราค่าธรรมเนียมส่วนลดร้านค้าและมาตรฐานทางเทคนิคเพื่อควบคุมต้นทุนสำหรับผู้ค้ารายย่อย พร้อมรักษาความน่าเชื่อถือเมื่อปริมาณธุรกรรมเพิ่มขึ้น
จุดที่การเติบโตอาจสะดุดหากไม่แก้ไข
การยอมรับ QRIS ยังไม่ทั่วถึงทุกพื้นที่ ชวาเป็นจังหวัดที่มีการใช้งานนำหน้า ขณะที่ความหนาแน่นของร้านค้าในจังหวัดทางตะวันออกยังตามหลัง ความแตกต่างนี้สะท้อนความเหลื่อมล้ำทางเศรษฐกิจ ช่องว่างด้านการเชื่อมต่อ และระดับความรู้ดิจิทัลที่ไม่เท่ากัน การขยายบริการไปยังพื้นที่ห่างไกลจำเป็นต้องปรับปรุงการเข้าถึงอินเทอร์เน็ต ลดต้นทุนโทรศัพท์และแพ็กเกจข้อมูล และออกแบบการให้ความรู้ให้เหมาะกับร้านค้ารายย่อยที่อาจเพิ่งเริ่มใช้บริการทางการเงินดิจิทัล
ค่าธรรมเนียมและการเรียกคืนรายการอาจเป็นเรื่องน่ากังวลสำหรับผู้ค้ารายย่อยมาก แม้รูปแบบ QRIS จะมีต้นทุนต่ำกว่าเครื่องรับบัตร แต่การจัดสรรต้นทุนระหว่างผู้ออกบัตร ผู้ให้บริการรับชำระเงิน และผู้ให้บริการสวิตชิ่งยังต้องปรับอย่างต่อเนื่อง เพื่อไม่ให้ธุรกิจขนาดเล็กมากต้องแบกรับภาระอย่างไม่เป็นสัดส่วน หน่วยงานกำกับดูแลดำเนินการในเรื่องนี้อย่างจริงจัง แต่การเติบโตในวงกว้างจะยังสร้างแรงกดดันต่อการควบคุมต้นทุนและความพร้อมใช้งานของระบบ
กฎระเบียบก็มีความสำคัญ ธุรกิจต้องรับมือกับข้อกำหนดที่เปลี่ยนแปลงเกี่ยวกับความเป็นส่วนตัว การจัดเก็บข้อมูล และความมั่นคงปลอดภัยทางไซเบอร์ การกำกับดูแลแบบกระจายอำนาจทำให้กฎบางข้อแตกต่างกันไปในแต่ละภูมิภาค ซึ่งอาจสร้างความซับซ้อนให้บริษัทที่ดำเนินงานทั่วประเทศ การกำหนดมาตรฐานที่ชัดเจนและการบังคับใช้อย่างสม่ำเสมอจะช่วยรักษาความเชื่อมั่นของนักลงทุนและคุณภาพบริการ
อินโดนีเซียเปรียบเทียบกับอินเดียและจีนอย่างไร
UPI ของอินเดียและ QRIS ของอินโดนีเซียมีแนวทางที่หน่วยงานกำกับดูแลเป็นผู้นำ และเน้นมาตรฐานเปิดที่ผู้ให้บริการทุกรายซึ่งปฏิบัติตามข้อกำหนดสามารถเข้าร่วมได้ ทั้งสองระบบมุ่งให้ทำงานร่วมกันได้อย่างกว้างขวางและมีค่าธรรมเนียมต่ำเพื่อผลักดันการใช้งานในวงกว้าง ส่วนในจีน การชำระเงินผ่านคิวอาร์เติบโตขึ้นจากซูเปอร์แอปของบริษัทเอกชน ก่อนที่หน่วยงานกำกับดูแลจะผลักดันให้แพลตฟอร์มต่าง ๆ ทำงานร่วมกันได้มากขึ้นในภายหลัง อินโดนีเซียมีแนวทางใกล้เคียงกับอินเดียมากกว่า โดยกำหนดมาตรฐานระดับชาติตั้งแต่ระยะแรก เปิดให้ธนาคารและบริษัทฟินเทคเชื่อมต่อระบบ และใช้มาตรฐานคิวอาร์ด้านหน้าควบคู่กับระบบโอนเงินที่รวดเร็วและต้นทุนต่ำ
แนวทางทั้งสามสะท้อนจุดเริ่มต้นและทางเลือกเชิงนโยบายที่แตกต่างกัน แนวทางของอินโดนีเซียให้ความสำคัญกับการเข้าถึงบริการและผลของเครือข่ายสำหรับร้านค้ารายย่อย ขณะเดียวกันก็เปิดทางให้มีความร่วมมือระดับโลก การเติบโตอย่างรวดเร็วของจำนวนผู้ใช้และร้านค้า การขยายไปสู่การขนส่งและการท่องเที่ยวอย่างต่อเนื่อง ตลอดจนการเชื่อมต่อกับประเทศเพื่อนบ้านและตลาดสำคัญ บ่งชี้ว่ารูปแบบนี้สามารถขยายตัวได้โดยยังเปิดรับความร่วมมือ
สรุปประเด็นสำคัญ
- QRIS รวมการชำระเงินด้วยคิวอาร์โค้ดทั่วประเทศเป็นมาตรฐานเดียวในปี 2019 ทำให้โค้ดเดียวใช้ได้กับธนาคารและวอลเล็ตหลายแห่ง และช่วยลดต้นทุนให้ร้านค้ารายย่อย
- การชำระเงินดิจิทัลและอีคอมเมิร์ซเป็นแรงขับเคลื่อนเศรษฐกิจดิจิทัลที่เติบโตอย่างรวดเร็วของอินโดนีเซีย ซึ่งมีมูลค่าประเมินไว้ที่ 90,000 ล้านดอลลาร์ในปี 2024 และตั้งเป้าแตะ 400,000 ล้านดอลลาร์ภายในปี 2030
- ภายในกลางปี 2025 มีผู้ใช้ QRIS มากกว่า 57 ล้านคน และมีร้านค้าหลายสิบล้านแห่ง โดยร้านค้าส่วนใหญ่จัดอยู่ในกลุ่ม MSMEs
- ธุรกรรม QRIS มีจำนวนเกินหนึ่งพันล้านครั้งภายในเดือนมีนาคม 2025 และมีมูลค่าราว 317 ล้านล้านรูเปียห์ในช่วงครึ่งแรกของปี 2025 เพิ่มขึ้นกว่า 120 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน
- การเชื่อมโยงข้ามพรมแดนครอบคลุมมาเลเซีย ไทย และสิงคโปร์แล้ว ญี่ปุ่นเริ่มให้บริการในระยะแรก การทดลองกับจีนกำลังดำเนินอยู่ และมีแผนเชื่อมต่อกับอินเดียและซาอุดีอาระเบีย
- BI FAST รองรับการโอนเงินแบบเรียลไทม์ด้วยต้นทุนต่ำ เสริมการทำงานของ QRIS และช่วยควบคุมค่าธรรมเนียมผู้บริโภคให้อยู่ในระดับต่ำ รวมถึงยกเว้นค่าธรรมเนียมสำหรับการโอนเงินจำนวนเล็กน้อย
- ความปลอดภัยเป็นสิ่งสำคัญสูงสุดเมื่อการใช้งานขยายวงกว้าง โดย OJK เรียกร้องให้เพิ่มมาตรการป้องกัน และหน่วยงานต่าง ๆ ชี้ถึงความจำเป็นในการใช้ AI ป้องกันกลโกงที่ซับซ้อน
- ฟีเจอร์ใหม่อย่าง QRIS Tap In and Out สำหรับระบบขนส่ง และ QRIS TUNTAS สำหรับบริการเงินสดและการโอนเงิน กำลังนำมาตรฐานนี้เข้าสู่ชีวิตประจำวัน
- ความท้าทายสำคัญ ได้แก่ การใช้งานที่ไม่ทั่วถึงในแต่ละภูมิภาค แรงกดดันด้านต้นทุนของร้านค้า และความซับซ้อนของกฎระเบียบเกี่ยวกับการคุ้มครองข้อมูลและความมั่นคงปลอดภัยทางไซเบอร์