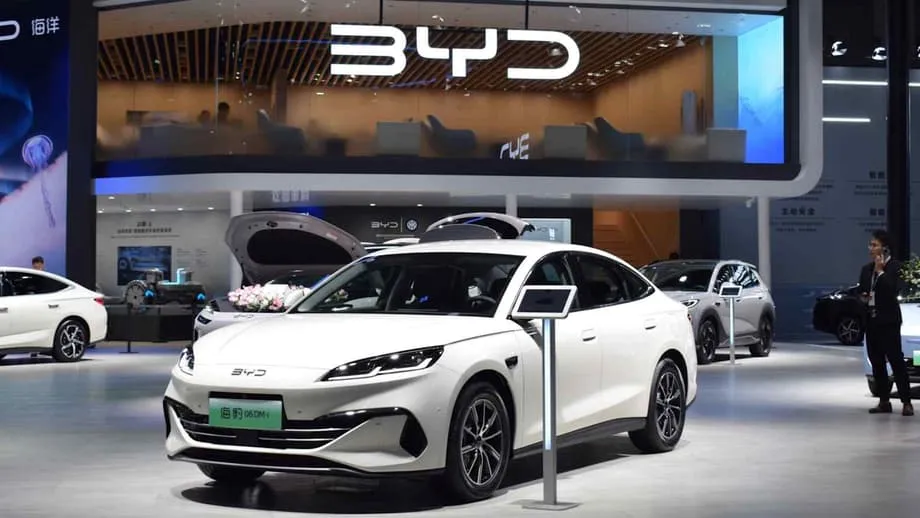
จุดเปลี่ยนครั้งประวัติศาสตร์ของอุตสาหกรรมยานยนต์
อุตสาหกรรมยานยนต์ทั่วโลกกำลังจะเกิดการเปลี่ยนแปลงครั้งประวัติศาสตร์ โดยคาดว่าผู้ผลิตรถยนต์จีนจะแซงหน้าผู้ผลิตญี่ปุ่นในยอดขายรถยนต์ทั่วโลกเป็นครั้งแรกในปี 2025 การเปลี่ยนแปลงนี้ถือเป็นจุดสิ้นสุดของการครองความเป็นผู้นำของญี่ปุ่นที่ยาวนานกว่าสองทศวรรษ และสะท้อนอิทธิพลที่เพิ่มขึ้นของภาคอุตสาหกรรมจีนบนเวทีโลก จากการคาดการณ์ที่อิงข้อมูลเปิดเผยของผู้ผลิตรถยนต์และข้อมูลจาก S&P Global Mobility คาดว่าแบรนด์จีนจะขายรถยนต์ทั่วโลกได้ราว 27 ล้านคันในปีนี้ มากกว่าผู้ผลิตญี่ปุ่นซึ่งคาดว่าจะขายได้ไม่ถึง 25 ล้านคันเล็กน้อย หลักชัยนี้เกิดขึ้นหลังจีนก้าวขึ้นเป็นผู้ส่งออกรถยนต์รายใหญ่ที่สุดของโลกในปี 2023 ตอกย้ำการเร่งพัฒนาขีดความสามารถและการขยายตลาดของอุตสาหกรรมยานยนต์จีนอย่างรวดเร็ว
สารบัญ
การเปลี่ยนผ่านครั้งนี้เกิดขึ้นอย่างน่าทึ่ง เพียงสามปีก่อน ในปี 2022 ผู้ผลิตรถยนต์ญี่ปุ่นมียอดขายนำหน้าคู่แข่งจีนอยู่ราว 8 ล้านคัน แต่ข้อได้เปรียบนั้นหายไปแล้ว โดยมีแรงขับเคลื่อนจากการเติบโตอย่างก้าวกระโดดของตลาดในประเทศจีนและยุทธศาสตร์ส่งออกเชิงรุก สำหรับผู้ผลิตญี่ปุ่นซึ่งครองตำแหน่งสูงสุดมาตั้งแต่ต้นทศวรรษ 2000 และมียอดขายสูงสุดเกือบ 30 ล้านคันในปี 2018 การถูกแซงครั้งนี้ถือเป็นความท้าทายด้านการแข่งขันครั้งสำคัญ การเปลี่ยนแปลงดังกล่าวสะท้อนแนวโน้มในวงกว้าง ทั้งด้านเทคโนโลยี เศรษฐกิจ และความต้องการของผู้บริโภค ซึ่งกำลังปรับเปลี่ยนลำดับความเป็นผู้นำในหนึ่งในอุตสาหกรรมที่สำคัญที่สุดของโลก
ตลาดในประเทศ แรงขับเคลื่อนสู่เป้าหมายระดับโลก
แม้การส่งออกจะมีบทบาทสำคัญ แต่รากฐานของการเติบโตอย่างรวดเร็วของอุตสาหกรรมยานยนต์จีนอยู่ภายในประเทศ ตลาดในประเทศคิดเป็นราว 70% ของยอดขายทั้งหมดของผู้ผลิตจีน เป็นทั้งสนามทดสอบขนาดใหญ่และแหล่งสร้างรายได้ จีนส่งเสริมยานยนต์พลังงานใหม่อย่างจริงจัง ทั้งรถยนต์ไฟฟ้าแบตเตอรี่และรถยนต์ปลั๊กอินไฮบริด จนเกิดระบบนิเวศที่ทำให้รถยนต์กลุ่มนี้มีสัดส่วนเกือบ 60% ของยอดขายรถยนต์นั่ง การนำเทคโนโลยีเหล่านี้มาใช้ในวงกว้างอย่างรวดเร็วช่วยให้บริษัทท้องถิ่นขยายการผลิตจนเกิดการประหยัดต่อขนาดในระดับที่ก่อนหน้านี้ยากจะจินตนาการ และลดต้นทุนแบตเตอรี่ ซอฟต์แวร์ และการผลิตลงได้อย่างมาก
ข้อได้เปรียบจากขนาดการผลิตกำลังกลายเป็นปราการแข่งขันที่แข็งแกร่ง เมื่อกระจายต้นทุนคงที่ไปยังรถยนต์หลายล้านคัน ผู้ผลิตจีนก็สามารถตั้งราคาแข่งขันได้พร้อมรักษาอัตรากำไรไว้ ซึ่งสร้างแรงกดดันอย่างมากต่อคู่แข่งในญี่ปุ่น ยุโรป และสหรัฐฯ ตลาดในประเทศแทบจะกลายเป็นสนามพิสูจน์ที่บริษัทจีนใช้ปรับปรุงเทคโนโลยีและรูปแบบธุรกิจ ก่อนขยายไปต่างประเทศ ด้วยเหตุนี้ การจัดอันดับทั่วโลกจึงเปลี่ยนแปลงไม่ใช่เพียงเพราะการส่งออกรถยนต์เพิ่มขึ้น แต่ยังเป็นผลจากแรงส่งมหาศาลของระบบอุตสาหกรรมที่เติบโตจนมีขนาดสำคัญในตลาดบ้านเกิด
ชุย ตงซู่ เลขาธิการสมาคมรถยนต์นั่งแห่งประเทศจีน เน้นย้ำว่าแนวโน้มนี้เป็นการเปลี่ยนแปลงเชิงโครงสร้าง ไม่ใช่ปรากฏการณ์ชั่วคราว เขาระบุว่าเครือข่ายอุตสาหกรรมที่พัฒนาอย่างมั่นคงและแนวทางเทคโนโลยีที่ชัดเจนของจีนเป็นปัจจัยหลักที่ช่วยให้แบรนด์ในประเทศเพิ่มส่วนแบ่งตลาดได้อย่างต่อเนื่อง การมุ่งพัฒนาทั้งรถยนต์ไฟฟ้าแบตเตอรี่และรถยนต์ปลั๊กอินไฮบริดทำให้คาดว่าปีนี้จะผลิตได้เกือบ 15 ล้านคัน ซึ่งเปลี่ยนโฉมอุตสาหกรรมยานยนต์อย่างมีนัยสำคัญ ตรงกันข้าม การที่ญี่ปุ่นยังคงให้ความสำคัญกับรถไฮบริดแบบเดิมทำให้ตามหลังในการแข่งขันสู่การใช้ไฟฟ้าเต็มรูปแบบและการเชื่อมต่ออัจฉริยะ
บุกตลาดส่งออก: ทะลักสู่ทั่วโลก
เมื่อตลาดในประเทศมีรถยนต์ไฟฟ้าเพิ่มขึ้นจนเริ่มอิ่มตัว ผู้ผลิตรถยนต์จีนจึงหันไปหาตลาดต่างประเทศเพื่อรักษาการเติบโต ประเด็นที่โดดเด่นของการขยายธุรกิจทั่วโลกครั้งนี้คือการส่งออกรถยนต์ใช้น้ำมันเบนซินจำนวนมหาศาล ขณะที่ผู้กำหนดนโยบายตะวันตกส่วนใหญ่มุ่งจับตาความเสี่ยงจากรถยนต์ไฟฟ้าจีนที่ได้รับเงินอุดหนุน และใช้มาตรการภาษีเพื่อปกป้องตลาดของตน การส่งออกที่เติบโตอย่างรวดเร็วของจีนส่วนสำคัญกลับเป็นรถยนต์เชื้อเพลิงฟอสซิลที่ผู้บริโภคในประเทศไม่ต้องการแล้ว
ข้อมูลจากบริษัทที่ปรึกษา Automobility ระบุว่า รถยนต์เชื้อเพลิงฟอสซิลคิดเป็น 76% ของการส่งออกรถยนต์จีนตั้งแต่ปี 2020 ยอดส่งออกรวมต่อปีเพิ่มขึ้นจาก 1 ล้านคัน และมีแนวโน้มว่าจะเกิน 6.5 ล้านคันในปีนี้ ปรากฏการณ์นี้เป็นผลจากนโยบายรัฐบาลชุดเดียวกับที่บั่นทอนธุรกิจในจีนของผู้ผลิตรถยนต์ต่างชาติอย่าง Volkswagen, General Motors และ Nissan นโยบายของปักกิ่งซึ่งสนับสนุนผู้ผลิตรถยนต์ไฟฟ้าจีนหลายสิบรายและจุดชนวนสงครามราคาที่รุนแรง ทำให้สายการประกอบรถยนต์ที่มีกำลังผลิตรถใช้น้ำมันเบนซินได้สูงสุดปีละ 20 ล้านคันต้องหยุดเดินเครื่อง บิล รุสโซ ประธานเจ้าหน้าที่บริหารของ Automobility ระบุว่า ขณะนี้กำลังการผลิตส่วนเกินดังกล่าวกำลังถูกนำไปใช้เจาะตลาดส่วนอื่น ๆ ของโลก
ผู้ส่งออกรายใหญ่ที่สุดมีบริษัทยักษ์ใหญ่ดั้งเดิมที่รัฐเป็นเจ้าของรวมอยู่ด้วย เช่น SAIC, BAIC, Dongfeng และ Changan บริษัทเหล่านี้เคยพึ่งพาการร่วมทุนกับผู้ผลิตรถยนต์ต่างชาติเพื่อสร้างผลกำไรและรับองค์ความรู้ด้านวิศวกรรม แต่ยอดขายจากการร่วมทุนในประเทศกลับลดฮวบ ตัวอย่างเช่น ยอดขายต่อปีของ SAIC-GM ในจีนลดจากกว่า 1.4 ล้านคันเหลือ 435,000 คัน ระหว่างปี 2020 ถึง 2024 เพื่อความอยู่รอด บริษัทของรัฐเหล่านี้จึงเร่งทำยอดขายในตลาดส่งออก ซึ่งครั้งหนึ่งเคยเป็นพื้นที่ของพันธมิตรต่างชาติ ยอดส่งออกของ SAIC พุ่งจากเกือบ 400,000 คันในปี 2020 เป็นมากกว่า 1 ล้านคันในปีที่แล้ว
แนวทางปฏิบัตินิยมเชิงยุทธศาสตร์ในตลาดเกิดใหม่
ผู้ผลิตรถยนต์จีนแสดงให้เห็นถึงแนวทางปฏิบัตินิยมอย่างโดดเด่นในยุทธศาสตร์ส่งออก โดยปรับสินค้าให้เหมาะกับสภาพความเป็นจริงเฉพาะของแต่ละตลาด แทนที่จะผลักดันรถยนต์ไฟฟ้าแบบเดียวไปทั่วทุกแห่ง ในตลาดเกิดใหม่และตลาดระดับรองที่สถานีชาร์จรถยนต์ไฟฟ้ายังมีจำกัด รถยนต์ใช้น้ำมันเบนซินย่อมขายได้ง่ายกว่า แนวทางนี้เปิดแนวรบใหม่ในการแข่งขันแย่งชิงส่วนแบ่งตลาดกับคู่แข่งต่างชาติ
เฟลิเป มูญอซ นักวิเคราะห์อุตสาหกรรมรถยนต์จาก JATO Dynamics ชี้ว่า ผู้ผลิตรถยนต์ดั้งเดิมตั้งรับไม่ทัน ขณะที่บริษัทยักษ์ใหญ่ระดับโลกมุ่งเน้นงานวิศวกรรมและการตลาดไปยังตลาดที่มั่งคั่งที่สุด ผู้ผลิตจีนกลับเปิดเกมรุกด้วยรถยนต์ราคาจับต้องได้ในประเทศกำลังพัฒนา รถยนต์ส่งออกเหล่านี้มักมีอุปกรณ์ความปลอดภัยและซอฟต์แวร์ที่ดีกว่ารถรุ่นเก่าของคู่แข่งที่อยู่ในตลาดมานาน มูญอซระบุว่า การแข่งขันที่แท้จริงไม่ได้เกิดขึ้นในยุโรปหรือสหรัฐฯ แต่เกิดในตลาดเกิดใหม่
แบรนด์จีนกำลังรุกคืบอย่างรวดเร็วในยุโรปตะวันออก ละตินอเมริกา และแอฟริกา ตัวอย่างเช่น ในโปแลนด์มีแบรนด์จีน 33 แบรนด์เริ่มจำหน่ายรถยนต์ตั้งแต่ปี 2023 ส่วนในแอฟริกาใต้ ผู้ผลิตรถยนต์จีนมีส่วนแบ่งตลาดรถยนต์เกือบ 16% ในช่วงครึ่งแรกของปี เพิ่มขึ้นจาก 10% ในปีก่อนหน้า โดยขายรถยนต์ใช้น้ำมันเบนซินได้เกือบ 30,000 คัน เทียบกับรถยนต์ไฟฟ้าเพียง 11 คัน เช่นเดียวกัน ในชิลี ผู้ผลิตรถยนต์จีนครองส่วนแบ่งตลาดเกือบหนึ่งในสาม โดยส่วนใหญ่เป็นการขายรถยนต์เครื่องยนต์สันดาปภายใน
ผู้นำในอุตสาหกรรมตระหนักถึงความจำเป็นของยุทธศาสตร์นี้ นิค โธมัส ผู้อำนวยการฝ่ายการตลาดประจำยุโรปของ Changan อธิบายว่าบริษัทปรับข้อเสนอให้เหมาะกับแต่ละตลาด เจลเต เวอร์นูย ผู้จัดการ Dongfeng ประจำยุโรปกลาง กล่าวในทำนองเดียวกันว่า หากต้องการเป็นเหมือน Toyota ก็ต้องไม่ละเลยโอกาสใดเลย ยอดส่งออกของ Dongfeng เกือบ 250,000 คันในปีที่แล้วมีความสำคัญอย่างยิ่ง ขณะที่ยอดขายจากความร่วมมือในจีนกับ Honda และ Nissan กำลังลดลงต่อเนื่อง
สมรภูมิระดับภูมิภาคและความตึงเครียดทางการค้า
การขยายตัวของผู้ผลิตรถยนต์จีนไม่ได้เกิดขึ้นโดยไร้แรงเสียดทาน แต่กลับนำไปสู่ความตึงเครียดทางการค้าที่เพิ่มสูงขึ้นและการช่วงชิงเชิงภูมิรัฐศาสตร์ เม็กซิโกกลายเป็นจุดหมายปลายทางส่งออกรายใหญ่ที่สุดของจีน ซึ่งสร้างความไม่สบายใจให้สหรัฐฯ เนื่องจากอุปสรรคทางการค้าของสหรัฐฯ ทำให้รถยนต์แบรนด์จีนถูกห้ามจำหน่ายอย่างมีประสิทธิผล เม็กซิโกจึงกลายเป็นช่องทางที่อาจใช้เป็น "ประตูหลัง" คาดว่าผู้ผลิตรถยนต์จีนจะปิดปีด้วยยอดขายในเม็กซิโกมากกว่า 200,000 คัน และส่วนแบ่งตลาด 14% โดยแย่งพื้นที่จากแบรนด์อย่าง Fiat, Ford และ Chevrolet
เพื่อตอบสนองต่อการนำเข้าที่เพิ่มขึ้น เม็กซิโกขึ้นภาษีรถยนต์จีนจาก 20% เป็น 50% ในเดือนกันยายน โดยมีเป้าหมายปกป้องการจ้างงานและคลายความกังวลของรัฐบาลวอชิงตัน ในทำนองเดียวกัน รัสเซียเพิ่มค่าธรรมเนียมนำเข้ารถยนต์จีนเป็นสองเท่า อยู่ที่ 7,500 ดอลลาร์ หลังแบรนด์จีนเพิ่มส่วนแบ่งตลาดจาก 21% ในปี 2022 เป็น 64% ในปี 2024 ส่วนแอฟริกาใต้ก็สนับสนุนให้ผู้ผลิตรถยนต์จีนตั้งโรงงาน ขณะเดียวกันก็ขู่ขึ้นภาษีเพื่อจำกัดการนำเข้ารถยนต์ราคาถูกและปกป้องฐานการผลิตของตนเอง
ยุโรปยังคงเป็นสมรภูมิที่ซับซ้อน แม้สหภาพยุโรปจะเรียกเก็บภาษีนำเข้าเพิ่มเติมกับรถยนต์ไฟฟ้าที่ผลิตในจีน แต่ผู้ผลิตจีนก็ปรับตัวด้วยการเพิ่มสัดส่วนการส่งออกรถยนต์ปลั๊กอินไฮบริด ซึ่งไม่อยู่ภายใต้ภาษีแบบเดียวกัน คาดว่ายอดขายรถยนต์จีนในยุโรปจะเพิ่มขึ้นเป็นราว 2.3 ล้านคันในปีนี้ ความสามารถในการปรับตัวนี้แสดงให้เห็นถึงความยืดหยุ่นของผู้ผลิตรถยนต์จีนในการรับมือกับข้อจำกัดด้านกฎระเบียบ เพื่อรักษาแนวโน้มการเติบโตไว้
การตอบโต้ของคู่แข่งและแนวโน้มในอนาคต
ผู้ผลิตรถยนต์ทั่วโลกยอมรับอย่างกว้างขวางว่าคู่แข่งจีนที่กำลังเติบโตเป็นภัยคุกคามด้านการแข่งขันอย่างจริงจัง แต่การตอบสนองของแต่ละบริษัทแตกต่างกัน ผู้ผลิตดั้งเดิมบางรายแสดงความมั่นใจ อเล็กซานเดอร์ ไซตซ์ หัวหน้าฝ่ายอเมริกาใต้ของ Volkswagen กล่าวว่าเขาไม่กลัวผู้ผลิตจีน และเคารพพวกเขาในฐานะคู่แข่งที่ยินดีต้อนรับให้เข้าร่วมสนามแข่งขัน Volkswagen ยังมองหาโอกาสส่งออกรถยนต์ที่ผลิตในจีนไปยังตลาดต่างประเทศมากขึ้น เพื่อใช้ประโยชน์จากข้อได้เปรียบด้านต้นทุนที่นั่น
ผู้ผลิตรายอื่นกำลังสร้างพันธมิตรเพื่อต้านการรุกคืบของจีน ท่ามกลางการแข่งขันที่รุนแรงขึ้น General Motors และ Hyundai ประกาศในเดือนสิงหาคมว่าจะร่วมกันพัฒนารถยนต์สำหรับตลาดอเมริกาใต้เพื่อลดต้นทุน อันโตนิโอ ฟิโลซา ประธานเจ้าหน้าที่บริหารของ Stellantis ระบุว่าบริษัทจะมุ่งเน้นรถยนต์ที่ผลิตในท้องถิ่นและปรับให้ตรงกับความต้องการของผู้บริโภคในตลาดต่าง ๆ เช่น ตะวันออกกลางและแอฟริกา เพื่อปกป้องส่วนแบ่งตลาด
เมื่อมองไปข้างหน้า แรงส่งดูเหมือนจะอยู่กับผู้ผลิตจีน บริษัทที่ปรึกษา AlixPartners คาดว่ายอดขายรถยนต์ของผู้ผลิตเหล่านี้นอกจีนจะเพิ่มขึ้น 4 ล้านคันต่อปีภายในปี 2030 โดยคาดว่าจะครองส่วนแบ่งตลาดขนาดใหญ่ในอเมริกาใต้ ตะวันออกกลาง แอฟริกา และเอเชียตะวันออกเฉียงใต้ เมื่อนับรวมการเติบโตที่คาดไว้ในจีน ผู้ผลิตรถยนต์จีนจะมีสัดส่วน 30% ของอุตสาหกรรมยานยนต์โลกภายในห้าปี สตีเฟน ไดเออร์ จาก AlixPartners ระบุว่าการเติบโตนี้จะเกิดขึ้นโดยแลกกับส่วนแบ่งของผู้ผลิตรายอื่นทั้งหมด
ผลกระทบไม่ได้จำกัดอยู่แค่ปริมาณยอดขาย เมื่อจีนตอกย้ำสถานะของตน ความสนใจของนักลงทุนมีแนวโน้มจะหันไปยังส่วนต่าง ๆ ของห่วงโซ่อุปทานที่มีอุปสงค์และอำนาจต่อรองด้านราคาสูงที่สุด เช่น แบตเตอรี่ วัสดุ และอุปกรณ์อิเล็กทรอนิกส์กำลัง อุตสาหกรรมกำลังเปลี่ยนจากลำดับชั้นที่เคลื่อนไหวช้าไปสู่การแข่งขันด้านขนาด ข้อมูล และความเร็วในการผลิต โดยการกำหนดมาตรฐานด้านแบตเตอรี่ การชาร์จ และซอฟต์แวร์ในรถยนต์จะเป็นการแข่งขันครั้งสำคัญครั้งต่อไป
สรุปประเด็นสำคัญ
- คาดว่าผู้ผลิตรถยนต์จีนจะขายรถยนต์ทั่วโลกได้ราว 27 ล้านคันในปี 2025 แซงหน้าผู้ผลิตญี่ปุ่น
- ญี่ปุ่นครองตำแหน่งผู้นำยอดขายทั่วโลกมานานกว่า 20 ปี แต่คาดว่าจะตกลงมาอยู่อันดับสอง
- ตลาดในประเทศจีนคิดเป็นราว 70% ของยอดขาย โดยมีแรงขับเคลื่อนจากรถยนต์พลังงานใหม่ที่มีสัดส่วน 60%
- รถยนต์เชื้อเพลิงฟอสซิลคิดเป็น 76% ของการส่งออกรถยนต์จีนตั้งแต่ปี 2020 และคาดว่ายอดส่งออกปีนี้จะเกิน 6.5 ล้านคัน
- บริษัทยักษ์ใหญ่ของรัฐอย่าง SAIC และ Dongfeng เป็นผู้นำการส่งออก เพื่อชดเชยยอดขายจากการร่วมทุนในประเทศที่ลดลง
- ตลาดเกิดใหม่ในละตินอเมริกา แอฟริกา และยุโรปตะวันออกเป็นเป้าหมายหลักสำหรับการส่งออกรถยนต์ใช้น้ำมันเบนซินราคาจับต้องได้
- ความตึงเครียดทางการค้าที่เพิ่มขึ้นทำให้เม็กซิโก รัสเซีย และแอฟริกาใต้ขึ้นภาษีเพื่อปกป้องอุตสาหกรรมในประเทศ
- คาดว่าผู้ผลิตรถยนต์จีนจะครองสัดส่วน 30% ของอุตสาหกรรมยานยนต์โลกภายในปี 2030