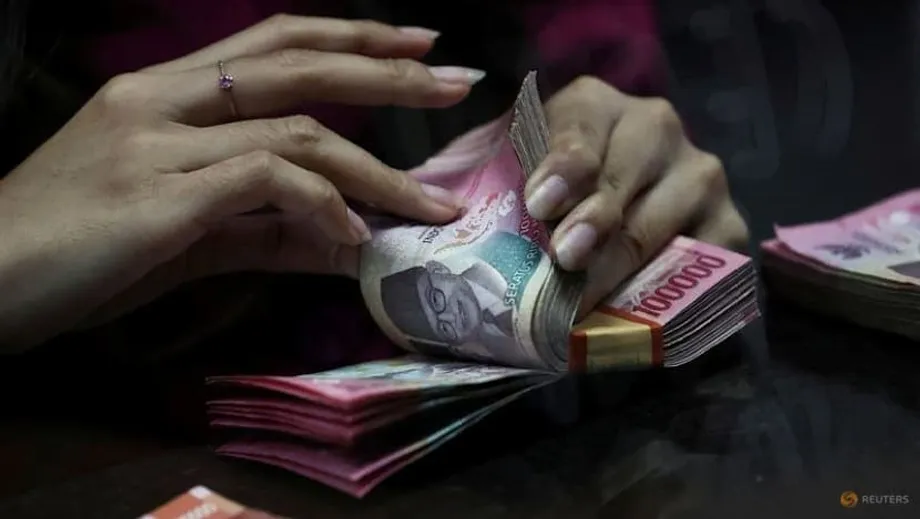
ธนาคารกลางอินโดนีเซียให้ความสำคัญกับเสถียรภาพค่าเงินมากกว่าการเติบโต
ธนาคารอินโดนีเซีย (Bank Indonesia) คงอัตราดอกเบี้ยนโยบายไว้ที่ 4.75% เป็นเดือนที่ 4 ติดต่อกัน โดยให้ความสำคัญกับเสถียรภาพค่าเงิน ท่ามกลางการอ่อนค่าของเงินรูเปียห์สู่ระดับต่ำสุดเป็นประวัติการณ์ และความกังวลที่เพิ่มขึ้นเกี่ยวกับวินัยการคลังและความเป็นอิสระของธนาคารกลาง การตัดสินใจเป็นเอกฉันท์ของคณะกรรมการผู้ว่าการธนาคารกลางเกิดขึ้นในช่วงที่เศรษฐกิจใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้กำลังเผชิญแรงกดดันต่อค่าเงินที่เพิ่มขึ้น โดยเงินรูเปียห์แตะระดับต่ำสุดเป็นประวัติการณ์ที่ 16,985 รูเปียห์ต่อดอลลาร์สหรัฐในการซื้อขายระหว่างวันเมื่อวันอังคาร ต่ำกว่าระดับที่เคยเห็นครั้งล่าสุดในช่วงวิกฤตการเงินเอเชีย
สารบัญ
- ธนาคารกลางอินโดนีเซียให้ความสำคัญกับเสถียรภาพค่าเงินมากกว่าการเติบโต
- แรงกดดันต่อค่าเงินเพิ่มขึ้นท่ามกลางความไม่แน่นอนทั่วโลก
- ปัญหาการส่งผ่านอัตราดอกเบี้ยเงินกู้ท้าทายประสิทธิผลของนโยบาย
- ความกังวลด้านการคลังซ้ำเติมแรงกดดันทางเศรษฐกิจ
- ผลกระทบทางการคลังต่อนโยบายการเงิน
- ความเป็นอิสระของธนาคารกลางถูกจับตา
- ปฏิกิริยาของตลาดต่อความกังวลเรื่องความเป็นอิสระ
- แนวโน้มเศรษฐกิจและทิศทางอัตราดอกเบี้ยในอนาคต
- บริบทโลกและการเปรียบเทียบในภูมิภาค
- ประเด็นสำคัญ
ธนาคารกลางหยุดวงจรการผ่อนคลายนโยบายตั้งแต่เดือนตุลาคม โดยเปลี่ยนจุดสนใจจากการสนับสนุนการเติบโตทางเศรษฐกิจไปสู่การรักษาเสถียรภาพของเงินรูเปียห์ ซึ่งอ่อนค่าลงประมาณ 3.5% ในช่วงปีที่ผ่านมา ทำให้เป็นหนึ่งในสกุลเงินที่ผลงานแย่ที่สุดในเอเชีย เปอร์รี วาร์จิโย ผู้ว่าการธนาคารกลางเน้นย้ำว่า ขณะนี้ยังคงให้ความสำคัญกับการรักษาเสถียรภาพของเงินรูเปียห์ พร้อมคงช่องทางไว้สำหรับการผ่อนคลายนโยบายการเงินในอนาคต หากแรงกดดันด้านเงินเฟ้อยังอยู่ในระดับควบคุมได้
"แรงกดดันจากการอ่อนค่าของค่าเงินที่เกิดขึ้นอย่างต่อเนื่อง... ทำให้ BI ไม่มีช่องว่างในระยะใกล้ที่จะพยายามสนับสนุนการเติบโต" ลาวันยา เวนกัตสวารัน นักเศรษฐศาสตร์อาวุโสประจำอาเซียนของธนาคาร OCBC กล่าว
นักเศรษฐศาสตร์ทั้ง 26 คนที่รอยเตอร์สำรวจระหว่างวันที่ 13-19 มกราคม คาดว่าธนาคารอินโดนีเซียจะคงอัตราดอกเบี้ยซื้อคืนพันธบัตรแบบย้อนกลับระยะ 7 วัน ซึ่งเป็นอัตราดอกเบี้ยนโยบาย ไว้ที่ 4.75% ในวันที่ 21 มกราคม โดยอัตราดอกเบี้ยเงินฝากข้ามคืนและอัตราดอกเบี้ยเงินกู้ข้ามคืนจะคงเดิมที่ 3.75% และ 5.50% ตามลำดับ การคาดการณ์ที่เป็นเอกฉันท์นี้สะท้อนว่าตลาดเข้าใจถึงความท้าทายในการรักษาสมดุลที่ผู้กำหนดนโยบายของอินโดนีเซียกำลังเผชิญ
การตัดสินใจดังกล่าวมีขึ้นหลังการปรับลดอัตราดอกเบี้ยอย่างต่อเนื่องระหว่างเดือนกันยายน 2024 ถึงกันยายน 2025 ซึ่งธนาคารอินโดนีเซียลดอัตราดอกเบี้ยหลักรวมทั้งสิ้น 150 จุดพื้นฐาน อย่างไรก็ตาม ขณะนี้ได้ระงับวงจรการผ่อนคลายนโยบายไว้ก่อน เนื่องจากแรงกดดันต่อค่าเงินรุนแรงขึ้น ทำให้ธนาคารกลางต้องทบทวนลำดับความสำคัญด้านนโยบาย
แรงกดดันต่อค่าเงินเพิ่มขึ้นท่ามกลางความไม่แน่นอนทั่วโลก
การอ่อนค่าของเงินรูเปียห์สู่ระดับต่ำสุดเป็นประวัติการณ์เมื่อไม่นานมานี้มีสาเหตุมาจากปัจจัยทั้งในและต่างประเทศ ความปั่นป่วนทางภูมิรัฐศาสตร์และภาษีศุลกากรของสหรัฐฯ ที่สูงขึ้นเพิ่มความไม่แน่นอนทั่วโลก ส่งผลให้เงินดอลลาร์แข็งค่าขึ้นและกระตุ้นให้เงินทุนไหลออกจากตลาดเกิดใหม่ แรงกดดันจากภายนอกนี้ยังซ้ำเติมด้วยความกังวลภายในประเทศเกี่ยวกับสถานะการคลังของอินโดนีเซียและข้อสงสัยเรื่องความเป็นอิสระของธนาคารกลาง
ANZ Research ประเมินว่า นักลงทุนต่างชาติถอนเงินออกจากตลาดพันธบัตรรัฐบาลอินโดนีเซียประมาณ 6.5 พันล้านดอลลาร์เมื่อปีที่แล้ว และยังเป็นผู้ขายสุทธิเป็นส่วนใหญ่ในช่วง 6 เดือนที่ผ่านมา เงินทุนต่างชาติที่ไหลออกอย่างต่อเนื่องมีส่วนสำคัญที่ทำให้ค่าเงินอ่อนแอ ส่งผลให้ธนาคารอินโดนีเซียต้องเข้าแทรกแซงตลาดเงินหลายครั้ง
ING Think ระบุว่า เมื่อเดือนที่แล้วเงินรูเปียห์เป็นสกุลเงินที่อ่อนแอที่สุดในกลุ่ม 5 ประเทศอาเซียน (ASEAN-5) เนื่องจากกระแสหลีกเลี่ยงความเสี่ยงทั่วโลกกดดันค่าเงินรูเปียห์ซึ่งอ่อนไหวต่ออัตราดอกเบี้ย ธนาคารกลางน่าจะแทรกแซงทั้งในตลาดซื้อขายทันทีและตลาดสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้าแบบไม่ส่งมอบ (NDF) เพื่อควบคุมความผันผวน โดยวาร์จิโย ผู้ว่าการธนาคารกลางยืนยันว่า BI เพิ่มความเข้มข้นในการปกป้องเงินรูเปียห์ทั้งในตลาดต่างประเทศและตลาดภายในประเทศ
แม้จะมีการแทรกแซงดังกล่าว แต่ค่าเงินก็ยังไม่สามารถฟื้นตัวได้ โดยอ่อนลงแตะระดับที่ไม่เคยเห็นนับตั้งแต่วิกฤตการเงินเอเชียในช่วงปลายทศวรรษ 1990 สถานการณ์นี้ทำให้นักลงทุนและผู้กำหนดนโยบายกังวลว่าอาจเกิดความไม่มั่นคงทางเศรษฐกิจในวงกว้าง หากการอ่อนค่าของเงินยังดำเนินต่อไปโดยไม่มีการควบคุม
ธนาคารอินโดนีเซียยืนยันว่าอัตราแลกเปลี่ยนเงินรูเปียห์มีแนวโน้มทรงตัว โดยได้รับแรงหนุนจากความมุ่งมั่นของธนาคารกลางในการรักษาเสถียรภาพ ผลตอบแทนที่น่าดึงดูด เงินเฟ้อต่ำ และแนวโน้มการเติบโตทางเศรษฐกิจของอินโดนีเซีย อย่างไรก็ตาม สถานการณ์ในตลาดกลับสะท้อนภาพที่ต่างออกไป โดยเงินรูเปียห์ยังคงเผชิญแรงกดดันอย่างต่อเนื่อง แม้มีการยืนยันดังกล่าว
ปัญหาการส่งผ่านอัตราดอกเบี้ยเงินกู้ท้าทายประสิทธิผลของนโยบาย
ความท้าทายสำคัญประการหนึ่งของธนาคารอินโดนีเซียคือ การปรับลดอัตราดอกเบี้ยก่อนหน้านี้ส่งผ่านไปยังอัตราดอกเบี้ยเงินกู้ของธนาคารพาณิชย์ได้จำกัด แม้ปรับลดอัตราดอกเบี้ยนโยบายรวม 150 จุดพื้นฐานตั้งแต่เดือนกันยายน 2024 แต่อัตราดอกเบี้ยเงินกู้ของธนาคารลดลงเพียง 24 จุดพื้นฐาน มาอยู่ที่ 8.96% ในเดือนพฤศจิกายน จาก 9.20% ในช่วงต้นปี 2025
ความไม่สอดคล้องระหว่างอัตราดอกเบี้ยนโยบายกับต้นทุนการกู้ยืมที่เกิดขึ้นจริงนี้บั่นทอนประสิทธิผลของการผ่อนคลายนโยบายการเงิน ทำให้ภาคธุรกิจและผู้บริโภคยังต้องเผชิญต้นทุนการกู้ยืมที่สูงอย่างเหนียวแน่น ธนาคารอินโดนีเซียเรียกร้องให้ธนาคารพาณิชย์ลดต้นทุนการกู้ยืมซ้ำหลายครั้ง และเสนอให้ลดอัตราส่วนการกันสำรองเพิ่มเติมแก่ธนาคารที่ปรับลดอัตราดอกเบี้ยเงินกู้อย่างจริงจังมากขึ้น
อย่างไรก็ตาม ความต้องการสินเชื่อยังอ่อนแอ สะท้อนว่าแม้อัตราดอกเบี้ยเงินกู้จะลดลงมากกว่านี้ ผลต่อกิจกรรมทางเศรษฐกิจก็อาจมีจำกัด ภาคธุรกิจดูเหมือนอยู่ในภาวะรอดูสถานการณ์ โดยวาร์จิโย ผู้ว่าการธนาคารกลางระบุว่า ธนาคารอนุมัติวงเงินสินเชื่อรวม 2,372 ล้านล้านรูเปียห์ (144.41 พันล้านดอลลาร์) ซึ่งยังไม่มีการเบิกใช้ แสดงให้เห็นว่าความต้องการอ่อนแอ ไม่ใช่ข้อจำกัดด้านอุปทาน
ปัญหาการส่งผ่านนโยบายกลายเป็นปัจจัยสำคัญในการพิจารณานโยบายของธนาคารอินโดนีเซีย เมื่อมีพื้นที่จำกัดในการลดดอกเบี้ยต่อโดยไม่เสี่ยงทำให้ค่าเงินอ่อนแอลงอีก และธนาคารพาณิชย์ก็ไม่ส่งผ่านการลดดอกเบี้ยที่มีอยู่ ธนาคารกลางจึงตกอยู่ในสถานการณ์ยากลำบาก ซึ่งเครื่องมือนโยบายการเงินแบบดั้งเดิมให้ผลได้น้อยกว่าที่ต้องการ
"ธนาคารอนุมัติวงเงินสินเชื่อรวม 2,372 ล้านล้านรูเปียห์ (144.41 พันล้านดอลลาร์) ซึ่งยังไม่มีการเบิกใช้" เปอร์รี วาร์จิโย ผู้ว่าการธนาคารกลางกล่าว สะท้อนว่าความต้องการสินเชื่ออ่อนแอ ไม่ใช่ข้อจำกัดด้านอุปทาน
กระทรวงการคลังได้แสดงความเห็นต่อประเด็นนี้เช่นกัน โดยปูร์บายา ยูดี ซาเดวา รัฐมนตรีว่าการกระทรวงการคลังวิจารณ์ธนาคารอินโดนีเซียว่าทำให้สภาพคล่องของระบบธนาคาร "แห้งแล้ง" ซึ่งจำกัดการปล่อยสินเชื่อของธนาคาร รัฐบาลได้ย้ายเงินทุนของรัฐมากกว่า 12 พันล้านดอลลาร์จากธนาคารกลางไปยังธนาคารพาณิชย์เพื่อนำไปใช้ปล่อยสินเชื่อ โดยดูเหมือนเป็นความพยายามกระตุ้นกิจกรรมการให้สินเชื่อ
ความกังวลด้านการคลังซ้ำเติมแรงกดดันทางเศรษฐกิจ
นักเศรษฐศาสตร์ชี้ว่า ความกังวลเกี่ยวกับสถานะการคลังของอินโดนีเซียเป็นปัจจัยที่ซ้ำเติมความอ่อนแอของค่าเงิน นักลงทุนกังวลว่าแผนการใช้จ่ายแบบประชานิยมของประธานาธิบดีปราโบโว ซูเบียนโต ซึ่งเริ่มดำเนินการหลังขึ้นสู่อำนาจในปี 2024 อาจบั่นทอนความน่าเชื่อถือทางการคลังที่ประเทศพยายามสร้างมาตลอดสองทศวรรษที่ผ่านมา
การขาดดุลงบประมาณปี 2025 อยู่ที่ 2.92% ของ GDP ซึ่งสูงที่สุดในรอบอย่างน้อยสองทศวรรษเมื่อไม่นับช่วงการระบาดใหญ่ และใกล้เพดานตามกฎหมายที่ 3% ของ GDP อย่างน่ากังวล การขาดดุลที่เพิ่มขึ้นนี้เกิดขึ้นในช่วงที่ประธานาธิบดีปราโบโวเดินหน้าโครงการใช้จ่ายขนาดใหญ่ รวมถึงโครงการอาหารกลางวันฟรีสำหรับนักเรียน ซึ่งประเมินว่ามีต้นทุนราว 2% ของ GDP อินโดนีเซีย
Fitch Ratings ยืนยันอันดับความน่าเชื่อถือด้านการลงทุนของอินโดนีเซีย แต่เตือนถึงความไม่แน่นอนทางการคลังที่รออยู่ข้างหน้า สถาบันจัดอันดับเครดิตระบุถึงการตัดสินใจของประธานาธิบดีปราโบโวที่ยกเลิกภาษีมูลค่าเพิ่ม (VAT) ในปีนี้ ซึ่งทำให้สูญเสียรายได้ประมาณ 0.3% ของ GDP และเพิ่มแรงกดดันทางการคลัง
ING Think ประเมินว่า การใช้จ่ายที่ประกาศไว้สำหรับโครงการสำคัญอาจทำให้อัตราการขาดดุลการคลังต่อ GDP เพิ่มขึ้นเป็น 2.8% ในปี 2025 เทียบกับ 2.3% ในปี 2024 การขาดดุลที่กว้างขึ้นนี้เกิดขึ้นในช่วงที่หนี้ภาครัฐต่อ GDP แม้ยังอยู่ในระดับจัดการได้ที่ 40% และต่ำที่สุดเมื่อเทียบกับประเทศอื่นในอาเซียน แต่ก็มีแนวโน้มเพิ่มขึ้น
หนี้ภาครัฐต่างประเทศยังทรงตัวในระดับค่อนข้างต่ำที่ 11.5% ของ GDP ซึ่งเป็นกันชนรับมือแรงกระแทกจากภายนอก อย่างไรก็ตาม การขาดดุลการคลังที่เพิ่มขึ้นประกอบกับแรงกดดันต่อดุลบัญชีเดินสะพัดอย่างต่อเนื่อง ทำให้เกิดคำถามว่าอินโดนีเซียจะรักษาชื่อเสียงด้านความรอบคอบทางการคลังที่สร้างมาอย่างยากลำบากไว้ได้หรือไม่
ธนาคารอินโดนีเซียคาดการณ์การเติบโตในปี 2026 ไว้ที่ 4.9%-5.7% ขณะที่รัฐบาลตั้งเป้าการเติบโตอย่างเป็นทางการที่ 5.4% ปูร์บายา ยูดี ซาเดวา รัฐมนตรีว่าการกระทรวงการคลังเสนอว่า ปีนี้น่าจะทำให้เศรษฐกิจเติบโตได้ 6% เพื่อให้การเติบโตเป็นไปตามเป้าหมายทะเยอทะยานของปราโบโวที่ 8% ภายในปี 2029
ผลกระทบทางการคลังต่อนโยบายการเงิน
จุดยืนทางการคลังแบบขยายตัวสร้างความท้าทายต่อการประสานนโยบายการเงิน ขณะที่รัฐบาลใช้นโยบายกระตุ้นการคลังเพื่อผลักดันการเติบโต ธนาคารกลางต้องรับมือกับเป้าหมายที่ขัดแย้งกันและต้องรักษาสมดุลอย่างรอบคอบ ด้านหนึ่ง การลดอัตราดอกเบี้ยจะช่วยสนับสนุนการกู้ยืมของรัฐบาลและเป้าหมายการเติบโตทางเศรษฐกิจ แต่อีกด้านหนึ่ง การรักษาส่วนต่างผลตอบแทนให้น่าดึงดูดมีความสำคัญต่อการพยุงค่าเงินและป้องกันเงินทุนไหลออก
ความตึงเครียดนี้เด่นชัดขึ้นเมื่อแนวโน้มอัตราดอกเบี้ยทั่วโลกเปลี่ยนแปลง หากธนาคารกลางสหรัฐฯ อาจกลับเข้าสู่วงจรลดดอกเบี้ยอีกครั้ง ผู้กำหนดนโยบายอินโดนีเซียอาจได้รับการผ่อนคลายแรงกดดันต่อเงินรูเปียห์ชั่วคราว และอาจมีพื้นที่สำหรับผ่อนคลายนโยบายการเงินในอนาคต อย่างไรก็ตาม การผ่อนคลายใด ๆ ต้องกำหนดอย่างรอบคอบเพื่อหลีกเลี่ยงการกระตุ้นให้ค่าเงินอ่อนตัวลงอีกครั้ง
อดัม อาห์หมัด ซัมดิน นักเศรษฐศาสตร์จาก Oxford Economics ให้บริบทเกี่ยวกับแนวโน้มว่า "เรายังคาดว่าจะมีการลดดอกเบี้ยอีกสองครั้งก่อนที่อัตราดอกเบี้ยจะถึงระดับต่ำสุดของวัฏจักร แม้นโยบายการคลังอาจช่วยกระตุ้นกิจกรรมทางเศรษฐกิจบางส่วนได้ชั่วคราว แต่ในเชิงโครงสร้าง การบริโภคยังคงค่อนข้างซบเซา"
ความเป็นอิสระของธนาคารกลางถูกจับตา
ความกังวลที่เพิ่มขึ้นเกี่ยวกับความเป็นอิสระของธนาคารอินโดนีเซียยิ่งเพิ่มความซับซ้อนให้กับปัญหาเศรษฐกิจหลายด้าน ความกังวลนี้เกิดจากพัฒนาการหลายประการ รวมถึงข้อตกลง "แบ่งเบาภาระ" ที่จะให้ BI ช่วยจัดหาเงินทุนแก่โครงการของรัฐ และการหารือในรัฐสภาที่ยังดำเนินอยู่เกี่ยวกับการแก้ไขกฎหมายปัจจุบัน ซึ่งอาจขยายขอบเขตอำนาจหน้าที่ของธนาคารกลาง
รัฐสภากำลังพิจารณาการแก้ไขกฎหมายที่จะเพิ่มความเข้มงวดของข้อกำหนดให้ธนาคารอินโดนีเซียสนับสนุนการเติบโตทางเศรษฐกิจ และให้อำนาจในการเสนอให้ถอดถอนผู้ว่าการธนาคาร การเปลี่ยนแปลงดังกล่าวทำให้นักลงทุนที่มองว่าความเป็นอิสระของธนาคารกลางเป็นเกราะป้องกันการแทรกแซงทางการเมืองในการตัดสินใจด้านนโยบายการเงินเกิดความกังวล
สถานการณ์นี้ได้รับความสนใจทั่วโลก ในช่วงที่ความเป็นอิสระของธนาคารกลางกำลังถูกกดดันในหลายพื้นที่ รวมถึงการที่ผู้นำทางการเมืองในสหรัฐฯ โจมตีธนาคารกลางสหรัฐฯ ซ้ำแล้วซ้ำเล่า กรณีของอินโดนีเซียเป็นที่น่าจับตาเป็นพิเศษ เนื่องจากประเทศมีประวัติวิกฤตเศรษฐกิจ และมีการปฏิรูปเพื่อเสริมสร้างกรอบสถาบันหลังวิกฤตเหล่านั้น
"คำถามของนักลงทุนไม่ใช่ว่าอินโดนีเซียต้องการการเติบโตหรือไม่ แต่อยู่ที่ว่าจะรักษาสมดุลระหว่างการเติบโตกับเสถียรภาพค่าเงินได้หรือไม่ เงินรูเปียห์ยังเป็นจุดเปราะบางหลัก เพราะประเทศยังพึ่งพาการนำเข้าและเงินทุนจากต่างประเทศอย่างมาก" ฮาว ชุง วาน หัวหน้าฝ่ายตราสารหนี้เอเชียของ Principal Asset Management กล่าว
ตลาดจับตาเข้มข้นขึ้นหลังมีการเสนอชื่อโธมัส จิวานโดโน หลานชายของประธานาธิบดีปราโบโว ให้ดำรงตำแหน่งรองผู้ว่าการธนาคารอินโดนีเซีย การแต่งตั้งนี้ได้รับความสนใจเป็นพิเศษ โดยนักเศรษฐศาสตร์และผู้เล่นในตลาดถกเถียงกันถึงผลกระทบต่อมุมมองเรื่องความเป็นอิสระของธนาคารกลาง
โจซัว ปาร์เดเด นักเศรษฐศาสตร์ประจำธนาคาร Permata ระบุว่า ความสัมพันธ์ทางครอบครัวระหว่างประธานาธิบดีกับผู้กำหนดนโยบายของธนาคารกลางย่อมทำให้เกิดการพิจารณาเรื่องธรรมาภิบาล ไม่ว่าบุคคลนั้นจะมีคุณสมบัติทางวิชาชีพอย่างไรก็ตาม ในตลาดการเงิน การรับรู้มีความสำคัญไม่ต่างจากอำนาจหน้าที่ตามกฎหมาย และนักลงทุนอาจเรียกร้องผลตอบแทนชดเชยความเสี่ยงที่สูงขึ้น หากเชื่อว่าธนาคารกลางอาจถูกกดดันให้คงอัตราดอกเบี้ยต่ำกว่าระดับที่เหมาะสม
ปฏิกิริยาของตลาดต่อความกังวลเรื่องความเป็นอิสระ
เงินรูเปียห์อ่อนค่าต่อเนื่องเมื่อวันอังคารหลังมีข่าวการเสนอชื่อ โดยอ่อนลงมาอยู่ที่ราว 16,955 รูเปียห์ต่อดอลลาร์สหรัฐ ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์ นักวิเคราะห์ระบุว่าการลดลงส่วนหนึ่งเกิดจากความกังวลที่กลับมาอีกครั้งเกี่ยวกับความเป็นอิสระของธนาคารกลาง ควบคู่กับความกังวลทางการคลังที่ยังดำเนินอยู่ ค่าเงินอ่อนลงต่อเนื่องในปีนี้ ทำให้เป็นสกุลเงินที่ผลงานแย่ที่สุดเป็นอันดับสองในเอเชีย รองจากเงินรูปีอินเดีย
แฮร์รี บาสโคโร นักเศรษฐศาสตร์อิสระในจาการ์ตาและอดีตเจ้าหน้าที่ธนาคารกลาง เน้นย้ำว่าประเด็นสำคัญคือกลไกคุ้มครองเชิงสถาบันมีประสิทธิภาพในการตัดสินใจด้านนโยบายการเงินหรือไม่ เขาเตือนว่า ความน่าเชื่อถือของอินโดนีเซียในสายตานักลงทุนและสถาบันจัดอันดับเครดิตขึ้นอยู่กับการรักษาระยะห่างที่เห็นได้ชัดระหว่างอำนาจการคลังกับนโยบายการเงิน
ปูร์บายา ยูดี ซาเดวา รัฐมนตรีว่าการกระทรวงการคลังพยายามลดทอนความกังวลเรื่องการแทรกแซงของรัฐบาล โดยกล่าวว่าการเปลี่ยนตัวเป็นกระบวนการตามปกติ และยืนยันว่ารัฐบาลไม่ได้แทรกแซงนโยบายการเงิน "BI เป็นอิสระ เราดูแลนโยบายการคลัง ส่วนพวกเขาดูแลนโยบายการเงิน" เขากล่าวกับผู้สื่อข่าว พร้อมปัดกระแสเรื่องรัฐบาลเข้ามาก้าวก่ายว่าเป็น "การคาดเดาเป็นส่วนใหญ่"
แม้มีคำยืนยันดังกล่าว แต่ตลาดยังคงสงสัย ไมเคิล วาน นักวิเคราะห์ค่าเงินอาวุโสของ MUFG ระบุว่า ตลาดมองการเสนอชื่อนี้ว่าอาจส่งผลต่อความเป็นอิสระของ BI ไม่ว่าจะถูกต้องหรือไม่ก็ตาม การรับรู้นี้สะท้อนผ่านความเคลื่อนไหวของค่าเงิน โดย MUFG คาดว่าเงินรูเปียห์อาจอ่อนค่าไปอยู่ที่ 17,000 รูเปียห์ต่อดอลลาร์สหรัฐในช่วง 3 เดือนแรกของปี
แนวโน้มเศรษฐกิจและทิศทางอัตราดอกเบี้ยในอนาคต
แม้กำลังเผชิญความท้าทายในขณะนี้ แต่แนวโน้มเศรษฐกิจโดยรวมของอินโดนีเซียยังค่อนข้างเป็นบวกเมื่อเทียบกับประเทศตลาดเกิดใหม่หลายแห่ง คาดว่าเศรษฐกิจเติบโตประมาณ 5% ในปี 2025 และคาดว่าจะขยายตัวในระดับใกล้เคียงกันในปี 2026 คาดว่าเงินเฟ้อจะอยู่ในกรอบเป้าหมาย 1.5%-3.5% ของธนาคารกลางไปจนถึงปี 2026 ซึ่งเปิดพื้นที่ให้นโยบายการเงินผ่อนคลายได้บ้าง หากแรงกดดันต่อค่าเงินคลี่คลาย
สินทรัพย์ด้อยคุณภาพ (NPA) ของธนาคารพาณิชย์ลดลงอย่างต่อเนื่อง จากจุดสูงสุดช่วงโควิด-19 ที่ 2.3% ในเดือนธันวาคม 2020 เหลือ 1.5% ในเดือนธันวาคม 2024 สุขภาพภาคธนาคารที่ดีขึ้นนี้เป็นพื้นฐานที่แข็งแกร่งสำหรับการขยายสินเชื่อ เมื่อความต้องการฟื้นตัวและการส่งผ่านอัตราดอกเบี้ยเงินกู้ดีขึ้น
ดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิต (PMI) ที่ปรับตัวขึ้นเมื่อไม่นานมานี้เป็นสัญญาณความหวังเล็กน้อย แม้นักวิเคราะห์เตือนว่าการเพิ่มขึ้นอาจมาจากการส่งออกที่สูงขึ้น เนื่องจากมีการสะสมสินค้าคงคลังก่อนการปรับขึ้นภาษีศุลกากร มากกว่าจะสะท้อนการเติบโตของภาคการผลิตที่ยั่งยืน การเติบโตของยอดค้าปลีกที่อ่อนแอยังคงสะท้อนการบริโภคที่ซบเซา และชี้ให้เห็นความท้าทายเชิงโครงสร้างของเศรษฐกิจอินโดนีเซีย
นักเศรษฐศาสตร์ส่วนใหญ่ หรือ 12 จาก 23 คน คาดว่าธนาคารอินโดนีเซียจะลดอัตราดอกเบี้ย 25 จุดพื้นฐาน มาอยู่ที่ 4.50% ภายในสิ้นไตรมาสแรก ขณะที่อีก 11 คนคาดว่าจะไม่มีการเปลี่ยนแปลง นักเศรษฐศาสตร์ในสัดส่วนใกล้เคียงกัน คือ 12 จาก 22 คน คาดว่าอัตราดอกเบี้ยจะลดลงสู่ 4.25% ภายในสิ้นไตรมาสสอง ขณะที่อีก 10 คนมองว่าจะลดลงน้อยกว่านั้นหรือไม่เปลี่ยนแปลง ค่าคาดการณ์มัธยฐานระบุว่าอัตราดอกเบี้ยจะทรงตัวที่ 4.25% ไปตลอดช่วงที่เหลือของปี 2026
ING Think ปรับประมาณการ โดยขณะนี้คาดว่าจะมีการลดดอกเบี้ยอีกเพียง 2 ครั้ง ครั้งละ 25 จุดพื้นฐาน ทำให้อัตราดอกเบี้ย BI อยู่ที่ 5.25% ในปี 2025 คาดว่าการปรับลดจะเลื่อนไปช่วงปลายไตรมาสสองและไตรมาสสาม เมื่อมีความชัดเจนมากขึ้นเกี่ยวกับสถานการณ์ภาษีศุลกากรทั่วโลกและผลกระทบต่อกระแสการค้า
บริบทโลกและการเปรียบเทียบในภูมิภาค
ความท้าทายด้านนโยบายการเงินของอินโดนีเซียต้องพิจารณาในบริบทโลกที่กว้างขึ้น การกลับมาแข็งค่าของเงินดอลลาร์ในระยะใกล้น่าจะเป็นปัจจัยหลักที่ส่งผลต่อสกุลเงินในตลาดเกิดใหม่ รวมถึงเงินรูเปียห์ แม้อินโดนีเซียจะได้รับผลกระทบจากความเสี่ยงด้านภาษีศุลกากรของสหรัฐฯ น้อยกว่าประเทศเพื่อนบ้านบางแห่งในเอเชีย แต่การยกระดับความตึงเครียดทางการค้าใด ๆ มีแนวโน้มกดดันค่าเงินเอเชียโดยรวมต่อไป
ในด้านภายในประเทศ ปัจจัยเสี่ยงหลายประการจะทำให้ธนาคารอินโดนีเซียต้องระมัดระวังและชะลอการลดดอกเบี้ยเพิ่มเติม การขาดดุลบัญชีเดินสะพัดที่กว้างขึ้นจากอุปสงค์ภายนอกที่อ่อนแอลง ประกอบกับการขาดดุลการคลังที่สูงขึ้นจากแผนขยายการใช้จ่ายของประธานาธิบดีปราโบโว ไม่น่าจะช่วยพยุงเงินรูเปียห์ในระยะกลาง
เงินลงทุนโดยตรงจากต่างประเทศ (FDI) ไหลเข้าลดลงอย่างมากในไตรมาสที่ 4 ของปี 2024 และไม่น่าจะฟื้นตัวอย่างมีนัยสำคัญท่ามกลางความตึงเครียดทางการค้าและบรรยากาศการลงทุนที่ไม่แน่นอน การลดลงของเงินทุนไหลเข้าระยะยาวทำให้อินโดนีเซียต้องพึ่งพาการลงทุนในหลักทรัพย์ ซึ่งอาจผันผวนได้มากขึ้น และเพิ่มความเปราะบางต่อการเปลี่ยนแปลงฉับพลันของความเชื่อมั่นนักลงทุน
แม้เผชิญความท้าทายเหล่านี้ อินโดนีเซียยังมีข้อได้เปรียบบางประการเมื่อเทียบกับประเทศอื่นในภูมิภาค หนี้ภาครัฐต่อ GDP ที่ 40% ยังคงต่ำที่สุดเมื่อเทียบกับประเทศอื่นในอาเซียน ทำให้มีพื้นที่ทางการคลังสำหรับสนับสนุนเศรษฐกิจในช่วงที่เผชิญแรงกดดัน หากจำเป็น หนี้ภาครัฐต่างประเทศยังทรงตัวในระดับค่อนข้างต่ำที่ 11.5% ของ GDP ช่วยลดความเปราะบางต่อแรงกระแทกจากภายนอก
"เมื่อทางเลือกที่ต้องแลกระหว่างการเติบโตกับเสถียรภาพค่าเงินชัดเจนขึ้น BI จะต้องตัดสินใจเรื่องที่ยากขึ้น" คริส คุชลิส หัวหน้านักกลยุทธ์เศรษฐกิจมหภาคตลาดเกิดใหม่ของ T Rowe Price กล่าว
เสถียรภาพเศรษฐกิจมหภาคของอินโดนีเซียทำให้ประเทศอยู่ในสถานะค่อนข้างแข็งแกร่งเมื่อเทียบกับตลาดเกิดใหม่หลายแห่ง การขาดดุลการคลัง หนี้ภาครัฐ การขาดดุลบัญชีเดินสะพัด และเงินเฟ้อยังคงอยู่ในระดับต่ำและมีเสถียรภาพเมื่อเทียบกับมาตรฐานในอดีต ปัจจัยพื้นฐานเหล่านี้เป็นกันชนรับมือแรงกระแทกจากภายนอก และบ่งชี้ว่าความท้าทายในปัจจุบัน แม้มีนัยสำคัญ ก็อาจจัดการได้ด้วยการตอบสนองเชิงนโยบายที่เหมาะสม
ประเด็นสำคัญ
- ธนาคารอินโดนีเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 4.75% เป็นเดือนที่ 4 ติดต่อกัน โดยให้ความสำคัญกับเสถียรภาพค่าเงิน ท่ามกลางการอ่อนค่าของเงินรูเปียห์สู่ระดับต่ำสุดเป็นประวัติการณ์
- เงินรูเปียห์แตะระดับต่ำสุดเป็นประวัติการณ์ที่ 16,985 รูเปียห์ต่อดอลลาร์สหรัฐในการซื้อขายระหว่างวันเมื่อวันอังคาร ต่ำกว่าระดับที่เคยเห็นครั้งล่าสุดในช่วงวิกฤตการเงินเอเชีย
- ธนาคารอินโดนีเซียระงับวงจรการผ่อนคลายนโยบายตั้งแต่เดือนตุลาคม หลังลดอัตราดอกเบี้ยรวม 150 จุดพื้นฐานระหว่างเดือนกันยายน 2024 ถึงกันยายน 2025
- นักลงทุนต่างชาติถอนเงินประมาณ 6.5 พันล้านดอลลาร์จากตลาดพันธบัตรรัฐบาลอินโดนีเซียเมื่อปีที่แล้ว ซึ่งมีส่วนทำให้ค่าเงินอ่อนแอ
- อัตราดอกเบี้ยเงินกู้ของธนาคารลดลงเพียง 24 จุดพื้นฐาน มาอยู่ที่ 8.96% แม้มีการปรับลดอัตราดอกเบี้ยนโยบาย 150 จุดพื้นฐาน สะท้อนปัญหาการส่งผ่านนโยบาย
- การขาดดุลงบประมาณปี 2025 ที่ 2.92% ของ GDP สูงที่สุดในรอบอย่างน้อยสองทศวรรษเมื่อไม่นับช่วงการระบาดใหญ่ และใกล้เพดานตามกฎหมายที่ 3%
- ความกังวลเรื่องความเป็นอิสระของธนาคารกลางเพิ่มขึ้น หลังมีการเสนอชื่อหลานชายของประธานาธิบดีปราโบโวให้ดำรงตำแหน่งรองผู้ว่าการ
- นักเศรษฐศาสตร์ส่วนใหญ่คาดว่าจะมีการลดดอกเบี้ย 25 จุดพื้นฐานภายในสิ้นไตรมาสแรก และอาจผ่อนคลายนโยบายเพิ่มเติมหากแรงกดดันต่อค่าเงินลดลง
- คาดว่าเศรษฐกิจอินโดนีเซียจะเติบโตประมาณ 5% ในปี 2026 และเงินเฟ้อจะอยู่ในกรอบเป้าหมายของธนาคารกลาง