เรื่องเล่าเดิมจบลงแล้ว
ตลอดหลายทศวรรษที่ผ่านมา เรื่องราวการพัฒนาเศรษฐกิจของเอเชียเดินตามบทที่เรียบง่าย คือภูมิภาคนี้ทำหน้าที่เป็นโรงงานของโลก ผลิตสินค้าสำเร็จรูปให้ผู้บริโภคชาติตะวันตก โดยเฉพาะในสหรัฐฯ เมื่อกรุงวอชิงตันขึ้นภาษีศุลกากรเมื่อปีที่แล้ว นักวิเคราะห์ก็รื้อคำเตือนที่คุ้นเคยขึ้นมาอีกครั้งว่า เศรษฐกิจเอเชียที่พึ่งพาการส่งออกกำลังเผชิญภัยคุกคามถึงขั้นอยู่รอดไม่ได้ หากผู้บริโภคชาวอเมริกันลดการใช้จ่าย เรื่องเล่านี้ไม่ใช่แค่ล้าสมัย แต่หมดความเกี่ยวข้องไปแล้ว โครงสร้างเศรษฐกิจโลกเปลี่ยนแปลงไปในแบบที่การวิเคราะห์ตามกรอบเดิมปรับตัวไม่ทัน อาเซียน+3 ซึ่งประกอบด้วย 10 ชาติอาเซียน รวมถึงจีน ญี่ปุ่น และเกาหลีใต้ ก้าวพ้นบทบาทการเป็นส่วนต่อขยายภาคการผลิตของโลกตะวันตกแล้ว และกลายเป็นตลาดใหญ่ที่สุดในโลก เป็นขุมพลังทางเศรษฐกิจที่พึ่งพาตนเองได้ และขณะนี้สร้างอุปสงค์ภายในภูมิภาคได้มากกว่าที่สหรัฐฯ จะเทียบได้
สารบัญ
ตัวเลขสะท้อนความจริงทางเศรษฐกิจแบบใหม่
หลักฐานของการเปลี่ยนแปลงนี้เป็นข้อมูลเชิงปริมาณที่ชัดเจนและน่าทึ่ง ในปี 2023 อาเซียนแซงหน้าทั้งสหรัฐฯ และสหภาพยุโรป ขึ้นเป็นตลาดส่งออกใหญ่ที่สุดของจีน หมุดหมายนี้ส่งสัญญาณว่าทิศทางการค้าโลกกำลังเปลี่ยนแปลงอย่างมีนัยสำคัญ การส่งออกของจีนไปยังอาเซียนพุ่งขึ้นอีก 12% ในปี 2024 แตะเกือบ 587,000 ล้านดอลลาร์ ขณะที่การส่งออกของอาเซียนไปจีนเติบโตเพียง 2% ทำให้การขาดดุลการค้าขยายตัวและขณะนี้เกิน 190,000 ล้านดอลลาร์ ความไม่สมดุลนี้แม้สร้างความกังวลให้ประเทศอาเซียนเป็นรายประเทศ แต่ก็สะท้อนแรงดึงดูดมหาศาลของตลาดภูมิภาค จีนเองเป็นตลาดยานยนต์ใหญ่ที่สุดในโลกมาตั้งแต่ปี 2009 โดยรถยนต์พลังงานใหม่มีสัดส่วนมากกว่า 40% ของยอดขายในประเทศ ผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ตามราคาตลาดของอาเซียนทั้ง 10 ประเทศรวมกันอยู่ที่ประมาณ 4 ล้านล้านดอลลาร์ และเมื่อผนวกรวมกับศักยภาพภาคอุตสาหกรรมของเอเชียตะวันออกเฉียงเหนือ กลุ่มเศรษฐกิจนี้ก็มีฐานผู้บริโภคเกือบ 2,000 ล้านคน ซึ่งชนชั้นกลางกำลังขยายตัวอย่างรวดเร็ว
จากโรงงานของโลกสู่ขุมพลังผู้บริโภค
มุมมองแบบดั้งเดิมที่ว่าอาเซียน+3 เป็นภูมิภาคพึ่งพาการส่งออกและอุปสงค์จากสหรัฐฯ มองข้ามเครือข่ายการค้าภายในภูมิภาคที่ซับซ้อน ซึ่งพัฒนาขึ้นตลอดทศวรรษที่ผ่านมา ตั้งแต่ปี 2017 ประเทศเศรษฐกิจการค้าขนาดใหญ่แลกเปลี่ยนสินค้ากับคู่ค้าที่มีแนวทางภูมิรัฐศาสตร์สอดคล้องกันมากขึ้น แต่ในเอเชีย แนวโน้มนี้เร่งให้ภูมิภาคแยกตัวจากรูปแบบที่มีตะวันตกเป็นศูนย์กลาง งานวิจัยจากสำนักงานวิจัยเศรษฐกิจแห่งชาติ (NBER) ระบุว่า แม้สัดส่วนการนำเข้าของสหรัฐฯ จากจีนจะทรุดลงจาก 21% ในปี 2017 เหลือเพียง 9% ภายในกลางปี 2025 ซึ่งเท่ากับย้อนกลับการบูรณาการทางการค้าตลอดสองทศวรรษ แต่การนำเข้ารวมของสหรัฐฯ จากทุกประเทศยังเติบโตเฉลี่ยปีละ 5.7% การค้าที่ถูกแทนที่ไม่ได้หายไปไหน แต่เปลี่ยนไปใช้เส้นทางใหม่ภายในเอเชีย เวียดนามและเม็กซิโกได้ส่วนแบ่งตลาดสหรัฐฯ เพิ่มขึ้นอย่างมีนัยสำคัญ ขณะเดียวกัน การค้าระหว่างอาเซียนกับจีนก็แน่นแฟ้นขึ้น จนภูมิภาคนี้เป็นทั้งฐานการผลิตและตลาดปลายทางสำคัญสำหรับสินค้าผลิตในจีน
ภาษีสหรัฐฯ เร่งให้อาเซียนกระจายตลาด
นโยบายภาษีศุลกากรของรัฐบาลทรัมป์ ซึ่งรวมถึงอัตราสูงกว่า 40% สำหรับเวียดนามและกัมพูชา และอัตราพื้นฐาน 10% แม้แต่กับพันธมิตรอย่างสิงคโปร์ บีบให้เศรษฐกิจอาเซียนเร่งยุทธศาสตร์กระจายตลาดที่เริ่มดำเนินการอยู่แล้ว แทนที่จะหันกลับเข้าด้านใน ประเทศอาเซียนกำลังยกระดับความร่วมมือกับตลาดนอกสหรัฐฯ มาเลเซียและไทยได้สถานะประเทศผู้สังเกตการณ์ใน BRICS ในปี 2024 ขณะที่สิงคโปร์ มาเลเซีย และอินโดนีเซียกำลังเดินหน้าจัดทำข้อตกลงการค้าใหม่กับสหภาพยุโรปและคณะมนตรีความร่วมมือรัฐอ่าวอาหรับ (GCC) การปรับทิศทางเชิงยุทธศาสตร์นี้สะท้อนการยอมรับว่า แม้สหรัฐฯ ยังคงเป็นตลาดส่งออกสำคัญ แต่ก็ไม่อาจเป็นหลักยึดทางเศรษฐกิจเพียงแห่งเดียวของภูมิภาคได้อีกต่อไป สหรัฐฯ เสี่ยงสร้างสถานการณ์ที่ทุกฝ่ายเสียประโยชน์ โดยไม่สามารถดึงการผลิตต้นทุนต่ำกลับประเทศได้ ขณะเดียวกันก็ทำให้ราคาภายในประเทศสูงขึ้นและผลักดันให้พันธมิตรดั้งเดิมหันไปสู่กรอบความร่วมมือที่เอเชียเป็นผู้นำ เช่น ความตกลงหุ้นส่วนทางเศรษฐกิจระดับภูมิภาค (RCEP)
ACFTA 3.0 กับการบูรณาการเศรษฐกิจดิจิทัลและสีเขียว
ความสัมพันธ์ในภูมิภาคที่แน่นแฟ้นขึ้นไม่ได้เป็นเพียงการตอบสนองต่อแรงกดดันจากภายนอก แต่เป็นทางเลือกเชิงยุทธศาสตร์ที่กำหนดไว้ในข้อตกลงการค้า ในเดือนตุลาคม 2025 จีนและอาเซียนลงนามพิธีสารยกระดับเขตการค้าเสรีอาเซียน-จีน (ACFTA) 3.0 อย่างเป็นทางการ ซึ่งเป็นการปรับปรุงข้อตกลงครั้งครอบคลุมที่สุดนับตั้งแต่เริ่มใช้ในปี 2010 ข้อตกลงนี้ขยายความร่วมมือไปสู่ 9 ด้าน รวมถึงเศรษฐกิจดิจิทัล การพัฒนาสีเขียว ความเชื่อมโยงของห่วงโซ่อุปทาน และการสนับสนุนวิสาหกิจรายย่อย ขนาดย่อม และขนาดกลาง การค้าทวิภาคีระหว่างจีนกับอาเซียนมีมูลค่าเกือบ 1 ล้านล้านดอลลาร์ในปี 2024 เพิ่มขึ้นเกือบสามเท่าจากปี 2010 การยกระดับข้อตกลงนี้กำหนดกลไกสำหรับการเคลื่อนย้ายข้อมูลข้ามพรมแดน ความร่วมมือด้านพลังงานหมุนเวียน และมาตรฐานทางเทคนิค ซึ่งทำให้อาเซียนเชื่อมโยงเข้ากับห่วงโซ่มูลค่าของจีนลึกซึ้งยิ่งขึ้น พร้อมกับพยายามคลายข้อกังวลเกี่ยวกับกำลังการผลิตภาคอุตสาหกรรมที่ล้นเกิน
ความท้าทายจากกำลังการผลิตล้นเกิน: โอกาสและความเสี่ยง
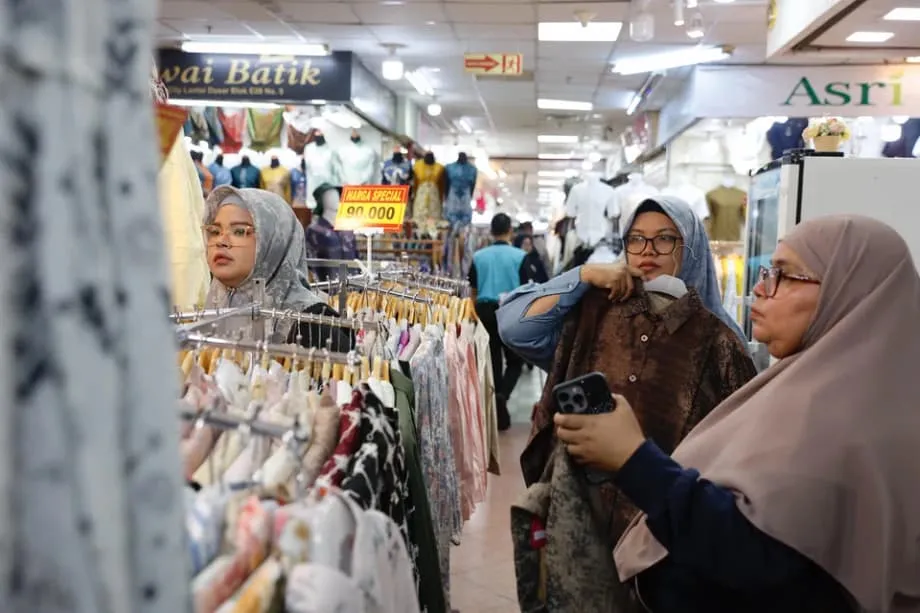
กำลังการผลิตภาคอุตสาหกรรมของจีนที่ล้นเกิน ซึ่งเกิดจากนโยบายที่ไม่เป็นไปตามกลไกตลาดและอุปสงค์ภายในประเทศที่ไม่เพียงพอ เป็นทั้งโอกาสและภัยคุกคามต่อการพัฒนาของอาเซียน ยอดเกินดุลการค้าสินค้าภาคอุตสาหกรรมของจีนพุ่งจากประมาณ 1 ล้านล้านดอลลาร์ในปี 2018 เป็นมากกว่า 1.8 ล้านล้านดอลลาร์ในปี 2023 โดยอาเซียนรองรับการส่งออกที่เพิ่มขึ้นนี้ไว้ส่วนหนึ่ง ในอินโดนีเซีย ภาคสิ่งทอสูญเสียตำแหน่งงาน 80,000 ตำแหน่งในปี 2024 และอีก 280,000 ตำแหน่งกำลังเสี่ยงถูกเลิกจ้าง เนื่องจากสินค้านำเข้าราคาถูกจากจีนทะลักเข้าสู่แพลตฟอร์มอีคอมเมิร์ซ เวียดนามเผชิญคำสั่งซื้อสินค้าราคาต่ำจากแพลตฟอร์มข้ามพรมแดนของจีนประมาณ 4-5 ล้านรายการต่อวัน คิดเป็นมูลค่าเกือบ 2,000 ล้านดอลลาร์ต่อเดือน สุภาวุธ สายเชื้อ ประธานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติของไทย ระบุว่า ผู้กำหนดนโยบายไทยกังวลมากขึ้นต่อสินค้านำเข้าราคาถูกที่ทะลักเข้ามา
ตอนนี้จีนกำลังพยายามส่งออกทุกอย่างอย่างเต็มที่ สินค้านำเข้าราคาถูกเหล่านั้นกำลังก่อปัญหาจริง ๆ
อย่างไรก็ตาม อาเซียนกำลังกลายเป็นฐานการผลิตนอกประเทศที่สำคัญสำหรับบริษัทจีนซึ่งต้องการหลีกเลี่ยงภาษีของชาติตะวันตก โดยการลงทุนโดยตรงจากต่างประเทศของจีนในอาเซียนทำสถิติสูงสุดที่ 17,600 ล้านดอลลาร์ในปี 2023 การลงทุนนี้สนับสนุนการเปลี่ยนผ่านด้านพลังงานและการยกระดับอุตสาหกรรมของภูมิภาค แม้จะก่อความกังวลเรื่องการบูรณาการแนวดิ่งที่จำกัดการสร้างมูลค่าเพิ่มในท้องถิ่น
ยุทธศาสตร์ตอบโต้ของกรุงวอชิงตัน
สหรัฐฯ มีเวลาเหลือน้อยลงในการรักษาอิทธิพลทางเศรษฐกิจในภูมิภาคที่หันไปพึ่งจีนด้านการนำการค้าเพิ่มขึ้น การลงทุนโดยตรงจากต่างประเทศของสหรัฐฯ ในอาเซียนมีมูลค่ารวม 74,400 ล้านดอลลาร์ในปี 2023 คิดเป็น 32.4% ของกระแสเงินลงทุนโดยตรงจากต่างประเทศขาเข้าทั้งหมด และสนับสนุนการจ้างงานชาวอเมริกัน 625,000 ตำแหน่ง บริษัทสหรัฐฯ มากกว่า 6,000 แห่งดำเนินธุรกิจในภูมิภาคนี้ โดยสร้างยอดขาย 10% ของยอดขายทั่วโลกทั้งหมดผ่านบริษัทในเครือในต่างประเทศของบริษัทสหรัฐฯ อย่างไรก็ตาม วอชิงตันยังไม่สามารถสรุปข้อตกลงการค้าระดับภูมิภาคฉบับสำคัญได้เลยนับตั้งแต่ความตกลงการค้าเสรีสหรัฐฯ-สิงคโปร์ปี 2003 และการถอนตัวจากความตกลงหุ้นส่วนเศรษฐกิจภาคพื้นแปซิฟิก (TPP) ในปี 2016 ตามด้วยการละทิ้งกรอบเศรษฐกิจอินโด-แปซิฟิกอย่างเห็นได้ชัด ได้บั่นทอนความเชื่อมั่นของอาเซียนต่อความน่าเชื่อถือของสหรัฐฯ ขณะนี้สหรัฐฯ ต้องแข่งขันไม่ใช่แค่กับภาษีของจีน แต่ยังต้องรับมือการทูตระดับภูมิภาคที่เน้นการค้าเป็นศูนย์กลางของปักกิ่ง ซึ่งนำเสนอจีนในฐานะผู้พิทักษ์ระบบการค้าโลกที่กำลังต่อต้านลัทธิกีดกันทางการค้าของสหรัฐฯ
ประเด็นสำคัญ
- อาเซียน+3 แซงหน้าสหรัฐฯ ขึ้นเป็นตลาดใหญ่ที่สุดในโลก โดยอาเซียนกลายเป็นตลาดส่งออกอันดับหนึ่งของจีนในปี 2023
- การส่งออกของจีนไปยังอาเซียนเติบโต 12% ในปี 2024 แตะเกือบ 587,000 ล้านดอลลาร์ ขณะที่คาดว่าเส้นทางการค้าภายในภูมิภาคจะเติบโตปีละ 4-5% ไปจนถึงปี 2035
- ภาษีสหรัฐฯ เร่งให้อาเซียนกระจายตลาดไปยัง BRICS สหภาพยุโรป และคณะมนตรีความร่วมมือรัฐอ่าวอาหรับ แทนที่จะเสริมสร้างความสัมพันธ์ทางเศรษฐกิจกับสหรัฐฯ
- ข้อตกลง ACFTA 3.0 กำหนดกรอบใหม่สำหรับการค้าดิจิทัล พลังงานสีเขียว และความเชื่อมโยงของห่วงโซ่อุปทาน พร้อมกระชับการบูรณาการในภูมิภาคโดยไม่ต้องพึ่งโครงสร้างของชาติตะวันตก
- กำลังการผลิตภาคอุตสาหกรรมของจีนที่ล้นเกินทำให้สินค้าราคาถูกทะลักเข้าอาเซียน ส่งผลให้เกิดการสูญเสียงานในภาคสิ่งทอและเหล็กกล้า ขณะเดียวกันก็ผลักดันให้เงินลงทุนโดยตรงจากจีนในภูมิภาคทำสถิติสูงสุด
- งานวิจัยของ McKinsey ระบุว่าเส้นทางการค้าที่เชื่อมจีนกับเศรษฐกิจเกิดใหม่ รวมถึงอาเซียน เป็นทางเลือกที่มั่นคงและมีแนวโน้มเติบโตได้แม้การค้าโลกจะแตกแยก