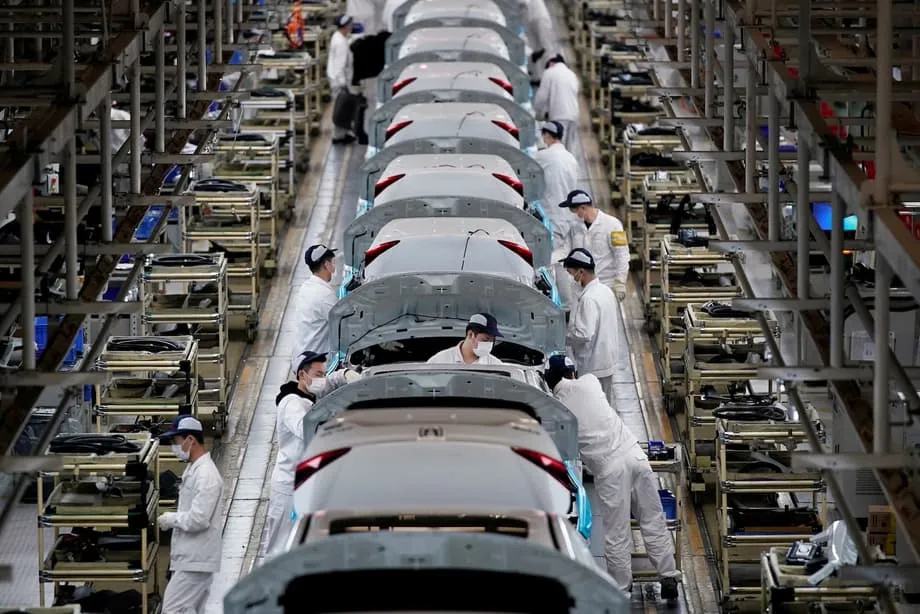
การฟื้นตัวของภาคการผลิตเหนือความคาดหมาย
ภาคการผลิตของจีนกลับมาขยายตัวในเดือนมีนาคมอย่างแข็งแกร่งจนสร้างความประหลาดใจให้แก่นักเศรษฐศาสตร์ โดยมีผลดำเนินงานดีที่สุดในรอบ 12 เดือน ขณะที่โรงงานต่าง ๆ กลับมาเดินเครื่องเต็มกำลังหลังวันหยุดตรุษจีน ดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิตอย่างเป็นทางการเพิ่มขึ้นแตะ 50.4 ในเดือนมีนาคม สูงกว่าค่าคาดการณ์เฉลี่ยที่ 50.1 จากผลสำรวจนักเศรษฐศาสตร์ของรอยเตอร์ และถือเป็นการฟื้นตัวอย่างชัดเจนหลังหดตัวติดต่อกันสองเดือน
สารบัญ
ตัวเลขดังกล่าวซึ่งสำนักงานสถิติแห่งชาติจีนเผยแพร่เมื่อวันอังคาร เพิ่มขึ้น 1.4 จุดเปอร์เซ็นต์จากระดับ 49.0 ในเดือนกุมภาพันธ์ และบ่งชี้ว่าเศรษฐกิจขนาดใหญ่อันดับสองของโลกกำลังมีแรงส่งในภาคการผลิตมากขึ้น แม้เมฆหมอกจากความเสี่ยงด้านการค้าโลกกำลังก่อตัว สำหรับผู้อ่านที่ไม่คุ้นกับตัวชี้วัดนี้ PMI คือผลสำรวจรายเดือนของผู้จัดการฝ่ายจัดซื้อ ซึ่งใช้เป็นสัญญาณล่วงหน้าบ่งชี้ภาวะเศรษฐกิจ ค่าที่สูงกว่า 50 หมายถึงการขยายตัวเมื่อเทียบกับเดือนก่อน ส่วนค่าต่ำกว่าระดับดังกล่าวบ่งชี้ถึงการหดตัว
ผลเดือนมีนาคมยุติการปรับลดลงอย่างน่ากังวลติดต่อกันสองเดือน โดยดัชนีอยู่ที่ 49.3 ในเดือนมกราคม และ 49.0 ในเดือนกุมภาพันธ์ ซึ่งตัวเลขในช่วงดังกล่าวได้รับผลจากการกำหนดวันหยุดตรุษจีนที่ยาวเป็นประวัติการณ์ โดยปีนี้มีวันหยุดต่อเนื่องถึง 9 วัน การฟื้นตัวของภาคการผลิตสอดคล้องกับข้อมูลการค้าเบื้องต้นที่แสดงให้เห็นว่าการส่งออกของจีนพุ่งขึ้น 21.8 เปอร์เซ็นต์เมื่อเทียบรายปีในช่วงสองเดือนแรกของปี 2026 โดยได้แรงหนุนจากอุปสงค์ที่แข็งแกร่งในเอเชียตะวันออกเฉียงใต้และจากผู้ซื้อในยุโรป ซึ่งชดเชยการส่งออกไปสหรัฐฯ ที่ลดลงได้มากกว่า
ตัวชี้วัดการผลิตชี้ถึงการปรับตัวดีขึ้นในวงกว้าง
ในข้อมูล PMI เดือนมีนาคม ดัชนีย่อยด้านการผลิตเพิ่มขึ้นแตะ 51.4 เปอร์เซ็นต์ สูงกว่าเดือนกุมภาพันธ์ 1.8 จุดเปอร์เซ็นต์ และอยู่ในแดนขยายตัวอย่างชัดเจน ดัชนีคำสั่งซื้อใหม่ปรับตัวดียิ่งกว่า โดยเพิ่มขึ้น 3.0 จุดเปอร์เซ็นต์ แตะ 51.6 เปอร์เซ็นต์ บ่งชี้ว่าอุปสงค์ในตลาดต่อสินค้าที่ผลิตในจีนดีขึ้นอย่างเห็นได้ชัด ดัชนีการผลิตและดัชนีคำสั่งซื้อใหม่ของอุตสาหกรรมต่าง ๆ เช่น การแปรรูปผลิตภัณฑ์เกษตรและอาหารรอง รวมถึงการถลุงโลหะที่ไม่ใช่เหล็ก ต่างสูงกว่า 55.0 เปอร์เซ็นต์ สะท้อนว่าอุปสงค์ในภาคส่วนเหล่านี้ทยอยปลดปล่อยออกมาอย่างรวดเร็ว
การฟื้นตัวครอบคลุมกิจการหลายขนาด แม้ผู้ผลิตรายใหญ่ยังคงทำผลงานเหนือกว่ารายเล็ก บริษัทขนาดใหญ่มี PMI อยู่ที่ 51.6 เปอร์เซ็นต์ เพิ่มขึ้น 0.1 จุดเปอร์เซ็นต์จากเดือนก่อน ส่วนบริษัทขนาดกลางปรับตัวดีขึ้นอย่างมีนัยสำคัญแตะ 49.0 เปอร์เซ็นต์ เพิ่มขึ้น 1.5 จุดเปอร์เซ็นต์ ขณะที่บริษัทขนาดเล็กฟื้นตัวอย่างโดดเด่นที่สุด โดยเพิ่มขึ้น 4.5 จุดเปอร์เซ็นต์แตะ 49.3 เปอร์เซ็นต์ แม้จะปรับตัวดีขึ้น แต่บริษัทขนาดกลางและขนาดเล็กยังอยู่ในภาวะหดตัว สะท้อนให้เห็นว่าการฟื้นตัวยังไม่ทั่วถึง
ภาคการผลิตเทคโนโลยีขั้นสูงยังคงเป็นผู้นำ โดยมี PMI อยู่ที่ 52.1 เปอร์เซ็นต์ นับเป็นเดือนที่ 14 ติดต่อกันที่สูงกว่าเกณฑ์การขยายตัว อุตสาหกรรมการผลิตอุปกรณ์และสินค้าอุปโภคบริโภคต่างกลับมาเติบโต โดยอยู่ที่ 51.5 และ 50.8 เปอร์เซ็นต์ตามลำดับ อย่างไรก็ตาม อุตสาหกรรมที่ใช้พลังงานสูงยังคงล้าหลัง โดยอยู่ที่ 48.9 เปอร์เซ็นต์ แม้เพิ่มขึ้น 1.1 จุดเปอร์เซ็นต์จากเดือนกุมภาพันธ์ ขณะที่อุตสาหกรรมสิ่งทอและเครื่องนุ่งห่มยังอยู่ต่ำกว่าระดับสำคัญ
แรงส่งจากการส่งออกช่วยฟื้นฟูการผลิตในโรงงาน
การฟื้นตัวของภาคการผลิตสอดคล้องกับผลการดำเนินงานอันโดดเด่นของการค้าต่างประเทศจีนในช่วงต้นปี 2026 มูลค่าการค้าระหว่างประเทศทั้งขาเข้าและขาออกในเดือนมกราคมและกุมภาพันธ์รวมอยู่ที่ 1.1 ล้านล้านดอลลาร์สหรัฐ เพิ่มขึ้น 21 เปอร์เซ็นต์เมื่อเทียบรายปีในรูปสกุลเงินดอลลาร์ โดยเฉพาะการส่งออกที่พุ่งขึ้น 21.8 เปอร์เซ็นต์ การส่งออกไปยังประเทศในเอเชียตะวันออกเฉียงใต้เพิ่มขึ้น 29.4 เปอร์เซ็นต์ ส่วนการส่งออกไปยังสหภาพยุโรปเพิ่มขึ้น 22.7 เปอร์เซ็นต์ ช่วยกระจายตลาดได้สำเร็จท่ามกลางคำสั่งซื้อจากสหรัฐฯ ที่ลดลง
ความแข็งแกร่งของการส่งออกเห็นได้ชัดเป็นพิเศษในภาคส่วนเทคโนโลยีสีเขียวและสินค้ามูลค่าสูง การส่งออกอุปกรณ์เครื่องกลไฟฟ้าเติบโต 43.0 เปอร์เซ็นต์เมื่อเทียบรายปี ขณะที่การส่งออกแผงวงจรรวมพุ่งขึ้น 66.6 เปอร์เซ็นต์ สะท้อนอุปสงค์ทั่วโลกที่พุ่งสูงอย่างไม่รู้จักอิ่มจากการขยายโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ สินค้าใหม่สามประเภทที่เรียกกันว่า “สามสินค้าใหม่” ซึ่งประกอบด้วยเซลล์แสงอาทิตย์ แบตเตอรี่ลิเธียมไอออน และรถยนต์ไฟฟ้า เติบโตรวมกัน 53.3 เปอร์เซ็นต์ ตอกย้ำความเป็นผู้นำของจีนในภาคการผลิตพลังงานสะอาด ผู้จำหน่ายเฟอร์นิเจอร์กลางแจ้งรายหนึ่งในจีนตะวันออกเปิดเผยว่า คำสั่งซื้อในเดือนมกราคมเพิ่มขึ้น 30 ถึง 40 เปอร์เซ็นต์จากปีก่อนหน้า และคำสั่งซื้อในเดือนกุมภาพันธ์ยังเติบโตต่อเนื่อง เนื่องจากห่วงโซ่อุปทานดีขึ้นและมีการจัดเก็บสินค้าในคลังต่างประเทศ
คาเมรอน จอห์นสัน หุ้นส่วนอาวุโสของบริษัทที่ปรึกษา Tidalwave Solution ซึ่งตั้งอยู่ในเซี่ยงไฮ้ ระบุว่า ในช่วงไม่กี่สัปดาห์ที่ผ่านมา การสอบถามจากต่างประเทศเกี่ยวกับแผงโซลาร์เซลล์และแบตเตอรี่ที่ผลิตในจีนเพิ่มขึ้นอย่างชัดเจน โดยเฉพาะจากผู้ซื้อในยุโรป อินเดีย และแอฟริกาตะวันออก จอห์นสันกล่าวว่า จีนดูเหมือนจะได้รับผลกระทบจากภาวะชะงักงันของอุปทานในระยะใกล้ไม่มากนัก เนื่องจากมีวัสดุสำคัญสำรองไว้จำนวนมาก แต่กันชนนี้อาจอยู่ได้ไม่นาน หากการหยุดชะงักยืดเยื้อไปจนถึงปลายฤดูใบไม้ผลิ
ความขัดแย้งในตะวันออกกลางบดบังแนวโน้ม
แม้ตัวเลขเดือนมีนาคมจะออกมาดี แต่ผู้ผลิตกำลังเผชิญแรงกดดันที่เพิ่มขึ้นจากความขัดแย้งในตะวันออกกลางซึ่งทวีความรุนแรง หลังปะทุขึ้นช่วงปลายเดือนกุมภาพันธ์จากการโจมตีอิหร่านโดยสหรัฐฯ และอิสราเอล สงครามดังกล่าวจุดชนวนวิกฤตพลังงาน หลังอิหร่านจำกัดการขนส่งผ่านช่องแคบฮอร์มุซ ซึ่งมีความสำคัญเชิงยุทธศาสตร์ โดยปกติน้ำมันทั่วโลกประมาณหนึ่งในห้าขนส่งผ่านเส้นทางนี้ และช่องแคบดังกล่าวยังเป็นจุดคอขวดสำคัญสำหรับการนำเข้าพลังงานของจีน
ผลกระทบจากภาวะช็อกด้านอุปทานปรากฏชัดในดัชนีย่อยด้านราคาของ PMI จีน ดัชนีราคาซื้อวัตถุดิบหลักพุ่งขึ้นแตะ 63.9 เปอร์เซ็นต์ในเดือนมีนาคม เพิ่มขึ้น 9.1 จุดเปอร์เซ็นต์จากเดือนกุมภาพันธ์ ขณะที่ดัชนีราคาหน้าโรงงานอยู่ที่ 55.4 เปอร์เซ็นต์ เพิ่มขึ้น 4.8 จุดเปอร์เซ็นต์ ตัวเลขที่สูงดังกล่าวบ่งชี้ถึงแรงกดดันเงินเฟ้ออย่างมีนัยสำคัญต่อต้นทุนปัจจัยการผลิตภาคอุตสาหกรรม โดยเฉพาะในอุตสาหกรรมปิโตรเลียม ถ่านหิน และการแปรรูปสารเคมี ซึ่งดัชนีราคาเกิน 70.0 เปอร์เซ็นต์ ตามรายละเอียดของสำนักงานสถิติแห่งชาติ
ฮั่ว ลี่ฮุ่ย หัวหน้านักสถิติของสำนักงานสถิติแห่งชาติ ยืนยันว่า ค่าขนส่งที่สูงขึ้นและต้นทุนสินค้าโภคภัณฑ์นำเข้า รวมถึงน้ำมันดิบและสารเคมี ส่งผลกระทบอย่างหนักต่อบริษัทที่ตอบแบบสำรวจ สมาคมผู้ผลิตรถยนต์แห่งประเทศจีนเตือนว่า ความขัดแย้งอาจกระทบต่อการส่งออกรถยนต์ เนื่องจากตะวันออกกลางมีสัดส่วนประมาณ 20 เปอร์เซ็นต์ของการส่งออกรถยนต์จีนในปีที่ผ่านมา ผู้ผลิตขึ้นราคาสินค้าหน้าโรงงานเป็นเดือนที่สองติดต่อกัน โดยอัตราเงินเฟ้อด้านราคาขายเร่งตัวขึ้นแตะระดับสูงสุดในรอบ 15 เดือน
จอห์นสันแสดงความหวังอย่างระมัดระวังว่า การหยุดชะงักอาจเกิดขึ้นเพียงช่วงสั้น ๆ โดยอ้างถึงความเป็นไปได้ที่จะมีการพบปะระหว่างประธานาธิบดีโดนัลด์ ทรัมป์ ของสหรัฐฯ กับประธานาธิบดีสี จิ้นผิง ของจีนในเดือนพฤษภาคม ซึ่งอาจช่วยรักษาเสถียรภาพความสัมพันธ์ทางการค้า อย่างไรก็ตาม เขาเตือนว่า หากการหยุดชะงักยืดเยื้อไปถึงเดือนพฤษภาคม จะกลายเป็นปัญหาใหญ่มากสำหรับผู้ผลิตที่ดำเนินธุรกิจด้วยอัตรากำไรบางอยู่แล้ว
ผลสำรวจต่างวิธีส่งสัญญาณไม่ตรงกัน
ภาพรวมภาคการผลิตแตกต่างกันไปตามวิธีการสำรวจที่นำมาพิจารณา ขณะที่ PMI อย่างเป็นทางการของสำนักงานสถิติแห่งชาติฟื้นขึ้นมาอยู่ที่ 50.4 ดัชนี PMI ภาคการผลิตทั่วไปของจีน RatingDog ในภาคเอกชน ซึ่งจัดทำโดย S&P Global คาดว่าจะชะลอลงมาอยู่ที่ 51.6 เมื่อเผยแพร่ในวันพุธ จากระดับสูงสุดในรอบ 5 ปีที่ 52.1 ในเดือนกุมภาพันธ์
นักเศรษฐศาสตร์ระบุว่า ความแตกต่างดังกล่าวเกิดจากวิธีออกแบบการสำรวจที่ไม่เหมือนกัน โดยผลสำรวจอย่างเป็นทางการของสำนักงานสถิติแห่งชาติครอบคลุมบริษัทกว่า 3,000 แห่ง ซึ่งส่วนใหญ่เป็นรัฐวิสาหกิจขนาดใหญ่ และรวบรวมข้อมูลช่วงสิ้นเดือน ส่วนผลสำรวจ RatingDog เก็บข้อมูลจากผู้ผลิตกลุ่มเล็กกว่าซึ่งเน้นการส่งออก และสัมภาษณ์ผู้ตอบแบบสำรวจช่วงกลางเดือน จึงอาจสะท้อนช่วงต่าง ๆ ของวงจรการผลิตและกลุ่มผู้ตอบที่แตกต่างกัน
ความแตกต่างอย่างชัดเจนในเดือนกุมภาพันธ์ ซึ่งดัชนีอย่างเป็นทางการหดตัวลงมาอยู่ที่ 49.0 ขณะที่ผลสำรวจภาคเอกชนขยายตัวแตะ 52.1 ซึ่งเป็นอัตราเร็วที่สุดนับตั้งแต่เดือนธันวาคม 2020 แสดงให้เห็นถึงความแตกต่างด้านวิธีการเหล่านี้ ผลสำรวจภาคเอกชนในเดือนกุมภาพันธ์ชี้ว่าคำสั่งซื้อส่งออกใหม่เพิ่มขึ้นในอัตราที่โดดเด่นที่สุดนับตั้งแต่เดือนกันยายน 2020 ขณะที่ผลสำรวจอย่างเป็นทางการสะท้อนภาวะซบเซาของการผลิตในภาครัฐที่เกิดจากวันหยุด
สวี เทียนเฉิน นักเศรษฐศาสตร์อาวุโสจาก Economist Intelligence Unit คาดว่า PMI ภาคเอกชนเดือนมีนาคมจะถูกจำกัดจากผลกระทบของภาวะช็อกด้านราคาน้ำมัน โดยเฉพาะในภาคการกลั่นและปิโตรเคมี สวีเสนอว่า ผู้กำหนดนโยบายอาจช่วยบรรเทาผลกระทบให้บริษัทขนาดกลางและขนาดเล็กได้ ด้วยการจัดหาเงินกู้ต้นทุนต่ำลงและลดภาระจากการตรวจสอบด้านกฎระเบียบ
เมื่อมองไปข้างหน้า ความต่อเนื่องของแรงส่งนี้ขึ้นอยู่กับว่าอุปสงค์จะยังคงอยู่หรือไม่ และความเชื่อมั่นจะแปรเปลี่ยนเป็นการจ้างงานและการลงทุนที่คึกคักขึ้นหรือไม่
ข้อสังเกตนี้จากเหยา อวี่ ผู้ก่อตั้ง RatingDog ตอกย้ำว่าการฟื้นตัวในปัจจุบันยังอยู่ในช่วงเริ่มต้นและไม่แน่นอน
บริบทเศรษฐกิจและกรอบนโยบาย
ข้อมูล PMI เดือนมีนาคมเผยแพร่ในช่วงที่มีการปรับเพิ่มการสนับสนุนนโยบายเล็กน้อย ทางการจีนประกาศเป้าหมายการเติบโตทางเศรษฐกิจปี 2026 ที่ 4.5 ถึง 5 เปอร์เซ็นต์ ระหว่างการประชุมรัฐสภาประจำปีเมื่อต้นเดือนมีนาคม ต่ำกว่าเป้าหมายราว 5 เปอร์เซ็นต์ที่ใช้ในช่วงสามปีก่อนเล็กน้อย การปรับเปลี่ยนนี้สะท้อนการยอมรับอย่างเป็นจริงต่อความไม่แน่นอนจากภายนอก รวมถึงความตึงเครียดทางการค้าและการหยุดชะงักของห่วงโซ่อุปทาน
คาดว่านโยบายการคลังจะให้การสนับสนุนแบบขยายตัวมากที่สุดในรอบหลายปี โดยการสนับสนุนทางการคลังที่มีผลจริงจะมีมูลค่าเกือบ 12 ล้านล้านหยวน (ประมาณ 1.74 ล้านล้านดอลลาร์สหรัฐ) เมื่อนับรวมพันธบัตรพิเศษและเครื่องมืออื่น ๆ ส่วนนโยบายการเงินปรับไปสู่ทิศทางผ่อนคลายอย่างเหมาะสม ส่งสัญญาณถึงความเป็นไปได้ที่จะปรับลดอัตราดอกเบี้ยและลดอัตราส่วนเงินสำรองในช่วงหลายเดือนข้างหน้า นอกจากนี้ ทางการยังจัดสรรกองทุนประสานงานการคลังและการเงินพิเศษวงเงิน 100,000 ล้านหยวน เพื่อกระตุ้นการบริโภคและการลงทุนภาคเอกชนโดยเฉพาะ
แม้ภาคการผลิตจะฟื้นตัว แต่ความไม่สมดุลพื้นฐานทางเศรษฐกิจยังคงอยู่ ยอดค้าปลีกเติบโตเพียง 2.8 เปอร์เซ็นต์เมื่อเทียบรายปีในเดือนมกราคมและกุมภาพันธ์ เร่งขึ้นจากเดือนธันวาคมแต่ยังซบเซาเมื่อเทียบกับแนวโน้มในอดีต สินค้าอุปโภคบริโภคราคาสูงอ่อนแอเป็นพิเศษ โดยยอดขายรถยนต์ลดลง 7.3 เปอร์เซ็นต์ การลงทุนในสินทรัพย์ถาวรที่ไม่รวมอสังหาริมทรัพย์เติบโต 5.2 เปอร์เซ็นต์ แต่การลงทุนภาคเอกชนยังหดตัว โดยลดลง 2.6 เปอร์เซ็นต์เมื่อเทียบรายปี บ่งชี้ว่าความเชื่อมั่นทางธุรกิจยังเปราะบางนอกโครงการที่ได้รับการสนับสนุนจากภาครัฐ
ดัชนีย่อยด้านการจ้างงานยังน่ากังวล โดยดัชนีการจ้างงานภาคการผลิตอย่างเป็นทางการอยู่ที่ 48.6 เปอร์เซ็นต์ และภาคนอกการผลิตอยู่ที่ 45.2 เปอร์เซ็นต์ สะท้อนว่าตลาดแรงงานยังซบเซา ซึ่งอาจจำกัดการฟื้นตัวของการบริโภคภายในประเทศ PMI ภาคนอกการผลิต ซึ่งครอบคลุมภาคบริการและการก่อสร้าง ขยับขึ้นมาอยู่ที่ 50.1 จาก 49.5 แทบจะข้ามเข้าสู่เขตขยายตัว
ประเด็นสำคัญ
- PMI ภาคการผลิตอย่างเป็นทางการของจีนเพิ่มขึ้นแตะ 50.4 ในเดือนมีนาคม สูงกว่าคาดการณ์ของนักเศรษฐศาสตร์ที่ 50.1 และเป็นการขยายตัวแข็งแกร่งที่สุดในรอบ 12 เดือน
- การฟื้นตัวยุติการหดตัวติดต่อกันสองเดือน โดยได้แรงหนุนจากการกลับมาผลิตหลังวันหยุดตรุษจีนและคำสั่งซื้อส่งออกที่พุ่งสูง
- ดัชนีย่อยชี้ว่าการผลิตอยู่ที่ 51.4 และคำสั่งซื้อใหม่อยู่ที่ 51.6 ขณะที่การจ้างงาน (48.6) และระยะเวลาจัดส่งของซัพพลายเออร์ (49.5) ยังอยู่ในภาวะหดตัว
- ความขัดแย้งในตะวันออกกลางทำให้ต้นทุนปัจจัยการผลิตพุ่งขึ้นอย่างรวดเร็ว โดยดัชนีราคาวัตถุดิบเพิ่มขึ้นแตะ 63.9 เปอร์เซ็นต์
- การส่งออกของจีนพุ่งขึ้น 21.8 เปอร์เซ็นต์เมื่อเทียบรายปีในเดือนมกราคมและกุมภาพันธ์ โดยได้แรงหนุนจากอุปสงค์ในเอเชียตะวันออกเฉียงใต้และยุโรป
- บริษัทขนาดเล็กปรับตัวดีขึ้นอย่างมีนัยสำคัญ โดยเพิ่มขึ้น 4.5 จุดแตะ 49.3 แต่ยังอยู่ในภาวะหดตัว ขณะที่บริษัทขนาดใหญ่ทรงตัวที่ 51.6
- ภาคการผลิตเทคโนโลยีขั้นสูงยังคงทำผลงานเหนือกว่าภาคอื่น โดย PMI อยู่ที่ 52.1 และขยายตัวติดต่อกันเป็นเดือนที่ 14
- คาดว่า PMI ภาคเอกชน RatingDog จะชะลอลงมาอยู่ที่ 51.6 ในเดือนมีนาคม จากระดับสูงสุดในรอบ 5 ปีที่ 52.1 ในเดือนกุมภาพันธ์