เกณฑ์เครดิตใหม่ แต่ผู้ลงทุนที่เข้าถึงได้ยังมีข้อจำกัด
เมื่อวันที่ 8 ตุลาคม 2026 บริษัท Rating and Investment Information (R&I) ปรับเพิ่มอันดับเครดิตผู้ออกตราสารหนี้สกุลเงินต่างประเทศของเวียดนามจาก BB+ เป็น BBB- ทำให้เวียดนามได้รับอันดับเครดิตระดับลงทุนจากบริษัทดังกล่าวเป็นครั้งแรก แนวโน้มอันดับเครดิตเปลี่ยนจากเชิงบวกเป็นมีเสถียรภาพ โอกาสที่เกิดขึ้นทันทีคือการเข้าถึงสถาบันการเงินญี่ปุ่นบางแห่ง ซึ่งก่อนหน้านี้กฎการลงทุนไม่อนุญาตให้ลงทุนในหนี้ภาครัฐของเวียดนาม มากกว่าจะเป็นสัญญาณว่าเงินทุนจากตลาดนานาชาติทุกแห่งจะไหลเข้ามาโดยอัตโนมัติ
สารบัญ
- เกณฑ์เครดิตใหม่ แต่ผู้ลงทุนที่เข้าถึงได้ยังมีข้อจำกัด
- เหตุใดการเติบโตและฐานะการคลังจึงสนับสนุนการปรับอันดับ
- นักลงทุนญี่ปุ่นกลุ่มใดเข้าร่วมได้บ้าง
- ความต้องการเงินทุนสูงเกินกว่าจะรองรับได้ด้วยการปรับอันดับครั้งเดียว
- พันธบัตรซามูไรเป็นช่องทางที่มีอยู่แล้วสำหรับเข้าถึงตลาดญี่ปุ่น
- อินโดนีเซียแสดงให้เห็นทั้งโอกาสและข้อควรคำนึงด้านราคา
- ความเชื่อมโยงด้านการลงทุนที่มีอยู่กับญี่ปุ่นเป็นพื้นฐานสำคัญ
- ยังต้องแก้ไขจุดอ่อนด้านธนาคารและเงินสำรอง
- ช่องว่างของอันดับเครดิตที่ยังเหลือและกรอบเวลานโยบาย
- ประเด็นสำคัญ
ความแตกต่างนี้มีความสำคัญ ขณะที่เวียดนามกำลังหาเงินทุนเพื่อรองรับการขยายตัวทางเศรษฐกิจอย่างรวดเร็วและโครงการโครงสร้างพื้นฐานขนาดใหญ่ Maybank Investment Bank Vietnam ประเมินว่า ความต้องการลงทุนรวมจะอยู่ที่ 1.45 ล้านล้านดอลลาร์สหรัฐระหว่างปี 2026 ถึง 2030 นักลงทุน ธนาคาร และตลาดพันธบัตรเงินเยนของญี่ปุ่นอาจช่วยตอบสนองความต้องการส่วนหนึ่งได้ แต่เงื่อนไขการกู้ยืม ความเสี่ยงจากอัตราแลกเปลี่ยน และข้อกำหนดการลงทุนของแต่ละแห่งจะเป็นตัวกำหนดว่าในทางปฏิบัติจะมีเงินทุนพร้อมใช้มากเพียงใด
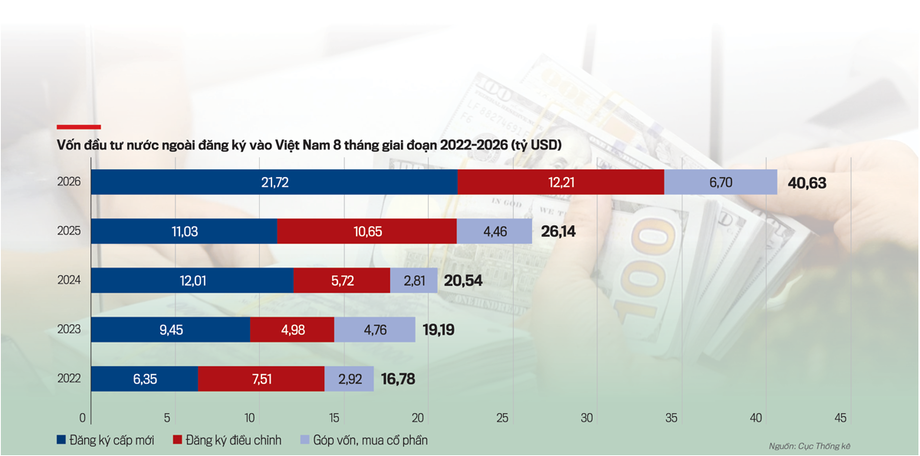
ประกาศการปรับเพิ่มอันดับเครดิตของรัฐบาลเวียดนามระบุว่า การตัดสินใจของ R&I อาศัยปัจจัยการเติบโตที่แข็งแกร่ง หนี้สาธารณะอยู่ในระดับค่อนข้างต่ำ การลงทุนโดยตรงจากต่างประเทศที่ต่อเนื่อง และการปฏิรูปที่มุ่งทำให้การขยายตัวทางเศรษฐกิจมีความยั่งยืนมากขึ้น กระทรวงการคลังระบุว่า การปรับอันดับครั้งนี้สะท้อนถึงการบริหารหนี้อย่างรอบคอบและการปฏิรูปในวงกว้าง
BBB- เป็นระดับต่ำสุดของอันดับเครดิตระดับลงทุนในเกณฑ์ของ R&I สะท้อนการประเมินความสามารถในการชำระหนี้ที่ดีขึ้น แต่ไม่ได้รับประกันว่าจะไม่มีการขาดทุน หรือหมายความว่านักลงทุนมีพันธะต้องซื้อพันธบัตร เวียดนามยังมีอันดับต่ำกว่าระดับลงทุนจาก S&P Global Ratings, Moody's และ Fitch Ratings ทำให้ข้อจำกัดการลงทุนระหว่างประเทศหลายประการยังคงมีผล
ดังนั้น โอกาสด้านเงินทุนจึงมีสองส่วน ได้แก่ การใช้ผลประเมินของ R&I เพื่อเข้าถึงเงินทุนญี่ปุ่นที่เข้าเกณฑ์ในปัจจุบัน ควบคู่ไปกับการแก้ไขจุดอ่อนที่ยังจำกัดอันดับเครดิตรัฐบาลในวงกว้าง
เหตุใดการเติบโตและฐานะการคลังจึงสนับสนุนการปรับอันดับ
ผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ที่แท้จริงของเวียดนามเติบโต 8% ในปี 2025 และประมาณ 9% ในช่วงเก้าเดือนแรกของปี 2026 R&I คาดว่าอัตราการเติบโตตลอดทั้งปีอาจอยู่ที่ราว 9% ต่ำกว่าเป้าหมายของรัฐบาลที่อย่างน้อย 10% แต่ยังถือว่าแข็งแกร่งเมื่อเทียบกับเศรษฐกิจอื่น ๆ ในเอเชียตะวันออกเฉียงใต้
การประเมินของบริษัทไม่ได้พิจารณาแค่อัตราการเติบโตในปัจจุบัน แต่คาดว่าการลงทุนภาครัฐที่เพิ่มขึ้น การลงทุนโดยตรงจากต่างประเทศที่ต่อเนื่อง และการค่อย ๆ เปลี่ยนไปเน้นผลิตภาพและนวัตกรรมจะช่วยสนับสนุนการขยายตัวต่อไป โครงการปฏิรูปที่เรียกว่า Doi Moi 2.0 ประกอบด้วยการปรับระบบราชการให้กระชับ ส่งเสริมธุรกิจเอกชน พัฒนาสถาบัน และพัฒนาตลาดทุน
ตัวเลขการคลังช่วยอธิบายว่าเหตุใด R&I จึงเชื่อว่าเวียดนามสามารถเพิ่มการใช้จ่ายเพื่อการพัฒนาได้โดยไม่กระทบความยั่งยืนของหนี้ในทันที การขาดดุลรวมของรัฐบาลกลางและรัฐบาลท้องถิ่นอยู่ที่ 3.3% ของ GDP ในปี 2025 ส่วนการขาดดุลปี 2026 ที่คาดการณ์ไว้คือ 4.2% เพิ่มขึ้น 0.9 จุดเปอร์เซ็นต์ และยังอยู่ในกรอบระยะกลางที่อนุญาตให้ขาดดุลเฉลี่ยได้ราว 5%
การประเมินเดือนตุลาคมระบุว่าหนี้สาธารณะอยู่ที่กว่า 30% ของ GDP เล็กน้อย R&I คาดว่าทั้งการขาดดุลและสัดส่วนหนี้จะเพิ่มขึ้น แต่เห็นว่าความเสี่ยงต่อความยั่งยืนของหนี้ยังมีจำกัด เหตุผลส่วนหนึ่งตั้งอยู่บนสมมติฐานว่าการลงทุนภาครัฐใหม่จะสนับสนุนการเติบโตในอนาคต และรัฐบาลยังควบคุมรายจ่ายประจำ เช่น ค่าใช้จ่ายดำเนินงานทั่วไป ได้
นี่คือการสนับสนุนการกู้ยืมเพิ่มเติมอย่างมีเงื่อนไข โครงสร้างพื้นฐานต้องสร้างขีดความสามารถในการผลิต ไม่ใช่เพียงทำให้หนี้เพิ่มขึ้น การดำเนินการปฏิรูปอย่างสม่ำเสมอก็เป็นส่วนหนึ่งของเหตุผลที่บริษัทมองว่าการเติบโตจะมีเสถียรภาพมากขึ้น
นักลงทุนญี่ปุ่นกลุ่มใดเข้าร่วมได้บ้าง
FiinRatings สถาบันจัดอันดับเครดิตของเวียดนาม ระบุว่านักลงทุนญี่ปุ่นมีแนวโน้มเป็นแหล่งเงินทุนระหว่างประเทศกลุ่มแรกที่เข้ามาใหม่หลังการปรับอันดับ การประเมินอันดับระดับลงทุนของบริษัทชี้ว่า การที่สำนักงานบริการทางการเงินแห่งญี่ปุ่นรับรอง R&I เป็นเหตุผลที่ทำให้สถาบันบางแห่งอาจมีคุณสมบัติเข้าลงทุนได้
เหงียน กวาง ทวน ประธาน FiinRatings และ FiinGroup อธิบายว่า คุณสมบัติในการลงทุนขึ้นอยู่กับถ้อยคำที่ระบุไว้ในกฎการลงทุนของแต่ละสถาบัน:
“สถาบันที่กำหนดในกฎการลงทุนว่า ต้องได้รับอันดับ ‘BBB- ขึ้นไปจากบริษัทจัดอันดับที่ได้รับการกำหนดอย่างน้อยหนึ่งแห่ง’ สามารถเพิ่มเวียดนามเข้าในพอร์ตลงทุนได้แล้ว” ทวนกล่าวในความเห็นเป็นลายลักษณ์อักษร
สถาบันอื่นใช้เกณฑ์อันดับต่ำสุดจากบริษัทจัดอันดับที่ได้รับการยอมรับ หรือกำหนดให้ต้องมีอันดับที่สองในระดับเพียงพอ กฎเหล่านี้ยังอาจกันเวียดนามออกจากการลงทุน เพราะบริษัทจัดอันดับรายใหญ่อื่น ๆ ยังไม่ได้ให้อันดับเครดิตรัฐบาลระดับลงทุน การปรับอันดับครั้งนี้เปิดช่องทางบางส่วน ไม่ใช่กองทุนบำเหน็จบำนาญ บริษัทประกัน หรือพอร์ตพันธบัตรทุกแห่ง
FiinRatings ยังระบุว่า ธนาคารที่เข้าเกณฑ์และใช้แนวทางมาตรฐานตาม Basel III อาจใช้น้ำหนักความเสี่ยงด้านกฎระเบียบ 50% กับความเสี่ยงจากพันธบัตรรัฐบาลเวียดนามสกุลเงินต่างประเทศบางประเภท แทน 100% น้ำหนักความเสี่ยงใช้กำหนดว่าสัดส่วนใดของความเสี่ยงต้องนำไปคำนวณข้อกำหนดเงินกองทุนตามกฎระเบียบ การลดน้ำหนักดังกล่าวลงครึ่งหนึ่งอาจลดเงินกองทุนที่ต้องใช้รองรับความเสี่ยงที่เข้าเกณฑ์ในระดับเดียวกัน แต่ไม่ได้ลดโอกาสผิดนัดชำระหนี้ลงครึ่งหนึ่งหรือรับประกันว่าผลตอบแทนพันธบัตรจะลดลง
ความต้องการเงินทุนสูงเกินกว่าจะรองรับได้ด้วยการปรับอันดับครั้งเดียว
ตัวเลข 1.45 ล้านล้านดอลลาร์สหรัฐของ Maybank Investment Bank Vietnam ครอบคลุมการลงทุนทั่วทั้งเศรษฐกิจระหว่างปี 2026 ถึง 2030 โดยคาดว่าแหล่งเงินทุนจะมาจากภาคเอกชน 53% ภาครัฐ 32% และการลงทุนโดยตรงจากต่างประเทศ 15%
เมื่อนำสัดส่วนดังกล่าวมาคำนวณจากยอดรวม จะคิดเป็นเงินทุนจากภาคเอกชนประมาณ 768,500 ล้านดอลลาร์สหรัฐ จากภาครัฐ 464,000 ล้านดอลลาร์สหรัฐ และจากการลงทุนโดยตรงจากต่างประเทศ 217,500 ล้านดอลลาร์สหรัฐ ตัวเลขเหล่านี้เป็นการคำนวณจากประมาณการ ไม่ใช่คำมั่นจัดหาเงินทุนที่มีการประกาศแล้ว และแสดงให้เห็นว่า การเพิ่มช่องทางกู้ยืมของรัฐบาลเพียงอย่างเดียวไม่อาจตอบสนองความมุ่งหมายด้านการลงทุนของประเทศได้
กวน จ่อง แทง หัวหน้าฝ่ายวิจัยของ Maybank Investment Bank Vietnam มองว่า การจัดหาเงินทุนจากต่างประเทศจะมีความจำเป็นมากขึ้น เขากล่าวว่ารัฐบาลควรเป็นผู้นำในการระดมทุนสำหรับโครงสร้างพื้นฐานขนาดใหญ่ ขณะที่ธนาคารยังคงจัดหาเงินทุนให้ธุรกิจเอกชน:
“ในมุมมองของเรา สิ่งหนึ่งที่แน่นอนคือเวียดนามต้องระดมเงินทุนจากต่างประเทศให้มากขึ้น โดยเฉพาะตั้งแต่ปี 2028” แทงกล่าว
แทงยังเตือนว่าตลาดหุ้นกู้และตลาดทุนในประเทศอาจพัฒนาไม่ทันกรอบเวลาการลงทุน นครโฮจิมินห์กำลังขอความเห็นต่อข้อเสนอให้ออกพันธบัตรเทศบาลและพันธบัตรโครงการ รวมถึงตราสารหนี้สกุลเงินต่างประเทศ ผ่านศูนย์การเงินระหว่างประเทศของเวียดนาม ขณะนี้ยังเป็นเพียงข้อเสนอ โดยอัตราผลตอบแทนจะเป็นปัจจัยสำคัญต่อการตัดสินใจเข้าร่วมของนักลงทุน
เงินกู้เพื่อการพัฒนาจากญี่ปุ่นเป็นอีกช่องทางหนึ่ง JICA ประกาศแผนจัดหาเงินกู้ความช่วยเหลือเพื่อการพัฒนาอย่างเป็นทางการแก่เวียดนามมากกว่า 100,000 ล้านเยนต่อปี หรือประมาณ 630 ล้านดอลลาร์สหรัฐ รายงานระบุวันประกาศแตกต่างกัน โดยระบุว่าเป็นวันที่ 7 หรือ 8 ตุลาคม เงินกู้ดังกล่าวแยกจากการจัดหาเงินทุนด้วยพันธบัตรเชิงพาณิชย์ และไม่ควรถือว่าเป็นเงินทุนที่เกิดจากการปรับอันดับเครดิต
พันธบัตรซามูไรเป็นช่องทางที่มีอยู่แล้วสำหรับเข้าถึงตลาดญี่ปุ่น
พันธบัตรซามูไรคือพันธบัตรสกุลเงินเยนที่ผู้ออกนอกประเทศญี่ปุ่นนำมาเสนอขายในญี่ปุ่น เป็นช่องทางให้รัฐบาลและบริษัทต่างชาติเข้าถึงนักลงทุนญี่ปุ่น แต่ต้องมีการจัดเตรียมการออกพันธบัตรที่เหมาะสมและแผนบริหารการชำระคืนเป็นเงินเยน
เวียดนามให้ความสนใจช่องทางนี้มาก่อนการปรับอันดับ ในปี 2019 กรมบริหารหนี้และการเงินภายนอกของกระทรวงการคลังรวบรวมประสบการณ์การออกพันธบัตรซามูไร ในช่วงใกล้เคียงกัน ธนาคารเพื่อความร่วมมือระหว่างประเทศแห่งญี่ปุ่น (JBIC) ดำเนินโครงการ GATE ซึ่งอาจสนับสนุนการออกตราสารหนี้ของรัฐบาลต่างชาติผ่านการค้ำประกันบางส่วนหรือการซื้อพันธบัตร อย่างไรก็ตาม ประวัติดังกล่าวไม่ได้ยืนยันว่าจะมีการสนับสนุนธุรกรรมใหม่ของเวียดนามหรือไม่
เมื่อวันที่ 15 ธันวาคม 2025 กระทรวงการคลังเวียดนามพบกับ Daiwa Securities ที่กรุงโตเกียว เพื่อหารือเกี่ยวกับตลาดทุนญี่ปุ่นและความเป็นไปได้ในการออกพันธบัตรซามูไร การตัดสินใจของ R&I ช่วยเพิ่มความน่าเชื่อถือด้านเครดิตสำหรับการรื้อฟื้นการหารือ แต่ยังไม่มีการประกาศวันออกพันธบัตร ขนาดการออก หรืออัตราดอกเบี้ยของเวียดนามที่เกี่ยวข้องกับการปรับอันดับครั้งนี้
ไทเลอร์ มั่ญ ดุง เหงียน หัวหน้านักกลยุทธ์ตลาดของ Ho Chi Minh City Securities Corporation ระบุว่า รัฐบาลและหน่วยงานขนาดใหญ่ที่เชื่อมโยงกับรัฐอาจได้รับประโยชน์ ซึ่งรวมถึง VietinBank, Agribank และ Vietnam Electricity อย่างไรก็ตาม การเข้าถึงแหล่งเงินทุนและเงื่อนไขการกู้ยืมของแต่ละแห่งยังขึ้นอยู่กับสถานะเครดิตและโครงสร้างธุรกรรมของตนเอง
กลยุทธ์ที่เป็นไปได้แบบค่อยเป็นค่อยไปอาจเริ่มจากการออกพันธบัตรโดยรัฐบาลเพื่อสร้างราคาอ้างอิง ก่อนขยายการเข้าถึงไปยังธนาคาร บริษัท และโครงการที่เข้าเกณฑ์ นี่เป็นทางเลือกด้านเงินทุน ไม่ใช่โครงการของรัฐบาลที่ได้รับการยืนยันแล้ว
อินโดนีเซียแสดงให้เห็นทั้งโอกาสและข้อควรคำนึงด้านราคา
อินโดนีเซียเป็นตัวอย่างในภูมิภาคที่เข้าถึงตลาดซามูไรอย่างต่อเนื่อง โดยออกพันธบัตรเป็นประจำตั้งแต่ปี 2015 และระดมทุนได้ 200,000 ล้านเยนในปี 2024 ผ่านตราสารที่มีอายุตั้งแต่ 3 ถึง 20 ปี ธุรกรรมดังกล่าวรวมพันธบัตรสีน้ำเงินมูลค่า 25,000 ล้านเยน ซึ่งมีวัตถุประสงค์เพื่อจัดหาเงินทุนให้เศรษฐกิจทางทะเลและโครงการความยั่งยืน
พันธบัตรที่ออกในปี 2024 มีอัตราดอกเบี้ยคูปองระหว่าง 0.99% ถึง 2.55% ต่อปี ส่วนพันธบัตรสีน้ำเงินอยู่ที่ 1.57% ถึง 2.55% ในเดือนเมษายน 2026 อินโดนีเซียระดมทุนเพิ่มอีก 172,100 ล้านเยน ผ่านพันธบัตรอายุ 3, 5, 7 และ 10 ปี รวมถึงพันธบัตรสีน้ำเงินมูลค่า 6,500 ล้านเยน อายุ 7 และ 10 ปี พันธบัตรที่ออกครั้งหลังมีอัตราดอกเบี้ยคูปองอยู่ระหว่าง 2.35% ถึง 3.23%
พันธบัตรสีน้ำเงินคิดเป็น 12.5% ของการออกพันธบัตรทั้งหมดของอินโดนีเซียในปี 2024 เทียบกับประมาณ 3.8% ในเดือนเมษายน 2026 ขณะเดียวกัน ช่วงอัตราดอกเบี้ยคูปองของการออกครั้งหลังก็สูงกว่า ตัวเลขเหล่านี้แสดงให้เห็นว่าญี่ปุ่นสามารถจัดหาเงินทุนได้หลายช่วงอายุ แต่ราคาและองค์ประกอบของการกู้ยืมเปลี่ยนแปลงไปในแต่ละธุรกรรม
เวียดนามไม่อาจสันนิษฐานได้ว่าจะได้รับเงื่อนไขเช่นเดียวกับอินโดนีเซีย อัตราดอกเบี้ยคูปองในสกุลเงินเยนเป็นเพียงส่วนหนึ่งของต้นทุน ความน่าเชื่อถือด้านเครดิต อัตราดอกเบี้ย ค่าใช้จ่ายในการออกตราสาร ภาวะตลาด และการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนล้วนส่งผลต่อต้นทุนสุดท้าย การป้องกันความเสี่ยงหมายถึงการจัดหาความคุ้มครองจากความเคลื่อนไหวของอัตราแลกเปลี่ยน ซึ่งมีต้นทุนเช่นกัน
เวียดนามอาจพิจารณาตราสารสีน้ำเงินหรือสินเชื่อสีเขียวประเภทอื่นสำหรับท่าเรือ โลจิสติกส์ พลังงานนอกชายฝั่ง และการคุ้มครองระบบนิเวศทางทะเลที่เข้าเกณฑ์ มติ 20-NQ/TW ลงวันที่ 28 กรกฎาคม 2026 เรียกร้องให้กระจายแหล่งเงินทุน ส่งเสริมการเงินสีเขียว และจัดสรรทรัพยากรเป็นลำดับความสำคัญให้แก่โครงการสำคัญที่สนับสนุนการพัฒนาเวียดนามให้เป็นประเทศทางทะเลที่เข้มแข็ง อย่างไรก็ตาม การใช้ตราสารที่ติดป้ายด้านความยั่งยืนยังต้องมีหลักเกณฑ์คัดเลือกโครงการและการรายงานที่น่าเชื่อถือรองรับ
ความเชื่อมโยงด้านการลงทุนที่มีอยู่กับญี่ปุ่นเป็นพื้นฐานสำคัญ
ญี่ปุ่นมีการลงทุนในเวียดนามอยู่แล้วเป็นจำนวนมาก ณ สิ้นไตรมาสแรกของปี 2026 ญี่ปุ่นมีโครงการที่ดำเนินงานอยู่ 5,760 โครงการ มูลค่าการลงทุนมากกว่า 79,000 ล้านดอลลาร์สหรัฐ ทำให้เป็นนักลงทุนต่างชาติรายใหญ่อันดับสามของเวียดนาม
ผลสำรวจของ JETRO พบว่า ธุรกิจญี่ปุ่นในเวียดนาม 56.9% วางแผนขยายกิจการภายใน 1 ถึง 2 ปี เทียบกับ 46.8% ในอาเซียน ตัวเลขของเวียดนามสูงกว่า 10.1 จุดเปอร์เซ็นต์ แสดงถึงความตั้งใจขยายกิจการที่มากกว่าในกลุ่มธุรกิจที่ตอบแบบสำรวจ แต่ความตั้งใจไม่ได้รับประกันว่าจะเกิดการลงทุนจริง
เงินทุนจากญี่ปุ่นมีให้เห็นแล้วในโครงสร้างพื้นฐาน โครงการรถไฟฮานอยเริ่มก่อสร้างด้วยอุปกรณ์ ความเชี่ยวชาญ และเงินกู้เยนแบบผ่อนปรนจากญี่ปุ่น เส้นทางยาว 12 กิโลเมตรนี้มีต้นทุนประเมินไว้มากกว่า 35 ล้านล้านดอง หรือประมาณ 1,300 ล้านดอลลาร์สหรัฐ สะท้อนขนาดของโครงการขนส่งแต่ละโครงการที่ต้องอาศัยเงินทุนระยะยาว
การพบปะนักลงทุนในโตเกียว โอซากา และศูนย์กลางการเงินอื่น ๆ อาจช่วยจับคู่ความต้องการแต่ละประเภทกับผู้ให้เงินทุนที่เหมาะสม เช่น พันธบัตรรัฐบาลและโครงสร้างพื้นฐานกับนักลงทุนตราสารหนี้ หุ้นกับบริษัทจดทะเบียนที่เหมาะสม และเงินทุนเพื่อการค้าหรือโครงการกับธนาคาร ภาคพลังงาน ท่าเรือ รถไฟ อิเล็กทรอนิกส์ เซมิคอนดักเตอร์ และศูนย์ข้อมูล เป็นหนึ่งในสาขาที่ระบุว่ามีศักยภาพดึงดูดการลงทุน
เป้าหมายเชิงนโยบายยังรวมถึงการยกระดับคุณภาพการลงทุนด้วย มติ 10-NQ/TW ของกรมการเมืองว่าด้วยเศรษฐกิจที่มีการลงทุนจากต่างประเทศ มุ่งเสริมสร้างความเชื่อมโยงกับธุรกิจในประเทศ เพื่อให้เงินทุนจากต่างชาตินำเทคโนโลยี ความเชี่ยวชาญด้านการจัดการ มาตรฐานการผลิต และเครือข่ายตลาดเข้ามาด้วย อันดับเครดิตรัฐบาลอาจช่วยสร้างความเชื่อมั่น แต่ประโยชน์ทางธุรกิจเหล่านี้ต้องอาศัยมากกว่าการกู้ยืมที่มีต้นทุนต่ำลง
ยังต้องแก้ไขจุดอ่อนด้านธนาคารและเงินสำรอง
การประเมินเชิงบวกของ R&I มาพร้อมข้อควรระวังสำคัญ ยอดสินเชื่อธนาคารคงค้างสูงกว่า 140% ของ GDP ณ สิ้นปี 2025 การขยายตัวของสินเชื่อเร็วกว่าการเติบโตของเงินฝาก ทำให้สภาพคล่องในระบบธนาคารตึงตัว ขณะที่สินเชื่อที่เกี่ยวข้องกับอสังหาริมทรัพย์ยังมีสัดส่วนสูง และเงินกองทุนสำรองมีจำกัด
ไมเคิล โคคาลารี และไทย ธี เวียด จินห์ นักเศรษฐศาสตร์จาก VinaCapital ระบุข้อกังวลในทำนองเดียวกันในรายงานศึกษาอันดับเครดิตเมื่อวันที่ 29 มกราคม 2026 โดยระบุว่าอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงของภาคธนาคารอยู่ที่ 12.5% ในช่วงปลายปี 2024 และสินทรัพย์ธนาคารมีมูลค่าใกล้เคียงสองเท่าของ GDP อัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงใช้วัดเงินกองทุนตามข้อกำหนดเมื่อเทียบกับสินทรัพย์ที่ปรับตามความเสี่ยง จึงบ่งชี้ถึงเงินสำรองที่มีไว้รองรับความเสียหาย
รายงานดังกล่าวประเมินว่าหนี้รัฐบาลอยู่ที่ประมาณ 35% ของ GDP และหนี้ต่างประเทศอยู่ที่ราว 33% ตัวเลขประมาณการหนี้รัฐบาลนี้ต่างจากตัวเลขกว่า 30% เล็กน้อยที่รายงานในเดือนตุลาคม เนื่องจากข้อมูลมาจากคนละช่วงเวลาและไม่มีการระบุฐานการคำนวณไว้ที่นี่ จึงไม่ควรนำเสนอว่าเป็นการลดลงที่ยืนยันแล้ว
ฐานะการเงินภายนอกยังมีทั้งด้านบวกและข้อกังวล ดุลบัญชีเดินสะพัดเกินดุลมากกว่า 6% ของ GDP ตั้งแต่ปี 2023 และการลงทุนโดยตรงจากต่างประเทศที่ต่อเนื่องช่วยหนุนเงินตราต่างประเทศไหลเข้า แต่เงินสำรองครอบคลุมการนำเข้าได้น้อยกว่าสามเดือน R&I คาดว่าดุลเกินดุลจะลดลงเมื่อการลงทุนขยายตัวและราคาพลังงานที่สูงขึ้นทำให้ต้นทุนนำเข้าเพิ่มขึ้น
หนังสือเวียน 50 ของธนาคารแห่งรัฐเวียดนาม ซึ่งออกเมื่อเดือนกันยายน กำหนดให้เปลี่ยนผ่านไปสู่มาตรฐานสภาพคล่อง Basel III เป็นระยะ โดยเริ่มบังคับใช้ในเดือนตุลาคม 2028 ข้อกำหนดด้านอัตราส่วนสภาพคล่องและเงินทุนที่มั่นคงสุทธิจะช่วยดูความสามารถของธนาคารในการรองรับความต้องการเงินสดระยะสั้นและรักษาแหล่งเงินทุนที่มั่นคงกว่า การนำข้อกำหนดไปใช้เป็นขั้นตอนที่ชัดเจนในการลดความเปราะบางทางการเงิน
ช่องว่างของอันดับเครดิตที่ยังเหลือและกรอบเวลานโยบาย
เป้าหมายถัดไปของเวียดนามคือการได้อันดับระดับลงทุนจากบริษัทจัดอันดับรายใหญ่สามแห่งทั่วโลก อันดับเครดิตรัฐบาลของ S&P และ Fitch ยังคงอยู่ที่ BB+ ต่ำกว่า BBB- หนึ่งระดับ ส่วนอันดับของ Moody's อยู่ที่ Ba2 ต่ำกว่าเกณฑ์ระดับลงทุน Baa3 สองระดับ โดยแนวโน้มอันดับเครดิตปรับจากมีเสถียรภาพเป็นเชิงบวกในเดือนพฤษภาคม 2026
รายงานบางฉบับระบุว่าบริษัทจัดอันดับทั้งสามแห่งให้อันดับ BB+ เหมือนกัน ซึ่งขัดแย้งกับอันดับ Ba2 ของ Moody's ที่ระบุไว้ และมองข้ามความแตกต่างของเกณฑ์อันดับเครดิตของ Moody's ดังนั้นควรอธิบายอันดับของเวียดนามแยกตามแต่ละบริษัท
การปรับอันดับบางตราสารของ Fitch เป็น BBB- เมื่อเดือนมกราคม 2026 ก็ต้องอธิบายอย่างระมัดระวัง VinaCapital ระบุว่าการปรับดังกล่าวใช้กับพันธบัตร Brady แบบมีหลักประกันเดิมที่ครบกำหนดในปี 2028 ซึ่งมีหลักประกันและการคุ้มครองเชิงโครงสร้างรองรับ ส่วนหนี้รัฐบาลเวียดนามที่ไม่มีหลักประกันยังคงอยู่ที่ BB+ อันดับระดับลงทุนของตราสารที่มีการคุ้มครองไม่เท่ากับอันดับระดับลงทุนของผู้ออกตราสาร
เหตุการณ์สำคัญในกรอบเวลาการจัดหาเงินทุนและการปรับอันดับ ได้แก่:
- 15 ธันวาคม 2025: กระทรวงการคลังหารือกับ Daiwa Securities ที่กรุงโตเกียวเกี่ยวกับตลาดทุนญี่ปุ่นและความเป็นไปได้ในการออกพันธบัตรซามูไร
- มกราคม 2026: Fitch ปรับอันดับตราสารหนี้มีหลักประกันบางประเภทขึ้นเป็น BBB- โดยไม่ได้ปรับอันดับหนี้รัฐบาลที่ไม่มีหลักประกัน
- เมษายนและพฤษภาคม 2026: กระทรวงการคลังประสานงานกับบริษัทจัดอันดับอื่น ๆ และหารือโดยตรงกับ R&I เกี่ยวกับการประเมินรัฐบาล
- 2 ตุลาคม 2026: มติ 1919/QD-TTg ของนายกรัฐมนตรีปรับเป้าหมายให้เวียดนามได้อันดับระดับลงทุนจากบริษัทจัดอันดับรายใหญ่ภายในปี 2030
- 8 ตุลาคม 2026: R&I ปรับอันดับเครดิตผู้ออกตราสารสกุลเงินต่างประเทศของเวียดนามเป็น BBB- พร้อมแนวโน้มมีเสถียรภาพ
- ตุลาคม 2028: เริ่มบังคับใช้มาตรฐานสภาพคล่องใหม่ของธนาคาร
มติ 1919/QD-TTg กำหนดเป้าหมายให้ได้อันดับอย่างน้อย Baa3 จาก Moody's หรือ BBB- จาก S&P และ Fitch ภายในปี 2030 การตัดสินใจของ R&I ไม่ได้ทำให้บริษัทจัดอันดับอื่นต้องปรับตาม เนื่องจากแต่ละแห่งใช้วิธีประเมินและให้น้ำหนักกับความเสี่ยงด้านสถาบันการเมือง ภาคธนาคาร และภายนอกแตกต่างกัน
ประมาณการต้นทุนเงินทุนก็แตกต่างกัน VinaCapital ประเมินว่าการได้สถานะระดับลงทุนในวงกว้างอาจลดต้นทุนการกู้ยืมได้สูงสุด 150 จุดพื้นฐาน ส่วน Maybank Investment Bank Vietnam ประเมินว่าจะลดลง 150 ถึง 300 จุดพื้นฐาน หนึ่งร้อยจุดพื้นฐานเท่ากับหนึ่งจุดเปอร์เซ็นต์ ดังนั้นประมาณการเหล่านี้จึงหมายถึงการประหยัดที่อาจสูงสุด 1.5 จุดเปอร์เซ็นต์ หรืออยู่ในช่วง 1.5 ถึง 3 จุดเปอร์เซ็นต์ตามลำดับ ทั้งสองตัวเลขไม่ใช่การประหยัดที่วัดได้จากการตัดสินใจของ R&I
VinaCapital ระบุว่าการคุ้มครองภาคการเงิน ความคาดการณ์ได้ของนโยบายและกฎหมาย และความโปร่งใสของข้อมูลยังเป็นประเด็นสำคัญที่ต้องดำเนินการ บริษัทชี้ถึงมติ 66 ซึ่งมีผลตั้งแต่เดือนเมษายน 2025 และกฎหมายข้อมูลฉบับใหม่ในฐานะการปฏิรูปเชิงสถาบัน พร้อมเรียกร้องให้เปิดเผยข้อมูลภาระผูกพันภายนอก หนี้สินของรัฐวิสาหกิจและโครงการร่วมลงทุนระหว่างภาครัฐกับเอกชนให้ครบถ้วนยิ่งขึ้น รวมทั้งเปิดเผยข้อมูลคุณภาพสินทรัพย์ของธนาคารด้วยมาตรฐานเดียวกัน
กระทรวงการคลังและหน่วยงานอื่น ๆ ระบุว่าจะให้ข้อมูลเศรษฐกิจ การคลัง และหนี้แก่สถาบันจัดอันดับอย่างทันท่วงทีต่อไป ยังไม่มีการประกาศวันที่จะปรับอันดับรัฐบาลครั้งถัดไปหรือกำหนดการออกพันธบัตรซามูไรของเวียดนาม บททดสอบในทางปฏิบัติคือการเปลี่ยนการยอมรับด้านเครดิตที่เพิ่มขึ้นให้เป็นเงินทุนในต้นทุนที่เหมาะสม พร้อมกับยกระดับวินัยการคลัง ความแข็งแกร่งของธนาคาร และเงินสำรองภายนอก
ประเด็นสำคัญ
- R&I ปรับอันดับเครดิตผู้ออกตราสารสกุลเงินต่างประเทศของเวียดนามเป็น BBB- พร้อมแนวโน้มมีเสถียรภาพ เมื่อวันที่ 8 ตุลาคม 2026
- สถาบันญี่ปุ่นบางแห่งสามารถพิจารณาลงทุนในหนี้เวียดนามได้แล้ว แต่ข้อกำหนดด้านอันดับเครดิตที่เข้มงวดยังคงจำกัดการเข้าถึงเงินทุน
- ธนาคารที่เข้าเกณฑ์อาจใช้น้ำหนักความเสี่ยง 50% แทน 100% กับความเสี่ยงจากพันธบัตรรัฐบาลบางประเภท
- พันธบัตรซามูไรเป็นช่องทางจัดหาเงินทุนที่อาจใช้ได้ แต่ยังไม่มีการประกาศการออกพันธบัตรของเวียดนาม
- Maybank Investment Bank Vietnam ประเมินความต้องการลงทุนระหว่างปี 2026 ถึง 2030 ไว้ที่ 1.45 ล้านล้านดอลลาร์สหรัฐ
- การขยายตัวอย่างรวดเร็วของสินเชื่อ ความเสี่ยงจากธุรกิจอสังหาริมทรัพย์ และเงินสำรองเงินตราต่างประเทศที่มีจำกัดยังเป็นข้อกังวล
- เวียดนามยังตั้งเป้าได้อันดับเครดิตระดับลงทุนในวงกว้างภายในปี 2030 โดยข้อกำหนดสภาพคล่องใหม่ของธนาคารจะเริ่มบังคับใช้ในเดือนตุลาคม 2028