ยกเลิกบริการชำระเงินด้วยใบหน้า ไม่ได้แปลว่าภาพจะถูกลบเสมอไป
Toss เก็บภาพใบหน้าต้นฉบับไว้นานหนึ่งปีหลังลูกค้าเลิกใช้บริการ FacePay หากเคยทำธุรกรรมแม้แต่ครั้งเดียว ส่วน Naver Pay เก็บภาพต้นฉบับไว้ 90 วันหลังยกเลิก FaceSign ทั้งสองบริษัทระบุว่าระยะเวลาเก็บรักษานี้ช่วยให้รับมือกับข้อร้องเรียนเรื่องการชำระเงินที่อาจเกิดขึ้นหลังลูกค้าเลิกใช้บริการแล้ว
สารบัญ
- ยกเลิกบริการชำระเงินด้วยใบหน้า ไม่ได้แปลว่าภาพจะถูกลบเสมอไป
- เหตุผลที่บริษัทเก็บภาพไว้
- ภาพถ่ายกับแม่แบบข้อมูลชีวมิติมีสถานะทางกฎหมายต่างกัน
- เติบโตอย่างรวดเร็ว แต่ตัวเลขผู้สมัครใช้บริการไม่ตรงกัน
- การยกเลิกบริการเพิ่มขึ้นตามการขยายตัวของบริการ
- กรณีชดเชย 10 ราย ไม่ได้แปลว่าระบบจดจำผิด 10 ครั้ง
- คำชี้แจงด้านความปลอดภัยตอบโจทย์ปัญหาได้เพียงบางส่วน
- บันทึกข้อร้องเรียนและหลักเกณฑ์ชดเชยยังมีช่องว่าง
- มีการกำกับดูแลความเป็นส่วนตัว แต่ยังไม่มีมาตรฐานการเก็บรักษาที่ชัดเจน
- ประเด็นสำคัญ
กำหนดการของ Toss ระบุไว้อย่างชัดเจนเป็นพิเศษ โดยภาพของผู้ใช้ที่มีประวัติทำธุรกรรมจะถูกย้ายไปยังฐานข้อมูลแยกต่างหากในเวลา 01.00 น. ของวันถัดจากวันที่ยกเลิกบริการ และถูกทำลายในเวลา 10.00 น. ของวันที่ 366 ส่วนผู้ที่ลงทะเบียนแต่ไม่เคยทำธุรกรรมจะถูกลบภาพทันทีเมื่อยกเลิกบริการ
ความแตกต่างนี้สำคัญ เพราะการถอนความยินยอมทำให้ข้อมูลใบหน้าอีกประเภทหนึ่งถูกลบทันที นั่นคือข้อมูลคุณลักษณะเชิงตัวเลขที่ใช้ระบุตัวบุคคล ทั้ง Toss และ Naver Pay ลบแม่แบบข้อมูลชีวมิติประเภทนี้เมื่อผู้ใช้ยกเลิกบริการหรือถอนความยินยอม ดังนั้นภาพถ่ายต้นฉบับจึงอาจยังคงอยู่ แม้แม่แบบที่ใช้ยืนยันตัวตนจะถูกลบไปแล้ว
กฎระเบียบของเกาหลีใต้แยกภาพถ่ายใบหน้าทั่วไปออกจากข้อมูลที่สร้างขึ้นทางเทคนิคเพื่อระบุตัวบุคคล ประเด็นถกเถียงไม่ใช่ว่าการชำระเงินด้วยใบหน้าอยู่นอกขอบเขตกฎหมายคุ้มครองความเป็นส่วนตัวโดยสิ้นเชิงหรือไม่ แต่เป็นว่ากฎปัจจุบันกำกับดูแลภาพถ่ายที่ยังคงเก็บไว้ได้เพียงพอหรือไม่ บริษัทควรเก็บภาพไว้นานเท่าใด และควรบันทึกข้อผิดพลาดในการชำระเงินอย่างไร
ตามข้อมูลที่เปิดเผยโดยพัค ซังฮยอก ส.ส.พรรคประชาธิปไตย มีการยื่นเรื่องร้องเรียนต่อนโยบายเก็บรักษาข้อมูลของ Toss ต่อสำนักงานกำกับดูแลทางการเงิน (FSS) เมื่อเดือนกันยายนของปีก่อน รายงานเกี่ยวกับคำร้องระบุว่าเรื่องยังไม่ได้ข้อยุติเมื่อผ่านไปประมาณหนึ่งปี แต่ไม่ได้ระบุวันที่จะมีคำวินิจฉัย
เหตุผลที่บริษัทเก็บภาพไว้
Toss ระบุว่าระยะเวลาเก็บรักษาสอดคล้องกับเวลาที่ลูกค้าใช้โดยทั่วไปในการยื่นข้อร้องเรียนเรื่องการชำระเงิน ส่วน Naver Pay ก็อ้างความเป็นไปได้ที่จะมีข้อร้องเรียนภายหลังเกี่ยวกับข้อผิดพลาดในการชำระเงิน เป็นเหตุผลที่เก็บภาพไว้ 90 วันหลังผู้ใช้ยกเลิกบริการ
นโยบายของทั้งสองบริษัทแตกต่างกันมาก ระยะเวลาหนึ่งปีนานกว่า 90 วันของ Naver Pay ราวสี่เท่า แม้ Toss จะกำหนดวันทำลายภาพไว้ในวันที่ 366 แทนการระบุจำนวนเดือนอย่างกว้าง ๆ แต่ข้อมูลที่มีไม่ได้ยืนยันว่าระยะเวลาใดระยะเวลาหนึ่งเป็นมาตรฐานทั่วไปของอุตสาหกรรม หรือเป็นข้อกำหนดของหน่วยงานกำกับดูแล
หลังยกเลิกบริการ Toss แยกภาพที่เก็บไว้ออกจากฐานข้อมูลที่ใช้งานอยู่ ซึ่งเป็นมาตรการด้านการจัดเก็บ แต่ไม่ได้หมายถึงการลบ สำหรับอดีตลูกค้า ข้อเท็จจริงสำคัญยังคงเป็นว่าบริษัทยังเก็บภาพไว้แม้ความสัมพันธ์กับบริการชำระเงินด้วยใบหน้าจะสิ้นสุดลงแล้ว
เหตุผลเรื่องการรับมือข้อร้องเรียนยังทิ้งคำถามเชิงปฏิบัติไว้ว่า เหตุใดจึงต้องเก็บภาพต้นฉบับตามระยะเวลาที่กำหนด แทนที่จะเก็บบันทึกธุรกรรมประเภทอื่น ไม่มีการระบุรายละเอียดการประเมินที่อธิบายความจำเป็นในการเก็บภาพหนึ่งปีของ Toss หรือ 90 วันของ Naver Pay และข้อมูลที่เผยแพร่ก็ไม่ได้ระบุเพดานระยะเวลาเก็บภาพเหล่านี้ตามกฎหมายที่ใช้เฉพาะกับการชำระเงิน
ภาพถ่ายกับแม่แบบข้อมูลชีวมิติมีสถานะทางกฎหมายต่างกัน
แม่แบบข้อมูลชีวมิติคือการแสดงคุณลักษณะของใบหน้าในรูปแบบตัวเลข ซึ่งซอฟต์แวร์ใช้เปรียบเทียบใบหน้าหนึ่งกับอีกใบหน้า แม้ภาพถ่ายจะนำไปใช้สร้างข้อมูลนี้ได้ แต่แม่แบบดังกล่าวก็แตกต่างจากภาพถ่ายทั่วไป
ภายใต้กรอบกฎหมายคุ้มครองความเป็นส่วนตัวของเกาหลีใต้ที่อธิบายไว้ในที่นี้ ข้อมูลคุณลักษณะใบหน้าที่สร้างขึ้นทางเทคนิคเพื่อยืนยันตัวตนหรือระบุตัวบุคคลโดยเฉพาะ ถือเป็นข้อมูลส่วนบุคคลอ่อนไหว และต้องได้รับความยินยอมแยกต่างหากพร้อมปฏิบัติตามข้อกำหนดด้านการเข้ารหัส ส่วนภาพจากกล้องทั่วไปถือเป็นข้อมูลส่วนบุคคล แต่ไม่ได้ถูกจัดเป็นข้อมูลอ่อนไหวประเภทเดียวกันโดยอัตโนมัติ
ความแตกต่างนี้อธิบายได้ว่าทำไมบริษัทจึงลบแม่แบบระบุตัวตนทันที แต่ยังเก็บภาพถ่ายต้นฉบับไว้ ทั้งนี้ไม่ได้หมายความว่าภาพถ่ายจะไม่ได้รับความคุ้มครองด้านความเป็นส่วนตัว หรือระยะเวลาเก็บรักษาใด ๆ จะชอบด้วยกฎหมายโดยอัตโนมัติ แต่หมายความว่าข้อมูลทั้งสองประเภทได้รับการปฏิบัติต่างกัน ทำให้ระยะเวลาและเหตุผลในการเก็บภาพต้นฉบับเป็นประเด็นหลักของข้อพิพาทนี้
พัค ส.ส.พรรคประชาธิปไตยซึ่งหยิบยกประเด็นนี้ขึ้นมา เตือนว่าการเก็บภาพถ่ายไว้ก่อให้เกิดความเสี่ยงที่ไม่ได้จำกัดอยู่แค่บริการชำระเงิน:
หากภาพรั่วไหลระหว่างจัดเก็บ ก็อาจถูกนำไปใช้ยืนยันตัวตนในบริการอื่น หรือใช้ก่ออาชญากรรมดีปเฟกได้
คำเตือนดังกล่าวกล่าวถึงสิ่งที่อาจเกิดขึ้นหลังข้อมูลรั่วไหล แต่ข้อมูลที่เผยแพร่ไม่ได้ยืนยันว่าภาพใบหน้าที่เก็บไว้โดยบริษัทใดบริษัทหนึ่งถูกเปิดเผยหรือนำไปใช้ก่ออาชญากรรมลักษณะดังกล่าว
เติบโตอย่างรวดเร็ว แต่ตัวเลขผู้สมัครใช้บริการไม่ตรงกัน
การชำระเงินด้วยใบหน้าเชื่อมใบหน้าที่ลงทะเบียนไว้กับบัตรหรือบัญชีธนาคาร เมื่อลงทะเบียนแล้ว ลูกค้าสามารถชำระเงินได้ด้วยการยืนหน้ากล้องที่เครื่องรับชำระ โดยไม่ต้องหยิบกระเป๋าสตางค์หรือสมาร์ตโฟนออกมา มีรายงานว่ากระบวนการนี้ใช้เวลาไม่ถึงหนึ่งวินาที
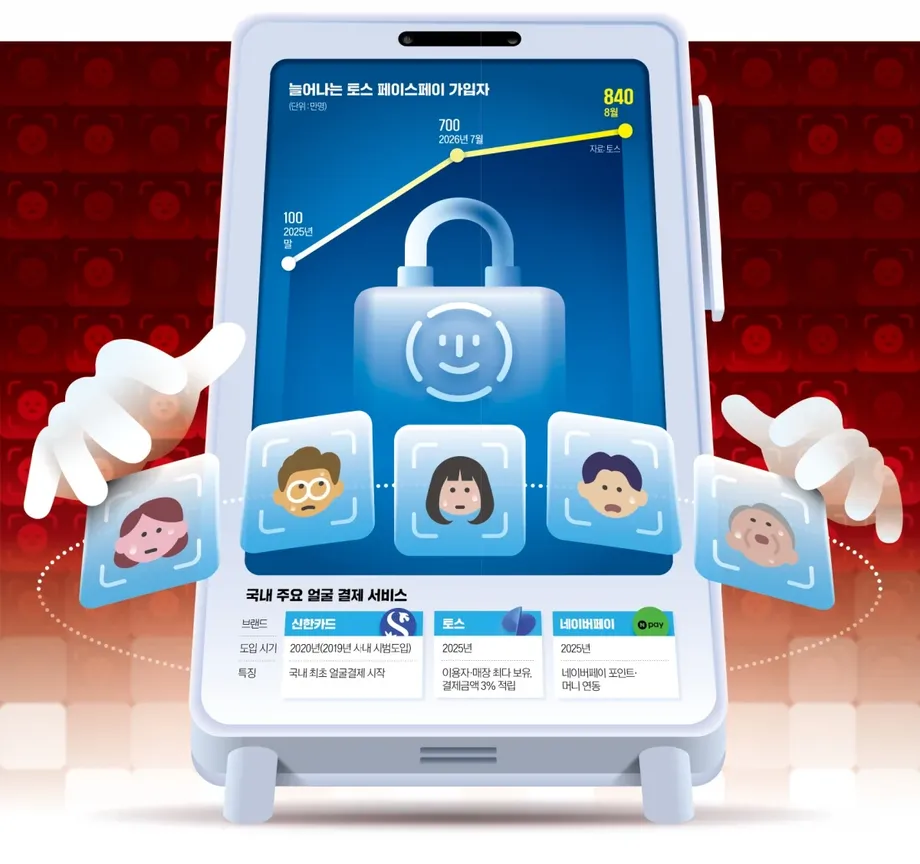
Shinhan Card เปิดตัวบริการชำระเงินด้วยใบหน้าแห่งแรกของเกาหลีใต้ในปี 2020 แต่ในช่วงแรกยังไม่เป็นที่นิยมมากนัก ต่อมา Toss และ Naver Pay ขยายตลาดผ่านบริการ FacePay และ FaceSign โดย Toss ใช้คูปองลงทะเบียนมูลค่า 5,000 วอนหรือ 10,000 วอน ส่วน Naver Pay เชื่อมบริการเข้ากับคะแนนสะสมและยอดเงินสำหรับชำระเงิน
ตัวเลขผู้สมัครใช้บริการแตกต่างกันไปตามรายงาน รายงานหนึ่งระบุว่ายอดลงทะเบียน FacePay ของ Toss อยู่ที่ 1 ล้านราย ณ สิ้นปีก่อนหน้า เพิ่มเป็น 7 ล้านรายในเดือนกรกฎาคม และ 8.4 ล้านรายในเดือนสิงหาคม ส่วนรายงานอีกฉบับลงวันที่ 7 ตุลาคม 2026 ระบุว่า Toss เปิดตัว FacePay อย่างเป็นทางการในเดือนกันยายน 2025 และรายงานยอดลงทะเบียนสะสมมากกว่า 7 ล้านรายในเดือนสิงหาคม 2026
ตัวเลขในรายงานเดือนตุลาคมระบุเพียงเกณฑ์ขั้นต่ำที่มากกว่า 7 ล้านราย จึงไม่ได้ขัดแย้งกับตัวเลข 8.4 ล้านรายโดยจำเป็น อย่างไรก็ตาม รายงานไม่ได้อธิบายว่าตัวเลขทั้งสองคำนวณด้วยวิธีเดียวกันหรืออ้างอิงวันรายงานเดียวกันหรือไม่ อีกทั้งไม่ได้ระบุปีปฏิทินของวันที่ในรายงานแรกอย่างชัดเจน จึงไม่ควรถือโดยปริยายว่าเป็นช่วงเวลาเดียวกับรายงานเดือนตุลาคม
เมื่อพิจารณาตัวเลขชุดแรก ยอดลงทะเบียนเพิ่มจาก 1 ล้านเป็น 8.4 ล้านราย หรือเพิ่มขึ้น 7.4 ล้านราย คิดเป็น 8.4 เท่าของระดับเดิม นอกจากนี้ ตัวเลขภายในของ Toss ที่อ้างในรายงานเดือนตุลาคมระบุว่า ผู้ที่เคยชำระเงินผ่าน FacePay จริงประมาณ 60% กลับมาใช้อีกในเดือนมิถุนายน 2026 จำนวนผู้ลงทะเบียนกับการกลับมาใช้ซ้ำเป็นตัวชี้วัดคนละอย่างกัน ดังนั้นตัวเลขทั้งสองจึงไม่ได้บอกว่ามีลูกค้ากี่รายที่ใช้บริการเป็นประจำ
การยกเลิกบริการเพิ่มขึ้นตามการขยายตัวของบริการ
ตามรายงานที่ให้รายละเอียดข้อพิพาทเรื่องการเก็บรักษาข้อมูล จำนวนผู้ถอนความยินยอมใช้ FacePay เพิ่มจาก 15,176 รายในเดือนเมษายน เป็น 45,605 รายในเดือนพฤษภาคม เพิ่มขึ้น 30,429 ราย โดยยอดเดือนพฤษภาคมสูงกว่าเดือนเมษายนประมาณสามเท่า
ตัวเลขดังกล่าวแสดงว่ามีคำขอยกเลิกเพิ่มขึ้น แต่ไม่ได้บอกอัตราการยกเลิก เพราะไม่มีจำนวนผู้ใช้หรือผู้ให้ความยินยอมที่ยังใช้งานอยู่ในแต่ละเดือนให้เปรียบเทียบ และยังไม่แสดงว่ามีผู้ยกเลิกกี่รายด้วยเหตุผลเฉพาะเรื่องการเก็บภาพ ความกังวลด้านความเป็นส่วนตัว หรือปัญหาการชำระเงิน
การขยายธุรกิจตามที่ระบุในรายงานเดือนตุลาคม 2026 อาจทำให้การชำระเงินด้วยใบหน้าเข้าถึงสถานที่ในชีวิตประจำวันมากขึ้น โดยมีแผนจัดหาเครื่องรับชำระให้ซูเปอร์มาร์เก็ตขนาดเล็กและขนาดกลางประมาณ 5,000 แห่ง และร้านแฟรนไชส์ไก่ทอด 700 สาขา ตัวเลขเหล่านี้เป็นแผนการติดตั้ง ไม่ใช่จำนวนร้านที่ยืนยันแล้วว่าเริ่มรับชำระเงินจริง
เมื่อบริการขยายตัวในระดับนี้ ความแตกต่างระหว่างการหยุดยืนยันการชำระเงินกับการลบข้อมูลที่เกี่ยวข้องทั้งหมดจึงสำคัญมากขึ้น ยอดลงทะเบียนหลายล้านรายอยู่ร่วมกับการลบแม่แบบทันทีเมื่อผู้ใช้ออกจากบริการ และการเก็บภาพถ่ายต่อไปได้ การยกเลิกบริการจึงไม่ได้ส่งผลเหมือนกันกับข้อมูลทุกประเภทที่บริษัทถือครอง
กรณีชดเชย 10 ราย ไม่ได้แปลว่าระบบจดจำผิด 10 ครั้ง
มีรายงานว่า Toss จ่ายเงินชดเชย 10 ครั้งจากข้อร้องเรียนเกี่ยวกับข้อผิดพลาดในการชำระเงินผ่าน FacePay โดยหนึ่งในกรณีเกิดขึ้นเมื่อพนักงานร้านค้ากดปุ่ม FacePay แทนลูกค้า แล้วมีการเรียกเก็บเงินตามมา
Toss ระบุว่าการจ่ายเงินชดเชยไม่ได้หมายความว่าทุกกรณีเกิดจากข้อบกพร่องทางเทคนิคหรือเป็นความผิดของบริษัท บริษัทชี้แจงว่าในช่วงเริ่มต้นธุรกิจ บริษัทจ่ายเงินให้ลูกค้าก่อนตรวจสอบว่าการกระทำของลูกค้ามีส่วนทำให้เกิดปัญหาหรือไม่
ในรายงานเดือนตุลาคม 2026 Toss ระบุแยกต่างหากว่าไม่ได้รับคำเรียกร้องค่าเสียหายจากกรณีที่ใบหน้าของคนหนึ่งถูกเข้าใจผิดว่าเป็นอีกคน จนมีการเรียกเก็บเงินจากบัญชีผิด รายงานดังกล่าวมีขอบเขตแคบกว่าการกล่าวว่าไม่มีข้อร้องเรียนเรื่องการชำระเงินเลย
ความแตกต่างนี้สำคัญอย่างยิ่ง ระบบอาจระบุตัวบุคคลที่ลงทะเบียนไว้ได้ถูกต้อง แต่กลับเลือกบุคคลที่ไม่ได้ตั้งใจชำระเงิน Toss ยอมรับว่าหากมีเพียงใบหน้าของผู้ใช้รายอื่นที่ลงทะเบียนไว้ปรากฏในมุมกล้อง ระบบก็อาจดำเนินการชำระเงินจากบัญชีของผู้นั้นได้ กรณีนี้แตกต่างจากซอฟต์แวร์ที่สับสนระหว่างตัวตนของคนสองคน
มีข้อกล่าวหาบนสื่อสังคมออนไลน์ว่าบัญชีของผู้ที่ยืนอยู่ใกล้เคียงถูกเรียกเก็บเงิน หรือมีการใช้ภาพถ่ายชำระเงิน ข้อกล่าวหาเหล่านี้ยังไม่ใช่ข้อค้นพบทางเทคนิคที่ได้รับการยืนยันในรายงาน ดังนั้นจึงไม่ควรนำกรณีชดเชย 10 ครั้ง การปฏิเสธของบริษัทว่ามีคำเรียกร้องค่าเสียหายจากการระบุตัวผิด และกรณีที่กล้องเลือกบุคคลตามที่อธิบายไว้ มารวมเป็นจำนวนครั้งของการจดจำใบหน้าผิดพลาดทั้งหมด
คำชี้แจงด้านความปลอดภัยตอบโจทย์ปัญหาได้เพียงบางส่วน
Toss ระบุว่าระบบยืนยันใบหน้ามีความแม่นยำ 99.99% ส่วน Naver Pay ระบุว่าระบบระบุใบหน้ามีความแม่นยำมากกว่า 99% ตัวเลขเหล่านี้มาจากบริษัทเอง หากไม่มีเงื่อนไขการทดสอบ นิยาม หรือผลประเมินจากหน่วยงานอิสระที่ใช้ร่วมกัน ก็ไม่อาจนำมาเปรียบเทียบเพื่อจัดอันดับบริการทั้งสองโดยตรงได้
ทั้งสองบริการระบุว่ามีระบบรักษาความปลอดภัยหลายขั้นตอน รวมถึงการตรวจจับใบหน้า การตรวจคุณภาพภาพ การตรวจข้อมูลที่ถูกดัดแปลง การจับคู่ตัวตน และการตรวจจับธุรกรรมผิดปกติ ระบบตรวจจับการมีชีวิตตรวจสอบว่ากล้องกำลังจับภาพบุคคลจริง ไม่ใช่ภาพถ่ายหรือวิดีโอ ส่วนระบบตรวจจับการฉ้อโกงจะตรวจหารูปแบบธุรกรรมที่น่าสงสัย
Toss ยังกล่าวถึงโมเดลที่ใช้แยกแยะใบหน้าคล้ายกัน และการยืนยันตัวตนขั้นที่สองในบางกรณี รวมถึงกรณีฝาแฝดแท้ คำแนะนำสำหรับลูกค้าของ Naver Pay ระบุว่าการชำระเงินอาจไม่สำเร็จ หากมีใบหน้าหลายคนปรากฏในมุมกล้องพร้อมกัน
มาตรการเหล่านี้รับมือกับความเสี่ยงคนละประเภท การตรวจจับการมีชีวิตมุ่งป้องกันการใช้ภาพแทนตัวบุคคล ส่วนการจับคู่ตัวตนตรวจสอบว่าบุคคลนั้นเป็นใคร แต่คำอธิบายทั้งสองอย่างเพียงอย่างเดียวไม่ได้ยืนยันว่าบุคคลที่กล้องเลือกตั้งใจอนุมัติการซื้อ
บริษัทยังระบุถึงการเข้ารหัสและการแปลงข้อมูลใบหน้าเป็นคุณลักษณะเชิงตัวเลข Toss ระบุว่าข้อมูลเกี่ยวกับใบหน้าจัดเก็บไว้ในระบบที่แยกเครือข่าย และข้อมูลต้นฉบับที่ไม่ได้เข้ารหัสจะถูกทำลาย คำชี้แจงนี้ไม่เท่ากับการบอกว่าภาพถ่ายต้นฉบับทุกภาพถูกลบทันที เพราะภาพที่เข้ารหัสแล้วยังอาจถูกเก็บไว้ตามนโยบายหลังยกเลิกบริการ
บันทึกข้อร้องเรียนและหลักเกณฑ์ชดเชยยังมีช่องว่าง
ข้อมูลจากสำนักงานกำกับดูแลทางการเงินที่ส่งให้สำนักงานของพัคบันทึกข้อร้องเรียนเรื่องการชำระเงินด้วยการจดจำใบหน้าไว้ 6 เรื่องในช่วงปีก่อนหน้า ตัวเลขนี้ไม่อาจนำไปเปรียบเทียบโดยตรงกับกรณีชดเชย 10 ครั้งของ Toss เพราะตัวเลขแรกนับข้อร้องเรียนที่หน่วยงานกำกับดูแลได้รับ ส่วนตัวเลขหลังนับกรณีที่บริษัทจ่ายเงินชดเชย
มีรายงานด้วยว่าข้อผิดพลาดในการชำระเงินด้วยใบหน้าไม่ปรากฏในสถิติอุบัติเหตุอย่างเป็นทางการของหน่วยงานกำกับดูแล เนื่องจากการจัดประเภทกรณีเหล่านี้ไม่ได้ทำให้ต้องรายงานตามข้อกำหนด การไม่ปรากฏเหตุการณ์ในสถิติจึงไม่ได้ยืนยันว่าไม่มีข้อร้องเรียนเกิดขึ้น
ความแตกต่างทางกฎหมายเกี่ยวข้องกับการอนุมัติธุรกรรม รายงานเกี่ยวกับกฎหมายธุรกรรมการเงินอิเล็กทรอนิกส์ระบุว่า ประเภทการชดเชยที่เกี่ยวข้องกับเหตุทุจริตในการชำระเงินมุ่งเน้นธุรกรรมที่บุคคลที่สามซึ่งไม่ได้รับอนุญาตเป็นผู้ดำเนินการ ความผิดพลาดในการชำระเงินที่ไม่มีการใช้ข้อมูลโดยบุคคลที่สามในลักษณะดังกล่าว จึงไม่ได้ถูกจัดเป็นอุบัติเหตุประเภทนี้โดยอัตโนมัติ
Toss ระบุว่ามีนโยบายชดเชยเต็มจำนวนสำหรับความเสียหายจากธุรกรรมทุจริต ส่วน Naver Pay มีขั้นตอนการติดต่อฝ่ายบริการลูกค้าแยกต่างหากสำหรับผู้ใช้ที่รายงานว่ามีการชำระเงินผ่าน FaceSign ที่ตนไม่ได้ทำ แต่ไม่ควรตีความว่าข้อตกลงเหล่านี้ยืนยันว่าการชำระเงินที่มีข้อโต้แย้งทุกกรณีมีสถานะทางกฎหมายเหมือนกัน หรือจะได้รับการจัดการแบบเดียวกัน
ประเด็นที่ยังไม่ได้ข้อยุติคือจะจัดประเภทอย่างสม่ำเสมอได้อย่างไร ในกรณีที่ระบบระบุตัวบุคคลถูกต้อง แต่เรียกเก็บเงินจากผู้ที่ไม่ได้ตั้งใจชำระเงิน รายงานไม่ได้ระบุหมวดหมู่การรายงานใหม่ที่สรุปแล้ว คำวินิจฉัยของหน่วยงานกำกับดูแล หรือกำหนดวันพิจารณาที่จะช่วยยุติคำถามนี้
มีการกำกับดูแลความเป็นส่วนตัว แต่ยังไม่มีมาตรฐานการเก็บรักษาที่ชัดเจน
คณะกรรมการคุ้มครองข้อมูลส่วนบุคคลตรวจสอบความเหมาะสมของบริการชำระเงินด้วยใบหน้าของ Toss ก่อนหน้านี้ในเดือนมีนาคม 2024 การตรวจสอบพิจารณาการจัดการข้อมูลส่วนบุคคลในกระบวนการเปรียบเทียบใบหน้าที่ตรวจสอบแล้วระหว่างการลงทะเบียนครั้งแรก กับใบหน้าที่กล้อง ณ เครื่องรับชำระบันทึกไว้ แสดงว่าบริการผ่านการพิจารณาด้านความเป็นส่วนตัวก่อนวันเปิดตัวอย่างเป็นทางการที่รายงานเดือนตุลาคม 2026 ระบุไว้
การดำเนินการอีกกรณีหนึ่งแสดงให้เห็นแนวทางที่ต่างออกไปเกี่ยวกับการเก็บภาพ ในเดือนพฤษภาคมของปีที่ระบุในรายงานเรื่องการเก็บรักษาข้อมูล คณะกรรมการเสนอแนะให้ทำลายภาพถ่ายต้นฉบับและข้อมูลใบหน้าที่ใช้เปิดใช้งานโทรศัพท์มือถือทันทีหลังการเปรียบเทียบ ข้อเสนอแนะนี้เกี่ยวข้องกับการเปิดใช้งานโทรศัพท์ ไม่ใช่กำหนดเวลาเก็บข้อมูลที่มีผลผูกพันสำหรับบริการชำระเงินด้วยใบหน้า
วันสำคัญและพัฒนาการต่าง ๆ มีดังนี้:
- ปี 2020: Shinhan Card เปิดตัวบริการชำระเงินด้วยใบหน้าแห่งแรกของเกาหลีใต้
- เดือนมีนาคม 2024: คณะกรรมการคุ้มครองข้อมูลส่วนบุคคลตรวจสอบแนวทางคุ้มครองความเป็นส่วนตัวที่ Toss เสนอสำหรับบริการชำระเงินด้วยใบหน้า
- เดือนกันยายน 2025: Toss เปิดตัว FacePay อย่างเป็นทางการ ตามรายงานลงวันที่ 7 ตุลาคม 2026
- เดือนมิถุนายน 2026: ตัวเลขภายในของ Toss ระบุว่าผู้ที่เคยชำระเงินผ่าน FacePay ประมาณ 60% กลับมาใช้บริการอีก
- เดือนสิงหาคม 2026: Toss รายงานยอดลงทะเบียนสะสมมากกว่า 7 ล้านรายในรายงานเดือนตุลาคม ขณะที่อีกรายงานระบุตัวเลขเดือนสิงหาคมที่ 8.4 ล้านราย โดยไม่ได้ระบุปีอย่างชัดเจน
การเปรียบเทียบกับต่างประเทศก็ต้องใช้ความระมัดระวังเช่นกัน ข้อจำกัดการใช้ระบบจดจำใบหน้าของตำรวจและหน่วยงานรัฐในสถานที่อย่างซานฟรานซิสโกเกี่ยวข้องกับการใช้งานที่ต่างจากการชำระเงินในร้านค้าของเอกชน ส่วนกฎระเบียบคุ้มครองข้อมูลทั่วไปของยุโรปกำหนดเงื่อนไขเข้มงวดต่อการประมวลผลข้อมูลชีวมิติเพื่อระบุตัวบุคคล แต่รายงานไม่ได้ระบุกำหนดเวลาเก็บภาพถ่ายในต่างประเทศที่นำมาเปรียบเทียบโดยตรงกับนโยบายของ Toss และ Naver Pay ได้
พัคเรียกร้องให้กำหนดระยะเวลาเก็บรักษาและมาตรฐานการจัดการภาพถ่ายใบหน้าอย่างชัดเจน พร้อมติดตามข้อร้องเรียนเรื่องการชำระเงินอย่างใกล้ชิด แต่ไม่มีการระบุกำหนดเวลาออกกฎหมาย การปรับนโยบายของบริษัท หรือคำวินิจฉัยของหน่วยงานกำกับดูแล ข้อเท็จจริงในขณะนี้คือ ผู้ใช้สามารถยุติความยินยอมในการยืนยันตัวตนได้ แม้ภาพถ่ายต้นฉบับยังถูกจัดเก็บไว้ และข้อพิพาทเรื่องการชำระเงินไม่ได้เข้าสู่ระบบรายงานอย่างเป็นทางการประเภทเดียวกันทั้งหมด
ประเด็นสำคัญ
- Toss เก็บภาพใบหน้าต้นฉบับต่อหลังยกเลิกบริการสำหรับผู้ใช้ที่เคยทำธุรกรรม และทำลายในเวลา 10.00 น. ของวันที่ 366
- Toss ลบภาพทันทีสำหรับผู้ใช้ที่ไม่เคยทำธุรกรรม ส่วน Naver Pay เก็บภาพต้นฉบับไว้ 90 วันหลังยกเลิกบริการ
- ทั้งสองบริษัทลบแม่แบบข้อมูลชีวมิติที่ใช้ระบุตัวตนทันทีเมื่อผู้ใช้ออกจากบริการหรือถอนความยินยอม
- มีรายงานว่า Toss ชดเชยข้อร้องเรียนเรื่องการชำระเงิน 10 กรณี แต่บริษัทยืนยันว่าไม่ได้เป็นความล้มเหลวทางเทคนิคทั้งหมด
- สำนักงานกำกับดูแลทางการเงินบันทึกข้อร้องเรียน 6 เรื่องในช่วงเวลาที่รายงานระบุ ขณะที่ข้อผิดพลาดในการชำระเงินด้วยใบหน้าไม่รวมอยู่ในสถิติอุบัติเหตุอย่างเป็นทางการ
- รายงานจำนวนผู้สมัครใช้บริการระบุตัวเลขเดือนสิงหาคมและช่วงเวลาแตกต่างกัน จึงยังสรุปเป็นยอดรวมเดียวที่เปรียบเทียบกันได้อย่างเต็มที่ไม่ได้
- ไม่มีการระบุเพดานระยะเวลาเก็บภาพถ่ายที่ใช้เฉพาะกับการชำระเงิน หรือกำหนดเวลายุติข้อพิพาทเรื่องนโยบายนี้