ฐานรายได้แคบสวนทางกับภาระที่ขยายตัว
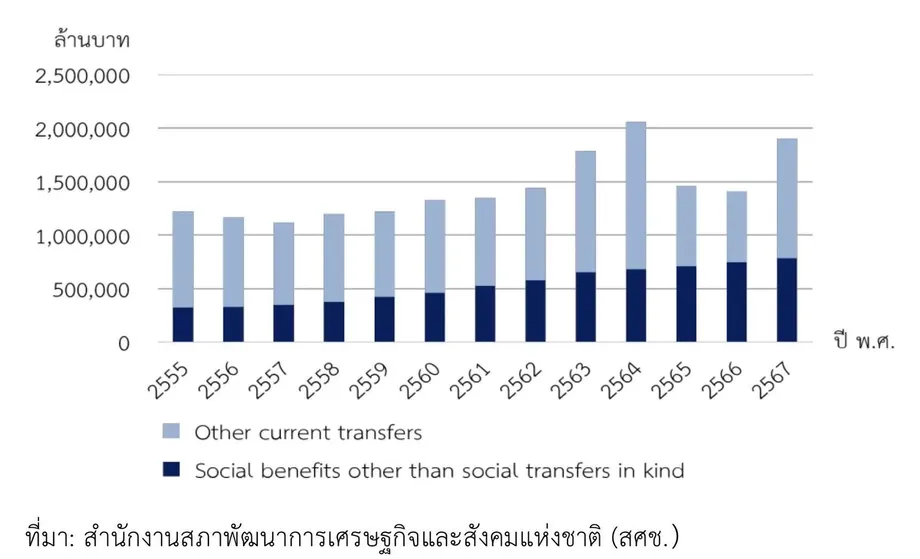
รายจ่ายด้านการคุ้มครองทางสังคมของไทยเพิ่มจาก 610,000 ล้านบาทในปี 2012 เป็น 1.40 ล้านล้านบาทในปี 2024 ขณะที่การประเมินรายได้ภาครัฐอีกฉบับระบุว่า ช่องว่างทางภาษีเชิงโครงสร้างของประเทศอยู่ที่ราว 5.6% ของผลิตภัณฑ์มวลรวมภายในประเทศ ตัวเลขทั้งสองสะท้อนปัญหาการคลังสำคัญ นั่นคือภาระหน้าที่ของภาครัฐเพิ่มขึ้นเร็วกว่าฐานรายได้ที่จำเป็นต่อการรองรับ
สารบัญ
- ฐานรายได้แคบสวนทางกับภาระที่ขยายตัว
- สิ่งที่บัญชีประชาชาติสะท้อน
- ไทยจะจัดเก็บรายได้เพิ่มได้เท่าใด
- มาตรการช่วยเหลือทำให้เกิดต้นทุนต่อเนื่อง
- รายจ่ายสวัสดิการโตเร็วกว่ารายได้ที่ใช้สนับสนุน
- บำนาญ สาธารณสุข และคุณภาพบริการ
- ประมาณการหนี้ต่างกันทั้งขอบเขตและช่วงเวลา
- ข้อเสนอภาษียังไม่ใช่รายได้ที่จัดเก็บแล้ว
- วันเวลาและการตัดสินใจสำคัญ
- ประเด็นสำคัญ
สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ศึกษาบทบาททางเศรษฐกิจของภาครัฐผ่านบัญชีประชาชาติ 7 ด้าน ครอบคลุมช่วงปี 2012 ถึง 2024 ผลการศึกษาชี้ถึงแรงกดดันจากการจัดเก็บภาษีในระดับต่ำ เงินโอนและเงินอุดหนุนที่เพิ่มขึ้น ตลอดจนต้นทุนดอกเบี้ยที่สูงขึ้น ส่งผลให้เงินออมของภาครัฐไม่เพียงพอต่อการลงทุนและจำเป็นต้องกู้ยืมเพิ่ม
ประมาณการสวัสดิการอีกฉบับของ สศช. คาดว่าไทยจะเริ่มขาดดุลด้านการคุ้มครองทางสังคมในปี 2031 ภายใต้สมมติฐานพื้นฐาน ขณะที่รายงานแนวโน้มเศรษฐกิจไตรมาส 2 ปี 2025 ของ สศช. เตือนว่า ภาระดอกเบี้ยอาจสูงเกิน 12% ของรายได้รัฐบาลภายในปี 2027 เพิ่มความเสี่ยงที่อันดับความน่าเชื่อถือจะถูกปรับลด
คำเตือนเหล่านี้กล่าวถึงการคลังภาครัฐคนละด้าน ช่องว่างเงินทุนสวัสดิการ การขาดดุลงบประมาณของรัฐบาล และสัดส่วนหนี้สาธารณะไม่ใช่ตัวชี้วัดที่ใช้แทนกันได้ อย่างไรก็ตาม ทั้งหมดชี้ไปยังโจทย์นโยบายเดียวกัน นั่นคือจะจัดหาเงินทุนสำหรับบำนาญ สาธารณสุข ความช่วยเหลือ และการลงทุนอย่างไร โดยไม่เพิ่มภาระหนี้อย่างต่อเนื่อง
รายงาน การประเมินรายจ่ายและรายได้ภาครัฐ ของธนาคารโลก ซึ่งเผยแพร่เมื่อวันที่ 29 พฤษภาคม 2023 เป็นข้อมูลอ้างอิงที่นำไปใช้ได้จริง รายงานประเมินว่า การปฏิรูปภาษีอย่างจริงจังอาจเพิ่มการจัดเก็บรายได้ได้ 3.5 จุดเปอร์เซ็นต์ของ GDP ช่วยจัดหาเงินทุนให้ความต้องการที่ยังไม่ได้รับการตอบสนอง พร้อมควบคุมหนี้ ตัวเลขนี้คือรายได้ที่อาจเพิ่มขึ้นจากการปฏิรูป ไม่ใช่รายได้ที่จัดเก็บได้แล้ว
สิ่งที่บัญชีประชาชาติสะท้อน
ผลการศึกษาของ สศช. พบว่า การผลิตของภาครัฐคิดเป็นประมาณ 7% ถึง 8% ของ GDP และเติบโตค่อนข้างสม่ำเสมอ โดยมีบทบาทมากขึ้นเมื่อเศรษฐกิจเผชิญความปั่นป่วนหรือเติบโตอ่อนแอ การผลิตของภาครัฐหมายถึงมูลค่าบริการและผลผลิตอื่นที่หน่วยงานรัฐจัดทำขึ้น ซึ่งไม่เหมือนกับรายจ่ายภาครัฐทั้งหมดที่รวมเงินโอน เงินอุดหนุน และดอกเบี้ยด้วย
ภาษีจากการผลิตและการนำเข้า รวมถึงภาษีเงินได้ ภาษีทรัพย์สิน และภาษีอื่น ๆ มีสัดส่วนต่ำกว่าหลายประเทศ สศช. เชื่อมโยงจุดอ่อนนี้กับฐานภาษีที่จำกัดและเศรษฐกิจนอกระบบขนาดใหญ่ ธุรกิจและแรงงานนอกระบบอาจอยู่นอกระบบภาษีบางส่วน ขณะเดียวกันก็เข้าไม่ถึงการคุ้มครองและสวัสดิการของภาครัฐอย่างเต็มที่
ด้านรายจ่าย เงินอุดหนุนผู้ผลิตและเงินโอนให้ครัวเรือนเพิ่มขึ้น โดยเฉพาะในช่วงวิกฤตและโครงการช่วยเหลือทางเศรษฐกิจ ค่าตอบแทนบุคลากร สวัสดิการผู้ประกันตน ความช่วยเหลือกลุ่มเปราะบาง และดอกเบี้ย ยังเป็นภาระต่อเนื่องเช่นกัน
การขาดดุลเงินออมของภาครัฐที่เกิดขึ้นหมายความว่า รายได้ปัจจุบันไม่เพียงพอต่อรายจ่ายปัจจุบัน ทำให้มีเงินออมสำหรับการลงทุนไม่เพียงพอ การกู้ยืมช่วยชดเชยช่องว่างได้ แต่การกู้ซ้ำ ๆ ทำให้หนี้และต้นทุนดอกเบี้ยในอนาคตเพิ่มขึ้น
สศช. ยังเตือนว่าไม่ควรใช้ยอดธุรกรรมตัดสินความสำเร็จของนโยบาย บัญชีประชาชาติแสดงมูลค่ากิจกรรมทางเศรษฐกิจ แต่ไม่ได้บอกโดยตรงว่าโรงเรียนช่วยให้ผู้เรียนมีผลสัมฤทธิ์ดีขึ้นหรือไม่ โรงพยาบาลให้การรักษาที่มีประสิทธิผลหรือไม่ หรือเงินอุดหนุนถึงครัวเรือนเป้าหมายหรือไม่ การกระจายผลประโยชน์ โครงสร้างประชากร สถาบัน และการแข่งขัน ต้องพิจารณาแยกต่างหาก
ไทยจะจัดเก็บรายได้เพิ่มได้เท่าใด
คำเตือนด้านการคลังในปี 2025 ระบุว่า รายได้รัฐบาลต่ำกว่า 16% ของ GDP เทียบกับค่าเฉลี่ยที่อ้างถึงของประเทศ OECD ที่ 24.8% และประเทศในเอเชียแปซิฟิกที่ 18.6% จากตัวเลขดังกล่าว ช่องว่างของไทยสูงกว่าค่าเฉลี่ย OECD มากกว่า 8.8 จุดเปอร์เซ็นต์ และสูงกว่าค่าเฉลี่ยภูมิภาค 2.6 จุดเปอร์เซ็นต์ ความแตกต่างด้านขอบเขตและช่วงเวลาอ้างอิงหมายความว่าไม่ควรใช้ตัวเลขเปรียบเทียบเหล่านี้เป็นเป้าหมายภาษีที่แม่นยำ
ธนาคารโลกใช้เกณฑ์อ้างอิงอีกแบบ โดยพิจารณาว่าไทยจัดเก็บรายได้ได้มากน้อยเพียงใดเมื่อเทียบกับศักยภาพที่ประเมินไว้จากประเทศที่มีระดับรายได้ใกล้เคียงกัน ดังนั้น ช่องว่างภาษีเชิงโครงสร้างราว 5.6% ของ GDP จึงเป็นการประเมินศักยภาพการจัดเก็บที่ยังไม่ได้ใช้ ไม่ใช่ตัวเลขภาษีค้างชำระหรือการหลีกเลี่ยงภาษีเพียงอย่างเดียว
ธนาคารโลกระบุข้อค้นพบหลักไว้อย่างชัดเจนว่า
แม้จะคำนึงถึงการเพิ่มประสิทธิภาพแล้ว ข้อค้นพบสำคัญของรายงานฉบับนี้คือ จำเป็นต้องเพิ่มรายได้เพื่อให้เพียงพอต่อความต้องการใช้จ่าย ขณะเดียวกันก็ต้องรักษาความยั่งยืนทางการคลังในระยะยาว
ข้อเสนอแนะของ สศช. มุ่งเชื่อมโยงข้อมูลรายได้ การจ้างงาน สินทรัพย์ และธุรกรรม เพื่อขยายความครอบคลุมและลดการหลีกเลี่ยงภาษี นอกจากนี้ยังเสนอให้ทบทวนค่าลดหย่อนและการยกเว้นภาษีที่ไม่คุ้มกับต้นทุน ประเมินกิจกรรมเศรษฐกิจนอกระบบ และทำให้การเข้าสู่ระบบภาษีง่ายขึ้น
คำเตือนด้านการคลังปี 2025 ยังชี้ว่า การพึ่งพาภาษีการบริโภคมากกว่าภาษีเงินได้และภาษีสินทรัพย์เป็นจุดอ่อน การเพิ่มรายได้จึงต้องพิจารณาด้วยว่าใครเป็นผู้จ่าย ควบคู่ไปกับการปรับปรุงการจัดเก็บ การเพิ่มรายได้โดยไม่พิจารณาการกระจายภาระ อาจทำให้ครัวเรือนเปราะบางมีฐานะย่ำแย่ลง
มาตรการช่วยเหลือทำให้เกิดต้นทุนต่อเนื่อง
การประเมิน เสถียรภาพเศรษฐกิจมหภาค ของ OECD ซึ่งเผยแพร่เมื่อวันที่ 8 ธันวาคม 2025 ประเมินผลของการตัดสินใจหลายเรื่องที่ลดพื้นที่ทางการคลัง การลดภาษีสรรพสามิตน้ำมันทำให้รายได้ลดลงเทียบเท่า 0.6% ของ GDP ในปี 2022 และ 0.2% ในปี 2023 ส่วนเงินโอนให้ประชาชนตามดุลพินิจเพิ่มการขาดดุลปีงบประมาณ 2024 ราว 0.7% ของ GDP และราว 1% ในปี 2025
ในเดือนมิถุนายน 2025 รัฐบาลอนุมัติงบ 115,380 ล้านบาท สำหรับโครงการกระตุ้นเศรษฐกิจ 481 โครงการ โดยจัดสรร 85,000 ล้านบาทสำหรับโครงสร้างพื้นฐาน 11,120 ล้านบาทสำหรับผลิตภาพและรับมือภาษีของสหรัฐฯ 10,050 ล้านบาทสำหรับการท่องเที่ยว และ 9,200 ล้านบาทสำหรับการพัฒนาเศรษฐกิจท้องถิ่น
โครงสร้างพื้นฐานคิดเป็นราว 74% ของวงเงินโครงการ คำนวณจาก 85,000 ล้านบาทหารด้วย 115,380 ล้านบาท การประเมินของ OECD ระบุว่ามาตรการนี้คาดว่าจะช่วยเพิ่มการเติบโตของผลผลิต 0.4 จุดเปอร์เซ็นต์ โดยใช้วิธีจัดสรรงบจากโครงการดิจิทัลวอลเล็ตใหม่ ไม่ใช่การนับวงเงินทั้งหมดเป็นรายจ่ายนอกงบประมาณเดิม
โครงการกำหนดให้ทำสัญญาหรือดำเนินการจัดซื้อจัดจ้างภายในเดือนกันยายน 2025 และเบิกจ่ายครบภายในเดือนกันยายน 2026 กำหนดเวลาเหล่านี้เป็นข้อกำหนดของโครงการ ไม่ได้ยืนยันว่าทุกโครงการแล้วเสร็จหรือเบิกจ่ายทันกำหนด
โครงการคนละครึ่งพลัสในเดือนตุลาคม 2025 จัดสรรงบอีก 44,000 ล้านบาทเพื่ออุดหนุนการซื้อสินค้าของครัวเรือนจากร้านค้าที่เข้าร่วม OECD ประเมินมูลค่าโครงการไว้ที่ต่ำกว่า 0.25% ของ GDP เล็กน้อย
สศช. แนะนำให้จำกัดเงินอุดหนุนไว้เฉพาะความจำเป็นที่พิสูจน์ได้ และประเมินผู้ได้รับประโยชน์ การรั่วไหล ความคุ้มค่า และผลทางเศรษฐกิจก่อนและหลังดำเนินมาตรการ OECD สนับสนุนแนวทางในทำนองเดียวกัน โดยเสนอให้จำกัดการควบคุมราคาให้แคบลง และใช้สวัสดิการสังคมคุ้มครองครัวเรือนที่ยากจน แทนการใช้มาตรการควบคุมราคาและลดภาษีการบริโภคอย่างกว้างขวาง
รายจ่ายสวัสดิการโตเร็วกว่ารายได้ที่ใช้สนับสนุน
ข้อมูลการคุ้มครองทางสังคมของ สศช. แสดงว่ารายได้เพิ่มจาก 730,000 ล้านบาทในปี 2012 เป็น 1.57 ล้านล้านบาทในปี 2024 ขณะที่รายจ่ายเพิ่มจาก 610,000 ล้านบาทเป็น 1.40 ล้านล้านบาท โดยรายงานอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นไว้ที่ 6.6% สำหรับรายได้ และ 7.3% สำหรับรายจ่าย
ในปี 2024 ระบบยังมีรายได้สูงกว่ารายจ่าย ความเปราะบางอยู่ที่แนวโน้มและโครงสร้างเงินทุน ไม่ใช่ข้อกล่าวอ้างว่าระบบขาดดุลอยู่แล้ว สัดส่วนรายจ่ายเพิ่มจาก 4.96% เป็น 7.50% ของ GDP ระหว่างปี 2012 ถึง 2024 หรือเพิ่มขึ้น 2.54 จุดเปอร์เซ็นต์
เงินอุดหนุนจากรัฐบาลคิดเป็น 72.8% ของรายได้ด้านสวัสดิการ เมื่อนับเงินสมทบจากรัฐบาลเข้ากองทุนด้วย สัดส่วนของรัฐเพิ่มเป็น 78.6% เทียบกับ 13.6% จากผู้ประกันตนและนายจ้าง ส่งผลให้การจัดสวัสดิการพึ่งพาฐานรายได้ภาครัฐเดียวกันอย่างมาก ทั้งที่ฐานรายได้นี้ต้องใช้สนับสนุนบริการอื่นด้วย
สวัสดิการเกษียณอายุและกรณีเสียชีวิตคิดเป็น 41.29% ของรายจ่าย ส่วนการรักษาพยาบาลคิดเป็น 32.64% ทั้งสองหมวดรวมกันเป็น 73.93% สะท้อนว่าระบบได้รับผลกระทบจากการสูงวัยของประชากรอย่างมาก
ภายใต้ประมาณการพื้นฐาน ระบบจะเริ่มขาดดุลในปี 2031 ภายในปี 2040 คาดว่ารายได้จะอยู่ที่ 1.92 ล้านล้านบาท เทียบกับรายจ่าย 2.37 ล้านล้านบาทถึง 2.76 ล้านล้านบาทในแต่ละสถานการณ์ คิดเป็นช่องว่าง 450,000 ล้านบาทถึง 840,000 ล้านบาท การคำนวณส่วนหนึ่งตั้งอยู่บนสมมติฐานว่าการเติบโตของเงินอุดหนุนจากรัฐบาลถูกจำกัดไว้ที่ 1% ในประมาณการ จึงเป็นการคาดการณ์แบบมีเงื่อนไข ไม่ใช่ผลลัพธ์ที่หลีกเลี่ยงไม่ได้
บำนาญ สาธารณสุข และคุณภาพบริการ
สัดส่วนประชากรไทยที่มีอายุ 60 ปีขึ้นไปเพิ่มจาก 13.18% ในปี 2010 เป็น 20.17% ในปี 2023 สศช. คาดว่าสัดส่วนดังกล่าวจะเพิ่มเป็น 28.09% ในปี 2034 ซึ่งเป็นปีที่ประเทศจะถึงเกณฑ์ที่คาดการณ์ไว้สำหรับสังคมสูงวัยระดับสุดยอด ส่วนประชากรอายุ 15 ถึง 59 ปีคาดว่าจะลดเหลือ 55.83% ภายในปี 2040
บำนาญภาครัฐคิดเป็น 66.2% ของเงินบำนาญและเงินเกษียณแบบจ่ายก้อนในปี 2024 สศช. ระบุว่านโยบาย Undo ของกองทุนบำเหน็จบำนาญข้าราชการในปี 2015 ทำให้รายจ่ายเพิ่มขึ้นมากกว่า 76,000 ล้านบาท นอกจากนี้ยังชี้ถึงการเริ่มจ่ายบำเหน็จบำนาญชราภาพเต็มจำนวนครั้งแรกของกองทุนประกันสังคมในปี 2014 เมื่อสมาชิกกลุ่มแรกที่มีสิทธิครบส่งเงินสมทบ 180 เดือนและมีอายุ 55 ปี
ค่าใช้จ่ายด้านสุขภาพเพิ่มขึ้นอย่างรวดเร็วหลังอายุ 60 ปี โดยเฉพาะสำหรับโรคเรื้อรัง เช่น เบาหวาน ความดันโลหิตสูง และมะเร็ง กองทุนหลักประกันสุขภาพแห่งชาติครอบคลุมประชาชนมากกว่า 47 ล้านคน และใช้การจ่ายเงินเหมาจ่ายรายหัวเพื่อควบคุมต้นทุน สศช. เปรียบเทียบกับการเบิกจ่ายตามค่าใช้จ่ายจริงสำหรับบริการหลายรายการภายใต้สวัสดิการรักษาพยาบาลข้าราชการ ซึ่ง สศช. เชื่อมโยงกับการใช้บริการที่ไม่จำเป็นและค่าใช้จ่ายต่อคนที่สูงขึ้น
การประเมินของธนาคารโลกยังเชื่อมโยงต้นทุนสุขภาพในอนาคตกับการสูงวัย โรคเรื้อรัง และเทคโนโลยีทางการแพทย์ใหม่ ๆ ด้านการศึกษา ธนาคารโลกพบว่าการเพิ่มรายจ่ายต่อนักเรียนไม่ได้ทำให้ผลการเรียนรู้ดีขึ้น โดยชี้ถึงโรงเรียนประถมศึกษาขนาดเล็กจำนวนมากที่มีทรัพยากรไม่เพียงพอ และการใช้จ่ายที่ค่อนข้างต่ำในระดับปฐมวัยและมัธยมศึกษา
ข้อค้นพบเหล่านี้ชี้ให้เห็นความแตกต่างระหว่างการลดความสูญเปล่ากับการลดบริการที่จำเป็น สศช. เสนอให้จัดโครงสร้างภารกิจภาครัฐที่ซ้ำซ้อนใหม่ ใช้เทคโนโลยีดิจิทัล และจัดสรรบุคลากรตามความต้องการในด้านการศึกษา สาธารณสุข ความมั่นคง และกระบวนการยุติธรรม ข้อเสนอด้านสวัสดิการประกอบด้วยหลักประกันพื้นฐานจากรัฐ บำนาญเสริมที่เชื่อมโยงกับการจ้างงาน การออมโดยสมัครใจ และการขยายความคุ้มครองแบบร่วมจ่ายให้แรงงานนอกระบบและแรงงานแพลตฟอร์ม
ประมาณการหนี้ต่างกันทั้งขอบเขตและช่วงเวลา
ในการประเมินปี 2023 ธนาคารโลกระบุว่าหนี้สาธารณะอยู่ที่ราว 60% ของ GDP และประเมินว่าความเสี่ยงที่เกี่ยวข้องยังค่อนข้างจำกัด เพราะหนี้ส่วนใหญ่เป็นสกุลเงินบาทและถือครองโดยผู้มีถิ่นพำนักในไทย โครงสร้างดังกล่าวช่วยลดความเสี่ยงจากแรงกระแทกด้านอัตราแลกเปลี่ยนบางส่วน แต่ไม่ได้ทำให้ต้นทุนดอกเบี้ยหรือความจำเป็นในการรีไฟแนนซ์หมดไป
ประมาณการเดือนธันวาคม 2025 ของ OECD แสดงยอดปล่อยกู้สุทธิของรัฐบาลที่ติดลบ 5.6% ของ GDP ในปี 2025 และ 5.2% ในปี 2026 โดยหนี้สินทางการเงินรวมแตะ 68.0% ในปี 2026 ส่วนเนื้อหารายงานอีกตอนระบุแยกต่างหากว่า การขาดดุลปีงบประมาณอยู่ที่ 4% ในปี 2024 และคาดว่าจะอยู่ที่ 4.5% ในปี 2025 ตัวชี้วัดและช่วงเวลาต่างกัน จึงไม่ควรนำตัวเลขมาใช้แทนกัน
การประเมินด้านสวัสดิการระบุว่า หนี้สาธารณะอยู่ที่ 12.9 ล้านล้านบาท หรือ 66.8% ของ GDP ในเดือนพฤษภาคม 2026 และคาดว่าจะเพิ่มเป็น 68.2% ในปี 2030 ส่วนคำเตือนด้านการคลังก่อนหน้านั้นระบุว่าหนี้อาจแตะเพดาน 70% เร็วกว่าที่คาด แต่ไม่ได้ระบุวันเวลา
รายงานอีกฉบับลงวันที่ 18 กันยายน 2026 ระบุว่า ฟิทช์คงอันดับความน่าเชื่อถือของไทยไว้ที่ BBB+ และปรับแนวโน้มจากเชิงลบเป็นมีเสถียรภาพ โดยคาดว่าหนี้รัฐบาลจะต่ำกว่า 63% ของ GDP ในปีงบประมาณ 2028 เทียบกับ 59.3% ในปีงบประมาณ 2025 โดยใช้ตัวเลขสถิติการคลังภาครัฐ
รายงานดังกล่าวต่างจากข้อมูลปี 2025 ที่ระบุว่าแนวโน้มของฟิทช์มีเสถียรภาพ และให้แนวโน้มหนี้ต่ำกว่าประมาณการหนี้สาธารณะในภาพรวม วันที่ นิยามหนี้ และสมมติฐานที่แตกต่างกันทำให้เทียบตัวเลขโดยตรงไม่ได้ การเปลี่ยนแนวโน้มอันดับความน่าเชื่อถือก็ไม่เหมือนกับการปรับเพิ่มอันดับ รายงานก่อนหน้านั้นระบุว่า มูดี้ส์จัดอันดับไทยที่ Baa1 พร้อมแนวโน้มเชิงลบ และ S&P จัดอันดับที่ BBB+ พร้อมแนวโน้มมีเสถียรภาพ
ข้อเสนอภาษียังไม่ใช่รายได้ที่จัดเก็บแล้ว
แผนการคลังปี 2027 ถึง 2030 ซึ่งระบุในรายงานเดือนกันยายน 2026 ตั้งเป้าหารายได้เพิ่ม 263,000 ล้านบาท มาตรการที่เสนอประกอบด้วยการขึ้นภาษีมูลค่าเพิ่มจาก 7% เป็น 8.5% ในปีงบประมาณ 2028 และเป็น 10% ในปีงบประมาณ 2030 รวมถึงการขึ้นภาษีสรรพสามิตน้ำมันเบนซินและดีเซลลิตรละ 1 บาท ตั้งแต่ปีงบประมาณ 2027
มาตรการอื่นที่ระบุไว้ ได้แก่ ภาษีคาร์บอน ภาษีนิติบุคคลขั้นต่ำทั่วโลก 15% ภาษีนำเข้าสินค้ามูลค่าต่ำกว่า 1,500 บาท การทบทวนค่าลดหย่อนภาษีเงินได้บุคคลธรรมดา การนำส่งรายได้ของรัฐวิสาหกิจที่สูงขึ้น การเพิ่มผลตอบแทนจากสินทรัพย์ของรัฐ การเชื่อมโยงข้อมูลผู้เสียภาษี และการใช้อัตราภาษีสรรพสามิตยาสูบอัตราเดียว รายงานระบุว่า ณ เวลานั้นยังไม่มีมาตรการใดในรายการเริ่มมีผลบังคับใช้ ดังนั้นจึงไม่ควรถือว่ารายได้ที่คาดว่าจะได้จากมาตรการเหล่านี้เป็นรายได้ที่แน่นอนแล้ว
ระหว่างการพิจารณารายงานการเงินของรัฐบาลประจำปีงบประมาณ 2025 ในวุฒิสภา สุทธิไชยชัยชาญ นักบัญชีที่ปรึกษาของกรมบัญชีกลาง รายงานรายได้ 2.9 ล้านล้านบาท เพิ่มขึ้น 0.46% และรายจ่าย 3.6 ล้านล้านบาท เพิ่มขึ้น 8.23% โดยรายงานยอดขาดดุลสุทธิที่ 760,000 ล้านบาท ยอดรายได้และรายจ่ายที่ปัดเศษแล้วไม่สามารถคำนวณให้ได้ตัวเลขดังกล่าวอย่างพอดี
สินทรัพย์ที่รายงานอยู่ที่ 8.7 ล้านล้านบาท และหนี้สิน 11 ล้านล้านบาท เมื่อนำตัวเลขที่ปัดเศษแล้วมาหักกันจะได้ 2.3 ล้านล้านบาท ไม่ใช่ 3 ล้านล้านบาทตามที่มีการกล่าวถึงอีกตัวเลขในการอภิปราย ยอดบัญชีเหล่านี้ไม่ควรนำไปปะปนกับสัดส่วนหนี้ที่อยู่ภายใต้เพดาน 70%
นิรัตน์ อยู่ภักดี สมาชิกวุฒิสภา เสนอให้ขึ้นภาษีมูลค่าเพิ่ม 3 จุดเปอร์เซ็นต์ และคืนเงินให้ครัวเรือนรายได้น้อยที่ขึ้นทะเบียน โดยประเมินว่าจะมีรายได้เพิ่ม 450,000 ล้านบาท อย่างไรก็ตาม การคำนวณประกอบที่รายงานไว้มีข้อไม่สอดคล้องกัน จึงไม่ใช่ประมาณการผลทางการคลังที่ผ่านการตรวจสอบแล้ว ส่วนขวัญชัย แสนหิรัญ สมาชิกวุฒิสภาอีกคน เรียกร้องให้จัดเก็บภาษีกิจกรรมนอกระบบให้ครอบคลุมขึ้น และปรับปรุงการจัดเก็บผ่านระบบดิจิทัล
นิรัตน์ยังเสนอให้นำเงินราว 4 ล้านล้านบาทที่อยู่นอกงบประมาณประจำปีมาใช้ลดการกู้ยืม สุทธิชี้แจงว่าเงินส่วนใหญ่เป็นของกองทุนหมุนเวียนและกองทุนอื่น ๆ ที่มีวัตถุประสงค์กำหนดไว้ เงินสะสมส่วนเกินอาจโอนเข้าคลังได้หลังทบทวนเป็นรายกองทุน แต่ไม่สามารถนำเงินทั้งหมดมาใช้ได้โดยอัตโนมัติ
วันเวลาและการตัดสินใจสำคัญ
โจทย์นโยบายหลักคือไทยจะเสริมความแข็งแกร่งด้านรายได้ได้เร็วเพียงใด โดยยังคงคุ้มครองบริการที่จำเป็น ธนาคารโลกสนับสนุนการปรับตัวทางการคลังอย่างค่อยเป็นค่อยไป โดยไม่ลดทอนการลงทุนภาครัฐ ส่วน OECD เน้นการจัดเก็บรายได้และประสิทธิภาพการใช้จ่ายที่ดีขึ้น พร้อมคาดการณ์การเติบโตของ GDP ที่ 2.0% ในปี 2025, 1.5% ในปี 2026 และ 2.6% ในปี 2027 ตามการประเมินเดือนธันวาคม 2025
เหตุการณ์สำคัญครอบคลุมทั้งข้อมูลย้อนหลัง กำหนดเวลาใช้จ่าย และประมาณการที่มีเงื่อนไข ดังนี้
- ปี 2012 ถึง 2024: สศช. ติดตามกิจกรรมภาครัฐและการขยายตัวของรายจ่ายด้านการคุ้มครองทางสังคม
- 29 พฤษภาคม 2023: ธนาคารโลกเผยแพร่การประเมินรายจ่ายและรายได้ภาครัฐ
- มิถุนายนและตุลาคม 2025: ไทยอนุมัติมาตรการกระตุ้นผ่านโครงการต่าง ๆ และเริ่มโครงการคนละครึ่งพลัส
- กันยายน 2026: ครบกำหนดเบิกจ่ายโครงการที่อนุมัติในเดือนมิถุนายน 2025
- ปี 2027: ภาระดอกเบี้ยอาจเกิน 12% ของรายได้รัฐบาล ตามคำเตือนก่อนหน้านี้ของ สศช.
- ปีงบประมาณ 2028 และ 2030: แผนรายได้ที่ระบุไว้กำหนดช่วงเวลาขึ้นภาษีมูลค่าเพิ่มตามข้อเสนอ
- ปี 2031: ประมาณการพื้นฐานคาดว่าสวัสดิการจะเริ่มขาดดุล
- ปี 2034 ถึง 2040: การสูงวัยของประชากรและช่องว่างเงินทุนสวัสดิการที่คาดการณ์ไว้จะเพิ่มแรงกดดันต่อการคลังภาครัฐ
แรงกดดันเหล่านี้จะจัดการได้หรือไม่ขึ้นอยู่กับการดำเนินงานและผลลัพธ์ ไม่ใช่เพียงการประกาศนโยบาย รายงานประเมินต่าง ๆ ไม่ได้ยืนยันว่ามาตรการภาษีที่เสนอมีผลบังคับใช้แล้ว เงินกระตุ้นเศรษฐกิจทั้งหมดเบิกจ่ายตรงเวลา หรือการปฏิรูปสวัสดิการจะช่วยประหยัดค่าใช้จ่ายได้ตามเป้าหมาย ข้อเสนอของ สศช. ที่ให้เชื่อมโยงฐานข้อมูลภาครัฐและผูกงบประมาณกับผลลัพธ์ของบริการ จะช่วยให้ตอบคำถามเหล่านี้ได้ง่ายขึ้น
ประเด็นสำคัญ
- สศช. ชี้ว่าฐานภาษีแคบและรายจ่ายประจำที่เพิ่มขึ้นเป็นแรงกดดันต่อการคลังของไทย
- ธนาคารโลกประเมินช่องว่างภาษีเชิงโครงสร้างไว้ที่ 5.6% ของ GDP และคาดว่าการปฏิรูปอาจเพิ่มรายได้ได้ 3.5 จุดเปอร์เซ็นต์
- รายจ่ายด้านการคุ้มครองทางสังคมแตะ 1.40 ล้านล้านบาทในปี 2024 โดยเงินทุนจากรัฐบาลคิดเป็น 78.6% ของรายได้
- ประมาณการพื้นฐานด้านสวัสดิการแบบมีเงื่อนไขคาดว่าจะเริ่มขาดดุลในปี 2031
- ตัวเลขหนี้แตกต่างกันตามวันที่และขอบเขตทางสถิติ จึงนำมาเปรียบเทียบโดยตรงไม่ได้
- ข้อเสนอขึ้นภาษีและการควบคุมรายจ่ายให้ดีขึ้นยังเป็นหัวใจสำคัญของการจัดหาเงินทุนสำหรับบริการ โดยไม่เพิ่มแรงกดดันจากหนี้