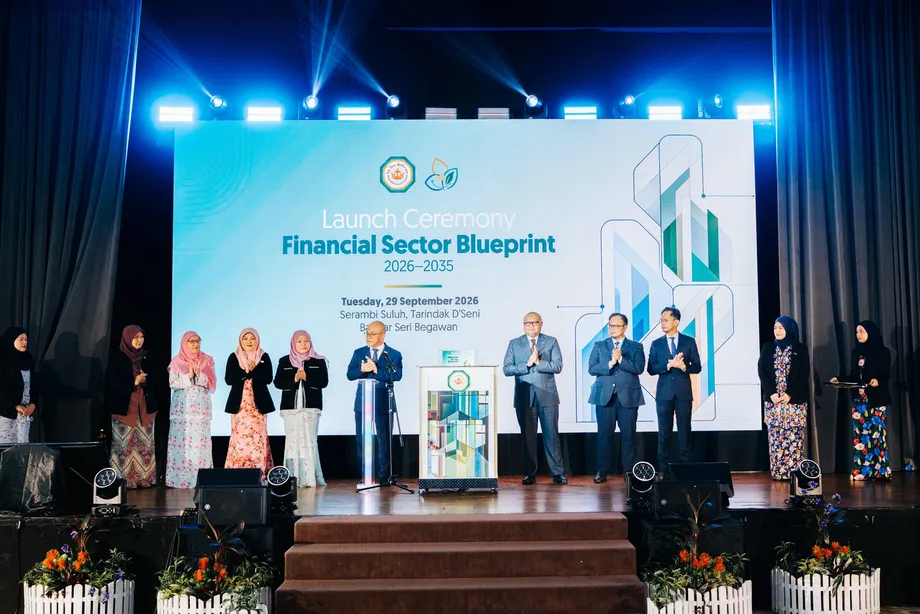
ทศวรรษใหม่ของภาคการเงินบรูไน
บรูไนดารุสซาลามเปิดตัวพิมพ์เขียวภาคการเงินปี 2026–2035 เมื่อวันที่ 29 กันยายน 2026 โดยยอดสินเชื่อจากธนาคารแก่ภาคธุรกิจอยู่ที่ 6.2 พันล้านดอลลาร์บรูไน เพิ่มขึ้นเป็นสองเท่าจากระดับเมื่อปี 2016 ขณะที่สินทรัพย์รวมของระบบการเงินอยู่ที่ 25.9 พันล้านดอลลาร์บรูไนในปี 2025 พิมพ์เขียวฉบับที่สองนี้กำหนดทิศทางให้ภาคส่วนที่มีสัดส่วนประมาณร้อยละ 6 ของผลิตภัณฑ์มวลรวมในประเทศ แต่ยังจำเป็นต้องพัฒนาตลาดทุนให้ลึกซึ้งขึ้น ขยายการเข้าถึงแหล่งเงินทุน และเร่งการนำเทคโนโลยีดิจิทัลมาใช้
สารบัญ
- ทศวรรษใหม่ของภาคการเงินบรูไน
- ตัวเลขการเติบโตสะท้อนอะไร
- สามเป้าหมายภายใต้กรอบเสถียรภาพ
- การเข้าถึงแหล่งเงินทุนและการคุ้มครองผู้บริโภค
- ความยั่งยืนและการเงินอิสลาม
- ระบบชำระเงิน ข้อมูลเครดิต และความมั่นคงปลอดภัยทางไซเบอร์
- สิ่งที่สานต่อจากพิมพ์เขียวฉบับแรก
- เศรษฐกิจที่เติบโตช้าลงเพิ่มความท้าทาย
- ผู้ที่จะขับเคลื่อนแผนสู่การปฏิบัติ
- หมุดหมายและมาตรวัดที่ยังต้องมี
- ประเด็นสำคัญ
พิธีเปิดจัดขึ้นที่ Dewan Serambi Suluh, Tarindak d'Seni ในบันดาร์เสรีเบกาวัน โดยดาโต๊ะ เซอรี เซอเตีย ดร. ฮาจี อับดุล มานาฟ บิน ฮาจี เมตุสซิน รัฐมนตรีประสานงานด้านนโยบายเศรษฐกิจ รัฐมนตรีว่าการกระทรวงเศรษฐกิจ การค้าและอุตสาหกรรม และประธานคณะกรรมการธนาคารกลางบรูไนดารุสซาลาม เป็นประธานเปิดตัวแผน
พิมพ์เขียวภาคการเงินจัดทำโดยธนาคารกลางบรูไนดารุสซาลาม (BDCB) โดยวางเสถียรภาพทางการเงินและการเงินเป็นหัวใจของการพัฒนา ยุทธศาสตร์สามด้านมุ่งเน้นภาคการเงินที่ก้าวหน้าและสร้างสรรค์ ความยั่งยืนผ่านการเงิน และโครงสร้างพื้นฐานทางการเงินที่ทันสมัยซึ่งมีเทคโนโลยีสนับสนุน
แผนนี้สนับสนุน Wawasan Brunei 2035 วิสัยทัศน์การพัฒนาประเทศ และพิมพ์เขียวเศรษฐกิจ ความท้าทายในทางปฏิบัติคือการเปลี่ยนทรัพยากรที่เพิ่มขึ้นของภาคการเงินให้เป็นการลงทุน การขยายธุรกิจ และบริการที่เข้าถึงผู้คนได้มากขึ้น โดยไม่บั่นทอนเสถียรภาพทางการเงิน
ตัวเลขการเติบโตสะท้อนอะไร
สินทรัพย์รวมของระบบการเงินเติบโตเฉลี่ยร้อยละ 2.3 ต่อปีในช่วงทศวรรษที่ผ่านมา แตะ 25.9 พันล้านดอลลาร์บรูไนในปี 2025 ส่วนสินเชื่อแก่ภาคธุรกิจอยู่ที่ 6.2 พันล้านดอลลาร์บรูไนในช่วงครึ่งแรกของปี 2026 เมื่อเทียบกับระดับในปี 2016 ซึ่งตัวเลขปัจจุบันเพิ่มขึ้นเป็นสองเท่า ยอดสินเชื่อในช่วงก่อนหน้าจึงอยู่ที่ประมาณ 3.1 พันล้านดอลลาร์บรูไน
การเปรียบเทียบนี้ชี้ว่าสินเชื่อแก่ธุรกิจขยายตัวเร็วกว่าสินทรัพย์ทางการเงินในช่วงเวลาดังกล่าว อย่างไรก็ตาม ตัวเลขทั้งสองมีช่วงเวลารายงานและขอบเขตการวัดต่างกัน โดยตัวเลขหนึ่งวัดสินเชื่อของธนาคาร ส่วนอีกตัวเลขวัดสินทรัพย์ทั่วทั้งระบบการเงิน จึงไม่ควรนำไปใช้คำนวณสัดส่วนสินเชื่ออย่างแม่นยำ
สัดส่วนของภาคการเงินต่อ GDP เพิ่มจากค่าเฉลี่ยร้อยละ 5.6 เมื่อทศวรรษก่อน เป็นประมาณร้อยละ 6 หรือเพิ่มขึ้น 0.4 จุดเปอร์เซ็นต์ สะท้อนบทบาททางเศรษฐกิจที่ใหญ่ขึ้น แม้การเปลี่ยนแปลงจะไม่มากเท่าการเพิ่มขึ้นสองเท่าของสินเชื่อธุรกิจ
อับดุล มานาฟกล่าวว่า ภาคการเงินมีเงินกองทุนแข็งแกร่ง สภาพคล่องสูง และคุณภาพสินทรัพย์ดีขึ้น เงินกองทุนหมายถึงเงินสำรองที่มีไว้รองรับความสูญเสีย ส่วนสภาพคล่องหมายถึงความสามารถในการชำระเงินตามที่เรียกร้อง คุณภาพสินทรัพย์สะท้อนปัจจัยต่าง ๆ รวมถึงความสม่ำเสมอในการชำระคืนสินเชื่อของผู้กู้
ในคำกล่าวปาฐกถาพิเศษ รัฐมนตรีเตือนว่าไม่ควรมองจุดแข็งเหล่านี้เป็นเหตุให้ชะลอการปฏิรูป:
เราไม่อาจประมาทได้
เขาระบุว่า การเสริมสร้างการเติบโตของภาคเอกชน การพัฒนาตลาดทุนให้ลึกซึ้งขึ้น การเพิ่มโอกาสให้ภาคธุรกิจเข้าถึงแหล่งเงินทุน และการเร่งนำเทคโนโลยีดิจิทัลมาใช้ เป็นประเด็นสำคัญในระยะต่อไป
สามเป้าหมายภายใต้กรอบเสถียรภาพ
BDCB กำหนดเป้าหมายของพิมพ์เขียวฉบับใหม่ไว้สามประการ ได้แก่ การรักษาเสถียรภาพทางการเงินและการเงิน ผลักดันการพัฒนาที่คาดการณ์ความต้องการในอนาคต และเตรียมระบบนิเวศทางการเงินให้พร้อมรับความเปลี่ยนแปลง วิสัยทัศน์ที่ระบุไว้ผสานความยืดหยุ่นและนวัตกรรมเข้ากับการเติบโตทางเศรษฐกิจอย่างยั่งยืนและความเป็นอยู่ที่ดีของสังคมอย่างทั่วถึง
ยุทธศาสตร์ด้านแรกมุ่งสร้างระบบนิเวศทางการเงินที่หลากหลายและตอบสนองความต้องการได้ดีขึ้น โดยรวมการพัฒนาตลาด การเข้าถึงบริการทางการเงิน นวัตกรรม และความรู้ทางการเงินไว้ในวาระเดียวกัน ซึ่งเชื่อมโยงการนำเสนอผลิตภัณฑ์ทางการเงินเข้ากับความสามารถของครัวเรือนและธุรกิจในการทำความเข้าใจและใช้ผลิตภัณฑ์เหล่านั้น
ยุทธศาสตร์ด้านที่สองผนวกหลักสิ่งแวดล้อม สังคม และธรรมาภิบาล หรือ ESG รวมถึงความเสี่ยงด้านความยั่งยืน เข้ากับกิจกรรมทางการเงิน ส่วนด้านที่สามมุ่งเน้นโครงสร้างพื้นฐานที่ช่วยให้บริการดำเนินงานได้อย่างปลอดภัยและมีประสิทธิภาพ ทั้งระบบชำระเงิน การนำเทคโนโลยีมาใช้ และขีดความสามารถของสถาบัน
ดังนั้น เสถียรภาพจึงเป็นเงื่อนไขของยุทธศาสตร์ทั้งสามด้าน ไม่ใช่เป้าหมายที่แยกต่างหากซึ่งค่อยพิจารณาหลังการขยายตัว พิมพ์เขียวระบุว่าการเติบโตและนวัตกรรมต้องดำเนินควบคู่กับกฎระเบียบที่รอบคอบและระบบที่ปลอดภัย
การเข้าถึงแหล่งเงินทุนและการคุ้มครองผู้บริโภค
ภายใต้ยุทธศาสตร์ด้านแรก BDCB มีแผนส่งเสริมการเปลี่ยนผ่านสู่ดิจิทัล เพิ่มพูนความรู้ทางการเงิน และยกระดับการคุ้มครองผู้บริโภค เป้าหมายคือบริการทางการเงินที่เข้าถึงได้ มีประสิทธิภาพ และทั่วถึงมากขึ้น ควบคู่กับตลาดที่เปิดโอกาสได้หลากหลายกว่าเดิม
ความรู้ทางการเงินมีความสำคัญ เพราะการเข้าถึงบริการเพียงอย่างเดียวไม่ได้รับประกันว่าลูกค้าจะเข้าใจต้นทุน ความเสี่ยง หรือภาระการชำระคืนของผลิตภัณฑ์ การคุ้มครองผู้บริโภคเกี่ยวข้องกับแนวทางปฏิบัติของสถาบันที่ให้บริการเหล่านั้น เมื่อนำมาพิจารณาร่วมกัน ประเด็นทั้งสองจึงเชื่อมโยงการใช้บริการทางการเงินที่เพิ่มขึ้นเข้ากับคุณภาพประสบการณ์ของลูกค้า
ข้อกำหนดของ BDCB ว่าด้วยการปฏิบัติต่อลูกค้าทางการเงินอย่างเป็นธรรมมีกำหนดเริ่มบังคับใช้ในเดือนมีนาคม 2027 นี่เป็นหมุดหมายด้านกฎระเบียบที่เป็นรูปธรรมในช่วงต้นของระยะเวลาพิมพ์เขียว และเป็นกำหนดการที่ใกล้กว่าปีสิ้นสุดของแผนในปี 2035 แม้รายละเอียดการเปิดตัวจะไม่ได้ระบุข้อกำหนดทั้งหมดไว้
สำหรับภาคธุรกิจ ตัวเลขสินเชื่อที่เพิ่มขึ้นแสดงถึงการสนับสนุนที่มากขึ้น แต่ไม่ได้บอกว่าการสนับสนุนดังกล่าวกระจายไปอย่างไร ไม่มีการแจกแจงระหว่างบริษัทขนาดใหญ่กับวิสาหกิจขนาดกลางและขนาดย่อม หรือระหว่างผู้กู้ที่มีประวัติกับธุรกิจที่ขอสินเชื่อเป็นครั้งแรก ความแตกต่างเหล่านี้มีความสำคัญต่อการประเมินว่าการเข้าถึงแหล่งเงินทุนขยายวงกว้างขึ้นหรือไม่
ความยั่งยืนและการเงินอิสลาม
ยุทธศาสตร์ด้านความยั่งยืนเรียกร้องให้ผนวกหลัก ESG และความเสี่ยงด้านความยั่งยืนเข้าไว้ในภาคการเงินของบรูไน BDCB ระบุเป้าหมายด้านการลงทุนอย่างมีจริยธรรมและการบริหารจัดการอย่างรับผิดชอบ ให้สอดคล้องกับวาระความยั่งยืนระดับชาติและแนวปฏิบัติสากล
อับดุล มานาฟระบุว่า พลังงานหมุนเวียนและโครงการอื่น ๆ ที่เกี่ยวข้องกับความยั่งยืนเป็นโอกาสด้านการจัดหาเงินทุนที่มีศักยภาพ แนวทางนี้ไม่ได้จำกัดอยู่แค่การให้ทุนแก่โครงการรายใดรายหนึ่ง แต่ยังกำหนดให้สถาบันการเงินพิจารณาประเด็นด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลในการประเมินการลงทุนและบริหารความเสี่ยง
สำหรับผู้อ่านทั่วไป ESG หมายถึงการพิจารณาปัจจัยต่าง ๆ เช่น ผลกระทบต่อสิ่งแวดล้อม การปฏิบัติต่อผู้คน และคุณภาพการกำกับดูแลองค์กร ควบคู่กับปัจจัยทางการเงินตามปกติ การนำปัจจัยเหล่านี้มาผนวกในการเงินอาจส่งผลต่อวิธีที่สถาบันประเมินความยั่งยืนของธุรกิจหรือการลงทุน
พิมพ์เขียวยังให้ความสำคัญกับบทบาทของบรูไนในด้านการเงินอิสลาม พิมพ์เขียวฉบับแรกเสนอแนะให้พัฒนาตลาดทุนอิสลาม ส่งเสริมการออกซุกูกภาคธุรกิจ และพัฒนากิจกรรมบริหารจัดการกองทุนอิสลาม ซุกูกเป็นใบรับรองการลงทุนที่จัดโครงสร้างตามหลักการเงินอิสลาม โดยมักใช้ระดมทุนผ่านข้อตกลงที่เชื่อมโยงกับสินทรัพย์หรือกิจกรรมทางเศรษฐกิจ
ข้อเสนอแนะเดิมเหล่านี้เป็นรากฐานให้กับวาระการพัฒนาตลาดและการลงทุนอย่างมีจริยธรรมในแผนฉบับใหม่ แต่ไม่ได้หมายความว่าตลาดหรือผลิตภัณฑ์ที่เสนอไว้เกิดขึ้นแล้วทั้งหมด และการเปิดตัวครั้งนี้ก็ไม่ได้ประกาศการออกซุกูกหรือกองทุนเพื่อความยั่งยืนรายการใหม่โดยเฉพาะ
ระบบชำระเงิน ข้อมูลเครดิต และความมั่นคงปลอดภัยทางไซเบอร์
ยุทธศาสตร์ด้านโครงสร้างพื้นฐานมุ่งเน้นระบบชำระเงินดิจิทัล การทำงานร่วมกันระหว่างระบบ และความมั่นคงปลอดภัยทางไซเบอร์ การทำงานร่วมกันหมายถึงบริการหรือระบบชำระเงินต่าง ๆ สามารถเชื่อมโยงกันได้ ทำให้ผู้ใช้ทำธุรกรรมข้ามแพลตฟอร์มได้ แทนที่จะถูกจำกัดอยู่ในเครือข่ายแยกจากกัน
พิมพ์เขียวฉบับแรกสนับสนุนการขยายการชำระเงินดิจิทัล รวมถึงการเปิดตัว tarus นอกจากนี้ BDCB ยังปรับปรุงโครงสร้างพื้นฐานผ่านระบบสำนักหักบัญชีอัตโนมัติและศูนย์รับฝากหลักทรัพย์ สำนักหักบัญชีทำหน้าที่ประมวลผลคำสั่งชำระเงินระหว่างสถาบัน ส่วนศูนย์รับฝากหลักทรัพย์บันทึกการถือครองและรองรับการโอนหลักทรัพย์
มีการจัดตั้งเครดิตบูโรสกอร์และทะเบียนหลักประกันเพื่อเพิ่มโอกาสในการเข้าถึงสินเชื่อ ข้อมูลเครดิตช่วยให้ผู้ให้กู้ประเมินความเสี่ยงในการชำระคืน ขณะที่ทะเบียนหลักประกันบันทึกสิทธิเรียกร้องเหนือสินทรัพย์ที่นำมาค้ำประกันสินเชื่อ กลไกเหล่านี้ช่วยแก้ปัญหาด้านข้อมูลและความแน่นอนทางกฎหมาย ซึ่งล้วนส่งผลต่อการตัดสินใจปล่อยสินเชื่อ
โครงการ Regulatory Sandbox ด้านฟินเทค และศูนย์นวัตกรรมฟินเทค Mekar เป็นพัฒนาการอื่น ๆ ที่เกี่ยวข้องกับพิมพ์เขียวฉบับแรก Regulatory Sandbox เปิดโอกาสให้ทดลองนวัตกรรมทางการเงินภายใต้เงื่อนไขด้านกฎระเบียบที่กำหนดไว้ แผนฉบับใหม่ต่อยอดจากรากฐานเหล่านี้ พร้อมส่งเสริมการนำเทคโนโลยีมาใช้ควบคู่กับการเสริมความยืดหยุ่นและความปลอดภัยทางไซเบอร์
สิ่งที่สานต่อจากพิมพ์เขียวฉบับแรก
พิมพ์เขียวปี 2016–2025 ใช้เสาหลักกว้าง ๆ ห้าด้าน ได้แก่ เสถียรภาพทางการเงินและการเงิน สถาบันและบริการทางการเงินที่แข่งขันได้ โครงสร้างพื้นฐานที่ทันสมัย การเชื่อมโยงระหว่างประเทศ และการพัฒนาทุนมนุษย์ กรอบฉบับใหม่จัดลำดับความสำคัญเป็นยุทธศาสตร์สามด้าน โดยยังคงยึดเสถียรภาพเป็นหลักการสำคัญ
ข้อเสนอแนะก่อนหน้านี้รวมถึงการคงไว้ซึ่งข้อตกลงแลกเปลี่ยนเงินตรากับสิงคโปร์และกรอบระบบคณะกรรมการเงินตรา นอกจากนี้ยังครอบคลุมการกำกับดูแลที่เข้มแข็งขึ้น มาตรฐานกำกับดูแลระหว่างประเทศ การเปิดเผยข้อมูลผลิตภัณฑ์ที่ชัดเจนขึ้น การพัฒนาตลาดซุกูกในประเทศ และทักษะของบุคลากรในภาคการเงิน
ประเด็นสำคัญหลายข้อยังคงอยู่ในแผนใหม่ ผ่านการส่งเสริมความรู้ทางการเงิน การพัฒนาตลาด ขีดความสามารถด้านเทคโนโลยี และโครงสร้างพื้นฐานที่ปลอดภัย อย่างไรก็ตาม ควรแยกข้อเสนอแนะในเอกสารฉบับก่อนออกจากมาตรการที่ดำเนินการแล้ว ตัวอย่างเช่น การกล่าวถึงตลาดหลักทรัพย์ไม่ได้ยืนยันว่ามีตลาดหลักทรัพย์เปิดดำเนินงานอยู่
ในช่วงทศวรรษที่ผ่านมา BDCB ลงนามบันทึกความเข้าใจ 26 ฉบับกับพันธมิตรระดับภูมิภาคและนานาชาติ พิมพ์เขียวฉบับแรกยังกล่าวถึงการบูรณาการอาเซียนและการเชื่อมโยงระบบชำระเงินในภูมิภาค ทำให้ความร่วมมือระหว่างประเทศเป็นส่วนหนึ่งของโครงการพัฒนาที่ดำเนินอยู่แล้ว ไม่ใช่แนวทางใหม่
เศรษฐกิจที่เติบโตช้าลงเพิ่มความท้าทาย
เศรษฐกิจบรูไนเติบโตเฉลี่ยร้อยละ 0.7 ต่อปี ระหว่างปี 2016 ถึง 2025 ส่วนภาคที่ไม่ใช่น้ำมันและก๊าซเติบโตเฉลี่ยร้อยละ 2.7 ต่อปี โดยได้รับแรงหนุนจากโครงการลงทุนโดยตรงจากต่างประเทศขนาดใหญ่ การเติบโตที่แตกต่างกัน 2 จุดเปอร์เซ็นต์นี้สะท้อนว่าภาคเศรษฐกิจนอกเหนือจากกิจกรรมด้านพลังงานแบบดั้งเดิมของประเทศขยายตัวได้ดีกว่า
แนวโน้มเศรษฐกิจเดือนกันยายน 2026 ของธนาคารพัฒนาเอเชียคาดการณ์ว่า GDP จะเติบโตร้อยละ 1.2 ในปี 2026 และร้อยละ 1.9 ในปี 2027 โดยปรับลดคาดการณ์ปี 2026 จากร้อยละ 1.8 ในเดือนกรกฎาคม หรือลดลง 0.6 จุดเปอร์เซ็นต์
ประมาณการเหล่านี้เป็นฉากหลังทางเศรษฐกิจที่สะท้อนความระมัดระวังต่อเป้าหมายของพิมพ์เขียว ศักยภาพทางการเงินที่เพิ่มขึ้นไม่ได้ทำให้การลงทุนเพิ่มขึ้นโดยอัตโนมัติ ธุรกิจยังต้องมีโครงการที่คุ้มค่าและอุปสงค์เพียงพอที่จะรองรับการกู้ยืม ดังนั้น การมุ่งกระจายความเสี่ยงทางเศรษฐกิจของแผนจึงเชื่อมโยงการพัฒนาทางการเงินเข้ากับภารกิจที่กว้างขึ้นในการขยายกิจกรรมทางเศรษฐกิจของภาคเอกชน
หัวข้อการเปิดตัว “ก้าวหน้าภายใต้แรงกดดัน – โอกาสท่ามกลางความตึงเครียดทั่วโลก” สะท้อนถึงความตึงเครียดทางภูมิรัฐศาสตร์ ห่วงโซ่อุปทานที่เปลี่ยนแปลง ตลาดพลังงานที่ปรับตัว และการเปลี่ยนแปลงทางเทคโนโลยีที่รวดเร็ว อับดุล มานาฟกล่าวว่า ความไม่แน่นอนยังอาจเปิดโอกาสให้เกิดนวัตกรรม ความยืดหยุ่น และการเติบโตอย่างยั่งยืน
ผู้ที่จะขับเคลื่อนแผนสู่การปฏิบัติ
ฮาจาห์ ราชิดะห์ บินตี ฮาจี ซับตู กรรมการผู้จัดการ BDCB กล่าวว่า พิมพ์เขียวฉบับนี้ต่อยอดจากความมุ่งหวังร่วมกันและความก้าวหน้าที่เกิดขึ้นแล้ว เธอกล่าวว่าการพัฒนาภาคการเงินเป็นกระบวนการต่อเนื่อง ซึ่งต้องอาศัยความพยายามอย่างสม่ำเสมอเพื่อรักษาความสามารถในการแข่งขัน ตอบสนองต่อพัฒนาการใหม่ ๆ และให้สอดคล้องกับลำดับความสำคัญของชาติ
แผนนี้จัดทำขึ้นผ่านการหารือกับหน่วยงานภาครัฐ สถาบันการศึกษา สมาคมธุรกิจ อุตสาหกรรมการเงิน และผู้มีส่วนได้ส่วนเสียอื่น ๆ อับดุล มานาฟเรียกร้องให้หน่วยงานกำกับดูแล ธุรกิจ นักลงทุน สถาบันการศึกษา และชุมชนในวงกว้างเข้ามามีส่วนร่วม ควบคู่กับภาครัฐและสถาบันการเงิน
ภายในงานเปิดตัวมีการเสวนาเรื่องเศรษฐกิจโลกที่เปลี่ยนแปลงของอาเซียน ดำเนินรายการโดยอัลเลน ลาย กรรมการผู้จัดการ Confer Sdn. Bhd. ผู้ร่วมเสวนาประกอบด้วย อาวัง มาร์ดินี บิน ฮาจี เอ็ดดี รองกรรมการผู้จัดการฝ่ายปฏิบัติการการเงิน การพัฒนา และกิจการระหว่างประเทศของ BDCB; อับดุลลาห์ ฮารอน รองเลขาธิการคณะกรรมการบริการการเงินอิสลาม; และเรนซ์ คาลุบ เจ้าหน้าที่อาวุโสฝ่ายบูรณาการการเงิน สำนักเลขาธิการอาเซียน
การเสวนาอีกวงพิจารณาประเด็นความยืดหยุ่น นวัตกรรม และการเติบโตอย่างยั่งยืน โดยมีดก์ ศรี โจเดียนนา บินตี ปึง ฮาจี โมฮัมเหม็ด กรรมการบริหาร BDCB เป็นผู้ดำเนินรายการ ผู้ร่วมเสวนามาจากกรมวางแผนและสถิติเศรษฐกิจ ธนาคารสแตนดาร์ดชาร์เตอร์ดบรูไน บริษัท Takaful Brunei บริษัท BIBD Securities และบริษัท National Insurance Bhd. การเข้าร่วมของตัวแทนเหล่านี้เชื่อมโยงวาระดังกล่าวกับการวางแผนเศรษฐกิจ ธนาคาร ประกันภัย และบริการการลงทุน
หมุดหมายและมาตรวัดที่ยังต้องมี
พิมพ์เขียวกำหนดทิศทางนโยบาย แต่รายละเอียดการเปิดตัวไม่ได้ระบุเป้าหมายเชิงตัวเลขสำหรับการเข้าถึงบริการทางการเงิน การชำระเงินดิจิทัล หรือสินเชื่อแก่ธุรกิจขนาดกลางและขนาดย่อม ทำให้ประเมินความคืบหน้าเทียบกับเป้าหมายปลายทางที่ชัดเจนในประเด็นเหล่านี้ได้ยาก ทั้งนี้ ไม่ได้หมายความว่าทุกโครงการในพิมพ์เขียวฉบับเต็มจะไม่มีเป้าหมายที่วัดผลได้
การแยกความแตกต่างระหว่างแผนยุทธศาสตร์กับมาตรการนำไปปฏิบัติเป็นประเด็นสำคัญ การเติบโตของสินทรัพย์และสินเชื่อธุรกิจเป็นตัวเลขตั้งต้นที่มีประโยชน์ แต่เพียงลำพังยังไม่อาจบอกได้ว่าบริการครอบคลุมผู้คนมากขึ้นหรือไม่ ระบบชำระเงินเชื่อมโยงกันได้ดีขึ้นหรือไม่ หรือผู้บริโภคได้รับการปฏิบัติอย่างเป็นธรรมมากขึ้นหรือไม่
วันสำคัญเหล่านี้เชื่อมโยงยุทธศาสตร์ใหม่เข้ากับผลงานของแผนฉบับก่อนและหมุดหมายด้านกฎระเบียบที่จะเกิดขึ้น:
- ปี 2016–2025: พิมพ์เขียวภาคการเงินฉบับแรกกำหนดแนวทางการพัฒนาด้านกฎระเบียบ ตลาด และโครงสร้างพื้นฐาน
- ปี 2025: สินทรัพย์รวมของระบบการเงินแตะ 25.9 พันล้านดอลลาร์บรูไน
- ครึ่งแรกของปี 2026: สินเชื่อจากธนาคารแก่ภาคธุรกิจอยู่ที่ 6.2 พันล้านดอลลาร์บรูไน
- กันยายน 2026: ธนาคารพัฒนาเอเชียคาดการณ์การเติบโตร้อยละ 1.2 สำหรับปี 2026 และร้อยละ 1.9 สำหรับปี 2027
- 29 กันยายน 2026: BDCB เปิดตัวพิมพ์เขียวปี 2026–2035 ที่บันดาร์เสรีเบกาวัน
- มีนาคม 2027: ข้อกำหนดของ BDCB ว่าด้วยการปฏิบัติต่อลูกค้าทางการเงินอย่างเป็นธรรมมีกำหนดเริ่มบังคับใช้
รายละเอียดการเปิดตัวไม่ได้ระบุกำหนดการดำเนินงานหรือวันเผยแพร่ตัวชี้วัดเพิ่มเติม ภารกิจต่อไปคือเปลี่ยนยุทธศาสตร์ทั้งสามด้านให้เป็นมาตรการที่ประเมินผลได้ พร้อมรักษาเสถียรภาพทางการเงินและการเงินซึ่งเป็นรากฐานของแผน
ประเด็นสำคัญ
- พิมพ์เขียวภาคการเงินฉบับที่สองของบรูไนครอบคลุมปี 2026–2035 และสนับสนุน Wawasan Brunei 2035
- ยุทธศาสตร์สามด้านมุ่งเน้นนวัตกรรมและการเข้าถึงบริการทางการเงิน ความยั่งยืนผ่านการเงิน และโครงสร้างพื้นฐานทางการเงินที่ทันสมัย
- สินทรัพย์รวมของระบบการเงินแตะ 25.9 พันล้านดอลลาร์บรูไนในปี 2025 หลังเติบโตเฉลี่ยร้อยละ 2.3 ต่อปี
- สินเชื่อจากธนาคารแก่ภาคธุรกิจอยู่ที่ 6.2 พันล้านดอลลาร์บรูไนในครึ่งแรกของปี 2026 เพิ่มขึ้นเป็นสองเท่าจากระดับปี 2016
- การชำระเงินดิจิทัล ความรู้ทางการเงิน การคุ้มครองผู้บริโภค การเงินอิสลาม และความมั่นคงปลอดภัยทางไซเบอร์เป็นประเด็นสำคัญ
- ข้อกำหนดว่าด้วยการปฏิบัติต่อลูกค้าทางการเงินอย่างเป็นธรรมมีกำหนดเริ่มบังคับใช้ในเดือนมีนาคม 2027
- รายละเอียดการเปิดตัวไม่ได้ระบุเป้าหมายเชิงตัวเลขด้านการเข้าถึงบริการ การชำระเงินดิจิทัล หรือสินเชื่อแก่ธุรกิจขนาดกลางและขนาดย่อม