การลงทุนเร่งตัว ขณะที่กำไรผู้พัฒนานิคมลดลง
เวียดนามดึงดูดเงินลงทุนโดยตรงจากต่างประเทศ (FDI) ที่จดทะเบียนมูลค่า 50.36 พันล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 เพิ่มขึ้น 76.4% จากช่วงเดียวกันของปีก่อน อย่างไรก็ตาม ผู้พัฒนานิคมอุตสาหกรรมที่อยู่ในบทวิเคราะห์ของ SSI Research มีกำไรสุทธิครึ่งปีแรกลดลง 40% เหลือประมาณ 4 ล้านล้านดองเวียดนาม แม้อุปสงค์ที่ดินอุตสาหกรรมจะฟื้นตัว
สารบัญ
- การลงทุนเร่งตัว ขณะที่กำไรผู้พัฒนานิคมลดลง
- ตัวเลขการลงทุนสะท้อนอะไร
- ภาคการผลิตเป็นแรงขับเคลื่อนการนำเงินทุนไปใช้
- การใช้พื้นที่ฟื้นตัวทั้งสองภูมิภาค
- เหตุใดกำไรจึงลดลงทั้งที่การเช่าดีขึ้น
- นิคมใหม่เผชิญต้นทุนที่กดดันมากขึ้น
- อุปทานใหม่เพิ่มขึ้น ขณะที่ผู้เช่าตัดสินใจอย่างระมัดระวัง
- การฟื้นตัวเกิดขึ้นหลังการเช่าชะลอตัวก่อนหน้านี้
- ผู้ชนะต่างกัน และค่าชดเชยเป็นรายได้อีกทางหนึ่ง
- ประเด็นสำคัญ
ความแตกต่างนี้สะท้อนมากกว่าแค่ช่วงเวลาที่ล่าช้าระหว่างการประกาศลงทุนกับการก่อสร้างโรงงาน ผู้พัฒนากำลังเผชิญกับการไม่มีธุรกรรมซื้อขายที่ดินขนาดใหญ่ซึ่งบันทึกไว้ในปีก่อนหน้า ค่าใช้จ่ายดอกเบี้ยที่สูงขึ้น การเปลี่ยนแปลงวิธีรับรู้รายได้ และต้นทุนการพัฒนาที่เพิ่มขึ้น ตามข้อมูลของ SSI นิคมที่เปิดดำเนินการอยู่แล้วทำอัตรากำไรได้มากกว่า 50% ขณะที่โครงการใหม่อาจทำได้เพียง 30% ถึง 35%
อย่างไรก็ดี บทวิเคราะห์ภาคธุรกิจของ SSI Research ฉบับปรับปรุงเดือนตุลาคม ลงวันที่ 9 ตุลาคม 2026 ยังคงมีมุมมองการลงทุนเป็นบวกต่อผู้ประกอบการบางรายและบริษัทธุรกิจยางพาราที่เปลี่ยนพื้นที่สวนยางเป็นที่ดินนิคมอุตสาหกรรม หุ้นที่ SSI ชื่นชอบ ได้แก่ Viglacera และ IDICO ซึ่งมีกำไรเพิ่มขึ้นแม้ภาพรวมผู้พัฒนาที่อยู่ในการวิเคราะห์จะลดลง
ประเด็นสำคัญอยู่ที่ความแตกต่างระหว่างอุปสงค์พื้นที่ กับจังหวะเวลาและความสามารถทำกำไรจากการส่งมอบพื้นที่ดังกล่าว เงินลงทุนต่างชาติ สัญญาเช่าที่ลงนาม การส่งมอบที่ดิน และกำไรที่รายงาน ต่างสะท้อนคนละช่วงของวงจรการลงทุน ตัวเลขเหล่านี้จึงไม่จำเป็นต้องเคลื่อนไหวไปในทิศทางเดียวกันภายในรอบรายงานเดียวกัน
ตัวเลขการลงทุนสะท้อนอะไร
สำนักงานสถิติแห่งชาติรายงานเมื่อวันที่ 3 ตุลาคมว่า เงินลงทุนต่างชาติที่เบิกจ่ายจริงอยู่ที่ 21.07 พันล้านดอลลาร์ในช่วงเดือนมกราคมถึงกันยายน เพิ่มขึ้น 12.1% และสูงที่สุดในรอบ 5 ปีสำหรับช่วงเวลาเดียวกัน ตัวเลข 21.1 พันล้านดอลลาร์ที่อ้างถึงในบทวิเคราะห์ภาคธุรกิจเป็นตัวเลขดังกล่าวเมื่อปัดเศษแล้ว
เงินลงทุนที่จดทะเบียนเติบโตเร็วกว่าการเบิกจ่ายมาก การจดทะเบียนบันทึกพันธสัญญาการลงทุน ส่วนการเบิกจ่ายวัดเงินทุนที่นำมาใช้จริง ความแตกต่างนี้ช่วยอธิบายว่าเหตุใด FDI ที่พุ่งขึ้นในพาดหัวข่าวจึงไม่ได้ทำให้กำไรของนิคมอุตสาหกรรมเพิ่มขึ้นในสัดส่วนที่เท่ากันทันที
เงินลงทุนจดทะเบียนใหม่มีมูลค่ารวม 29.24 พันล้านดอลลาร์ จาก 3,108 โครงการ จำนวนโครงการเพิ่มขึ้น 6.2% ขณะที่เงินลงทุนจดทะเบียนของโครงการเหล่านี้สูงถึง 2.4 เท่าของปีก่อนหน้า นอกจากนี้ โครงการเดิม 948 โครงการจดทะเบียนเพิ่มทุนรวม 14.15 พันล้านดอลลาร์ เพิ่มขึ้น 25.1% ส่วนการสมทบทุนและซื้อหุ้นมีมูลค่า 6.97 พันล้านดอลลาร์ จาก 2,335 รายการ เพิ่มขึ้น 44% เมื่อวัดตามมูลค่า
ตัวเลขแต่ละหมวดหมู่ส่งผลต่ออุปสงค์อสังหาริมทรัพย์แตกต่างกัน โครงการผลิตแห่งใหม่อาจต้องใช้พื้นที่ตั้งโรงงาน ขณะที่การซื้อหุ้นอาจเปลี่ยนเจ้าของโดยไม่ต้องใช้ที่ดินเพิ่ม ดังนั้นจึงไม่ควรตีความยอด FDI จดทะเบียนรวมว่าเป็นตัวชี้วัดโดยตรงของความต้องการพื้นที่อุตสาหกรรมใหม่
ภาคการผลิตเป็นแรงขับเคลื่อนการนำเงินทุนไปใช้
ภาคการผลิตและแปรรูปได้รับเงินลงทุนที่เบิกจ่ายแล้ว 17.4 พันล้านดอลลาร์ คิดเป็น 82.6% ของทั้งหมด อสังหาริมทรัพย์ได้รับ 1.59 พันล้านดอลลาร์ หรือ 7.5% ส่วนการผลิตและจำหน่ายไฟฟ้า ก๊าซ ไอน้ำ และระบบปรับอากาศได้รับ 723.4 ล้านดอลลาร์
โครงสร้างเงินลงทุนที่ให้คำมั่นใหม่มีการกระจุกตัวน้อยกว่า ภาคการผลิตและแปรรูปมีมูลค่า 13.38 พันล้านดอลลาร์ หรือ 45.8% ของเงินลงทุนจดทะเบียนใหม่ ขณะที่ภาคขนส่งและคลังสินค้าดึงดูดเงินลงทุนได้ 5.14 พันล้านดอลลาร์ หรือ 17.6% สัดส่วนของภาคการผลิตต่อเงินลงทุนที่เบิกจ่ายจึงสูงกว่าสัดส่วนต่อเงินลงทุนจดทะเบียนใหม่ 36.8 จุดเปอร์เซ็นต์ แม้ตัวชี้วัดทั้งสองจะครอบคลุมคนละช่วงของการลงทุน
สิงคโปร์เป็นแหล่งเงินลงทุนจดทะเบียนใหม่รายใหญ่ที่สุดที่ 9.26 พันล้านดอลลาร์ ตามด้วยเกาหลีใต้ 5.70 พันล้านดอลลาร์ และลักเซมเบิร์ก 4.99 พันล้านดอลลาร์ สิงคโปร์และเกาหลีใต้มีสัดส่วน 31.7% และ 19.5% ตามลำดับ รวมกันคิดเป็น 51.2% ของเงินลงทุนจดทะเบียนใหม่ ตัวเลขเหล่านี้หมายถึงแหล่งที่มาของเงินลงทุนที่ไหลเข้าสู่เวียดนาม ไม่ใช่ประเทศปลายทางที่ได้รับ FDI จากเวียดนาม
สัดส่วนที่โดดเด่นของภาคการผลิตในเงินทุนที่นำไปใช้จริงสนับสนุนอุปสงค์ต่อโรงงานอุตสาหกรรม แต่ไม่ได้ระบุว่าผู้ประกอบการนิคมแต่ละรายจะได้ผู้เช่า ส่งมอบพื้นที่ หรือรับรู้รายได้เมื่อใด
การใช้พื้นที่ฟื้นตัวทั้งสองภูมิภาค
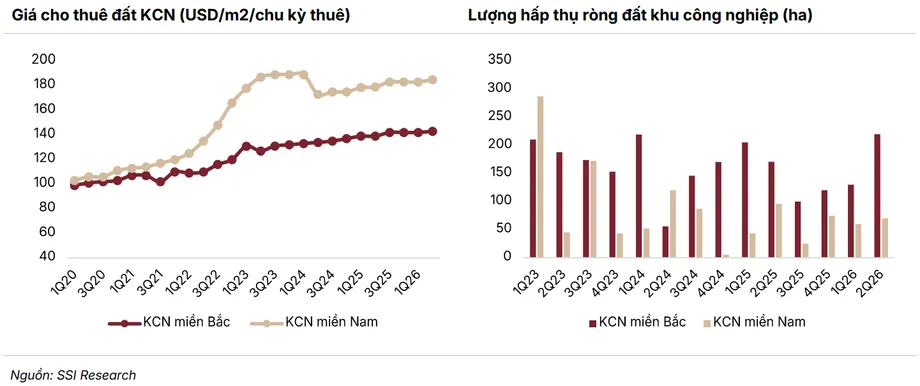
เวียดนามตอนเหนือมีการใช้พื้นที่อุตสาหกรรมสุทธิราว 217 เฮกตาร์ในไตรมาส 2 ปี 2026 เทียบกับ 134 เฮกตาร์ในไตรมาสแรก เพิ่มขึ้น 83 เฮกตาร์ หรือประมาณ 62% และเป็นผลงานรายไตรมาสที่แข็งแกร่งที่สุดนับตั้งแต่ไตรมาสแรกของปี 2024 ซึ่งอยู่ที่ 218 เฮกตาร์
การใช้พื้นที่สุทธิวัดการเพิ่มขึ้นของพื้นที่อุตสาหกรรมที่มีผู้เข้าใช้ในช่วงเวลาหนึ่ง เป็นตัวชี้วัดกิจกรรมในตลาดอสังหาริมทรัพย์ที่ใกล้เคียงกับความเป็นจริงมากกว่าตัวเลขการจดทะเบียนลงทุน แม้ยังไม่สามารถระบุได้ว่าผู้พัฒนาแต่ละรายจะบันทึกรายได้เท่าใด
การใช้พื้นที่ในภาคใต้แตะ 67 เฮกตาร์ในไตรมาส 2 เพิ่มจาก 57 เฮกตาร์ในไตรมาสก่อนหน้า และ 10 เฮกตาร์เมื่อปีก่อน เพิ่มขึ้น 57 เฮกตาร์เมื่อเทียบรายปี โดยการใช้พื้นที่สูงกว่าระดับเดิม 6.7 เท่า ส่วนการเพิ่มขึ้นเมื่อเทียบรายไตรมาสอยู่ที่ประมาณ 17.5%
ค่าเช่าที่เสนอขายเฉลี่ยปรับตัวสูงขึ้นเช่นกัน ที่ดินอุตสาหกรรมในภาคเหนือเสนอค่าเช่าที่ 143 ดอลลาร์ต่อตารางเมตรต่อระยะเวลาสัญญา เพิ่มขึ้น 2.9% จากปีก่อน ส่วนภาคใต้อยู่ที่ 185 ดอลลาร์ เพิ่มขึ้น 3.7% ตัวเลขเหล่านี้เป็นค่าเช่าตลอดระยะเวลาสัญญา ไม่ใช่ค่าเช่ารายปี ค่าเช่าที่เสนอขายในภาคใต้สูงกว่าภาคเหนือ 42 ดอลลาร์ต่อตารางเมตร หรือประมาณ 29% แต่ตัวเลขไม่ได้ยืนยันว่าพื้นที่แต่ละแห่งมีระยะเวลาสัญญาหรือข้อกำหนดเทียบเคียงกันได้
เหตุใดกำไรจึงลดลงทั้งที่การเช่าดีขึ้น
รายได้สุทธิรวมของผู้พัฒนานิคมอุตสาหกรรมที่ SSI วิเคราะห์ลดลง 20.2% ในครึ่งปีแรก เหลือราว 38 ล้านล้านดองเวียดนาม ขณะที่กำไรสุทธิลดลงมากกว่า อยู่ที่ 40% เหลือประมาณ 4 ล้านล้านดองเวียดนาม กลุ่มบริษัทที่อยู่ในการวิเคราะห์นี้ไม่ควรนำไปปะปนกับธุรกิจนิคมอุตสาหกรรมทั้งหมดที่ดำเนินงานในเวียดนาม
Becamex ซึ่งซื้อขายในชื่อ BCM รายงานรายได้ 1.66 ล้านล้านดองเวียดนาม ลดลง 65% และกำไรสุทธิ 320 พันล้านดอง ลดลง 82.7% ส่วน Kinh Bac City หรือ KBC มีรายได้ 1.93 ล้านล้านดอง ลดลง 46% ขณะที่กำไรหลังหักภาษีลดลง 79.2% เหลือ 260 พันล้านดอง
Sonadezi Chau Duc หรือ SZC รายงานรายได้ 234 พันล้านดอง ลดลง 63% และกำไรสุทธิ 36 พันล้านดอง ลดลง 83.7% SSI ระบุว่าผลประกอบการที่อ่อนแอของ BCM, KBC และ D2D ส่วนใหญ่เกิดจากการไม่มีธุรกรรมที่ดินขนาดใหญ่เทียบเท่ากับปีก่อนหน้า ประกอบกับต้นทุนดอกเบี้ยที่เพิ่มขึ้น
SZC และ Sonadezi หรือ SNZ ยังได้รับผลจากวิธีทยอยรับรู้รายได้ให้เท่ากันตลอดระยะเวลาสัญญาเช่า วิธีนี้กระจายรายได้จากการเช่าไปหลายรอบรายงาน แทนที่จะรับรู้เป็นก้อนในช่วงเริ่มต้น ดังนั้นกำไรที่ลดลงในครึ่งปีใดครึ่งปีหนึ่งอาจสะท้อนจังหวะทางบัญชีควบคู่ไปกับผลการดำเนินงานเชิงพาณิชย์
คำอธิบายเหล่านี้ไม่ได้ทำให้การลดลงของกำไรหมดความสำคัญ ต้นทุนทางการเงินที่สูงขึ้นและธุรกรรมขนาดใหญ่ที่รับรู้ได้น้อยลงยังส่งผลต่อผลตอบแทนที่รายงาน อย่างไรก็ตาม ปัจจัยเหล่านี้ชี้ให้เห็นว่าไม่ควรตีความการลดลงดังกล่าวอย่างง่าย ๆ ว่าเป็นหลักฐานว่าผู้ผลิตเลิกมองหาที่ดินอุตสาหกรรมแล้ว
นิคมใหม่เผชิญต้นทุนที่กดดันมากขึ้น
SSI ประเมินว่านิคมอุตสาหกรรมใหม่อาจทำอัตรากำไรได้ 30% ถึง 35% เทียบกับมากกว่า 50% ในนิคมที่เปิดดำเนินการมานาน หากใช้อัตรา 50% เป็นจุดอ้างอิง ช่องว่างจะอยู่ที่ 15 ถึง 20 จุดเปอร์เซ็นต์เป็นอย่างน้อย และจะกว้างขึ้นเมื่อนิคมเดิมทำได้เกินระดับดังกล่าว
ค่าชดเชยที่ดิน การเคลียร์พื้นที่ และการก่อสร้างโครงสร้างพื้นฐานเป็นแรงกดดันหลัก SSI ระบุว่าการปรับเขตการปกครองและการควบรวมจังหวัดทำให้ต้นทุนค่าชดเชยเพิ่มขึ้น ราคาวัสดุก่อสร้างสำคัญ เช่น ทราย หิน ซีเมนต์ และวัสดุถมที่ดิน สูงขึ้นประมาณ 20% จากปีก่อน
การเพิ่มขึ้นดังกล่าวสูงกว่าการเติบโตของค่าเช่าที่เสนอขายรายปี ซึ่งอยู่ที่ 2.9% ในภาคเหนือ และ 3.7% ในภาคใต้อย่างมาก ตัวเลขเหล่านี้มาจากฐานต้นทุนและรายได้ที่แตกต่างกัน จึงไม่สามารถนำมาลบกันเพื่อคำนวณอัตรากำไรได้ อย่างไรก็ดี ตัวเลขแสดงให้เห็นว่าเหตุใดการขึ้นค่าเช่าเพียงเล็กน้อยอาจไม่เพียงพอที่จะรักษาผลตอบแทนจากที่ดินที่พัฒนาใหม่
SSI คาดว่าค่าเช่านิคมอุตสาหกรรมจะทรงตัวโดยรวมในปี 2027 เนื่องจากโครงการใหม่แข่งขันกันหาผู้เช่า ผู้ประกอบการเดิมที่มีที่ดินและโครงสร้างพื้นฐานพร้อมอยู่แล้วมีข้อได้เปรียบ เพราะสามารถปล่อยเช่าพื้นที่ที่มีอยู่โดยไม่ต้องแบกรับต้นทุนพัฒนาเต็มจำนวนเหมือนโครงการใหม่
อุปทานใหม่เพิ่มขึ้น ขณะที่ผู้เช่าตัดสินใจอย่างระมัดระวัง
CBRE ประเมินว่าจะมีที่ดินอุตสาหกรรมราว 1,347 เฮกตาร์เข้าสู่ตลาดตั้งแต่ไตรมาส 4 ปี 2026 ถึงปี 2027 โดยภาคเหนือมีพื้นที่เพิ่ม 664 เฮกตาร์ และภาคใต้ 683 เฮกตาร์ แบ่งสัดส่วนกันเกือบเท่ากัน
พื้นที่อุปทานใหม่ในภาคเหนือที่คาดว่าจะเพิ่มขึ้น ได้แก่ บั๊กนิญ ท้ายเงวียน ไฮฟอง และฮึงเอียน ส่วนภาคใต้คาดว่าจะมีพื้นที่เพิ่มในด่งนาย บิ่ญเซือง ล็องอาน เตยนินห์ และบ่าเสียะ-หวุงเต่า กำลังรองรับที่เพิ่มขึ้นเปิดทางเลือกให้ผู้ผลิตที่ต้องการขยายธุรกิจมากขึ้น พร้อมกับเพิ่มการแข่งขันระหว่างผู้พัฒนาที่ต้องการหาผู้เช่าให้กับนิคมใหม่
SSI คาดว่าสัญญาเช่าใหม่และบันทึกความเข้าใจของบริษัทในกลุ่มที่วิเคราะห์จะรวมกันอยู่ที่ราว 1,000 เฮกตาร์ในปี 2027 เพิ่มขึ้น 18.6% บันทึกความเข้าใจแสดงเจตนาที่จะทำข้อตกลง จึงไม่ควรถือว่าเทียบเท่ากับการส่งมอบที่ดินแล้วเสร็จหรือการรับรู้รายได้
ผู้เช่าจากจีน ไต้หวัน และฮ่องกงคาดว่าจะยังมีบทบาทสำคัญ โดยเฉพาะในพื้นที่อุตสาหกรรมรอง แนวโน้มการเช่าได้รับแรงหนุนจากการขยายธุรกิจและการย้ายฐานของผู้ผลิตที่มีเงินลงทุนจากต่างชาติ การกระจายฐานการผลิต และการปรับปรุงโครงสร้างพื้นฐาน
ความไม่แน่นอนเกี่ยวกับภาษีศุลกากรของสหรัฐฯ ยังคงส่งผลต่อการตัดสินใจลงทุนของผู้เช่า นักลงทุนบางรายเลือกโรงงานที่ก่อสร้างเสร็จแล้ว แทนการเริ่มโครงการขนาดใหญ่ทันที วิธีนี้ช่วยให้เริ่มต้นด้วยภาระผูกพันที่น้อยกว่า แต่ SSI ระบุว่าการเปลี่ยนแปลงดังกล่าวอาจทำให้ผู้พัฒนาที่ดินอุตสาหกรรมรับรู้รายได้และกำไรล่าช้า
การฟื้นตัวเกิดขึ้นหลังการเช่าชะลอตัวก่อนหน้านี้
ความแตกต่างระหว่างกำไรกับการเช่าปรากฏให้เห็นแล้วในรายงานเดือนธันวาคม 2025ของ SSI Research ลงวันที่ 23 ธันวาคม ผู้พัฒนานิคมอุตสาหกรรมที่จดทะเบียนในตลาดหลักทรัพย์มีรายได้ไตรมาส 3 อยู่ที่ 21.8 ล้านล้านดองเวียดนาม เพิ่มขึ้น 19% และกำไรสุทธิ 5.2 ล้านล้านดอง เพิ่มขึ้น 59% แม้บันทึกความเข้าใจและสัญญาเช่าใหม่จะลดลง 27%
รายงานดังกล่าวระบุว่ากำไรที่แข็งแกร่งส่วนหนึ่งมาจากต้นทุนขายสินค้าที่ลดลงของ IDC, NTC และ KBC รวมถึงกำไรของบริษัทที่เกี่ยวข้องกับธุรกิจยางพาราอย่าง GVR, PHR และ DPR ขณะเดียวกันยังเตือนถึงการตัดสินใจเช่าที่ซบเซา โครงการขนาดเล็กลง และความนิยมต่อโรงงานที่ก่อสร้างเสร็จแล้ว
การประเมินเมื่อเดือนธันวาคมกล่าวถึงความเสี่ยงจากการถ่ายลำสินค้า โดยอ้างถึงความเป็นไปได้ที่จะมีภาษี 40% สำหรับสินค้าส่งออกจากเวียดนาม ควบคู่กับอัตราราว 25% สำหรับอินเดีย และ 19% สำหรับประเทศอื่นในอาเซียน ตัวเลขเหล่านี้สะท้อนการประเมินของรายงานในขณะนั้น ไม่ใช่การยืนยันว่าการจัดเก็บภาษีดังกล่าวใช้กับสินค้าทุกเที่ยวขนส่งในปี 2026
SSI ยังระบุว่าทางด่วน ถนนวงแหวน หนังสือเวียน 33/2025 และกฎหมายการลงทุนฉบับแก้ไข เป็นปัจจัยสนับสนุนแนวโน้มการลงทุนระยะยาว ลำดับเหตุการณ์แสดงให้เห็นว่าการเช่าที่อ่อนแออาจเกิดขึ้นก่อนกำไรชะลอตัว เช่นเดียวกับที่อุปสงค์ซึ่งฟื้นตัวอาจเกิดขึ้นก่อนกำไรที่รับรู้จะดีขึ้น:
- ไตรมาส 3 ปี 2025: ผู้พัฒนาที่จดทะเบียนในตลาดหลักทรัพย์มีกำไรสูงขึ้น แม้สัญญาเช่าใหม่และบันทึกความเข้าใจจะลดลง 27%
- 23 ธันวาคม 2025: SSI เตือนว่าการรับรู้รายได้จากการเช่าที่ช้าลงอาจกดดันกำไรปี 2026 ของ BCM, IDC, VGC และ SZC
- ไตรมาส 2 ปี 2026: การใช้พื้นที่อุตสาหกรรมฟื้นตัวสู่ 217 เฮกตาร์ในภาคเหนือ และ 67 เฮกตาร์ในภาคใต้
- 3 ตุลาคม 2026: สำนักงานสถิติแห่งชาติรายงานเงินลงทุนที่เบิกจ่ายจริง 21.07 พันล้านดอลลาร์ในช่วง 9 เดือนแรก
- ไตรมาส 4 ปี 2026 ถึงปี 2027: คาดว่าจะมีที่ดินอุตสาหกรรมเพิ่มราว 1,347 เฮกตาร์เข้าสู่ตลาด
ผู้ชนะต่างกัน และค่าชดเชยเป็นรายได้อีกทางหนึ่ง
กำไรสุทธิครึ่งปีแรกของ IDICO เพิ่มขึ้น 20.2% สู่ 1 ล้านล้านดองเวียดนาม ส่วน Viglacera เพิ่มขึ้น 37.5% สู่ 1.15 ล้านล้านดอง ผลประกอบการได้รับแรงหนุนจากการเช่าที่ดินที่ดีขึ้นและอุปสงค์วัสดุก่อสร้างที่ฟื้นตัว การเติบโตของทั้งสองบริษัทแสดงให้เห็นว่าค่าเฉลี่ยของภาคธุรกิจปกปิดความแตกต่างอย่างมากระหว่างบริษัทแต่ละราย
SSI ชื่นชอบ VGC และ IDC เนื่องจากมีมูลค่าน่าดึงดูดและกระแสเงินสดจากการดำเนินงานแข็งแกร่ง ซึ่ง SSI ระบุว่าสนับสนุนการจ่ายเงินปันผลเป็นเงินสดอย่างยั่งยืน มุมมองดังกล่าวแตกต่างจากหุ้นที่ SSI ชื่นชอบในเดือนธันวาคม 2025 ซึ่งได้แก่ KBC, PHR และ GVR และต่างจากคำเตือนก่อนหน้านี้ว่า IDC และ VGC อาจมีกำไรอ่อนตัวในปี 2026
สำหรับปี 2027 SSI คาดว่ากำไรของ Viglacera จะเพิ่มขึ้น 29% โดยมีแรงหนุนจากโครงการ Song Cong II และ Tran Yen รวมถึง Phu Ha, Thuan Thanh และ Yen Phong IIC นี่เป็นการคาดการณ์ที่ขึ้นอยู่กับความคืบหน้าของโครงการ ไม่ใช่ผลลัพธ์ที่เกิดขึ้นแล้ว
บริษัทธุรกิจยางพารามีปัจจัยขับเคลื่อนกำไรอีกแบบหนึ่ง กำไรครึ่งปีแรกของ GVR เพิ่มขึ้น 72.8% และของ Phuoc Hoa Rubber หรือ PHR เพิ่มขึ้น 232.5% SSI คาดว่ารายได้จากค่าชดเชยกรณีเปลี่ยนพื้นที่สวนยางจะยังช่วยสนับสนุน GVR, PHR และ DPR พร้อมระบุว่า PHR และ DPR ให้ผลตอบแทนเงินปันผลเป็นเงินสด 8% ถึง 11%
รายได้จากค่าชดเชยแตกต่างจากรายได้ประจำจากการให้เช่าที่ดินอุตสาหกรรม โดยขึ้นอยู่กับการเปลี่ยนประเภทการใช้ที่ดินและจังหวะการจ่ายเงิน ส่วนผลตอบแทนเงินปันผลขึ้นอยู่กับราคาหุ้นและการจ่ายเงินปันผล จึงไม่ควรมองว่าทั้งสองอย่างเป็นผลตอบแทนรายปีที่รับประกันได้
SSI คาดการณ์กำไรสุทธิรวมในปี 2027 ที่ 22.3 ล้านล้านดองเวียดนาม สำหรับบริษัทนิคมอุตสาหกรรมและธุรกิจยางพาราในกลุ่มที่วิเคราะห์ซึ่งเกี่ยวข้องกับการเปลี่ยนประเภทการใช้ที่ดิน เพิ่มขึ้น 12.4% ตัวเลขคาดการณ์ภาพรวมนี้ไม่อาจเปรียบเทียบโดยตรงกับกำไร 4 ล้านล้านดองในครึ่งปีแรกของปี 2026 ของผู้พัฒนานิคมอุตสาหกรรม ประเด็นที่ยังต้องติดตามคือข้อตกลงจะเปลี่ยนเป็นการส่งมอบพื้นที่ได้เร็วเพียงใด อุปทานใหม่จะทำให้ค่าเช่าทรงตัวหรือไม่ และต้นทุนพัฒนาที่สูงขึ้นจะลดกำไรจากอุปสงค์ที่ฟื้นตัวลงมากน้อยเพียงใด
ประเด็นสำคัญ
- เวียดนามมี FDI จดทะเบียน 50.36 พันล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 เพิ่มขึ้น 76.4% ขณะที่เงินลงทุนที่เบิกจ่ายเพิ่มขึ้น 12.1% สู่ 21.07 พันล้านดอลลาร์
- ผู้พัฒนานิคมอุตสาหกรรมที่ SSI วิเคราะห์มีกำไรสุทธิครึ่งปีแรกลดลง 40% เหลือประมาณ 4 ล้านล้านดองเวียดนาม
- การใช้พื้นที่ในไตรมาส 2 ฟื้นตัวทั้งสองภูมิภาค โดยอยู่ที่ 217 เฮกตาร์ในภาคเหนือ และ 67 เฮกตาร์ในภาคใต้
- คาดว่านิคมใหม่จะมีอัตรากำไร 30% ถึง 35% เทียบกับมากกว่า 50% ในนิคมที่เปิดดำเนินการมานาน
- คาดว่าจะมีอุปทานใหม่ประมาณ 1,347 เฮกตาร์เข้าสู่ตลาดตั้งแต่ปลายปี 2026 ถึงปี 2027 ขณะที่ SSI คาดว่าค่าเช่าจะทรงตัวโดยรวมในปี 2027
- IDICO และ Viglacera มีกำไรครึ่งปีแรกเพิ่มขึ้น ส่วนค่าชดเชยจากการเปลี่ยนประเภทการใช้ที่ดินสวนยางเป็นแหล่งกำไรอีกทางหนึ่งของ GVR, PHR และ DPR
- SSI คาดการณ์กำไรรวมปี 2027 ที่ 22.3 ล้านล้านดองเวียดนาม สำหรับบริษัทนิคมอุตสาหกรรมและธุรกิจยางพาราในกลุ่มที่วิเคราะห์ซึ่งเกี่ยวข้องกับการเปลี่ยนประเภทการใช้ที่ดิน เพิ่มขึ้น 12.4%