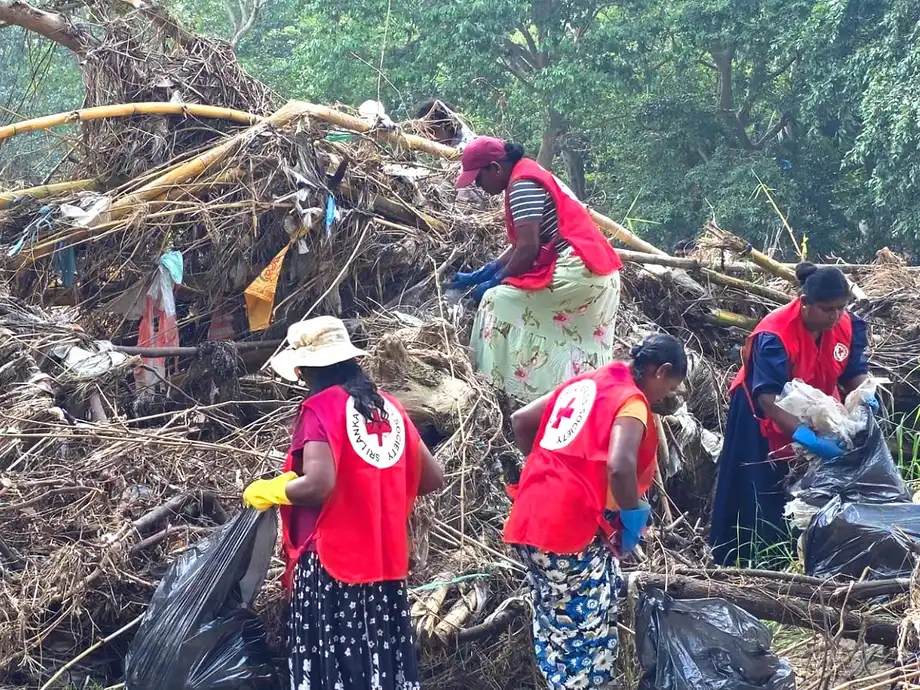
ความเสียหายจากไซโคลนเผยความเสี่ยงทางการเงินที่เพิ่มขึ้น
ไซโคลนดิตวาห์สร้างความเสียหายทางกายภาพโดยตรงทั่วทั้ง 25 เขตของศรีลังกาในเดือนพฤศจิกายน 2025 คิดเป็นมูลค่าประมาณ 4.1 พันล้านดอลลาร์สหรัฐ หรือราว 4% ของผลิตภัณฑ์มวลรวมภายในประเทศ ธนาคารกลางศรีลังกาเตือนว่า ผลกระทบทางการเงินอาจไม่ได้จำกัดอยู่เพียงอาคาร โครงสร้างพื้นฐาน และสินทรัพย์ทางการเกษตรที่ถูกทำลาย แต่อาจลุกลามไปถึงการชำระคืนสินเชื่อที่อ่อนแอลง มูลค่าหลักประกันที่ลดลง และแรงกดดันที่เพิ่มขึ้นต่อภาคประกันภัย
สารบัญ
- ความเสียหายจากไซโคลนเผยความเสี่ยงทางการเงินที่เพิ่มขึ้น
- ตัวเลขความเสียหาย 4.1 พันล้านดอลลาร์สหรัฐไม่ได้รวมอะไรบ้าง
- ลำดับเหตุการณ์ของไซโคลนและการตอบสนองเชิงนโยบาย
- เหตุใดสินเชื่อ Stage 2 ที่เพิ่มขึ้นจึงควรได้รับความสนใจ
- ความช่วยเหลือผู้กู้อาจทำให้มองเห็นความสูญเสียได้ช้าลง
- สินเชื่อที่เติบโตเร็วเพิ่มความเสี่ยงจากมูลค่าหลักประกันที่ลดลง
- แรงกดดันต่อประกันภัยมีมากกว่าค่าสินไหม
- เงินกันชนทางการเงินยังเพียงพอ แต่เริ่มลดลง
- แนวโน้มเชิงบวกขึ้นอยู่กับการฟื้นตัวและนโยบายที่รอบคอบ
- ประเด็นสำคัญ
อย่างไรก็ตาม รายงานทบทวนเสถียรภาพทางการเงินประจำปี 2026 ระบุว่า ระบบการเงินยังมีเสถียรภาพในช่วงครึ่งแรกของปี การฟื้นตัวทางเศรษฐกิจ ฐานะการคลังภาครัฐที่ดีขึ้น และเงินกองทุนกับสภาพคล่องที่อยู่ในระดับเพียงพอ ช่วยให้ธนาคารและบริษัทเงินทุนรับมือกับแรงกระแทกหลายด้านได้
ข้อค้นพบดังกล่าวสะท้อนสถานการณ์เดียวกันในสองมิติ คือสถาบันการเงินยังมีเงินกันชนรองรับ ขณะที่สัญญาณความตึงตัวของผู้กู้กำลังก่อตัว สินเชื่อ Stage 2 ซึ่งบ่งชี้ว่าความเสี่ยงด้านเครดิตเพิ่มขึ้นก่อนที่สินเชื่อจะกลายเป็นสินเชื่อด้อยคุณภาพ ปรับตัวสูงขึ้นในไตรมาสที่สองของปี 2026 บริษัทเงินทุนมีสินเชื่อกลุ่มนี้เพิ่มขึ้นอย่างมาก ส่วนหนึ่งเกี่ยวข้องกับไซโคลนและความขัดแย้งในตะวันออกกลาง
คำเตือนจึงกล่าวถึงความเสี่ยงที่กำลังก่อตัวขึ้นภายในระบบที่ยังมีความยืดหยุ่น ไม่ใช่การประกาศว่าวิกฤตการเงินได้เริ่มขึ้นแล้ว ความเสียหายจากสภาพภูมิอากาศอาจบั่นทอนทั้งรายได้ที่ใช้ชำระคืนเงินกู้และทรัพย์สินที่ใช้ค้ำประกัน ทำให้ผู้ให้กู้เผชิญความเสี่ยงมากกว่าหนึ่งช่องทาง
ตัวเลขความเสียหาย 4.1 พันล้านดอลลาร์สหรัฐไม่ได้รวมอะไรบ้าง
ตัวเลขความเสียหายจากไซโคลนมาจากการประเมินความเสียหายอย่างรวดเร็วหลังภัยพิบัติทั่วโลก (Global Rapid Post-Disaster Damage Estimation) ของธนาคารโลก หรือที่เรียกว่า GRADE โดยวัดความเสียหายทางกายภาพโดยตรงต่อโครงสร้างพื้นฐาน ที่อยู่อาศัย และสินทรัพย์ทางการเกษตร แต่ไม่ได้รวมความสูญเสียทางเศรษฐกิจในวงกว้างจากการผลิตที่ลดลง รายได้ที่หายไป หรือการฟื้นฟูที่ยืดเยื้อ
ความแตกต่างนี้สำคัญต่อการทำความเข้าใจคำเตือนของธนาคารกลาง ความเสียหายต่อสินทรัพย์ที่ใช้ในการผลิตทำให้เกิดค่าใช้จ่ายในการซ่อมแซมหรือเปลี่ยนทดแทนทันที กิจกรรมที่หยุดชะงักยังอาจทำให้รายได้ของเจ้าของสินทรัพย์ลดลง จนชำระหนี้เดิมได้ยากขึ้น แม้กำลังอยู่ระหว่างการฟื้นฟู
ตัวเลขประมาณ 4% ของ GDP ใช้บอกขนาดของความเสียหาย ไม่ได้หมายความว่าผลผลิตทางเศรษฐกิจทั้งปีลดลง 4% ความเสียหายต่อสินทรัพย์ทางกายภาพกับการสูญเสียผลผลิตทางเศรษฐกิจเป็นคนละตัวชี้วัด นอกจากนี้ ยังไม่อาจถือว่าตัวเลข 4.1 พันล้านดอลลาร์สหรัฐเป็นค่าประมาณความเสียหายที่ธนาคารหรือบริษัทประกันภัยต้องแบกรับ
ธนาคารกลางระบุว่า ภาคเกษตร ประมง และโครงสร้างพื้นฐานมีความเสี่ยงต่อความปั่นป่วนจากสภาพภูมิอากาศเป็นพิเศษ ครัวเรือน ธุรกิจขนาดกลางและขนาดย่อม ตลอดจนบริษัทขนาดใหญ่ในภาคส่วนเปราะบางที่ได้รับผลกระทบ อาจประสบปัญหาในการชำระหนี้เมื่อสินทรัพย์ที่ใช้สร้างรายได้และรายได้อ่อนแอลง ตัวเลขความเสียหายทางกายภาพไม่ได้ระบุความสูญเสียทางเศรษฐกิจในวงกว้างทั้งหมด หรือความเสียหายที่จะเกิดขึ้นกับภาคการเงินในท้ายที่สุด
ลำดับเหตุการณ์ของไซโคลนและการตอบสนองเชิงนโยบาย
โดยทั่วไป รายงานครอบคลุมข้อมูลจนถึงสิ้นเดือนมิถุนายน 2026 การประเมินจึงสะท้อนช่วงหลายเดือนหลังไซโคลนดิตวาห์ รวมถึงความเปลี่ยนแปลงของการปล่อยสินเชื่อ ความเสี่ยงของผู้กู้ และเงินกันชนทางการเงินในช่วงครึ่งแรกของปี
ประกาศเผยแพร่ฉบับภาษาสิงหลของธนาคารกลางระบุว่า เผยแพร่รายงานเมื่อวันที่ 12 ตุลาคม 2026 รายงานประจำปีฉบับนี้จัดทำขึ้นตามมาตรา 70(1) แห่งกฎหมายธนาคารกลางศรีลังกา ฉบับที่ 16 ปี 2023 ซึ่งเป็นฐานทางกฎหมายสำหรับการประเมินเสถียรภาพทางการเงินและความเสี่ยงที่เกี่ยวข้อง
- พฤศจิกายน 2025: ไซโคลนดิตวาห์พัดถล่มศรีลังกา ส่งผลกระทบต่อทั้ง 25 เขต และสร้างความเสียหายทางกายภาพโดยตรงประมาณ 4.1 พันล้านดอลลาร์สหรัฐ
- หลังไซโคลนพัดถล่ม: ธนาคารกลางออกหนังสือเวียนกำหนดให้ธนาคารและบริษัทเงินทุนให้ความช่วยเหลือแก่บุคคลและธุรกิจที่ได้รับผลกระทบ
- พฤษภาคม 2026: ธนาคารกลางปรับขึ้นอัตราดอกเบี้ยนโยบายข้ามคืน ท่ามกลางความกังวลเกี่ยวกับความเปราะบางทางเศรษฐกิจและการเงินที่เริ่มปรากฏ
- ไตรมาสที่สองของปี 2026: สินเชื่อ Stage 2 เพิ่มขึ้นในภาคธนาคาร ขณะที่บริษัทเงินทุนก็มีสินเชื่อกลุ่มนี้เพิ่มขึ้นอย่างมากเช่นกัน
- สิ้นเดือนมิถุนายน 2026: วันสิ้นสุดช่วงข้อมูลโดยทั่วไปของรายงานประจำปี
- 12 ตุลาคม 2026: ธนาคารกลางเผยแพร่รายงานประจำปี 2026
ช่วงเวลาระหว่างวันสิ้นสุดข้อมูลกับวันเผยแพร่มีความสำคัญ รายงานแสดงภาวะในช่วงเวลาที่ใช้เป็นข้อมูลอ้างอิง ไม่ได้ให้ภาพครบถ้วนของคุณภาพสินเชื่อหรือความเสี่ยงด้านประกันภัย ณ เดือนตุลาคม
เหตุใดสินเชื่อ Stage 2 ที่เพิ่มขึ้นจึงควรได้รับความสนใจ
การจัดชั้นสินเชื่อช่วยแยกผู้กู้ที่มีความเสี่ยงเพิ่มขึ้นออกจากผู้กู้ที่สินเชื่อด้อยคุณภาพแล้ว โดยทั่วไป Stage 2 หมายถึงความเสี่ยงด้านเครดิตเพิ่มขึ้นอย่างมีนัยสำคัญนับตั้งแต่วันที่บันทึกสินเชื่อครั้งแรก ส่วน Stage 3 ครอบคลุมสินเชื่อที่มีปัญหาด้านเครดิต รวมถึงสินเชื่อที่จัดชั้นเป็นหนี้ที่ไม่ก่อให้เกิดรายได้
ในภาคธนาคาร สัดส่วนสินเชื่อ Stage 3 ลดลง และอัตราความครอบคลุมสินเชื่อด้อยคุณภาพ Stage 3 ปรับดีขึ้นในช่วงเวลาที่รายงานครอบคลุม อัตราความครอบคลุมแสดงระดับที่สินเชื่อด้อยคุณภาพซึ่งรับรู้แล้วมีเงินสำรองรองรับความสูญเสียที่คาดว่าจะเกิดขึ้นมากน้อยเพียงใด พัฒนาการเหล่านี้สนับสนุนการประเมินของธนาคารกลางว่าระบบยังมีความยืดหยุ่น
ขณะเดียวกัน สินเชื่อ Stage 2 เพิ่มขึ้นในไตรมาสที่สอง สัดส่วนสินเชื่อที่กลายเป็นหนี้ด้อยคุณภาพแล้วอาจดีขึ้นพร้อมกับจำนวนผู้กู้ที่เสี่ยงต่อปัญหาการชำระหนี้ในอนาคตที่เพิ่มขึ้นได้ ตัวชี้วัดทั้งสองจึงไม่ได้ขัดแย้งกัน
คำเตือนด้านสภาพภูมิอากาศมุ่งถึงความเป็นไปได้ที่สินเชื่อจะขยับไปสู่ Stage 2 และ Stage 3 เพิ่มขึ้นเมื่อความสามารถในการชำระหนี้อ่อนแอลง แต่ไม่ได้ยืนยันว่าสินเชื่อทุกบัญชีที่ได้รับความช่วยเหลือจากไซโคลนจะกลายเป็นหนี้ด้อยคุณภาพ หรือการเพิ่มขึ้นของสินเชื่อ Stage 2 ทั้งหมดเกิดจากความเสียหายด้านสภาพภูมิอากาศ
บริษัทเงินทุนเผชิญความท้าทายหลายด้านพร้อมกันมากกว่า สัดส่วนสินเชื่อ Stage 3 ของบริษัทเหล่านี้ปรับดีขึ้น แต่สินเชื่อ Stage 2 เพิ่มขึ้นอย่างรวดเร็ว และอัตราความครอบคลุมสินเชื่อด้อยคุณภาพลดลง ธนาคารกลางระบุบางส่วนว่า ความเสี่ยงของผู้กู้ในภาคธุรกิจนี้เพิ่มขึ้นจากไซโคลนดิตวาห์และความขัดแย้งในตะวันออกกลาง อัตราความครอบคลุมที่ลดลงบ่งชี้ว่าเงินกันชนสำหรับรองรับความสูญเสียด้านเครดิตที่รับรู้แล้วอ่อนแอลง
ความช่วยเหลือผู้กู้อาจทำให้มองเห็นความสูญเสียได้ช้าลง
ทางการตอบสนองต่อผลกระทบจากไซโคลนด้วยการพักชำระหนี้และการจัดเงื่อนไขการชำระคืนในอัตราผ่อนปรน การพักชำระหนี้เป็นการเลื่อนการชำระเงินออกไปชั่วคราว ส่วนการปรับเงื่อนไขการชำระคืนสามารถลดภาระเร่งด่วนของผู้กู้ที่รายได้หรือกิจกรรมทางธุรกิจหยุดชะงัก
ธนาคารกลางกำหนดให้ทั้งธนาคารและบริษัทเงินทุนให้ความช่วยเหลือแก่บุคคลและธุรกิจที่ได้รับผลกระทบ มาตรการเหล่านี้ช่วยให้ผู้กู้มีเวลาฟื้นตัว แทนที่จะต้องรับภาระชำระหนี้ทันทีในช่วงที่ความสามารถในการหารายได้เสียหาย
ธนาคารกลางยังเตือนว่า ความช่วยเหลืออาจบดบังความเสี่ยงที่แท้จริงของภาคการเงิน ด้วยการปกปิดสินเชื่อด้อยคุณภาพและชะลอการรับรู้หนี้ที่ไม่ก่อให้เกิดรายได้ การเลื่อนชำระเงินเพียงอย่างเดียวไม่ได้ยืนยันว่าผู้กู้กลับมามีความสามารถชำระหนี้แล้ว
จุดต่างอยู่ที่การช่วยเหลือด้านการชำระเงินชั่วคราวกับการฟื้นตัวอย่างยั่งยืนของความสามารถในการชำระหนี้ หน่วยงานกำกับดูแลจำเป็นต้องติดตามคุณภาพของสินเชื่อเหล่านี้ควบคู่ไปกับอัตราการปล่อยสินเชื่อใหม่และองค์ประกอบของสินเชื่อ ผลกระทบต่อคุณภาพสินทรัพย์ในท้ายที่สุดจะขึ้นอยู่กับการฟื้นตัวของผู้กู้ที่ได้รับผลกระทบ ไม่ใช่เพียงการเปลี่ยนตารางชำระหนี้
สินเชื่อที่เติบโตเร็วเพิ่มความเสี่ยงจากมูลค่าหลักประกันที่ลดลง
แรงกระแทกจากสภาพภูมิอากาศเกิดขึ้นในช่วงที่การปล่อยสินเชื่อขยายตัวอย่างรวดเร็ว สินเชื่อธนาคารเติบโตในหลายภาคส่วน ทั้งการบริโภค การค้า บริการทางการเงิน การก่อสร้าง และสินเชื่อในต่างประเทศ ส่วนการขยายตัวของบริษัทเงินทุนขับเคลื่อนด้วยความต้องการสินเชื่อรถยนต์และสินเชื่อที่มีทองคำเป็นหลักประกันที่แข็งแกร่ง
ธนาคารกลางระบุว่า หนี้ครัวเรือนที่เพิ่มขึ้น การพึ่งพาหลักประกันมากขึ้น มูลค่าหลักประกันที่เปลี่ยนแปลง และราคาอสังหาริมทรัพย์ที่สูงขึ้น เป็นความเปราะบางที่เริ่มปรากฏ นอกจากนี้ ยังรายงานว่าช่องว่างสินเชื่อภาคเอกชน (Credit Gap) กว้างขึ้น ซึ่งเป็นตัวชี้วัดที่ใช้ประเมินว่าสินเชื่อกำลังขยายตัวสูงกว่าความสัมพันธ์ระยะยาวที่มีกับเศรษฐกิจหรือไม่
หลักประกันคือสินทรัพย์ที่นำมาค้ำประกันเงินกู้ หากผู้กู้ชำระหนี้ไม่ได้ ผู้ให้กู้ก็อาจใช้สินทรัพย์นั้นเป็นแหล่งเรียกคืนเงินได้ ความเสียหายจากไซโคลนอาจทำให้มูลค่าหลักประกันลดลงในเวลาเดียวกับที่รายได้หยุดชะงักและบั่นทอนความสามารถในการชำระหนี้
ไม่ควรนำความเสี่ยงเหล่านี้มาปะปนกัน รายงานระบุว่าสินเชื่อรถยนต์และสินเชื่อทองคำที่ขยายตัวรวดเร็วเป็นส่วนที่ต้องมีมาตรการคุ้มครองเข้มงวดขึ้น แต่ไม่ได้ระบุว่าสินทรัพย์เหล่านั้นได้รับความเสียหายทางกายภาพเช่นเดียวกับที่อยู่อาศัย โครงสร้างพื้นฐาน หรือสินทรัพย์ทางการเกษตร ความกังวลร่วมกันคือการพึ่งพาหลักประกันที่มูลค่าอาจเปลี่ยนแปลงเมื่อเกิดภาวะตึงตัว
ธนาคารกลางปรับเกณฑ์เพดานอัตราส่วนสินเชื่อต่อมูลค่าสินทรัพย์สำหรับสินเชื่อรถยนต์ให้เข้มงวดและเรียบง่ายขึ้น กำหนดเพดานสูงสุดสำหรับสินเชื่อที่มีทองคำเป็นหลักประกัน และปรับเพิ่มค่าน้ำหนักความเสี่ยงที่ใช้กับสินเชื่อทองคำ เพดานอัตราส่วนสินเชื่อต่อมูลค่าสินทรัพย์จำกัดวงเงินที่กู้ได้เมื่อเทียบกับมูลค่าประเมินของสินทรัพย์ ส่วนน้ำหนักความเสี่ยงมีผลต่อจำนวนเงินกองทุนที่ผู้ให้กู้ต้องถือรองรับความเสี่ยงของสินเชื่อ
แรงกดดันต่อประกันภัยมีมากกว่าค่าสินไหม
ภาคประกันภัยยังมีเงินกองทุนเพียงพอในช่วงเวลาที่รายงานครอบคลุม แม้ความสามารถในการทำกำไรจะชะลอลง การเรียกร้องค่าสินไหมจำนวนมากจากไซโคลนดิตวาห์ทำให้ยอดลูกหนี้จากการประกันภัยต่อเพิ่มขึ้น และเพิ่มความเสี่ยงด้านการรับประกันภัย สภาพคล่อง และคู่สัญญา
การประกันภัยต่อช่วยให้บริษัทประกันภัยโอนความเสี่ยงบางส่วนไปยังบริษัทประกันภัยอีกแห่งหนึ่ง ลูกหนี้จากการประกันภัยต่อคือเงินที่บริษัทคาดว่าจะได้รับจากผู้ให้ประกันภัยต่อ ดังนั้น ลูกหนี้ที่เพิ่มขึ้นจึงไม่เท่ากับมีเงินสดพร้อมจ่ายค่าสินไหมเพิ่มขึ้นแล้ว
เรื่องนี้สร้างแรงกดดันหลายด้านที่แตกต่างกัน ความเสี่ยงด้านการรับประกันภัยเกี่ยวข้องกับการที่เบี้ยประกันและเงินสำรองเพียงพอรองรับค่าสินไหมจากความเสี่ยงที่เอาประกันไว้หรือไม่ ความเสี่ยงด้านสภาพคล่องเกี่ยวข้องกับความสามารถในการชำระเงินเมื่อถึงกำหนด ส่วนความเสี่ยงด้านคู่สัญญาเกี่ยวข้องกับการที่บริษัทประกันภัยต่อจะปฏิบัติตามภาระผูกพันได้หรือไม่
คำเตือนด้านสภาพภูมิอากาศในภาพรวมยังชี้ถึงค่าสินไหมจากความเสียหายต่อทรัพย์สิน ความสูญเสียของพืชผล และกิจกรรมทางธุรกิจที่หยุดชะงักซึ่งอาจเพิ่มขึ้น จนกดดันความสามารถในการชำระหนี้ของบริษัทประกันภัยและทำให้เบี้ยประกันสูงขึ้น ทั้งหมดนี้เป็นความเสี่ยงที่ระบุไว้ ไม่ใช่ข้อสรุปว่าบริษัทประกันภัยกำลังมีหนี้สินล้นพ้นตัวอยู่แล้ว หรือเบี้ยประกันเพิ่มขึ้นในอัตราที่ระบุได้ รายงานฉบับย่อที่เผยแพร่ไม่ได้ให้ยอดค่าสินไหมจากไซโคลนทั่วประเทศ
เงินกันชนทางการเงินยังเพียงพอ แต่เริ่มลดลง
ธนาคารยังรักษาอัตราส่วนเงินกองทุนและสภาพคล่องไว้สูงกว่าเกณฑ์กำกับดูแลมาก ความสามารถในการทำกำไรยังดีขึ้น แม้การเติบโตจะชะลอลงเมื่อเทียบกับครึ่งแรกของปี 2025 เงินกองทุนยังสะสมเพิ่มขึ้นต่อเนื่อง แต่สินทรัพย์ที่ปรับตามความเสี่ยงเติบโตเร็วกกว่า ทำให้อัตราความเพียงพอของเงินกองทุนลดลง
อัตราส่วนสภาพคล่องของธนาคารลดลงเมื่อสถาบันการเงินปรับจากสินทรัพย์ที่ขายเปลี่ยนเป็นเงินสดได้ง่าย โดยเฉพาะหลักทรัพย์รัฐบาล ไปสู่การปล่อยสินเชื่อแก่ภาคเอกชน รายงานยังระบุว่าความไม่สอดคล้องกันของช่วงเวลาระหว่างสินทรัพย์กับหนี้สินกว้างขึ้น เพิ่มความเสี่ยงด้านการต่ออายุเงินทุนและสภาพคล่องเมื่อเกิดแรงกดดันที่ไม่คาดคิด
บริษัทเงินทุนก็ยังรักษาสภาพคล่องสูงกว่าข้อกำหนดของทางการ แต่สัดส่วนสภาพคล่องและเงินกันชนด้านเงินกองทุนลดลงเมื่อสินเชื่อขยายตัว การกู้ยืมเพิ่มขึ้นเร็วกกว่าเงินฝาก ทำให้บริษัทเงินทุนเชื่อมโยงกับธนาคารมากขึ้น
กำไรของบริษัทเงินทุนยังเพิ่มขึ้น โดยได้รับแรงหนุนจากรายได้ดอกเบี้ยสุทธิ แต่การเติบโตของกำไรชะลอลงในไตรมาสแรกของปีงบประมาณ 2026/27 ข้อค้นพบเหล่านี้แสดงให้เห็นว่าเหตุใดกำไรที่สูงขึ้นเพียงอย่างเดียวจึงยังไม่ตอบคำถามเรื่องเสถียรภาพ เพราะสินเชื่อและความเสี่ยงอาจขยายตัวเร็วกว่าทรัพยากรที่มีไว้รองรับความสูญเสีย
แนวโน้มเชิงบวกขึ้นอยู่กับการฟื้นตัวและนโยบายที่รอบคอบ
ธนาคารกลางยังมองแนวโน้มโดยรวมเป็นบวก โดยมีเงื่อนไขว่าเศรษฐกิจต้องฟื้นตัวต่อเนื่อง การปรับฐานะการคลังต้องคืบหน้า และการดำเนินนโยบายต้องรอบคอบ ธนาคารกลางเรียกร้องให้รักษาเงินกันชนด้านเงินกองทุนและสภาพคล่องให้อยู่ในระดับสูง จัดการความเสี่ยงด้านสภาพภูมิอากาศและไซเบอร์ให้ดีขึ้น และเสริมความพร้อมด้านการฟื้นฟูและการรับมือวิกฤต
ความปั่นป่วนด้านสภาพภูมิอากาศเป็นหนึ่งในแรงกดดันหลายด้าน ความตึงเครียดทางภูมิรัฐศาสตร์ที่ยืดเยื้อและราคาพลังงานที่สูงขึ้นอาจทำให้ดุลภายนอกอ่อนแอลง เพิ่มเงินเฟ้อ และลดความสามารถในการชำระหนี้ของผู้กู้ ในช่วงเวลาที่รายงานครอบคลุม ความตึงเครียดในตะวันออกกลางกดดันตลาดเงินตราต่างประเทศและทำให้เงินรูปีอ่อนค่า แม้ภายหลังภาวะตลาดจะดีขึ้นจากการดำเนินนโยบายและเงินทุนไหลเข้าจากเงินส่งกลับของแรงงาน การท่องเที่ยว และการส่งออก
ตัวชี้วัดของผู้กู้ยังให้ภาพที่หลากหลาย คะแนนเครดิตครัวเรือนโดยรวมยังทรงตัวในช่วงครึ่งแรกของปี 2026 ขณะที่บริษัทจดทะเบียนนอกภาคการเงินมีรายได้เติบโตแข็งแกร่งขึ้น แต่ความสามารถในการทำกำไรรวมอ่อนแอลงจากยอดขายและต้นทุนการดำเนินงานที่สูงขึ้น รายได้ที่เพิ่มขึ้นไม่ได้แปลว่าความสามารถในการชำระหนี้จะเพิ่มขึ้นตามไปด้วยเสมอ
รายงานไม่ได้ระบุตัวเลขการเพิ่มขึ้นของสินเชื่อด้อยคุณภาพจากปัจจัยด้านสภาพภูมิอากาศในท้ายที่สุด ไม่ได้คำนวณต้นทุนทางเศรษฐกิจในวงกว้างทั้งหมดจากไซโคลนดิตวาห์ หรือการเปลี่ยนแปลงของเบี้ยประกันในอนาคต นอกจากนี้ เอกสารเผยแพร่ยังไม่ได้กำหนดวันเวลาสำหรับการประเมินความเสี่ยงด้านสภาพภูมิอากาศครั้งต่อไป ภารกิจเร่งด่วนที่ธนาคารกลางระบุคือการติดตามสถานการณ์อย่างต่อเนื่องและเข้าแทรกแซงอย่างทันท่วงที เมื่อภาวะของผู้กู้และเงินกันชนของสถาบันการเงินเปลี่ยนแปลง
คำเตือนหลักคือสภาพอากาศสุดขั้วกลายเป็นความเสี่ยงเชิงโครงสร้างทางการเงิน ซึ่งส่งผลต่อการผลิต ราคา และความสามารถในการชำระหนี้ สถาบันการเงินของศรีลังกาเริ่มต้นการประเมินครั้งนี้ด้วยเงินกันชนที่เพียงพอ แต่สินเชื่อ Stage 2 ที่เพิ่มขึ้นและอัตราส่วนทางการเงินที่ลดลงแสดงให้เห็นว่าแรงกระแทกเพิ่มเติมอาจทำให้เงินกันชนเหล่านี้ถูกทดสอบ
ประเด็นสำคัญ
- ไซโคลนดิตวาห์ส่งผลกระทบต่อทั้ง 25 เขตของศรีลังกาในเดือนพฤศจิกายน 2025 และสร้างความเสียหายทางกายภาพโดยตรงประมาณ 4.1 พันล้านดอลลาร์สหรัฐ หรือราว 4% ของ GDP
- ตัวเลขความเสียหายไม่รวมการผลิตที่สูญเสีย รายได้ที่หายไป และต้นทุนในวงกว้างจากการฟื้นฟูที่ยืดเยื้อ
- ระบบการเงินยังมีเสถียรภาพในช่วงครึ่งแรกของปี 2026 โดยมีเงินกันชนด้านเงินกองทุนและสภาพคล่องเพียงพอ
- สินเชื่อ Stage 2 เพิ่มขึ้น แม้สัดส่วนสินเชื่อ Stage 3 ของธนาคารและบริษัทเงินทุนจะปรับดีขึ้น
- ความช่วยเหลือผู้กู้อาจชะลอการรับรู้สินเชื่อด้อยคุณภาพโดยไม่ได้แก้ปัญหาการชำระหนี้ที่เป็นต้นเหตุ
- ค่าสินไหมจากไซโคลนเพิ่มยอดลูกหนี้จากการประกันภัยต่อ รวมถึงความเสี่ยงด้านการรับประกันภัย สภาพคล่อง และคู่สัญญา
- แนวโน้มโดยรวมยังเป็นบวก โดยขึ้นอยู่กับการฟื้นตัวอย่างต่อเนื่อง การปรับฐานะการคลัง และนโยบายที่รอบคอบ