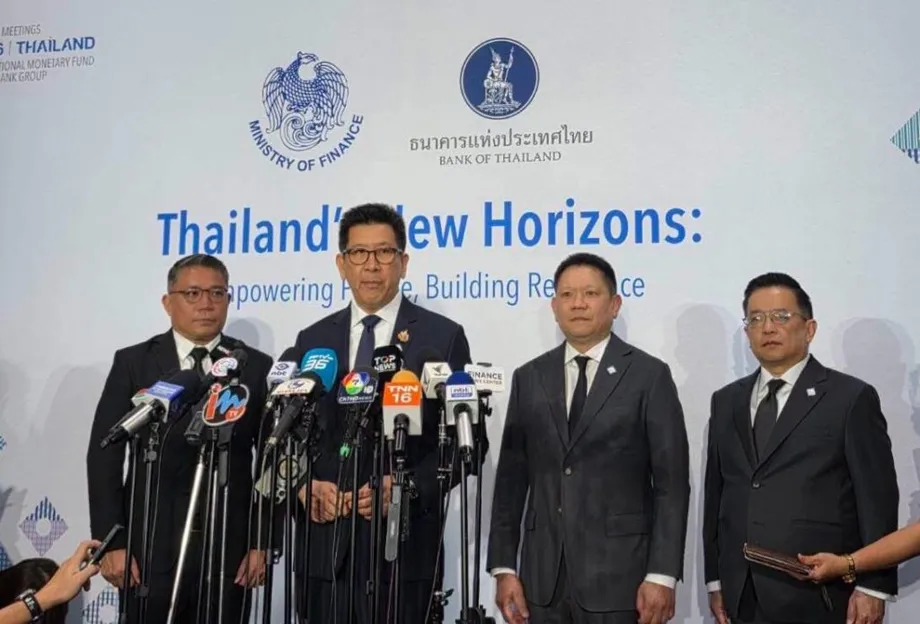
แผนรับมือการฉ้อโกงระดับโลก เตรียมเปิดตัวที่กรุงเทพฯ
ไทยวางแผนเปิดตัว Bangkok Blueprint ในวันที่ 14 ตุลาคม 2026 ระหว่างการประชุมประจำปีของกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก โดยเสนอแนวทางร่วมกันรับมือการฉ้อโกงดิจิทัล ซึ่งสร้างความเสียหายทั่วโลกประมาณ 1 ล้านล้านดอลลาร์ต่อปี ธนาคารแห่งประเทศไทยกำลังจัดทำเอกสารฉบับนี้ร่วมกับทั้งสองสถาบัน เพื่อเป็นคู่มือเชิงปฏิบัติสำหรับรัฐบาล หน่วยงานกำกับดูแล และบริษัทการเงิน ไม่ใช่กฎระหว่างประเทศชุดใหม่ที่มีผลผูกพัน
สารบัญ
- แผนรับมือการฉ้อโกงระดับโลก เตรียมเปิดตัวที่กรุงเทพฯ
- แผนดังกล่าวจะกำหนดให้ประเทศต่าง ๆ ทำอะไรบ้าง
- การตีความตัวเลขความเสียหายต้องทำอย่างรอบคอบ
- เหตุใดการชำระเงินที่ผู้เสียหายอนุมัติเองก็ยังเป็นการหลอกลวง
- กฎภายในประเทศของไทยเพิ่มการตรวจสอบผู้ให้บริการ
- เงินสด ทองคำ และความคืบหน้าที่รายงานในการรับมือการฉ้อโกง
- ความร่วมมือระดับภูมิภาคชี้ว่าธนาคารทำงานลำพังไม่ได้
- ความปลอดภัยทางการเงินเป็นส่วนหนึ่งของวาระไทยในภาพรวม
- กำหนดการและการตัดสินใจที่ยังรออยู่
- ประเด็นสำคัญ
ความเสียหายภายในประเทศอยู่ในระดับสูง โดยไทยมีมูลค่าความเสียหายจากการฉ้อโกง 1.76 พันล้านดอลลาร์ในปี 2024 ตามข้อมูลของชญาวดี ชัยอนันต์ ผู้ช่วยผู้ว่าการธนาคารแห่งประเทศไทย และพิติพัฒน์ พฤกษชาติ นักเศรษฐศาสตร์ บทความของทั้งคู่ใน World Economic Forum ระบุว่าแผนดังกล่าวประกอบด้วยข้อพิจารณาด้านนโยบาย 12 ข้อ และประเด็นดำเนินการหลัก 5 ด้าน ซึ่งรวมถึงกรอบกฎหมาย มาตรการป้องกันการฉ้อโกง ความร่วมมือ และการคุ้มครองผู้บริโภค
วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย ต้องการให้โครงการนี้รับมือกับปัญหาที่ขยายวงกว้างเกินเอเชียตะวันออกเฉียงใต้ ไปถึงสหรัฐฯ และลาตินอเมริกา เขายังเตือนด้วยว่า การจัดทำเอกสารระหว่างประเทศไม่ได้หมายความว่าไทยทำงานของตนเองเสร็จสิ้นแล้ว ประเทศไทยต้องนำหลักการไปปรับใช้และพัฒนาการรับมืออย่างต่อเนื่อง
วิทัยอธิบายบทบาทที่ต้องการให้โครงการนี้มีไว้ว่า
เป้าหมายของเราคือการทำให้ Bangkok Blueprint เป็นแนวทางเชิงปฏิบัติสำหรับประเทศต่าง ๆ ที่ต้องการเสริมสร้างการรับมือกับการฉ้อโกงดิจิทัล
การประชุมประจำปีมีกำหนดจัดขึ้นที่กรุงเทพฯ ระหว่างวันที่ 12-18 ตุลาคม โดยคาดว่าจะมีผู้แทนจาก 191 ประเทศเข้าร่วมกว่า 15,000 คน นับเป็นครั้งที่สองที่ไทยเป็นเจ้าภาพ และใช้เวทีนี้เชื่อมโยงความปลอดภัยทางการเงินเข้ากับวาระเศรษฐกิจในภาพรวม
แผนดังกล่าวจะกำหนดให้ประเทศต่าง ๆ ทำอะไรบ้าง
แผนนี้มีเป้าหมายครอบคลุมกระบวนการทั้งหมดของเหตุฉ้อโกง ตั้งแต่การป้องกัน ตรวจจับกิจกรรมน่าสงสัย จำกัดความเสียหาย ช่วยเหลือผู้เสียหาย ไปจนถึงติดตามหรือเรียกคืนเงินที่ถูกขโมย ขอบเขตยังรวมถึงการออกแบบผลิตภัณฑ์ทางการเงิน กฎหมาย และการประสานงานระหว่างหน่วยงาน โดยยอมรับว่าจุดอ่อนอาจเกิดขึ้นก่อนที่การชำระเงินจะไปถึงธนาคาร
องค์ประกอบสำคัญ 5 ข้อที่ผู้เขียนจากธนาคารแห่งประเทศไทยระบุไว้ ได้แก่
- ยุทธศาสตร์ระดับชาติและกรอบกฎหมายที่ชัดเจน
- มาตรการป้องกัน ตรวจจับ และฟื้นฟูจากเหตุฉ้อโกง
- การใช้ความมั่นคงปลอดภัยไซเบอร์และเครื่องมือต่อต้านการฟอกเงินให้เกิดประโยชน์ยิ่งขึ้น
- ความร่วมมือที่เข้มแข็งขึ้นระหว่างภาคส่วนและข้ามพรมแดน
- การคุ้มครองผู้บริโภค การสร้างความตระหนักรู้ และการเยียวยา
แต่ละประเทศจะปรับหลักการเหล่านี้ให้เข้ากับระบบกฎหมาย บริการทางการเงิน และระดับการพัฒนาดิจิทัลของตน ความยืดหยุ่นนี้สำคัญ เพราะประเทศที่กำลังขยายการเข้าถึงบริการชำระเงินผ่านมือถือขั้นพื้นฐานอาจเผชิญปัญหาในการดำเนินงานต่างจากประเทศที่มีเครือข่ายชำระเงินทันทีครอบคลุมกว้างขวางและรองรับการโอนเงินระหว่างประเทศ
วิทัยกล่าวถึงโครงการในภาพรวมผ่านเป้าหมาย 3 ประการ ได้แก่ ลดการฉ้อโกงดิจิทัล เสริมสร้างความมั่นคงปลอดภัยไซเบอร์ และยกระดับความพร้อมของระบบนิเวศการเงินดิจิทัล คาดว่าประเทศสมาชิกจะร่วมเสนอแนวคิดและประสบการณ์ด้านนโยบาย ทำให้แผนนี้เป็นช่องทางแลกเปลี่ยนเรียนรู้ร่วมกัน ไม่ใช่เพียงการส่งออกกฎระเบียบของไทย
เอกสารนี้ยังต่อยอดจาก Bali Fintech Agenda ปี 2018 ซึ่งกองทุนการเงินระหว่างประเทศและธนาคารโลกเปิดตัวเพื่อช่วยให้ประเทศต่าง ๆ นำเทคโนโลยีทางการเงินมาใช้ควบคู่กับการบริหารความเสี่ยง โครงการที่กรุงเทพฯ มุ่งรับมือความท้าทายที่เฉพาะเจาะจงยิ่งขึ้น นั่นคือการคุ้มครองผู้ที่ใช้บริการการเงินดิจิทัลอยู่แล้วจากอาชญากรที่ฉวยประโยชน์จากบริการเหล่านั้น
การตีความตัวเลขความเสียหายต้องทำอย่างรอบคอบ
วิทัยอ้างถึงความเสียหายทางเศรษฐกิจโดยประมาณจากการฉ้อโกงและภัยคุกคามทางไซเบอร์ที่ราว 1.03 ล้านล้านดอลลาร์ โดยมากกว่าสองในสามเกิดขึ้นในเอเชีย ส่วนผู้เขียนจากธนาคารแห่งประเทศไทยใช้ตัวเลขประมาณการทั่วโลกแบบปัดเศษที่ 1 ล้านล้านดอลลาร์ต่อปี และระบุว่าผู้ใหญ่ทั่วโลกราว 50%-70% เคยเผชิญความพยายามหลอกลวง
ตัวเลขเหล่านี้กล่าวถึงคนละเรื่อง การถูกมิจฉาชีพพยายามหลอกไม่ได้หมายความว่าจะสูญเสียเงิน ขณะที่ตัวเลขประมาณการวงกว้างที่ครอบคลุมภัยคุกคามทางไซเบอร์ก็ไม่ควรถูกมองว่าเทียบเท่ากับยอดการฉ้อโกงผ่านการชำระเงินที่นิยามไว้อย่างแคบ ตัวเลขเหล่านี้ชี้ให้เห็นขนาดของปัญหา แต่ไม่ได้ให้มาตรวัดเดียวที่เปรียบเทียบความเสียหายของทุกประเทศได้
การประเมินระดับภูมิภาคชี้ให้เห็นข้อแตกต่างสำคัญอีกประการหนึ่ง สำนักงานวิจัยเศรษฐกิจมหภาคอาเซียน+3 ระบุใน รายงานประเมินกลโกงดิจิทัล ซึ่งเผยแพร่เมื่อวันที่ 12 ตุลาคม 2026 ว่าหลักฐานผลกระทบต่อเสถียรภาพทางการเงินของทั้งระบบยังมีจำกัด
ข้อค้นพบดังกล่าวไม่ได้ปฏิเสธความเสียหายที่เกิดกับครัวเรือนและธุรกิจ แต่เป็นการแยกความเสียหายและภัยต่อความเชื่อมั่นที่มีหลักฐานรองรับ ออกจากข้อกล่าวอ้างที่หนักแน่นกว่าว่าการหลอกลวงกำลังทำให้ระบบการเงินไร้เสถียรภาพแล้ว ถึงกระนั้น ผู้เขียนอย่างเบญญาพร จันทนา อีวาน ลิม และประศานต์ ปันเด ก็เห็นว่าขนาดและความต่อเนื่องของการหลอกลวงจำเป็นต้องได้รับการรับมือร่วมกันข้ามภาคส่วนและเขตอำนาจ
ข้อแตกต่างนี้มีประโยชน์เมื่อประเมินคำอธิบายของวิทัยที่มองการฉ้อโกงเป็นความเสี่ยงเชิงโครงสร้างระดับโลก กลโกงอาจดูดเงินออม เพิ่มภาระให้ผู้ให้บริการทางการเงิน และทำให้ผู้คนไม่กล้าใช้บริการดิจิทัล โดยไม่จำเป็นต้องก่อให้เกิดวิกฤตธนาคารขึ้นทันที
เหตุใดการชำระเงินที่ผู้เสียหายอนุมัติเองก็ยังเป็นการหลอกลวง
ปัญหาที่ยากที่สุดประการหนึ่งคือการฉ้อโกงที่ผู้เสียหายกดยืนยันการชำระเงินด้วยตนเอง อาชญากรอาจสร้างความไว้วางใจผ่านกลุ่มลงทุน แอบอ้างเป็นญาติ หรือโน้มน้าวให้ใครบางคนเชื่อว่าจำเป็นต้องโอนเงินอย่างเร่งด่วน ธนาคารได้รับคำสั่งชำระเงินจากลูกค้าตัวจริง แม้การหลอกลวงจะเป็นสาเหตุให้ลูกค้าสั่งโอนก็ตาม
สำนักงานวิจัยเศรษฐกิจมหภาคอาเซียน+3 ระบุว่ากลโกงที่ผู้เสียหายอนุมัติการชำระเงินเองเป็นปัญหาโดยเฉพาะ เพราะการชักจูงมักเกิดขึ้นก่อนที่สถาบันการเงินจะเข้ามาเกี่ยวข้อง ดังนั้น ขั้นตอนสำคัญของกระบวนการก่ออาชญากรรมจึงอาจอยู่นอกอำนาจโดยตรงของหน่วยงานกำกับดูแลทางการเงิน
ผู้เขียนจากธนาคารแห่งประเทศไทยยกตัวอย่างปัญหานี้ผ่านพลอย ซึ่งระบุชัดว่าเป็นตัวละครประกอบจากประสบการณ์ถูกหลอกลวงที่เกิดขึ้นจริง ไม่ใช่ผู้เสียหายที่ระบุตัวตนได้ เจ้าของคาเฟ่ในกรุงเทพฯ ที่มีทักษะดิจิทัลถูกชักชวนเข้ากลุ่มลงทุน และเมื่อเห็นผลกำไรจากการซื้อขายที่ดูเหมือนจริงก็โน้มน้าวให้เธอลงเงินออมและเงินกู้ เมื่อเธอขอถอนเงินกลับพบว่าบัญชีถูกระงับ พร้อมถูกเรียกเก็บภาษีปลอม
ตัวอย่างนี้อธิบายว่าเหตุใดการตรวจสอบตัวตนเพียงอย่างเดียวจึงไม่เพียงพอ การยืนยันว่าผู้โอนเงินเป็นใครไม่ได้พิสูจน์ว่าบุคคลนั้นไม่ถูกหลอก การรับมือจำเป็นต้องเชื่อมโยงการตรวจจับธุรกรรมผิดปกติเข้ากับการดำเนินการของธนาคาร ผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล และหน่วยงานบังคับใช้กฎหมาย
ตัวอย่างนี้ยังแสดงให้เห็นว่าการฉ้อโกงบั่นทอนการเข้าถึงบริการทางการเงินได้อย่างไร ความสูญเสียทางการเงินคือความเสียหายที่เกิดขึ้นทันที แต่ความกลัว ความเครียด และความเชื่อมั่นที่สูญเสียไปอาจทำให้ผู้เสียหายเลิกใช้แอปธนาคารและบริการอื่น ๆ ที่ตั้งใจช่วยให้เข้าถึงบริการทางการเงินได้ง่ายขึ้น
กฎภายในประเทศของไทยเพิ่มการตรวจสอบผู้ให้บริการ
การเตรียมความพร้อมของไทยไม่ได้มีเพียงแผนระหว่างประเทศ ร่างแนวทางของธนาคารแห่งประเทศไทยที่เปิดรับฟังความคิดเห็นสาธารณะจนถึงวันที่ 18 มีนาคม 2025 เสนอนโยบายบริหารจัดการการฉ้อโกงที่ครอบคลุมการป้องกัน การติดตามตรวจสอบ การตอบสนอง การแก้ไขปัญหา และการช่วยเหลือลูกค้าที่ได้รับผลกระทบ เบื้องต้นวางแผนเริ่มใช้วันที่ 1 เมษายน 2025 ควบคู่กับมาตรการจัดการบัญชีม้าและการตรวจสอบลูกค้า
บัญชีม้าคือบัญชีธนาคารหรือบัญชีเงินอิเล็กทรอนิกส์ที่ใช้รับและโอนเงินที่ได้จากอาชญากรรม ร่างแนวทางกำหนดให้ผู้ให้บริการประเมินความเสี่ยงของบัญชีประเภทนี้ ติดตามธุรกรรมของลูกค้าอย่างต่อเนื่อง และปรับปรุงการจัดระดับความเสี่ยง ข้อกำหนดการยืนยันตัวตนจะพิจารณาตามความเสี่ยงของธุรกรรม ผลิตภัณฑ์ และช่องทางการให้บริการ
กรรมการและผู้บริหารระดับสูงจะรับผิดชอบนโยบายป้องกันการฉ้อโกงและเป้าหมายผลการดำเนินงานที่วัดผลได้ ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ และผู้ให้บริการเงินอิเล็กทรอนิกส์ที่โอนเปลี่ยนมือได้ คาดว่าจะต้องปฏิบัติตามข้อกำหนดทุกข้อ ส่วนผู้ให้บริการรายอื่นอาจนำแนวทางไปปรับใช้ตามบริการของตน
มาตรการตอบสนองลูกค้าครอบคลุมช่องทางช่วยเหลือที่ให้บริการตลอด 24 ชั่วโมง กรอบเวลาการตอบสนองที่กำหนดไว้ และการรายงานต่อธนาคารกลางเมื่อเหตุการณ์สร้างความเสียหายเป็นวงกว้างแก่ลูกค้า หรือส่งผลกระทบต่อชื่อเสียงของผู้ให้บริการ ร่างแนวทางยังระบุถึงการแลกเปลี่ยนข้อมูลกับผู้ให้บริการรายอื่น สำนักงานป้องกันและปราบปรามการฟอกเงิน และสำนักงานตำรวจแห่งชาติ
คำอธิบายภายหลังของผู้เขียนจากธนาคารแห่งประเทศไทยกล่าวถึงกรอบความรับผิดชอบที่มีผลใช้ตั้งแต่เดือนเมษายน 2025 สถาบันการเงินและผู้ให้บริการอื่นที่ไม่ปฏิบัติตามมาตรฐานป้องกันการฉ้อโกงที่กำหนดต้องร่วมรับผิดชอบต่อความเสียหายที่เกิดขึ้น ผู้เขียนระบุว่าผู้ให้บริการต้องแสดงให้เห็นว่ามีมาตรการป้องกันที่กำหนดไว้แล้ว แทนที่จะปล่อยให้ลูกค้าต้องพิสูจน์ว่าผู้ให้บริการบกพร่อง
ไม่ควรตีความคำอธิบายนี้ว่าเป็นคำมั่นว่าผู้เสียหายจากการหลอกลวงทุกคนจะได้รับเงินคืนโดยอัตโนมัติ ความรับผิดขึ้นอยู่กับมาตรฐานที่ใช้บังคับและการที่ผู้ให้บริการปฏิบัติตามมาตรฐานหรือไม่ กำหนดการในร่างก่อนหน้านี้กับคำอธิบายภายหลังเกี่ยวกับกรอบที่มีผลใช้แล้วก็เป็นมาตรการที่เกี่ยวข้องกัน แต่ไม่จำเป็นต้องเป็นข้อความกฎระเบียบฉบับสุดท้ายฉบับเดียวกัน
เงินสด ทองคำ และความคืบหน้าที่รายงานในการรับมือการฉ้อโกง
มีการประกาศกรอบความร่วมมือสำหรับภาคส่วนต่าง ๆ แยกต่างหาก โดยกำหนดเปิดตัววันที่ 10 กันยายน และรวบรวมธนาคารกลาง ธนาคารพาณิชย์และธนาคารของรัฐ ผู้ให้บริการชำระเงิน ผู้ให้กู้ที่อยู่นอกภาคธนาคาร และร้านแลกเงินกว่า 2,000 แห่งเข้าด้วยกัน ผู้เข้าร่วมจะให้คำมั่นว่าจะไม่สนับสนุนกิจกรรมทางการเงินที่ผิดกฎหมายหรือการทุจริต
มาตรการที่เป็นรูปธรรมรวมถึงการตรวจสอบสถานะเพิ่มเติมสำหรับการฝากเงินสดเกิน 5 ล้านบาท และการจำกัดการซื้อทองคำแท่งด้วยเงินสดให้เข้มงวดขึ้น สำหรับรายการมูลค่าตั้งแต่ 10 ล้านบาทขึ้นไป มาตรการเหล่านี้มุ่งเป้าไปที่ช่องทางที่เงินจากอาชญากรรมสามารถเคลื่อนย้ายออกนอกบัญชีชำระเงินดิจิทัลทั่วไปได้
วิทัยอ้างว่าการถอนเงินสดก้อนใหญ่ลดลง 52% และการถอนทองคำก้อนใหญ่ลดลง 70% ในช่วง 12 เดือนก่อนหน้า โดยนำเสนอการเปลี่ยนแปลงดังกล่าวเป็นสัญญาณว่ากิจกรรมฟอกเงินลดลง แม้ปริมาณการถอนเงินเพียงอย่างเดียวจะไม่สามารถวัดมูลค่าเงินที่ได้จากอาชญากรรมทั้งหมดได้
ตัวชี้วัดการฉ้อโกงที่ตรงกว่าคือการชำระเงินที่ผู้เสียหายอนุมัติเอง โดยรายงานว่าความเสียหายลดลงเหลือ 1.8 พันล้านบาทในไตรมาสสองของปี 2026 ลดลง 80% จากไตรมาสเดียวกันของปี 2024 ตัวเลขที่ลดลงนี้เทียบได้กับยอดประมาณ 9 พันล้านบาทในไตรมาสสองของปี 2024 หรือลดลงราว 7.2 พันล้านบาท
ไม่สามารถนำตัวเลขการฉ้อโกงผ่านการชำระเงินรายไตรมาสนี้ไปเปรียบเทียบโดยตรงกับตัวเลขประมาณการความเสียหายจากการฉ้อโกงตลอดปี 2024 ของไทยที่ 1.76 พันล้านดอลลาร์ได้ เพราะช่วงเวลา สกุลเงิน และหมวดหมู่แตกต่างกัน ตัวเลขนี้สนับสนุนข้อสรุปที่แคบกว่า กล่าวคือ ความเสียหายที่รายงานในหมวดการฉ้อโกงผ่านการชำระเงินนี้ลดลงอย่างมาก แต่ปัญหาการฉ้อโกงในภาพรวมยังต้องได้รับความสนใจ
ความร่วมมือระดับภูมิภาคชี้ว่าธนาคารทำงานลำพังไม่ได้
ฟิลิปปินส์เป็นอีกตัวอย่างของการประสานงานที่แผนดังกล่าวต้องการ ปิติ ศรีแสงนาม ผู้อำนวยการบริหารมูลนิธิอาเซียน กล่าวว่าศูนย์หลอกลวงแพร่ขยายไปยังฟิลิปปินส์ เมียนมา และติมอร์-เลสเต จากเดิมที่กระจุกตัวอยู่ในกัมพูชา ไทย และเวียดนาม
โดยอ้างอิงผลการศึกษาของ Global Anti-Scam Alliance เขากล่าวว่าเกือบ 80% ของชาวฟิลิปปินส์ได้รับการติดต่อจากมิจฉาชีพ ตัวเลขการเผชิญเหตุนี้สูงกว่าช่วง 50%-70% ทั่วโลกที่ผู้เขียนจากธนาคารแห่งประเทศไทยอ้างถึง แต่ความแตกต่างของกลุ่มประชากรและวิธีสำรวจทำให้ไม่ควรนำตัวเลขมาใช้จัดอันดับประเทศอย่างแม่นยำ
โครงการ Scam Ready ASEAN ตั้งเป้าเข้าถึงประชาชน 3 ล้านคนผ่านเครือข่ายผู้ฝึกอบรมหลัก 2,000 คนตามแผน ในช่วงเวลาที่มีการรายงาน โครงการมีผู้ฝึกอบรม 105 คน หรือคิดเป็น 5.25% ของเป้าหมาย โครงการในฟิลิปปินส์ตั้งเป้าช่วยเหลือผู้ได้รับประโยชน์ประมาณ 1 ล้านคน หรือหนึ่งในสามของเป้าหมายระดับภูมิภาค ผ่านพันธมิตรต่าง ๆ รวมถึง Bank Marketing Association of the Philippines, Google และธนาคารกลางฟิลิปปินส์
เบอร์นาเด็ตต์ โรมูโล-ปูยัต รองผู้ว่าการ Bangko Sentral ng Pilipinas อธิบายเหตุผลที่ต้องทำมากกว่าการให้ความรู้ว่า
การต่อสู้กับกลโกงต้องอาศัยมากกว่าการสร้างความตระหนักรู้ แต่ต้องมีการลงมือทำและความร่วมมือ
ธนาคารกลางฟิลิปปินส์ยังลงนามข้อตกลงแบ่งปันข้อมูลกับสำนักงานตำรวจแห่งชาติฟิลิปปินส์ สำหรับคดีภายใต้กฎหมายต่อต้านการหลอกลวงทางบัญชีการเงิน โดยตำรวจเป็นหน่วยงานรัฐแห่งที่ห้าที่มีข้อตกลงดังกล่าว ต่อจากข้อตกลงกับหน่วยงานด้านการสอบสวน กระบวนการยุติธรรม และหลักทรัพย์
โครงการเหล่านี้รับมือคนละส่วนของปัญหาเดียวกัน ได้แก่ ช่วยให้ประชาชนรู้เท่าทันการชักจูง เสริมมาตรการป้องกันการฉ้อโกงภายในสถาบันการเงิน และเปิดทางให้พนักงานสอบสวนเข้าถึงข้อมูลที่จำเป็นต่อการติดตามกิจกรรมอาชญากรรม
ความปลอดภัยทางการเงินเป็นส่วนหนึ่งของวาระไทยในภาพรวม
วิทัยเชื่อมโยงการป้องกันการฉ้อโกงดิจิทัลกับวาระภายในประเทศ 4 ประการ ได้แก่ หนี้ครัวเรือน การเข้าถึงสินเชื่อของวิสาหกิจขนาดกลางและขนาดย่อม บริการทางการเงินในราคาที่เป็นธรรม และเงินผิดกฎหมายที่เชื่อมโยงกับการฉ้อโกง กลโกง หรือการทุจริต ความเชื่อมโยงเหล่านี้เป็นเรื่องที่เกิดขึ้นจริง กลโกงอาจดูดเงินออมหรือเงินกู้ของครัวเรือน ขณะที่เงินจากอาชญากรรมก็ไหลผ่านบริการที่ธุรกิจถูกกฎหมายใช้เช่นกัน
ผู้เขียนจากธนาคารแห่งประเทศไทยระบุภัยคุกคามต่อความเชื่อมั่นเพิ่มเติมอีกสองประการ การพึ่งพาผู้ให้บริการเทคโนโลยีเพียงไม่กี่รายอาจทำให้เหตุขัดข้องเพียงครั้งเดียวกระทบหลายสถาบัน ดังที่เกิดขึ้นในเหตุการณ์ CrowdStrike ปี 2024 แพลตฟอร์มดิจิทัลยังอาจจำกัดทางเลือกของผู้ใช้ ขณะที่การใช้ข้อมูลที่มีอคติในการตัดสินใจด้วยปัญญาประดิษฐ์อาจกีดกันผู้ที่มีประวัติทางการเงินจำกัด
ประเด็นเหล่านี้แตกต่างจากการฉ้อโกงโดยอาชญากร แต่ช่วยอธิบายหัวข้อการประชุมที่ว่า "การเงินดิจิทัลที่ปลอดภัยและทั่วถึงเพื่อสุขภาวะทางการเงิน" การเข้าถึงบริการย่อมมีความหมายน้อยลง หากบริการเหล่านั้นไม่น่าเชื่อถือ ไม่เป็นธรรม หรือไม่ปลอดภัย
วาระการประชุมของไทยยังครอบคลุมการเปลี่ยนผ่านสู่ดิจิทัลและปัญญาประดิษฐ์ การเสริมความยืดหยุ่นท่ามกลางความแตกแยกในระดับโลก การจัดหาเงินทุนเพื่อปรับตัวต่อสภาพภูมิอากาศ และการเปลี่ยนแปลงด้านประชากรกับเศรษฐกิจอายุยืน วิทัยอ้างว่าเศรษฐกิจเติบโตเฉลี่ยปีละ 2.4% นับตั้งแต่เกิดโรคระบาด เทียบกับ 5.3% หลังวิกฤตการเงินเอเชียปี 1997 ซึ่งต่างกัน 2.9 จุดเปอร์เซ็นต์ อย่างไรก็ตาม การเปรียบเทียบนี้เป็นคนละช่วงเศรษฐกิจ และไม่ได้ยืนยันว่าการฉ้อโกงเป็นสาเหตุของการเติบโตที่ช้าลง
กำหนดการและการตัดสินใจที่ยังรออยู่
วันสำคัญหลักเชื่อมโยงการเตรียมความพร้อมภายในประเทศของไทยเข้ากับการเปิดตัวในระดับนานาชาติ ดังนี้
- 18 มีนาคม 2025: ปิดรับฟังความคิดเห็นต่อร่างแนวทางบริหารจัดการการฉ้อโกงดิจิทัล
- เมษายน 2025: กรอบความรับผิดชอบของผู้ให้บริการมีผลใช้ ตามข้อมูลของผู้เขียนจากธนาคารแห่งประเทศไทย
- 10 กันยายน: กำหนดเปิดตัวคำมั่นร่วมของภาคส่วนต่าง ๆ และมาตรการควบคุมเงินสดกับทองคำ
- 12 ตุลาคม 2026: เริ่มการประชุมประจำปี และสำนักงานวิจัยเศรษฐกิจมหภาคอาเซียน+3 เผยแพร่รายงานประเมินกลโกง
- 13 ตุลาคม 2026: กำหนดจัดงานหลักของกระทรวงการคลังไทยว่าด้วยการเสริมความยืดหยุ่น
- 14 ตุลาคม 2026: กำหนดเปิดตัว Bangkok Blueprint
- 18 ตุลาคม 2026: กำหนดปิดการประชุมประจำปี
งานของกระทรวงการคลังมีกำหนดเชิญคริสตาลินา จอร์จีวา กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ อาเจย์ บังกา ประธานกลุ่มธนาคารโลก และริกกา ปูร์รา รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังฟินแลนด์ เข้าร่วม เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง วางการป้องกันการฉ้อโกงไว้ควบคู่กับการลงทุน เทคโนโลยี และโอกาสของธุรกิจไทย
ประเด็นสำคัญที่ยังไม่มีข้อยุติคือการนำไปปฏิบัติ แม้มีการเปิดเผยองค์ประกอบสำคัญทั้งห้าของแผนแล้ว แต่ยังไม่ได้ข้อสรุปว่าประเทศต่าง ๆ จะแปลงข้อพิจารณาทั้ง 12 ข้อเป็นกฎหมาย การกำกับดูแล ขั้นตอนเรียกคืนเงิน และความรับผิดชอบต่อความเสียหายอย่างไร สถานะของแผนในฐานะคู่มือเชิงปฏิบัติหมายความว่าการเผยแพร่เพียงอย่างเดียวจะไม่ทำให้เกิดหน้าที่ที่บังคับใช้ได้ทั่วโลก
สารที่ไทยต้องการสื่อคือ การเปิดตัวควรเป็นจุดเริ่มต้นของการทำงานเพิ่มเติม ไม่ใช่การประกาศความสำเร็จ ตัวชี้วัดที่มีความหมายจะอยู่ที่สถาบันต่าง ๆ แลกเปลี่ยนข้อมูลได้รวดเร็วหรือไม่ ป้องกันการโอนเงินน่าสงสัยได้หรือไม่ ช่วยเหลือลูกค้าที่ได้รับผลกระทบได้หรือไม่ และเรียกคืนเงินได้หรือไม่ โดยยังคงให้บริการทางการเงินที่ถูกกฎหมายเข้าถึงได้
ประเด็นสำคัญ
- กำหนดเปิดตัว Bangkok Blueprint ในวันที่ 14 ตุลาคม 2026 ระหว่างการประชุมประจำปีของกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก
- แผนประกอบด้วยข้อพิจารณาด้านนโยบาย 12 ข้อและประเด็นหลัก 5 ด้านสำหรับรับมือการฉ้อโกงดิจิทัล โดยไม่กำหนดกฎระหว่างประเทศที่มีผลผูกพัน
- ผู้เขียนจากธนาคารแห่งประเทศไทยระบุว่าไทยมีความเสียหายจากการฉ้อโกง 1.76 พันล้านดอลลาร์ในปี 2024
- ความเสียหายที่รายงานจากการชำระเงินซึ่งผู้เสียหายจากกลโกงอนุมัติเองลดลงเหลือ 1.8 พันล้านบาทในไตรมาสสองของปี 2026 หรือลดลง 80% จากสองปีก่อน
- กรอบความรับผิดชอบของผู้ให้บริการในไทยมีผลใช้ตั้งแต่เดือนเมษายน 2025 โดยความรับผิดขึ้นอยู่กับการไม่ปฏิบัติตามมาตรการป้องกันที่กำหนด
- สำนักงานวิจัยเศรษฐกิจมหภาคอาเซียน+3 เรียกร้องให้ดำเนินการร่วมกัน พร้อมระบุว่าหลักฐานผลกระทบต่อเสถียรภาพทางการเงินของทั้งระบบยังมีจำกัด