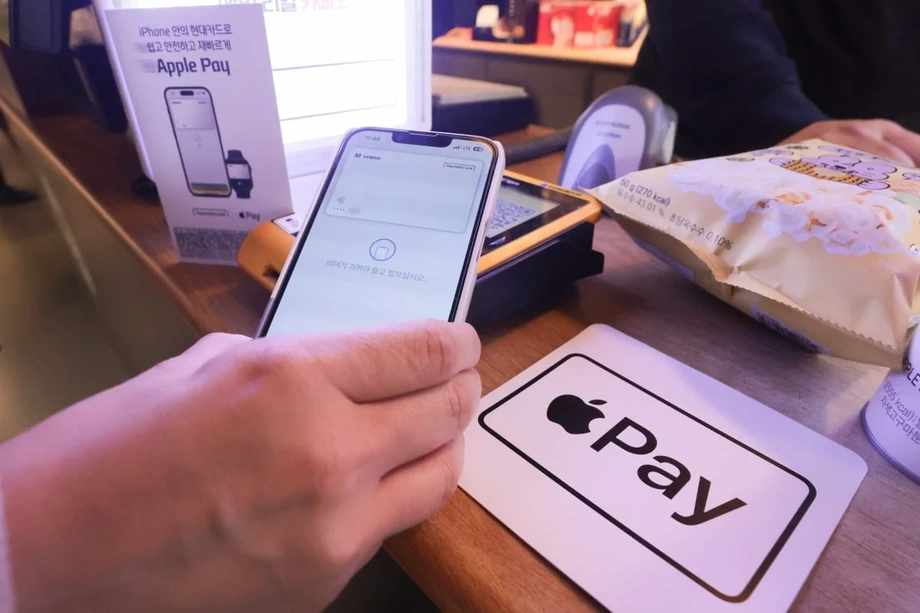
ธนาคารดิจิทัลสองแห่งเดินหน้าขยายตลาด Apple Pay
KakaoBank และ Toss Bank กำลังเตรียมนำบัตรเดบิตของตนมาใช้กับ Apple Pay ในเกาหลีใต้ ซึ่งอาจเปิดให้บริการนี้ขยายวงกว้างกว่าบัตร Hyundai Card เป็นครั้งแรกนับตั้งแต่เปิดตัวเมื่อเดือนมีนาคม 2023 โดย KakaoBank อาจเปิดให้บริการก่อน ส่วน Toss Bank กำลังผลักดันแผนเปิดตัวในปี 2026 หลังจากเคยพักแผนไว้ก่อนหน้านี้
สารบัญ
- ธนาคารดิจิทัลสองแห่งเดินหน้าขยายตลาด Apple Pay
- ประกาศถึงร้านค้าเผยให้เห็นความคืบหน้าของการเตรียมการ
- การอนุมัติมักเกิดขึ้นก่อนที่แผนจะล่าช้า
- ลูกค้าจะได้ประโยชน์อะไร
- KakaoBank มีธุรกิจบัตรเดบิตขนาดใหญ่อยู่แล้ว
- เหตุใดค่าธรรมเนียมเล็กน้อยจึงกลายเป็นการตัดสินใจทางธุรกิจครั้งใหญ่
- ฐานผู้ใช้ชำระเงินขนาดใหญ่กว่ามากของ Samsung เป็นปัจจัยกำหนดการถกเถียง
- อุปกรณ์รับชำระเงินที่รองรับยังเป็นต้นทุนอีกส่วนหนึ่ง
- หน่วยงานกำกับดูแลจับตาต้นทุนของผู้บริโภค
- ประเด็นสำคัญ
สำนักงานกำกับดูแลการเงิน (FSS) ตรวจสอบเงื่อนไขการใช้ Apple Pay ของ Toss Bank เสร็จสิ้นในเดือนมกราคม 2026 ส่วนการตรวจสอบของ KakaoBank ใกล้เสร็จแล้ว และมีรายงานว่าทั้งสองธนาคารเตรียมความพร้อมด้านเทคนิคเรียบร้อย การเข้าร่วมของทั้งคู่จะทำให้ลูกค้าสามารถเพิ่มบัตรเดบิตของธนาคารที่เข้าเกณฑ์ลงใน Apple Wallet ได้ โดยไม่ต้องสมัครบัตร Hyundai Card โดยเฉพาะเพื่อใช้บริการนี้
ทั้งสองธนาคารยังไม่ได้ประกาศยืนยันวันเปิดตัวอย่างเป็นทางการ KakaoBank ระบุว่ากำลังพิจารณาความเป็นไปได้ในการเปิดตัว Apple Pay ขณะที่ Toss Bank ระบุว่ายังไม่สามารถยืนยันรายละเอียดอย่างเป็นทางการได้ การเตรียมบริการของบริษัทการเงินรายอื่นก่อนหน้านี้ใช้เวลายืดเยื้อกว่าการได้รับอนุมัติตามกฎระเบียบมาก ทำให้การตัดสินใจทางธุรกิจที่ยังเหลืออยู่เป็นปัจจัยสำคัญต่อกำหนดการ
ข้อดีนั้นชัดเจน คือผู้ใช้ iPhone ชำระเงินได้สะดวกขึ้น และธนาคารมีโอกาสดึงดูดการใช้จ่ายในชีวิตประจำวันเพิ่มขึ้น ส่วนความท้าทายก็ชัดไม่แพ้กัน มีรายงานว่า Apple เรียกเก็บค่าธรรมเนียมราว 0.15% ของแต่ละธุรกรรมจากบริษัทบัตรที่เข้าร่วม และอุตสาหกรรมกังวลว่าการใช้งานที่แพร่หลายขึ้นอาจทำให้ Samsung หันมาเรียกเก็บค่าธรรมเนียมธุรกรรมในประเทศด้วย
สำหรับลูกค้า ผลที่เกิดขึ้นอาจหมายถึงทางเลือกมากขึ้นเมื่อชำระเงิน แต่ก็อาจสร้างแรงกดดันต่อคะแนนสะสม ส่วนลด และเงินคืน ซึ่งเป็นปัจจัยกำหนดว่าลูกค้าจะเลือกใช้บัตรใบใด
ประกาศถึงร้านค้าเผยให้เห็นความคืบหน้าของการเตรียมการ
การดำเนินงานของ KakaoBank ปรากฏให้เห็นเมื่อ Toss Payments ส่งประกาศถึงร้านค้าที่ให้บริการผ่าน KB Kookmin Card ซึ่งเป็นผู้ประมวลผลการชำระเงินด้วยบัตรเดบิตของ KakaoBank ประกาศระบุว่าจะสามารถลงทะเบียนบัตรเดบิต KakaoBank ใน Apple Pay ได้ และกำหนดวันที่ 6 พฤศจิกายนเป็นวันเริ่มต้น
ต่อมา Toss Payments ถอนประกาศดังกล่าว โดยระบุว่าเป็นการทดสอบทางเทคนิคและเกิดความสับสนเรื่องกำหนดเวลา ทั้งนี้ Toss Payments ซึ่งเป็นบริษัทประมวลผลการชำระเงินที่เกี่ยวข้องกับประกาศดังกล่าว แยกจาก Toss Bank ซึ่งกำลังเตรียมบริการ Apple Pay ของตนเอง
คำแนะนำสำหรับร้านค้าเผยให้เห็นงานภาคปฏิบัติที่ต้องดำเนินการเพื่อขยายบริการ Toss Payments ขอให้ร้านค้าตรวจสอบว่าระบบชำระเงินมีเงื่อนไขพิเศษที่กำหนดให้ธุรกรรม Apple Pay ทุกครั้งถูกประมวลผลเป็นการชำระด้วย Hyundai Card โดยอัตโนมัติหรือไม่ เงื่อนไขเหล่านี้อาจต้องปรับปรุงเมื่อมีผู้ออกบัตรรายอื่นเข้าร่วม
ความเชื่อมโยงระหว่าง KakaoBank กับ KB Kookmin Card ยังอธิบายได้ว่าทำไมการเตรียมการจึงเกี่ยวข้องกับหลายบริษัท ลูกค้าเห็นชื่อธนาคารบนบัตร แต่บริษัทอีกแห่งอาจเป็นผู้ดูแลการชำระเงินฝั่งร้านค้า การเปิดบริการกระเป๋าเงินดิจิทัลจึงต้องอาศัยระบบของทุกฝ่ายทำงานร่วมกัน
การอนุมัติมักเกิดขึ้นก่อนที่แผนจะล่าช้า
การพักแผนก่อนหน้านี้ของ Toss Bank แสดงให้เห็นว่าแผนเปิดตัวอาจเดินหน้าไปไกลเพียงใดก่อนจะถูกระงับ ธนาคารยื่นขอรับการตรวจสอบในเดือนพฤศจิกายน 2025 และได้รับอนุมัติในเดือนมกราคม 2026 แต่มีรายงานว่าเลื่อนแผนเปิดตัวในเดือนมีนาคมออกไปด้วยเหตุผลทางธุรกิจ การเตรียมการล่าสุดบ่งชี้ว่าธนาคารกลับมาผลักดันการเปิดบริการอีกครั้ง
Shinhan Card ต้องรอนานกว่า โดยได้รับอนุมัติในเดือนธันวาคม 2024 แต่การเปิดตัวล่าช้ามานานกว่าหนึ่งปีระหว่างพิจารณาจังหวะเวลาและความสามารถในการทำกำไร นอกจากนี้ยังมีรายงานว่าได้ยื่นเงื่อนไขฉบับแก้ไขแล้ว KB Kookmin Card และ BC Card กำลังเตรียมการของตนเอง โดยข้อมูลเกี่ยวกับการตรวจสอบของ KB เปลี่ยนจากยังดำเนินอยู่เป็นเสร็จสิ้นในระหว่างที่แผนคืบหน้า
ลำดับขั้นของการอนุมัติตามกฎระเบียบและหมุดหมายทางธุรกิจช่วยอธิบายว่าเหตุใดความคาดหวังจึงเพิ่มขึ้นซ้ำแล้วซ้ำเล่า โดยยังไม่มีผู้ให้บริการรายอื่นเริ่มให้บริการ:
- ธันวาคม 2022: Hyundai Card เสร็จสิ้นการตรวจสอบเงื่อนไขการใช้ Apple Pay ตามกฎระเบียบ
- มีนาคม 2023: Hyundai Card เปิดตัว Apple Pay ในเกาหลีใต้
- สิงหาคม 2024: KB Kookmin Card เปิดรับสมัครพนักงานเพื่อพัฒนาบริการ Apple Pay ก่อนถอดประกาศออก
- ธันวาคม 2024: Shinhan Card ได้รับอนุมัติเงื่อนไขการใช้บริการ
- พฤศจิกายน 2025: Toss Bank ยื่นขอให้ตรวจสอบเงื่อนไขการใช้บริการ
- มกราคม 2026: Toss Bank ได้รับอนุมัติ ก่อนจะเลื่อนแผนเปิดตัวในเวลาต่อมา
การตรวจสอบตามกฎระเบียบครอบคลุมเงื่อนไขของบริการ แต่บริษัทการเงินยังต้องทำสัญญาให้เสร็จสิ้น จัดการระบบประมวลผลการชำระเงิน ลงทุนในอุปกรณ์ และพิจารณาความคุ้มค่าทางธุรกิจก่อนเปิดให้ลูกค้าใช้งาน
ลูกค้าจะได้ประโยชน์อะไร
ลูกค้าที่มีบัตรเดบิต KakaoBank และ Toss Bank ซึ่งเข้าเกณฑ์จะสามารถลงทะเบียนบัตรใน Apple Wallet และชำระเงินด้วย iPhone หรือ Apple Watch ได้ เมื่อใช้เครื่องรับชำระเงินที่รองรับ ลูกค้าจะจ่ายเงินได้โดยไม่ต้องหยิบบัตรจริงหรือเปิดแอปชำระเงินแยกต่างหาก
บัตรเดบิตหักเงินจากบัญชีธนาคารที่ผูกไว้ การขยายบริการที่เสนอจึงเกี่ยวข้องกับลูกค้าที่ต้องการใช้ยอดเงินที่มีอยู่แทนการใช้สินเชื่อ ธนาคารให้ความสนใจเป็นพิเศษกับกลุ่มคนวัย 20 และ 30 ปี ซึ่งธนาคารมองว่าเป็นกลุ่มที่นิยม iPhone อย่างมาก
การใช้จ่ายในต่างประเทศเป็นอีกแรงจูงใจหนึ่ง สามารถใช้ Apple Pay ที่เครื่องรับชำระเงินแบบไร้สัมผัสซึ่งรองรับในต่างประเทศได้ Hyundai Card มียอดใช้จ่ายผ่านบัตรเครดิตในต่างประเทศ 3.9379 ล้านล้านวอนในปี 2025 ครองอันดับหนึ่งในอุตสาหกรรมเป็นปีที่สามติดต่อกัน คู่แข่งมองว่าการเข้าถึงยอดใช้จ่ายดังกล่าวเป็นเหตุผลหนึ่งที่ควรเข้าร่วม
Hyundai Card ยังคงแข่งขันด้วยผลิตภัณฑ์ของตนเอง ซึ่งรวมถึงบัตรเดบิตที่ให้เงินคืน 10% เมื่อซื้อสินค้าผ่าน Apple Pay หากมีผู้ออกบัตรเข้าร่วมมากขึ้น การแข่งขันจะเปลี่ยนไปเน้นการผสมผสานระหว่างการเข้าถึงกระเป๋าเงินดิจิทัล สิทธิประโยชน์ และบริการบัญชี มากกว่าการเข้าถึงบริการเพียงอย่างเดียว
KakaoBank มีธุรกิจบัตรเดบิตขนาดใหญ่อยู่แล้ว
KakaoBank จะนำฐานการชำระเงินที่มั่นคงเข้าสู่ Apple Pay ยอดใช้จ่ายผ่านบัตรเดบิตของธนาคารทำสถิติรายไตรมาสที่ 6.3 ล้านล้านวอนในไตรมาสสองที่มีการกล่าวถึงในแผนขยายธุรกิจ ขณะที่ยอดใช้จ่ายสะสมอยู่ที่ 154.8997 ล้านล้านวอนเมื่อสิ้นสุดครึ่งปีแรก
ยอดออกบัตรเดบิต Friends ของธนาคารสะสมทะลุ 31 ล้านใบเมื่อสิ้นปี 2024 ตัวเลขนี้รวมทั้งบัตรทดแทนและบัตรหลายใบที่ออกให้บุคคลเดียวกัน KakaoBank ระบุว่าปัญหาเรื่องวิธีนับดังกล่าวเป็นเหตุผลที่ธนาคารไม่เผยแพร่ตัวเลขยอดออกบัตรสะสมแยกต่างหากอีกต่อไป
สำหรับธนาคาร การทำให้บัตรที่ลูกค้ามีอยู่แล้วใช้ง่ายขึ้นอาจจูงใจให้ลูกค้าฝากเงินที่ใช้จ่ายในชีวิตประจำวันไว้ในบัญชีที่ผูกกับบัตรมากขึ้น การใช้จ่ายผ่านบัตรเดบิตที่เพิ่มขึ้นอาจสร้างรายได้ค่าธรรมเนียมเพิ่มด้วย แม้ Apple Pay จะทำให้ธุรกรรมเหล่านั้นมีต้นทุนสูงขึ้นก็ตาม
การขยายผลิตภัณฑ์ของ KakaoBank ยังรวมถึง The Check Card ซึ่งเปิดตัวเมื่อวันที่ 14 ตุลาคม และการเตรียมบัตรเดบิตสกุลเงินต่างประเทศที่ตั้งเป้าเปิดตัวในเดือนธันวาคม Apple Pay สอดคล้องกับความพยายามดังกล่าวในการเพิ่มบทบาทของบริการชำระเงินให้เป็นส่วนสำคัญของธุรกิจธนาคารควบคู่ไปกับสินเชื่อ
เหตุใดค่าธรรมเนียมเล็กน้อยจึงกลายเป็นการตัดสินใจทางธุรกิจครั้งใหญ่
ค่าธรรมเนียมธุรกรรมในเกาหลีที่มีรายงานว่า Apple เรียกเก็บในอัตราราว 0.15% จะเท่ากับ 30 วอนสำหรับการซื้อสินค้ามูลค่า 20,000 วอน นอกจากนี้ยังมีค่าธรรมเนียมจากเครือข่ายบัตรระหว่างประเทศที่อาจเพิ่มต้นทุน ประมาณการตัวอย่างหนึ่งระบุว่าต้นทุนรวมอาจอยู่ที่ราว 60 วอน หรือ 0.3% ของยอดซื้อดังกล่าว
คิม ยง-มัน สมาชิกสภาผู้แทนราษฎรจากพรรคประชาธิปไตยเกาหลี ยังกล่าวถึงค่าธรรมเนียม 1,000 วอนต่อบัตรหนึ่งใบที่ลงทะเบียน และต้นทุนการประมวลผลด้านความปลอดภัยราว 29 วอนต่อธุรกรรม ค่าใช้จ่ายจริงของบริษัทที่เข้าร่วมจะขึ้นอยู่กับสัญญาและค่าธรรมเนียมที่ใช้กับบัตรของบริษัทนั้น
อัตราค่าธรรมเนียมของ Apple ในเกาหลีที่มีรายงานนั้นสูงกว่าอัตรา 0.05% ที่ระบุสำหรับจีนถึงสามเท่า บริษัทบัตรกำลังชั่งน้ำหนักต้นทุนเหล่านี้ในช่วงที่เผชิญแรงกดดันจากค่าธรรมเนียมร้านค้าที่ลดลงและต้นทุนเงินทุนที่สูงขึ้น ตัวแทนอุตสาหกรรมรายหนึ่งระบุว่าร้านค้ามากกว่า 90% ได้รับอัตราค่าธรรมเนียมการประมวลผลพิเศษ จึงเหลือพื้นที่น้อยสำหรับรับภาระค่าธรรมเนียมเพิ่มเติมจากการซื้อสินค้าบางรายการ
ตัวเลขทางการเงินก่อนหน้านี้แสดงให้เห็นว่าเหตุใดยอดขายจึงมีความหมายแตกต่างจากกำไร Hyundai Card มียอดใช้จ่ายผ่านบัตรเครดิต 14.32 ล้านล้านวอนในเดือนมกราคม 2025 สูงสุดในบรรดาบริษัทบัตรรายใหญ่แปดแห่ง ข้อมูลทางการเงินอีกชุดระบุว่ากำไรสุทธิสะสมของบริษัทจนถึงไตรมาสสามของปีก่อนหน้าอยู่ที่ 240.1 พันล้านวอน ต่ำกว่า Shinhan Card ที่ 552.7 พันล้านวอน, Samsung Card ที่ 531.5 พันล้านวอน และ KB Kookmin Card ที่ 370.4 พันล้านวอน ผู้ออกบัตรแต่ละรายต้องชั่งน้ำหนักรายได้จากการใช้จ่ายที่เพิ่มขึ้นกับต้นทุนของตนเอง
ฐานผู้ใช้ชำระเงินขนาดใหญ่กว่ามากของ Samsung เป็นปัจจัยกำหนดการถกเถียง
Samsung ไม่ได้เรียกเก็บค่าธรรมเนียมธุรกรรมในประเทศจากบริษัทบัตรเกาหลีสำหรับ Samsung Pay ซึ่งปัจจุบันเป็นส่วนหนึ่งของ Samsung Wallet นับตั้งแต่บริการเริ่มต้นในปี 2015 ในช่วงแรกมีข้อตกลงไม่เรียกเก็บค่าธรรมเนียมกับบริษัทบัตร 10 แห่งและสมาคมการเงินสินเชื่อเกาหลี ก่อนจะเปลี่ยนเป็นสัญญารายบริษัท
Samsung ยังไม่ได้ประกาศการตัดสินใจอย่างเป็นทางการว่าจะเรียกเก็บค่าธรรมเนียมธุรกรรมในประเทศหรือไม่ อย่างไรก็ตาม บริษัทบัตรกังวลว่าการต้องจ่ายค่าธรรมเนียมให้ Apple ขณะที่ Samsung ยังให้บริการฟรี อาจส่งผลต่อการเจรจากับบริษัทเทคโนโลยีเกาหลีแห่งนี้
ตัวเลขที่อ้างอิงจากธนาคารกลางเกาหลีและ Samsung Electronics ระบุว่าตลาดการชำระเงินแบบง่ายของเกาหลีใต้อยู่ที่ราว 350 ล้านล้านวอนในปี 2024 โดยมีธุรกรรมผ่าน Samsung Pay 88 ล้านล้านวอน จากตัวเลขดังกล่าว Samsung Pay คิดเป็นราวหนึ่งในสี่ของตลาดทั้งหมด ทำให้แม้ค่าธรรมเนียมเพียงเล็กน้อยก็มีความสำคัญทางธุรกิจ
หากคิดค่าธรรมเนียมสมมติ 0.15% จากยอด 88 ล้านล้านวอน จะเท่ากับ 132 พันล้านวอนต่อปี ใกล้เคียงกับประมาณการของอุตสาหกรรมที่ 130 พันล้านวอนสำหรับค่าธรรมเนียมที่ Samsung อาจเรียกเก็บ ประมาณการอีกชุดที่ครอบคลุมทั้งอุตสาหกรรมระบุว่าต้นทุนที่อาจเกิดขึ้นจาก Apple Pay และ Samsung Pay รวมกันอาจสูงกว่า 1 ล้านล้านวอนต่อปี การคาดการณ์ที่สูงกว่านี้ครอบคลุมสถานการณ์ค่าธรรมเนียมที่กว้างกว่าประมาณการซึ่งอิงกับปริมาณการชำระเงินปัจจุบันของ Samsung
Toss Bank ยังต้องพึ่งพาความสัมพันธ์กับพันธมิตรนอกเหนือจากงบดุลของตนเอง บัตรเดบิตและบัตรเครดิต Toss Bank Hana ซึ่งเป็นบัตรในเครือ ต่างใช้เครือข่ายการชำระเงินของ Hana Card ดังนั้นการตัดสินใจรองรับกระเป๋าเงินดิจิทัลจึงเกี่ยวข้องกับผลประโยชน์ของพันธมิตรควบคู่ไปกับผลประโยชน์ของธนาคาร
อุปกรณ์รับชำระเงินที่รองรับยังเป็นต้นทุนอีกส่วนหนึ่ง
Apple Pay ต้องใช้เครื่องรับชำระเงินที่มีเทคโนโลยีสื่อสารระยะใกล้ หรือ NFC และเป็นไปตามมาตรฐานการชำระเงินระหว่างประเทศ EMV NFC ช่วยให้โทรศัพท์หรือนาฬิกาส่งข้อมูลการชำระเงินกับเครื่องอ่านที่อยู่ใกล้กันได้ ร้านค้าต้องมีอุปกรณ์ที่รองรับจึงจะชำระเงินแบบแตะได้
ประมาณการจากอุตสาหกรรมก่อนหน้านี้ระบุว่าร้านค้าบัตรในเกาหลีที่มีเครื่องรับชำระเงิน NFC มีเพียงราว 10% ตัวเลขนี้สะท้อนโครงสร้างพื้นฐานในช่วงเวลาที่จัดทำ ส่วนประเด็นในทางปฏิบัติสำหรับบริการที่กำลังขยายตัวคือ ลูกค้าจะชำระเงินได้จริงที่ร้านค้ากี่แห่ง
เมื่อเปิดตัว Apple Pay Hyundai Card ช่วยติดตั้งเครื่องรับชำระเงิน NFC ตามแฟรนไชส์รายใหญ่และร้านค้าขนาดใหญ่ มีรายงานว่าผู้ให้บริการรายใหม่อาจถูกคาดหวังให้สนับสนุนการลงทุนด้านโครงสร้างพื้นฐานในระดับใกล้เคียงกัน ซึ่งเพิ่มต้นทุนก่อนที่รายได้จากธุรกรรมใหม่จะเกิดขึ้น
ยอดใช้จ่ายผ่านการชำระเงินบนมือถือในเกาหลีใต้กำลังเติบโต ยอดชำระเงินเฉลี่ยต่อวันเพิ่มจาก 799.1 พันล้านวอนในปี 2022 เป็น 923.2 พันล้านวอนในปี 2024 เพิ่มขึ้นราว 15.5% ผู้ออกบัตรที่เพิ่มขึ้นอาจแข่งขันเพื่อชิงส่วนแบ่งจากกิจกรรมที่ขยายตัวนี้ แต่การมีร้านค้าทั่วไปที่รองรับอย่างเพียงพอยังคงเป็นส่วนหนึ่งของการพิจารณา
หน่วยงานกำกับดูแลจับตาต้นทุนของผู้บริโภค
อี ชาน-จิน ผู้ว่าการสำนักงานกำกับดูแลการเงินเตือนว่าค่าธรรมเนียมใหม่ที่เรียกเก็บจากบริษัทบัตรอาจตกเป็นภาระของผู้บริโภคในท้ายที่สุด บริษัทบัตรอาจตอบสนองด้วยการลดคะแนนสะสม ลดส่วนลด หรือให้เงินคืนในอัตราน้อยลง ซึ่งกระทบลูกค้าได้แม้จะไม่มีการเรียกเก็บค่าธรรมเนียมกระเป๋าเงินดิจิทัลแยกต่างหากในใบแจ้งยอดก็ตาม
หน่วยงานกำกับดูแลได้หารือประเด็นนี้กับเจ้าหน้าที่ด้านการชำระเงินจากบริษัทบัตรเฉพาะทาง 8 แห่ง และระบุว่า Samsung Pay ใกล้เคียงกับสาธารณูปโภคสาธารณะเนื่องจากมีผู้ใช้อย่างแพร่หลาย การกำหนดราคาของ Samsung ยังเป็นเรื่องทางธุรกิจ และหน่วยงานด้านการเงินระบุว่ามีอำนาจแทรกแซงโดยตรงอย่างจำกัด
อี ชาน-จิน ผู้ว่าการสำนักงานกำกับดูแลการเงิน กล่าวถึงการตรวจสอบที่กำลังดำเนินการดังนี้:
เรากำลังตรวจสอบประเด็นเฉพาะที่เกี่ยวข้องกับค่าธรรมเนียม และจะหารือกับคณะกรรมการบริการทางการเงิน (FSC) เมื่อการตรวจสอบเสร็จสิ้น
อี ออก-วอน ประธานคณะกรรมการบริการทางการเงิน ยอมรับเช่นกันว่าการแทรกแซงการเจรจาระหว่างบริษัทมีข้อจำกัด พร้อมให้คำมั่นว่าจะหาแนวทางเพิ่มความสะดวกในการชำระเงิน
ในการตรวจสอบของสมัชชาแห่งชาติเมื่อวันที่ 22 ตุลาคม คิม ยง-มัน สมาชิกสภาผู้แทนราษฎรจากพรรคประชาธิปไตย เปรียบเทียบกับตลาดประเทศเพื่อนบ้านดังนี้:
ญี่ปุ่นมีสถาบันการเงินมากกว่า 200 แห่ง และจีนมีมากกว่า 100 แห่งที่ให้บริการ Apple Pay แต่ในเกาหลีมีเพียง Hyundai Card รายเดียว บริการนี้ยังมีขอบเขตจำกัดในประเทศ
KakaoBank และ Toss Bank อาจช่วยขยายการเข้าถึงบริการ เงื่อนไขทางธุรกิจ ความพร้อมของร้านค้า และการตัดสินใจเกี่ยวกับสิทธิประโยชน์ของลูกค้า จะเป็นตัวกำหนดว่าการขยายบริการนี้จะมีประโยชน์และมีราคาที่ผู้ใช้เข้าถึงได้เพียงใด
ประเด็นสำคัญ
- KakaoBank และ Toss Bank กำลังเตรียมบริการ Apple Pay ซึ่งอาจทำให้ Hyundai Card สูญเสียสถานะผู้ออกบัตรรายเดียวที่เข้าร่วมในเกาหลีใต้
- Toss Bank ได้รับอนุมัติเงื่อนไขการใช้บริการในเดือนมกราคม 2026 แต่เคยเลื่อนแผนเปิดตัว ส่วนการตรวจสอบของ KakaoBank ใกล้เสร็จสิ้น
- ลูกค้าที่มีบัตรเดบิตเข้าเกณฑ์จะชำระเงินผ่าน Apple Wallet ด้วย iPhone หรือ Apple Watch ได้ที่เครื่องรับชำระเงินที่รองรับ
- มีรายงานว่า Apple เรียกเก็บค่าธรรมเนียมธุรกรรมราว 0.15% และต้นทุนการประมวลผลอื่นอาจเพิ่มภาระค่าใช้จ่าย
- Samsung ยังไม่ได้ประกาศเรียกเก็บค่าธรรมเนียมธุรกรรมในประเทศ แต่บริษัทบัตรกังวลเกี่ยวกับค่าธรรมเนียมที่อาจเกิดขึ้นในอนาคต
- หน่วยงานกำกับดูแลกำลังตรวจสอบว่าต้นทุนการชำระเงินที่สูงขึ้นอาจทำให้สิทธิประโยชน์ลดลงหรือสร้างภาระอื่นแก่ผู้บริโภคหรือไม่