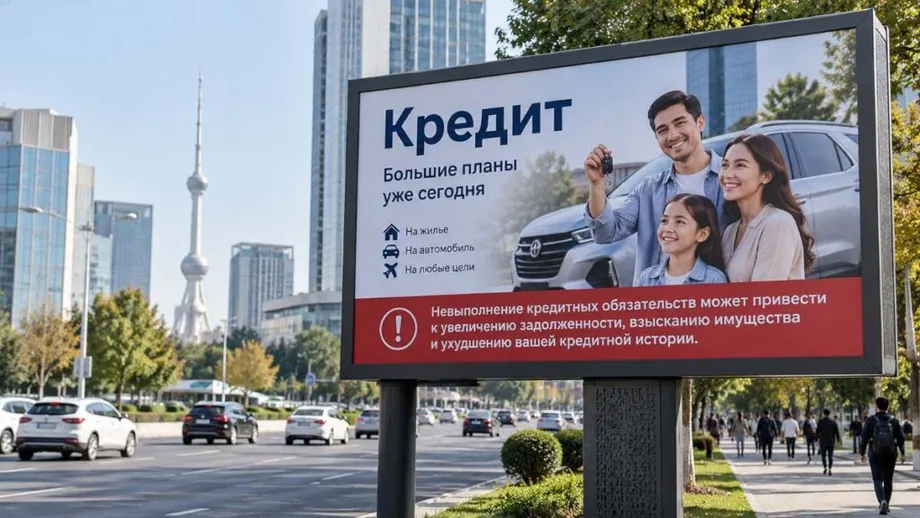
คำเตือนเรื่องสินเชื่อต้องกินพื้นที่อย่างน้อย 10% ของโฆษณา
อุซเบกิสถานกำหนดขนาดขั้นต่ำของคำเตือนเรื่องหนี้ไว้ในกฎหมายโฆษณา โดยโฆษณาสินเชื่อ รวมถึงสินเชื่อรายย่อย ต้องจัดสรรพื้นที่แสดงผลหลักหรือเวลาออกอากาศอย่างน้อย 10% เพื่ออธิบายว่าการผิดนัดชำระหนี้อาจก่อให้เกิดความเสี่ยงทางการเงิน
สารบัญ
- คำเตือนเรื่องสินเชื่อต้องกินพื้นที่อย่างน้อย 10% ของโฆษณา
- คำเตือนมีผลกับสื่อโฆษณารูปแบบต่างๆ อย่างไร
- เหตุใดหน่วยงานกำกับดูแลจึงคัดค้านการส่งเสริมสินเชื่อด่วน
- มาตรการต่างๆ เข้าสู่กฎหมายได้อย่างไร
- สัญญาธนาคารต้องมีคำเตือนที่ใหญ่กว่า
- การผิดนัดชำระหนี้อาจส่งผลอย่างไร
- การเปิดเผยราคาครอบคลุมการตัดสินใจอีกด้าน
- เครื่องมือควบคุมการกู้ยืมและค่าบัตรที่มีข้อโต้แย้ง
- ประเด็นสำคัญ
กระทรวงยุติธรรมระบุว่า ประธานาธิบดีชัฟกัต มีร์ซิโยเยฟ ลงนามในกฎหมายเลขที่ O'RQ-1187 เมื่อวันที่ 10 พฤศจิกายน 2026 การแก้ไขมาตรา 43 ของกฎหมายว่าด้วยการโฆษณานี้ เป็นไปตามข้อกำหนดก่อนหน้าของธนาคารกลางที่กำหนดให้มีคำเตือนในหน้าแรกของสัญญาสินเชื่อธนาคาร ก่อนเนื้อหาสัญญาหลัก
สำหรับผู้กู้ การเปลี่ยนแปลงนี้หมายความว่า คำเสนอที่ให้เข้าถึงเงินได้อย่างรวดเร็วต้องแสดงควบคู่กับคำเตือนถึงภาระผูกพันที่ตามมา ส่วนธนาคารและผู้โฆษณาจะมีข้อกำหนดที่วัดผลได้ว่าต้องจัดสรรพื้นที่หรือเวลาให้คำเตือนดังกล่าวเท่าใด
มติประธานาธิบดีอีกฉบับหนึ่ง ซึ่งประกาศใช้เมื่อวันที่ 15 กรกฎาคม 2026 กำหนดให้โฆษณาสินเชื่อและการซื้อสินค้าแบบผ่อนชำระที่เสนอแก่บุคคลทั่วไป เปิดเผยทั้งจำนวนเงินที่จ่ายเกินจากราคาพื้นฐานและค่าใช้จ่ายรวม มาตรการทั้งสองฉบับจึงครอบคลุมการตัดสินใจคนละด้าน ได้แก่ ลูกค้าสามารถจ่ายค่าสินค้าไหวหรือไม่ และอาจเกิดอะไรขึ้นหากชำระคืนไม่ทันกำหนด
คณะกรรมการการแข่งขันเคยชี้ว่า โฆษณามักเน้นว่าการกู้ยืมทำได้ง่ายและรวดเร็ว แต่ให้ข้อมูลเกี่ยวกับปัญหาทางการเงินที่อาจเกิดขึ้นในอนาคตน้อยเกินไป ข้อกังวลของคณะกรรมการยังครอบคลุมไปถึงภาระหนี้ที่เพิ่มขึ้นและค่าธรรมเนียมบัตรเครดิตที่มีข้อโต้แย้ง
กฎหมายเดือนพฤศจิกายนฉบับนี้ผ่านการพิจารณาของรัฐสภาในเดือนมีนาคมและได้รับความเห็นชอบจากวุฒิสภาในเดือนสิงหาคม ประกาศของกระทรวงไม่ได้ระบุวันที่กฎหมายมีผลบังคับใช้ ส่วนมติของธนาคารกลางฉบับก่อนหน้ามีข้อกำหนดวันเริ่มมีผลบังคับใช้แยกต่างหาก
คำเตือนมีผลกับสื่อโฆษณารูปแบบต่างๆ อย่างไร
โฆษณาสิ่งพิมพ์และกราฟิกต้องจัดสรรพื้นที่โฆษณาหลักอย่างน้อย 10% ให้กับคำเตือน ส่วนโฆษณาเสียงและวิดีโอต้องใช้เวลาอย่างน้อย 10% ของระยะเวลาโฆษณาทั้งหมดกับคำเตือน ข้อกำหนดนี้ครอบคลุมผลิตภัณฑ์สินเชื่อ รวมถึงสินเชื่อรายย่อย
ตัวอย่างเช่น วิดีโอความยาว 30 วินาทีต้องมีคำเตือนอย่างน้อย 3 วินาที ส่วนโฆษณาเสียงความยาว 60 วินาทีต้องมีคำเตือนอย่างน้อย 6 วินาที ตัวเลขเหล่านี้คำนวณจากข้อกำหนด 10% เพื่อให้ผู้โฆษณาเข้าใจเกณฑ์ขั้นต่ำได้โดยตรง
ข้อความต้องอธิบายว่าการไม่ปฏิบัติตามภาระหนี้อาจนำไปสู่ความเสี่ยงทางการเงิน สินเชื่อรายย่อยอาจนำเสนอว่าเป็นวิธีสะดวกสำหรับรับมือค่าใช้จ่ายเร่งด่วน แต่ก็ยังสร้างภาระให้ต้องชำระคืน คำเตือนทำให้ภาระดังกล่าวปรากฏอยู่ในโฆษณาเดียวกับข้อเสนอ
ก่อนหน้านี้ ธนาคารกลางได้กำหนดข้อบังคับในลักษณะเดียวกันสำหรับธนาคารไว้ในมติเลขที่ 24/18 ซึ่งได้รับความเห็นชอบเมื่อวันที่ 15 กันยายน 2026 กระทรวงยุติธรรมขึ้นทะเบียนมติดังกล่าวเป็นเลขที่ 3948 เมื่อวันที่ 30 กันยายน โดยมีนายทิมูร์ อิชเมตอฟ ประธานธนาคารกลางเป็นผู้ลงนาม มตินี้มีผลบังคับใช้หนึ่งเดือนหลังประกาศอย่างเป็นทางการ
การแก้ไขกฎหมายในเดือนพฤศจิกายนบรรจุข้อกำหนดเรื่องคำเตือนไว้ในตัวกฎหมายว่าด้วยการโฆษณา ขณะที่กฎของธนาคารกลางยังควบคุมวิธีที่ธนาคารพาณิชย์นำเสนอความเสี่ยงเมื่อลูกค้าเข้าสู่ขั้นตอนทำสัญญา
เหตุใดหน่วยงานกำกับดูแลจึงคัดค้านการส่งเสริมสินเชื่อด่วน
คณะกรรมการการแข่งขันเสนอให้แก้ไขมาตรา 43 เพราะเห็นว่าการทำตลาดเชิงรุกเกิดขึ้นพร้อมกับกิจกรรมสินเชื่อรายย่อยและสินเชื่อผู้บริโภคที่เพิ่มขึ้น ในเดือนตุลาคม 2025 คณะกรรมการระบุว่า การส่งเสริมการขายมักเน้นการกู้ยืมที่รวดเร็วและง่ายดาย โดยไม่ได้ให้ข้อมูลเกี่ยวกับความเสี่ยงทางการเงินที่อาจเกิดขึ้นมากพอ
คณะกรรมการเชื่อมโยงแนวทางดังกล่าวกับภาระหนี้ที่เพิ่มขึ้นอย่างรวดเร็ว ภาระหนี้คือแรงกดดันที่การชำระคืนมีต่องบประมาณครัวเรือน เงินที่นำไปชำระหนี้คือเงินที่ไม่สามารถใช้จ่ายกับอาหาร ค่าเช่า ค่าเดินทาง หรือค่าใช้จ่ายอื่นๆ ได้
บาโฮดีร์ มีร์ซาเยฟ หัวหน้าหน่วยงานของธนาคารกลางที่รับผิดชอบคุ้มครองผู้ใช้บริการธนาคาร เคยเปิดเผยแผนจัดทำคำเตือนภาคบังคับในโฆษณาเมื่อเดือนกันยายน 2025 ข้อเสนอนี้มุ่งให้มีการนำเสนอค่าใช้จ่ายในอนาคตและปัญหาทางการเงินที่อาจเกิดขึ้นก่อนลูกค้ากู้ยืม
เมื่อวันที่ 17 มีนาคม 2026 สภานิติบัญญัติพิจารณาประเด็นเดียวกันระหว่างการอนุมัติร่างกฎหมายในการอ่านวาระที่สอง สมาชิกรัฐสภาระบุว่า โฆษณาและสื่อการตลาดสินเชื่อรายย่อยเน้นการเข้าถึงเงินได้รวดเร็ว แต่ให้ความสำคัญน้อยกว่ากับภาระทางการเงินจำนวนมากที่อาจตามมา
ข้อกำหนดด้านโฆษณาที่มีอยู่แล้วห้ามฉวยประโยชน์จากความไว้วางใจของผู้บริโภค หรือจากการขาดประสบการณ์และความรู้ อีกทั้งยังกำหนดให้เปิดเผยเงื่อนไขสำคัญของสัญญา และไม่ให้มีข้อมูลที่ไม่เกี่ยวข้องกับบริการทางการเงินที่โฆษณา กฎใหม่เพิ่มข้อกำหนดเฉพาะให้มีคำเตือน โดยกำหนดขนาดหรือระยะเวลาขั้นต่ำไว้ชัดเจน
มาตรการต่างๆ เข้าสู่กฎหมายได้อย่างไร
การเปลี่ยนแปลงกฎโฆษณาของอุซเบกิสถานเกิดขึ้นผ่านการตัดสินใจหลายฉบับ มติประธานาธิบดีว่าด้วยการเปิดเผยค่าใช้จ่าย ธนาคารกลางกำหนดข้อกำหนดสำหรับธนาคาร และรัฐสภาพิจารณาแก้ไขกฎหมายโฆษณา
- กันยายน 2025: บาโฮดีร์ มีร์ซาเยฟ เจ้าหน้าที่ฝ่ายคุ้มครองผู้บริโภคของธนาคารกลาง เสนอแนวทางจัดทำคำเตือนความเสี่ยงด้านสินเชื่อภาคบังคับ
- ตุลาคม 2025: คณะกรรมการการแข่งขันแสดงความกังวลต่อโฆษณาที่เน้นการกู้ยืมง่าย และเสนอให้แก้ไขมาตรา 43
- 17 มีนาคม 2026: สภานิติบัญญัติอนุมัติร่างกฎหมายในการอ่านวาระที่สอง หลังจากมีการพิจารณาในเดือนมีนาคม
- 15 กรกฎาคม 2026: มติประธานาธิบดีเลขที่ PP-265 กำหนดให้เปิดเผยยอดจ่ายเกินและค่าใช้จ่ายรวมในโฆษณาสินเชื่อและการผ่อนชำระที่เสนอแก่บุคคลทั่วไป
- สิงหาคม 2026: วุฒิสภาให้ความเห็นชอบกฎหมายโฆษณา
- 15 และ 30 กันยายน 2026: ธนาคารกลางออกมติเลขที่ 24/18 และกระทรวงยุติธรรมขึ้นทะเบียนมติดังกล่าวเป็นเลขที่ 3948 ในเวลาต่อมา
- 10 พฤศจิกายน 2026: ประธานาธิบดีมีร์ซิโยเยฟลงนามในกฎหมายเลขที่ O'RQ-1187 เพิ่มข้อกำหนดเรื่องคำเตือนในกฎหมายว่าด้วยการโฆษณา
ลำดับดังกล่าวมีความสำคัญต่อทั้งลูกค้าและผู้ให้กู้ เพราะข้อกำหนดมีผลในแต่ละช่วงต่างกัน โฆษณาต้องกล่าวถึงทั้งราคาและความเสี่ยงในการชำระคืน ส่วนสัญญาธนาคารต้องแสดงคำเตือนอย่างละเอียดก่อนเริ่มเนื้อหาสัญญา
ระหว่างการพิจารณาในวุฒิสภา สมาชิกยังเสนอให้จัดข้อมูลที่ช่วยเพิ่มความรู้ทางการเงินเป็นข้อมูลเพื่อสังคม ข้อเสนอนี้เป็นส่วนหนึ่งของความพยายามทำให้ประชาชนและธุรกิจเข้าใจภาระทางการเงินได้ง่ายขึ้น
สัญญาธนาคารต้องมีคำเตือนที่ใหญ่กว่า
กฎของธนาคารกลางกำหนดให้มีคำเตือนในหน้าแรกของสัญญาสินเชื่อ ก่อนเนื้อหาหลัก โดยต้องกินพื้นที่อย่างน้อย 30% ของพื้นที่หลักบนหน้า ทำให้คำเตือนเด่นชัดกว่าเกณฑ์ขั้นต่ำที่กำหนดไว้สำหรับโฆษณา
เกณฑ์ 30% สูงกว่าเกณฑ์ 10% สำหรับโฆษณาสามเท่า แม้แต่ละเกณฑ์จะใช้กับพื้นที่คนละประเภท โฆษณาเป็นการนำเสนอผลิตภัณฑ์ ส่วนสัญญาคือเอกสารที่ผู้กู้ลงนามเพื่อยอมรับเงื่อนไข
ธนาคารสามารถนำเสนอคำเตือนมาตรฐานผ่านกราฟิก อินโฟกราฟิก หรือรูปแบบภาพอื่นได้ หากยังคงเนื้อหาครบถ้วน กฎนี้เปิดให้ปรับรูปแบบการนำเสนอได้ โดยต้องรักษาคำอธิบายถึงผลที่อาจเกิดขึ้นไว้ครบถ้วน
คำเตือนมาตรฐานอธิบายว่า การชำระคืนล่าช้าอาจทำให้หนี้รวมเพิ่มขึ้นและนำไปสู่มาตรการบังคับชำระหนี้ นอกจากนี้ยังระบุถึงผลกระทบที่อาจเกิดกับทรัพย์สิน เงินในบัญชีธนาคาร ผู้ค้ำประกัน การเดินทาง และประวัติเครดิต ผู้ค้ำประกันคือผู้ที่ตกลงจะชำระหนี้แทนหากผู้กู้ไม่ชำระ
สัญญาสินเชื่อรายย่อยต้องมีข้อความคำเตือนด้วย สำหรับลูกค้า การวางข้อมูลนี้ไว้ก่อนเงื่อนไขหลักทำให้เป็นส่วนหนึ่งของการตัดสินใจลงนาม แทนที่จะเพิ่งพบหลังเกิดปัญหาในการชำระคืน
การผิดนัดชำระหนี้อาจส่งผลอย่างไร
ผู้กู้ที่ชำระล่าช้าอาจเผชิญยอดหนี้ที่เพิ่มขึ้นและถูกเรียกให้ชำระหนี้ผ่านศาล คำเตือนระบุว่าอาจมีการยึดทรัพย์เพื่อนำมาชำระหนี้ หากขายทรัพย์สินแล้วยังได้เงินไม่พอ ผู้กู้ก็ยังต้องรับผิดชอบยอดคงเหลือ
บุคคลอื่นก็อาจได้รับผลกระทบทางการเงินได้เช่นกัน การบังคับชำระหนี้อาจครอบคลุมทรัพย์สินที่บุคคลที่สามนำมาค้ำประกัน และผู้ค้ำประกันอาจต้องชำระหนี้ หากผู้ค้ำประกันชำระหนี้หรือสูญเสียทรัพย์สินที่นำมาค้ำประกันแล้ว ก็อาจเรียกเงินคืนจากผู้กู้ได้
เงินในบัญชีธนาคารอาจถูกอายัด คำเตือนยังระบุถึงความเป็นไปได้ที่จะถูกจำกัดการเดินทางออกจากอุซเบกิสถานเป็นการชั่วคราว โดยคำสั่งศาลหรือเจ้าหน้าที่บังคับคดีของรัฐ ทั้งหมดนี้เป็นผลที่อาจเกิดขึ้นจากการบังคับชำระหนี้ ไม่ใช่ผลลัพธ์เดียวที่จะเกิดกับผู้ผิดนัดทุกราย
ประวัติเครดิตที่เสียหายอาจส่งผลต่อการกู้ยืมในอนาคตด้วย ประวัติเครดิตคือบันทึกการกู้ยืมและการชำระคืนที่ผู้ให้กู้ใช้ประเมินคำขอสินเชื่อ การชำระล่าช้าอาจทำให้ขอสินเชื่อใหม่ได้ยากขึ้น หรือได้รับเงื่อนไขที่ไม่เอื้ออำนวย เช่น อัตราดอกเบี้ยที่สูงขึ้น
ดังนั้น คำเตือนจึงครอบคลุมมากกว่ายอดเงินที่ต้องจ่ายในวันครบกำหนดครั้งถัดไป โดยอธิบายว่าปัญหาในการชำระคืนอาจส่งผลต่อทรัพย์สิน ผู้ที่ช่วยค้ำประกันเงินกู้ และการเข้าถึงสินเชื่อในภายหลังอย่างไร
การเปิดเผยราคาครอบคลุมการตัดสินใจอีกด้าน
มติประธานาธิบดีเลขที่ PP-265 กำหนดให้โฆษณาสินเชื่อและการซื้อสินค้าแบบผ่อนชำระที่เสนอแก่บุคคลทั่วไป ระบุยอดจ่ายเกินเมื่อเทียบกับราคาพื้นฐานของสินค้าหรือบริการ ตลอดจนค่าใช้จ่ายรวม ยอดจ่ายเกินคือเงินส่วนเพิ่มที่ลูกค้าต้องจ่ายเพราะเลือกซื้อแบบมีสินเชื่อแทนการจ่ายตามราคาพื้นฐาน
ลูกค้าที่พิจารณาค่างวดรายเดือนจำนวนไม่มากจำเป็นต้องเห็นยอดรวมเพื่อเข้าใจภาระทั้งหมด การเปิดเผยราคาและคำเตือนความเสี่ยงตอบคำถามคนละข้อ ได้แก่ วิธีการดังกล่าวมีค่าใช้จ่ายเท่าใด และอาจเกิดอะไรขึ้นหากลูกค้าไม่สามารถทำตามเงื่อนไขได้
แผนแยกต่างหากที่จะเสนอสินเชื่อซื้อเครื่องใช้ไฟฟ้าภายในประเทศในอัตราดอกเบี้ยรายปี 18% แสดงให้เห็นว่าเหตุใดข้อมูลหลายประเภทจึงมีความสำคัญ อัตรารายปีแสดงดอกเบี้ยในช่วงหนึ่งปี ส่วนยอดชำระรวมยังขึ้นอยู่กับจำนวนเงินกู้ ระยะเวลาชำระคืน และค่าธรรมเนียมที่เกี่ยวข้อง โดยข้อเสนอสินเชื่อซื้อเครื่องใช้ไฟฟ้านี้ถูกระบุว่าเป็นแผน
โฆษณาบริการทางการเงินยังถูกจำกัดไม่ให้รับประกันผลการดำเนินงานหรือผลกำไรในอนาคต หากไม่สามารถระบุผลดังกล่าวได้ในเวลาที่ลงนามในสัญญาบริการ
ธนาคารกลางยังแก้ไขกรอบการบังคับใช้กฎด้วย ผลิตภัณฑ์สินเชื่อของธนาคารที่ถูกพิจารณาว่าทำให้ผู้บริโภคเข้าใจผิด อาจเป็นเหตุให้ดำเนินมาตรการตามกฎที่กำกับดูแลธนาคาร องค์กรสินเชื่อนอกภาคธนาคาร และเครดิตบูโร
เครื่องมือควบคุมการกู้ยืมและค่าบัตรที่มีข้อโต้แย้ง
มีผู้คนมากกว่า 438,000 คนสมัครใจจำกัดความสามารถในการขอสินเชื่อ โดยกลุ่มอายุ 26 ถึง 35 ปีมีจำนวนมากที่สุด ตัวเลขนี้สะท้อนว่ามีผู้ใช้เครื่องมือที่ช่วยให้บุคคลจำกัดการเข้าถึงสินเชื่อใหม่เป็นจำนวนมาก
เครดิตบูโรยังเพิ่มฟังก์ชันในแอปพลิเคชันบนมือถือ เพื่อช่วยให้ประชาชนประเมินความเสี่ยงจากการเป็นผู้ค้ำประกัน ติดตามภาระผูกพัน และจัดการประวัติเครดิต เครื่องมือเหล่านี้ช่วยจัดการภาระที่อาจมองเห็นได้ไม่ชัดเท่ากับการชำระเงินกู้รายเดือนของตนเอง รวมถึงความรับผิดชอบต่อหนี้ของผู้อื่น
คณะกรรมการการแข่งขันเรียกร้องให้ผู้กู้ประเมินความสามารถทางการเงิน และตรวจสอบเงื่อนไขสินเชื่อ อัตราดอกเบี้ย และภาระการชำระเงินอย่างรอบคอบ ข้อกังวลของคณะกรรมการยังครอบคลุมวิธีที่ธนาคารจัดประเภทรายการใช้จ่ายหลังลูกค้าได้รับบัตรเครดิต
คณะกรรมการขอให้ธนาคารกลางตรวจสอบแนวปฏิบัติที่จัดให้การชำระค่าสาธารณูปโภค การศึกษา การแพทย์ ประกันภัย และภาษีบางรายการเป็นการถอนเงินสด ซึ่งทำให้เกิดดอกเบี้ยหรือค่าธรรมเนียม คณะกรรมการขอให้ทบทวนการเรียกเก็บและคืนค่าธรรมเนียมที่จัดเก็บโดยไม่มีเหตุอันสมควร
มีแผนเพิ่มเติมที่จะจำกัดการหักเงินอัตโนมัติเพื่อชำระคืนเงินกู้ตั้งแต่ปี 2027 เป็นต้นไป นอกเหนือจากข้อกำหนดด้านโฆษณาและสัญญาแล้ว แผนดังกล่าวยังครอบคลุมขั้นตอนอีกช่วงหนึ่งของการกู้ยืม นั่นคือวิธีเรียกเก็บเงินหลังจากปล่อยสินเชื่อแล้ว
ประเด็นสำคัญ
- กฎหมายเลขที่ O'RQ-1187 ซึ่งลงนามเมื่อวันที่ 10 พฤศจิกายน 2026 กำหนดให้โฆษณาสินเชื่อ รวมถึงสินเชื่อรายย่อย มีคำเตือนความเสี่ยงทางการเงิน
- คำเตือนต้องกินพื้นที่อย่างน้อย 10% ของพื้นที่โฆษณาหลัก หรือใช้เวลาอย่างน้อย 10% ของระยะเวลาโฆษณาเสียงหรือวิดีโอ
- กฎของธนาคารกลางกำหนดให้มีคำเตือนก่อนเนื้อหาหลักในหน้าแรกของสัญญาสินเชื่อธนาคาร โดยต้องกินพื้นที่หลักบนหน้าอย่างน้อย 30%
- คำเตือนในสัญญาครอบคลุมหนี้ที่เพิ่มขึ้น การยึดทรัพย์สิน ความรับผิดของผู้ค้ำประกัน การอายัดเงินในบัญชี ข้อจำกัดการเดินทางที่อาจเกิดขึ้น และผลเสียต่อประวัติเครดิต
- มติประธานาธิบดีเมื่อเดือนกรกฎาคม 2026 กำหนดให้โฆษณาสินเชื่อและการผ่อนชำระสำหรับบุคคลทั่วไปแสดงยอดจ่ายเกินและค่าใช้จ่ายรวม
- หน่วยงานกำกับดูแลยังดำเนินมาตรการเกี่ยวกับผลิตภัณฑ์ธนาคารที่ทำให้เข้าใจผิด ค่าบัตรเครดิตที่มีข้อโต้แย้ง และการหักเงินอัตโนมัติเพื่อชำระคืนเงินกู้