เพิ่มวงเงินยกเว้นและปรับขั้นภาษี ช่วยบรรเทาภาระเงินเดือน
ศรีลังกาเสนอเพิ่มวงเงินยกเว้นภาษีเงินได้บุคคลธรรมดารายปีเป็น 1.95 ล้านรูปี จาก 1.8 ล้านรูปี ในงบประมาณปี 2027 ซึ่งจะทำให้ผู้มีรายได้จากเงินเดือนและเงินช่วยเหลือไม่เกินเดือนละ 162,500 รูปี ไม่ต้องเสียภาษีเงินได้จากรายได้นั้น ปัจจุบันเกณฑ์รายเดือนอยู่ที่ 150,000 รูปี
สารบัญ
- เพิ่มวงเงินยกเว้นและปรับขั้นภาษี ช่วยบรรเทาภาระเงินเดือน
- รายได้ส่วนที่ได้รับยกเว้นจะเพิ่มขึ้นเท่าใด
- ขั้นภาษีที่เสนอจะเป็นอย่างไร
- เหตุใดการเข้าสู่ขั้นอัตราสูงจึงไม่ทำให้เงินเดือนทั้งก้อนเสียภาษีในอัตรานั้น
- การเปลี่ยนแปลงอาจส่งผลต่อเงินเดือนแต่ละคนอย่างไร
- ข้อเสนอใหม่นำการเปลี่ยนแปลงในปี 2025 มาต่อยอดอย่างไร
- รัฐบาลจะสูญเสียรายได้เท่าใด
- การลดภาษีเกิดขึ้นขณะที่ยังมีการกู้ยืมและชำระหนี้
- ประเด็นสำคัญ
ประธานาธิบดีและรัฐมนตรีว่าการกระทรวงการคลัง อนุรา กุมารา ดิสซานายาเก เสนอมาตรการดังกล่าวต่อรัฐสภาเมื่อวันที่ 12 พฤศจิกายน 2026 นอกจากเพิ่มวงเงินยกเว้นแล้ว ยังเพิ่มขั้นภาษีอัตรา 12% และปรับช่วงรายได้ที่ใช้อัตราภาษีอื่น อัตราสูงสุดยังคงอยู่ที่ 36% แต่จะเริ่มใช้กับรายได้ต่อปีที่เกิน 5.2 ล้านรูปี แทนเกณฑ์เดิมที่ 4.3 ล้านรูปี
รัฐบาลประเมินว่าการปรับดังกล่าวจะช่วยลดภาษีรายเดือนเพิ่มเติมตั้งแต่ 750 ถึง 15,750 รูปี ขึ้นอยู่กับระดับรายได้ ขณะเดียวกันจะทำให้รายได้รัฐบาลลดลง 16,000 ล้านรูปี สำหรับลูกจ้าง ประโยชน์ที่เห็นได้จริงคือการหักเงินจากค่าจ้างลดลง ส่วนกระทรวงการคลังจะจัดเก็บรายได้น้อยลง แต่ยังต้องจัดหาเงินทุนสำหรับการใช้จ่ายภาครัฐและการชำระหนี้ต่อไป
การแก้ไขกฎหมายว่าด้วยรายได้ภายในประเทศ เลขที่ 24 ปี 2017 เสนอให้มีผลตั้งแต่วันที่ 1 เมษายน 2027 โดยยังต้องผ่านกระบวนการนิติบัญญัติ ดังนั้น การประกาศในงบประมาณจึงเป็นข้อเสนอ ไม่ใช่การเปลี่ยนแปลงการหักภาษีจากเงินเดือนที่มีผลทันที
รายได้ส่วนที่ได้รับยกเว้นจะเพิ่มขึ้นเท่าใด
วงเงินยกเว้นรายปีจะเพิ่มขึ้น 150,000 รูปี หรือเทียบเท่าเดือนละ 12,500 รูปี เมื่อเทียบกับวงเงินปัจจุบันที่ 1.8 ล้านรูปี ถือว่าเพิ่มขึ้นประมาณ 8.3%
ลูกจ้างที่ได้รับเงินเดือนเดือนละ 162,500 รูปี จะมีรายได้รวม 1.95 ล้านรูปีตลอดทั้งปี ภายใต้วงเงินยกเว้นที่เสนอ เงินเดือนจำนวนนี้จะอยู่ภายในวงเงินที่ได้รับยกเว้นทั้งหมด ส่วนผู้ที่มีรายได้สูงกว่านี้ จะหักวงเงินยกเว้นออกก่อน แล้วจึงนำรายได้ที่เหลือไปคำนวณตามขั้นภาษี
การเพิ่มวงเงินยกเว้นรายเดือน 12,500 รูปี ไม่ได้หมายความว่าจะประหยัดภาษีได้เท่ากัน ตัวอย่างเช่น ผู้มีรายได้เดือนละ 162,500 รูปี ปัจจุบันมีรายได้สูงกว่าวงเงินยกเว้นรายเดือน 12,500 รูปี หากคิดภาษีในอัตราเริ่มต้น 6% จะเสียภาษีจากเงินส่วนนี้ 750 รูปี การนำเงินจำนวนดังกล่าวออกจากรายได้ที่ต้องเสียภาษีจึงช่วยประหยัดภาษีได้เดือนละ 750 รูปี
ลูกจ้างที่มีรายได้ต่ำกว่าเดือนละ 150,000 รูปีอยู่แล้ว จะยังมีรายได้ต่ำกว่าเกณฑ์ภาษีเงินเดือน ประโยชน์โดยตรงจากการเพิ่มวงเงินยกเว้นจึงตกแก่ผู้ที่จ่ายภาษีอยู่ในปัจจุบัน รวมถึงผู้ที่รายได้จะอยู่ภายในวงเงินยกเว้นที่ขยายขึ้นทั้งหมด
ขั้นภาษีที่เสนอจะเป็นอย่างไร
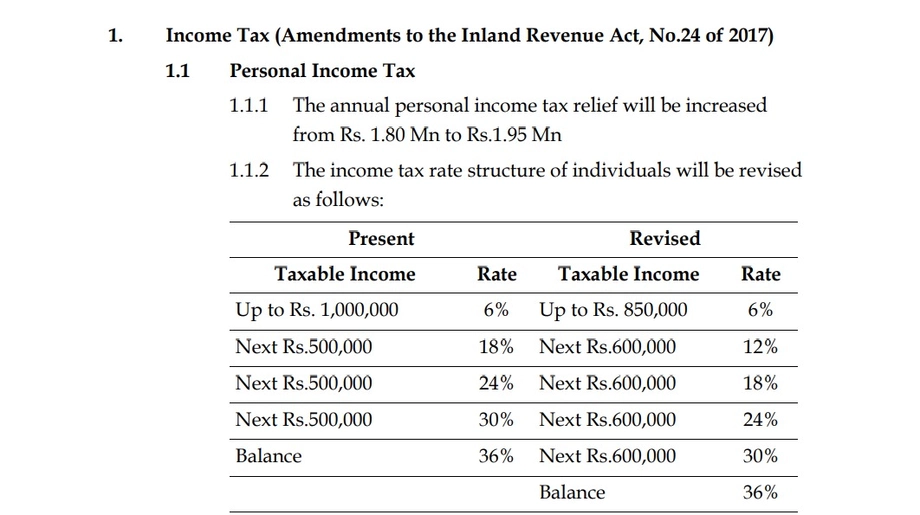
ระบบที่ปรับปรุงใหม่จะแยกวงเงินยกเว้นออกจากรายได้ที่ต้องเสียภาษี หลังหักวงเงินยกเว้นรายปี 1.95 ล้านรูปีแล้ว รายได้ส่วนที่เหลือจะแบ่งเป็นขั้น โดยแต่ละขั้นใช้อัตราภาษีของตนเอง:
- รายได้ที่ต้องเสียภาษีส่วนแรก 850,000 รูปี: 6%
- 600,000 รูปีถัดไป: 12%
- 600,000 รูปีถัดไป: 18%
- 600,000 รูปีถัดไป: 24%
- 600,000 รูปีถัดไป: 30%
- รายได้ที่ต้องเสียภาษีส่วนที่เหลือ: 36%
กรอบภาษีปัจจุบันคิดอัตรา 6% กับรายได้ที่ต้องเสียภาษีส่วนแรก 1 ล้านรูปี จากนั้นแบ่งเป็นขั้นละ 500,000 รูปี โดยคิดอัตรา 18%, 24% และ 30% ส่วนรายได้ที่เหลือเสียภาษีในอัตรา 36%
ข้อเสนอจึงปรับหลายส่วนพร้อมกัน ขั้นรายได้ที่ต้องเสียภาษีขั้นแรกจะลดลงจาก 1 ล้านรูปีเหลือ 850,000 รูปี และมีขั้นภาษีอัตรา 12% เพิ่มเข้ามา ส่วนขั้นถัดไปจะขยายจากขั้นละ 500,000 รูปีเป็น 600,000 รูปี หรือเพิ่มความกว้างของแต่ละขั้น 20%
เมื่อคิดเป็นรายเดือน ขั้นรายได้ที่ต้องเสียภาษีขั้นแรกที่เสนอจะอยู่ที่ประมาณ 70,833 รูปี ส่วนขั้นรายปีถัดไปขั้นละ 600,000 รูปีเท่ากับเดือนละ 50,000 รูปี เทียบกับประมาณ 41,667 รูปีต่อเดือนสำหรับขั้นละ 500,000 รูปีในระบบปัจจุบัน
เหตุใดการเข้าสู่ขั้นอัตราสูงจึงไม่ทำให้เงินเดือนทั้งก้อนเสียภาษีในอัตรานั้น
ศรีลังกาใช้ระบบภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้า ซึ่งหมายความว่ารายได้จะถูกแบ่งเป็นส่วน ๆ เพื่อคำนวณภาษี โดยวงเงินยกเว้นไม่ต้องเสียภาษี รายได้ส่วนถัดไปเสียภาษีในอัตราต่ำสุด และรายได้ส่วนที่สูงขึ้นจะใช้อัตราที่สูงขึ้น ลูกจ้างที่เข้าสู่ขั้นอัตรา 36% จะเสียภาษีอัตรานี้เฉพาะรายได้ส่วนที่เกินจุดเริ่มต้นของขั้นดังกล่าวเท่านั้น
ภายใต้ข้อเสนอ วงเงินยกเว้น 1.95 ล้านรูปี ขั้นรายได้ที่ต้องเสียภาษีเริ่มต้น 850,000 รูปี และขั้นละ 600,000 รูปีอีกสี่ขั้น รวมกันเป็น 5.2 ล้านรูปี รายได้ที่เกินจำนวนนี้จะเข้าสู่ขั้นภาษีอัตรา 36% งบประมาณระบุว่าเกณฑ์รายเดือนที่สอดคล้องกันอยู่ที่ประมาณ 433,000 รูปี เทียบกับปัจจุบันที่ประมาณ 358,000 รูปี
จุดเริ่มต้นของอัตราสูงสุดต่อปีจะเพิ่มขึ้น 900,000 รูปี หรือประมาณ 20.9% จาก 4.3 ล้านรูปี ด้วยเหตุนี้ ผู้ที่มีรายได้อยู่ระหว่างเกณฑ์เดิมกับเกณฑ์ใหม่จะมีรายได้ส่วนที่เสียภาษีในอัตราต่ำกว่า 36% มากขึ้น
ผู้มีรายได้ปีละ 5.2 ล้านรูปี จะมีรายได้เหลือ 3.25 ล้านรูปีหลังหักวงเงินยกเว้นที่เสนอ เมื่อนำไปคำนวณตามห้าขั้นภาษีอัตราต่ำกว่า จะเสียภาษีปีละ 555,000 รูปี หรือประมาณ 10.7% ของรายได้ทั้งหมด ตัวอย่างนี้แสดงให้เห็นว่าสัดส่วนรายได้เฉลี่ยที่จ่ายเป็นภาษีอาจต่ำกว่าอัตราสูงสุดที่ผู้เสียภาษีต้องจ่ายมาก
การเปลี่ยนแปลงอาจส่งผลต่อเงินเดือนแต่ละคนอย่างไร
ลูกจ้างที่มีรายได้เดือนละ 200,000 รูปี หรือปีละ 2.4 ล้านรูปี จะมีรายได้ที่ต้องเสียภาษี 450,000 รูปีหลังหักวงเงินยกเว้นที่เสนอ หากคิดในอัตรา 6% จะเสียภาษีปีละ 27,000 รูปี หรือเดือนละ 2,250 รูปี ภายใต้วงเงินยกเว้นและขั้นภาษีปัจจุบัน ภาษีรายเดือนเทียบเท่าจะอยู่ที่ 3,000 รูปี จึงประหยัดได้เดือนละ 750 รูปี
ลูกจ้างที่มีรายได้เดือนละ 300,000 รูปี จะมีรายได้ปีละ 3.6 ล้านรูปี ภายใต้โครงสร้างที่เสนอ จะเสียภาษีปีละ 159,000 รูปี หรือเดือนละ 13,250 รูปี ส่วนโครงสร้างปัจจุบันจะเสียภาษีปีละ 222,000 รูปี หรือเดือนละ 18,500 รูปี ต่างกันเดือนละ 5,250 รูปี
สำหรับรายได้ปีละ 5.2 ล้านรูปี ภาษีตามข้อเสนอจำนวน 555,000 รูปี เทียบกับ 744,000 รูปีภายใต้กรอบปัจจุบัน จึงประหยัดภาษีได้ปีละ 189,000 รูปี หรือเดือนละ 15,750 รูปี ซึ่งตรงกับค่าประมาณการบรรเทาภาระเพิ่มเติมระดับสูงสุดของรัฐบาล
ตัวอย่างเหล่านี้ตั้งอยู่บนสมมติฐานว่าผู้มีรายได้ได้รับเงินจำนวนดังกล่าวเท่า ๆ กันตลอดทั้งปี และมีเพียงวงเงินยกเว้นส่วนบุคคลกับขั้นภาษีที่ระบุเท่านั้น ตัวเลขแสดงโครงสร้างภาษีรายปี ไม่ใช่การคำนวณเงินเดือนแบบครบถ้วนสำหรับผู้ที่มีรายได้อื่น การปรับปรุง หรือรายการหักลดหย่อน
ข้อเสนอใหม่นำการเปลี่ยนแปลงในปี 2025 มาต่อยอดอย่างไร
รัฐบาลเพิ่มวงเงินยกเว้นภาษีส่วนบุคคลรายปีจาก 1.2 ล้านรูปีเป็น 1.8 ล้านรูปีในปี 2025 ทำให้วงเงินเทียบเท่ารายเดือนเพิ่มจาก 100,000 รูปีเป็น 150,000 รูปี ดิสซานายาเกกล่าวว่า การปฏิรูปก่อนหน้านี้ช่วยบรรเทาภาษีให้ผู้เสียภาษีเดือนละ 3,500 ถึง 20,500 รูปี
การเพิ่มวงเงินในปี 2027 ที่เสนอมีขนาดเล็กกว่า โดยเพิ่มปีละ 150,000 รูปี เทียบกับการเพิ่ม 600,000 รูปีในปี 2025 เมื่อนับรวมกัน การเปลี่ยนแปลงทั้งสองครั้งจะเพิ่มวงเงินยกเว้นรายปีจากระดับเดิม 1.2 ล้านรูปีขึ้น 750,000 รูปี หรือเพิ่มขึ้น 62.5%
งบประมาณประเมินว่าการปฏิรูปในปี 2025 รวมกับข้อเสนอปี 2027 จะช่วยลดภาษีรวมเดือนละ 4,250 ถึง 36,250 รูปี ตัวเลขรวมนี้นับรวมมาตรการบรรเทาภาษีที่เริ่มใช้แล้วในปี 2025 ส่วนประโยชน์เพิ่มเติมจากข้อเสนอใหม่อยู่ที่ 750 ถึง 15,750 รูปีต่อเดือน
วันที่สำคัญของการเปลี่ยนแปลงภาษีมีดังนี้:
- ปี 2025: เพิ่มวงเงินยกเว้นภาษีส่วนบุคคลรายปีจาก 1.2 ล้านรูปีเป็น 1.8 ล้านรูปี
- 12 พฤศจิกายน 2026: ดิสซานายาเกเสนอวงเงินยกเว้นที่สูงขึ้นและขั้นภาษีที่ปรับใหม่ในงบประมาณปี 2027
- 1 เมษายน 2027: วันที่เสนอให้เริ่มใช้การแก้ไขใหม่ โดยยังต้องผ่านกระบวนการนิติบัญญัติ
รัฐบาลจะสูญเสียรายได้เท่าใด
รายได้ที่ลดลง 16,000 ล้านรูปีจากการเปลี่ยนแปลงภาษีเงินได้เป็นองค์ประกอบที่ใหญ่ที่สุดของชุดมาตรการปรับภาษีในวงกว้าง งบประมาณประเมินว่าชุดมาตรการดังกล่าวจะทำให้รายได้รัฐบาลในปี 2027 ลดลงประมาณ 28,400 ล้านรูปี
การเปลี่ยนแปลงภาษีเงินได้จึงคิดเป็นประมาณ 56% ของรายได้สุทธิที่คาดว่าจะลดลง การยกเลิก CESS ซึ่งเป็นค่าธรรมเนียมอีกประเภทหนึ่ง คาดว่าจะทำให้รายรับลดลง 10,000 ล้านรูปี ขณะที่การปรับภาษีมูลค่าเพิ่ม หรือ VAT คาดว่าจะมีต้นทุน 2,980 ล้านรูปี
การเปลี่ยนแปลงภาษีการพัฒนาท่าเรือและสนามบินจะทำให้รายได้ลดลงประมาณ 350 ล้านรูปี ส่วนการยกเลิกภาษีเพื่อการพัฒนาการท่องเที่ยวจะทำให้รายได้หายไปอีก 40 ล้านรูปี ขณะที่การปรับภาษีสินค้าโภคภัณฑ์พิเศษคาดว่าจะสร้างรายได้ 950 ล้านรูปี ช่วยชดเชยรายได้ที่ลดลงบางส่วน
รายได้ที่ระบุว่าจะลดลงรวม 29,370 ล้านรูปี เมื่อนำรายได้ 950 ล้านรูปีที่คาดว่าจะได้จากภาษีสินค้าโภคภัณฑ์ที่ปรับใหม่มาหักออก จะเหลือรายได้สุทธิลดลง 28,420 ล้านรูปี สอดคล้องกับตัวเลขประมาณการในงบประมาณที่ปัดเป็น 28,400 ล้านรูปี ชุดมาตรการนี้จึงประกอบด้วยการลดภาษีควบคู่กับการเพิ่มรายรับจากภาษีประเภทหนึ่ง
การลดภาษีเกิดขึ้นขณะที่ยังมีการกู้ยืมและชำระหนี้
ศรีลังกาคาดว่าจะกู้เงินจากต่างประเทศ 2,080 ล้านดอลลาร์ในปี 2027 ภาระชำระหนี้ต่างประเทศคาดว่าจะอยู่ที่ 2,980 ล้านดอลลาร์ ลดลงจาก 3,590 ล้านดอลลาร์ในปี 2026 และ 3,700 ล้านดอลลาร์ในปี 2025 เมื่อเทียบกับปี 2026 ลดลง 610 ล้านดอลลาร์ หรือประมาณ 17%
ประเทศได้รับความช่วยเหลือจากกองทุนการเงินระหว่างประเทศ (IMF) ภายใต้โครงการระยะสี่ปี มูลค่า 2,900 ล้านดอลลาร์ในเดือนมีนาคม 2023 หลังผิดนัดชำระหนี้ต่างประเทศมูลค่า 46,000 ล้านดอลลาร์ในเดือนเมษายน 2022 โครงการปัจจุบันมีกำหนดสิ้นสุดในเดือนมีนาคม 2027 ก่อนการเปลี่ยนแปลงภาษีที่เสนอจะเริ่มขึ้นไม่นาน
ดิสซานายาเกกล่าวต่อรัฐสภาว่า รัฐบาลกำลังพิจารณาว่าจะขอความช่วยเหลือจาก IMF อีกครั้งหรือไม่ หลังสิ้นสุดโครงการปัจจุบัน:
เราได้แต่งตั้งคณะกรรมการเพื่อศึกษาว่าควรเข้าร่วมโครงการใหม่หรือไม่
คาดว่ารายได้รัฐบาลจะอยู่ที่ 15.8% ของผลิตภัณฑ์มวลรวมภายในประเทศในปี 2027 เทียบกับ 16.6% ในปี 2026 และ 16.7% ในปี 2025 ผลิตภัณฑ์มวลรวมภายในประเทศ หรือ GDP ใช้วัดมูลค่าสินค้าและบริการที่ผลิตในระบบเศรษฐกิจ ตัวเลขคาดการณ์นี้ลดลง 0.8 จุดเปอร์เซ็นต์จากปี 2026
คาดว่าการขาดดุลงบประมาณ ซึ่งเป็นส่วนต่างระหว่างรายจ่ายกับรายได้รัฐบาล จะเพิ่มขึ้นเป็น 4.5% ของ GDP ในปี 2027 จาก 3.7% ในปี 2026 การลดภาษีจะทำให้ครัวเรือนที่ได้รับผลมีเงินเหลือหลังหักภาษีมากขึ้น ขณะที่รัฐบาลมีแผนจัดเก็บรายได้ในสัดส่วนที่น้อยลงเมื่อเทียบกับผลผลิตรวมของประเทศ
การเติบโตทางเศรษฐกิจก็มีความสำคัญต่อฐานะการคลังเช่นกัน ศรีลังกาเติบโต 5% ในปี 2025 และรัฐบาลหวังว่าจะทำได้ในอัตราเดียวกันในปี 2027 IMF คาดว่าเศรษฐกิจจะเติบโต 3.1% ในปี 2026 ท่ามกลางต้นทุนพลังงานโลกที่สูงขึ้น ตัวเลขคาดการณ์เหล่านี้แสดงให้เห็นว่ามาตรการบรรเทาภาษีที่เสนอเป็นส่วนหนึ่งของงบประมาณที่ต้องบริหารทั้งความต้องการกู้ยืมและภาระชำระหนี้ที่ยังดำเนินต่อไป
ประเด็นสำคัญ
- เสนอเพิ่มวงเงินยกเว้นภาษีเงินได้บุคคลธรรมดารายปีจาก 1.8 ล้านรูปีเป็น 1.95 ล้านรูปี หรือเทียบเท่าเดือนละ 162,500 รูปี
- อัตราภาษีที่ปรับใหม่จะอยู่ที่ 6%, 12%, 18%, 24%, 30% และ 36% โดยใช้กับรายได้ที่ต้องเสียภาษีแต่ละส่วนตามลำดับ
- อัตรา 36% จะเริ่มใช้กับรายได้ต่อปีที่เกิน 5.2 ล้านรูปี เทียบกับปัจจุบันที่ 4.3 ล้านรูปี
- รัฐบาลประเมินว่าจะช่วยลดภาษีเพิ่มเติมเดือนละ 750 ถึง 15,750 รูปี และทำให้รายได้ลดลง 16,000 ล้านรูปี
- เสนอให้เริ่มใช้วันที่ 1 เมษายน 2027 โดยยังต้องผ่านกระบวนการนิติบัญญัติ
- คาดว่าชุดมาตรการภาษีในวงกว้างจะทำให้รายได้ในปี 2027 ลดลงประมาณ 28,400 ล้านรูปี