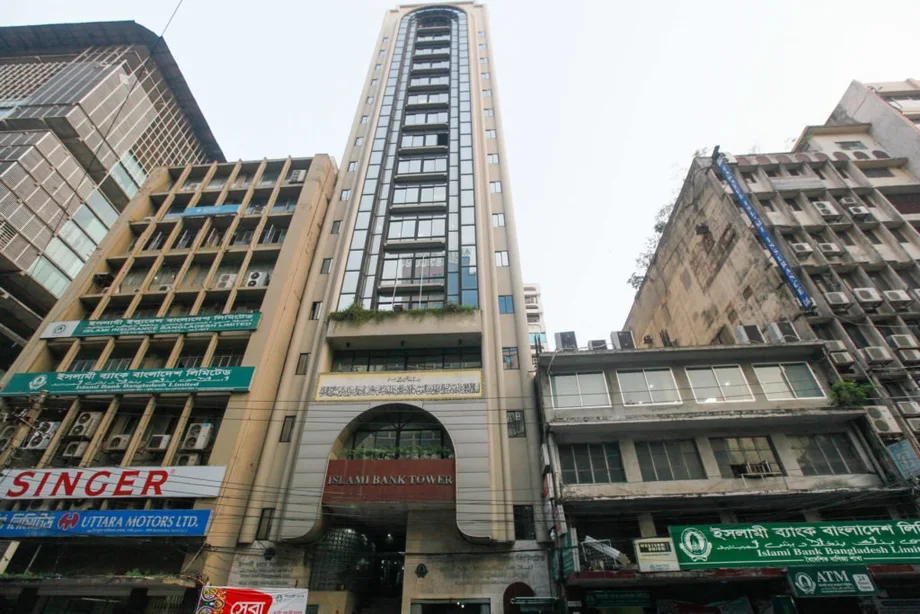
ข้อเสนอช่วยกู้ธนาคารแลกกับการเปลี่ยนมือเจ้าของ
ธนาคารอิสลามี บังกลาเทศ ขอเงินลงทุน 6,000 โกฏิทากาจากรัฐบาลหรือสถาบันของรัฐ ผ่านการออกหุ้นที่อาจทำให้ธนาคารพาณิชย์เอกชนที่ใหญ่ที่สุดของประเทศตกอยู่ภายใต้การถือครองของภาครัฐ 78.8% ข้อเสนอนี้มีขึ้นขณะที่สินเชื่อมากกว่าครึ่งหนึ่งกลายเป็นหนี้เสีย และยอดขาดสำรองสำหรับความสูญเสียที่อาจเกิดขึ้นพุ่งแตะ 85,886 โกฏิทากา
สารบัญ
- ข้อเสนอช่วยกู้ธนาคารแลกกับการเปลี่ยนมือเจ้าของ
- เงิน 6,000 โกฏิทากาจะซื้ออำนาจควบคุมได้อย่างไร
- การเพิ่มเพดานหุ้นเป็นอีกขั้นตอนหนึ่ง
- ผลขาดทุนเร่งตัวในปี 2026
- สินเชื่อมากกว่าครึ่งเป็นหนี้เสีย
- เงินสำรองรองรับความสูญเสียต่ำกว่าที่กำหนดมาก
- แรงกดดันต่อความเชื่อมั่นของผู้ฝากเงินกลับมาอีกครั้ง
- มาตรการคุ้มครองผู้ถือหุ้นแบ่งความเห็นต่อแผนช่วยเหลือ
- การตัดสินใจและวันที่สำคัญ
- ประเด็นสำคัญ
ฝ่ายกำกับดูแลการธนาคารและนโยบายของธนาคารกลางบังกลาเทศมีหนังสือถึงฝ่ายสถาบันการเงินเมื่อวันที่ 9 พฤศจิกายน 2026 เพื่อสอบถามว่ารัฐบาลจะสนับสนุนการลงทุนที่เสนอหรือไม่ โดยคำขอดังกล่าวมีขึ้นหลังธนาคารยื่นแผนฟื้นฟูเงินกองทุนปี 2027-2033 เมื่อวันที่ 4 เมษายน
ภายใต้ข้อเสนอ ธนาคารอิสลามีจะออกหุ้นสามัญ 600 โกฏิหุ้น ในราคาหุ้นละ 10 ทากา ผ่านการจัดสรรหุ้นแบบเฉพาะเจาะจง ซึ่งเป็นการขายให้แก่นักลงทุนที่ได้รับเลือก แทนการเสนอขายต่อประชาชนทั่วไป เงินทุนชำระแล้ว ซึ่งหมายถึงเงินที่ผู้ถือหุ้นจ่ายสำหรับหุ้นที่ออกจำหน่าย จะเพิ่มจาก 1,609.99 โกฏิทากา เป็น 7,609.99 โกฏิทากา
ธุรกรรมนี้จะเปลี่ยนทั้งฐานะการเงินของธนาคารและผู้ที่มีอำนาจควบคุม การเข้าร่วมลงทุนของรัฐบาลอาจนำเงินทุนใหม่เข้ามา ขณะเดียวกันก็ลดสัดส่วนการถือหุ้นของผู้ถือหุ้นที่เชื่อมโยงกับกลุ่มเอส อาลัมลงอย่างมาก โดยหุ้นของกลุ่มดังกล่าวถูกอายัดตามคำสั่งศาล
ธนาคารกลางให้รัฐบาลเป็นผู้ตัดสินใจเรื่องการลงทุน เจ้าหน้าที่ฝ่ายสถาบันการเงินยืนยันว่ากำลังพิจารณาข้อเสนอนี้ ขณะนี้ยังไม่มีการยืนยันสถาบันที่จะเข้าร่วม แหล่งเงินทุน การประเมินมูลค่าสุดท้าย โครงสร้างการถือหุ้น และกำหนดการดำเนินการ
เงิน 6,000 โกฏิทากาจะซื้ออำนาจควบคุมได้อย่างไร
สัดส่วนการถือหุ้นที่เสนอคำนวณได้โดยตรงจากการออกหุ้นครั้งนี้: เงิน 6,000 โกฏิทากาหารด้วยเงินทุนชำระแล้วหลังเพิ่มเป็น 7,609.99 โกฏิทากา เท่ากับประมาณ 78.8% ผู้ถือหุ้นเดิมทั้งหมดจะเหลือหุ้นรวมกันประมาณ 21.2% หากรัฐบาลหรือสถาบันของรัฐเข้าซื้อหุ้นที่ออกใหม่ทั้งหมด
การลดสัดส่วนการถือหุ้นเกิดจากการเพิ่มจำนวนหุ้นทั้งหมด นักลงทุนเดิมอาจถือหุ้นจำนวนเท่าเดิม แต่มีสัดส่วนความเป็นเจ้าของธนาคารลดลง ในกรณีนี้ หุ้นใหม่จะมีจำนวนมากกว่าหุ้นเดิมทั้งหมดเกินสามเท่า
กลุ่มเอส อาลัมและนิติบุคคลในเครือ 24 แห่งเข้าซื้อหุ้น 131.35-131.89 โกฏิหุ้น คิดเป็น 81.59%-81.92% ของหุ้นทั้งหมดที่มีอยู่ หากการถือครองดังกล่าวไม่เปลี่ยนแปลงหลังออกหุ้นตามข้อเสนอ สัดส่วนรวมของกลุ่มจะลดลงเหลือราว 17.3% ส่วนผู้ลงทุนเดิมรายอื่นจะถือหุ้นประมาณ 3.8%-3.9%
เจ้าหน้าที่ระดับสูงของธนาคารอิสลามีระบุว่า การขอเงินลงทุนจากรัฐมีเป้าหมายส่วนหนึ่งเพื่อป้องกันไม่ให้เจ้าของเดิมกลับมามีอิทธิพลด้วยการซื้อหุ้นที่ออกใหม่ เจ้าหน้าที่กล่าวว่ารัฐบาลอาจขายหุ้นให้แก่นักลงทุนทั่วไปในภายหลัง หากธนาคารฟื้นตัว แต่ไม่ได้ระบุกำหนดการขายหรือเงื่อนไขการถอนการลงทุน
การเพิ่มเพดานหุ้นเป็นอีกขั้นตอนหนึ่ง
ธนาคารอิสลามียังขอเพิ่มทุนจดทะเบียนจาก 2,000 โกฏิทากาเป็น 10,000 โกฏิทากา คณะกรรมการธนาคารอนุมัติข้อเสนอนี้เมื่อวันที่ 4 พฤศจิกายน และเปิดเผยการตัดสินใจเมื่อวันที่ 5 พฤศจิกายน ธนาคารกลางบังกลาเทศออกหนังสือไม่คัดค้านแล้ว
ทุนจดทะเบียนคือเพดานสูงสุดของทุนหุ้นที่บริษัทได้รับอนุญาตให้ออกตามเอกสารจัดตั้ง การเพิ่มเพดานดังกล่าวจะเปิดทางให้มีการขายหุ้นในอนาคต ส่วนเงินทุนชำระแล้วจะเพิ่มขึ้นเมื่อนักลงทุนชำระเงินจริงสำหรับหุ้นที่ออกจำหน่าย
ธนาคารต้องแก้ไขหนังสือบริคณห์สนธิและข้อบังคับของบริษัท และขออนุมัติตามที่กำหนด รวมถึงขอมติจากผู้ถือหุ้นในการประชุมวิสามัญผู้ถือหุ้น สำนักทะเบียนบริษัทและห้างหุ้นส่วนจำกัด และคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์บังกลาเทศก็มีส่วนในกระบวนการอนุมัติด้วย
คามาล อุดดิน จาซิม รองกรรมการผู้จัดการเพิ่มเติมกล่าวว่า การเพิ่มทุนจะช่วยแก้ปัญหาขาดเงินกองทุนที่เกิดจากสินเชื่อด้อยคุณภาพ เจ้าหน้าที่ธนาคารกลางบังกลาเทศระบุว่า หากเพิ่มทุนจดทะเบียนเป็น 10,000 โกฏิทากาตามข้อเสนอ จะต้องมีทุนจองซื้ออย่างน้อย 5,000 โกฏิทากา และเงินทุนชำระแล้ว 2,500 โกฏิทากา
การซื้อหุ้นของรัฐบาลตามข้อเสนอจะทำให้เงินทุนชำระแล้วสูงกว่าเกณฑ์ขั้นต่ำ ส่วนเพดานทุนจดทะเบียนที่สูงขึ้นจะเปิดพื้นที่สำหรับออกหุ้นเพิ่มเติม โดยต้องผ่านการพิจารณาและอนุมัติตามที่กำหนด
ผลขาดทุนเร่งตัวในปี 2026
ผลประกอบการที่ยังไม่ได้ตรวจสอบของธนาคารอิสลามีแสดงผลขาดทุนรวม 3,286 โกฏิทากาในช่วงเดือนมกราคม-กันยายน 2026 เทียบกับกำไรรวมประมาณ 100 โกฏิทากาในช่วงเดียวกันของปีก่อน ตัวเลขรวมนี้รวมบริษัทย่อย ส่วนตัวเลขเฉพาะกิจการครอบคลุมเฉพาะตัวธนาคาร
เมื่อพิจารณาเฉพาะกิจการ ธนาคารขาดทุน 3,302.57 โกฏิทากาในช่วง 9 เดือน เทียบกับกำไรประมาณ 79 โกฏิทากาในช่วงเดียวกันของปี 2025 ข้อมูลทางการเงินระบุผลขาดทุนช่วงเดือนกรกฎาคม-กันยายนที่ 1,970.18 โกฏิทากา ขณะที่รายงานข่าวเรื่องข้อเสนอเพิ่มทุนระบุตัวเลขของไตรมาสดังกล่าวไว้ที่ 1,976 โกฏิทากา
ธนาคารระบุว่าผลประกอบการที่แย่ลงเกิดจากรายได้จากการลงทุนที่ลดลง การจ่ายผลตอบแทนแก่ผู้ฝากเงินที่เพิ่มขึ้น และยอดเงินลงทุนด้อยคุณภาพจำนวนมาก ในธุรกิจธนาคารอิสลาม มักเรียกการจัดหาเงินทุนว่า “การลงทุน” และเรียกผลตอบแทนที่จ่ายแก่ผู้ฝากเงินว่า “กำไร”
ธนาคารอิสลามีกล่าวว่า ผู้เกี่ยวข้องได้ยักยอกเงินจากวงเงินสินเชื่อขนาดใหญ่ที่ตกทอดมาจากช่วงก่อนหน้า ทำให้ไม่ได้รับชำระเงินลงทุนและจำกัดรายได้ที่ธนาคารสามารถรับรู้ได้ คำชี้แจงดังกล่าวทำให้การเรียกคืนเงินทุนที่ปล่อยไปก่อนหน้านี้กลายเป็นหัวใจของการฟื้นฟูฐานะการเงินของธนาคาร
ธนาคารยังระบุด้วยว่าต้นทุนเงินฝากเพิ่มขึ้น ขณะที่ยอดเงินฝากลดลงเมื่อสิ้นสุดรอบระยะเวลารายงาน ส่งผลให้กำไรถูกบีบจากทั้งสองด้าน คือรายได้จากการจัดหาเงินทุนลดลง แต่ค่าใช้จ่ายที่จ่ายแก่ผู้ฝากเงินยังคงสูง
สินเชื่อมากกว่าครึ่งเป็นหนี้เสีย
ข้อมูลของธนาคารกลางบังกลาเทศที่อ้างในข้อเสนอแผนฟื้นฟูระบุว่า ยอดสินเชื่อคงค้าง ณ สิ้นเดือนกันยายนอยู่ที่ 181,860 โกฏิทากา ในจำนวนนี้เป็นหนี้เสีย 100,600 โกฏิทากา ส่วนรายงานข่าวเรื่องการเพิ่มทุนจดทะเบียนระบุยอดหนี้เสียที่สูงกว่า คือ 106,000 โกฏิทากาในเดือนเดียวกัน
หากใช้ตัวเลขที่อ้างในข้อเสนอแผนฟื้นฟู สินเชื่อคงค้างประมาณ 55.3% เป็นหนี้เสีย หากใช้ตัวเลขที่สูงกว่า สัดส่วนจะอยู่ที่ประมาณ 58.3% ไม่ว่าจะคำนวณแบบใดก็หมายความว่าสินเชื่อมากกว่าครึ่งของธนาคารถูกจัดชั้นเป็นสินเชื่อด้อยคุณภาพ
สินเชื่อผิดนัดชำระคือเงินจัดหาแหล่งทุนที่ผู้กู้ไม่สามารถชำระคืนตามหลักเกณฑ์ที่เกี่ยวข้อง สำหรับธนาคาร หมายความว่าเงินสดที่คาดว่าจะได้รับอาจไม่เข้ามา การรับรู้รายได้ทำได้ยากขึ้น และต้องกันเงินไว้รองรับความสูญเสียที่อาจเกิดขึ้น
สถานการณ์ทรุดลงอย่างรวดเร็ว ผู้สอบบัญชีบันทึกสินเชื่อจัดชั้นที่ 65,715 โกฏิทากา ณ สิ้นปี 2024 เพิ่มขึ้น 849% จากปีก่อนหน้า ตัวเลขเดือนกันยายน 2026 ที่ 100,600 โกฏิทากา สูงกว่ายอดสิ้นปี 2024 อีก 34,885 โกฏิทากา หรือเพิ่มขึ้นประมาณ 53%
ธนาคารกล่าวว่าสินเชื่อจำนวนมากที่ถูกจัดชั้นในปี 2024 กลายเป็นหนี้เสียก่อนหน้านั้นแล้ว แต่เพิ่งได้รับการระบุอย่างเป็นทางการโดยผู้สอบบัญชีและผู้ตรวจสอบของธนาคารกลางบังกลาเทศ หลังเกิดการเปลี่ยนแปลงทางการเมืองในเดือนสิงหาคมปีนั้น ตัวเลขจึงสะท้อนทั้งการปล่อยสินเชื่อที่มีปัญหาและการรับรู้ความเสียหายที่เกิดขึ้นก่อนหน้า
เงินสำรองรองรับความสูญเสียต่ำกว่าที่กำหนดมาก
ยอดขาดสำรองล่าสุดที่ธนาคารอิสลามีรายงานอยู่ที่ 85,886 โกฏิทากา มากกว่าเงินลงทุนที่เสนอ 6,000 โกฏิทากาเกิน 14 เท่า เงินสำรองคือจำนวนเงินที่หักจากกำไรเพื่อรองรับความสูญเสียที่คาดว่าจะเกิดจากสินเชื่อและสินทรัพย์อื่น
เงินกองทุนและเงินสำรองมีหน้าที่เกี่ยวข้องกันแต่แตกต่างกัน เงินทุนจากหุ้นเป็นกันชนด้านความเป็นเจ้าของที่ช่วยรองรับผลขาดทุน ส่วนเงินสำรองบันทึกต้นทุนที่คาดว่าจะเกิดจากสินทรัพย์ที่มีปัญหา การเพิ่มทุนหุ้นอาจช่วยเสริมความมั่นคงของธนาคาร ขณะที่ยังต้องดำเนินการรับรู้ความสูญเสียและเรียกเก็บสินเชื่อที่ค้างชำระ
ผู้สอบบัญชี มาห์เฟล ฮุก แอนด์ โค ชาร์เตอร์ด แอคเคาน์แทนต์ส และเอ. วาฮับ แอนด์ โค ชาร์เตอร์ด แอคเคาน์แทนต์ส พบว่า ณ สิ้นปี 2024 ธนาคารต้องตั้งสำรอง 76,715 โกฏิทากา แต่ตั้งไว้เพียง 6,945 โกฏิทากา ทำให้ขาดสำรอง 69,770 โกฏิทากา
รายงานประจำปี 2025 ระบุว่าต้องตั้งสำรอง 92,537 โกฏิทากา เทียบกับยอดที่ตั้งไว้ 7,922 โกฏิทากา จึงยังขาดอยู่ 84,615 โกฏิทากา ส่วนยอดขาดสำรองล่าสุด 85,886 โกฏิทากา สูงกว่ายอดสิ้นปี 2024 อยู่ 16,116 โกฏิทากา หรือประมาณ 23%
ผู้สอบบัญชีระบุว่าการตั้งสำรองไม่ครบทำให้สินทรัพย์ กำไร และส่วนของผู้ถือหุ้นสูงเกินจริง ขณะที่หนี้สินต่ำกว่าความเป็นจริง ธนาคารยอมรับว่ากำไรที่รายงานดูสูงขึ้นเพราะยังไม่ได้ตั้งสำรองครบถ้วน และกล่าวว่าธนาคารกลางบังกลาเทศอนุญาตให้ทยอยปิดช่องว่างดังกล่าว
มาตรการด้านเงินกองทุนยังต่ำกว่าเกณฑ์กำกับดูแล รายงานประจำปี 2025 ระบุว่าอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงอยู่ที่ 6.42% สำหรับธนาคาร และ 6.60% เมื่อรวมบริษัทย่อย เทียบกับเกณฑ์กำหนดที่ 12.50% อัตราส่วนนี้เปรียบเทียบเงินกองทุนของธนาคารกับสินทรัพย์หลังปรับตามระดับความเสี่ยง
แรงกดดันต่อความเชื่อมั่นของผู้ฝากเงินกลับมาอีกครั้ง
ธนาคารอิสลามีรายงานความคืบหน้าในปี 2025 รวมถึงการเรียกคืนหนี้เสียได้ประมาณ 20,000 โกฏิทากา และเงินฝากเพิ่มขึ้น 18,200 โกฏิทากาในช่วง 8 เดือนแรก นอกจากนี้ยังระบุว่าในรอบปีจนถึงเดือนสิงหาคม 2025 มีผู้ฝากเงินเพิ่มขึ้น 30 แสนราย หรือ 3 ล้านราย
ธนาคารระบุว่ามีฐานลูกค้า 2.5 โกฏิราย หรือ 25 ล้านราย โดยเงินฝาก 90% มาจากลูกค้ารายย่อย และไม่ถึง 2% มาจากลูกค้านิติบุคคล ความสามารถในการรักษาฐานผู้ฝากเงินทั่วไปจึงมีความสำคัญโดยตรงต่อการดำเนินงานประจำวันของธนาคาร
ในช่วง 9 เดือนแรกของปี 2026 กระแสเงินสดจากการดำเนินงานต่อหุ้นลดลงเป็นติดลบ 36.54 ทากา ธนาคารระบุว่าสาเหตุหลักมาจากการถอนเงินฝากผิดปกติในช่วงเดือนกรกฎาคม-กันยายน และกล่าวว่ากำลังดำเนินการดึงดูดเงินฝากเพื่อรักษาสภาพคล่องให้อยู่ในระดับเพียงพอ
สภาพคล่องหมายถึงการมีเงินสดหรือสินทรัพย์ที่นำมาใช้ได้ทันทีเมื่อจำเป็นต้องจ่ายเงินให้ลูกค้า ส่วนเงินกองทุนสะท้อนความสามารถของธนาคารในการรองรับผลขาดทุน ผู้ให้กู้จำเป็นต้องมีทั้งสองอย่าง คือมีเงินพร้อมสำหรับการถอนและมีฐานะการเงินแข็งแกร่งพอที่จะรับความสูญเสีย
มูลค่าสินทรัพย์สุทธิต่อหุ้นรวม ซึ่งเป็นสินทรัพย์ที่เหลือหลังหักหนี้สินแล้วหารด้วยจำนวนหุ้น ลดลงจาก 44.52 ทากา ณ สิ้นเดือนธันวาคม 2025 เหลือ 23.64 ทากา ณ สิ้นเดือนกันยายน 2026 ลดลงประมาณ 47% สะท้อนว่ากันชนทางการเงินของผู้ถือหุ้นตามตัวเลขที่รายงานหดตัวลงอย่างรวดเร็ว
มาตรการคุ้มครองผู้ถือหุ้นแบ่งความเห็นต่อแผนช่วยเหลือ
กลุ่มเอส อาลัมควบคุมธนาคารอิสลามีตั้งแต่ปี 2017 จนถึงเดือนสิงหาคม 2024 การสอบสวนของหน่วยข่าวกรองทางการเงินบังกลาเทศพบว่า กลุ่มดังกล่าวเข้าซื้อหุ้น 72% ในช่วงปี 2016-17 ผ่านตัวแทน 22 รายและบริษัทบังหน้าที่ต้องสงสัย ส่วนประมาณการสัดส่วนการถือหุ้นรวมที่สูงกว่าในปัจจุบันครอบคลุมการถือหุ้นโดยตรงและผ่านบริษัทในเครือ
โครงสร้างการบริหารของธนาคารเปลี่ยนแปลงอีกครั้งนับแต่นั้น บุคคลที่เชื่อมโยงกับพรรคจามาต-อี-อิสลามีกลับเข้ามาเป็นกรรมการในช่วงรัฐบาลรักษาการ แต่ประธานและกรรมการผู้จัดการในขณะนั้นถูกบีบให้ลาออกหลังการเลือกตั้งเดือนกุมภาพันธ์ ขณะนี้ผู้บริหารที่ธนาคารกลางบังกลาเทศแต่งตั้งทำหน้าที่แทนคณะกรรมการ
อาห์ซัน เอช มันซูร์ อดีตผู้ว่าการธนาคารกลางบังกลาเทศคัดค้านข้อเสนอการลงทุนของรัฐ เขาให้เหตุผลว่าประสบการณ์ของธนาคารรัฐแสดงให้เห็นจุดอ่อนของการถือครองโดยรัฐบาล และเตือนว่าเงินลงทุนอาจถูกใช้หมดภายในไม่กี่ปี จนธนาคารต้องการความช่วยเหลือจากภาครัฐเพิ่มเติม
มันซูร์เสนอให้ขอเงินทุนจากผู้ถือหุ้นต่างชาติรายเดิม รวมถึงธนาคารเพื่อการพัฒนาอิสลาม ดูไบ อิสลามิก แบงก์ และคูเวต ไฟแนนซ์ เฮาส์ หรือดึงดูดนักลงทุนต่างชาติรายใหม่ เขายังสนับสนุนการลงทุนจากภาคเอกชนในประเทศที่มีการกำกับดูแลเข้มแข็งขึ้น
ฟาห์มิดา คาตุน นักวิจัยอาวุโสกิตติมศักดิ์ของศูนย์หารือเพื่อนโยบาย เรียกร้องให้พิจารณาอย่างรอบคอบ โดยคำนึงถึงฐานะเงินกองทุนและคุณภาพสินทรัพย์ของธนาคาร เธอกล่าวว่าธนาคารกลางบังกลาเทศจำเป็นต้องมีบทบาทอย่างแข็งขันในการฟื้นฟูและรักษาความแข็งแกร่งทางการเงินของธนาคาร
แนวทางที่เห็นต่างกันมุ่งแก้ปัญหาเร่งด่วนเดียวกันจากคนละด้าน การลงทุนของรัฐเป็นช่องทางจัดหาเงินทุนพร้อมลดสัดส่วนการถือหุ้นเดิมที่ถูกอายัด ส่วนการลงทุนของภาคเอกชนต้องอาศัยนักลงทุนที่ยอมรับความเสี่ยงทางการเงิน ควบคู่กับมาตรการป้องกันไม่ให้ผู้ควบคุมเดิมกลับมาผ่านตัวแทน
การตัดสินใจและวันที่สำคัญ
การตัดสินใจขั้นต่อไปของรัฐบาลคือจะเข้าร่วมในฐานะผู้ถือหุ้นหรือไม่ หนังสือของธนาคารกลางบังกลาเทศสอบถามการตัดสินใจเชิงนโยบายดังกล่าว ขณะที่กระบวนการเพิ่มทุนจดทะเบียนเกี่ยวข้องกับความสามารถทางกฎหมายของธนาคารในการออกหุ้นเพิ่มเติม
เหตุการณ์สำคัญเกิดขึ้นในช่วงหลายปีที่ผ่านมา:
- 2016-17: การสอบสวนด้านข่าวกรองทางการเงินพบการเข้าซื้อหุ้น 72% ผ่านตัวแทนและบริษัทบังหน้าที่ต้องสงสัย
- สิงหาคม 2024: ช่วงเวลาที่กลุ่มเอส อาลัมควบคุมธนาคารสิ้นสุดลงหลังการเปลี่ยนแปลงทางการเมือง
- สิ้นปี 2024: ผู้สอบบัญชีบันทึกยอดขาดสำรอง 69,770 โกฏิทากา
- 4 เมษายน 2026: ธนาคารอิสลามียื่นแผนฟื้นฟูเงินกองทุนปี 2027-2033
- สิ้นเดือนกันยายน 2026: ธนาคารมีผลขาดทุนสูง หนี้เสียแพร่หลาย และมูลค่าสินทรัพย์สุทธิลดลงต่อเนื่อง
- 4-5 พฤศจิกายน 2026: คณะกรรมการอนุมัติและเปิดเผยข้อเสนอเพิ่มทุนจดทะเบียน
- 9 พฤศจิกายน 2026: ธนาคารกลางบังกลาเทศสอบถามฝ่ายสถาบันการเงินว่ารัฐบาลจะสนับสนุนข้อเสนอซื้อหุ้นหรือไม่
สำหรับผู้ฝากเงิน สิ่งสำคัญในทางปฏิบัติคือการเข้าถึงเงินได้อย่างเชื่อถือได้และธนาคารที่ยังดำเนินงานต่อไปได้ สำหรับการคลังภาครัฐ การตัดสินใจนี้หมายถึงการรับความเสี่ยงจากการเป็นเจ้าของผู้ให้กู้ที่มีสินเชื่อค้างชำระจำนวนมาก ส่วนผู้ถือหุ้นเดิมจะมีสัดส่วนการถือครองลดลงอย่างมากหากออกหุ้นตามข้อเสนอ
ขนาดของยอดขาดสำรองหมายความว่าโครงการฟื้นฟูยังต้องอาศัยการเรียกเก็บเงินจัดหาแหล่งทุนที่ค้างชำระ การรับรู้ความสูญเสีย และการควบคุมการปล่อยสินเชื่อในอนาคต การลงทุนที่เสนอจะเปลี่ยนผู้ถือครองธนาคารได้ทันที แต่การฟื้นฟูฐานะการเงินต้องดำเนินต่อเนื่องตลอดช่วงแผนฟื้นฟู
ประเด็นสำคัญ
- ธนาคารอิสลามีขอเงิน 6,000 โกฏิทากาจากรัฐบาลหรือสถาบันของรัฐ โดยเสนอออกหุ้นใหม่ 600 โกฏิหุ้น
- หากซื้อหุ้นทั้งหมด นักลงทุนภาครัฐจะถือหุ้นประมาณ 78.8% และสัดส่วนของผู้ถือหุ้นเดิมจะลดลงอย่างมาก
- ธนาคารขาดทุนเฉพาะกิจการ 3,302.57 โกฏิทากาในช่วงเดือนมกราคม-กันยายน 2026
- หนี้เสียมีสัดส่วนมากกว่าครึ่งของสินเชื่อทั้งหมด ขณะที่ยอดขาดสำรองที่รายงานอยู่ที่ 85,886 โกฏิทากา
- ธนาคารกลางบังกลาเทศเห็นชอบให้เพิ่มเพดานทุนจดทะเบียน โดยยังต้องขออนุมัติเพิ่มเติม
- รัฐบาลกำลังพิจารณาข้อเสนอการลงทุน โดยยังไม่มีข้อสรุปเรื่องแหล่งเงินทุนและเงื่อนไขธุรกรรม