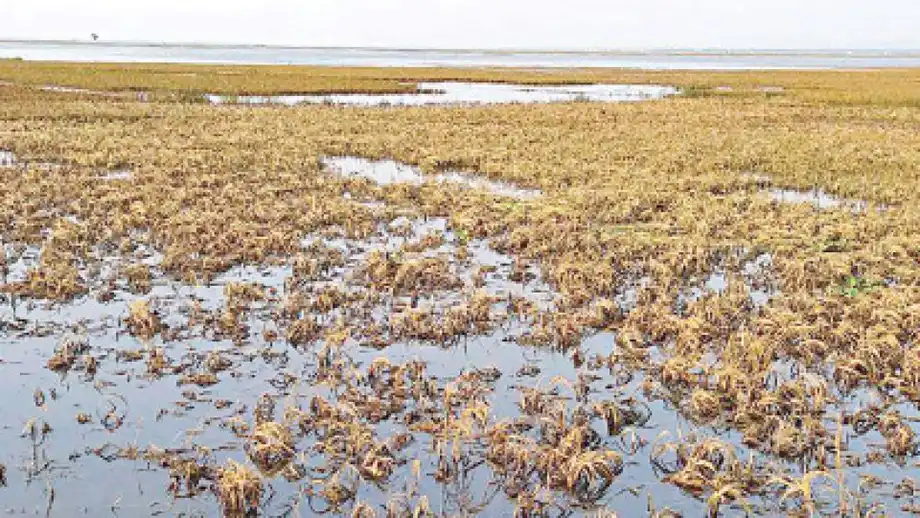
ความเสียหายมหาศาลทดสอบมาตรการคุ้มครองทางการเงินรูปแบบใหม่
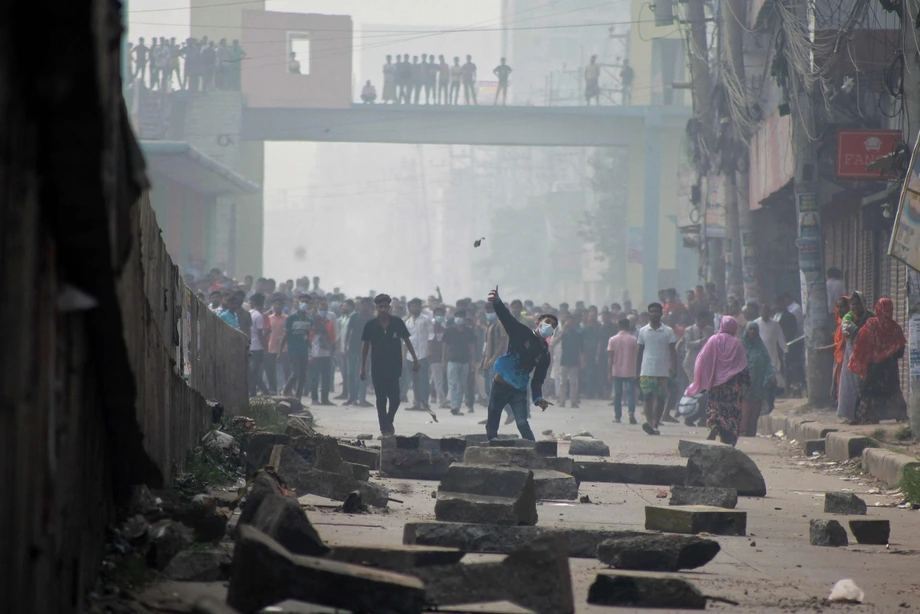
บังกลาเทศประเมินว่ามีความสูญเสียทางเศรษฐกิจ 1.36 หมื่นล้านดอลลาร์จากภัยพิบัติทางธรรมชาติครั้งใหญ่ 134 ครั้ง ระหว่างปี 2000 ถึง 2023 ขณะนี้ โครงการนำร่องประกันภัยน้ำท่วมที่ครอบคลุม 100,229 ครอบครัวริมแม่น้ำจามูนา กำลังทดสอบแนวทางส่งความช่วยเหลือทางการเงินไปยังครัวเรือนกลุ่มเปราะบาง ผ่านหลักเกณฑ์ที่ตกลงกันไว้ก่อนเกิดภัยพิบัติ
สารบัญ
- ความเสียหายมหาศาลทดสอบมาตรการคุ้มครองทางการเงินรูปแบบใหม่
- เมื่อนับรวมหมวดหมู่น้ำท่วม ความเสียหายจะสูงกว่า
- IMF ชี้ช่องว่างด้านเงินทุนสำหรับภัยพิบัติขนาดใหญ่
- โครงการนำร่องประกันภัยริมแม่น้ำจามูนาทำงานอย่างไร
- เหตุใดปีแรกจึงไม่มีการจ่ายค่าสินไหม
- IDRA ต้องการหลักเกณฑ์กลางก่อนขยายโครงการในวงกว้าง
- การป้องกันพื้นที่ชายฝั่งแสดงให้เห็นผลของการเตรียมพร้อม
- ครอบครัวต้องการทั้งพื้นที่ปลอดภัยและเงินช่วยเหลือที่เข้าถึงได้
- ประเด็นสำคัญ
ในปีแรกไม่มีการจ่ายค่าสินไหม เนื่องจากตัวชี้วัดน้ำท่วมที่กำหนดไว้ไม่ถึงเกณฑ์ ตามคำกล่าวของคัมรูล โฮก มารูฟ ผู้อำนวยการโครงการ ขณะนี้กำลังพัฒนาผลิตภัณฑ์ประกันภัยใหม่สำหรับปีที่สองของโครงการ ส่วนกองทุนชุมชนแยกต่างหากมีเป้าหมายช่วยเหลือครอบครัวที่เข้าเกณฑ์แต่ความเสียหายไม่เป็นไปตามเงื่อนไขกระตุ้นการจ่ายเงินของประกันภัย
ความท้าทายในทางปฏิบัติเหล่านี้เป็นหัวใจของความพยายามของบังกลาเทศในการเตรียมความพร้อมทางการเงินรับมือภัยพิบัติ สุมาน อาห์ซานุล อิสลาม ผู้เชี่ยวชาญด้านการเงินเพื่อจัดการความเสี่ยงจากภัยพิบัติ ระบุยอดความเสียหายที่ผ่านมาไว้ที่ผู้เสียชีวิต 11,564 คน และผู้ได้รับผลกระทบกว่า 129 ล้านคน พายุหมุนเขตร้อนสร้างความเสียหาย 6.10 พันล้านดอลลาร์ ขณะที่น้ำท่วมจากแม่น้ำสร้างความเสียหายราว 4.15 พันล้านดอลลาร์
สุมานนำเสนอผลการศึกษาดังกล่าวในการประชุมเชิงปฏิบัติการที่จัดร่วมกันโดยสำนักงานกำกับและพัฒนาการประกันภัย (IDRA) และสมาคมผู้สื่อข่าวประกันภัย โดยอ้างอิงงานศึกษาของกองทุนการเงินระหว่างประเทศ (IMF) เดือนเมษายน 2025 ว่าด้วยการจัดหาเงินทุนเพื่อรับมือความเสี่ยงจากภัยพิบัติ
มีร์ นาเดีย นีวิน ประธาน IDRA กล่าวว่า หน่วยงานกำกับดูแลวางแผนกำหนดมาตรฐานกลางสำหรับผลิตภัณฑ์ประกันภัยภัยพิบัติ รวมถึงเงื่อนไขการจ่ายเงินและข้อมูลที่ใช้วัดผล เป้าหมายคือช่วยให้บริษัทประกัน หน่วยงานรัฐ และภาคีเพื่อการพัฒนาใช้กรอบเดียวกัน แทนการจัดทำโครงการที่ไม่สอดคล้องกัน
เมื่อนับรวมหมวดหมู่น้ำท่วม ความเสียหายจะสูงกว่า
ตัวเลขจากการประชุมระบุว่า พายุหมุนเขตร้อนเป็นสาเหตุความสูญเสียทางเศรษฐกิจหมวดเดียวที่ใหญ่ที่สุด คิดเป็นประมาณ 45 เปอร์เซ็นต์ของยอดรวม เมื่อรวมพายุหมุนกับน้ำท่วมจากแม่น้ำ ทั้งสองประเภทคิดเป็นราวสามในสี่ของมูลค่าความเสียหายทั้งหมด
รายละเอียดความเสียหายจากน้ำท่วมยังเผยให้เห็นอีกประเด็นสำคัญ น้ำท่วมจากแม่น้ำสร้างความเสียหาย 4.152 พันล้านดอลลาร์ น้ำท่วมทั่วไป 1.711 พันล้านดอลลาร์ และน้ำป่าไหลหลากราว 850 ล้านดอลลาร์ เมื่อรวมกันแล้ว ทั้งสามหมวดสร้างความเสียหายประมาณ 6.713 พันล้านดอลลาร์ สูงกว่าความเสียหายจากพายุหมุนราว 613 ล้านดอลลาร์
เมื่อคิดจากยอดรวมที่ปัดเศษเป็น 1.36 หมื่นล้านดอลลาร์ น้ำท่วมทั้งสามหมวดคิดเป็นประมาณ 49 เปอร์เซ็นต์ของความเสียหายที่บันทึกไว้ ดังนั้น บังกลาเทศจึงเผชิญความท้าทายทางการเงินจากน้ำท่วมหลายรูปแบบ ควบคู่ไปกับความเสียหายรุนแรงที่เกิดขึ้นเป็นวงกว้างจากพายุหมุน
น้ำท่วมจากแม่น้ำยังส่งผลกระทบต่อประชาชนจำนวนมากที่สุดในบรรดาภัยพิบัติแต่ละประเภท โดยมีผู้ได้รับผลกระทบ 65,379,605 คน และเสียชีวิต 2,593 คน น้ำท่วมทั่วไปส่งผลกระทบต่อ 29,131,015 คน และคร่าชีวิต 712 คน ส่วนน้ำป่าไหลหลากส่งผลกระทบต่อ 6,734,197 คน และคร่าชีวิต 170 คน
สำหรับครัวเรือน ความเสียหายทางเศรษฐกิจอาจหมายถึงการสูญเสียพืชผล อุปกรณ์ประมงถูกทำลาย หรือไม่มีค่าจ้างเป็นเวลาหลายวัน ส่วนรัฐบาลต้องรับมือกับความต้องการอาหาร ที่พักพิง เงินช่วยเหลือ และการซ่อมแซมถนนกับบริการสาธารณะหลังเกิดภัยพิบัติ
IMF ชี้ช่องว่างด้านเงินทุนสำหรับภัยพิบัติขนาดใหญ่
รายงานของ IMF ว่าด้วยการจัดหาเงินทุนเพื่อรับมือความเสี่ยงจากภัยพิบัติ ซึ่งลงวันที่ 4 เมษายน 2025 ระบุว่า บังกลาเทศมีทรัพยากรเพียงพอสำหรับภัยพิบัติที่เกิดซ้ำ แต่ยังมีช่องว่างด้านเงินทุนขนาดใหญ่สำหรับเหตุการณ์ระดับปานกลางและรุนแรง
รายงานโดยสุภโชล สุภชลาสัย, แบร์รี มาเฮอร์, แดเนียลล์ เอ็น. มินเน็ตต์ และจุนโกะ โมจิซึกิ เสนอให้เสริมสร้างกลไกทางการคลัง พัฒนาโครงการสังคมสงเคราะห์ที่ขยายความช่วยเหลือได้เมื่อเกิดภัยพิบัติ และใช้เครื่องมือทางการเงินในภาคการเงินมากขึ้น กล่าวโดยง่ายคือ บังกลาเทศจำเป็นต้องมีช่องทางหลายรูปแบบในการจัดหาเงินสำหรับเหตุฉุกเฉิน โดยแต่ละช่องทางเหมาะกับความเสียหายในระดับต่างกัน
การประเมินที่อ้างอิงงานศึกษาของ IMF ระบุว่า ความต้องการเงินทุนรวมสำหรับการรับมือ การฟื้นฟูระยะแรก การฟื้นฟู และการบูรณะ จากภัยพิบัติที่มีโอกาสเกิดขึ้นทุกสองปีโดยเฉลี่ย อยู่ที่ประมาณ 4.7 พันล้านดอลลาร์ ตัวเลขดังกล่าวสะท้อนโอกาสเกิดและต้นทุนที่อาจเกิดขึ้น ไม่ใช่กำหนดเวลาที่แน่นอน
สุมานเรียกร้องให้จัดทำยุทธศาสตร์การเงินเพื่อรับมือความเสี่ยงจากภัยพิบัติ ซึ่งวางแผนจัดหาเงินไว้ล่วงหน้า แนวทางสำคัญที่เสนอ ได้แก่ เงินสำรองทางการคลัง การเสริมความช่วยเหลือทางสังคม การขยายการเข้าถึงประกันภัย การเพิ่มขีดความสามารถของสถาบัน และการลงทุนเพื่อลดความเสียหายก่อนเกิดเหตุ
การจัดหาเงินล่วงหน้ามีความสำคัญ เพราะหากไม่มี เงินฉุกเฉินจะต้องแข่งขันกับงบประมาณปกติ เงินที่จำเป็นสำหรับการบูรณะอาจถูกดึงมาจากโครงการพัฒนา ส่งผลให้ชุมชนต้องรอการลงทุนสาธารณะด้านอื่นนานขึ้น
โครงการนำร่องประกันภัยริมแม่น้ำจามูนาทำงานอย่างไร
โครงการนำร่องระยะสามปีภายใต้โครงการจัดการแม่น้ำจามูนาอย่างยั่งยืนระยะที่ 1 ครอบคลุม 100,229 ครอบครัวในเขตซีราจคัญช์ คูริกราม ไกบันธา และจามัลปุระ ตามข้อมูลของคัมรูล การนำเสนอในการประชุมเชิงปฏิบัติการกล่าวถึงครัวเรือนราว 100,000 ครัวเรือนในคูริกราม ไกบันธา และซีราจคัญช์ ขณะที่ตัวเลขความครอบคลุมโดยละเอียดของคัมรูลรวมจามัลปุระด้วย
แรงงานรับจ้างรายวันและครอบครัวที่พึ่งพาการเกษตรได้รับการจัดลำดับความสำคัญ เอกสารโครงการระบุว่าแต่ละครัวเรือนที่เข้าเกณฑ์คาดว่าจะได้รับความช่วยเหลือเทียบเท่าค่าใช้จ่ายในการดำรงชีพหนึ่งเดือน บริษัทประกันของรัฐ Sadharan Bima Corporation เป็นผู้ให้ความคุ้มครอง และธนาคารโลกสนับสนุนโครงการนำร่องนี้
โครงการใช้ประกันภัยแบบพาราเมตริก แทนที่จะตรวจสอบความเสียหายของแต่ละครัวเรือนก่อนตัดสินใจจ่ายเงิน กรมธรรม์จะใช้ตัวชี้วัดที่ตกลงกันไว้ล่วงหน้า สำหรับน้ำท่วม ตัวชี้วัดดังกล่าวอาจเป็นระดับน้ำในแม่น้ำที่ขึ้นถึงระดับที่กำหนด
โครงการแม่น้ำจามูนานำข้อมูลระดับน้ำจากคณะกรรมการพัฒนาน้ำแห่งบังกลาเทศมาใช้ เมื่อเป็นไปตามเงื่อนไขของกรมธรรม์ ก็สามารถจ่ายเงินได้โดยไม่ต้องรอการประเมินความเสียหายเป็นรายครัวเรือน โครงสร้างนี้มีเป้าหมายให้ความช่วยเหลือรวดเร็วขึ้นและใช้หลักเกณฑ์การจ่ายเงินได้ง่ายขึ้น
เหตุใดปีแรกจึงไม่มีการจ่ายค่าสินไหม
คัมรูล โฮก มารูฟ ผู้อำนวยการโครงการด้านการเงินเพื่อจัดการความเสี่ยงจากภัยพิบัติ อธิบายว่า ปีแรกสิ้นสุดลงโดยไม่มีการจ่ายเงิน เนื่องจากไม่เป็นไปตามเงื่อนไขที่ตกลงกันไว้
"ภายใต้โครงการนี้ ครัวเรือนที่เข้าเกณฑ์จะได้รับความช่วยเหลือทางการเงิน หากตัวชี้วัดน้ำท่วมที่กำหนดไว้ล่วงหน้า ซึ่งรวมถึงระดับน้ำในแม่น้ำ สูงถึงเกณฑ์ที่กำหนด อย่างไรก็ตาม ในปีแรกไม่มีการจ่ายเงิน เนื่องจากไม่เป็นไปตามเงื่อนไขที่กำหนด" เขากล่าว
ครอบครัวหนึ่งอาจได้รับความเสียหายจากน้ำท่วม แม้ตัวชี้วัดที่กรมธรรม์เลือกใช้จะยังไม่ถึงเกณฑ์กระตุ้นการจ่ายเงิน ตัวอย่างเช่น ความคุ้มครองทางการเงินขึ้นอยู่กับตัวชี้วัดที่ระบุไว้ ขณะที่ความเสียหายจริงขึ้นอยู่กับสิ่งที่เกิดขึ้น ณ ที่ตั้งของครัวเรือนนั้น ช่องว่างระหว่างค่าที่วัดได้กับความเสียหายของครอบครัวจึงเป็นโจทย์สำคัญของการออกแบบประกันภัยแบบพาราเมตริก
กองทุนคุ้มครองชุมชนของโครงการมีเป้าหมายช่วยเหลือครัวเรือนที่ได้รับผลกระทบและเข้าเกณฑ์ ในกรณีที่ไม่เป็นไปตามเงื่อนไขประกันภัย ดังนั้น ประกันภัยและกองทุนจึงเป็นช่องทางช่วยเหลือที่เป็นไปได้สองทาง
คัมรูลกล่าวว่า กำลังพัฒนาผลิตภัณฑ์ใหม่สำหรับปีที่สอง แต่ยังไม่มีการระบุจำนวนเงินที่จ่ายเป็นเงินสด เกณฑ์ที่ปรับใหม่ หรือวันเริ่มใช้ผลิตภัณฑ์ดังกล่าว ทรัพยากรที่จำกัดทำให้การคุ้มครองในระยะแรกครอบคลุมได้ไม่มาก แม้โครงการจะวางแผนขยายไปยังครอบครัวและพื้นที่เพิ่มเติม
IDRA ต้องการหลักเกณฑ์กลางก่อนขยายโครงการในวงกว้าง
นาเดียกล่าวว่า ประสบการณ์จากโครงการนำร่องควรนำไปใช้กำหนดมาตรฐานกลางด้านการออกแบบผลิตภัณฑ์ เงื่อนไขการจ่ายเงิน และแหล่งข้อมูล มาตรฐานดังกล่าวจะเป็นกรอบให้บริษัทประกันเอกชนพัฒนาผลิตภัณฑ์ และยังอาจสนับสนุนโครงการของรัฐบาลภายใต้กระทรวงการจัดการภัยพิบัติด้วย
ข้อมูลที่สอดคล้องกันมีความสำคัญอย่างยิ่งเมื่อการจ่ายเงินขึ้นอยู่กับผลการวัด กรมธรรม์จำเป็นต้องระบุว่าสถาบันใดเป็นผู้จัดหาตัวเลข และเงื่อนไขใดทำให้เกิดการจ่ายค่าชดเชย ครัวเรือนเองก็ต้องได้รับคำอธิบายที่เข้าใจได้ก่อนน้ำท่วมจะเริ่มขึ้น
IDRA วางแผนทดสอบผลิตภัณฑ์อื่น ๆ รวมถึงประกันภัยความร้อนแบบพาราเมตริก ผ่านโครงการ Regulatory Sandbox ซึ่งเป็นพื้นที่ทดลองภายใต้การกำกับดูแลที่หน่วยงานกำกับอนุญาตให้ทดลองผลิตภัณฑ์ทางการเงินใหม่ก่อนนำไปใช้อย่างแพร่หลาย
นาเดียยังเรียกร้องให้ IDRA สร้างขีดความสามารถด้านเทคนิคของตนเอง เพื่อให้การดำเนินงานดำเนินต่อไปได้หลังความช่วยเหลือจากธนาคารโลกสิ้นสุดลง แผนของหน่วยงานกำกับดูแลไม่ได้จำกัดอยู่แค่การอนุมัติกรมธรรม์รายฉบับ แต่ยังรวมถึงการพัฒนาทักษะที่จำเป็นต่อการประเมินและกำกับดูแลผลิตภัณฑ์เหล่านี้ด้วย
ลำดับการดำเนินงานมีดังนี้:
- ปี 2000 ถึง 2023: บังกลาเทศบันทึกภัยพิบัติที่เป็นที่มาของการประเมินความเสียหาย 1.36 หมื่นล้านดอลลาร์
- 4 เมษายน 2025: รายงานของ IMF ระบุช่องว่างด้านเงินทุนสำหรับภัยพิบัติระดับปานกลางและรุนแรง
- ปีแรกของโครงการนำร่อง: ไม่มีการจ่ายเงินประกันภัย เนื่องจากไม่เป็นไปตามเงื่อนไขกระตุ้นการจ่าย
- ปีที่สองของโครงการนำร่อง: กำลังพัฒนาผลิตภัณฑ์ประกันภัยใหม่ ควบคู่กับแผนขยายความคุ้มครอง
การป้องกันพื้นที่ชายฝั่งแสดงให้เห็นผลของการเตรียมพร้อม
การถกเถียงเรื่องการเงินของบังกลาเทศยังมีมิติด้านกายภาพ นั่นคือการลดความเสียหายที่ต้องจ่ายชดเชย กองทุนโลกเพื่อการลดและฟื้นฟูภัยพิบัติ (GFDRR) ระบุในข้อมูลโครงการเสริมสร้างความสามารถในการรับมือน้ำท่วมบริเวณชายฝั่งว่า โครงการปรับปรุงคันกั้นน้ำชายฝั่งระยะแรกใช้งบ 400 ล้านดอลลาร์ โดยได้รับการสนับสนุนจาก GFDRR และธนาคารโลก
โครงการปรับปรุงพื้นที่กักเก็บน้ำ 10 แห่ง ช่วยคุ้มครองพื้นที่กว่า 65,000 เฮกตาร์ และเป็นประโยชน์ต่อประชาชนกว่า 720,000 คน พื้นที่กักเก็บน้ำดังกล่าวคือผืนดินที่ล้อมรอบด้วยคันกั้นน้ำ เพื่อแยกออกจากแม่น้ำหรือน้ำขึ้นน้ำลงโดยรอบ
คนงานยกระดับคันกั้นน้ำ เสริมความแข็งแรงของลาดดิน และซ่อมแซมหรือปรับปรุงระบบระบายน้ำและระบายถ่ายน้ำ งานดังกล่าวแก้ปัญหาโครงสร้างที่อ่อนแอลงจากพายุหมุน การบำรุงรักษาที่ไม่ทั่วถึง และการจัดการที่ไม่เพียงพอ
ประโยชน์ที่ได้รับยังครอบคลุมภาคเกษตร นอกเหนือจากความปลอดภัยของครัวเรือน การฟื้นฟูช่วยลดการรุกล้ำของน้ำเค็ม และ GFDRR ระบุว่าพื้นที่ปลูกแตงโมในเขตที่ได้รับการฟื้นฟูมีขนาดเป็นสองเท่าของพื้นที่ที่ไม่ได้ซ่อมแซมคันกั้นน้ำ โครงการยังสนับสนุนการปลูกต้นไม้ทั่วพื้นที่ 700 เฮกตาร์ เพื่อเสริมการป้องกันน้ำท่วม
GFDRR ประเมินว่าภัยพิบัติในบังกลาเทศระหว่างปี 2000 ถึง 2023 ส่งผลกระทบต่อประชาชนราว 130 ล้านคน และสร้างความเสียหาย 1.36 หมื่นล้านดอลลาร์เช่นเดียวกัน ผลลัพธ์จากโครงการชายฝั่งแสดงให้เห็นความเชื่อมโยงในทางปฏิบัติระหว่างโครงสร้างป้องกันที่แข็งแกร่งขึ้นกับความสามารถในการประกอบอาชีพและหารายได้ต่อไป
ครอบครัวต้องการทั้งพื้นที่ปลอดภัยและเงินช่วยเหลือที่เข้าถึงได้
เขตชายฝั่ง 19 แห่งของบังกลาเทศเผชิญภัยหลายรูปแบบซ้อนทับกัน ทั้งพายุหมุน คลื่นพายุซัดฝั่ง น้ำท่วม การกัดเซาะตลิ่ง และความเค็ม ความเสียหายอาจยังส่งผลต่อรายได้แม้น้ำลดลงแล้ว โดยเฉพาะเมื่อครอบครัวสูญเสียที่ดิน อุปกรณ์ หรือโอกาสเข้าถึงงาน
รายงานปี 2025 ของธนาคารโลก เรื่อง จากความเสี่ยงสู่ความสามารถในการฟื้นตัว ระบุผลสำรวจหมู่บ้านชายฝั่ง 250 แห่งว่า 57 เปอร์เซ็นต์ของครัวเรือนมองว่าโครงสร้างพื้นฐานป้องกันภัยพิบัติไม่เพียงพอ และ 56 เปอร์เซ็นต์ระบุว่าทรัพยากรทางการเงินที่จำกัดเป็นอุปสรรคสำคัญต่อการปรับตัว
ตัวเลขเหล่านี้ช่วยอธิบายว่าเหตุใดประกันภัยและการลงทุนในคันกั้นน้ำจึงตอบโจทย์ความต้องการของครัวเรือนคนละด้าน โครงสร้างพื้นฐานป้องกันภัยช่วยลดการเผชิญความเสี่ยงน้ำท่วม ส่วนประกันภัยและความช่วยเหลือทางสังคมสามารถมอบเงินให้ครอบครัวที่เข้าเกณฑ์ใช้จ่ายและเริ่มทำงานใหม่หลังได้รับผลกระทบ
เมื่อขยายความคุ้มครอง เรื่องค่าใช้จ่ายที่ประชาชนจ่ายไหวและเงื่อนไขที่ชัดเจนจะมีความสำคัญ ครอบครัวจำเป็นต้องทราบว่าจะต้องจ่ายเท่าใด เงื่อนไขใดทำให้ได้รับความช่วยเหลือ และคาดหวังเงินสนับสนุนได้เท่าใด ส่วนผู้ที่ไม่สามารถจ่ายค่าความคุ้มครองเชิงพาณิชย์ยังคงต้องพึ่งพาการคุ้มครองจากภาครัฐ
ภารกิจเร่งด่วนของบังกลาเทศคือการเชื่อมองค์ประกอบเหล่านี้เข้าด้วยกัน ได้แก่ เงินสำรองสำหรับการใช้จ่ายภาครัฐ โครงการสังคมสงเคราะห์ที่ขยายได้อย่างรวดเร็ว ประกันภัยที่มีกฎเข้าใจง่าย ความช่วยเหลือจากชุมชนเพื่ออุดช่องว่างด้านความคุ้มครอง และการบำรุงรักษาโครงสร้างพื้นฐาน ปีที่สองของโครงการนำร่องริมแม่น้ำจามูนาจะเป็นบททดสอบในทางปฏิบัติอีกครั้งว่าแนวทางเหล่านี้ช่วยครอบครัวกลุ่มเปราะบางได้อย่างไร
ประเด็นสำคัญ
- บังกลาเทศบันทึกความสูญเสียราว 1.36 หมื่นล้านดอลลาร์ และผู้เสียชีวิต 11,564 คน จากภัยพิบัติครั้งใหญ่ 134 ครั้ง ระหว่างปี 2000 ถึง 2023
- น้ำท่วมสามประเภทสร้างความเสียหายรวมประมาณ 6.713 พันล้านดอลลาร์ เทียบกับความเสียหาย 6.10 พันล้านดอลลาร์จากพายุหมุน
- IMF ระบุว่ายังมีช่องว่างด้านเงินทุนขนาดใหญ่สำหรับภัยพิบัติระดับปานกลางและรุนแรง
- โครงการนำร่องประกันภัยริมแม่น้ำจามูนาครอบคลุม 100,229 ครอบครัวในสี่เขต โดยปีแรกไม่มีการจ่ายเงินเพราะไม่เป็นไปตามเงื่อนไขกระตุ้นการจ่าย
- กองทุนชุมชนมีเป้าหมายช่วยครัวเรือนที่เข้าเกณฑ์ในกรณีที่ไม่เป็นไปตามเงื่อนไขประกันภัย
- IDRA วางแผนกำหนดมาตรฐานประกันภัยกลางและทดสอบผลิตภัณฑ์ใหม่ รวมถึงประกันภัยความร้อน
- การปรับปรุงคันกั้นน้ำชายฝั่งช่วยคุ้มครองพื้นที่กว่า 65,000 เฮกตาร์ และเป็นประโยชน์ต่อประชาชนกว่า 720,000 คน