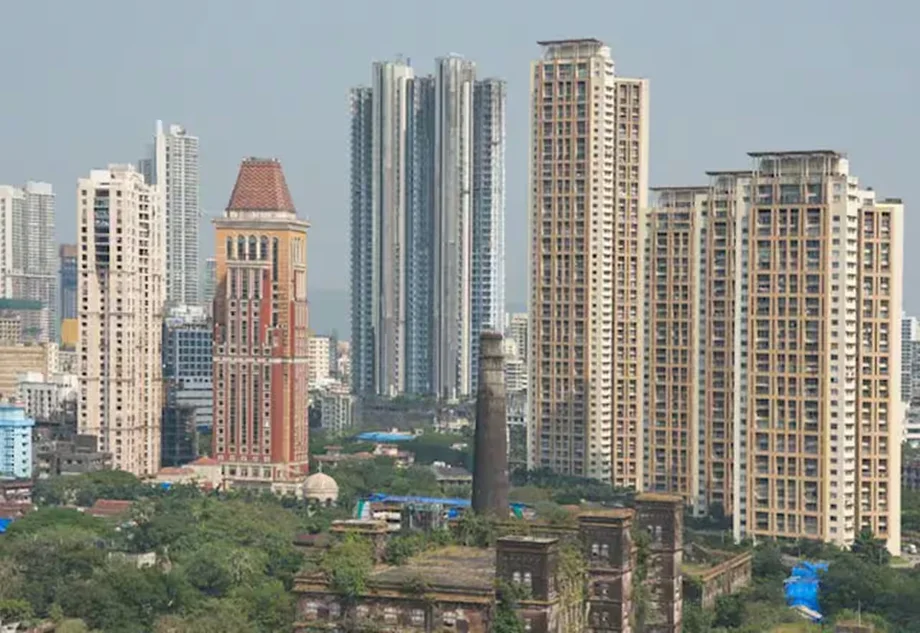
อินเดียดึงดูดเงินลงทุน 5.5 พันล้านดอลลาร์ ขณะที่กระแสเงินทุนมุ่งสู่โครงสร้างพื้นฐานดิจิทัล
อินเดียดึงดูดเงินลงทุนจากต่างชาติในอสังหาริมทรัพย์ 5.5 พันล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 สูงกว่าเงินลงทุน 3.7 พันล้านดอลลาร์ในจีนแผ่นดินใหญ่ ส่วนต่าง 1.8 พันล้านดอลลาร์ทำให้อินเดียมีเงินลงทุนสูงกว่าราว 49% และกำลังกลายเป็นจุดหมายสำคัญมากขึ้นสำหรับเงินทุนอสังหาริมทรัพย์ระหว่างประเทศ ขณะที่กิจกรรมการลงทุนทั่วเอเชียและแปซิฟิกฟื้นตัว
สารบัญ
- อินเดียดึงดูดเงินลงทุน 5.5 พันล้านดอลลาร์ ขณะที่กระแสเงินทุนมุ่งสู่โครงสร้างพื้นฐานดิจิทัล
- ตัวชี้วัดการลงทุนสองแบบสะท้อนเรื่องราวคนละด้าน
- นักลงทุนต่างชาติเป็นแรงขับเคลื่อนในไตรมาส 3
- เหตุใดศูนย์ข้อมูลจึงดึงดูดเงินทุนจำนวนมาก
- รายได้จากสำนักงานยังเป็นแรงดึงดูดสำคัญ
- การฟื้นตัวในภูมิภาคที่เติบโตไม่เท่ากัน
- ผู้ซื้อกลุ่มเล็กมีสัดส่วนการลงทุนเพิ่มขึ้น
- การเติบโตของเมืองและต้นทุนการกู้ยืมกำหนดแนวโน้มอินเดีย
- ประเด็นสำคัญ
ศูนย์ข้อมูลเป็นแรงขับเคลื่อนสำคัญของการเปลี่ยนแปลงนี้ เงินลงทุนในศูนย์ข้อมูลในอินเดียอยู่ที่ 3.9 พันล้านดอลลาร์ในปี 2026 เกือบสองเท่าของเงินลงทุนในสำนักงาน อย่างไรก็ดี ที่ดินเพื่อการพัฒนายังคงเป็นหมวดการลงทุนรายประเภทที่ใหญ่ที่สุดของประเทศ สะท้อนว่านักลงทุนสนใจทั้งอสังหาริมทรัพย์ที่มีอยู่แล้วและพื้นที่สำหรับก่อสร้างในอนาคต
อินเดียยังมีจุดดึงดูดจากรายได้ของอาคารพาณิชย์ สำนักงานระดับพรีเมียมให้อัตราผลตอบแทนราว 7.75% ถึง 8% ขณะที่ค่าเช่าสำนักงานเพิ่มขึ้นประมาณ 7% ถึง 8% ต่อปี ตัวเลขเหล่านี้เปิดโอกาสให้นักลงทุนมีแหล่งเติบโตของรายได้สองทาง ได้แก่ ค่าเช่าที่ได้รับในปัจจุบัน และค่าเช่าที่สูงขึ้นเมื่อมีการเปลี่ยนสัญญาเช่า
ตัวชี้วัดการลงทุนสองแบบสะท้อนเรื่องราวคนละด้าน
รายงาน India Capital MarketBeat ของ Cushman & Wakefield ซึ่งเผยแพร่เมื่อวันที่ 15 ตุลาคม 2026 ระบุว่า เงินลงทุนในอสังหาริมทรัพย์จากสถาบันในไตรมาส 3 อยู่ที่ 2.1 พันล้านดอลลาร์ ยอดรวมในช่วง 9 เดือนแรกอยู่ที่ 5.5 พันล้านดอลลาร์ เพิ่มขึ้น 11% จากช่วงเดียวกันของปี 2025
ยอดรวม 5.5 พันล้านดอลลาร์ที่ตรงกันนี้อ้างถึงตัวชี้วัดคนละประเภท การเปรียบเทียบระหว่างอินเดียกับจีนติดตามเงินทุนที่ข้ามพรมแดนประเทศ ส่วนตัวเลขของ Cushman & Wakefield ติดตามการลงทุนจากสถาบัน ซึ่งรวมทั้งการมีส่วนร่วมของนักลงทุนในประเทศและต่างประเทศ นักลงทุนสถาบันคือองค์กรอย่างกองทุนลงทุนและบริษัทประกันภัยที่รวบรวมเงินจำนวนมากเพื่อซื้อสินทรัพย์
การนับธุรกรรมในวงกว้างกว่าซึ่งรวมการซื้อขายที่ดิน ระบุว่ากิจกรรมอสังหาริมทรัพย์ของอินเดียอยู่ที่ 14.3 พันล้านดอลลาร์ในช่วง 4 ไตรมาสก่อนหน้า เพิ่มขึ้น 13% เมื่อคิดเป็นดอลลาร์ ตัวชี้วัดแต่ละแบบตอบคำถามคนละข้อ ได้แก่ เงินทุนจากต่างชาติกำลังไหลไปที่ใด สถาบันต่าง ๆ ลงทุนอย่างไร และมีการซื้อขายอสังหาริมทรัพย์เป็นมูลค่าเท่าใด
นักลงทุนต่างชาติเป็นแรงขับเคลื่อนในไตรมาส 3
ข้อมูลของ Cushman & Wakefield ระบุว่า นักลงทุนต่างชาติมีสัดส่วน 68% ของเงินทุนที่นำไปลงทุนในอินเดียระหว่างไตรมาส 3 เมื่อนำไปคำนวณจากยอดรวมรายไตรมาส 2.1 พันล้านดอลลาร์ คิดเป็นประมาณ 1.43 พันล้านดอลลาร์ ส่วนนักลงทุนในประเทศมีสัดส่วนที่เหลือ 32% หรือประมาณ 672 ล้านดอลลาร์
โครงการที่ครอบคลุมหลายเมืองดึงดูดเงินลงทุนส่วนใหญ่ มุมไบและเขตเมืองหลวงแห่งชาติเดลี หรือ Delhi NCR ซึ่งเป็นพื้นที่รอบกรุงนิวเดลี ยังคงเป็นจุดหมายสำคัญ การที่โครงการในหลายพื้นที่โดดเด่นขึ้นแสดงให้เห็นว่าเงินทุนไหลเข้าสู่พอร์ตการลงทุนและโครงการพัฒนาขนาดใหญ่ ควบคู่ไปกับการลงทุนในอาคารแต่ละแห่ง
ลำดับเหตุการณ์ด้านการลงทุนยังแสดงให้เห็นพัฒนาการของภาวะการเงินและกิจกรรมซื้อขายตลอดทั้งปี:
- เมษายนถึงมิถุนายน 2026: ธนาคารกลางอินเดียปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดเบสิสพอยต์ เทียบเท่ากับ 0.25 จุดเปอร์เซ็นต์
- กรกฎาคมถึงกันยายน 2026: เงินลงทุนในอสังหาริมทรัพย์จากสถาบันอยู่ที่ 2.1 พันล้านดอลลาร์ โดยนักลงทุนต่างชาติมีสัดส่วน 68%
- มกราคมถึงกันยายน 2026: เงินลงทุนจากสถาบันรวม 5.5 พันล้านดอลลาร์ เพิ่มขึ้น 11% จากปีก่อน
- 15 ตุลาคม 2026: Cushman & Wakefield เผยแพร่การประเมินไตรมาส 3
เหตุใดศูนย์ข้อมูลจึงดึงดูดเงินทุนจำนวนมาก
ศูนย์ข้อมูลได้รับเงินลงทุนไหลเข้า 52% ตามการประเมินไตรมาส 3 ของ Cushman & Wakefield มากกว่าสำนักงานและธุรกิจโรงแรม ศูนย์ข้อมูลเป็นสถานที่ตั้งคอมพิวเตอร์และอุปกรณ์เครือข่ายที่ใช้จัดเก็บข้อมูลและให้บริการดิจิทัล ข้อกำหนดด้านอสังหาริมทรัพย์ของศูนย์ข้อมูลประกอบด้วยไฟฟ้าที่เชื่อถือได้ ระบบทำความเย็น และการเชื่อมต่อสื่อสารที่มีประสิทธิภาพ
ตัวเลขเงินลงทุนในศูนย์ข้อมูลของอินเดียที่สูงถึง 3.9 พันล้านดอลลาร์เชื่อมโยงกับข้อผูกพันด้านการพัฒนาขนาดใหญ่ที่เกี่ยวข้องกับ AirTrunk และ EQT ตลอดจนการขยายโครงสร้างพื้นฐานของผู้ให้บริการไฮเปอร์สเกลเลอร์ ไฮเปอร์สเกลเลอร์คือบริษัทเทคโนโลยีที่ดำเนินเครือข่ายคอมพิวเตอร์ขนาดใหญ่มาก โดยมักให้บริการคลาวด์
ตัวเลขการลงทุนเหล่านี้ครอบคลุมหมวดธุรกรรมและช่วงเวลาที่แตกต่างกัน โดยตัวเลข 3.9 พันล้านดอลลาร์หมายถึงเงินทุนในศูนย์ข้อมูลตลอดปี 2026 ส่วนสัดส่วน 52% มาจากการประเมินการลงทุนในสถาบันรายไตรมาส ผลการศึกษาที่อ้างถึงยังไม่ได้เผยแพร่รายละเอียดการแบ่งประเภทธุรกรรมแบบเดียวกันที่ใช้ตรวจสอบความสอดคล้องของตัวเลขทั้งสอง
ทั่วเอเชียและแปซิฟิก ธุรกรรมศูนย์ข้อมูลเพิ่มขึ้น 79% ในช่วง 9 เดือนแรกของปี 2026 เมื่อเทียบกับช่วงเดียวกันของปีก่อน นับเป็นการเติบโตเร็วที่สุดในบรรดาภาคอสังหาริมทรัพย์ที่ติดตาม สะท้อนว่าการขยายตัวของอินเดียเป็นส่วนหนึ่งของกระแสระดับภูมิภาคที่มุ่งสู่โครงสร้างพื้นฐานดิจิทัล
รายได้จากสำนักงานยังเป็นแรงดึงดูดสำคัญ
สำนักงานเกรด A ซึ่งโดยทั่วไปหมายถึงอาคารสมัยใหม่ที่มีสิ่งอำนวยความสะดวกครบครันและตั้งอยู่ในทำเลน่าดึงดูด ให้อัตราผลตอบแทนแก่นักลงทุนในอินเดียราว 7.75% ถึง 8% อัตราผลตอบแทนอสังหาริมทรัพย์คำนวณจากรายได้ค่าเช่าต่อปีเป็นสัดส่วนของมูลค่าอาคาร หากอสังหาริมทรัพย์มีอัตราผลตอบแทน 8% อาคารมูลค่า 100 ล้านดอลลาร์จะสร้างรายได้จากอสังหาริมทรัพย์ราว 8 ล้านดอลลาร์ต่อปีตามการคำนวณนี้
พันธบัตรรัฐบาลอินเดียอายุ 10 ปีให้ผลตอบแทนราว 7.2% ซึ่งเป็นเกณฑ์อ้างอิงสำหรับนักลงทุนในการเปรียบเทียบผลตอบแทน อัตราผลตอบแทนสำนักงานที่ระบุไว้สูงกว่าตัวเลขดังกล่าวราว 0.55 ถึง 0.8 จุดเปอร์เซ็นต์ สอดคล้องโดยรวมกับส่วนต่างที่รายงานไว้ที่ 60 ถึง 80 จุดเบสิสพอยต์ โดยหนึ่งจุดเบสิสพอยต์เท่ากับหนึ่งในร้อยของจุดเปอร์เซ็นต์
นักลงทุนอสังหาริมทรัพย์ยังมีต้นทุนและความเสี่ยงที่ส่งผลต่อผลตอบแทนสุทธิในท้ายที่สุด รวมถึงค่าใช้จ่ายในการกู้ยืม ค่าซ่อมแซม พื้นที่ว่าง และการเปลี่ยนแปลงของมูลค่าอาคาร ค่าเช่าที่เพิ่มขึ้นช่วยให้รายได้เติบโตได้ ขณะที่พื้นที่ว่างหรือค่าใช้จ่ายด้านเงินทุนที่สูงขึ้นอาจลดรายได้ที่เจ้าของได้รับจริง
ค่าเช่าสำนักงานที่เพิ่มขึ้นราว 7% ถึง 8% ต่อปีช่วยอธิบายความสนใจอย่างต่อเนื่องในการซื้ออสังหาริมทรัพย์เชิงพาณิชย์ Cushman & Wakefield ยังระบุถึงกิจกรรมการเช่าที่แข็งแกร่ง การระดมทุนของกองทุนที่มุ่งลงทุนในสำนักงาน และพอร์ตการลงทุนที่ขยายตัวของทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ ทรัสต์เหล่านี้เรียกว่า REITs ช่วยให้นักลงทุนถือหุ้นในพอร์ตอสังหาริมทรัพย์ที่สร้างรายได้
การฟื้นตัวในภูมิภาคที่เติบโตไม่เท่ากัน
มูลค่าธุรกรรมอสังหาริมทรัพย์ทั่วเอเชียและแปซิฟิกอยู่ที่เกือบ 200 พันล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 เพิ่มขึ้น 27% จากปีก่อน อินเดียดึงดูดเงินทุนจากต่างชาติท่ามกลางการฟื้นตัวในวงกว้าง โดยหลายตลาดและอสังหาริมทรัพย์หลายประเภทมีการเติบโตอย่างรวดเร็ว
ธุรกรรมค้าปลีกเพิ่มขึ้น 36% ส่วนสำนักงาน อสังหาริมทรัพย์อุตสาหกรรม และโรงแรม ต่างเติบโตราว 22% ขณะที่ธุรกรรมอพาร์ตเมนต์ลดลง 12% ทำให้เป็นภาคธุรกิจขนาดใหญ่เพียงประเภทเดียวในการประเมินที่หดตัว
มูลค่าการลงทุนในสิงคโปร์เพิ่มขึ้น 220% หรือมีมูลค่ากิจกรรมราว 3.2 เท่าของระดับเดิม ส่วนมูลค่าธุรกรรมในไต้หวันเพิ่มขึ้นเป็นสองเท่า ดีลขนาดใหญ่และการซื้อกิจการธุรกิจอสังหาริมทรัพย์หรือพอร์ตการลงทุนเป็นแรงขับเคลื่อนส่วนหนึ่งของการเติบโตดังกล่าว การเปลี่ยนแปลงของธุรกรรมขนาดใหญ่เพียงไม่กี่รายการจึงอาจส่งผลอย่างมากต่อยอดรวมของแต่ละประเทศ
ผู้ซื้อกลุ่มเล็กมีสัดส่วนการลงทุนเพิ่มขึ้น
ผู้ซื้อรายใหญ่ที่สุด 25 รายมีสัดส่วน 47% ของมูลค่าธุรกรรมอสังหาริมทรัพย์ในภูมิภาคช่วงครึ่งแรกของปี 2026 เทียบกับ 34% เมื่อสองปีก่อน สัดส่วนเพิ่มขึ้น 13 จุดเปอร์เซ็นต์ สูงที่สุดนับตั้งแต่อย่างน้อยปี 2016 ส่วนนักลงทุนรายใหญ่ที่สุด 10 รายมีสัดส่วนเพียงกลุ่มเดียวเกือบหนึ่งในสามของกิจกรรมทั้งหมด
ธุรกรรมที่มีมูลค่าเกิน 500 ล้านดอลลาร์เกิดขึ้นอย่างคึกคักเป็นพิเศษในสิงคโปร์ ออสเตรเลีย เกาหลีใต้ และญี่ปุ่น แม้เงินลงทุนรวมในภูมิภาคเพิ่มขึ้น แต่อสังหาริมทรัพย์ระดับกลางกลับมีจำนวนผู้ซื้อที่เป็นไปได้ลดลง
สำหรับเจ้าของที่ต้องการขาย ตัวตนและกำลังซื้อของสถาบันรายใหญ่จึงมีความสำคัญควบคู่ไปกับการเติบโตของตลาดโดยรวม การฟื้นตัวที่ขับเคลื่อนโดยผู้ซื้อกลุ่มเล็กอาจทำให้สภาพการขายพอร์ตขนาดใหญ่แตกต่างจากการขายอสังหาริมทรัพย์เดี่ยวขนาดเล็กอย่างมาก
การเติบโตของเมืองและต้นทุนการกู้ยืมกำหนดแนวโน้มอินเดีย
ประชากรอินเดียราว 36% อาศัยอยู่ในเขตเมือง เทียบกับ 66% ในจีน ต่างกัน 30 จุดเปอร์เซ็นต์ อินเดียมีประชากรเขตเมืองเพิ่มขึ้นประมาณ 12 ล้านคนต่อปี มากกว่าจำนวนที่เพิ่มขึ้นในแต่ละปีของจีน ทำให้เกิดความต้องการสถานที่ทำงาน บริการ และอสังหาริมทรัพย์ประเภทอื่นในเมือง
นักลงทุนยังต้องเลือกโครงการในทำเลที่ผู้คนและธุรกิจสามารถใช้ประโยชน์ได้ การเติบโตของประชากรสนับสนุนแนวโน้มด้านอุปสงค์ ขณะที่ความสำเร็จของโครงการแต่ละแห่งขึ้นอยู่กับการเข้าถึง โครงสร้างพื้นฐาน ผู้เช่า และราคาที่จ่ายสำหรับที่ดินและการก่อสร้าง
ภาวะการเงินเป็นอีกส่วนหนึ่งของภาพรวม Cushman & Wakefield ระบุว่า แม้ธนาคารกลางอินเดียขึ้นอัตราดอกเบี้ยในช่วงเดือนเมษายนถึงมิถุนายน 2026 แต่ต้นทุนการกู้ยืมยังต่ำกว่าระดับในปี 2024 อย่างมาก ต้นทุนที่ต่ำกว่าช่วงเวลาดังกล่าวยังคงสนับสนุนการลงทุน แม้การขึ้นอัตราดอกเบี้ยจะทำให้ต้นทุนการกู้ยืมใหม่สูงขึ้นเล็กน้อย
แรงส่งด้านการลงทุนของอินเดียจึงเกิดจากหลายปัจจัยประกอบกัน ได้แก่ การซื้อจากต่างชาติ ข้อผูกพันลงทุนขนาดใหญ่ในโครงสร้างพื้นฐานดิจิทัล ค่าเช่าสำนักงานที่เพิ่มขึ้น และการขยายตัวของเมือง ผลลัพธ์ที่เกิดขึ้นจริงจะขึ้นอยู่กับการเปลี่ยนเงินทุนเหล่านั้นให้เป็นสิ่งปลูกสร้างที่สร้างเสร็จ อาคารที่มีผู้เช่า และรายได้ค่าเช่า ขณะที่นักลงทุนยังคงเปรียบเทียบราคาในอินเดียกับโอกาสในตลาดอื่นทั่วเอเชีย
ประเด็นสำคัญ
- อินเดียดึงดูดเงินลงทุนจากต่างชาติในอสังหาริมทรัพย์ 5.5 พันล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 เทียบกับ 3.7 พันล้านดอลลาร์ในจีน
- Cushman & Wakefield รายงานตัวเลขแยกต่างหากว่า เงินลงทุนจากสถาบันในช่วงเดียวกันอยู่ที่ 5.5 พันล้านดอลลาร์ เพิ่มขึ้น 11%
- นักลงทุนต่างชาติมีสัดส่วน 68% ของเงินลงทุนจากสถาบันในอินเดียที่มีมูลค่า 2.1 พันล้านดอลลาร์ในไตรมาส 3
- ศูนย์ข้อมูลดึงดูดเงินลงทุน 3.9 พันล้านดอลลาร์ในปี 2026 และมีสัดส่วน 52% ของเงินลงทุนไหลเข้าในการประเมินการลงทุนจากสถาบันรายไตรมาส
- สำนักงานเกรด A ในอินเดียให้อัตราผลตอบแทนราว 7.75% ถึง 8% โดยค่าเช่าเพิ่มขึ้นประมาณ 7% ถึง 8% ต่อปี
- ธุรกรรมในภูมิภาคมีมูลค่าเกือบ 200 พันล้านดอลลาร์ ขณะที่ผู้ซื้อรายใหญ่ที่สุด 25 รายมีสัดส่วน 47% ของกิจกรรมในช่วงครึ่งแรกของปี 2026