ทบทวนกฎความคุ้มครองสมาชิกครอบครัว
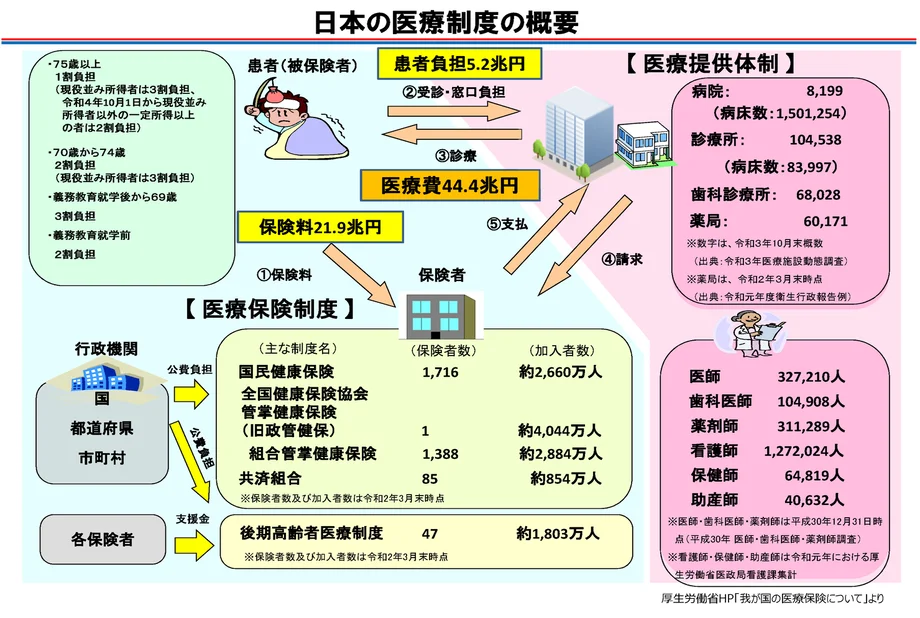
กระทรวงสาธารณสุข แรงงาน และสวัสดิการของญี่ปุ่นเริ่มหารือเมื่อวันที่ 17 พฤศจิกายนว่า สมาชิกครอบครัวที่อยู่ในอุปการะควรมีส่วนจ่ายเบี้ยประกันสุขภาพภาครัฐหรือไม่ โดยเปิดการทบทวนระบบที่ปัจจุบันให้ความคุ้มครองแก่ญาติที่เข้าเกณฑ์โดยไม่เรียกเก็บเบี้ยประกันแยกต่างหาก
สารบัญ
- ทบทวนกฎความคุ้มครองสมาชิกครอบครัว
- ระบบความคุ้มครองครอบครัวในปัจจุบัน
- ใครบ้างที่เข้าเกณฑ์เป็นผู้ที่อยู่ในอุปการะ?
- เหตุใดการทำงานและการดูแลที่ไม่ได้รับค่าจ้างจึงเป็นประเด็นสำคัญในการถกเถียง
- กฎรายได้กำลังเปลี่ยนแปลงอยู่แล้ว
- ผู้รับประกันตรวจสอบอยู่แล้วว่าใครควรได้รับความคุ้มครอง
- การทบทวนระบบบำนาญควบคู่กันมีกำหนดเวลาต่างออกไป
- สิ่งที่ครอบครัวควรติดตาม
- ประเด็นสำคัญ
กระทรวงเสนอประเด็นนี้ต่อคณะกรรมการของสภาประกันสังคม เนื่องจากมีครัวเรือนที่มีผู้มีรายได้สองคนและต่างก็จ่ายเบี้ยประกันเพิ่มขึ้น ภายใต้ประกันสุขภาพสำหรับลูกจ้าง เบี้ยประกันของผู้ประกันตนคำนวณจากค่าจ้าง ไม่ได้ขึ้นอยู่กับจำนวนญาติที่เข้าเกณฑ์และได้รับความคุ้มครองผ่านผู้ประกันตนรายนั้น
การหารือไม่ได้จำกัดอยู่เพียงคู่สมรสที่ทำงานไม่เต็มเวลา ผู้ที่อยู่ในอุปการะอาจรวมถึงบุตร บิดามารดา และญาติอื่นที่มีค่าใช้จ่ายในการดำรงชีวิตส่วนใหญ่ได้รับการสนับสนุนจากลูกจ้างผู้ประกันตน สำหรับคู่สมรสที่มีอายุต่ำกว่า 60 ปีหลายคน โดยทั่วไปกำหนดให้มีรายได้ต่อปีต่ำกว่า ¥1.3 ล้าน พร้อมเงื่อนไขอื่น ๆ
กระทรวงกำลังพิจารณาว่าการแบ่งรับภาระค่าใช้จ่ายในปัจจุบันเป็นธรรมหรือไม่ เมื่อเปรียบเทียบรูปแบบการทำงานและโครงสร้างครอบครัวที่แตกต่างกัน สมาชิกสภาบางคนสนับสนุนการยกเลิกกฎที่เป็นอุปสรรคต่อการทำงานเพิ่มขึ้นของผู้หญิงที่แต่งงานแล้ว ขณะที่อีกฝ่ายเรียกร้องให้ประเมินอย่างรอบคอบถึงงานที่ไม่ได้รับค่าจ้าง เช่น การเลี้ยงดูบุตรและการดูแลญาติ
ยังไม่มีการประกาศว่าจะเรียกเก็บเงินหรือไม่ อาจเรียกเก็บในอัตราเท่าใด หรือจะครอบคลุมผู้ที่อยู่ในอุปการะกลุ่มใดบ้าง กระทรวงยังไม่ได้กำหนดเส้นตายในการสรุปประเด็นประกันสุขภาพนี้
ระบบความคุ้มครองครอบครัวในปัจจุบัน
คำแนะนำเรื่องการชำระเบี้ยประกันของสมาคมประกันสุขภาพ EY Japan อธิบายระบบปัจจุบันว่า ผู้ประกันตนเป็นผู้จ่ายเบี้ยประกัน ขณะที่ญาติที่อยู่ในอุปการะและเข้าเกณฑ์ก็ได้รับสิทธิประโยชน์ด้านประกันสุขภาพด้วย
สมาคมระบุว่า:
เบี้ยประกันจะไม่เปลี่ยนแปลงตามจำนวนผู้ที่อยู่ในอุปการะ
เบี้ยประกันของลูกจ้างคำนวณจากเงินเดือนมาตรฐานรายเดือนและโบนัสมาตรฐาน ซึ่งเป็นจำนวนค่าจ้างที่ใช้ในการคำนวณประกัน การเพิ่มคู่สมรสหรือบุตรที่เข้าเกณฑ์เป็นผู้ที่อยู่ในอุปการะไม่ได้ทำให้เบี้ยประกันของลูกจ้างรายนั้นเพิ่มขึ้นโดยตัวมันเอง
ตัวอย่างเช่น ลูกจ้างสองคนที่มีเงินเดือนและโบนัสเท่ากันภายใต้กฎเบี้ยประกันเดียวกัน อาจจ่ายเงินจำนวนเท่ากัน แม้คนหนึ่งไม่มีผู้ที่อยู่ในอุปการะ แต่อีกคนเลี้ยงดูหลายคน คู่สมรสที่ทั้งสองฝ่ายเป็นลูกจ้างผู้ประกันตนต่างก็จ่ายเงินสมทบตามค่าจ้างของตนเอง
นี่คือประเด็นเปรียบเทียบที่เป็นหัวใจของการหารือในสภา ระบบปัจจุบันคุ้มครองญาติที่พึ่งพารายได้ของลูกจ้าง ส่วนการทบทวนนี้ตั้งคำถามว่าการแบ่งจ่ายเงินสมทบในปัจจุบันยังเหมาะสมกับครัวเรือนที่มีจำนวนผู้มีรายได้และผู้ที่อยู่ในอุปการะแตกต่างกันหรือไม่
สมาคม EY แยกระบบประกันสำหรับลูกจ้างนี้ออกจากประกันสุขภาพแห่งชาติ ซึ่งมีกฎการจ่ายเงินสมทบต่างกัน คำถามที่พบบ่อยของสมาคมยังระบุด้วยว่า จำนวนผู้ที่อยู่ในอุปการะไม่มีผลต่อเบี้ยประกันการดูแลระยะยาวของผู้ประกันตน
ใครบ้างที่เข้าเกณฑ์เป็นผู้ที่อยู่ในอุปการะ?
การมีสถานะเป็นผู้ที่อยู่ในอุปการะตามประกันสุขภาพต้องผ่านการรับรอง การเป็นญาติของลูกจ้างผู้ประกันตน หรือการได้รับการพิจารณาเป็นผู้ที่อยู่ในอุปการะเพื่อวัตถุประสงค์ทางภาษี เพียงอย่างเดียวไม่เพียงพอ
แนวทางการตรวจสอบคุณสมบัติผู้ที่อยู่ในอุปการะของสมาคมประกันสุขภาพ EY Japan กำหนดเกณฑ์เกี่ยวกับความสัมพันธ์ในครอบครัว รายได้ ที่อยู่อาศัย และการสนับสนุนทางการเงิน คู่สมรส บุตร หลาน พี่น้อง บิดามารดา และปู่ย่าตายายอาจเข้าเกณฑ์ได้โดยไม่จำเป็นต้องอาศัยอยู่กับผู้ประกันตน ญาติบางประเภทต้องอาศัยอยู่ในบ้านเดียวกัน
โดยทั่วไปกำหนดเพดานรายได้ต่อปีไว้ต่ำกว่า ¥1.3 ล้าน ส่วนผู้มีอายุ 60 ปีขึ้นไปและผู้พิการที่เข้าเกณฑ์ กำหนดไว้ต่ำกว่า ¥1.8 ล้าน ข้อยกเว้นใหม่อนุญาตให้ผู้มีอายุ 19 ถึง 22 ปี ซึ่งไม่รวมคู่สมรสของผู้ประกันตน มีรายได้ต่ำกว่า ¥1.5 ล้าน
การพึ่งพาทางการเงินก็เป็นปัจจัยสำคัญเช่นกัน โดยทั่วไปแนวทางของ EY กำหนดให้รายได้ของญาติต่ำกว่าครึ่งหนึ่งของรายได้ผู้ประกันตน สำหรับญาติที่อาศัยแยกกัน รายได้ของญาติต้องต่ำกว่าจำนวนเงินสนับสนุนที่ผู้ประกันตนส่งให้
รายได้ไม่ได้หมายถึงค่าจ้างเพียงอย่างเดียว เงินบำนาญ รายได้จากธุรกิจ สวัสดิการบางประเภท ค่าเช่า ดอกเบี้ย และรายรับต่อเนื่องอื่น ๆ อาจถูกนำมาคำนวณด้วย ครอบครัวจึงควรตรวจสอบกฎของผู้รับประกันที่เกี่ยวข้อง แทนที่จะพิจารณาเฉพาะเงินเดือนของบุคคลนั้น
เหตุใดการทำงานและการดูแลที่ไม่ได้รับค่าจ้างจึงเป็นประเด็นสำคัญในการถกเถียง
กระทรวงวางกรอบการหารือโดยมุ่งสร้างระบบประกันสังคมที่ปฏิบัติต่อรูปแบบการทำงานและโครงสร้างครอบครัวที่แตกต่างกันอย่างเป็นกลาง กล่าวอย่างง่ายคือ คำถามอยู่ที่ว่าจะหลีกเลี่ยงการทำให้ครัวเรือนมีแรงจูงใจทางการเงินให้เลือกรูปแบบการทำงานแบบหนึ่งมากกว่าอีกแบบได้อย่างไร
คู่สมรสที่มีรายได้ใกล้ถึงเพดานรายได้ของผู้ที่อยู่ในอุปการะอาจต้องชั่งน้ำหนักรายได้ที่เพิ่มขึ้นกับค่าใช้จ่ายในการเข้าระบบประกันในชื่อตนเอง สมาชิกสภาที่สนับสนุนการทบทวนเห็นว่าควรยกเลิกปัจจัยเชิงสถาบันที่ขัดขวางไม่ให้ผู้หญิงที่แต่งงานแล้วทำงาน รวมถึงความแตกต่างที่ไม่สมเหตุสมผลอันเกิดจากสถานการณ์ของคู่สมรส
สมาชิกคนอื่นเรียกร้องให้ประเมินในวงกว้างขึ้น โดยให้คุณค่ากับการเลี้ยงดูบุตรและการดูแลญาติที่ไม่ได้รับค่าจ้างอย่างเหมาะสม คู่สมรสที่อยู่ในอุปการะอาจทำงานรับค่าจ้างได้จำกัด เพราะใช้เวลาไปกับงานในบ้านที่ไม่มีเงินเดือน
การเรียกเก็บเบี้ยประกันเพิ่มเติมจะส่งผลต่องบประมาณครัวเรือน ดังนั้นรายละเอียดจึงมีความสำคัญ ได้แก่ ใครต้องจ่ายเพื่อรับความคุ้มครอง คำนวณอย่างไร และจะดูแลครอบครัวที่มีรายได้น้อยหรือมีภาระการดูแลสูงอย่างไร ประเด็นการออกแบบเหล่านี้ยังอยู่ระหว่างการหารือ
การถกเถียงยังเกี่ยวข้องกับผู้ที่จ่ายเงินผ่านการทำงานของตนเองอยู่แล้ว การทำงานชั่วโมงน้อยลงไม่ได้หมายความว่าจะยังคงมีสถานะเป็นผู้ที่อยู่ในอุปการะได้โดยอัตโนมัติ ในช่วงการหารือเมื่อเดือนพฤศจิกายน ลูกจ้างที่ทำงานอย่างน้อย 20 ชั่วโมงต่อสัปดาห์ในบริษัทที่มีพนักงานมากกว่า 50 คน โดยทั่วไปจะไม่อยู่ในความคุ้มครองสำหรับผู้ที่อยู่ในอุปการะ หากเข้าเงื่อนไขการเข้าระบบประกันที่เกี่ยวข้อง
สำหรับลูกจ้างกลุ่มนี้ ประเด็นในทางปฏิบัติคือการเข้าระบบประกันของตนเอง ไม่ใช่เพียงการพิจารณาว่ารายได้ต่อปีต่ำกว่า ¥1.3 ล้านหรือไม่ ทั้งเพดานรายได้และข้อกำหนดการเข้าระบบประกันในสถานที่ทำงานล้วนส่งผลต่อสถานะของครอบครัว
กฎรายได้กำลังเปลี่ยนแปลงอยู่แล้ว
การทบทวนเบี้ยประกันในภาพรวมเกิดขึ้นควบคู่กับการเปลี่ยนแปลงเฉพาะด้านการรับรองผู้ที่อยู่ในอุปการะ ตั้งแต่วันที่ 1 ตุลาคม 2025 ญาติที่เข้าเกณฑ์และมีอายุตั้งแต่ 19 ปีแต่ยังไม่ถึง 23 ปี สามารถมีรายได้ต่อปีต่ำกว่า ¥1.5 ล้าน แทนเกณฑ์ทั่วไปที่ต่ำกว่า ¥1.3 ล้าน
เพดานที่เพิ่มขึ้นคิดเป็น ¥200,000 หรือประมาณ 15.4 เปอร์เซ็นต์จาก ¥1.3 ล้าน สมาคม EY ระบุว่าคนในกลุ่มอายุนี้ไม่รวมคู่สมรส และไม่จำเป็นต้องเป็นนักเรียน โดยพิจารณาอายุ ณ วันที่ 31 ธันวาคมของปีที่มีการรับรอง
แนวทางของ EY ระบุว่า ตั้งแต่วันที่ 1 เมษายน 2026 การประเมินรายได้ต่อปีจะใช้รายได้โดยประมาณที่คำนวณจากเอกสารการจ้างงาน รวมถึงค่าจ้างรายชั่วโมง ชั่วโมงทำงาน และจำนวนวันทำงาน ในกรณีที่ไม่มีเอกสารยืนยันเงื่อนไขการจ้างงาน จะยังใช้หลักฐานอย่างสลิปเงินเดือนหรือการประมาณรายได้จากนายจ้างต่อไป
ครอบครัวต้องยื่นเอกสารฉบับปรับปรุงเมื่อมีการต่อสัญญาหรือเปลี่ยนแปลงเงื่อนไขการทำงาน แนวทางยังเปิดให้พิจารณาคุณสมบัติใหม่ หากรายได้จริงต่อปีสูงกว่าเพดานที่เกี่ยวข้องอย่างมาก และมีการระบุค่าจ้างในสัญญาต่ำกว่าความเป็นจริงอย่างไม่สมเหตุสมผล
รายได้พิเศษชั่วคราวได้รับการพิจารณาแยกต่างหาก ผู้ที่อยู่ในอุปการะซึ่งมีรายได้เพิ่มขึ้นจากการทำงานเพิ่มเพราะขาดแคลนแรงงาน อาจยังคงมีคุณสมบัติได้ หากนายจ้างจัดทำหนังสือรับรองตามที่กำหนด
สมาคม EY ระบุว่า โดยปกติสามารถใช้มาตรการนี้กับบุคคลเดิมได้ไม่เกินสองปีติดต่อกัน หากรายได้เกินเพดานติดต่อกันสามปี จะต้องดำเนินการถอดสถานะผู้ที่อยู่ในอุปการะ โดยทั่วไปฟรีแลนซ์และผู้ประกอบอาชีพอิสระไม่สามารถใช้มาตรการนี้ได้
ผู้รับประกันตรวจสอบอยู่แล้วว่าใครควรได้รับความคุ้มครอง
กฎการรับรองผู้ที่อยู่ในอุปการะของสมาคมประกันสุขภาพ Takeda อธิบายว่าเหตุใดการตรวจสอบคุณสมบัติจึงมีความสำคัญต่อการเงินของระบบประกันสำหรับลูกจ้าง การให้ความคุ้มครองแก่ญาติที่ไม่มีคุณสมบัติทำให้เงินเบี้ยประกันถูกนำไปจ่ายค่ารักษาพยาบาล และเป็นการผลักภาระค่าใช้จ่ายให้แก่นายจ้างและผู้ประกันตนรายอื่น
Takeda ระบุว่า สมาคมรับรองผู้ที่อยู่ในอุปการะตามกฎหมายประกันสุขภาพ กฎระเบียบ และประกาศทางการ โดยตรวจสอบว่าลูกจ้างเป็นผู้เลี้ยงดูหลักของญาติรายนั้นหรือไม่ และสามารถทำหน้าที่ดังกล่าวต่อไปได้หรือไม่ นอกจากนี้ยังทบทวนคุณสมบัติของผู้ที่อยู่ในอุปการะเป็นประจำทุกปี
ถิ่นที่อยู่เป็นอีกหนึ่งเงื่อนไข ตั้งแต่วันที่ 1 เมษายน 2020 โดยทั่วไปผู้ที่อยู่ในอุปการะต้องอาศัยอยู่ในญี่ปุ่น ข้อยกเว้นรวมถึงผู้ที่ไปศึกษาต่อต่างประเทศชั่วคราว และสมาชิกครอบครัวที่ติดตามลูกจ้างผู้ประกันตนซึ่งได้รับมอบหมายให้ไปทำงานต่างประเทศ หากถือว่ายังมีฐานการดำรงชีวิตอยู่ในญี่ปุ่น
ญาติที่อาศัยอยู่แยกกันอาจต้องแสดงหลักฐานการสนับสนุนทางการเงินอย่างสม่ำเสมอ สมาคม EY กำหนดให้มีหลักฐานการโอนเงินที่ตรวจสอบได้ และระบุว่าการมอบเงินสดให้ด้วยตนเอง การใช้บัญชีร่วมกัน และคำรับรองเพียงอย่างเดียวไม่ถือเป็นหลักฐานที่เพียงพอ โดยทั่วไปคาดหวังให้มีการสนับสนุนต่อเนื่องประมาณเดือนละครั้ง
ครอบครัวยังมีหน้าที่แจ้งการเปลี่ยนแปลงด้วย การได้งาน การเปลี่ยนแปลงการสนับสนุนทางการเงิน หรือการเข้าร่วมแผนประกันอื่น อาจทำให้ต้องถอดบุคคลนั้นออกจากความคุ้มครองในฐานะผู้ที่อยู่ในอุปการะ ทั้งสองสมาคมกำหนดให้แจ้งโดยเร็ว โดยทั่วไปภายในห้าวัน และให้ยึดขั้นตอนโดยละเอียดของแต่ละแห่งในการกำหนดวันที่รับรอง
การไม่ปรับปรุงข้อมูลคุณสมบัติอาจส่งผลทางการเงินโดยตรง สมาคมเตือนว่าการรับรองผู้ที่อยู่ในอุปการะอาจถูกยกเลิกย้อนหลัง และอาจเรียกคืนค่ารักษาพยาบาลที่จ่ายไปในช่วงที่บุคคลนั้นไม่มีคุณสมบัติ
การทบทวนระบบบำนาญควบคู่กันมีกำหนดเวลาต่างออกไป
รัฐบาลยังกำลังตรวจสอบระบบผู้ประกันตนประเภทที่ III ของระบบบำนาญภาครัฐ ภายใต้ระบบดังกล่าว คู่สมรสที่เข้าเกณฑ์และได้รับการสนับสนุนจากลูกจ้างสามารถได้รับความคุ้มครองด้านบำนาญโดยไม่ต้องจ่ายเงินสมทบด้วยตนเอง
กระทรวงเริ่มพิจารณาการจำกัดขอบเขตของผู้ประกันตนประเภทที่ III ให้แคบลงในเดือนกันยายน รัฐบาลตั้งใจนำผลการทบทวนไปประกอบการปฏิรูปบำนาญที่วางแผนไว้ในปี 2030
ผู้ที่อยู่ในอุปการะตามระบบประกันสุขภาพเป็นกลุ่มที่กว้างกว่า โดยรวมถึงบิดามารดาและบุตรที่เข้าเกณฑ์ ตลอดจนคู่สมรส การหารือเรื่องประกันสุขภาพจึงครอบคลุมความสัมพันธ์ในครอบครัวอีกหลายประเภท แม้ว่าการถกเถียงทั้งสองเรื่องจะเกี่ยวข้องกับการแบ่งจ่ายเงินสมทบระหว่างครัวเรือนเหมือนกัน
วันที่สำคัญแสดงให้เห็นว่าการหารือเหล่านี้ดำเนินควบคู่ไปกับการเปลี่ยนแปลงคุณสมบัติที่เกิดขึ้นแล้วอย่างไร:
- 1 เมษายน 2020: เริ่มบังคับใช้ข้อกำหนดทั่วไปให้ผู้ที่อยู่ในอุปการะตามประกันสุขภาพอาศัยอยู่ในญี่ปุ่น โดยมีข้อยกเว้น
- กันยายน: กระทรวงเริ่มพิจารณาจำกัดขอบเขตความคุ้มครองบำนาญประเภทที่ III ให้แคบลง
- 1 ตุลาคม 2025: เพิ่มเพดานรายได้เป็นต่ำกว่า ¥1.5 ล้าน สำหรับผู้ที่อยู่ในอุปการะซึ่งเข้าเกณฑ์และมีอายุ 19 ถึง 22 ปี โดยไม่รวมคู่สมรส
- 17 พฤศจิกายน: คณะกรรมการของสภาประกันสังคมเริ่มหารือว่าควรทบทวนการจ่ายเงินสมทบประกันสุขภาพสำหรับผู้ที่อยู่ในอุปการะหรือไม่
- 1 เมษายน 2026: เปลี่ยนแนวทางประเมินรายได้ตามที่สมาคม EY อธิบาย โดยให้น้ำหนักกับเงื่อนไขในสัญญาจ้างงานมากขึ้น
- 2030: รัฐบาลวางแผนนำผลการทบทวนระบบประเภทที่ III ไปประกอบการปฏิรูปบำนาญ
สิ่งที่ครอบครัวควรติดตาม
ลูกจ้างที่เลี้ยงดูญาติยังต้องปฏิบัติตามกฎการรับรองของผู้รับประกันที่ใช้อยู่ในปัจจุบัน ระหว่างที่สภาพิจารณาประเด็นเบี้ยประกัน การตรวจสอบในทางปฏิบัติที่ควรทำทันทีเกี่ยวข้องกับรายได้ การเข้าระบบประกันผ่านการจ้างงาน การสนับสนุนทางการเงินอย่างต่อเนื่อง และการเปลี่ยนแปลงใด ๆ ที่ต้องแจ้ง
ภารกิจของสภามีขอบเขตกว้างกว่า นั่นคือการตัดสินใจว่าควรคงความคุ้มครองโดยไม่เรียกเก็บเบี้ยประกันแยกจากผู้ที่อยู่ในอุปการะในรูปแบบปัจจุบันต่อไปหรือไม่ การหารือหยิบยกข้อกังวลที่เป็นรูปธรรมสองประการ ได้แก่ เงินสมทบของครัวเรือนที่ทั้งสองฝ่ายทำงาน และสถานะทางการเงินของครอบครัวที่สมาชิกทำงานดูแลโดยไม่ได้รับค่าจ้างหรือพึ่งพารายได้ของผู้อื่น
การตัดสินใจที่เหมาะสมจะต้องพิจารณาทั้งว่าใครเป็นผู้จ่าย และญาติที่เข้าเกณฑ์จะยังได้รับความคุ้มครองด้านการรักษาพยาบาลอย่างไร สำหรับครอบครัว รายละเอียดเหล่านี้จะเป็นตัวกำหนดผลกระทบต่อค่าใช้จ่ายรายเดือนและการตัดสินใจเกี่ยวกับงานที่ได้รับค่าจ้าง
ประเด็นสำคัญ
- กระทรวงสาธารณสุขของญี่ปุ่นเริ่มหารือเมื่อวันที่ 17 พฤศจิกายนเรื่องการจ่ายเงินสมทบสำหรับสมาชิกครอบครัวที่อยู่ในอุปการะ
- ปัจจุบันผู้ที่อยู่ในอุปการะและเข้าเกณฑ์ได้รับสิทธิประโยชน์จากประกันสุขภาพสำหรับลูกจ้างโดยไม่ต้องจ่ายเบี้ยประกันแยกต่างหาก
- เบี้ยประกันของลูกจ้างผู้ประกันตนคำนวณจากค่าจ้าง ไม่ได้คำนวณจากจำนวนผู้ที่อยู่ในอุปการะ
- โดยทั่วไปเพดานรายได้ของผู้ที่อยู่ในอุปการะกำหนดไว้ต่ำกว่า ¥1.3 ล้าน โดยมีข้อยกเว้นตามอายุและความพิการ
- สมาชิกสภายกประเด็นทั้งอุปสรรคต่อการทำงานรับค่าจ้าง และคุณค่าของการเลี้ยงดูบุตรและดูแลญาติที่ไม่ได้รับค่าจ้าง
- ยังไม่มีการประกาศข้อสรุปเรื่องประกันสุขภาพหรือกำหนดเวลาสรุปผล
- การทบทวนระบบบำนาญที่ดำเนินควบคู่กันมีเป้าหมายเพื่อประกอบการปฏิรูปที่วางแผนไว้ในปี 2030