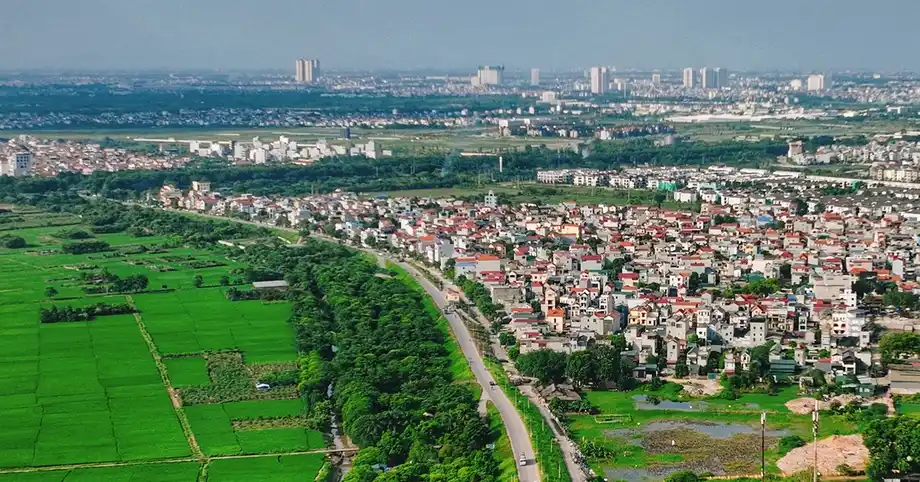
สภาแห่งชาติอนุมัติชุดกฎหมายสำคัญ
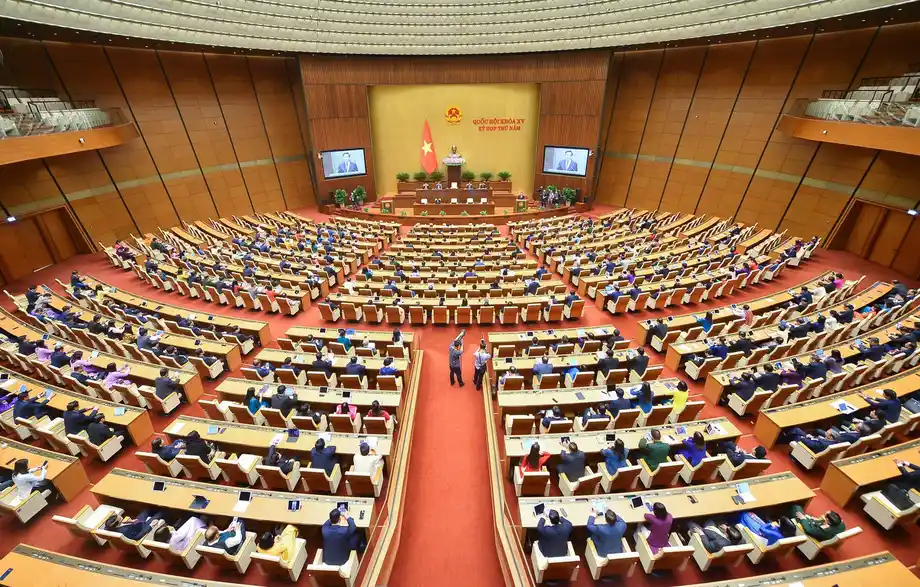
เวียดนามได้ก้าวสำคัญในการจัดการกับที่ดินรกร้างและปรับโครงสร้างภาษีองค์กร เมื่อวันที่ 20 พฤศจิกายน 2025 สมาชิกรัฐสภมารวมตัวกันที่สภาแห่งชาติเพื่อลงมติร่างกฎหมายปฏิรูปครั้งใหญ่ ด้วยคะแนนเสียงเห็นชอบ 475 จาก 475 ผู้แทนที่เข้าร่วม ซึ่งคิดเป็นอัตราการอนุมัติที่สูงถึงร้อยละ 95.19 สภานิติบัญญัติได้ผ่านร่างกฎหมายแก้ไขข้อบังคับด้านภาษีหลายฉบับ ชุดกฎหมายนี้ได้ปรับเปลี่ยนกฎหมายภาษีเงินได้นิติบุคคล กฎหมายภาษีการใช้ที่ดินนอกภาคเกษตรกรรม และกฎหมายภาษีเงินได้บุคคลธรรมดา ควบคู่ไปกับการเปลี่ยนแปลงเหล่านี้ สภาแห่งชาติยังได้อนุมัติการปรับปรุงกฎหมายการลงทุนและกฎหมายว่าด้วยสนธิสัญญาหว่างประเทศอีกด้วย
สารบัญ
- สภาแห่งชาติอนุมัติชุดกฎหมายสำคัญ
- บทลงโทษที่รุนแรงขึ้นสำหรับที่ดินว่างเปล่าและรกร้าง
- กลยุทธ์ของรัฐบาลและกำหนดเวลาการดำเนินการ
- การบรรเทาทุกข์และการยกเว้นภาษีสำหรับวิสาหกิจขนาดกลางและขนาดย่อม
- การสนับสนุนเทคโนโลยีเชิงกลยุทธ์และการลงทุนสีเขียว
- การยกเว้นเฉพาะกลุ่มสำหรับผู้ให้บริการด้านการศึกษาและสุขภาพ
- รายละเอียดที่ยังไม่ได้รับการแก้ไขและกฎระเบียบในอนาคต
- สรุปสาระสำคัญ
การดำเนินการทางนิติบัญญัติอันครอบคลุมนี้ต่อยอดมาจากความพยายามก่อนหน้าของรัฐบาลในการปรับโครงสร้างเศรษฐกิจและสนับสนุนสวัสดิการสาธารณะ ซึ่งสะท้อนถึงการตัดสินใจที่ทำขึ้น หลังจากการโจมตีเมื่อปีที่แล้ว เกี่ยวกับการยกเว้นค่าเล่าเรียนในโรงเรียนรัฐบาลและการบรรเทาภาษีที่ดินทางการเกษตร มาตรการใหม่นี้มุ่งเป้าไปที่ภาคส่วนต่างๆ ของเศรษฐกิจ ตั้งแต่บทลงโทษที่รุนแรงสำหรับเจ้าของที่ดินที่ปล่อยให้ทรัพย์สินว่างเปล่า ไปจนถึงการลดหย่อนภาษีที่จำเป็นสำหรับธุรกิจขนาดเล็กและสถาบันการศึกษา
บทลงโทษที่รุนแรงขึ้นสำหรับที่ดินว่างเปล่าและรกร้าง
การเปลี่ยนแปลงครั้งสำคัญที่สุดประการหนึ่งในกฎหมายภาษีใหม่คือบทลงโทษทาง การเงินที่เข้มงวดสำหรับเจ้าของที่ดินที่ปล่อยให้ทรัพย์สินของตนไม่ได้ใช้งาน ตั้งแต่วันที่ 1 กรกฎาคม 2027 เป็นต้นไป ที่ดินนอกภาคเกษตรกรรมที่ถูกปล่อยทิ้งว่างเปล่า ไม่ได้ใช้งาน หรือมีการใช้งานล่าช้า จะต้องเผชิญกับอัตราภาษีร้อยละ 0.2 ตามกรอบราคาที่ดินของรัฐ อัตราใหม่นี้สูงกว่าอัตราภาษีมาตรฐานร้อยละ 0.03 ที่ใช้กับที่ดินเพื่อการอยู่อาศัยภายในขีดจำกัดตามกฎหมายถึงเจ็ดเท่า
ยิ่งไปกว่านั้น ภาษีร้อยละ 0.2 นี้จะถูกนำไปใช้กับพื้นที่ทั้งหมดของที่ดินว่างเปล่าโดยไม่มีขีดจำกัดขั้นบันไดหรือการยกเว้นใดๆ ที่ดินที่ใช้เพื่อวัตถุประสงค์อื่นนอกเหนือจากวัตถุประสงค์ที่กำหนดจะถูกเก็บภาษีในอัตราหนี้ร้อยละ 0.15 ในขณะเดียวกัน ที่ดินที่เป็นของโครงการลงทุนแบบทยอยดำเนินการซึ่งได้รับการอนุมัติจากหน่วยงานรัฐที่มีอำนาจจะได้รับอัตราภาษีพิเศษร้อยละ 0.03
รัฐมนตรีว่าการกระทรวงการคลัง โง วัน ตวน ได้นำเสนอรายงานชี้แจงต่อสมาชิกรัฐสภาก่อนการลงคะแนน โดยเน้นย้ำว่าการปล่อยให้ที่ดินว่างเปล่าเป็นการละเมิดหลักการบริหารจัดการที่ดินขั้นพื้นฐาน ตามคำแถลงการณ์อย่างเป็นทางการของรัฐบาล การละทิ้งที่ดินถือเป็นสิ่งต้องห้ามอย่างเด็ดขาดภายใต้กฎหมายที่ดินปัจจุบัน เพื่อแก้ไขปัญหานี้ รัฐจึงได้รวมเครื่องมือทางการเงิน เช่น ภาษีที่ดินอิสระ เข้ากับบทลงโทษทางปกครองและการเวนคืนที่ดินที่มีศักยภาพ
การปล่อยให้ที่ดินว่างเปล่าถือเป็นการกระทำต้องห้ามในด้านการจัดการที่ดิน และการปรับใช้เครื่องมือเชิงนโยบายที่สอดประสานกันถือเป็นสิ่งสำคัญในการควบคุมพฤติกรรมและป้องกันการสูญเสียทรัพยากร
กลยุทธ์ของรัฐบาลและกำหนดเวลาการดำเนินการ
เพื่อให้แน่ใจว่านโยบายภาษีที่ดินใหม่ดำเนินไปอย่างราบรื่น รัฐบาลวางแผนที่จะปรับกฎระเบียบด้านภาษีให้สอดคล้องกับการแก้ไขกฎหมายที่ดินที่กำลังจะมาถึง เจ้าหน้าที่ตั้งข้อสังเกตว่าคณะกรรมการประชาชนท้องถิ่นในระดับต่างๆ จะรับผิดชอบในการตรวจสอบ ตรวจจับ และป้องกันการละทิ้งที่ดิน ร่างบทบัญญัติภายใต้กฎหมายที่ดินระบุว่าที่ดินว่างเปล่าคือทรัพย์สินที่ได้รับการจัดสรรหรือเช่าโดยรัฐแต่ยังคงไม่ได้ใช้งานหรือล่าช้าเป็นระยะเวลาต่อเนื่อง
สำหรับโครงการลงทุน หน่วยงานของรัฐจะเรียกเก็บค่าธรรมเนียมรายปีแบบขั้นบันไดหากผู้พัฒนาไม่ใช้ประโยชน์จากที่ดินที่ได้รับจัดสรร หากโครงการยังคงรกร้างนานกว่า 60 เดือน รัฐจะมีสิทธิ์ตามกฎหมายในการเวนคืนทรัพย์สินดังกล่าวทั้งหมด การประเมินมูลค่าที่ดินเพื่อวัตถุประสงค์ทางภาษีจะอิงตามตารางราคาที่ดินอย่างเป็นทางการของรัฐ ซึ่งจะปรับปรุงทุกรอบสามปีอย่างมั่นคงตั้งแต่วันที่ 1 มกราคม 2028 เป็นต้นไป
- 1 มกราคม 2027: การแก้ไขภาษีทั่วไปมีผลบังคับใช้ รวมถึงเกณฑ์ใหม่สำหรับธุรกิจขนาดเล็ก
- 1 มีนาคม 2027: กฎระเบียบการบริหารจัดการที่ได้รับการจัดระเบียบใหม่สำหรับการบังคับคดีแพ่งมีผลบังคับใช้
- 31 มีนาคม 2027: บทบัญญัติทั่วไปของกฎหมายการลงทุนที่แก้ไขเพิ่มเติมมีผลบังคับใช้
- 1 กรกฎาคม 2027: บทลงโทษสำหรับที่ดินว่างเปล่า การใช้ที่ดินผิดวัตถุประสงค์ และการห้ามบุหรี่ไฟฟ้าทั่วประเทศมีผลบังคับใช้
- 1 มกราคม 2028: กฎระเบียบบริการที่ปรึกษาด้านสิ่งแวดล้อมและรอบการรักษาเสถียรภาพราคาที่ดินสามปีเริ่มต้นขึ้น
การบรรเทาทุกข์และการยกเว้นภาษีสำหรับวิสาหกิจขนาดกลางและขนาดย่อม
วิสาหกิจขนาดกลางและขนาดย่อมเตรียมได้รับบรรเทาทางการเงินครั้งสำคัญภายใต้การปรับปรุงภาษีที่เพิ่งผ่านพิจารณา กฎหมายดังกล่าวได้รวมเอานโยบายที่ระบุไว้ก่อนหน้านี้ในมติหมายเลข 198/2025/QH15 โดยให้วิสาหกิจขนาดกลางและขนาดย่อมที่จัดตั้งขึ้นใหม่ได้รับการยกเว้นภาษีเงินได้นิติบุคคลอย่างสมบูรณ์สำหรับการดำเนินงานสามปีแรก การยกเว้นนี้เริ่มต้นจากวันที่พวกเขาได้รับใบรับรองการจดทะเบียนวิสาหกิจฉบับแรก
เพื่อป้องกันการใช้ประโยชน์จากนโยบายนี้ในทางที่ผิด กฎระเบียบจึงห้ามการให้การลดหย่อนภาษีสามปีแก่ธุรกิจที่จัดตั้งขึ้นจากการควบรวมกิจการ การแบ่งแยก การรวมบริษัท หรือการแปลงสภาพ บริษัทที่เพิ่งก่อตั้งใหม่ทันทีหลังจากการเลิกกิจการของธุรกิจอื่นที่มีเจ้าอาของเดียวกันหรือผู้ถือหุ้นที่มีอำนาจควบคุมเหมือนกันจะถูกยกเว้นจากการได้รับวันหยุดทางภาษีนี้ด้วย
นอกจากนี้ เกณฑ์รายได้สำหรับธุรกิจและผู้ประกอบการค้ารายบุคคลที่ใช้วิธีคำนวณภาษีแบบง่ายตามเปอร์เซ็นต์ได้ถูกปรับเพิ่มขึ้นเป็น 10,000 ล้านดอง (ประมาณ 390,000 ดอลลาร์สหรัฐ) ต่อปี การปรับนี้ช่วยให้กิจการที่กำลังเติบโตจำนวนมากขึ้นสามารถปรับปรุงการรายงานภาษีของตนให้คล่องตัวยิ่งขึ้นโดยไม่ต้องเผชิญกับภาระด้านการบริหารที่หนักหน่วง
การสนับสนุนเทคโนโลยีเชิงกลยุทธ์และการลงทุนสีเขียว
การแก้ไขกฎหมายการลงทุนที่เกี่ยวข้องได้แนะนำกรอบสิ่งจูงใจพิเศษที่ออกแบบมาเพื่อดึงดูดโครงการไฮเทคและส่งเสริมการพัฒนาที่ยั่งยืน การสนับสนุนจากรัฐจะมุ่งเป้าไปที่การลงทุนส่วนกลางในศูนย์กลางนวัตกรรม สิ่งอำนวยความสะดวกด้านการวิจัยและพัฒนา โครงสร้างพื้นฐานข้อมูลขนาดใหญ่ แพลตฟอร์มคลาวด์คอมพิวติ้ง เครือข่ายมือถือขั้นสูง ปัญญาประดิษฐ์ และการผลิตเซมิคอนดักเตอร์โดยตรง
สำหรับการเปลี่ยนผ่านสู่สีเขียว ธุรกิจที่ลงทุนในโครงสร้างพื้นฐานนิคมอุตสาหกรรมเชิงนิเวศหรือโครงการที่ระบุไว้ภายใต้การจัดประเภทสีเขียวแห่งชาติสามารถใช้ตารางค่าเสื่อมราคา 2 เท่าของอัตรามาตรฐานได้ การสนับสนุนจากรัฐยังรวมถึงการให้เงินอุดหนุนงบประมาณโดยตรงที่ครอบคลุมการฝึกอบรมพนักงาน ค่าใช้จ่ายด้านการวิจัย และการพัฒนาห่วงโซ่อุปทานสำหรับภาคส่วนไฮเทคเป้าหมาย
ในทางกลับกัน กฎหมายได้กำหนดข้อห้ามที่เข้มงวดกับสินค้าอุปโภคบริโภคเกิดใหม่ที่มีความเสี่ยงต่อสุขภาพของประชาชน มีผลตั้งแต่วันที่ 1 กรกฎาคม 2027 การผลิตเชิงพาณิชย์และการขายบุหรี่ไฟฟ้า ผลิตภัณฑ์ยาสูบให้ความร้อน ถุงนิโคติน ชาร่า และอุปกรณ์ที่เกี่ยวข้องจะถูกห้ามอย่างเด็ดขาดทั่วประเทศ
การยกเว้นเฉพาะกลุ่มสำหรับผู้ให้บริการด้านการศึกษาและสุขภาพ
ภาคส่วนสวัสดิการสาธารณะได้รับการสนับสนุนอย่างมากในการปฏิรูปภาษี โดยเฉพาะอย่างยิ่งในส่วนที่เกี่ยวกับบริการด้านการศึกษาและสุขภาพ สถาบันการศึกษาของรัฐและโรงเรียนเอกชนที่ดำเนินกิจการในลักษณะไม่แสวงหากำไรได้รับการยกเว้นภาษีเงินได้นิติบุคคลอย่างสมบูรณ์ การจัดประเภทสถานะไม่แสวงหากำไรจะพิจารณาจากเอกสารการกำหนดอย่างเป็นทางการที่ออกในระหว่างการจัดตั้งสถาบันหรือการแปลงสภาพ
นอกจากนี้ ที่ดินทั้งหมดที่ใช้เพื่อการศึกษาและการฝึกอบรมโดยเฉพาะจะได้รับการยกเว้นจากภาษีการใช้ที่ดินนอกภาคเกษตรกรรม ธุรกิจและผู้ให้บริการจัดเลี้ยงรายบุคคลที่จัดหาอาหารให้กับสถาบันการศึกษา โรงพยาบาล และสถานพยาบาลโดยตรงจะได้รับยกเว้นภาษีเงินได้นิติบุคคลและภาษีเงินได้บุคคลธรรมดาอย่างเต็มที่จากรายได้ที่ได้มาจากการบริการอาหารเหล่านั้น
สมาชิกรัฐสภาได้กำหนดข้อยกเว้นเหล่านี้ให้สอดคล้องกับเป้าหมายเชิงกลยุทธ์ที่กว้างขึ้นซึ่งกำหนดโดยโปลิตบูโรภายใต้มติหมายเลข 71 และมติหมายเลข 72 ควบคู่ไปกับคำแนะนำจากคณะกรรมการกลาง ด้วยการบรรเทาแรงกดดันทางการเงินต่อโรงเรียนและผู้ให้บริการอาหารที่ให้บริการกลุ่มเปราะบาง รัฐบาลจึงมุ่งหวังที่จะขยายการเข้าถึงการศึกษาที่มีคุณภาพและการดูแลรักษาพยาบาล
รายละเอียดที่ยังไม่ได้รับการแก้ไขและกฎระเบียบในอนาคต
แม้ว่ากฎหมายที่เพิ่งประกาศใช้จะมีขอบเขตกว้างขวาง แต่รายละเอียดการดำเนินงานหลายประการยังคงอยู่ในระหว่างการรอคอยในขณะที่หน่วยงานบริหารร่างกฤษฎีกาชี้แนะ กระทรวงการคลังและกระทรวงเกษตรและการพัฒนาชนบทจะต้องสรุปเกณฑ์ที่แม่นยำในการกำหนดว่าสิ่งใดถือเป็นระยะเวลาการละทิ้งที่ดินที่สามารถดำเนินการทางกฎหมายได้ก่อนวันที่บังคับใช้ในวันที่ 1 กรกฎาคม 2027
ทางการยังไม่ได้ระบุพิธีการตรวจสอบที่แน่นอนที่สำนักงานภาษีท้องถิ่นจะใช้เพื่อตรวจสอบพื้นที่ดินว่างเปล่าควบคู่ไปกับสำนักงานจัดการที่ดินของเทศบาล นอกจากนี้ แนวทางปฏิบัติด้านการบริหารเฉพาะเกี่ยวกับการจัดการสิ่งจูงใจทางธุรกิจในช่วงเปลี่ยนผ่านโดยไม่รบกวนการดำเนินงานที่กำลังดำเนินอยู่ยังรอการเผยแพร่ในกฤษฎีกาของรัฐบาลที่จะมีขึ้นในอนาคต
สรุปสาระสำคัญ
- บทลงโทษทางภาษี: ที่ดินว่างเปล่าและรกร้างจะต้องเผชิญกับอัตราภาษีร้อยละ 0.2 เริ่มตั้งแต่วันที่ 1 กรกฎาคม 2027 โดยไม่มีขีดจำกัดขั้นบันได
- การสนับสนุนธุรกิจขนาดเล็ก: วิสาหกิจขนาดกลางและขนาดย่อมที่จัดตั้งขึ้นใหม่ได้รับการยกเว้นภาษีเงินได้นิติบุคคลเป็นเวลาสามปี
- เกณฑ์รายได้: เกณฑ์การคำนวณภาษีอย่างง่ายถูกปรับเพิ่มขึ้นเป็น 10,000 ล้านดองต่อปี
- สินค้าต้องห้าม: การขายบุหรี่ไฟฟ้าและยาสูบให้ความร้อนเชิงพาณิชย์ถูกห้ามเริ่มต้นตั้งแต่วันที่ 1 กรกฎาคม 2027
- การยกเว้นเพื่อสวัสดิการ: สถาบันการศึกษาที่ไม่แสวงหากำไรและผู้ให้บริการอาหารสำหรับโรงเรียนและโรงพยาบาลได้รับการยกเว้นภาษีเงินได้ที่เกี่ยวข้องอย่างเต็มที่