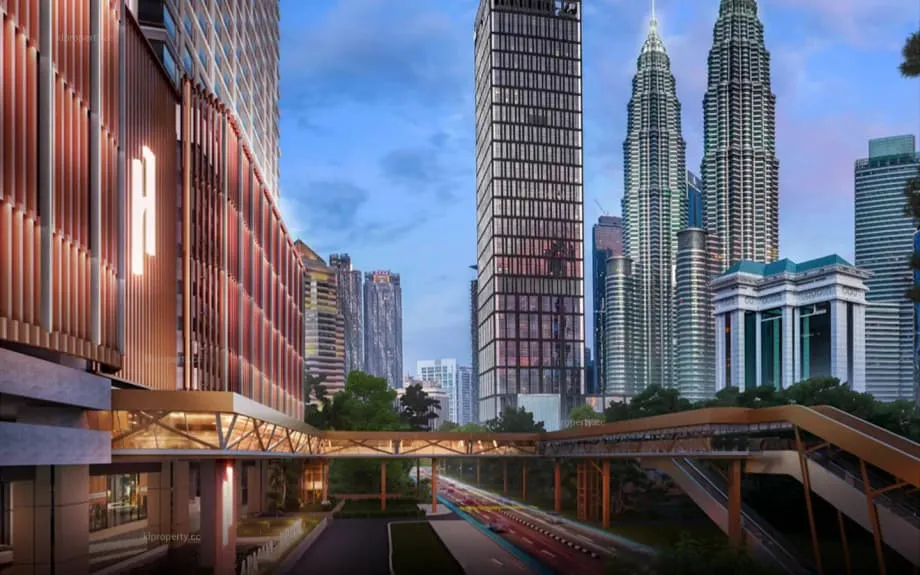
ตลาดอสังหาริมทรัพย์แบ่งขั้วชัดเจนในปี 2025
วัฏจักรอสังหาริมทรัพย์ของมาเลเซียเข้าสู่ช่วงที่เติบโตไม่เท่าเทียมกัน ยะโฮร์และปีนังกำลังเร่งตัวขึ้น โดยได้แรงหนุนจากความต้องการข้ามพรมแดน โรงงาน และการลงทุนในศูนย์ข้อมูล ขณะที่กัวลาลัมเปอร์เติบโตช้ากว่า เนื่องจากมีอุปทานคอนโดมิเนียมและอาคารสูงส่วนเกินที่สะสมมาตลอดทศวรรษที่ผ่านมา ตัวเลขระดับประเทศยืนยันภาพความแตกต่างนี้ ในช่วงครึ่งแรกของปี 2025 มีธุรกรรมอสังหาริมทรัพย์ 196,232 รายการ ลดลง 1.3 เปอร์เซ็นต์จากปีก่อนหน้า ขณะที่มูลค่ารวมเพิ่มขึ้น 1.9 เปอร์เซ็นต์ เป็น 107.68 พันล้านริงกิต ราคายังดูทรงตัวแม้ยอดขายชะลอลง ข้อมูลทางการสะท้อนภาวะซบเซาเล็กน้อย ไม่ใช่การทรุดตัว และมีความแตกต่างอย่างชัดเจนระหว่างแต่ละภูมิภาค
สารบัญ
- ตลาดอสังหาริมทรัพย์แบ่งขั้วชัดเจนในปี 2025
- พื้นที่ที่มีแรงส่งมากที่สุด
- ยะโฮร์: จุดหมายดึงดูดการลงทุนข้ามพรมแดน พร้อมแรงหนุนจากภาคอุตสาหกรรม
- ปีนัง: กลุ่มอุตสาหกรรมอิเล็กทรอนิกส์หนุนตลาดอสังหาริมทรัพย์
- ตลาดกัวลาลัมเปอร์ที่เคลื่อนไหวต่างจังหวะ
- จับตาราคาและความสามารถในการซื้อ
- อุตสาหกรรมและศูนย์ข้อมูลขับเคลื่อนการลงทุน
- โครงสร้างพื้นฐานและเขตเศรษฐกิจพิเศษเปลี่ยนทิศทางความต้องการ
- การเปลี่ยนแปลงนโยบายและการซื้อจากต่างชาติ
- ความเสี่ยงที่ต้องบริหารจัดการ
- ประเด็นสำคัญ
ภาพตลาดในปีที่ผ่านมาเป็นฉากหลังของสถานการณ์นี้ ในปี 2024 ตลาดที่อยู่อาศัยมีธุรกรรม 260,516 รายการ คิดเป็นมูลค่า 106.92 พันล้านริงกิต ดัชนีราคาบ้านทั่วประเทศเพิ่มขึ้น 1.4 เปอร์เซ็นต์ ขณะที่เงินเฟ้อทำให้ผลตอบแทนที่แท้จริงลดลง ราคาเฉลี่ยบ้าน ณ สิ้นปี 2024 อยู่ที่ประมาณ 483,879 ริงกิต โดยบ้านแถวแนวราบปรับขึ้นเล็กน้อย ส่วนราคาอาคารสูงโดยเฉลี่ยขยับขึ้น ก่อนลดลงเมื่อเทียบกับไตรมาสก่อนในช่วงปลายปี 2024 ยอดสินเชื่อที่อยู่อาศัยยังขยายตัว และกิจกรรมก่อสร้างเริ่มฟื้นตัว ช่วงต้นปี 2025 ทำให้ช่องว่างระหว่างศูนย์กลางอุตสาหกรรมที่เติบโตเร็วกับตลาดย่อยในเมืองซึ่งยังมีอาคารสูงมากเกินไปกว้างขึ้น
ทั่วประเทศ ผู้ซื้อยังคงให้ความสำคัญกับราคาที่เอื้อมถึงและบ้านมือสอง ประมาณหกในสิบของธุรกรรมในช่วงครึ่งแรกของปี 2025 เป็นที่อยู่อาศัย บ้านแถวเป็นประเภทที่มีการซื้อขายมากที่สุด บ้านราคาไม่เกิน 300,000 ริงกิตคิดเป็นสัดส่วนมากกว่าครึ่งเล็กน้อยของยอดขายที่อยู่อาศัย ตลาดรองครองสัดส่วนกิจกรรม โดยบ้านเกือบสี่ในห้าหลังเปลี่ยนมือจากเจ้าของเดิม แทนที่จะเป็นโครงการเปิดขายใหม่ ผู้พัฒนาอสังหาริมทรัพย์ลดการเปิดตัวโครงการใหม่ลงอย่างมาก ซึ่งน่าจะช่วยระบายสต็อกที่ขายไม่ออกในระยะยาว
พื้นที่ที่มีแรงส่งมากที่สุด
ยะโฮร์และปีนังได้รับอานิสงส์จากความต้องการใหม่เป็นส่วนใหญ่ ทั้งสองรัฐอยู่ใจกลางเครือข่ายการผลิตและโลจิสติกส์ของมาเลเซีย อีกทั้งยังได้ประโยชน์จากการยกระดับระบบขนส่งที่ช่วยลดเวลาเดินทางและอำนวยความสะดวกในการเดินทางข้ามพรมแดน
ยะโฮร์: จุดหมายดึงดูดการลงทุนข้ามพรมแดน พร้อมแรงหนุนจากภาคอุตสาหกรรม
ยะโฮร์กลายเป็นหัวจักรการเติบโตของปี 2025 เขตเศรษฐกิจพิเศษยะโฮร์-สิงคโปร์กำลังดึงดูดผู้ผลิต ผู้ประกอบการโครงสร้างพื้นฐานดิจิทัล และบริษัทบริการ ธุรกรรมและมูลค่าอสังหาริมทรัพย์อุตสาหกรรมเพิ่มขึ้น การเปิดตัวโครงการที่อยู่อาศัยใหม่มากที่สุดในประเทศเกิดขึ้นที่นี่ และเงินทุนไหลเข้าสู่ธุรกิจโลจิสติกส์และโรงงาน สำนักงานและค้าปลีกในพื้นที่สำคัญรอบยะโฮร์บาห์รูก็ปรับตัวดีขึ้นจากฐานที่ต่ำ ในไตรมาสแรกของปี 2025 มูลค่าธุรกรรมที่อยู่อาศัยของยะโฮร์พุ่งขึ้นประมาณ 14 เปอร์เซ็นต์ ความต้องการครอบคลุมตั้งแต่บ้านแนวราบสำหรับผู้ซื้อที่ต้องการอยู่อาศัยเอง ไปจนถึงอพาร์ตเมนต์ใกล้จุดเชื่อมต่อระบบขนส่งสำหรับผู้เช่าที่เดินทางไปทำงานในสิงคโปร์
แผนพัฒนาศูนย์ข้อมูลและการผลิตขั้นสูงยิ่งเสริมแรงส่งนี้ กลุ่มเทคโนโลยีระดับโลกขยายกิจการในมาเลเซียตอนใต้ โดยใช้ประโยชน์จากที่ดินที่มีพร้อม การเข้าถึงพลังงาน และทำเลใกล้สิงคโปร์ บริษัทติดตามตลาดรายงานว่ามีความสนใจเช่าพื้นที่โรงงานและคลังสินค้าทั่วรัฐยะโฮร์อย่างมาก เช่นเดียวกับหุบเขากลังและปีนัง อัตราว่างของพื้นที่อุตสาหกรรมสมัยใหม่ที่ต่ำ การทำสัญญาเช่าล่วงหน้าที่เพิ่มขึ้น และโครงการนิคมอุตสาหกรรมที่อยู่ระหว่างพัฒนาใกล้ทางหลวง สะท้อนว่ากิจกรรมมีแนวโน้มต่อเนื่อง
ปีนัง: กลุ่มอุตสาหกรรมอิเล็กทรอนิกส์หนุนตลาดอสังหาริมทรัพย์
ระบบนิเวศอุตสาหกรรมอิเล็กทรอนิกส์และไฟฟ้าของปีนังยังคงรองรับความต้องการอสังหาริมทรัพย์อย่างสม่ำเสมอ ทั้งบนเกาะและในเซเบอรังเปไร ฐานอุตสาหกรรมในบาตูคาวันดึงดูดซัพพลายเออร์ข้ามชาติ ส่งผลให้ความต้องการที่พักสำหรับแรงงาน พื้นที่โลจิสติกส์ และร้านค้าปลีกที่เกี่ยวข้องเพิ่มขึ้น ความต้องการอาคารสูงในรัฐยังค่อนข้างทรงตัว แม้ปี 2025 จะเริ่มต้นด้วยธุรกรรมและมูลค่าอพาร์ตเมนต์ที่ลดลงเล็กน้อย ตลาดสำนักงานของปีนังยังแข็งแกร่ง ส่วนอัตราการเช่าพื้นที่ค้าปลีกอยู่ในระดับต้น ๆ ของช่วง 70 เปอร์เซ็นต์ ทางการรัฐยังเปิดตัวแผนที่อยู่อาศัยราคาย่อมเยาระยะยาว โดยจะสร้างที่อยู่อาศัยหลายหมื่นหน่วยในทศวรรษหน้า ด้วยการก่อสร้างระบบโมดูลาร์ที่รวดเร็วยิ่งขึ้น
ตลาดกัวลาลัมเปอร์ที่เคลื่อนไหวต่างจังหวะ
เมืองหลวงมีภาพตลาดแตกต่างออกไป กิจกรรมซื้อขายที่อยู่อาศัยชะลอตัวในช่วงต้นปี 2025 และเมืองยังเผชิญกับหน่วยที่สร้างเสร็จแล้วล้นตลาดจำนวนมาก บ้านสร้างเสร็จแต่ยังขายไม่ออกทั่วประเทศเพิ่มเป็นประมาณ 26,911 หน่วยในช่วงครึ่งแรก โดยมากกว่าครึ่งเป็นคอนโดมิเนียมและอพาร์ตเมนต์ ในกัวลาลัมเปอร์ อุปทานอาคารสูงที่มากเกินไปยังเป็นอุปสรรคหลักต่อการระบายสต็อก ราคาบ้านในเมืองเพิ่มขึ้นกว่า 3 เปอร์เซ็นต์เล็กน้อยเมื่อเทียบกับปีก่อนในไตรมาสแรกของปี 2025 แต่ธุรกรรมลดลงเกือบ 9 เปอร์เซ็นต์ สะท้อนว่าผู้ซื้อเลือกมากขึ้นและสิทธิประโยชน์จูงใจมีความสำคัญ
อสังหาริมทรัพย์เชิงพาณิชย์กลับทำได้ดีกว่า การเช่าสำนักงานแข็งแกร่งขึ้นเมื่อบริษัทต่าง ๆ ย้ายไปใช้อาคารใหม่ที่เป็นมิตรต่อสิ่งแวดล้อมมากขึ้น ในกัวลาลัมเปอร์ อัตราการเช่าพื้นที่สุทธิเป็นบวกในทุกตลาดย่อยในไตรมาสที่สองของปี 2025 ช่วยให้อัตราพื้นที่ว่างทั่วเมืองลดลงจากประมาณ 24 เปอร์เซ็นต์เมื่อปีก่อน เหลือราว 19 เปอร์เซ็นต์ อาคารใหม่ในย่านธุรกิจชั้นนำเพิ่มพื้นที่คุณภาพสูง ขณะที่โครงการขนาดใหญ่หลายแห่งเลื่อนกำหนดแล้วเสร็จให้เร็วขึ้นมาเป็นปี 2026
JLL Malaysia ซึ่งติดตามการเช่าสำนักงานทั่วเมือง ระบุว่าไตรมาสที่สองเป็นจุดเปลี่ยน
ตลาดสำนักงานของกัวลาลัมเปอร์แสดงให้เห็นถึงความยืดหยุ่น โดยมีการเช่าพื้นที่สุทธิเป็นบวกในทุกตลาดย่อย
ตลาดค้าปลีกปรับตัวดีขึ้นอย่างค่อยเป็นค่อยไป อัตราพื้นที่ว่างลดลงเมื่อเทียบกับช่วงกลางปี 2024 แบรนด์อาหารและแฟชั่นยังคงขยายกิจการ ส่วนผู้เช่ากลุ่มบันเทิงและพื้นที่ทำงานร่วมกันช่วยเติมเต็มพื้นที่ว่างจากการปิดกิจการที่เป็นข่าวของผู้เช่ารายใหญ่ไม่กี่แห่ง ศูนย์การค้าสำคัญสองแห่ง รวมถึง 118 Mall และโครงการใหม่ใกล้ KLCC มีกำหนดเปิดภายในปีหน้า ตลาดที่อยู่อาศัยระดับบนมีอัตราการขายดีขึ้น โดยได้แรงหนุนจากการลดดอกเบี้ยเมื่อต้นปี 2025 และความสนใจอย่างต่อเนื่องจากผู้ซื้อในตะวันออกกลาง เอเชียแปซิฟิก และยุโรป
จับตาราคาและความสามารถในการซื้อ
ดัชนีราคาบ้านของมาเลเซียขยับสูงขึ้นเล็กน้อยในช่วงต้นปี 2025 ดัชนีทั่วประเทศอยู่ที่ประมาณ 227 จุด และราคาเฉลี่ยอยู่ใกล้ 490,376 ริงกิตในช่วงครึ่งแรก เพิ่มขึ้นราว 0.7 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน การปรับขึ้นของราคาไม่เท่ากัน บ้านแถวมีราคาสูงขึ้นเล็กน้อย ขณะที่มูลค่าอาคารสูงลดลงในหลายรัฐที่มีอุปทานมากเกินไป เปอร์ลิสและยะโฮร์มีราคาปรับขึ้นมากที่สุดในช่วงที่ผ่านมาเมื่อเทียบกับตลาดขนาดเล็ก
ความสามารถในการซื้อยังเป็นตัวกำหนดจังหวะการขาย อสังหาริมทรัพย์ราคาไม่เกิน 300,000 ริงกิตคิดเป็นราว 53 เปอร์เซ็นต์ของธุรกรรมที่อยู่อาศัยในช่วงครึ่งแรก ผู้ซื้อให้ความสำคัญกับย่านที่อยู่อาศัยเดิมที่เดินทางสะดวก ใกล้โรงเรียนและแหล่งงาน ความชอบดังกล่าวช่วยให้ตลาดรองมีสัดส่วนเกือบ 80 เปอร์เซ็นต์ของธุรกรรมที่อยู่อาศัย ผู้พัฒนาอสังหาริมทรัพย์ตอบสนองด้วยการเปิดตัวโครงการน้อยลง จำนวนโครงการที่อยู่อาศัยเปิดขายใหม่ลดลงประมาณครึ่งหนึ่งเมื่อเทียบกับปีก่อน เหลือ 23,380 หน่วยในช่วงหกเดือนแรกของปี 2025
ตลาดที่มีความต้องการเช่าสูงกำลังดึงดูดนักลงทุนกลับมา โดยเฉพาะพื้นที่ที่ให้ผลตอบแทนสูงกว่าต้นทุนการกู้ยืม อัตราผลตอบแทนค่าเช่ารวมเฉลี่ยของอพาร์ตเมนต์อยู่ที่ประมาณ 5.1 เปอร์เซ็นต์ในช่วงต้นปี 2025 ส่วนอพาร์ตเมนต์ในกัวลาลัมเปอร์อยู่ที่ราว 4.6 เปอร์เซ็นต์ พื้นที่ใกล้มหาวิทยาลัย แนวเส้นทางรถไฟ และศูนย์กลางงานยังคงมีการเติบโตของค่าเช่าที่มั่นคงที่สุด
ฟู กี เจน อดีตประธานสมาคมผู้ประเมินราคา ผู้จัดการอสังหาริมทรัพย์ ตัวแทนอสังหาริมทรัพย์ และที่ปรึกษาอสังหาริมทรัพย์ภาคเอกชนของมาเลเซีย และที่ปรึกษาของ CBRE WTW กล่าวในการประชุมสุดยอดอุตสาหกรรมว่า การเติบโตของราคาที่พอประมาณเป็นผลดีต่อตลาดมากกว่าการพุ่งขึ้นอย่างรวดเร็วเมื่อทศวรรษก่อน
อัตราการเติบโต 4% อาจไม่น่าตื่นเต้นสำหรับนักลงทุน แต่ถือว่าเป็นระดับที่ดีและสอดคล้องกับอัตราดอกเบี้ยธนาคาร
มุมมองดังกล่าวสะท้อนการเปลี่ยนไปสู่การกำหนดราคาที่ยั่งยืน ต้นทุนก่อสร้างที่สูงขึ้นมีแนวโน้มส่งผ่านไปยังราคาขายในบางพื้นที่ การให้ความสำคัญกับความสามารถในการซื้อที่แท้จริงยังชี้ว่า ควรมีเงินอุดหนุนที่เจาะจงกลุ่มเป้าหมายมากขึ้น และมีข้อมูลที่ดีขึ้นเพื่อปรับอุปทานให้แม่นยำ แทนการใช้มาตรการจูงใจแบบครอบคลุมทุกกลุ่ม
อุตสาหกรรมและศูนย์ข้อมูลขับเคลื่อนการลงทุน
ภาคอุตสาหกรรมเป็นจุดเด่นชัดเจนของปี 2025 ธุรกรรมเพิ่มขึ้นประมาณ 8.5 เปอร์เซ็นต์ เป็นมากกว่า 4,100 รายการในช่วงครึ่งแรก และมูลค่ารวมเพิ่มขึ้นเป็นราว 14.25 พันล้านริงกิต ยะโฮร์ ปีนัง และสลังงอร์มีความเคลื่อนไหวสูงสุด ขณะที่ธุรกิจโลจิสติกส์ ยานยนต์ และไฟฟ้าและอิเล็กทรอนิกส์ขยายกิจการ เฉพาะในหุบเขากลัง มีคลังสินค้าเกรด A แห่งใหม่ราว 2 ล้านตารางฟุตเปิดให้บริการในไตรมาสที่สอง แต่อัตราพื้นที่ว่างลดฮวบลงมาใกล้ 2 เปอร์เซ็นต์ เนื่องจากมีการเช่าพื้นที่ไปแล้ว
มูลค่าทุนของอาคารอุตสาหกรรมสมัยใหม่เพิ่มขึ้นเกือบ 4 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน ผู้เช่ามองหาอาคารประหยัดพลังงานและทำเลที่เชื่อมต่อทางหลวงได้รวดเร็ว นักลงทุนบางรายชะลอการซื้อท่ามกลางความไม่แน่นอนเรื่องภาษีศุลกากรและห่วงโซ่อุปทานโลกที่เปลี่ยนแปลง แต่ความต้องการจากผู้ใช้งานยังแข็งแกร่งตามแนวพื้นที่เศรษฐกิจหลัก
มาเลเซียยังก้าวขึ้นเป็นตลาดศูนย์ข้อมูลรายใหญ่ของภูมิภาค กำลังการผลิตที่ติดตั้งแล้วมีมากกว่า 600 เมกะวัตต์ ขณะที่กำลังก่อสร้างอยู่ราว 1,300 เมกะวัตต์ และมีโครงการในอนาคตในแผนงานมากกว่า 3,400 เมกะวัตต์ ภาคธุรกิจกำลังพัฒนาไปอีกขั้น ต้นทุนและการอนุมัติเข้มงวดขึ้น ผู้พัฒนาโครงการจึงร่วมมือกันเพื่อจัดหาพื้นที่ที่พร้อมรองรับระบบไฟฟ้า การเปลี่ยนแปลงนี้ให้ความสำคัญกับคุณภาพ การเข้าถึงพลังงานหมุนเวียน และความมั่นคงของโครงข่ายไฟฟ้าในระยะยาว
Knight Frank Malaysia สรุปภาพทั้งความหวังและความระมัดระวังไว้ในประโยคเดียว ในรายงานทบทวนหลายภาคธุรกิจประจำครึ่งปี
ตลาดยังคงแสดงให้เห็นถึงความยืดหยุ่น แม้เผชิญแรงต้านจากเศรษฐกิจโลกและความซับซ้อนด้านนโยบายที่เพิ่มขึ้น
โครงสร้างพื้นฐานและเขตเศรษฐกิจพิเศษเปลี่ยนทิศทางความต้องการ
โครงการคมนาคมและเขตนโยบายกำลังปรับแผนที่ความต้องการอสังหาริมทรัพย์ให้เปลี่ยนไป โครงการรถไฟเชื่อมชายฝั่งตะวันออกมีความคืบหน้าเกิน 80 เปอร์เซ็นต์ และงานก่อสร้างกำลังเข้าสู่ช่วงท้าย ทางหลวงแพนบอร์เนียวยังคงช่วยให้การเข้าถึงพื้นที่ทั่วซาบาห์และซาราวักดีขึ้น ทางตอนใต้ เขตเศรษฐกิจพิเศษยะโฮร์-สิงคโปร์กำลังเร่งการอนุมัติการลงทุนและพัฒนาห่วงโซ่อุปทาน ขณะที่โครงการรถไฟเชื่อมข้ามพรมแดน RTS ระหว่างยะโฮร์บาห์รูกับวูดแลนด์สอยู่ระหว่างก่อสร้าง การลงทุนเหล่านี้ช่วยย่นระยะทาง กระตุ้นการท่องเที่ยวและการค้า และหนุนความต้องการคลังสินค้า โรงแรม และที่อยู่อาศัย
การปรับปรุงนโยบายยังเน้นย้ำบทบาทของยะโฮร์ในการดึงดูดการลงทุน ภายในกลางปี 2025 หน่วยงานที่เกี่ยวข้องกับเขตเศรษฐกิจพิเศษอนุมัติโครงการมูลค่ามากกว่า 37 พันล้านริงกิตแล้ว และยังมีข้อผูกพันการลงทุนเพิ่มเติมอยู่ในแผนงาน นโยบายยังครอบคลุมภาคการบิน โดยมีแผนพัฒนาอุทยานการบินในสลังงอร์ และทางแยกต่างระดับแห่งใหม่บนทางหลวงเพื่อเปิดพื้นที่ในเนกรีเซมบีลัน ผลโดยรวมคือความต้องการนิคมอุตสาหกรรมใกล้จุดเชื่อมต่อคมนาคมแห่งใหม่เพิ่มขึ้น และแนวโน้มการเติบโตของเมืองรอบข้างดีขึ้น
การเปลี่ยนแปลงนโยบายและการซื้อจากต่างชาติ
มาเลเซียกลับมาใช้โครงการ Malaysia My Second Home แบบแบ่งระดับในช่วงกลางปี 2024 โดยเพิ่มทางเลือกสำหรับผู้พำนักระยะยาว คุณสมบัติผู้สมัครเชื่อมโยงกับเงินฝากประจำและเกณฑ์การซื้ออสังหาริมทรัพย์ โดยข้อกำหนดแตกต่างกันไปตามแต่ละระดับ รัฐต่าง ๆ ยังคงกำหนดราคาขั้นต่ำสำหรับผู้ซื้อชาวต่างชาติ ซึ่งแตกต่างกันตามพื้นที่และสภาวะตลาด
ข้อเสนอด้านงบประมาณสำหรับปี 2026 บ่งชี้ว่าผู้ซื้อชาวต่างชาติบางกลุ่มอาจมีต้นทุนธุรกรรมสูงขึ้น รัฐบาลเสนอแผนเพิ่มอากรแสตมป์สำหรับการโอนอสังหาริมทรัพย์โดยผู้ที่ไม่ใช่พลเมืองและบริษัทต่างชาติ จาก 4 เปอร์เซ็นต์เป็นสูงสุด 8 เปอร์เซ็นต์ ผลกระทบต่อปริมาณธุรกรรมในระยะใกล้น่าจะมีไม่มาก เนื่องจากผู้ซื้อต่างชาติคิดเป็นประมาณ 0.6 เปอร์เซ็นต์ของธุรกรรมที่อยู่อาศัยในปี 2024 มาตรการสนับสนุนผู้ซื้อในประเทศช่วยชดเชยการเปลี่ยนแปลงนี้บางส่วน โดยการยกเว้นอากรแสตมป์เต็มจำนวนสำหรับการซื้อบ้านหลังแรกไม่เกิน 500,000 ริงกิต ขยายเวลาไปจนถึงสิ้นปี 2027
ทางการยังออกมาตรการลดหย่อนภาษีสำหรับค่าใช้จ่ายที่เกี่ยวข้องกับการปรับอาคารพาณิชย์เป็นที่อยู่อาศัย เป้าหมายคือฟื้นฟูย่านเมืองเก่าและเพิ่มอุปทานในพื้นที่ที่มีความต้องการที่อยู่อาศัยต่อเนื่อง ธนาคารยังคงขยายสินเชื่อที่อยู่อาศัย และการค้ำประกันสินเชื่อของรัฐบาลช่วยสนับสนุนผู้ซื้อบ้านหลังแรกและผู้ประกอบอาชีพอิสระที่มีรายได้เพียงพอแต่มีเอกสารประกอบจำกัด
ความเสี่ยงที่ต้องบริหารจัดการ
อุปทานไม่สอดคล้องกับความต้องการยังเป็นความเสี่ยงหลักของตลาดที่อยู่อาศัย บ้านสร้างเสร็จแต่ยังขายไม่ออกทั่วประเทศเพิ่มขึ้นเกือบ 27,000 หน่วยในช่วงครึ่งแรกของปี 2025 โดยกระจุกตัวในคอนโดมิเนียมและอพาร์ตเมนต์พร้อมบริการ หากนับหน่วยที่อยู่ในขั้นตอนก่อสร้างก่อนหน้านี้ด้วย สต็อกที่ยังขายไม่ออกตลอดโครงการมีมากกว่า 43,000 หน่วยในช่วงต้นปี 2025 โดยมูลค่าจำนวนมากผูกอยู่กับโครงการในเขตชานเมืองที่ขาดระบบขนส่งและสิ่งอำนวยความสะดวก ผู้พัฒนาอสังหาริมทรัพย์ตอบสนองด้วยการเปิดตัวโครงการน้อยลง ปรับขนาดหน่วยให้เหมาะสมขึ้น และออกแบบให้สอดคล้องกับรายได้จริงของคนในพื้นที่
สัดส่วนที่อยู่อาศัยสำหรับเช่าในสต็อกยังต่ำเมื่อเทียบกับมาตรฐานสากล ทำให้แรงงานที่ย้ายถิ่นเพื่อทำงานมีทางเลือกจำกัด ค่าครองชีพที่สูงขึ้นและการเติบโตของค่าจ้างที่ไม่ทันกันยังเป็นภาระต่อผู้ซื้อบ้านหลังแรก ผู้กำหนดนโยบายและผู้นำอุตสาหกรรมเรียกร้องให้มีการสนับสนุนที่อยู่อาศัยเพื่อสังคมอย่างตรงกลุ่มเป้าหมายมากขึ้น และจัดทำแพลตฟอร์มข้อมูลกลางเพื่อปรับอุปทานให้สอดคล้องกับความต้องการในระดับย่าน
อสังหาริมทรัพย์อุตสาหกรรมมีข้อจำกัดที่ต้องคำนึงถึงเช่นกัน การวางแผนกำลังผลิตไฟฟ้า ต้นทุนค่าไฟ และการขาดแคลนบุคลากรเป็นประเด็นเร่งด่วนสำหรับศูนย์ข้อมูลและการผลิตขั้นสูง นักวิเคราะห์บางรายเตือนว่าโครงการศูนย์ข้อมูลในแผนงานมีขนาดใหญ่มาก และความต้องการกับการปรับปรุงโครงข่ายไฟฟ้าต้องเติบโตทันกันเพื่อรักษาผลตอบแทน อย่างไรก็ตาม ความต้องการพื้นฐานของอุตสาหกรรมตามแนวพื้นที่เศรษฐกิจหลักยังหลากหลาย และมีความเสี่ยงจากแรงกระแทกที่กระทบเพียงภาคธุรกิจเดียวต่ำกว่า
ประเด็นสำคัญ
- มาเลเซียมีธุรกรรมอสังหาริมทรัพย์ 196,232 รายการในช่วงครึ่งแรกของปี 2025 ลดลง 1.3 เปอร์เซ็นต์ ขณะที่มูลค่าเพิ่มขึ้น 1.9 เปอร์เซ็นต์ เป็น 107.68 พันล้านริงกิต
- ยะโฮร์และปีนังมีความเคลื่อนไหวสูงสุด โดยได้แรงหนุนจากการเติบโตของภาคอุตสาหกรรม โลจิสติกส์ และความต้องการข้ามพรมแดนที่เชื่อมโยงกับสิงคโปร์และห่วงโซ่อุปทานโลก
- ตลาดที่อยู่อาศัยในกัวลาลัมเปอร์ชะลอตัวและมีอาคารสูงส่วนเกินจำนวนมาก ราคาบ้านในเมืองเพิ่มขึ้น 3.2 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนในไตรมาสแรกของปี 2025 แต่ธุรกรรมลดลง 8.7 เปอร์เซ็นต์
- การเช่าสำนักงานในกัวลาลัมเปอร์ปรับตัวดีขึ้น อัตราพื้นที่ว่างลดลงเหลือประมาณ 19 เปอร์เซ็นต์ในไตรมาสที่สองของปี 2025 จากราว 24 เปอร์เซ็นต์เมื่อปีก่อน โดยมีการเช่าพื้นที่สุทธิเป็นบวกในทุกตลาดย่อย
- อสังหาริมทรัพย์อุตสาหกรรมทำผลงานดีกว่าภาคอื่น ธุรกรรมอุตสาหกรรมในช่วงครึ่งแรกเพิ่มขึ้นประมาณ 8.5 เปอร์เซ็นต์ เป็นมากกว่า 4,100 รายการ และคลังสินค้าเกรด A มีอัตราพื้นที่ว่างต่ำ
- ตลาดศูนย์ข้อมูลของมาเลเซียมีกำลังการผลิตที่เปิดใช้งานแล้วมากกว่า 600 เมกะวัตต์ มีโครงการกำลังก่อสร้างราว 1,300 เมกะวัตต์ และมีโครงการในอนาคตจำนวนมากกว่านั้น
- ความสามารถในการซื้อเป็นปัจจัยขับเคลื่อนยอดขาย ธุรกรรมที่อยู่อาศัยราว 53 เปอร์เซ็นต์มีราคาไม่เกิน 300,000 ริงกิต และเกือบ 80 เปอร์เซ็นต์เป็นธุรกรรมในตลาดรอง
- การเปิดตัวโครงการที่อยู่อาศัยใหม่ลดลงราว 50 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน เหลือ 23,380 หน่วยในช่วงครึ่งแรก ซึ่งน่าจะช่วยระบายสต็อกที่ยังขายไม่ออก
- การเปลี่ยนแปลงนโยบายรวมถึงโครงการ Malaysia My Second Home แบบแบ่งระดับ และข้อเสนอเพิ่มอากรแสตมป์สำหรับการซื้อของชาวต่างชาติ ขณะที่ขยายเวลายกเว้นอากรแสตมป์สำหรับบ้านหลังแรกไปจนถึงสิ้นปี 2027
- โครงการสำคัญอย่างรถไฟเชื่อมชายฝั่งตะวันออก รถไฟเชื่อม RTS และเขตเศรษฐกิจพิเศษยะโฮร์-สิงคโปร์ กำลังเปลี่ยนทิศทางความต้องการไปสู่โลจิสติกส์ การผลิต และการเติบโตของเมืองใหม่
- ความเสี่ยงสำคัญอยู่ที่อุปทานอาคารสูงล้นตลาด ข้อจำกัดด้านพลังงานและบุคลากรในภาคอุตสาหกรรม และความจำเป็นในการปรับอุปทานใหม่ให้สอดคล้องกับรายได้จริงของคนในท้องถิ่นมากขึ้น