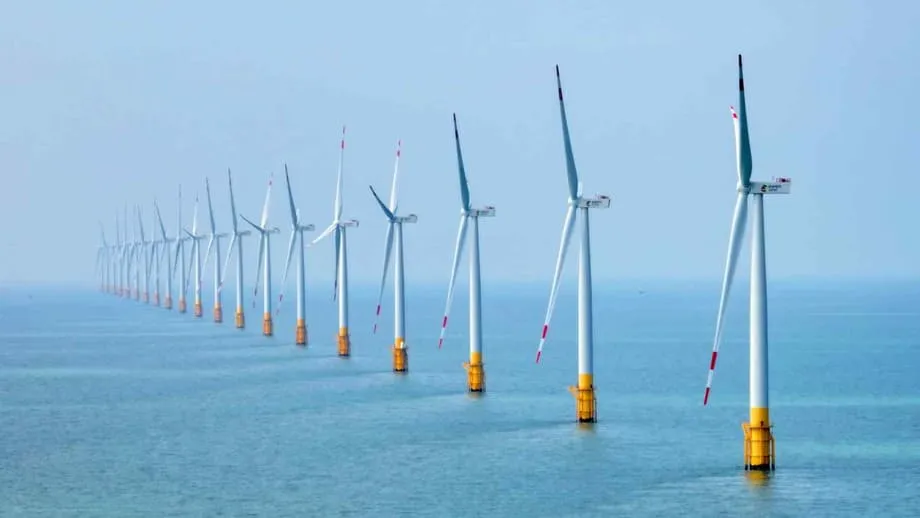
เหตุใดจีนจึงเร่งแซงหน้าในด้านพลังงานลมนอกชายฝั่ง
จีนกำลังขยายพลังงานลมนอกชายฝั่งด้วยความเร็วที่เศรษฐกิจขนาดใหญ่แห่งอื่นเทียบไม่ติด แรงขับเคลื่อนมาจากการสนับสนุนของรัฐ ราคากังหันที่ต่ำจากผู้ผลิตในประเทศ และโครงการจำนวนมากที่รอพัฒนาอยู่ตามแนวชายฝั่งตะวันออกของประเทศ ประมาณการของอุตสาหกรรมชี้ว่า จีนจะมีสัดส่วนราวครึ่งหนึ่งของกำลังผลิตพลังงานลมนอกชายฝั่งใหม่ที่ติดตั้งจนถึงปี 2030 ขณะที่งานวิจัยอิสระยังคาดการณ์ว่า จีนอาจครองกำลังผลิตพลังงานลมนอกชายฝั่งสะสมทั่วโลกราว 45 เปอร์เซ็นต์ภายในปี 2030 ทำให้ประเทศนี้อยู่ใจกลางของเทคโนโลยีที่รัฐบาลหลายแห่งมองว่าจำเป็นต่อพลังงานสะอาดและความมั่นคงทางพลังงาน
สารบัญ
- เหตุใดจีนจึงเร่งแซงหน้าในด้านพลังงานลมนอกชายฝั่ง
- ตัวเลขเบื้องหลังความเป็นผู้นำ
- จีนอาจครองส่วนแบ่งตลาดเท่าใดภายในปี 2030
- ข้อได้เปรียบด้านนโยบาย ราคา และการผลิต
- เหตุใดต้นทุนกังหันในจีนจึงต่ำกว่า
- การก่อสร้างในระดับมณฑล ตั้งแต่กวางตุ้งถึงไห่หนาน
- แผนกำลังผลิต 66.9 GW ของกวางตุ้งภายในปี 2030
- บริบทโลก อุปสรรคในสหรัฐฯ และการปรับแผนของยุโรป
- ผลกระทบต่อห่วงโซ่อุปทาน
- พลังงานลมนอกชายฝั่งกับเศรษฐกิจดิจิทัลของจีน
- ภายในศูนย์ข้อมูลใต้น้ำ
- การขยายกำลังผลิตมาพร้อมความท้าทายใหม่
- ประโยชน์ต่อสิ่งแวดล้อมและการเชื่อมต่อระบบสายส่ง
- กังหันแบบฐานรากยึดพื้นทะเลกับกังหันลอยน้ำ
- ประเด็นที่ต้องจับตาจนถึงปี 2030
- ประเด็นสำคัญ
แรงส่งของจีนสวนทางกับภาพที่หลากหลายในพื้นที่อื่น ตลาดบางแห่งชะลอตัวลงจากเงินเฟ้อ อัตราดอกเบี้ยที่สูงขึ้น และการยกเลิกโครงการ ขนาดของจีน ห่วงโซ่อุปทานที่จัดตั้งขึ้นแล้ว และความต่อเนื่องของนโยบายช่วยรักษาความสามารถในการแข่งขันด้านต้นทุนของโครงการ ขณะที่ผู้ดำเนินงานระบบสายส่งเชื่อมฟาร์มกังหันลมขนาดใหญ่ตามชายฝั่งเข้ากับพื้นที่ที่ใช้พลังงานสูง ซึ่งขับเคลื่อนด้วยอุตสาหกรรมหนักและโครงสร้างพื้นฐานดิจิทัลที่กำลังเติบโต
พลังงานลมนอกชายฝั่งกำลังกลายเป็นเครื่องมือเชิงยุทธศาสตร์สำหรับจ่ายไฟให้กลุ่มอุตสาหกรรมเทคโนโลยีตามชายฝั่ง ตั้งแต่การผลิตขั้นสูงไปจนถึงศูนย์ข้อมูล ความต้องการจากภาคอุตสาหกรรม เป้าหมายนโยบาย และห่วงโซ่อุปทานที่แข็งแกร่ง เมื่อนำมาประกอบกันจึงอธิบายได้ว่าเหตุใดจีนจึงมีแนวโน้มครองการก่อสร้างพลังงานลมนอกชายฝั่งระลอกถัดไปของโลก
ตัวเลขเบื้องหลังความเป็นผู้นำ
ข้อมูลรวบรวมจากอุตสาหกรรมระหว่างประเทศระบุว่า กำลังผลิตพลังงานลมนอกชายฝั่งทั่วโลกแตะราว 83 กิกะวัตต์ ณ สิ้นปี 2024 หลังมีการเชื่อมต่อกำลังผลิต 8 กิกะวัตต์ในปีนั้น การประมูลของรัฐบาลจัดสรรกำลังผลิตในอนาคตเป็นปริมาณสูงสุดเป็นประวัติการณ์ และขณะนี้มีโครงการเกือบ 50 กิกะวัตต์ที่อยู่ระหว่างก่อสร้างทั่วโลก คาดการณ์ว่าการติดตั้งพลังงานลมนอกชายฝั่งรายปีจะเพิ่มขึ้นจากระดับหลักหน่วยในช่วงกลางทศวรรษ 2020 เป็นราว 34 กิกะวัตต์ในปี 2030
จีนเป็นประเทศที่ก่อสร้างพลังงานลมนอกชายฝั่งมากที่สุดติดต่อกันมาหลายปี ภายในกลางปี 2023 จีนมีกำลังผลิตนอกชายฝั่งที่เปิดดำเนินการแล้วมากกว่า 31 กิกะวัตต์ สูงกว่าประเทศอื่นทั้งหมด การเติบโตในระยะใกล้กระจุกตัวอยู่ในจีนและยุโรป ขณะที่ตลาดเอเชียแปซิฟิกอย่างญี่ปุ่นและเกาหลีใต้ก็กำลังเดินหน้าจัดทำนโยบายและยกระดับระบบสายส่ง เพื่อให้โครงการเริ่มดำเนินงานได้ในช่วงปลายทศวรรษนี้
บริษัทที่ปรึกษาด้านพลังงานชั้นนำแห่งหนึ่งคาดว่า ภายในปี 2030 จีนจะครองกำลังผลิตพลังงานลมนอกชายฝั่งสะสมทั่วโลกราว 45 เปอร์เซ็นต์ อีกหนึ่งตัวเลขประมาณการที่พบได้ทั่วไปในอุตสาหกรรมคือ จีนจะเป็นที่ตั้งของกำลังผลิตพลังงานลมนอกชายฝั่งใหม่ครึ่งหนึ่งที่เพิ่มขึ้นระหว่างนี้จนถึงปี 2030 ทั้งสองมุมมองสะท้อนบทบาทสำคัญของจีนในการบรรลุเป้าหมายพลังงานลมทั่วโลก
จีนอาจครองส่วนแบ่งตลาดเท่าใดภายในปี 2030
ส่วนแบ่งของกำลังผลิตใหม่กับส่วนแบ่งของกำลังผลิตสะสมเป็นคนละมุมมองต่อแนวโน้มเดียวกัน หากการติดตั้งทั่วโลกเพิ่มขึ้นสู่ระดับ 30 กิกะวัตต์ต้นถึงกลาง ๆ ต่อปีภายในปี 2030 และจีนยังคงก่อสร้างในอัตราหลักสิบกิกะวัตต์ต่อปี ส่วนแบ่งตลาดของจีนก็จะยังสูง แม้มีประเทศต่าง ๆ เริ่มเพิ่มโครงการมากขึ้น กล่าวโดยสรุป ยิ่งตลาดโลกเติบโตเร็ว ก็ยิ่งเปิดโอกาสให้หลายภูมิภาคขยายกำลังผลิตได้ แต่ความเร็วในการก่อสร้างของจีนยังทำให้ประเทศอยู่ในตำแหน่งที่โดดเด่น
ข้อได้เปรียบด้านนโยบาย ราคา และการผลิต
ความชัดเจนด้านนโยบายเป็นปัจจัยสำคัญที่เอื้อให้เกิดการเติบโต นักวางแผนพลังงานของจีนใช้แผนห้าปี การประมูล และข้อกำหนดการเชื่อมต่อระบบสายส่งเพื่อชี้นำการลงทุน การปรับนโยบายเมื่อไม่นานมานี้ส่งเสริมการกำหนดราคาพลังงานหมุนเวียนตามกลไกตลาด โดยมีเป้าหมายเพิ่มความสามารถในการจัดหาเงินทุนให้โครงการ พร้อมปรับแรงจูงใจของผู้พัฒนาให้สอดคล้องกับความต้องการของระบบสายส่ง กฎเกณฑ์ที่มีเสถียรภาพช่วยลดความเสี่ยงด้านเงินทุนสำหรับโครงการที่อาจใช้เวลาหลายปีกว่าจะก่อสร้างและเชื่อมต่อระบบได้
กำลังการผลิตภาคอุตสาหกรรมเป็นข้อได้เปรียบอีกด้าน โรงงานกังหันลมทั่วโลกอาจผลิตอุปกรณ์ได้ราว 170 ถึง 180 กิกะวัตต์ในปี 2023 โดยมีจีนเป็นศูนย์กลางหลัก ฐานการผลิตนี้ครอบคลุมใบพัด หอคอย ตัวเรือนเครื่องกำเนิดไฟฟ้า ตลอดจนฐานรากและสายเคเบิลสำหรับโครงการนอกชายฝั่งที่มีเพิ่มขึ้น การผลิตในปริมาณมากช่วยลดต้นทุน และผู้ผลิตอุปกรณ์ต้นทางของจีนได้นำกังหันขนาดใหญ่ขึ้นออกสู่ตลาด ซึ่งช่วยลดจำนวนชุดอุปกรณ์ที่ต้องใช้ในแต่ละโครงการ และลดต้นทุนการติดตั้งกับการบำรุงรักษาต่อเมกะวัตต์
ต้นทุนห่วงโซ่อุปทานที่ต่ำลงส่งผลต่อค่าไฟฟ้าเฉลี่ยตลอดอายุโครงการ ซึ่งเป็นตัวชี้วัดที่รวมต้นทุนทั้งหมดในการก่อสร้างและเดินเครื่องโรงไฟฟ้าตลอดอายุการใช้งาน เมื่อผนวกกับการปรับปรุงการออกแบบโครงการ เรือสำหรับติดตั้ง และระบบโลจิสติกส์ของท่าเรือ ผู้พัฒนาสามารถส่งมอบกำลังผลิตได้มากขึ้นต่อเงินลงทุนหนึ่งหยวน ความได้เปรียบด้านต้นทุนนี้ยิ่งกว้างขึ้นเมื่อบางตลาดตะวันตกเผชิญอัตราดอกเบี้ยสูงและความผันผวนของค่าเงิน
เหตุใดต้นทุนกังหันในจีนจึงต่ำกว่า
การแข่งขันภายในประเทศระหว่างผู้ผลิตกังหันหลายราย การเข้าถึงเครือข่ายซัพพลายเออร์ชิ้นส่วนที่หนาแน่น และความใกล้กับพื้นที่โครงการตามชายฝั่ง ล้วนช่วยลดค่าใช้จ่ายในการขนส่งและโลจิสติกส์ ผู้พัฒนายังได้ประโยชน์จากระยะเวลาพัฒนาโครงการที่สั้นกว่า และโครงสร้างพื้นฐานท่าเรือที่มีอยู่ซึ่งรองรับชิ้นส่วนขนาดใหญ่ขึ้นได้ ปัจจัยเหล่านี้ทำให้ราคาเสนอในการประมูลลดลง และช่วยให้โครงการเดินหน้าต่อได้แม้สภาพแวดล้อมด้านเงินทุนทั่วโลกจะตึงตัวขึ้น
การก่อสร้างในระดับมณฑล ตั้งแต่กวางตุ้งถึงไห่หนาน
พลังงานลมนอกชายฝั่งระลอกแรกของจีนกระจุกตัวอยู่ในมณฑลชายฝั่งไม่กี่แห่ง ราวสามในสี่ของกำลังผลิตนอกชายฝั่งที่เปิดดำเนินการอยู่ในประเทศตั้งอยู่ในเจียงซู กวางตุ้ง และฝูเจี้ยน ปัจจุบันโครงการที่อยู่ระหว่างการพัฒนากระจายตัวไปทางเหนือและใต้ตามแนวชายฝั่ง รวมถึงแผนสำคัญในเจ้อเจียงและซานตง ตลอดจนกิจกรรมใหม่บริเวณเกาะไห่หนาน
กวางตุ้งโดดเด่นเป็นพิเศษ เอกสารวางแผนระดับมณฑลและการประเมินทางวิชาการระบุว่า กวางตุ้งตั้งเป้าสร้างฟาร์มกังหันลมนอกชายฝั่ง 23 แห่ง รวมกำลังผลิตประมาณ 66.9 กิกะวัตต์ภายในปี 2030 แผนแม่บทก่อนหน้านี้กำหนดให้หลายมณฑลเป็นฐานพลังงานลมนอกชายฝั่งจนถึงปี 2025 รวมถึงฝูเจี้ยน ซานตง เจ้อเจียง และเจียงซู ซึ่งแต่ละแห่งมีศักยภาพกำลังผลิตหลายกิกะวัตต์ บริษัทน้ำมันแห่งชาติจีน CNOOC ก็กำลังขยายธุรกิจพลังงานลมนอกชายฝั่ง โดยมีโครงการขนาด 1.5 กิกะวัตต์ในเขต CZ7 ของไห่หนาน ซึ่งตั้งเป้าเริ่มดำเนินการก่อนปี 2030
แผนกำลังผลิต 66.9 GW ของกวางตุ้งภายในปี 2030
กวางตุ้งเป็นศูนย์กลางการผลิตและเทคโนโลยีที่สำคัญ อีกทั้งตั้งอยู่ใกล้แหล่งลมแรงในทะเลจีนใต้ การสร้างกำลังผลิตหลายสิบกิกะวัตต์จะเปิดทางให้มณฑลนี้จ่ายไฟสะอาดแก่กลุ่มอุตสาหกรรมและธุรกิจที่ขับเคลื่อนด้วยข้อมูล การดำเนินแผนดังกล่าวให้สำเร็จจำเป็นต้องมีการเชื่อมต่อระบบสายส่งที่แข็งแกร่ง ระบบกักเก็บพลังงานที่เลื่อนการจ่ายไฟไปยังช่วงกลางคืนได้ และการประสานงานด้านโลจิสติกส์ของท่าเรือเพื่อให้ชิ้นส่วนไหลเวียนได้อย่างต่อเนื่อง
บริบทโลก อุปสรรคในสหรัฐฯ และการปรับแผนของยุโรป
สหรัฐฯ ซึ่งครั้งหนึ่งเคยถูกคาดหมายว่าจะขยายกำลังผลิตได้อย่างรวดเร็ว กำลังเผชิญปัญหาจากการเปลี่ยนทิศทางนโยบาย ต้นทุนที่สูงขึ้น และข้อท้าทายทางกฎหมาย โครงการสำคัญหลายแห่งในภาคตะวันออกเฉียงเหนือได้รับคำสั่งระงับงาน ก่อนที่ข้อจำกัดบางส่วนจะถูกยกเลิก การลงทุนในพลังงานหมุนเวียนลดลงอย่างมากในช่วงต้นปี 2025 และผู้พัฒนาโครงการทบทวนความเสี่ยงจากการลงทุนในตลาดสหรัฐฯ อุปสรรคเหล่านี้ทำให้การก่อสร้างชะลอตัวและบั่นทอนความเชื่อมั่นต่อการประมูลในระยะใกล้
นักลงทุนยุโรปโยกย้ายเงินทุนและมองหากรอบนโยบายที่คาดการณ์ได้มากขึ้น หลังเผชิญการประมูลที่ไม่ประสบผลสำเร็จและต้นทุนพุ่งสูงอยู่ช่วงหนึ่ง ผู้กำหนดนโยบายในยุโรปยังพยายามลดการพึ่งพาการนำเข้าจากจีน ด้วยการสนับสนุนโรงงานในประเทศที่ผลิตใบพัด ตัวเรือนเครื่องกำเนิดไฟฟ้า หอคอย และสายเคเบิล อย่างไรก็ตาม นี่ไม่ใช่โจทย์ง่าย โรงงานผลิตชิ้นส่วนสำคัญสำหรับแพลตฟอร์มกังหันของชาติตะวันตกจำนวนมากตั้งอยู่ในจีน ทำให้การย้ายฐานการผลิตกลับประเทศอย่างรวดเร็วเป็นเรื่องยาก หากไม่ต้องการให้ผู้บริโภครับภาระต้นทุนที่สูงขึ้น
ผลกระทบต่อห่วงโซ่อุปทาน
ห่วงโซ่อุปทานต้องรักษาสมดุลระหว่างต้นทุน คุณภาพ และความยืดหยุ่น ฐานการผลิตที่หลากหลายของจีนทำให้การหาผู้ผลิตมาทดแทนอย่างรวดเร็วเป็นเรื่องยาก แต่การกระจายฐานการผลิตทั่วโลกให้หลากหลายขึ้นจะช่วยลดคอขวด รัฐบาลต่าง ๆ มีแนวโน้มปรับกฎการประมูลเพื่อแบ่งปันความเสี่ยงระหว่างผู้พัฒนาโครงการกับผู้รับซื้อไฟฟ้าให้ดีขึ้น พร้อมสนับสนุนเงินทุนแก่ท่าเรือ ระบบสายส่ง และการฝึกอบรมแรงงาน ซึ่งเป็นปัจจัยรองรับกรอบเวลาการก่อสร้าง
พลังงานลมนอกชายฝั่งกับเศรษฐกิจดิจิทัลของจีน
พลังงานลมนอกชายฝั่งมีความเชื่อมโยงกับศูนย์ข้อมูลและนิคมอุตสาหกรรมที่ต้องการไฟฟ้าคาร์บอนต่ำตลอด 24 ชั่วโมงมากขึ้น เขตพิเศษหลินกั่งของเซี่ยงไฮ้เป็นตัวอย่างที่ชัดเจน ศูนย์ข้อมูลใต้น้ำระยะแรกที่นั่นมีกำลังไฟฟ้าราว 24 เมกะวัตต์ และออกแบบให้ใช้ไฟฟ้าจากฟาร์มกังหันลมนอกชายฝั่งใกล้เคียงเกือบทั้งหมด ระบบหล่อเย็นทำงานโดยจุ่มชุดเซิร์ฟเวอร์ลงในทะเล ช่วยลดปริมาณไฟฟ้าที่ต้องใช้กับเครื่องปรับอากาศลงอย่างมาก
ภายในศูนย์ข้อมูลใต้น้ำ
ผู้รับผิดชอบโครงการระบุว่า ระบบได้รับการออกแบบให้มีค่าประสิทธิภาพการใช้พลังงาน (PUE) ไม่เกิน 1.15 เมื่อเทียบกับศูนย์ข้อมูลบนบกทั่วไปที่มักพึ่งพาเครื่องปรับอากาศอย่างมาก ซู หยาง ผู้จัดการทั่วไปของ Shanghai Hicloud Technology หนึ่งในผู้รับเหมา อธิบายว่าโครงการใช้ประโยชน์จากสภาพแวดล้อมทางทะเลอย่างไร
ซู หยาง กล่าวว่า: "น้ำทะเลทำหน้าที่เป็นระบบหล่อเย็นตามธรรมชาติ ซึ่งช่วยลดความต้องการพลังงานสำหรับการทำความเย็นให้เหลือน้อยกว่า 10 เปอร์เซ็นต์"
หวง ติหนาน ประธานของ Shenergy Group ผู้รับเหมาอีกราย กล่าวถึงคุณภาพของทรัพยากรลมในพื้นที่และความสำคัญต่อการดำเนินงานที่มีเสถียรภาพ
หวง ติหนาน กล่าวว่า: "ทะเลจีนตะวันออกมีทรัพยากรลมนอกชายฝั่งที่โดดเด่น โดยมีชั่วโมงการใช้ประโยชน์ต่อปีมากกว่า 3,000 ชั่วโมง"
การขยายกำลังผลิตมาพร้อมความท้าทายใหม่
พันธมิตรของโครงการลงนามข้อตกลงเพื่อผลักดันศูนย์ข้อมูลใต้น้ำที่ใช้พลังงานลมขนาดใหญ่ขึ้นมาก โดยมีกำลังผลิตประมาณ 500 เมกะวัตต์ การยกระดับจากโครงการนำร่องสู่ระบบระดับสาธารณูปโภคต้องอาศัยวิศวกรรมที่รอบคอบและการเรียนรู้จากการปฏิบัติงาน หวัง ซื่อเฟิง ประธานของ Third Harbor Engineering เน้นย้ำถึงความจำเป็นของการปรับปรุงทีละขั้น
หวัง ซื่อเฟิง กล่าวว่า: "ก่อนขยายการใช้งานในวงกว้าง จำเป็นต้องปรับปรุงประสิทธิภาพการดำเนินงานและการบำรุงรักษา ตลอดจนรับประกันความน่าเชื่อถือทางเทคโนโลยีให้ได้ก่อน"
ประโยชน์ต่อสิ่งแวดล้อมและการเชื่อมต่อระบบสายส่ง
ชายฝั่งจีนมีทรัพยากรลมมหาศาล นักวิจัยประเมินว่า พลังงานลมนอกชายฝั่งอาจผลิตไฟฟ้าได้ราว 17.5 เพตะวัตต์ชั่วโมงต่อปีตามศักยภาพทางเทคนิค มากกว่าการใช้ไฟฟ้าทั้งประเทศจีนในปัจจุบันกว่าเท่าตัว หากการพัฒนาดำเนินต่อไปจนถึงกลางศตวรรษ การลดการใช้ถ่านหินที่หลีกเลี่ยงได้อาจช่วยลดการปล่อยก๊าซเรือนกระจกในพื้นที่ชายฝั่งได้ราว 294 ล้านตันคาร์บอนไดออกไซด์เทียบเท่าต่อปี ซึ่งมากกว่าการปล่อยก๊าซเรือนกระจกต่อปีของประเทศส่วนใหญ่
การนำพลังงานลมนอกชายฝั่งปริมาณมากเข้าสู่ระบบสายส่งไม่ได้อาศัยเพียงกังหันในทะเล แต่ยังต้องมีสายส่งกำลังสูง สถานีไฟฟ้าย่อยที่ได้รับการปรับปรุง ระบบควบคุมดิจิทัล และระบบกักเก็บพลังงาน การลดการทิ้งพลังงานที่ผลิตได้จะเกิดขึ้นเมื่อระบบสายส่งเคลื่อนย้ายและกักเก็บไฟฟ้าได้อย่างมีประสิทธิภาพ จีนเริ่มนำการกำหนดราคาไฟฟ้าจากพลังงานหมุนเวียนตามกลไกตลาดมาใช้ ซึ่งอาจให้ผลตอบแทนแก่ความต้องการใช้ไฟฟ้าที่ยืดหยุ่นและระบบกักเก็บพลังงานที่ช่วยปรับสมดุลช่วงสูงสุดและต่ำสุดของการผลิตไฟฟ้าจากลม หน่วยงานระหว่างประเทศคาดว่าสัดส่วนพลังงานหมุนเวียนในส่วนผสมการผลิตไฟฟ้าจะเพิ่มขึ้นอย่างต่อเนื่องจนถึงปี 2030 โดยพลังงานลมจะกลายเป็นแหล่งพลังงานหลักรองจากพลังงานแสงอาทิตย์
กังหันแบบฐานรากยึดพื้นทะเลกับกังหันลอยน้ำ
กังหันนอกชายฝั่งส่วนใหญ่ของจีนตั้งอยู่บนฐานรากที่ยึดกับพื้นทะเลในบริเวณน้ำค่อนข้างตื้น แพลตฟอร์มกังหันลอยน้ำซึ่งเปิดทางให้เข้าถึงทะเลลึกที่มีลมแรงกว่า ยังคิดเป็นสัดส่วนเพียงเล็กน้อยของกำลังผลิตทั่วโลก โดยวัดได้ในระดับหลายร้อยเมกะวัตต์ ผู้พัฒนาโครงการและสถาบันวิจัยหลายแห่งของจีนกำลังทดสอบการออกแบบกังหันลอยน้ำ หากต้นทุนลดลงเมื่อขยายกำลังผลิต กังหันลอยน้ำก็อาจเปิดพื้นที่ใหม่พ้นจากไหล่ทวีปน้ำตื้นได้
ประเด็นที่ต้องจับตาจนถึงปี 2030
คาดว่าอุตสาหกรรมทั่วโลกจะเชื่อมต่อกำลังผลิตพลังงานลมนอกชายฝั่งมากกว่า 30 กิกะวัตต์ในปี 2030 โดยการเพิ่มกำลังผลิตรายปีจะกลับมาเติบโตอีกครั้งหลังผ่านช่วงที่ต้นทุนกดดัน ผู้พัฒนาโครงการและรัฐบาลกำลังปรับระบบประมูลใหม่ เพื่อแบ่งปันความเสี่ยงอย่างเป็นธรรมขึ้น ปรับการคิดราคาให้สอดคล้องกับต้นทุน และจัดทำสัญญาซื้อขายไฟฟ้าที่รองรับการจัดหาเงินทุนระยะยาว การขยายท่าเรือ โรงงานผลิตสายเคเบิล และเรือติดตั้งต้องดำเนินไปให้ทัน
ในจีน แผนระดับมณฑลชี้ว่าจะมีโครงการระลอกใหม่ในกวางตุ้ง เจียงซู ฝูเจี้ยน เจ้อเจียง ซานตง และไห่หนาน เป้าหมายของอุตสาหกรรมกำหนดให้เพิ่มกำลังผลิตนอกชายฝั่งใหม่อย่างน้อย 15 กิกะวัตต์ต่อปีในช่วงปี 2026 ถึง 2030 ผู้พัฒนาโครงการที่ได้รับการสนับสนุนจากรัฐกำลังขยับจากพื้นที่ใกล้ชายฝั่งไปสู่ทะเลลึก ขณะที่บริษัทน้ำมันและก๊าซเข้าสู่ตลาดด้วยโครงการขนาดใหญ่ เช่น พื้นที่ CZ7 ในไห่หนาน ผู้ดำเนินงานระบบสายส่งกำลังลงทุนในสายส่งใต้น้ำใหม่และเสริมความแข็งแกร่งให้โครงข่ายบนบก เพื่อส่งไฟฟ้าไปยังศูนย์กลางการใช้พลังงานในเมืองและภาคอุตสาหกรรม
มีความเสี่ยงสำคัญที่ควรจับตา อัตราดอกเบี้ยและข้อจำกัดด้านห่วงโซ่อุปทานอาจทำให้ราคาเสนอประมูลสูงขึ้น ความล่าช้าในการส่งไฟฟ้าอาจกลายเป็นคอขวดของกำลังผลิตใหม่ กฎกำหนดสัดส่วนการผลิตในประเทศอาจดันต้นทุนให้สูงขึ้นในบางตลาด แม้จะช่วยพัฒนาทักษะในประเทศก็ตาม ในอีกด้านหนึ่ง การเรียนรู้อย่างต่อเนื่องด้านการออกแบบกังหัน ฐานราก และการปฏิบัติงานอาจช่วยควบคุมต้นทุนได้ หากโครงการที่รอพัฒนายังคงเป็นไปตามแผน การขยายกำลังผลิตของจีนจะยังเป็นแกนหลักของพลังงานลมนอกชายฝั่งทั่วโลกจนถึงสิ้นทศวรรษนี้
ประเด็นสำคัญ
- ประมาณการของอุตสาหกรรมชี้ว่า จีนจะเป็นผู้เพิ่มกำลังผลิตพลังงานลมนอกชายฝั่งใหม่ทั่วโลกราวครึ่งหนึ่งจนถึงปี 2030
- บริษัทวิจัยรายใหญ่แห่งหนึ่งคาดว่า จีนจะครองกำลังผลิตพลังงานลมนอกชายฝั่งสะสมทั่วโลกราว 45 เปอร์เซ็นต์ภายในปี 2030
- กำลังผลิตพลังงานลมนอกชายฝั่งทั่วโลกที่ติดตั้งแล้วแตะราว 83 GW ในปี 2024 และคาดว่าการเพิ่มกำลังผลิตรายปีจะเพิ่มขึ้นเป็นประมาณ 34 GW ภายในปี 2030
- แผนของกวางตุ้งระบุกำลังผลิตพลังงานลมนอกชายฝั่งราว 66.9 GW ภายในปี 2030 ขณะที่ CNOOC ตั้งเป้าโครงการขนาด 1.5 GW ในไห่หนานก่อนปี 2030
- โครงการในสหรัฐฯ เผชิญคำสั่งระงับงานและต้นทุนที่สูงขึ้น ขณะที่นักลงทุนยุโรปผลักดันให้มีกฎเกณฑ์ที่มั่นคงและการผลิตในท้องถิ่น
- ขนาดของห่วงโซ่อุปทานจีน ราคากังหันที่ต่ำกว่า และความต่อเนื่องของนโยบาย ช่วยให้ต้นทุนโครงการแข่งขันได้
- พลังงานลมนอกชายฝั่งกำลังจ่ายไฟให้โครงสร้างพื้นฐานเทคโนโลยีใหม่ รวมถึงศูนย์ข้อมูลใต้น้ำขนาด 24 MW ในเซี่ยงไฮ้ที่ออกแบบให้ใช้พลังงานลม
- นักวิจัยประเมินว่า พลังงานลมนอกชายฝั่งอาจช่วยลดการปล่อยก๊าซเรือนกระจกในพื้นที่ชายฝั่งของจีนได้ราว 294 ล้านตัน CO2 เทียบเท่าต่อปีภายในกลางศตวรรษ
- การยกระดับระบบสายส่ง ระบบกักเก็บพลังงาน และการกำหนดราคาตามกลไกตลาด เป็นปัจจัยสำคัญในการผสานพลังงานลมนอกชายฝั่งปริมาณมากเข้าสู่ระบบไฟฟ้าของจีน