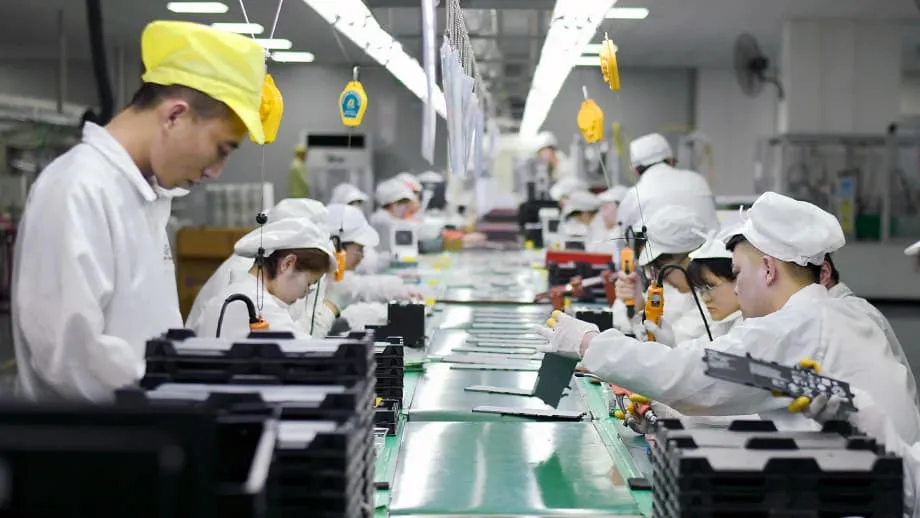
เบื้องหลังการผงาดขึ้นของมหาอำนาจด้านแบตเตอรี่
ในปี 2005 จีนมีผู้ผลิตแบตเตอรี่สำหรับรถยนต์ไฟฟ้าเพียงสองราย ปัจจุบันจีนผลิตเซลล์ลิเธียมไอออนมากกว่าสามในสี่ของปริมาณที่ใช้ทั่วโลก การก้าวจากจุดเริ่มต้นที่แทบไม่มีส่วนแบ่งตลาดสู่การครองความเป็นผู้นำไม่ได้เกิดขึ้นโดยบังเอิญ แต่เป็นผลจากการผลักดันต่อเนื่องยาวนาน ซึ่งผสานการลงทุนภาครัฐตั้งแต่ระยะแรก มาตรการจูงใจผู้บริโภค และการแข่งขันดุเดือดระหว่างบริษัทเอกชนและรัฐหลายสิบแห่ง จุดแสดงศักยภาพสำคัญเกิดขึ้นในการแข่งขันกีฬาโอลิมปิกปักกิ่งปี 2008 เมื่อรถโดยสารประจำทางในเมืองใช้แบตเตอรี่ลิเธียมไอออน และส่งสัญญาณว่าจีนเดิมพันกับการเดินทางด้วยพลังงานไฟฟ้า ประเทศอื่นเป็นผู้คิดค้นเทคโนโลยีและบุกเบิกตลาดในช่วงแรก แต่จีนตัดสินใจขยายการผลิตให้เร็วกว่าและมีต้นทุนต่ำกว่า
สารบัญ
- เบื้องหลังการผงาดขึ้นของมหาอำนาจด้านแบตเตอรี่
- อะไรทำให้จีนมุ่งไปในทิศทางนี้
- จากนโยบายสู่โรงงาน บุคลากร และต้นทุนที่ลดลง
- ทางเลือกด้านเทคโนโลยีที่เปลี่ยนตลาด
- LFP เทียบกับ NMC และแบตเตอรี่ใบมีดของ BYD
- การแข่งขันด้านการชาร์จเร็ว
- ขนาดการผลิตและการควบคุมห่วงโซ่อุปทาน
- แรงสะเทือนทั่วโลกและภูมิรัฐศาสตร์แบตเตอรี่ยุคใหม่
- คู่แข่งจะไล่ทันเทคโนโลยีลิเธียมไอออนในปัจจุบันได้หรือไม่
- บทบาทของแบตเตอรี่เจเนอเรชันถัดไป
- ความหมายต่อผู้ผลิตรถยนต์และผู้บริโภค
- ประเด็นสำคัญ
ปัจจุบันมีสองชื่อที่เป็นตัวแทนของอุตสาหกรรมนี้ ได้แก่ Contemporary Amperex Technology Limited (CATL) และ BYD ภายในปี 2017 CATL ขึ้นเป็นผู้จัดหาแบตเตอรี่รายใหญ่ที่สุดของโลก ขณะที่ BYD รวมการผลิตแบตเตอรี่และรถยนต์ไว้ภายใต้บริษัทเดียว ทั้งสองบริษัทพัฒนากระบวนการผลิต สร้างความสัมพันธ์ใกล้ชิดกับผู้จัดหาวัสดุและอุปกรณ์ และเรียนรู้ที่จะเปลี่ยนแนวคิดจากห้องปฏิบัติการไปสู่การผลิตจำนวนมากได้อย่างรวดเร็ว ผลลัพธ์คือระบบที่เพิ่มกำลังการผลิตได้ไว ส่งมอบสินค้าที่มีคุณภาพสม่ำเสมอ และลดต้นทุนลงได้ทุกปี
อะไรทำให้จีนมุ่งไปในทิศทางนี้
ตั้งแต่ปี 2001 ผู้กำหนดนโยบายสรุปว่า การก้าวกระโดดไปสู่รถยนต์ไฟฟ้าแบตเตอรี่จะฉลาดกว่าการพยายามไล่ตามเทคโนโลยีเครื่องยนต์สันดาปภายใน พวกเขาบรรจุรถยนต์พลังงานใหม่และแบตเตอรี่แบบชาร์จซ้ำได้ไว้ในแผนระดับชาติ หลังวิกฤตการเงินโลก เงินกระตุ้นเศรษฐกิจและโครงการระดับเทศบาลช่วยเร่งการทดลองใช้ในระบบขนส่งสาธารณะและแท็กซี่ โครงการ Ten Cities, Thousand Vehicles ช่วยสร้างอุปสงค์ในเขตเมืองสำคัญ เมืองใหญ่ยังทำให้ผู้ซื้อรถยนต์ไฟฟ้าขอป้ายทะเบียนได้ง่ายขึ้น ลดเวลารอคอยที่ยังเป็นอุปสรรคต่อผู้ซื้อรถยนต์เบนซิน
เงินอุดหนุนแก่ผู้บริโภคและการลดหย่อนภาษีเริ่มขึ้นในปี 2009 และดำเนินต่อเนื่องนานกว่าทศวรรษ ภาครัฐยังใช้เงินสร้างเครือข่ายสถานีชาร์จ รัฐบาลท้องถิ่นร่วมมือกับบริษัทอย่าง BYD เพื่อเปลี่ยนรถโดยสารและรถใช้งานในธุรกิจให้เป็นรถไฟฟ้า มาตรการเหล่านี้สร้างคำสั่งซื้อที่สม่ำเสมอ ช่วยให้โรงงานสั่งสมประสบการณ์ ต่อมา Tesla เลือกเซี่ยงไฮ้เป็นที่ตั้งโรงงานแห่งแรกนอกสหรัฐฯ โรงงานแห่งนี้กลายเป็นศูนย์กลางการส่งออกขนาดใหญ่และแหล่งฝึกทักษะให้แก่ซัพพลายเออร์ รวมถึงผู้ผลิตชุดแบตเตอรี่และชิ้นส่วนต่าง ๆ
ที่สำคัญ ปักกิ่งปรับโครงสร้างตลาดให้เอื้อประโยชน์แก่ผู้จัดหาในประเทศ ตั้งแต่ปี 2015 และเพิ่มความเข้มงวดในปี 2016 กฎการให้เงินอุดหนุนระดับชาติได้ตัดสิทธิ์รถยนต์ที่ใช้แบตเตอรี่จากแบรนด์ต่างชาติซึ่งไม่ได้รับอนุมัติ ผู้ผลิตรถยนต์ที่ต้องการรับสิทธิประโยชน์ต้องจัดหาเซลล์จากบัญชีรายชื่อผู้ผลิตในประเทศที่ผ่านการรับรอง นโยบายดังกล่าวส่งต่อธุรกิจไปยังบริษัทชั้นนำในท้องถิ่นกลุ่มเล็ก ๆ และบีบให้เร่งขยายกำลังการผลิตอย่างรวดเร็ว ในที่สุดนโยบายนี้ผ่อนคลายลง แต่ขณะนั้นผู้ผลิตจีนก็มีประสบการณ์ลึกซึ้งและได้เปรียบด้านต้นทุนในตลาดโลกแล้ว
จากนโยบายสู่โรงงาน บุคลากร และต้นทุนที่ลดลง
ในการผลิตแบตเตอรี่ การลงมือทำช่วยลดต้นทุนได้มากพอ ๆ กับเทคโนโลยี ข้อมูลจากหลายตลาดแสดงให้เห็นว่า ทุกครั้งที่ผู้จัดหารายหนึ่งเพิ่มผลผลิตรวมเป็นสองเท่า ต้นทุนต่อหน่วยจะลดลงราว 9 เปอร์เซ็นต์ ตลอดหลายปีของการขยายตัวอย่างรวดเร็ว การเรียนรู้จากการลงมือทำมีส่วนทำให้ราคาแบตเตอรี่ลดลงประมาณ 40 เปอร์เซ็นต์ มากกว่าผลจากความก้าวหน้าทั่วไปของอุตสาหกรรมหรือการประหยัดต่อขนาดเพียงอย่างเดียว เงินอุดหนุนผู้บริโภคและการจัดซื้อรถสำหรับกองยานช่วยขยายผลดังกล่าว เพราะยอดขายที่สูงขึ้นทำให้เกิดประสบการณ์การผลิตมากขึ้น ซึ่งย้อนกลับไปช่วยลดต้นทุนและเพิ่มอุปสงค์
จีนยังลงทุนพัฒนาบุคลากร มหาวิทยาลัยเปิดหลักสูตรเฉพาะทางด้านเคมีไฟฟ้าและวัสดุศาสตร์ ปัจจุบันประเทศฝึกอบรมวิศวกรและช่างเทคนิคด้านแบตเตอรี่จำนวนมากในแต่ละปี บริษัทต่าง ๆ สามารถจัดหาบุคลากรให้โรงงานขนาดใหญ่ได้อย่างรวดเร็ว และเดินเครื่องหลายกะด้วยทีมงานที่มีประสบการณ์ เครือข่ายซัพพลายเออร์ที่ครอบคลุมเติบโตควบคู่ไปกับผู้ผลิตเซลล์ ตั้งแต่วัสดุคั่นและอิเล็กโทรไลต์ไปจนถึงผู้ผลิตอุปกรณ์ ระบบนิเวศดังกล่าวช่วยย่นระยะเวลาพัฒนาและเพิ่มอัตราผลผลิตที่ได้มาตรฐาน
เม็ดเงินสนับสนุนมีจำนวนมหาศาล ในช่วงทศวรรษที่ผ่านมา การสนับสนุนจากภาครัฐสำหรับรถยนต์ไฟฟ้าและแบตเตอรี่มีมูลค่าเกิน 200,000 ล้านดอลลาร์ เงินอุดหนุนมาพร้อมข้อกำหนดทางเทคนิคที่ผูกกับระยะทางวิ่ง ความหนาแน่นพลังงาน และความปลอดภัย ซึ่งผลักดันให้เกิดการพัฒนาอย่างรวดเร็ว ข้อบังคับกำหนดให้ผู้ผลิตรถยนต์ต้องสร้างและจำหน่ายรถยนต์ไฟฟ้าเพื่อรับเครดิต ช่วงที่มีการขยายอุตสาหกรรมอย่างสำคัญ กฎด้านสัดส่วนการผลิตในประเทศช่วยให้ผลประโยชน์ส่วนใหญ่ตกอยู่ภายในประเทศ มาตรการเหล่านี้ร่วมกันเปลี่ยนตลาดในประเทศที่ได้รับการคุ้มครองให้เป็นฐานต่อยอดสู่การเป็นผู้นำระดับโลก
ทางเลือกด้านเทคโนโลยีที่เปลี่ยนตลาด
กลยุทธ์ด้านเทคโนโลยีมีความสำคัญไม่แพ้ขนาดการผลิต ผู้ผลิตจีนมุ่งเน้นเคมีลิเธียมไอเอิร์นฟอสเฟตสำหรับรถยนต์และรถโดยสารตลาดมวลชน เซลล์ LFP ใช้เหล็กและฟอสเฟตที่มีราคาถูก หลีกเลี่ยงโคบอลต์และลดการพึ่งพาแหล่งนิกเกิลส่วนใหญ่ที่กระจุกตัวอยู่ในต่างประเทศ อีกทั้งมีคุณสมบัติด้านความปลอดภัยที่ดี รุ่นแรก ๆ มีความหนาแน่นพลังงานต่ำกว่า ทำให้ระยะทางวิ่งจำกัด แต่การพัฒนาวัสดุ บรรจุภัณฑ์ และกระบวนการผลิตอย่างต่อเนื่องช่วยเพิ่มสมรรถนะโดยยังคงความได้เปรียบด้านต้นทุน จึงเหมาะกับรถยนต์ที่ตั้งราคาเพื่อผู้ซื้อในตลาดวงกว้าง
LFP เทียบกับ NMC และแบตเตอรี่ใบมีดของ BYD
เซลล์นิกเกิล-แมงกานีส-โคบอลต์ยังใช้ขับเคลื่อนรถยนต์หรูและรถที่เน้นระยะทางวิ่งไกลจำนวนมาก โดยญี่ปุ่นและเกาหลีใต้มีผลิตภัณฑ์ในเคมีชนิดนี้อย่างแข็งแกร่ง สำหรับผู้ผลิตที่มุ่งตลาดปริมาณมาก LFP กลายเป็นตัวเลือกหลัก BYD เปิดตัวเซลล์ทรงใบมีด ซึ่งจัดเรียงเซลล์ขนาดใหญ่ในชุดแบตเตอรี่ได้อย่างหนาแน่นเพื่อประหยัดพื้นที่และน้ำหนัก ผู้ผลิตยังเปลี่ยนจากชุดแบตเตอรี่ที่ประกอบด้วยโมดูล ไปสู่การออกแบบแบบ cell-to-pack และแม้แต่ cell-to-chassis ที่ติดตั้งเซลล์เข้ากับโครงสร้างรถโดยตรง ขั้นตอนเหล่านี้ช่วยลดจำนวนชิ้นส่วน ทำให้ประกอบง่ายขึ้น และลดต้นทุน
การแข่งขันด้านการชาร์จเร็ว
บริษัทยังแข่งขันกันเร่งความเร็วในการชาร์จโดยไม่ลดอายุการใช้งานแบตเตอรี่ CATL ระบุว่าแบตเตอรี่ Shenxing รุ่นล่าสุดเพิ่มระยะทางวิ่งได้หลายร้อยกิโลเมตรภายในไม่กี่นาทีเมื่อใช้เครื่องชาร์จกำลังสูง ขณะที่คู่แข่งรายงานผลลัพธ์ใกล้เคียงกัน การพัฒนาวัสดุแอโนด สูตรอิเล็กโทรไลต์ และระบบควบคุมความร้อนทำให้ LFP ใช้งานได้หลากหลายขึ้น แม้ในพื้นที่อากาศหนาว ช่องว่างด้านเทคโนโลยีเมื่อเทียบกับคู่แข่งตะวันตกขยายกว้างขึ้นในด้านวิธีการผลิตและความเร็วในการนำไปใช้
ขนาดการผลิตและการควบคุมห่วงโซ่อุปทาน
นอกเหนือจากเคมีแบตเตอรี่ จีนยังสร้างอำนาจควบคุมวัตถุดิบสำคัญ ประเทศนี้แปรรูปลิเธียมส่วนใหญ่ที่นำไปใช้ในแบตเตอรี่ คิดเป็นราวเจ็ดในสิบตามการประเมินหลายแห่ง และครองการแปรรูปกราไฟต์สำหรับแอโนด ด้วยกำลังการผลิตมากกว่าเก้าในสิบ จีนมีสัดส่วนกำลังการผลิต LFP อย่างท่วมท้น และยังเป็นที่ตั้งของกำลังการผลิตเซลล์แบตเตอรี่ส่วนใหญ่ คิดเป็นมากกว่าสี่ในห้าของทั้งหมดทั่วโลก แม้การทำเหมืองแร่ดิบส่วนใหญ่เกิดขึ้นในต่างประเทศ บริษัทจีนก็ให้เงินทุนและดำเนินงานเชื่อมโยงตั้งแต่การขุดและการกลั่นแร่ ไปจนถึงการผลิตชิ้นส่วนและประกอบชุดแบตเตอรี่ขั้นสุดท้าย
เครือข่ายที่ครอบคลุมนี้แปรเป็นความเร็วและการควบคุมต้นทุนอย่างมีวินัย โรงงานชั้นนำสามารถผลิตเซลล์ได้ในเวลาประมาณหนึ่งวินาที และประกอบชุดแบตเตอรี่ได้ภายในไม่กี่นาที อัตราการใช้กำลังการผลิตที่สูงช่วยกระจายต้นทุนคงที่ไปยังผลผลิตจำนวนมหาศาล BYD รวมเหมือง วัสดุ เซลล์ และรถยนต์ไว้ภายใต้กลุ่มบริษัทเดียว ขณะที่ CATL จัดหาแบตเตอรี่ให้ทั้งแบรนด์ในประเทศและผู้ผลิตรถยนต์นานาชาติ การบูรณาการธุรกิจในแนวดิ่งช่วยลดค่าขนส่งและความล่าช้า อีกทั้งทำให้ผู้วางแผนปรับสัดส่วนการผลิตระหว่างยานยนต์กับระบบกักเก็บพลังงานแบบอยู่กับที่ได้ยืดหยุ่นเมื่ออุปสงค์ผันผวน
แรงสะเทือนทั่วโลกและภูมิรัฐศาสตร์แบตเตอรี่ยุคใหม่
การเปลี่ยนแปลงของอุตสาหกรรมส่งผลไปทั่วโลก ปัจจุบันผู้ผลิตแบตเตอรี่จีนเป็นซัพพลายเออร์หรือพันธมิตรของผู้ผลิตรถยนต์รายใหญ่ทั่วโลก แบตเตอรี่จาก CATL อยู่ในรถยนต์ของ Tesla, BMW, Mercedes Benz, Volkswagen และแบรนด์จีนอีกหลายราย BYD มุ่งเน้นการผลิตรถยนต์ของตนเอง พร้อมขยายธุรกิจแบตเตอรี่ให้แก่บริษัทอื่น การส่งออกรถยนต์ไฟฟ้าจีนพุ่งสูงขึ้น ขณะที่การแข่งขันภายในประเทศกดดันราคา โดยยุโรปเป็นตลาดปลายทางที่มีสัดส่วนเพิ่มขึ้น สหราชอาณาจักรกลายเป็นประตูเข้าสู่ตลาดสำคัญ เนื่องจากตลาดยังเปิดค่อนข้างกว้าง
นโยบายการค้ากำลังปรับทิศทางการขยายตัวดังกล่าว สหรัฐฯ ขึ้นภาษีแบตเตอรี่ วัสดุ และรถยนต์บางประเภท พร้อมกำหนดกฎจำกัดการใช้ส่วนประกอบจากจีนเพื่อรับเครดิตภาษี สหภาพยุโรปเริ่มดำเนินมาตรการทางการค้าเกี่ยวกับเงินอุดหนุน และผลักดันให้บริษัทจีนสร้างโรงงานในท้องถิ่นเพื่อจำหน่ายสินค้าในภูมิภาค บริษัทจีนกำลังลงทุนสร้างโรงงานในหลายประเทศยุโรปเพื่อบริหารความเสี่ยง ปฏิบัติตามกฎท้องถิ่น และอยู่ใกล้ลูกค้ามากขึ้น ขณะเดียวกัน ผู้ผลิตรถยนต์นอกจีนกำลังพยายามกระจายแหล่งจัดหาวัสดุและรีไซเคิลโลหะให้มากขึ้น
ปักกิ่งเพิ่มความเข้มงวดในการควบคุมองค์ความรู้สำคัญ ในช่วงกลางปี 2025 กฎใหม่เกี่ยวกับใบอนุญาตส่งออกครอบคลุมเทคโนโลยีหลักหลายด้านสำหรับการผลิตแบตเตอรี่ LFP และการกลั่นลิเธียม การถ่ายทอดเทคโนโลยีเหล่านี้ไปต่างประเทศต้องได้รับอนุมัติจากรัฐบาล การเคลื่อนไหวนี้เกิดขึ้นหลังจากมาตรการก่อนหน้าที่ใช้กับแม่เหล็กแร่หายาก ข้อกำหนดเรื่องใบอนุญาตเพิ่มความไม่แน่นอนให้โครงการต่างประเทศที่วางแผนใช้เครื่องจักรหรือกระบวนการจากจีน โรงงานของ Ford ในรัฐมิชิแกน ซึ่งออกแบบมาเพื่อผลิตแบตเตอรี่ LFP โดยใช้ความรู้ด้านการออกแบบจากจีน เป็นหนึ่งในกรณีสำคัญที่กำลังเผชิญคำถามใหม่
คู่แข่งจะไล่ทันเทคโนโลยีลิเธียมไอออนในปัจจุบันได้หรือไม่
การแข่งแบบตัวต่อตัวในเทคโนโลยีลิเธียมไอออนที่ใช้กันในปัจจุบันเป็นเรื่องยาก ฐานต้นทุน เครือข่ายซัพพลายเออร์ที่ใกล้ชิด และประสบการณ์ที่สั่งสมมาของจีน ทำให้จีนได้เปรียบอย่างมาก ซึ่งประเทศอื่นต้องใช้เงินมหาศาลเพื่อทำซ้ำ หากจะไล่ตามด้วยเงินอุดหนุนก็ต้องใช้จ่ายจำนวนมากอย่างต่อเนื่อง สหรัฐฯ ยุโรป ญี่ปุ่น และเกาหลีใต้กำลังลงทุนเพื่อสร้างกำลังการผลิตในประเทศเพิ่มขึ้น แต่ผลผลิตระยะใกล้ส่วนใหญ่ยังต้องพึ่งพาอุปกรณ์ วัสดุ และบุคลากรด้านวิศวกรรมจากเอเชีย
คู่แข่งบางรายกำลังปรับกลยุทธ์ บริษัทชั้นนำของเกาหลีใต้ที่เน้นเซลล์นิกเกิลสูงสำหรับรถยนต์พรีเมียมกำลังเพิ่มการผลิต LFP สำหรับรถยนต์ตลาดปริมาณมาก แต่โรงงานจีนยังได้เปรียบด้านอัตราผลผลิต กำลังการผลิต และต้นทุนวัสดุ โรงงานของบริษัทเหล่านี้นอกจีนประสบปัญหาอัตราการใช้กำลังการผลิตต่ำในช่วงที่ยอดขายรถยนต์ไฟฟ้าชะลอตัว ผู้ผลิตรถยนต์ตะวันตกหลายรายตั้งบริษัทร่วมทุนกับผู้เชี่ยวชาญด้านแบตเตอรี่ ตั้งโรงงานประกอบใกล้โรงงานผลิตรถ และทำสัญญาระยะยาวสำหรับลิเธียมและนิกเกิล มาตรการเหล่านี้ช่วยลดช่องว่าง แต่ความได้เปรียบจากการเรียนรู้ผ่านประสบการณ์ยังมีมาก
บทบาทของแบตเตอรี่เจเนอเรชันถัดไป
เคมีแบตเตอรี่ที่ก้าวกระโดดอาจเปิดการแข่งขันรอบใหม่ แบตเตอรี่โซลิดสเตตที่ใช้อะโนดโลหะลิเธียมมีแนวโน้มให้พลังงานต่อกิโลกรัมสูงขึ้น ปลอดภัยยิ่งขึ้น และชาร์จเร็วขึ้น ส่วนเซลล์โซเดียมไอออนน่าสนใจสำหรับระบบกักเก็บพลังงานต้นทุนต่ำและลดการพึ่งพาแร่ธาตุหายาก บริษัทหลายแห่งในจีน สหรัฐฯ ยุโรป และญี่ปุ่นมีต้นแบบที่ใช้งานได้และสายการผลิตขนาดเล็กแล้ว ความท้าทายคือการขยายกำลังผลิต เคมีแบบใหม่มักต้องใช้วัสดุและอุปกรณ์การผลิตที่แตกต่างออกไป รวมถึงต้องปรับปรุงมาตรการความปลอดภัย ส่งผลให้ต้นทุนสูงขึ้นและต้องใช้เวลานานกว่าจะเพิ่มผลผลิตที่ได้มาตรฐานสู่การผลิตจำนวนมาก
ทางเลือกด้านนโยบายสามารถเปลี่ยนสมดุลการแข่งขันได้ การสนับสนุนงานวิจัยโดยตรง เงินทุนสำหรับโรงงานนำร่องและสาธิตการผลิต ตลอดจนมาตรการจูงใจแบบเจาะจงสำหรับสายการผลิตเชิงพาณิชย์ระยะแรก ล้วนช่วยเปลี่ยนความสำเร็จในห้องปฏิบัติการให้เป็นโรงงานที่แข่งขันได้ การจัดซื้อเชิงยุทธศาสตร์ของหน่วยงานรัฐสำหรับระบบกักเก็บพลังงานในโครงข่ายไฟฟ้า รถโดยสาร หรือระบบกลาโหม สามารถสร้างอุปสงค์ในช่วงเริ่มต้น นักวิเคราะห์จำนวนมากมองว่ามาตรการเหล่านี้ใช้ทรัพยากรได้คุ้มค่ากว่าการพยายามสร้างกำลังผลิตเทคโนโลยีลิเธียมไอออนที่มีอยู่ให้เหนือกว่าจีน จีนจะแข่งขันในเทคโนโลยีใหม่เหล่านี้ด้วย ดังนั้นความเร็วในการเปลี่ยนจากแนวคิดสู่โรงงานจึงสำคัญพอ ๆ กับความก้าวหน้าทางวิทยาศาสตร์
ความหมายต่อผู้ผลิตรถยนต์และผู้บริโภค
ผู้ซื้อทั่วโลกกำลังเห็นผลของการเปลี่ยนแปลงนี้ ราคาแบตเตอรี่ลดลงและรถยนต์ไฟฟ้ามีราคาที่เข้าถึงได้มากขึ้นในหลายตลาด โดยเฉพาะรุ่นที่ใช้ LFP ความปลอดภัยดีขึ้น การชาร์จเร็วก็เร็วขึ้นเรื่อย ๆ การออกแบบชุดแบตเตอรี่ที่ตัดโมดูลออกและติดตั้งเซลล์ไว้ในพื้นรถช่วยเพิ่มพื้นที่ภายใน รายชื่อแบรนด์ที่ใช้แบตเตอรี่จากจีนขยายวงกว้างขึ้น และผู้ผลิตหน้าใหม่กำลังกดดันให้ผู้ผลิตรถยนต์ที่อยู่ในอุตสาหกรรมมานานลดต้นทุนและเร่งดำเนินงาน
ผู้ผลิตรถยนต์กำลังปรับตัว หลายรายออกแบบแพลตฟอร์มรถยนต์โดยใช้สถาปัตยกรรมแบบ cell-to-pack หรือ cell-to-body พวกเขาสร้างความสัมพันธ์ใกล้ชิดกับซัพพลายเออร์วัสดุและบริษัทรีไซเคิลมากขึ้น เพื่อลดผลกระทบจากราคาที่ผันผวน บางรายซื้อหรือลงทุนในบริษัทแบตเตอรี่เพื่อให้มั่นใจว่าจะมีสินค้าป้อนและปกป้องทรัพย์สินทางปัญญา กฎการค้าและการควบคุมการส่งออกจะกำหนดว่าบริษัทใดจะเป็นพันธมิตรกัน สำหรับผู้ขับขี่ การเปลี่ยนแปลงนี้หมายถึงตัวเลือกที่มากขึ้นในราคาที่ต่ำลง แม้ความพร้อมจำหน่ายจะแตกต่างกันไปในแต่ละภูมิภาค เมื่อผลประโยชน์ด้านนโยบายปะทะกับยุทธศาสตร์อุตสาหกรรม
ประเด็นสำคัญ
- จีนผลิตแบตเตอรี่ลิเธียมไอออนราวสามในสี่ของโลก และครองกำลังการผลิตเซลล์แบตเตอรี่มากกว่าสี่ในห้าของทั้งหมดทั่วโลก
- นโยบายที่เริ่มตั้งแต่ระยะแรกและดำเนินต่อเนื่อง ตั้งแต่เงินอุดหนุนผู้บริโภค ข้อกำหนดการผลิต ไปจนถึงบัญชีรายชื่อผู้จัดหาในประเทศที่ใช้ชั่วคราว ช่วยสร้างตลาดและฐานซัพพลายขนาดใหญ่ในประเทศ
- การเรียนรู้จากการลงมือทำช่วยลดต้นทุนอย่างมาก โดยทุกครั้งที่ผลผลิตเพิ่มเป็นสองเท่าต้นทุนต่อหน่วยลดลงราว 9 เปอร์เซ็นต์ และประสบการณ์มีส่วนสำคัญต่อการลดลงของราคา
- ลิเธียมไอเอิร์นฟอสเฟตกลายเป็นเคมีแบตเตอรี่สำหรับตลาดมวลชน โดยได้แรงหนุนจากนวัตกรรมอย่างเซลล์ทรงใบมีดของ BYD และการออกแบบชุดแบตเตอรี่ที่ติดตั้งเซลล์เข้ากับโครงสร้างรถโดยตรง
- จีนควบคุมห่วงโซ่อุปทานช่วงต้นที่สำคัญ รวมถึงการแปรรูปลิเธียมและกราไฟต์ส่วนใหญ่ และกำลังการผลิต LFP เกือบทั้งหมด ซึ่งช่วยรักษาต้นทุนต่ำและขยายกำลังการผลิตได้รวดเร็ว
- บริษัทจีนจัดหาแบตเตอรี่ให้ผู้ผลิตรถยนต์ทั่วโลกหลายรายและกำลังขยายธุรกิจในยุโรป ขณะที่สหรัฐฯ และสหภาพยุโรปเพิ่มความเข้มงวดด้านกฎการค้าและมาตรการจูงใจ
- ข้อกำหนดใบอนุญาตส่งออกเทคโนโลยีหลักด้านแบตเตอรี่และการแปรรูปลิเธียมของปักกิ่งในปี 2025 เพิ่มอุปสรรคใหม่ให้โครงการต่างประเทศที่วางแผนใช้ความรู้ด้านเทคโนโลยีจากจีน
- คู่แข่งต้องใช้ต้นทุนสูงมากเพื่อไล่ตามความเป็นผู้นำในเทคโนโลยีลิเธียมไอออนปัจจุบัน หลายประเทศจึงมุ่งพัฒนาเคมีแบตเตอรี่เจเนอเรชันถัดไป และใช้การจัดซื้อภาครัฐกับการวิจัยและพัฒนาเร่งการนำไปใช้เชิงพาณิชย์