รายงานล่าสุดเผยจุดเปราะบางเชิงโครงสร้าง
กองทุนการเงินระหว่างประเทศ (IMF) ออกคำเตือนอย่างหนักเกี่ยวกับเสถียรภาพทางการเงินของเกาหลีใต้ โดยชี้ให้เห็นความไม่สมดุลอย่างรุนแรงระหว่างสินทรัพย์สกุลดอลลาร์จำนวนมหาศาลของประเทศ กับขีดความสามารถของตลาดแลกเปลี่ยนเงินตราต่างประเทศในการบริหารความเสี่ยงที่เกี่ยวข้อง รายงานเสถียรภาพการเงินโลกของ IMF ระบุว่า มูลค่าสินทรัพย์สกุลดอลลาร์สหรัฐที่เผชิญความผันผวนของอัตราแลกเปลี่ยนในเกาหลีมีขนาดเกือบ 25 เท่าของตลาด FX ในประเทศ อัตราส่วนที่ไม่สมดุลนี้สะท้อนความเปราะบางต่อความผันผวนที่เพิ่มสูงขึ้น และบ่งชี้ว่าตลาดมีขีดความสามารถจำกัดในการรองรับความต้องการป้องกันความเสี่ยงที่พุ่งขึ้นอย่างฉับพลัน
สารบัญ
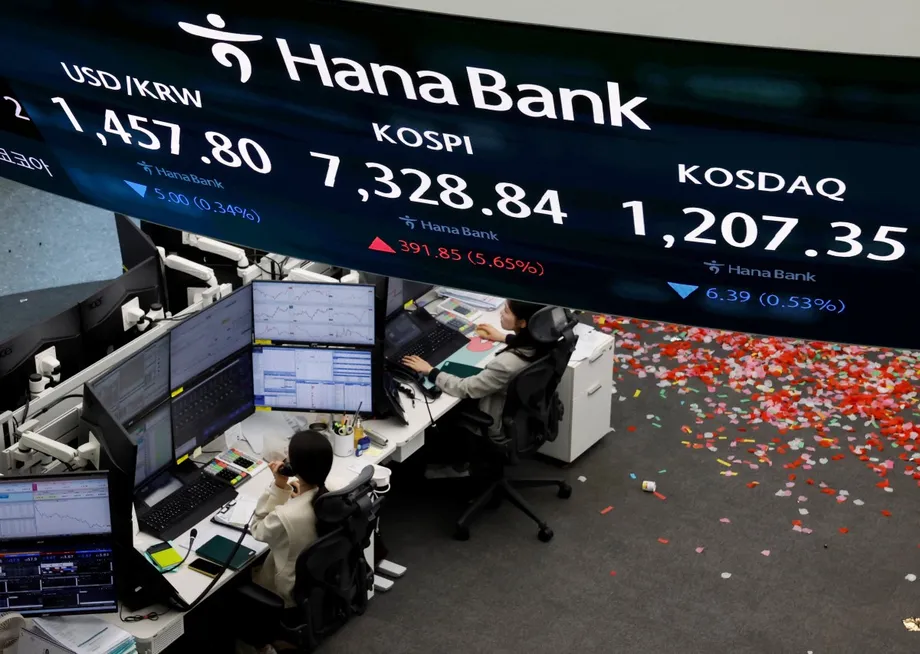
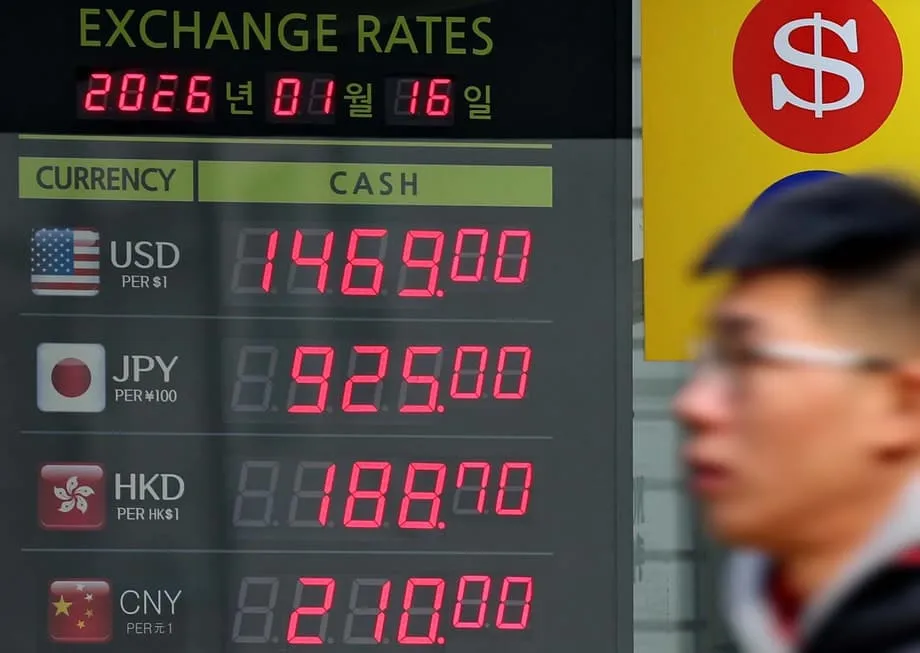
รายงานดังกล่าวเผยแพร่ครั้งแรกเมื่อเดือนตุลาคม และกลับมาได้รับความสนใจอีกครั้ง ขณะที่เงินวอนเกาหลีอ่อนค่าต่อเนื่องเมื่อเทียบกับดอลลาร์ โดยร่วงลงเข้าใกล้ระดับ 1,480 แม้ทางการพยายามร่วมกันเพื่อพยุงค่าเงิน เมื่อ IMF เผยแพร่ผลการศึกษาในครั้งแรก เงินวอนก็อยู่ภายใต้แรงกดดันแล้ว โดยซื้อขายอยู่ที่ราว 1,400 วอนต่อดอลลาร์ นับจากนั้นค่าเงินเผชิญความผันผวนอย่างหนัก ร่วงลงใกล้ระดับวิกฤติในช่วงปลายเดือนธันวาคม ก่อนฟื้นตัวได้ช่วงสั้น ๆ หลังมีการแทรกแซงตลาดเมื่อวันที่ 24 ธันวาคม
ประเด็นสำคัญอยู่ที่ความไม่สอดคล้องเชิงโครงสร้างระหว่างความลึกของตลาดการเงินในประเทศกับขนาดของความเสี่ยงที่เศรษฐกิจมีต่อเศรษฐกิจโลก บริษัทและสถาบันการเงินเกาหลีสะสมสินทรัพย์สกุลดอลลาร์จำนวนมากตลอดหลายทศวรรษของการเติบโตที่ขับเคลื่อนด้วยการส่งออกและการลงทุนในต่างประเทศ อย่างไรก็ตาม โครงสร้างพื้นฐานในประเทศที่ใช้ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนของสินทรัพย์เหล่านี้กลับพัฒนาไม่ทัน สถานการณ์นี้จึงเปราะบาง เพราะการเร่งป้องกันความเสี่ยงจากเงินวอนที่อ่อนค่าลงอาจทำให้ตลาดรับไม่ไหว และยิ่งซ้ำเติมความผันผวนที่นักลงทุนต้องการป้องกัน
รายงานของ IMF เตือนอย่างชัดเจนว่า ขีดความสามารถในการรองรับที่จำกัดนี้ทำให้ตลาด FX เสี่ยงต่อภาวะตึงตัวด้านเงินทุนมากขึ้นในช่วงที่ค่าเงินผันผวน องค์กรระบุว่า ในบางเศรษฐกิจ ความเสี่ยงจากสินทรัพย์สกุลดอลลาร์มีขนาดใหญ่เกินสัดส่วนเมื่อเทียบกับความลึกของตลาดแลกเปลี่ยนเงินตราต่างประเทศในประเทศ พลวัตนี้ทำให้เกิดวงจรป้อนกลับ โดยค่าเงินที่อ่อนลงบีบให้นักลงทุนต้องซื้อดอลลาร์เพื่อป้องกันความเสี่ยงของสถานะลงทุน ซึ่งกลับยิ่งกดค่าเงินให้อ่อนลงไปอีก
การเปรียบเทียบทั่วโลกชี้ปัญหาความลึกของตลาด
เพื่อให้เห็นความรุนแรงของสถานการณ์เกาหลีอย่างครบถ้วน นักเศรษฐศาสตร์มักพิจารณาข้อมูลเปรียบเทียบกับเศรษฐกิจขนาดใหญ่อื่น ๆ ข้อมูลของ IMF แสดงให้เห็นว่า แม้อัตราส่วน 25 เท่าของเกาหลีใต้จะสูง แต่ก็ไม่ใช่กรณีเดียวในกลุ่มเศรษฐกิจพัฒนาแล้วที่มีกองทุนความมั่งคั่งแห่งชาติหรือกองทุนบำเหน็จบำนาญขนาดใหญ่ แคนาดาและนอร์เวย์มีอัตราส่วนใกล้เคียงกันที่ราว 25 เท่า โดยมีสาเหตุหลักจากพอร์ตลงทุนต่างประเทศขนาดมหาศาลของกองทุนความมั่งคั่งแห่งชาติและกองทุนบำเหน็จบำนาญ
ไต้หวันมีอัตราส่วนสูงกว่านั้นมาก โดยเกิน 45 เท่า ตัวเลขนี้สะท้อนว่าตลาด FX ของไต้หวันมีขนาดเล็กกว่าเมื่อเทียบกับสินทรัพย์สกุลดอลลาร์จำนวนมาก เช่นเดียวกับเกาหลีใต้ ไต้หวันเป็นผู้ส่งออกรายใหญ่และมีทุนสำรองระหว่างประเทศจำนวนมาก แต่ไม่มีสภาพคล่องลึกเท่าตลาดสกุลเงินสำรอง ความคล้ายคลึงเชิงโครงสร้างนี้ทำให้ทั้งสองประเทศอยู่ในกลุ่มที่เปราะบางเมื่อเทียบกับประเทศตะวันตก
ญี่ปุ่นมีสินทรัพย์สกุลดอลลาร์มากที่สุดเมื่อวัดเป็นมูลค่าสัมบูรณ์ แต่มีอัตราส่วนที่ปลอดภัยกว่ามาก คือประมาณ 15 เท่า ความเสี่ยงที่ต่ำกว่านี้เป็นผลจากความลึกเป็นพิเศษของตลาด FX ญี่ปุ่น การที่เงินเยนมีสถานะเป็นสกุลเงินสำรองระหว่างประเทศช่วยให้มีสภาพคล่องสูงกว่าและมีเครื่องมือป้องกันความเสี่ยงที่ซับซ้อนกว่า จึงทำหน้าที่รองรับแรงกระแทกที่โซลและไทเปยังขาดอยู่
ประเทศส่วนใหญ่ในยูโรโซน เช่น เยอรมนี ฝรั่งเศส และสเปน มีอัตราส่วนอยู่ในระดับเลขหลักเดียว ประเทศเหล่านี้ได้ประโยชน์จากสถานะสกุลเงินสำรองของยูโรและตลาดการเงินที่เชื่อมโยงกันอย่างลึกซึ้ง ความแตกต่างระหว่างอัตราส่วนเลขหลักเดียวเหล่านี้กับตัวคูณ 25 เท่าของเกาหลีตอกย้ำความท้าทายเฉพาะของประเทศที่ไม่ได้ใช้สกุลเงินสำรอง หากไม่มีความเชื่อมั่นและสภาพคล่องที่ดอลลาร์สหรัฐ ยูโร หรือเงินเยนได้รับโดยธรรมชาติ สกุลเงินตลาดเกิดใหม่อย่างเงินวอนก็มีแนวโน้มเผชิญการโจมตีเก็งกำไรและเงินทุนไหลออกฉับพลันมากกว่าอย่างมาก
กลไกของการ “เร่งป้องกันความเสี่ยง”
กลไกที่ IMF ระบุโดยเฉพาะคือปรากฏการณ์ที่เรียกว่า “การเร่งป้องกันความเสี่ยง” ในช่วงที่ตลาดการเงินโลกตึงเครียดหรือค่าเงินในประเทศอ่อนค่า นักลงทุนสถาบันที่ถือสินทรัพย์สกุลดอลลาร์จะเผชิญแรงกดดันทันทีให้ปกป้องมูลค่าพอร์ตลงทุน โดยทั่วไปพวกเขาใช้ตราสารอนุพันธ์ทางการเงินที่เรียกว่าสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้า เพื่อล็อกอัตราแลกเปลี่ยน กระบวนการนี้มีผลเท่ากับการซื้อดอลลาร์และขายเงินสกุลท้องถิ่นในตลาดล่วงหน้า
ในสถานการณ์ปกติ ระบบธนาคารสามารถอำนวยความสะดวกแก่ธุรกรรมเหล่านี้ได้อย่างราบรื่น แต่เมื่อมีสินทรัพย์สกุลดอลลาร์จำนวนมากเมื่อเทียบกับมูลค่าซื้อขายรายวันของตลาด FX ความพยายามป้องกันความเสี่ยงพร้อมกันของผู้เล่นรายใหญ่อาจสร้างแรงกดดันต่อระบบ ธนาคารที่เร่งปิดความเสี่ยงของตนเองอาจผลักดันให้ต้นทุนดอลลาร์สูงขึ้น ทำให้ค่าเงินแพงขึ้นไปอีก และอาจจุดชนวนวงจรค่าเงินอ่อนค่าที่เสริมแรงตัวเอง
รายงานระบุว่า การขายสัญญาดอลลาร์ล่วงหน้าในปริมาณมากขึ้นอาจเพิ่มแรงกดดันด้านเงินทุนดอลลาร์ กิจกรรมดังกล่าวเร่งตัวขึ้นหลังรัฐบาลวอชิงตันประกาศมาตรการภาษีวงกว้างในเดือนเมษายน แสดงให้เห็นว่าการเปลี่ยนแปลงด้านภูมิรัฐศาสตร์และนโยบายการค้าสามารถทำให้ตลาดค่าเงินไร้เสถียรภาพได้อย่างรวดเร็ว สำหรับเกาหลี ซึ่งเป็นเศรษฐกิจที่พึ่งพาการส่งออกอย่างมาก แรงกระแทกจากภายนอกเหล่านี้เป็นภัยคุกคามต่อเสถียรภาพทางการเงินอย่างต่อเนื่อง
ข้อกังวลคือ ในช่วงวิกฤตโลก สภาพคล่องของสกุลเงินที่ไม่ใช่สกุลเงินสำรองมักหดตัว เมื่อธนาคารระหว่างประเทศถอยกลับไปให้บริการตลาดในประเทศของตน หากสถาบันการเงินเกาหลีจำเป็นต้องป้องกันความเสี่ยงจากสินทรัพย์มูลค่าหลายพันล้านดอลลาร์พร้อมกันในช่วงที่ตลาดถอยตัว ตลาดในประเทศที่มีสภาพคล่องบางอาจไม่สามารถกำหนดราคาชำระธุรกรรมได้ ส่งผลให้ราคาเหวี่ยงอย่างไร้ระเบียบและอาจเกิดภาวะขาดสภาพคล่อง
มาตรการเชิงนโยบายและประสิทธิผลที่จำกัด
เพื่อตอบสนองต่อความเสี่ยงที่ใกล้เข้ามา ทางการเกาหลีใต้ได้ใช้มาตรการหลายอย่างเพื่อพยุงค่าเงินและลดความผันผวน เมื่อไม่นานมานี้รัฐบาลขยายข้อตกลงป้องกันความเสี่ยงค่าเงินเชิงยุทธศาสตร์ระหว่างกองทุนบำเหน็จบำนาญแห่งชาติ (NPS) กับธนาคารกลาง มาตรการนี้มีเป้าหมายเพื่อจำกัดความเสี่ยงที่เกี่ยวข้องกับการลงทุนต่างประเทศจำนวนมหาศาลของ NPS โดยเป็นหลักประกันที่ช่วยป้องกันไม่ให้กองทุนบำเหน็จบำนาญต้องเทขายดอลลาร์ในตลาดเปิดช่วงที่เกิดความตึงเครียด
นอกจากนี้ รัฐบาลกำลังเตรียมเปิดตัวผลิตภัณฑ์ขายเงินตราต่างประเทศล่วงหน้าสำหรับนักลงทุนรายย่อยผ่านบริษัทหลักทรัพย์รายใหญ่ โครงการนี้มุ่งควบคุมความต้องการดอลลาร์ที่เกิดจากการซื้อหุ้นต่างประเทศของนักลงทุนรายบุคคล นักลงทุนกลุ่มนี้ซึ่งมักถูกเรียกในประเทศว่า “มดซอฮัก” ต่างนำเงินไปลงทุนในหุ้นสหรัฐฯ อย่างต่อเนื่อง และมีส่วนเพิ่มแรงกดดันจากการซื้อดอลลาร์ในตลาดท้องถิ่น เจ้าหน้าที่หวังว่าการจัดหาเครื่องมือป้องกันความเสี่ยงที่เข้าถึงได้จะช่วยลดความผันผวนของกระแสเงินทุนที่ขับเคลื่อนโดยนักลงทุนรายย่อย
แม้มีความพยายามเหล่านี้ แต่จนถึงขณะนี้ผลของมาตรการยังจำกัด ล่าสุดเงินวอนปิดการซื้อขายในประเทศที่ 1,473.6 วอนต่อดอลลาร์ โดยสูญเสียกำไรจากการซื้อขายในวันก่อนหน้า การฟื้นตัวช่วงสั้น ๆ ดังกล่าวเกิดขึ้นหลังสก็อตต์ เบสเซนต์ รัฐมนตรีคลังสหรัฐฯ แทรกแซงตลาดอย่างที่ไม่ค่อยเกิดขึ้น โดยระบุว่าการอ่อนค่าล่าสุดของเงินวอนไม่สอดคล้องกับปัจจัยพื้นฐานทางเศรษฐกิจที่แข็งแกร่งของเกาหลี แม้การแทรกแซงด้วยวาจาจากสหรัฐฯ จะช่วยหนุนความเชื่อมั่นชั่วคราว แต่ก็แทบไม่ได้เปลี่ยนพลวัตพื้นฐานด้านอุปสงค์และอุปทานที่ขับเคลื่อนอัตราแลกเปลี่ยน
ผู้เล่นในตลาดแสดงความเห็นอย่างชัดเจนว่ามาตรการปัจจุบันยังไม่เพียงพอ ธนาคารแห่งอเมริกาเผยแพร่รายงานที่ระบุว่ามาตรการของเกาหลีในขณะนี้ไม่เพียงพอที่จะหยุดการอ่อนค่าของเงินวอน สถาบันการเงินแห่งนี้เตือนว่าแรงกดดันทางการเมืองให้รักษาเสถียรภาพของเงินวอนมีแนวโน้มเพิ่มขึ้น หากแนวโน้มขาลงยังดำเนินต่อไป บทวิเคราะห์ชี้ว่า การปรับเปลี่ยนพลวัตของกระแสเงินทุนอาจต้องใช้เครื่องมือที่มีประสิทธิภาพกว่า เช่น สิทธิประโยชน์ทางภาษีเพื่อจูงใจเงินทุนไหลเข้าหรือสกัดเงินทุนไหลออก
เสียงเรียกร้องให้ประสานงานระหว่างประเทศ
เมื่อพิจารณาจากขนาดของความเสี่ยง นักวิเคราะห์การเงินหันไปให้ความสนใจกับแนวทางแก้ไขระดับนานาชาติมากขึ้น ซิตี้ชี้ถึงความจำเป็นเร่งด่วนในการประสานงานระหว่างประเทศให้เข้มแข็งขึ้น โดยเฉพาะกับสหรัฐฯ ธนาคารเสนอว่าทางการเกาหลีอาจขอ “หลักประกันพยุงตลาด FX ในเชิงสัญลักษณ์ เช่น ข้อตกลงสวอป FX รูปแบบหนึ่ง” เพื่อสนับสนุนการค้าและเสถียรภาพทางการเงิน
แม้ในสภาพแวดล้อมปัจจุบันจะมองว่าโอกาสเกิดวงเงินสวอปไม่จำกัดในลักษณะรับมือวิกฤต ซึ่งคล้ายกับที่จัดตั้งขึ้นในช่วงวิกฤตการเงินโลกปี 2008 นั้นมีน้อย แต่โซลยังมีทางเลือกอื่น ซิตี้ระบุว่าเกาหลีอาจใช้วงเงินซื้อคืนหลักทรัพย์สำหรับหน่วยงานการเงินและการเงินระหว่างประเทศของธนาคารกลางสหรัฐฯ กลไกนี้จะเปิดทางให้เกาหลีใต้นำพันธบัตรรัฐบาลสหรัฐฯ ที่ถืออยู่มาใช้เป็นหลักประกันเพื่อเข้าถึงสภาพคล่องดอลลาร์ และทำหน้าที่เป็นตาข่ายรองรับความเสี่ยงในช่วงที่ตลาดตึงเครียด
ข้อตกลงลักษณะนี้จะเป็นสัญญาณความเชื่อมั่นที่ทรงพลัง และอาจยับยั้งการโจมตีเก็งกำไรด้วยการยืนยันต่อตลาดว่าสภาพคล่องดอลลาร์จะยังมีพร้อมใช้ การเข้าถึงวงเงินสวอปหรือวงเงินซื้อคืนของธนาคารกลางสหรัฐฯ มักถูกมองว่าเป็น “ตรารับรอง” สถานะทางการเงินของประเทศ ซึ่งแยกเศรษฐกิจแกนกลางออกจากประเทศชายขอบ
อย่างไรก็ตาม การจัดทำข้อตกลงเหล่านี้มักต้องอาศัยการเจรจาทางการทูตที่ซับซ้อนและการแสดงให้เห็นว่านโยบายเศรษฐกิจพื้นฐานมีความรอบคอบ การหารือที่ดำเนินอยู่สะท้อนการยอมรับที่เพิ่มขึ้นว่า เครื่องมือนโยบายในประเทศเพียงอย่างเดียวอาจไม่เพียงพอที่จะรับมือกับแรงขับเคลื่อนระดับโลกในยุคที่ตลาดการเงินเชื่อมโยงกัน
ผู้เชี่ยวชาญเตือนถึงวิกฤตที่อาจเกิดขึ้น
ขณะที่ IMF ให้ความสำคัญกับปัญหาเชิงโครงสร้างของตลาด ผู้เชี่ยวชาญในประเทศบางรายกำลังเตือนถึงความเสี่ยงใกล้ตัวมากขึ้นที่จะเกิดวิกฤตเงินตราต่างประเทศ คิม แดจง ศาสตราจารย์ด้านบริหารธุรกิจจากมหาวิทยาลัยเซจง ประเมินความสามารถในการป้องกันความเสี่ยงทางเศรษฐกิจของเกาหลีอย่างน่ากังวลในการสัมภาษณ์เมื่อไม่นานมานี้ เขาระบุว่าทุนสำรองเงินตราต่างประเทศของประเทศเมื่อเทียบกับ GDP อยู่ที่ราว 22% ซึ่งเขามองว่าไม่เพียงพออย่างยิ่ง
หากรัฐบาลไม่เตรียมพร้อม โอกาสเกิดวิกฤตเงินตราต่างประเทศจะเข้าใกล้ 30% เราต้องเพิ่มทุนสำรองเงินตราต่างประเทศให้ขึ้นไปอยู่ในระดับเดียวกับไต้หวันอย่างมาก และสร้างหลักประกันความปลอดภัยผ่านมาตรการอย่างข้อตกลงสวอปเงินตราระหว่างเกาหลีใต้กับญี่ปุ่น
ศาสตราจารย์คิมชี้ว่า ไต้หวันมีทุนสำรองคิดเป็น 80% ของ GDP ซึ่งเป็นกันชนขนาดใหญ่ในการรับมือการโจมตีเก็งกำไร ในทางตรงกันข้าม เขาระบุว่าเงินวอนมีสัดส่วนเพียง 0.1% ของการชำระเงินระหว่างประเทศ ทำให้เป็นสกุลเงินที่คู่สัญญาระหว่างประเทศเพียงไม่กี่รายยอมรับในช่วงวิกฤต การขาดการยอมรับจากภายนอกนี้ทำให้ประเทศต้องพึ่งพาทุนสำรองดอลลาร์ ซึ่งอาจหมดลงอย่างรวดเร็วในสถานการณ์วิกฤต
ศาสตราจารย์คิมประเมินว่ามีโอกาส 84% ที่อัตราแลกเปลี่ยนจะเป็นขาขึ้น และคาดการณ์ว่าเงินวอนอาจพุ่งขึ้นไปอยู่ที่ 1,550-1,600 วอนต่อดอลลาร์ภายในปี 2026 เขาย้ำว่าความเสียหายด้านดอกเบี้ยจากการถือทุนสำรองจำนวนมากเป็นต้นทุนที่จำเป็นสำหรับการประกันความเสี่ยงจากวิกฤต เขาให้เหตุผลว่าต้นทุนของการเกิดวิกฤตจะสูงกว่าต้นทุนการถือสินทรัพย์สภาพคล่องมาก
คำเตือนเหล่านี้ยังทวีความกังวลในวงกว้างเกี่ยวกับฐานะการคลัง แม้รัฐบาลชี้ว่าอัตราส่วนหนี้อยู่ที่ 52% แต่ศาสตราจารย์คิมโต้แย้งว่าตัวเลขนี้เป็นเพียงภาพลวงตา เขาระบุว่าหนี้สาธารณะในวงกว้าง ซึ่งรวมถึงหนี้ของรัฐวิสาหกิจและภาระบำนาญที่ยังไม่มีแหล่งเงินรองรับ ได้เกิน 130% ของ GDP ไปแล้ว IMF จัดประเทศที่ใช้สกุลเงินซึ่งไม่ใช่สกุลเงินสำรองว่าเป็นประเทศเสี่ยงเมื่ออัตราส่วนหนี้เกิน 60% ซึ่งคาดว่าเกาหลีใต้จะข้ามเกณฑ์ดังกล่าวภายในปี 2029
ความท้าทายทางเศรษฐกิจในวงกว้างและการย้ายฐานธุรกิจ
ความไม่มั่นคงของค่าเงินไม่ได้เกิดขึ้นอย่างโดดเดี่ยว แต่เป็นอาการของความท้าทายเชิงโครงสร้างที่ลึกกว่านั้นในเศรษฐกิจเกาหลี อัตราภาษีนิติบุคคลที่สูงและกฎระเบียบเข้มงวดกำลังผลักดันให้เงินทุนไหลออก ขณะที่บริษัทต่าง ๆ มองหาสภาพแวดล้อมที่เอื้อต่อการดำเนินธุรกิจมากกว่าในต่างประเทศ ศาสตราจารย์คิมระบุว่า อัตราภาษีนิติบุคคลของเกาหลีที่ 26% สูงกว่าค่าเฉลี่ยทั่วโลกที่ 21% และสูงกว่าอัตราของประเทศคู่แข่งอย่างสิงคโปร์และไอร์แลนด์อย่างมีนัยสำคัญ
สภาพแวดล้อมด้านกฎระเบียบและการคลังเช่นนี้บั่นทอนนวัตกรรมและไม่จูงใจให้เกิดธุรกิจใหม่ ศาสตราจารย์ยกภาคธุรกิจเรียกรถโดยสารเป็นตัวอย่าง โดยระบุว่าการอนุญาตให้แพลตฟอร์มอย่าง Uber ดำเนินงานได้อาจสร้างงานมากกว่า 300,000 ตำแหน่ง แต่เกาหลียังคงใช้สิ่งที่นักวิจารณ์เรียกว่า “กฎระเบียบเชิงบวก” ซึ่งกำหนดว่าอะไรทำได้ แทนที่จะระบุว่าอะไรทำไม่ได้ ส่งผลให้ธุรกิจอุตสาหกรรมใหม่ถูกสกัดตั้งแต่ยังไม่เกิด
เมื่อบริษัทต่าง ๆ ย้ายออก ฐานภาษีก็หดตัว ทำให้การชำระหนี้สาธารณะและการจัดหาเงินทุนสำหรับโครงการสังคมทำได้ยากขึ้น เกิดเป็นวงจรเลวร้ายที่รัฐบาลต้องเลือกระหว่างขึ้นภาษีอีกหรือกู้ยืมเพิ่ม ซึ่งทั้งสองทางล้วนส่งผลเสียต่อความเชื่อมั่นของนักลงทุนที่มีต่อค่าเงิน สำหรับบุคคลทั่วไป ศาสตราจารย์คิมแนะนำกลยุทธ์การลงทุนเชิงป้องกัน โดยเสนอให้จัดพอร์ตลงทุนที่ให้น้ำหนักกับสินทรัพย์สกุลดอลลาร์เป็นหลัก เพื่อปกป้องความมั่งคั่งจากการคาดการณ์ว่าอัตราแลกเปลี่ยนจะปรับสูงขึ้น
ปัจจัยเหล่านี้ที่ประจวบกัน ทั้งตลาด FX ที่ตื้นเขินในเชิงโครงสร้าง ความเสี่ยงจากสินทรัพย์ดอลลาร์มหาศาล ทุนสำรองที่ลดลง และฐานะการคลังที่อ่อนแอลง สะท้อนภาพอนาคตทางเศรษฐกิจของเกาหลีใต้ที่ซับซ้อน แม้ทางการกำลังดำเนินมาตรการเพื่อจัดการความผันผวนเฉพาะหน้า แต่ความไม่สมดุลพื้นฐานที่ IMF และผู้เชี่ยวชาญในประเทศระบุชี้ว่า แรงกดดันต่อเงินวอนมีแนวโน้มดำเนินต่อไป
ประเด็นสำคัญ
- IMF รายงานว่าความเสี่ยงจากสินทรัพย์ดอลลาร์ของเกาหลีมีขนาด 25 เท่าของตลาด FX ในประเทศ ทำให้มีความเสี่ยงต่อความผันผวนสูง
- เงินวอนอ่อนค่าเข้าใกล้ 1,480 วอนต่อดอลลาร์ แม้รัฐบาลพยายามแทรกแซงเพื่อรักษาเสถียรภาพค่าเงิน
- ไต้หวันมีอัตราส่วนความเสี่ยงสูงกว่า โดยมากกว่า 45 เท่า ขณะที่ญี่ปุ่นมีอัตราส่วนที่ปลอดภัยกว่าที่ 15 เท่า เนื่องจากตลาดมีความลึก
- การที่นักลงทุนเร่งป้องกันความเสี่ยงในช่วงตลาดตึงเครียดอาจทำให้ตลาดรับไม่ไหว และก่อวงจรค่าเงินอ่อนค่าที่เสริมแรงตัวเอง
- มาตรการเชิงนโยบาย เช่น การขยายข้อตกลงป้องกันความเสี่ยงของ NPS และผลิตภัณฑ์เงินตราล่วงหน้าสำหรับนักลงทุนรายย่อย ยังไม่สามารถหยุดการอ่อนค่าของเงินวอนได้
- ผู้เชี่ยวชาญเตือนถึงความเป็นไปได้ที่จะเกิดวิกฤตเงินตราต่างประเทศ โดยชี้ถึงทุนสำรองที่ต่ำเมื่อเทียบกับ GDP และคาดการณ์ว่าอัตราแลกเปลี่ยนอาจสูงถึง 1,600 วอนต่อดอลลาร์ภายในปี 2026
- นักวิเคราะห์เสนอว่าเกาหลีอาจต้องใช้วงเงินสวอปหรือวงเงินซื้อคืนของธนาคารกลางสหรัฐฯ เพื่อให้มีสภาพคล่องดอลลาร์เพียงพอ