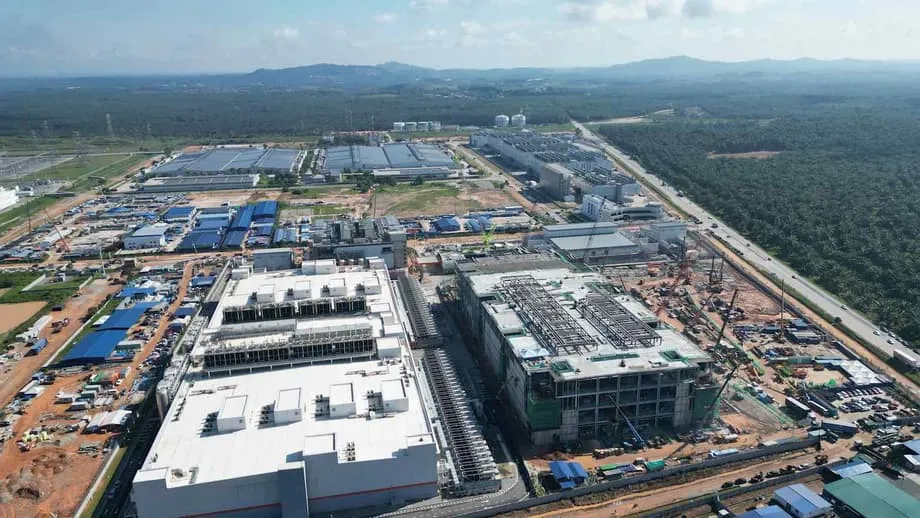
การขยายขีดความสามารถครั้งใหญ่ที่กำลังเปลี่ยนโฉมมาเลเซีย
มาเลเซียกำลังเผชิญกับการขยายโครงสร้างพื้นฐานครั้งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์เอเชียตะวันออกเฉียงใต้ โดยคาดว่าขีดความสามารถของศูนย์ข้อมูลในประเทศจะเพิ่มขึ้นมากกว่าสองเท่าภายในสิ้นปี 2026 งานวิจัยฉบับใหม่จากโจนส์ แลง ลาซาลล์ (JLL) กลุ่มธุรกิจอสังหาริมทรัพย์ระบุว่า การเติบโตนี้ทำให้มาเลเซียเป็นตลาดศูนย์ข้อมูลที่เติบโตเร็วที่สุดในภูมิภาคเอเชียแปซิฟิก และครองสัดส่วนมากกว่าสองในสามของขีดความสามารถศูนย์ข้อมูลทั้งหมดที่อยู่ระหว่างก่อสร้างใน 5 เศรษฐกิจขนาดใหญ่ที่สุดของเอเชียตะวันออกเฉียงใต้
สารบัญ
- การขยายขีดความสามารถครั้งใหญ่ที่กำลังเปลี่ยนโฉมมาเลเซีย
- เหตุใดมาเลเซียจึงกลายเป็นจุดหมายยอดนิยมของธุรกิจศูนย์ข้อมูลในภูมิภาค
- ข้อจำกัดด้านโครงสร้างพื้นฐานที่คุกคามการเติบโต
- ประเด็นอธิปไตยทางเทคโนโลยี: ให้เช่าพื้นที่หรือเป็นเจ้าของ
- ผู้เล่นระดับโลกทุ่มเดิมพัน
- การเดินบนเส้นลวดภูมิรัฐศาสตร์
- แรงสะเทือนทั่วภูมิภาค
- ประเด็นสำคัญ
ตัวเลขเหล่านี้สะท้อนขนาดของการเปลี่ยนแปลงดังกล่าว ตลาดศูนย์ข้อมูลมาเลเซียซึ่งมีมูลค่า 6.14 พันล้านดอลลาร์สหรัฐในปี 2025 คาดว่าจะเพิ่มขึ้นเป็น 11.40 พันล้านดอลลาร์สหรัฐภายในปี 2031 โดยเติบโตเฉลี่ยทบต้นปีละ 10.86% ปัจจุบันมาเลเซียมีศูนย์ข้อมูลแบบโคโลเคชันที่เปิดดำเนินงานราว 51 แห่ง และกำลังเพิ่มขีดความสามารถในอัตราที่แซงหน้าศูนย์กลางระดับภูมิภาคแบบดั้งเดิมอย่างสิงคโปร์และฮ่องกง การเติบโตนี้ไม่ใช่เพียงการขยายโครงสร้างพื้นฐานดิจิทัล แต่เป็นการปรับเปลี่ยนพื้นฐานของแนวทางที่บริษัทเทคโนโลยีระดับโลกใช้เข้าถึงตลาดเอเชีย
จังหวะการเติบโตนี้เกิดขึ้นพร้อมกับวัฏจักรการลงทุนทั่วโลกที่พุ่งสูงอย่างไม่เคยปรากฏมาก่อน แนวโน้มทั่วโลกของ JLL ระบุว่า ระหว่างปี 2026 ถึง 2030 จะมีการเพิ่มศูนย์ข้อมูลใหม่เกือบ 100 กิกะวัตต์ทั่วโลก ซึ่งจะทำให้ขีดความสามารถทั่วโลกเพิ่มขึ้นเป็นสองเท่า ในบริบทนี้ มาเลเซียได้กลายเป็นจุดยุทธศาสตร์สำคัญในโครงสร้างการประมวลผลปัญญาประดิษฐ์ (AI) และดึงดูดการลงทุนจากไมโครซอฟท์ กูเกิล แอมะซอน ไบต์แดนซ์ เอ็นวิเดีย และอาลีบาบา
เหตุใดมาเลเซียจึงกลายเป็นจุดหมายยอดนิยมของธุรกิจศูนย์ข้อมูลในภูมิภาค
ปัจจัยหลายประการที่มาบรรจบกันช่วยอธิบายการผงาดขึ้นอย่างรวดเร็วของมาเลเซียในลำดับชั้นตลาดศูนย์ข้อมูล ปัจจัยกระตุ้นที่เห็นผลชัดที่สุดคือการระงับโครงการศูนย์ข้อมูลใหม่ของสิงคโปร์เป็นเวลา 3 ปี ตามด้วยการกำหนดข้อกำหนดด้านศูนย์ข้อมูลสีเขียวที่เข้มงวด ซึ่งจำกัดการขยายตัวของศูนย์กลางระดับภูมิภาคแบบดั้งเดิมอย่างมีนัยสำคัญ เมื่อการใช้คลาวด์ทั่วโลกเร่งตัวขึ้นในช่วงการระบาดใหญ่ บริษัทเทคโนโลยีที่ต้องการอยู่ใกล้ระบบนิเวศทางการเงินและเทคโนโลยีของสิงคโปร์จึงมองมาเลเซียเป็นทางเลือกที่น่าสนใจ
ที่ตั้งทางภูมิศาสตร์ทำให้มาเลเซียได้เปรียบโดยธรรมชาติ รัฐยะโฮร์ทางตอนใต้ซึ่งมีช่องแคบแคบ ๆ คั่นจากสิงคโปร์ มีพื้นที่พร้อมใช้และต้นทุนต่ำกว่า อีกทั้งยังได้เปรียบด้านเวลาแฝงในการให้บริการตลาดเอเชียตะวันออกเฉียงใต้ในวงกว้าง ไซเบอร์จายา เมืองเทคโนโลยีที่มาเลเซียกำหนดขึ้น มีศูนย์ข้อมูลเดิมมากกว่า 22 แห่ง และมีแผนสร้างเพิ่มอีก 9 แห่ง ตอกย้ำสถานะศูนย์กลางโครงสร้างพื้นฐานดิจิทัลชั้นนำของประเทศ
ความสามารถในการแข่งขันด้านต้นทุนยังเป็นแรงดึงดูดสำคัญ ต้นทุนก่อสร้างในมาเลเซียอยู่ที่ 8-10 ล้านดอลลาร์ต่อเมกะวัตต์ ซึ่งต่ำกว่าสิงคโปร์อย่างมาก ความแตกต่างด้านต้นทุนนี้ยังครอบคลุมค่าใช้จ่ายในการดำเนินงานด้วย แม้การเปลี่ยนแปลงนโยบายล่าสุดจะทำให้ต้องประเมินต้นทุนใหม่ ในเดือนกรกฎาคม 2025 มาเลเซียเริ่มใช้อัตราค่าไฟฟ้าใหม่ที่มุ่งเป้าไปยังศูนย์ข้อมูลโดยเฉพาะ โดยศูนย์ที่ใช้ไฟฟ้าเกิน 100 เมกะวัตต์และถูกจัดอยู่ในประเภทแรงดันไฟฟ้าสูงพิเศษ อาจมีค่าใช้จ่ายรายปีเพิ่มขึ้น 15-20 ล้านดอลลาร์ต่อแห่ง
รัฐบาลของนายกรัฐมนตรีอันวาร์ อิบราฮิมเดินหน้าดึงดูดการลงทุนเหล่านี้อย่างจริงจังผ่านแผนพัฒนาปัญญาประดิษฐ์ปี 2021 ซึ่งกำหนดให้ระบบนิเวศ AI ระดับชาติเป็นปัจจัยสำคัญที่ช่วยให้มาเลเซียบรรลุสถานะประเทศพัฒนาแล้วภายในปี 2030 งบประมาณรัฐปี 2026 จัดสรรเงิน 2 พันล้านริงกิต (ประมาณ 490 ล้านดอลลาร์สหรัฐ) เพื่อสร้างคลาวด์ AI อธิปไตย ซึ่งเป็นส่วนหนึ่งของงบประมาณรวม 5.9 พันล้านริงกิตสำหรับโครงการวิจัย พัฒนา นำไปใช้เชิงพาณิชย์ และนวัตกรรมด้าน AI
ข้อจำกัดด้านโครงสร้างพื้นฐานที่คุกคามการเติบโต
แม้การคาดการณ์จะเป็นไปในทิศทางที่ดี แต่การเติบโตอย่างรวดเร็วของศูนย์ข้อมูลในมาเลเซียกำลังชนกับข้อจำกัดทางกายภาพที่ชัดเจน ทบวงการพลังงานระหว่างประเทศ (IEA) ระบุว่ามาเลเซียเป็นจุดกดดันสำคัญของระบบพลังงานโลก โดยชี้ว่าภายในปี 2030 ศูนย์ข้อมูลอาจคิดเป็นสัดส่วนถึงหนึ่งในห้าของการเพิ่มขึ้นของความต้องการไฟฟ้าในประเทศ การคาดการณ์นี้ทำให้มาเลเซียอยู่ในกลุ่มเดียวกับญี่ปุ่นและสหรัฐฯ ซึ่งเป็นประเทศที่โครงสร้างพื้นฐานด้านการประมวลผลซึ่งขับเคลื่อนด้วย AI จะเปลี่ยนรูปแบบการใช้พลังงานอย่างมากที่สุด
สถานการณ์จริงเริ่มสร้างแรงกดดันต่อทรัพยากรแล้ว การขาดแคลนน้ำในรัฐยะโฮร์และสลังงอร์ทำให้หน่วยงานรัฐชะลอการอนุมัติก่อสร้างศูนย์ข้อมูลแห่งใหม่ ศูนย์ข้อมูลใช้น้ำปริมาณมหาศาลในระบบระบายความร้อน โดยศูนย์ที่ปรับให้เหมาะกับ AI เพียงแห่งเดียวอาจใช้น้ำได้ถึง 2 ล้านลิตรต่อวัน ไมโครซอฟท์ซึ่งเป็นหนึ่งในนักลงทุนรายใหญ่ที่สุดในภูมิภาค ประเมินภายในบริษัทว่าความต้องการใช้น้ำทั่วโลกสำหรับศูนย์ข้อมูลอาจเพิ่มขึ้น 150% ภายในปี 2030 แม้บริษัทจะปรับลดประมาณการลงหลังนำเทคโนโลยีประหยัดน้ำแบบใหม่มาใช้
ไฟฟ้าเป็นความท้าทายที่หนักหน่วงยิ่งกว่า ระบบสายส่งของมาเลเซียพึ่งพาถ่านหินและก๊าซธรรมชาติเป็นหลัก ทำให้เกิดความขัดแย้งระหว่างคำมั่นสู่เป้าหมายปล่อยคาร์บอนสุทธิเป็นศูนย์กับความจำเป็นในการจ่ายพลังงานให้ศูนย์ข้อมูลแห่งใหม่ รัฐบาลมีแผนเพิ่มกำลังผลิตไฟฟ้าจากก๊าซอีก 6-8 กิกะวัตต์ภายในปี 2030 โดยเฉพาะเพื่อรองรับความต้องการของศูนย์ข้อมูล แต่มาตรการนี้เสี่ยงทำให้ประเทศต้องพึ่งพาพลังงานที่ปล่อยคาร์บอนสูงต่อไป ต้นทุนก่อสร้างจึงเพิ่มขึ้นตามไปด้วย โดย JLL คาดการณ์ว่าต้นทุนทั่วโลกจะเพิ่มขึ้น 6% เป็น 11.3 ล้านดอลลาร์ต่อเมกะวัตต์ในปี 2026 ขณะที่มาเลเซียมีต้นทุนเพิ่มขึ้น 5-7% เมื่อเทียบกับปีก่อน เนื่องจากเงินเฟ้อและการเปลี่ยนแปลงด้านกฎระเบียบ
ปัจจุบันระยะเวลารอเชื่อมต่อกับระบบสายส่งในตลาดหลักเกิน 4 ปี ทำให้ผู้ประกอบการหันมาพิจารณาการจัดหาพลังงานหลังมิเตอร์และการติดตั้งระบบกักเก็บพลังงานด้วยแบตเตอรี่ในพื้นที่ ก๊าซธรรมชาติคาดว่าจะมีบทบาทสำคัญในการบรรเทาข้อจำกัดของระบบสายส่ง แม้ผู้ให้บริการคลาวด์ขนาดใหญ่บางรายปฏิเสธแนวทางเหล่านี้ด้วยเหตุผลด้านความยั่งยืน เพื่อตอบสนองต่อสถานการณ์ดังกล่าว แนวทางศูนย์ข้อมูลสีเขียวของมาเลเซียภายใต้บริษัท Malaysia Digital Economy Corporation (MDEC) กำหนดให้โครงการขนาดใหญ่ต้องจัดทำการประเมินผลกระทบสิ่งแวดล้อม และสนับสนุนการพัฒนาโครงสร้างพื้นฐานที่ใช้พลังงานอย่างมีประสิทธิภาพ
ประเด็นอธิปไตยทางเทคโนโลยี: ให้เช่าพื้นที่หรือเป็นเจ้าของ
ยุทธศาสตร์ศูนย์ข้อมูลของมาเลเซียสะท้อนความตึงเครียดพื้นฐานระหว่างการดึงดูดการลงทุนจากต่างประเทศกับการบรรลุอธิปไตยทางเทคโนโลยี แม้ประเทศจะวางตำแหน่งตนเองเป็นที่ตั้งของผู้ให้บริการคลาวด์ขนาดใหญ่ระดับนานาชาติได้สำเร็จ แต่นักวิจารณ์ชี้ว่าสิ่งนี้เสี่ยงทำให้มาเลเซียติดอยู่ในบทบาทผู้ให้บริการโครงสร้างพื้นฐานแบบตั้งรับ แทนที่จะมีส่วนร่วมอย่างแข็งขันในการปฏิวัติ AI
โครงการคลาวด์ AI อธิปไตยของรัฐบาลมีเป้าหมายแก้ความไม่สมดุลนี้ โดยทำให้มั่นใจว่าโมเดล AI จะได้รับการฝึก จัดเก็บ และนำไปใช้งานบนแผ่นดินมาเลเซียภายใต้การกำกับดูแลในประเทศ อย่างไรก็ตาม งบประมาณ 2 พันล้านริงกิตที่จัดสรรไว้มีขนาดเล็กมากเมื่อเทียบกับคำมั่นลงทุนระดับนานาชาติ โอเพนเอไอประกาศแผนลงทุน 1.4 ล้านล้านดอลลาร์สหรัฐในโครงสร้างพื้นฐานการประมวลผลตลอดทศวรรษหน้า ขณะที่เมตาทุ่มเงินกว่า 6 แสนล้านดอลลาร์สหรัฐให้แก่โครงสร้างพื้นฐานในสหรัฐฯ ภายในปี 2028 ส่วนอดีตประธานาธิบดีทรัมป์ประกาศการลงทุนจากภาคเอกชนสูงสุด 5 แสนล้านดอลลาร์สหรัฐสำหรับโครงสร้างพื้นฐาน AI ในเดือนมกราคม 2025
การวิเคราะห์ชี้ว่าคำมั่นลงทุนในศูนย์ข้อมูลของมาเลเซียหลายโครงการมุ่งเน้นการอนุมาน (การนำโมเดลไปใช้งาน) มากกว่าการฝึกโมเดล ซึ่งต้องใช้กำลังประมวลผลและชิปเฉพาะทางมากกว่าอย่างมีนัยสำคัญ แม้ศูนย์อนุมานจะสร้างมูลค่าทางเศรษฐกิจ แต่ก็ไม่ได้ยกระดับมาเลเซียให้เป็นหนึ่งในประเทศกลุ่ม “compute-north” ที่กำหนดทิศทางการพัฒนาโมเดล AI ขั้นสูง ความแตกต่างนี้สำคัญ เพราะศูนย์ฝึกโมเดลมักสร้างผลต่อเนื่องทางเทคโนโลยีและโอกาสการจ้างงานที่ใช้ทักษะสูงมากกว่า
สมาคมศูนย์ข้อมูลเอเชียแปซิฟิกคาดการณ์ว่าอุตสาหกรรม AI ของมาเลเซียจะสร้างงาน 30,900 ตำแหน่งต่อปีภายในปี 2030 รวมถึงตำแหน่งที่มีมูลค่าสูงสำหรับวิศวกรเครือข่าย ผู้เชี่ยวชาญด้านโครงสร้างพื้นฐานคลาวด์ และผู้เชี่ยวชาญด้านความมั่นคงปลอดภัย ICT อย่างไรก็ตาม งานวิจัยระบุว่าศูนย์ข้อมูลสร้างงานต่อตารางฟุตน้อยที่สุดเมื่อเทียบกับสถานประกอบการขนาดใหญ่ประเภทอื่น โดยจ้างคนหลายพันคนในช่วงก่อสร้าง แต่มีพนักงานไม่ถึง 200 คนในช่วงดำเนินงาน จึงเกิดความกังวลมากขึ้นว่าตำแหน่งงานวิจัยและวิศวกรรมจะตกเป็นของแรงงานต่างชาติ ขณะที่คนท้องถิ่นถูกจำกัดให้อยู่ในงานก่อสร้างชั่วคราวและงานบำรุงรักษาระดับล่าง
ผู้เล่นระดับโลกทุ่มเดิมพัน
ไมโครซอฟท์เป็นหนึ่งในนักลงทุนที่รุกหนักที่สุดในโครงสร้างพื้นฐานดิจิทัลของมาเลเซีย บริษัทประกาศแผนตั้งภูมิภาคคลาวด์แห่งที่สองชื่อ “Southeast Asia 3” ในยะโฮร์บาห์รู โดยจะมีโซนความพร้อมใช้งาน 3 แห่ง และคาดว่าจะเริ่มดำเนินงานภายใน 2-3 ปี การขยายกิจการนี้เกิดขึ้นแม้ไมโครซอฟท์กำลังเผชิญข้อจำกัดด้านขีดความสามารถอย่างหนักทั่วโลก โดยเควิน สก็อตต์ ประธานเจ้าหน้าที่ฝ่ายเทคโนโลยี ยอมรับว่าคำว่า “ขาดแคลนอย่างหนัก” อาจยังไม่เพียงพอที่จะอธิบายความยากลำบากของบริษัทในการสร้างโครงสร้างพื้นฐานให้ทัน นับตั้งแต่เปิดตัว ChatGPT
ไมโครซอฟท์ไม่ใช่บริษัทเดียวที่กำลังขยายกิจการ เอ็นทีที ดาต้า ซื้อที่ดินมูลค่า 88.5 ล้านดอลลาร์จากทรอปิคานา คอร์ปอเรชัน เบอร์ฮัดในเดือนสิงหาคม 2024 เพื่อพัฒนาวิทยาเขตศูนย์ข้อมูล 6 อาคารในยะโฮร์ โดยคาดว่าสถานที่แห่งแรกจะเริ่มให้บริการได้ภายในปี 2027 กูเกิล แอมะซอน ไบต์แดนซ์ เอ็นวิเดีย และอาลีบาบาต่างทุ่มทรัพยากรจำนวนมากให้กับศูนย์ข้อมูลในมาเลเซีย ทำให้เกิดการแข่งขันที่ความพร้อมของที่ดินและพลังงานกลายเป็นปัจจัยกำหนดการเข้าสู่ตลาดมากขึ้นเรื่อย ๆ
ท่ามกลางกระแสการลงทุนจากต่างชาติ บริดจ์ ดาต้า เซ็นเตอร์ส (BDC) ผู้ประกอบการท้องถิ่นแสดงให้เห็นว่าศักยภาพในประเทศสามารถแข่งขันในระดับสูงสุดได้ BDC ซึ่งได้รับการสนับสนุนจากเบน แคปิตอล มีขีดความสามารถที่เปิดใช้งานแล้วในมาเลเซียมากกว่า 300 เมกะวัตต์ ทำให้เป็นผู้ประกอบการรายใหญ่ที่สุดของประเทศ บริษัทดำเนินกลยุทธ์บูรณาการธุรกิจในแนวดิ่ง โดยสะสมสิทธิบัตรที่เกี่ยวข้องกับการออกแบบและระบบศูนย์ข้อมูลไว้ราว 600 ฉบับ และรักษาขีดความสามารถด้านวิศวกรรมภายในองค์กรแทนการจ้างบริษัทภายนอกมาดำเนินงาน
เอริก ฟาน ประธานเจ้าหน้าที่บริหารของบริดจ์ ดาต้า เซ็นเตอร์ส ย้ำว่าบริษัทของเขา “ไม่ใช่ธุรกิจอสังหาริมทรัพย์” แต่เป็นบริษัทเทคโนโลยีที่มุ่งเน้น “โซลูชันล้ำหน้า” BDC คาดว่าจะเพิ่มจำนวนพนักงานในมาเลเซียเกือบเท่าตัวในปี 2026 เมื่อวิทยาเขตแห่งใหม่ในยะโฮร์และหุบเขากลังเริ่มเปิดดำเนินงาน บริษัทได้จัดตั้งความร่วมมือด้านการศึกษากับสถาบันต่าง ๆ เช่น สถาบันการจัดการแห่งสิงคโปร์ เพื่อพัฒนาบุคลากรในภูมิภาค อย่างไรก็ตาม ฟานยอมรับว่าความต้องการที่ขับเคลื่อนด้วย AI ทำให้ต้นทุนเพิ่มขึ้น 15-20% เมื่อเทียบกับแบบที่พัฒนาก่อนยุค AI เนื่องจากต้องใช้ระบบระบายความร้อนด้วยของเหลวขั้นสูง
การเดินบนเส้นลวดภูมิรัฐศาสตร์
การผงาดขึ้นของมาเลเซียในฐานะศูนย์กลางศูนย์ข้อมูลเกิดขึ้นพร้อมกับการแข่งขันด้านเทคโนโลยีระหว่างสหรัฐฯ กับจีนที่ทวีความรุนแรงขึ้น ในฐานะหนึ่งในคู่ค้ารายใหญ่ที่สุดของจีนในอาเซียน มาเลเซียเผชิญแรงกดดันให้รักษาความสัมพันธ์ทางเศรษฐกิจกับปักกิ่ง ขณะเดียวกันก็ต้องรับมือกับการควบคุมการส่งออก GPU ขั้นสูงที่เข้มงวดขึ้นของวอชิงตัน และความเป็นไปได้ที่จะมีการเรียกเก็บภาษีอุปกรณ์ศูนย์ข้อมูล ข้อจำกัดเหล่านี้อาจส่งผลกระทบอย่างมีนัยสำคัญต่อการขยายโครงสร้างพื้นฐาน AI ของมาเลเซีย ด้วยการเพิ่มต้นทุนและจำกัดการเข้าถึงชิปที่จำเป็น
ขณะเดียวกัน ความเป็นกลางของมาเลเซียทำให้ประเทศเป็นทำเลน่าสนใจสำหรับบริษัทที่ต้องการกระจายห่วงโซ่อุปทานเพื่อลดความเสี่ยงจากการกระจุกตัว มีรายงานว่าบริษัทจีนมองมาเลเซียเป็นช่องทางที่อาจใช้หลีกเลี่ยงการควบคุมการส่งออกของสหรัฐฯ ด้วยการเข้าถึงชิปขั้นสูงผ่านประเทศที่สาม พลวัตนี้สร้างความท้าทายด้านการปฏิบัติตามกฎระเบียบที่ซับซ้อนให้แก่หน่วยงานมาเลเซีย ซึ่งต้องหาจุดสมดุลระหว่างโอกาสทางเศรษฐกิจกับความเป็นจริงทางการทูต
ข้อตกลงการค้าต่างตอบแทนระหว่างสหรัฐฯ กับมาเลเซียฉบับล่าสุดอาจทำให้ยุทธศาสตร์เซมิคอนดักเตอร์แห่งชาติของมาเลเซียซับซ้อนขึ้น ยุทธศาสตร์ดังกล่าวมีเป้าหมายรักษาตำแหน่งของประเทศในการผลิตเซมิคอนดักเตอร์ช่วงกลางของห่วงโซ่ พร้อมค่อย ๆ เพิ่มความซับซ้อน การปฏิบัติตามข้อจำกัดการส่งออกของสหรัฐฯ อาจจำกัดความสามารถของมาเลเซียในการทำหน้าที่เป็นตัวกลางที่เป็นกลางในห่วงโซ่อุปทานชิปโลก และอาจบั่นทอนความเป็นอิสระด้านห่วงโซ่อุปทานที่ปุตราจายาเคยตั้งเป้าไว้
ประเด็นภูมิรัฐศาสตร์เหล่านี้ยังครอบคลุมถึงความมั่นคงด้านพลังงานด้วย IEA เตือนว่าการโจมตีทางไซเบอร์ต่อผู้ให้บริการสาธารณูปโภคด้านพลังงานเพิ่มขึ้นสามเท่าในช่วง 4 ปีที่ผ่านมา และมีความซับซ้อนมากขึ้นจากการใช้ AI เมื่อศูนย์ข้อมูลกลายเป็นโครงสร้างพื้นฐานสำคัญ ความเสี่ยงต่อภัยคุกคามทั้งทางกายภาพและไซเบอร์ก็เพิ่มขึ้น จึงจำเป็นต้องประสานงานระหว่างบริษัทเทคโนโลยี ผู้ให้บริการพลังงาน และหน่วยงานความมั่นคงแห่งชาติ
แรงสะเทือนทั่วภูมิภาค
การขยายตัวของมาเลเซียกำลังเปลี่ยนพลวัตการแข่งขันทั่วเอเชียตะวันออกเฉียงใต้ บริษัท พีแอลดีที อิงค์ ของฟิลิปปินส์ประกาศแผนสร้างศูนย์ข้อมูลไฮเปอร์สเกลขนาด 100 เมกะวัตต์ในคาวีเต โดยมานูเอล วี. ปังกิลินัน ประธานบริษัทระบุอย่างชัดเจนว่ามีเป้าหมายเพิ่มขีดความสามารถ “ให้เทียบเท่ากับมาเลเซียเป็นอย่างน้อย” ศูนย์แห่งที่ 12 ของ PLDT ซึ่งมีกำหนดเริ่มก่อสร้างในปี 2026 และแล้วเสร็จในปี 2028 เป็นสัญญาณว่าประเทศเพื่อนบ้านมองขีดความสามารถของมาเลเซียเป็นมาตรวัดความสำคัญในระดับภูมิภาค
อินโดนีเซีย ไทย และเวียดนามต่างเร่งลงทุนในศูนย์ข้อมูลเช่นกัน โดยคาดว่าภูมิภาคเอเชียแปซิฟิกจะครองสัดส่วน 40% ของขีดความสามารถศูนย์ข้อมูลทั่วโลกภายในปี 2030 และจะมีกำลังการผลิตรวมราว 30 กิกะวัตต์ จากเงินลงทุน 8 แสนล้านดอลลาร์ อย่างไรก็ตาม ความได้เปรียบจากการเป็นผู้บุกเบิกและการอยู่ใกล้สิงคโปร์ทำให้มาเลเซียได้เริ่มต้นก่อน ซึ่งคู่แข่งจะไล่ตามได้ยาก
การแข่งขันระดับภูมิภาคนี้เกิดขึ้นท่ามกลางความกังวลว่าอุปทานอาจล้นตลาด นับตั้งแต่ปี 2023 ศูนย์ข้อมูลและคลัสเตอร์ GPU ถูกสร้างขึ้นอย่างรวดเร็ว จนอาจมีกำลังการผลิตมากกว่าความต้องการ AI ในระยะใกล้ หากภาระงาน AI เติบโตไม่ทันการขยายโครงสร้างพื้นฐาน อุตสาหกรรมอาจเผชิญการควบรวมกิจการและการปรับราคา อย่างไรก็ตาม การวิเคราะห์ของ JLL ชี้ว่าเมื่อภาระงานเปลี่ยนจากการฝึก AI ไปสู่การอนุมานในปี 2027 ความต้องการจะกระจายจากคลัสเตอร์ส่วนกลางไปยังศูนย์กลางระดับภูมิภาค ซึ่งอาจช่วยรองรับกำลังการผลิตส่วนเกินในพื้นที่อย่างมาเลเซียที่ให้บริการตลาดเอเชียตะวันออกเฉียงใต้ในวงกว้าง
ประเด็นสำคัญ
- คาดว่าขีดความสามารถศูนย์ข้อมูลของมาเลเซียจะเพิ่มขึ้นมากกว่าสองเท่าภายในสิ้นปี 2026 และครองสัดส่วนมากกว่าสองในสามของการก่อสร้างใหม่ในเอเชียตะวันออกเฉียงใต้
- ตลาดมีมูลค่า 6.14 พันล้านดอลลาร์สหรัฐ (ปี 2025) และคาดว่าจะเพิ่มขึ้นเป็น 11.40 พันล้านดอลลาร์สหรัฐภายในปี 2031
- ไมโครซอฟท์กำลังสร้างภูมิภาคคลาวด์แห่งที่สองในยะโฮร์บาห์รู ขณะที่บริดจ์ ดาต้า เซ็นเตอร์ส ผู้ประกอบการท้องถิ่นมีขีดความสามารถที่เปิดใช้งานแล้วมากกว่า 300 เมกะวัตต์
- การขาดแคลนน้ำในยะโฮร์และสลังงอร์ รวมถึงข้อจำกัดของระบบสายส่งไฟฟ้า ทำให้หน่วยงานชะลอการอนุมัติและใช้อัตราค่าไฟฟ้าใหม่
- อัตราค่าไฟฟ้าใหม่ (กรกฎาคม 2025) ทำให้ต้นทุนพลังงานเพิ่มขึ้น 10-14% โดยศูนย์ที่มีกำลังไฟฟ้าเกิน 100 เมกะวัตต์อาจมีค่าใช้จ่ายรายปีเพิ่มขึ้นสูงสุด 20 ล้านดอลลาร์
- มาเลเซียมุ่งสร้างสมดุลระหว่างการดึงดูดการลงทุนจากต่างชาติกับอธิปไตยทางเทคโนโลยี ผ่านโครงการคลาวด์ AI อธิปไตยมูลค่า 2 พันล้านริงกิต
- ความตึงเครียดทางภูมิรัฐศาสตร์ระหว่างสหรัฐฯ กับจีนสร้างความท้าทายด้านการปฏิบัติตามกฎระเบียบเกี่ยวกับการเข้าถึงชิปขั้นสูงและการควบคุมการส่งออก
- คาดว่าภูมิภาคเอเชียแปซิฟิกจะมีขีดความสามารถศูนย์ข้อมูล 40% ของโลกภายในปี 2030 โดยมาเลเซียเป็นผู้นำการเติบโตในเอเชียตะวันออกเฉียงใต้