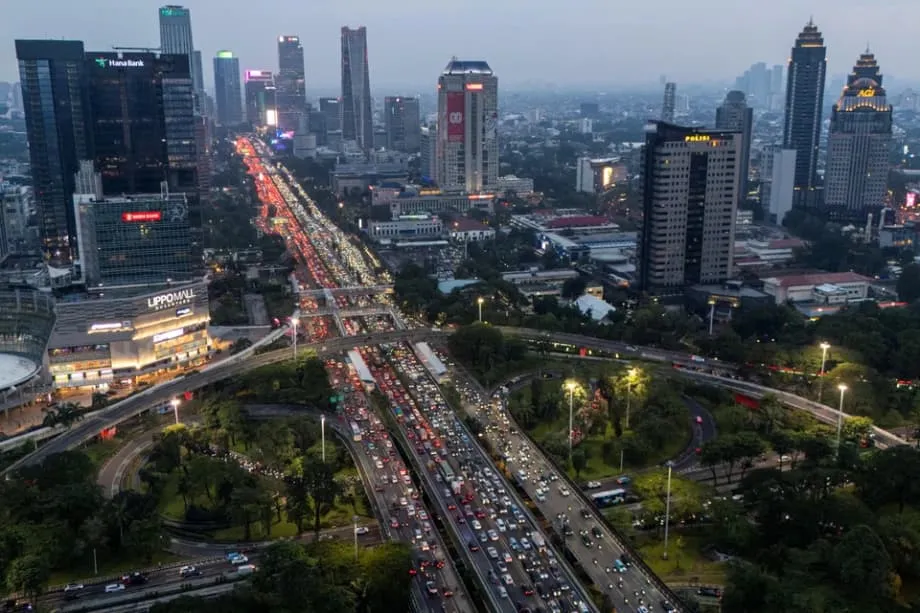
ความเชื่อมั่นที่สูญหายไป 120,000 ล้านดอลลาร์
ตลาดการเงินอินโดนีเซียเผชิญแรงสั่นสะเทือนด้านความน่าเชื่อถือรุนแรงที่สุดในรอบหลายทศวรรษ โดยมูลค่าตลาดหุ้นหายไปราว 120,000 ล้านดอลลาร์นับตั้งแต่ปลายเดือนมกราคม 2026 วิกฤตปะทุขึ้นเมื่อ MSCI ผู้จัดทำดัชนีระดับโลกเตือนว่า เศรษฐกิจขนาดใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้อาจถูกปรับสถานะเป็นตลาดชายขอบ โดยให้เหตุผลถึงข้อกังวลพื้นฐานเกี่ยวกับความโปร่งใสของข้อมูลและโครงสร้างการถือครองหุ้นอินโดนีเซีย ดัชนีตลาดหลักทรัพย์จาการ์ตา (JCI) ร่วงลง 4.73% เฉพาะในสัปดาห์แรกของเดือนกุมภาพันธ์ มูลค่าหลักทรัพย์ตามราคาตลาดหายไปราว 705 ล้านล้านรูเปียห์ (41,600 ล้านดอลลาร์) และทำให้ต้องระงับการซื้อขายเป็นครั้งแรกนับตั้งแต่วิกฤตการเงินเอเชียปี 1998
สารบัญ
การเทขายครั้งนี้สะท้อนมากกว่าการปรับฐานของตลาดชั่วคราว แต่เป็นสัญญาณว่าความเชื่อมั่นระหว่างนักลงทุนทั่วโลกกับหน่วยงานกำกับดูแลของอินโดนีเซียกำลังพังทลาย มาตรการชั่วคราวของ MSCI ซึ่งมีผลทันที ระงับการเพิ่มสัดส่วนการลงทุนของหุ้นต่างชาติทั้งหมด และระงับการเพิ่มหุ้นใหม่เข้าในดัชนี MSCI Investable Market Index ด้าน FTSE Russell ดำเนินตาม โดยเลื่อนการปรับน้ำหนักดัชนีประจำเดือนมีนาคม 2026 ไปเป็นวันที่ 22 พฤษภาคม 2026 ส่งผลให้แนวโน้มการปรับขึ้นของหุ้นอินโดนีเซียในพอร์ตการลงทุนเชิงรับทั่วโลกหยุดชะงักลงโดยปริยาย
วิกฤตตลาดหุ้นยังซ้ำเติมด้วยการที่ Moody's Ratings ปรับแนวโน้มอันดับความน่าเชื่อถือของอินโดนีเซียเป็นลบเมื่อวันที่ 5 กุมภาพันธ์ 2026 โดยอ้างถึงความคาดการณ์ได้ที่ลดลงในการกำหนดนโยบายและข้อกังวลด้านธรรมาภิบาล เงินรูเปียห์อ่อนค่าลงแตะระดับต่ำสุดเป็นประวัติการณ์ ใกล้ 16,825 รูเปียห์ต่อดอลลาร์สหรัฐ นักวิเคราะห์เตือนว่าหากทะลุระดับ 17,000 รูเปียห์ จะเป็นการเข้าสู่ระดับที่ไม่เคยเกิดขึ้นมาก่อน นักลงทุนต่างชาติซึ่งถอนเงิน 1,000 ล้านดอลลาร์ออกจากตลาดหุ้นอินโดนีเซียไปแล้วในปี 2025 เร่งถอนการลงทุนเมื่อวิกฤตปะทุขึ้น ปุรบายา ยุธี ซาเดวา รัฐมนตรีคลัง พยายามชี้ว่าเป็นความผันผวนจากแรงกระแทกต่อตลาดชั่วคราว ไม่ใช่ความอ่อนแอเชิงพื้นฐาน แต่คำยืนยันของเขาไม่อาจหยุดยั้งการไหลออกของเงินทุนได้
เมื่อดัชนีหยุดนิ่ง: ทำความเข้าใจวิกฤตทางเทคนิค
หัวใจของความปั่นป่วนในตลาดอยู่ที่แนวคิดทางเทคนิคที่สำคัญ นั่นคือความโปร่งใสของสัดส่วนหุ้นที่หมุนเวียนซื้อขายได้ (free float) Free float หมายถึงสัดส่วนหุ้นของบริษัทที่เปิดให้ประชาชนซื้อขายได้จริง ไม่รวมส่วนที่ถือโดยนักลงทุนเชิงกลยุทธ์ ภาครัฐ หรือบุคคลภายในบริษัท ผู้จัดทำดัชนีระดับโลกอย่าง MSCI และ FTSE Russell ต้องอาศัยข้อมูล free float ที่ถูกต้องเพื่อกำหนดว่าควรนำหุ้นแต่ละตัวเข้าไปในดัชนีในสัดส่วนเท่าใด ซึ่งจะเป็นตัวกำหนดการจัดสรรเงินทุนของกองทุนลงทุนเชิงรับมูลค่าหลายพันล้านดอลลาร์
การหารือของ MSCI กับนักลงทุนต่างชาติพบว่า ความเชื่อมั่นต่อข้อมูลที่ดูแลโดยศูนย์รับฝากหลักทรัพย์กลางอินโดนีเซีย (KSEI) และตลาดหลักทรัพย์อินโดนีเซีย (IDX) ลดลง นักลงทุนชี้ถึงข้อกังวลที่เกิดขึ้นต่อเนื่องเกี่ยวกับการจัดประเภทผู้ถือหุ้น พร้อมตั้งข้อสงสัยว่ามีพฤติกรรมซื้อขายที่ประสานกัน ซึ่งอาจบิดเบือนการกำหนดราคา โครงสร้างการถือครองของบริษัทอินโดนีเซียหลายแห่งยังขาดความโปร่งใส ทำให้นักลงทุนต่างชาติประเมินสภาพคล่องที่แท้จริงของตลาดและมูลค่าการลงทุนที่แท้จริงได้ยาก
ผลกระทบที่อาจเกิดขึ้นจากการถูกลดสถานะเป็นตลาดชายขอบนั้นมีมากกว่าเรื่องชื่อเสียง นักวิเคราะห์ประเมินว่าการปรับสถานะอาจทำให้เงินทุนต่างชาติไหลออก 25,000-50,000 ล้านดอลลาร์ ปัจจุบันอินโดนีเซียกำหนดให้บริษัทจดทะเบียนมีสัดส่วน free float ขั้นต่ำ 7.5% ซึ่งต่ำกว่าเกณฑ์ 25% ของมาเลเซียอย่างมาก และใกล้เคียงกับตลาดพัฒนาแล้วอย่างฮ่องกง ข้อบกพร่องเชิงโครงสร้างนี้เปิดทางให้การถือครองหุ้นกระจุกตัวดำเนินต่อไป จนเกิดความเปราะบางที่นักลงทุนทั่วโลกไม่ยอมรับอีกต่อไป
ทางการอินโดนีเซียให้คำมั่นว่าจะเพิ่มข้อกำหนด free float ขั้นต่ำเป็น 15% และปรับเกณฑ์การเปิดเผยข้อมูลผู้ถือหุ้นให้เข้มงวดขึ้นที่ระดับ 1% โดยคาดว่าจะดำเนินการครบถ้วนภายในเดือนมีนาคม 2026 IDX เริ่มเผยแพร่รายงาน free float รายเดือน และปรับปรุงประเภทการจัดกลุ่มนักลงทุนเพื่อเพิ่มรายละเอียดของข้อมูล อย่างไรก็ตาม ตลาดยังสงสัยว่าการปฏิรูปเหล่านี้จะนำไปสู่การเปลี่ยนแปลงเชิงโครงสร้างที่ยั่งยืน หรือเป็นเพียงการบริหารจัดการวิกฤตชั่วคราว
ความเป็นอิสระของธนาคารกลางและการคาดการณ์นโยบาย
แม้การปฏิรูปตลาดด้านเทคนิคจะครองพื้นที่ข่าว แต่ข้อกังวลด้านธรรมาภิบาลที่อยู่เบื้องหลังก็เป็นตัวขับเคลื่อนความเชื่อมั่นที่ถดถอยในวงกว้าง รัฐบาลประธานาธิบดีปราโบโว ซูเบียนโต ทำให้นักลงทุนไม่สบายใจผ่านการตัดสินใจหลายครั้งที่สะท้อนการกำหนดนโยบายเฉพาะหน้า มากกว่าการบริหารเศรษฐกิจอย่างเป็นระบบ การแต่งตั้งโทมัส จีวันโดโน หลานชายของประธานาธิบดี เป็นรองผู้ว่าการธนาคารกลางอินโดนีเซียเมื่อเดือนที่แล้ว ทำให้ความกังวลเรื่องความเป็นอิสระของธนาคารกลางและระบบอุปถัมภ์ในสถาบันต่างๆ ชัดเจนขึ้น
เงินรูเปียห์ร่วงลงแตะระดับต่ำสุดเป็นประวัติการณ์ที่ 16,985 รูเปียห์ต่อดอลลาร์สหรัฐทันทีหลังการเสนอชื่อจีวันโดโน ซึ่งเขาปกป้องว่าเป็นการแต่งตั้งตามความสามารถ แม้มีความเกี่ยวข้องทางครอบครัวกับประธานาธิบดี การแต่งตั้งดังกล่าวเกิดขึ้นพร้อมกับการปรับลดแนวโน้มของ Moody's และก่อให้เกิดวิกฤตความเชื่อมั่นซ้อนทับในสถาบันการเงินและการคลัง ฟาวซัน ลุตซา ที่ปรึกษาของ Ormit Kelola Nusantara ในจาการ์ตา ระบุว่าสภาพแวดล้อมด้านนโยบายคาดการณ์ได้ยากขึ้นเรื่อยๆ ว่า:
นโยบายเฉพาะหน้าไม่ได้ช่วยคุ้มครองตลาด แต่กลับทำให้ประเมินราคาไม่ได้ ความเสี่ยงใหญ่ที่สุดคือรูปแบบนโยบายที่ตอบสนองตามสถานการณ์และเปลี่ยนแปลงอยู่ตลอดเวลา
วาระการคลังขนาดใหญ่ของปราโบโวยิ่งสร้างความกังวลแก่เจ้าหนี้และนักลงทุนหุ้น โครงการอาหารกลางวันฟรีในโรงเรียนมูลค่า 20,000 ล้านดอลลาร์ของรัฐบาล แม้ได้รับความนิยมทางการเมือง แต่ก็เสี่ยงบั่นทอนการควบคุมการขาดดุลงบประมาณที่สั่งสมมาหลายทศวรรษ ทางการเพิ่มเพดานการขาดดุลงบประมาณเป็น 3% ของผลิตภัณฑ์มวลรวมภายในประเทศ และในเดือนมกราคม 2026 รัฐบาลขาดดุลงบประมาณอย่างที่เกิดขึ้นไม่บ่อย หลังเร่งการใช้จ่าย มูฮัมหมัด ริซัล เตาฟีกูราห์มาน หัวหน้าศูนย์เศรษฐศาสตร์มหภาคและการเงินแห่งสถาบันเศรษฐศาสตร์และการเงินเพื่อการพัฒนาอินโดนีเซีย ระบุว่าตลาดต้องการความคาดการณ์ได้เหนือสิ่งอื่นใด:
ตลาดไม่ได้เรียกร้องนโยบายส่งเสริมการเติบโตในระยะสั้น สิ่งที่ต้องการคือความคาดการณ์ได้เพื่อให้คำนวณความเสี่ยงได้ หลักฐานการฟื้นตัวไม่ได้อยู่ในถ้อยแถลงนโยบาย แต่อยู่ที่ผลงานที่ผ่านมา กล่าวคือสองถึงสามไตรมาสที่ไม่มีเรื่องเหนือความคาดหมายด้านกฎระเบียบ
เงินทุนไหลออกจากภูมิภาค: มาเลเซียเป็นทางเลือก
ขณะที่ตลาดอินโดนีเซียผันผวน มาเลเซียซึ่งเป็นประเทศเพื่อนบ้านกลับกลายเป็นผู้รับประโยชน์หลักจากการจัดสรรเงินทุนในภูมิภาคใหม่ Hong Leong Investment Bank Research ระบุว่ามาเลเซียเป็น "ที่พักเงินที่ปลอดภัย" ของอาเซียน โดยชี้ถึงเสถียรภาพทางการเมือง ความลึกของตลาด และความโปร่งใสด้านกฎระเบียบ ซึ่งแตกต่างอย่างชัดเจนจากความผันผวนในอินโดนีเซียขณะนี้ บริษัทวิจัยระบุว่าข้อได้เปรียบเชิงโครงสร้างทำให้มาเลเซียอยู่กึ่งกลางระหว่างตลาดผลตอบแทนต่ำความเสี่ยงต่ำอย่างสิงคโปร์ กับตลาดความเสี่ยงสูงกว่าอย่างอินโดนีเซีย
ความน่าสนใจของมาเลเซียตั้งอยู่บนตัวชี้วัดด้านธรรมาภิบาลที่เป็นรูปธรรม ประเทศกำหนดสัดส่วน free float ขั้นต่ำ 25% เทียบเคียงตลาดพัฒนาแล้ว ช่วยให้นักลงทุนมั่นใจในสภาพคล่องและการค้นหาราคาที่แท้จริง แม้ตลาดอาเซียน 4 ประเทศ (มาเลเซีย อินโดนีเซีย ไทย และฟิลิปปินส์) มีเงินทุนต่างชาติไหลออกจากหุ้นรวม 10,300 ล้านดอลลาร์ในปี 2025 แต่มาเลเซียคิดเป็น 50% ของยอดถอนดังกล่าว ทั้งที่มีบรรยากาศทางการเมืองมั่นคงที่สุดในภูมิภาค
ตลาดหุ้นมาเลเซียตอบรับการเปลี่ยนทิศทางของเงินทุนในภูมิภาคด้วยผลการดำเนินงานที่แข็งแกร่ง มูลค่าการซื้อขายเฉลี่ยต่อวันแตะ 3,400 ล้านริงกิตในเดือนมกราคม 2026 สูงกว่าทุกเดือนของปี 2025 ขณะที่เงินทุนไหลเข้าสู่พันธบัตรสกุลริงกิตแตะ 3,000 ล้านริงกิตในเดือนธันวาคม 2025 ขณะที่อินโดนีเซียกำลังเผชิญการตรวจสอบจาก MSCI สถานะของมาเลเซียในฐานะตลาดสมาชิกอาเซียนที่มีน้ำหนักมากที่สุดในดัชนี MSCI Emerging Markets ทำให้กองทุนทั่วโลกมีทางเลือกพร้อมใช้งานเพื่อรับความเสี่ยงในภูมิภาค โดยไม่ต้องเผชิญความเสี่ยงด้านความโปร่งใสที่กำลังสร้างปัญหาให้จาการ์ตา
การบังคับใช้กฎหมายและยกเครื่องผู้บริหาร
เมื่อเผชิญภัยคุกคามร้ายแรงต่อสถานะของตลาด ทางการอินโดนีเซียเปิดมาตรการตอบโต้เชิงรุก โดยผสานการปฏิรูปกฎระเบียบเข้ากับการบังคับใช้กฎหมายอาญาที่ไม่ค่อยเกิดขึ้น ผู้บริหารระดับสูง 5 คนจากตลาดหลักทรัพย์และสำนักงานบริการทางการเงิน (OJK) ลาออกภายในช่วงบ่ายวันเดียวหลังคำเตือนของ MSCI รวมถึงอิมาน รัคมัน กรรมการผู้จัดการใหญ่ IDX ซึ่งระบุว่าเป็นความรับผิดชอบส่วนตัวต่อเหตุการณ์ในตลาด การลาออกอย่างรวดเร็วแสดงให้เห็นถึงความรับผิดชอบ แต่ก็ก่อข้อกังวลเรื่องความต่อเนื่องของสถาบันในระหว่างวิกฤต
แอร์ลังกา ฮาร์ตาร์โต รัฐมนตรีประสานงานด้านเศรษฐกิจ ให้คำมั่นว่าจะดำเนินการอย่างเด็ดขาดกับการปั่นตลาด โดยตำรวจจับกุมผู้บริหารบริษัทหลักทรัพย์หลายรายที่ต้องสงสัยว่าปั่นราคา นักลงทุนบางส่วนยินดีกับการบังคับใช้กฎหมายเหล่านี้ แต่การดำเนินการเกิดขึ้นพร้อมกับการปรับเงินอย่างฉับพลันต่อผู้ต้องสงสัยปั่นหุ้น ซึ่งยิ่งกระพือความกังวลเรื่องการเปลี่ยนแปลงกฎระเบียบที่ไม่ทันตั้งตัว ผู้รักษาการที่เข้ามาแทนเจ้าหน้าที่ซึ่งลาออกเสนอให้ปฏิรูปกฎ free float และการเปิดเผยข้อมูลผู้ถือหุ้น แต่รูปแบบการดำเนินการที่รวดเร็วและตอบสนองตามสถานการณ์ แทนที่จะผ่านการหารือ ยังไม่อาจสร้างความเชื่อมั่นให้นานาชาติได้อย่างเต็มที่
ดานันทารา กองทุนความมั่งคั่งแห่งชาติของอินโดนีเซีย วางตัวเป็นผู้รักษาเสถียรภาพตลาด โดยปันดู ชาห์รีร์ ประธานเจ้าหน้าที่ฝ่ายการลงทุน ประกาศว่ากองทุนจะลงทุนทุกวันในหุ้นที่มีปัจจัยพื้นฐานแข็งแกร่งและสภาพคล่องสูง ปัจจุบันกองทุนซื้อขายหลักทรัพย์มูลค่าหลายพันล้านดอลลาร์สหรัฐต่อวัน โดยตั้งเป้ามูลค่าการซื้อขายระยะยาวไว้ที่ 8,000-10,000 ล้านดอลลาร์ อย่างไรก็ตาม ผู้จัดการกองทุนต่างชาติยังคงระมัดระวัง เจมส์ เอธี ผู้จัดการกองทุนตราสารหนี้ของ Marlborough ระบุว่ามาตรการเชิงนโยบายล่าสุดน่ากังวลว่า:
ผมรู้สึกว่าแต่ละมาตรการเหมือนรอยสะกิดเล็กๆ เหมือนรอยบาดเล็กๆ ที่อาจรวมกันจนกลายเป็นเรื่องใหญ่ สิ่งที่เกิดขึ้นในช่วงหลังทำให้ผมคิดว่าจะยังคงอยู่ข้างสนามต่อไปอีกสักระยะ เพราะเป็นเรื่องที่ประเมินราคาได้ยาก
นวัตกรรมทางการคลังท่ามกลางทางเลือกที่จำกัด
เมื่อช่องทางจัดหาเงินทุนแบบเดิมเผชิญแรงกดดันจากแนวโน้มเชิงลบของ Moody's อินโดนีเซียจึงหันไปใช้กลไกจัดหาเงินทุนทางเลือก รัฐบาลเริ่มทำการตลาดพันธบัตรสกุลเงินหยวนที่ออกขายในต่างประเทศเป็นครั้งที่สองในรอบสี่เดือนเมื่อวันที่ 25 กุมภาพันธ์ 2026 โดยตั้งเป้าเสนอขายขนาดอ้างอิง แบ่งเป็นสามชุด อายุ 3 ปี 5 ปี และ 10 ปี การออกพันธบัตรสกุลหยวนที่เรียกว่า dim sum bond ครั้งนี้เกิดขึ้นหลังการออกครั้งแรกมูลค่า 6,000 ล้านหยวนในเดือนตุลาคม 2025 โดยอาศัยอัตราดอกเบี้ยหยวนในตลาดต่างประเทศที่ต่ำเป็นประวัติการณ์ พร้อมกระจายแหล่งเงินทุนออกจากตลาดดอลลาร์และตลาดสกุลเงินท้องถิ่น
การเสนอขายพันธบัตรสกุลหยวนเกิดขึ้นพร้อมกับความพยายามรีไฟแนนซ์ตราสารหนี้ที่จะครบกำหนด ซึ่งคาดว่ามีมูลค่ารวม 3,000-4,000 ล้านดอลลาร์ในปีนี้ อย่างไรก็ตาม จังหวะเวลาดังกล่าวสะท้อนแรงกดดันทางการคลัง ทางการต้องระดมทุนท่ามกลางภาวะสินเชื่อที่ถดถอยและตลาดผันผวน อเลสเซีย เบราร์ดี หัวหน้าฝ่ายเศรษฐศาสตร์มหภาคโลกของ Amundi Investment Institute เตือนว่า หากผู้นำส่งสัญญาณยอมรับเงินเฟ้อที่สูงขึ้น หรือแทรกแซงธนาคารกลางบ่อยครั้งเพื่อประคองการดำเนินงานทางการคลัง มุมมองของนักลงทุนจะแข็งกร้าวขึ้นและส่วนชดเชยความเสี่ยงจะปรับสูงขึ้น ปฏิกิริยาของตลาดพันธบัตรเป็นตัวชี้วัดหลักของเสถียรภาพเศรษฐกิจมหภาค โดยอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีเพิ่มขึ้นแล้ว 34 จุดพื้นฐานในปีนี้ มาอยู่ที่ 6.458%
ความย้อนแย้งของความนิยม
วิกฤตตลาดเผยให้เห็นความแตกต่างอย่างชัดเจนระหว่างความเชื่อมั่นของนักลงทุนกับความคิดเห็นของประชาชน ผลสำรวจที่ Indikator Politik Indonesia จัดทำระหว่างวันที่ 15-21 มกราคม 2026 พบว่า คะแนนนิยมของประธานาธิบดีปราโบโวเพิ่มขึ้นเป็น 79.9% จาก 78% ในเดือนพฤศจิกายน 2025 ผลสำรวจซึ่งจัดทำเสร็จก่อนคำเตือนของ MSCI จะจุดชนวนให้ตลาดทรุดลงไม่นาน แสดงให้เห็นว่าปราโบโวยังคงได้รับความนิยมสูงสุดในหมู่ผู้มีสิทธิเลือกตั้ง Gen Z และประชากรในชนบท โดย 72.8% พอใจกับโครงการอาหารฟรีของเขา
ความแข็งแกร่งทางการเมืองนี้ แม้ช่วยหนุนอำนาจทางการเมืองภายในประเทศของปราโบโว แต่อาจยิ่งทำให้ตลาดกังวล การสนับสนุนจากประชาชนที่ต่อเนื่องช่วยตอกย้ำแนวโน้มของประธานาธิบดีในการเพิ่มการใช้จ่ายด้านสังคมและการแทรกแซงของรัฐ ซึ่งขัดแย้งโดยตรงกับข้อเรียกร้องของนักลงทุนที่ต้องการวินัยทางการคลังและความโปร่งใสด้านกฎระเบียบ การที่รัฐบาลปัดข้อวิจารณ์ของ Moody's และเลือกยืนยันเป้าหมายการเติบโต 8% ภายในปี 2029 สะท้อนว่าคะแนนนิยมทางการเมืองอาจมีอิทธิพลเหนือสัญญาณจากตลาดในการตัดสินใจเชิงนโยบาย
ความตึงเครียดระหว่างความชอบธรรมตามระบอบประชาธิปไตยกับความน่าเชื่อถือในตลาดทำให้สภาพแวดล้อมด้านนโยบายซับซ้อน ขณะที่นักลงทุนต่างชาติกังวลต่อการรวมศูนย์อำนาจของปราโบโวและการขยายบทบาทของกองทัพเข้าสู่การบริหารงานพลเรือน แนวโน้มเดียวกันนี้กลับได้รับความนิยมในกลุ่มประชาชนที่ต้องการผู้นำเข้มแข็งและการบรรเทาปัญหาเศรษฐกิจในทันที ผลลัพธ์คือรูปแบบการบริหารที่ให้ความสำคัญกับผลงานทางการเมืองระยะสั้น มากกว่าความคาดการณ์ได้ของสถาบันในระยะยาวซึ่งจำเป็นต่อระบบการเงินโลก
ประเด็นสำคัญ
- MSCI เตือนว่าอินโดนีเซียเสี่ยงถูกลดสถานะจากตลาดเกิดใหม่เป็นตลาดชายขอบภายในเดือนพฤษภาคม 2026 หากปัญหาความโปร่งใสยังคงอยู่ ซึ่งอาจทำให้เงินทุนไหลออก 25,000-50,000 ล้านดอลลาร์
- Moody's ปรับแนวโน้มอันดับความน่าเชื่อถือของอินโดนีเซียเป็นลบ โดยอ้างถึงความคาดการณ์ได้ของนโยบายที่ลดลงและข้อกังวลด้านธรรมาภิบาล ยิ่งเพิ่มแรงกดดันต่อเงินรูเปียห์ซึ่งยังอยู่ใกล้ระดับต่ำสุดเป็นประวัติการณ์ที่มากกว่า 16,800 รูเปียห์ต่อดอลลาร์สหรัฐ
- การแต่งตั้งหลานชายของประธานาธิบดีปราโบโวเป็นรองผู้ว่าการธนาคารกลางอินโดนีเซีย และโครงการอาหารฟรีมูลค่า 20,000 ล้านดอลลาร์ ทำให้นักลงทุนกังวลมากขึ้นเรื่องความเป็นอิสระของธนาคารกลางและวินัยทางการคลัง
- ทางการอินโดนีเซียตอบโต้ด้วยการเพิ่มข้อกำหนด free float จาก 7.5% เป็น 15% ปรับเกณฑ์การเปิดเผยข้อมูลผู้ถือหุ้นให้ครอบคลุมการถือหุ้นตั้งแต่ 1% และจับกุมผู้ต้องสงสัยปั่นตลาด แต่ตลาดยังตั้งข้อสงสัยว่าการปฏิรูปเหล่านี้จะยั่งยืนหรือไม่
- มาเลเซียกลายเป็นผู้รับประโยชน์หลักจากเงินทุนที่ไหลออกจากอินโดนีเซีย โดยข้อกำหนด free float ที่ 25% และเสถียรภาพทางการเมืองทำให้มาเลเซียเป็น "ที่พักเงินที่ปลอดภัย" ของอาเซียนสำหรับนักลงทุนต่างชาติ
- ดัชนีตลาดหลักทรัพย์จาการ์ตาร่วงหนักที่สุดนับตั้งแต่วิกฤตการเงินเอเชียปี 1998 ในช่วงปลายเดือนมกราคม 2026 โดยมูลค่าตลาดหายไปราว 120,000 ล้านดอลลาร์นับตั้งแต่ MSCI ออกคำเตือน