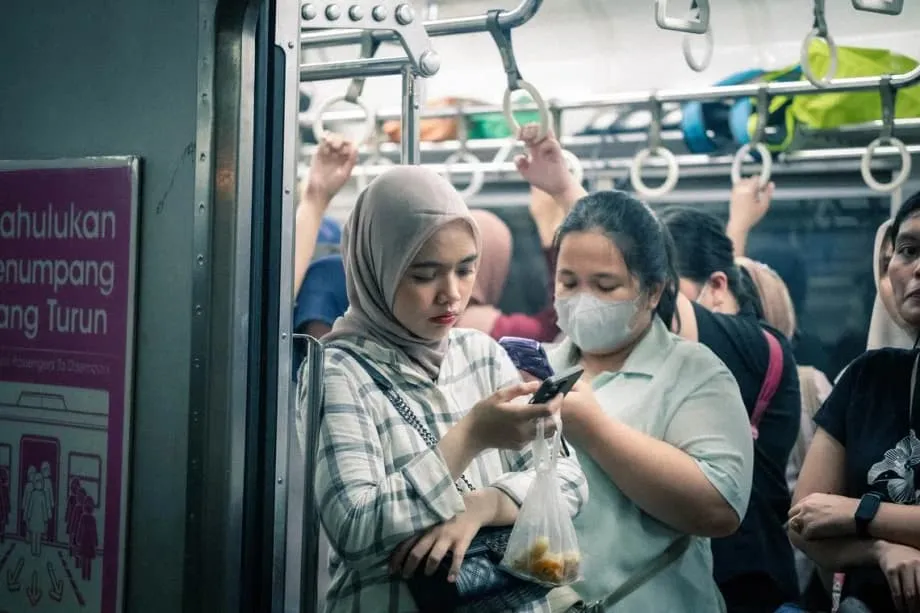
จากความสะดวกสู่ภาวะวิกฤตที่ยากจะถอนตัว
การกดแป้นพิมพ์เพียงครั้งเดียวเปลี่ยนทุกอย่างสำหรับคุณมาวาร์ พนักงานธุรการวัย 26 ปีในจาการ์ตาตั้งใจจะกู้เงิน 1.8 ล้านรูเปียห์ผ่านแอปพลิเคชันสินเชื่อระหว่างบุคคลในเดือนกันยายน 2025 แต่กลับเผลอเติมเลขศูนย์เกินมา ทำให้ขอกู้เงิน 18 ล้านรูเปียห์ เงินเข้าบัญชีของเธอภายในไม่กี่นาที แทนที่จะคืนเงินส่วนเกินทันที เธอกลับนำเงินบางส่วนไปชำระค่างวดค้างจ่ายก้อนเล็ก ๆ และคืนเงินจากยอดทั้งหมดเพียง 10 ล้านรูเปียห์ เมื่อถึงเดือนมกราคม ผลที่ตามมากลายเป็นภาระหนักอึ้ง เธอต้องจ่ายเดือนละ 4 ล้านรูเปียห์ และพบว่ามียอดหนี้รวมเกือบ 30 ล้านรูเปียห์ กระจายอยู่กับผู้ให้กู้ 4 ราย
สารบัญ
ประสบการณ์ของเธอคล้ายกับกรณีของคุณอินดี บุคลากรสาธารณสุขวัย 28 ปีที่มีภาระหนี้สะสม 50 ล้านรูเปียห์ หรือราว 10 เท่าของเงินเดือนต่อเดือน
เสื้อผ้าทุกชิ้นตั้งแต่หัวจรดเท้าฉันซื้อแบบผ่อนชำระ ฉันรู้สึกโง่มาก เพราะไม่ได้คิดถึงดอกเบี้ยและค่าธรรมเนียมที่พอกพูนขึ้น
วิกฤตส่วนบุคคลเหล่านี้สะท้อนปัญหาเชิงระบบที่ส่งผลกระทบต่อคนรุ่นใหม่ของอินโดนีเซีย การกู้ยืมระหว่างบุคคลผ่านระบบออนไลน์ ซึ่งเรียกย่อ ๆ ว่า "pinjol" จากคำภาษาอินโดนีเซีย "pinjaman online" ได้เปลี่ยนจากเครื่องมือส่งเสริมการเข้าถึงบริการทางการเงิน กลายเป็นกับดักหนี้สำหรับคนรุ่นมิลเลนเนียลและเจเนอเรชัน Z สิ่งที่เริ่มต้นจากแผนผ่อนชำระที่สะดวกสำหรับเครื่องสำอางหรือเสื้อผ้า มักลุกลามเป็นวงจรไม่รู้จบที่ต้องกู้เงินใหม่มาใช้หนี้เก่า
บริการซื้อก่อนจ่ายทีหลังที่แพร่หลายในแพลตฟอร์มอีคอมเมิร์ซรายใหญ่ ทำให้การผ่อนชำระสินค้าทั่วไป ตั้งแต่อุปกรณ์อิเล็กทรอนิกส์ไปจนถึงเสื้อผ้า กลายเป็นเรื่องปกติ โดยทั่วไปบริการเหล่านี้ใช้เอกสารเพียงเล็กน้อยและอนุมัติทันที จึงเป็นช่องทางไปสู่สินเชื่อที่เอาเปรียบผู้กู้มากกว่า เมื่อผู้กู้ใช้วงเงิน BNPL เต็มหรือเผชิญกำหนดชำระ หลายคนหันไปใช้แอป pinjol เพื่อเสริมสภาพคล่อง จนเกิดวงจรที่หนี้ใหม่ถูกนำไปจ่ายหนี้เก่า
ขนาดของภาวะฉุกเฉินระดับชาติ
ตัวเลขเผยให้เห็นความรุนแรงของวิกฤตนี้ ตามข้อมูลของสำนักงานบริการทางการเงิน (OJK) ยอดสินเชื่อคงค้างจากการกู้ยืมระหว่างบุคคลออนไลน์อยู่ที่ 100.69 ล้านล้านรูเปียห์ในเดือนกุมภาพันธ์ เพิ่มขึ้น 25.75 เปอร์เซ็นต์จากปีก่อน แม้จะมีผู้ให้กู้ 94 รายที่จดทะเบียนอย่างเป็นทางการ แต่ยังมีอีกหลายร้อยรายที่ดำเนินงานโดยไม่มีใบอนุญาต สร้างปัญหาด้านการกำกับดูแลที่หน่วยงานรัฐพยายามควบคุมอย่างยากลำบาก
ข้อมูลประชากรสะท้อนความเปราะบางของคนแต่ละรุ่นที่น่ากังวล ผลสำรวจล่าสุดระบุว่า คนรุ่นมิลเลนเนียลและเจเนอเรชัน Z คิดเป็น 86.6 เปอร์เซ็นต์ของผู้กู้ออนไลน์ ดร.ฟริเดอริกา วิดยาซารี เดวี หัวหน้าฝ่ายกำกับดูแลการดำเนินธุรกิจบริการทางการเงินของ OJK ระบุว่า กลุ่มคนเหล่านี้มีความเสี่ยงเป็นพิเศษจากรูปแบบทางจิตวิทยาและพฤติกรรม
คนหนุ่มสาวจำนวนมากติดกับดักสินเชื่อออนไลน์ เพราะก่อหนี้เพื่อการบริโภคและใช้จ่ายอย่างไม่รอบคอบ
แรงขับเคลื่อนทางวัฒนธรรมที่อยู่เบื้องหลังพฤติกรรมนี้ ได้แก่ แนวคิด "กลัวตกกระแส" (FOMO) และ "มีชีวิตอยู่เพียงครั้งเดียว" (YOLO) FOMO ทำให้กังวลว่าจะถูกทิ้งห่างจากสังคม จึงกระตุ้นให้ซื้อของอย่างหุนหันเพื่อรักษาภาพลักษณ์ ส่วน YOLO สนับสนุนการตอบสนองความต้องการทันทีมากกว่าการวางแผนระยะยาว เมื่อทัศนคติเหล่านี้ประกอบกับระดับความรู้ทางการเงินที่ต่ำ โดยในกลุ่มอายุ 15-17 ปีมีเพียง 43 เปอร์เซ็นต์ จึงเกิดเงื่อนไขที่เอื้อต่อการกู้เกินกำลัง
อัตราการผิดนัดชำระยืนยันว่ารูปแบบปัจจุบันไม่อาจยั่งยืนได้ สัดส่วนสินเชื่อที่ค้างชำระอย่างน้อย 90 วัน ซึ่งในอุตสาหกรรมเรียกว่า TWP90 เพิ่มขึ้นเป็น 4.54 เปอร์เซ็นต์ในเดือนกุมภาพันธ์ จาก 2.78 เปอร์เซ็นต์ในปีก่อนอย่างมีนัยสำคัญ ตัวชี้วัดนี้สะท้อนภาวะตึงตัวทางการเงินที่สำคัญ และบ่งชี้ว่าผู้กู้หลายแสนรายไม่สามารถควบคุมการชำระหนี้ได้อีกต่อไป
จิตวิทยาเบื้องหลังกับดัก pinjol
ดร.ปรานี ซัสติโอโน นักวิจัยจากสถาบันวิจัยเศรษฐกิจและสังคม มหาวิทยาลัยอินโดนีเซีย ระบุว่าปรากฏการณ์ "วงจรหนี้ไม่รู้จบ" มีต้นตอมาจากอคติทางความคิดบางประการ
มีอคติที่ให้ความสำคัญกับปัจจุบัน ซึ่งทำให้ผู้กู้รู้สึกว่าประโยชน์จากการมีเงินใช้วันนี้มีค่ามากกว่าหนี้ที่ก่อขึ้นและต้องชำระคืนในอนาคต
การมองข้ามผลระยะยาวเช่นนี้ยังผสานกับความมั่นใจเกินจริงว่าจะชำระคืนได้ในอนาคต ทำให้ผู้กู้ประเมินดอกเบี้ยทบต้นและค่าธรรมเนียมต่ำเกินไป การออกแบบแอปสินเชื่อใช้ประโยชน์จากจุดอ่อนทางจิตวิทยาเหล่านี้ ดร.ปรานีกล่าวว่า "ในแง่พฤติกรรม การออกแบบน่าดึงดูดมาก ผู้สมัครต้องใช้เอกสารน้อย และข้อมูลเรื่องค่าธรรมเนียมกับดอกเบี้ยก็ไม่ได้ชัดเจนทั้งหมดเสมอไป" แพลตฟอร์มส่วนใหญ่ต้องการเพียงบัตรประจำตัวประชาชนและการแจ้งรายได้ด้วยตนเอง จากนั้นจ่ายเงินเข้าบัญชีธนาคารหรือกระเป๋าเงินอิเล็กทรอนิกส์ภายในไม่กี่นาที
ประสบการณ์ที่ไร้ขั้นตอนยุ่งยากนี้กลายเป็นหายนะสำหรับคุณกฤษณะ บากุส เจ้าของธุรกิจซักรีดวัย 33 ปีในเมืองซาลาตีกา จังหวัดชวากลาง เมื่อประสบปัญหาสภาพคล่องในปี 2023 เขายืนกรานด้วยความทะนงตนว่าจะไม่ปิดจุดรับส่งผ้าทั้ง 7 แห่ง
ผมขอสินเชื่อธนาคารได้ ซึ่งคิดดอกเบี้ยต่ำกว่า แต่ขั้นตอนคงใช้เวลา
เมื่อสมัครกับแพลตฟอร์มสินเชื่อในเดือนมีนาคม 2023 เขาพบว่าสามารถถอนเงินได้สูงสุด 16 ล้านรูเปียห์ ทั้งที่มีรายได้เดือนละเพียง 12 ล้านรูเปียห์ "ใช้เวลาไม่ถึงนาที เงินก็ถูกโอนเข้าบัญชีผมแล้ว" เขาเล่า ภายในไม่กี่เดือน ภาระหนี้ของเขาพุ่งเกิน 150 ล้านรูเปียห์ กลยุทธ์การตลาดมักทำให้ต้นทุนการกู้ยืมที่แท้จริงไม่ชัดเจน อัตราดอกเบี้ยที่โฆษณาว่าวันละ 0.3 เปอร์เซ็นต์อาจดูไม่มากสำหรับผู้บริโภคที่ไม่รู้เท่าทัน แต่เมื่อคิดทบต้นแล้วจะสูงกว่า 100 เปอร์เซ็นต์ต่อปี
ความพยายามกำกับดูแลและช่องว่างในการบังคับใช้
หน่วยงานรัฐพยายามวางมาตรการควบคุมอุตสาหกรรมที่เติบโตอย่างรวดเร็วนี้ ตั้งแต่ปี 2023 OJK เริ่มใช้เพดานอัตราดอกเบี้ยรายวันเป็นขั้น ๆ ได้แก่ 0.3 เปอร์เซ็นต์ในปี 2024 ลดลงเป็น 0.2 เปอร์เซ็นต์ในปี 2025 และเหลือ 0.1 เปอร์เซ็นต์ตั้งแต่ปี 2026 เป็นต้นไป นอกจากนี้ ต้นทุนการกู้ยืมทั้งหมดซึ่งรวมค่าธรรมเนียมบริหารและค่าปรับกรณีชำระล่าช้า ต้องไม่เกิน 100 เปอร์เซ็นต์ของเงินต้น ผู้ให้กู้ยังถูกห้ามจ่ายเงินให้ผู้กู้ที่มีหนี้กับแอปอื่นอยู่แล้ว 3 แห่ง
คุณไนลุล ฮูดา ผู้อำนวยการด้านเศรษฐกิจดิจิทัลจากศูนย์ศึกษาด้านเศรษฐกิจและกฎหมาย ยอมรับว่าสถานการณ์ดีขึ้นเมื่อเทียบกับช่วงแรกของอุตสาหกรรม "ในอดีต แอปบางแห่งบอกเพียงว่าอัตราดอกเบี้ยอยู่ระหว่าง 0.6 ถึง 0.8 เปอร์เซ็นต์ โดยไม่แจ้งว่าเป็นอัตราดอกเบี้ยรายวัน" เขาอธิบาย ตั้งแต่ปี 2020 OJK เพิกถอนใบอนุญาตอย่างน้อย 70 ราย จากการกระทำผิดต่าง ๆ รวมถึงการไม่ปฏิบัติตามข้อกำหนดด้านเงินทุนและมีอัตราผิดนัดสูงเกินไป
อย่างไรก็ตาม การบังคับใช้กฎอย่างเป็นระบบยังไม่สม่ำเสมอ ผู้กู้ทุกคนที่ให้สัมภาษณ์ในการสอบสวนครั้งนี้ต่างมีหนี้กับผู้ให้กู้มากกว่า 3 รายพร้อมกัน ซึ่งละเมิดกฎระเบียบปัจจุบันโดยตรง หลายคนมีสินเชื่อที่ยังดำเนินอยู่กับแพลตฟอร์มมากกว่า 12 แห่ง ดร.ปรานีเน้นย้ำว่า หากไม่มีการบังคับใช้กฎอย่างเข้มงวดและสม่ำเสมอ ผู้ให้กู้แต่ละรายก็จะเผชิญแรงกดดันจากการแข่งขันให้ละเลยกฎ มิฉะนั้นอาจเสียส่วนแบ่งตลาดให้คู่แข่งที่ไม่คำนึงถึงจริยธรรมเท่า
กรอบกำกับดูแลยังรับมือกับผู้ให้กู้ผิดกฎหมายที่อยู่นอกระบบใบอนุญาตได้ยาก ผู้ให้กู้เงาเหล่านี้มักใช้วิธีทวงหนี้เชิงรุก รวมถึงข่มขู่ว่าจะใช้ความรุนแรงและประจานลูกหนี้ต่อสาธารณะผ่านการแจ้งเตือนไปยังรายชื่อผู้ติดต่อ ซึ่งเป็นแนวทางที่ห้ามไว้อย่างชัดเจนสำหรับผู้ให้บริการที่จดทะเบียน
กลยุทธ์เอาตัวรอดและเรื่องราวการฟื้นตัว
เมื่อภาระหนี้เกินกำลัง ผู้กู้บางรายจงใจเลือกผิดนัดชำระ และรวมตัวกันในชุมชนออนไลน์เพื่อแบ่งปันประสบการณ์ในฐานะ "ผู้รอดพ้นจาก pinjol" หรือ "นักสู้ปลอดหนี้" โกโก้ ผู้จัดการโซเชียลมีเดียอิสระวัย 31 ปี ซึ่งมีหนี้สะสมกว่า 100 ล้านรูเปียห์กับผู้ให้กู้ 8 ราย เลือกใช้กลยุทธ์นี้ในเดือนกุมภาพันธ์ หลังตระหนักว่าไม่สามารถจ่ายคืนต่อไปได้
ฉันต้องตั้งโทรศัพท์เป็นโหมดเครื่องบิน เพราะใน 15 นาทีอาจมีสายจากเจ้าหน้าที่ทวงหนี้โทรเข้ามาถึง 70 สาย
กลยุทธ์ของเธอคือเก็บเงินให้พอจ่ายเงินต้น จากนั้นเจรจาปรับโครงสร้างหนี้เพื่อขอให้ยกเลิกดอกเบี้ยสะสมและค่าปรับชำระล่าช้า คุณกฤษณะใช้แผนฟื้นฟูคล้ายกันได้สำเร็จ หลังหยุดจ่ายเงินในช่วงต้นปี 2024 เขาเก็บเงินได้เท่ากับเงินต้นบวกดอกเบี้ยในอัตราที่สมเหตุสมผล แล้วโน้มน้าวให้ผู้ให้กู้ยกเว้นค่าปรับ "สุดท้ายผมก็จ่ายหนี้ทั้งหมดหมดภายในสิ้นปี 2024" เขาเล่า
ประสบการณ์นี้ทำให้เขากลายเป็นผู้สนับสนุนการปลดหนี้ ปัจจุบันเขาจำหน่ายหนังสืออิเล็กทรอนิกส์ราคา 39,000 รูเปียห์ที่อธิบายกลยุทธ์กำจัดหนี้ พร้อมสิทธิเข้าร่วมชุมชนช่วยเหลือผ่าน WhatsApp "ผมอยากช่วย เพราะรู้ว่าการเป็นหนี้ก้อนโตมันรู้สึกแย่แค่ไหน" เขาอธิบาย การผิดนัดชำระมีผลกระทบระยะยาวอย่างมีนัยสำคัญ ผู้กู้ที่ไม่สามารถทำตามภาระผูกพันเสี่ยงถูกบันทึกประวัติในระบบข้อมูลบริการทางการเงิน (SLIK) ซึ่งเป็นฐานข้อมูลเครดิตส่วนกลางของ OJK ประวัติเสียในฐานข้อมูลนี้กระทบความน่าเชื่อถือด้านเครดิต และอาจทำให้ไม่ได้รับอนุมัติสินเชื่อที่ถูกต้องตามกฎหมายสำหรับความจำเป็นในอนาคต เช่น สินเชื่อรถยนต์หรือสินเชื่อบ้าน
สร้างอิสรภาพทางการเงินเพื่อปี 2045
วิกฤตหนี้กำลังคุกคามเป้าหมายทางเศรษฐกิจในภาพรวมของอินโดนีเซีย แผนพัฒนาระยะยาวแห่งชาติปี 2025-2045 วาดภาพ "อินโดนีเซียยุคทอง" ที่หลุดพ้นจากกับดักรายได้ปานกลาง โดยมีคนรุ่นใหม่เป็นกำลังขับเคลื่อนหลักด้านประชากร อย่างไรก็ตาม การเป็นหนี้อย่างแพร่หลายในกลุ่มคนรุ่นนี้บั่นทอนศักยภาพที่จะขับเคลื่อนการเปลี่ยนแปลงทางเศรษฐกิจ
ความรู้ทางการเงินเป็นเสมือนวัคซีนสำคัญในการป้องกันการระบาดของ pinjol ปัจจุบันมีช่องว่างที่น่ากังวลระหว่างการเข้าถึงบริการทางการเงินซึ่งอยู่ที่ 85.1 เปอร์เซ็นต์ กับความรู้ทางการเงินที่มีเพียง 49.68 เปอร์เซ็นต์ ความเหลื่อมล้ำนี้หมายความว่า แม้คนหนุ่มสาวจะเข้าถึงผลิตภัณฑ์ทางการเงินที่ซับซ้อนได้ แต่หลายคนยังขาดความรู้ที่จะประเมินความเสี่ยงอย่างเหมาะสม
เราจะมีอิสรภาพทางการเงินได้เมื่อสามารถใช้ชีวิตอย่างเหมาะสมและมั่งคั่ง โดยปราศจากปัญหาการเงินที่คอยถ่วงจิตใจ
สถาบันการศึกษาและหน่วยงานกำกับดูแลเริ่มร่วมมือกันเพื่ออุดช่องว่างด้านความรู้นี้ โครงการที่มุ่งให้ความรู้แก่นักศึกษามหาวิทยาลัยเกี่ยวกับการวางแผนการเงินในทางปฏิบัติ มีเป้าหมายเพื่อพัฒนาความสามารถในการตัดสินใจ ผู้เชี่ยวชาญแนะนำให้จัดทำงบประมาณอย่างเป็นระบบ แยกแยะความจำเป็นออกจากความต้องการ และทำความเข้าใจเงื่อนไขในสัญญาก่อนรับสินเชื่อดิจิทัลใด ๆ เมื่อคนรุ่นที่จะสร้างอินโดนีเซียยุคทองเติบโตเข้าสู่วัยผู้ใหญ่ ความแตกต่างระหว่างการใช้สินเชื่อเพื่อลงทุนสร้างผลผลิตกับการใช้จ่ายเพื่อบริโภค อาจเป็นตัวกำหนดว่าพวกเขาจะมีความมั่งคั่งหรือยังติดอยู่ในวงจรหนี้ไม่รู้จบ
ประเด็นสำคัญ
- ยอดสินเชื่อคงค้างจากการกู้ยืมระหว่างบุคคลออนไลน์ในอินโดนีเซียอยู่ที่ 100.69 ล้านล้านรูเปียห์ในเดือนกุมภาพันธ์ 2025 โดยคนรุ่นมิลเลนเนียลและเจเนอเรชัน Z คิดเป็น 86.6 เปอร์เซ็นต์ของผู้กู้
- อัตราผิดนัดชำระของสินเชื่อที่ค้างชำระ 90 วันขึ้นไป (TWP90) เพิ่มเป็น 4.54 เปอร์เซ็นต์ จาก 2.78 เปอร์เซ็นต์ในปีก่อน
- มาตรการกำกับดูแลจำกัดดอกเบี้ยรายวันที่ 0.3 เปอร์เซ็นต์ในปี 2024 และลดลงทุกปีจนเหลือ 0.1 เปอร์เซ็นต์ในปี 2026 โดยกำหนดต้นทุนการกู้ยืมทั้งหมดไม่ให้เกิน 100 เปอร์เซ็นต์ของเงินต้น
- ปัจจัยทางจิตวิทยา เช่น FOMO วัฒนธรรม YOLO และอคติที่ให้ความสำคัญกับปัจจุบัน ผลักดันให้ผู้กู้วัยหนุ่มสาวเข้าสู่วงจรหนี้ที่ไม่ยั่งยืน
- ระดับความรู้ทางการเงินของเยาวชนอินโดนีเซียตามหลังการเข้าถึงบริการทางการเงินอย่างมาก ก่อให้เกิดช่องว่างด้านความรู้ที่เป็นอันตรายในยุคสินเชื่อดิจิทัล