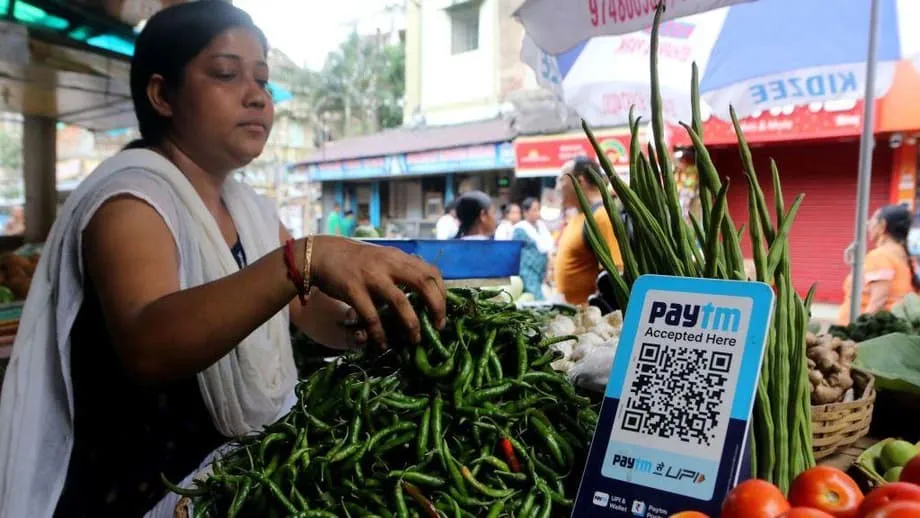
ต้นทุนใหม่สำหรับการชำระเงิน UPI บางรายการ
อินเดียกำลังเริ่มเก็บอัตราค่าธรรมเนียมส่วนลดร้านค้า (Merchant Discount Rate) สำหรับการชำระเงินบางรายการผ่าน Unified Payments Interface (UPI) ซึ่งเป็นเครือข่ายชำระเงินทันทีที่มีผู้ใช้งานหลายร้อยล้านคน ตั้งแต่วันที่ 15 ตุลาคม 2026 ธุรกิจจะต้องจ่ายค่าธรรมเนียม 0.4% เมื่อลูกค้าใช้ UPI ชำระเงินให้ร้านค้าตามประเภทรายการที่กำหนด ซึ่งมียอดเกิน 2,000 รูปี หรือประมาณ 21 ดอลลาร์
สารบัญ
- ต้นทุนใหม่สำหรับการชำระเงิน UPI บางรายการ
- การชำระเงินใดบ้างที่ยังคงใช้ฟรี?
- เหตุใดจึงเริ่มเก็บ MDR หลังจาก UPI ฟรีมาหลายปี?
- เหตุใดผู้ค้าปลีกจึงกังวลว่าลูกค้าจะกลับไปใช้เงินสด
- ผู้ค้าปลีกน้ำมันขอยกเว้นเป็นกรณีพิเศษ
- แพลตฟอร์มการลงทุนเตือนถึงปัญหาอีกแบบ
- รัฐบาลยืนยันว่าลูกค้าจะไม่ต้องจ่ายค่าธรรมเนียม
- ฝ่ายค้านตั้งคำถามว่าใครจะเป็นผู้จ่าย
- ข้อมูลธุรกรรมบอกอะไร
- อะไรจะเกิดขึ้นต่อไป?
- ประเด็นสำคัญ
ค่าธรรมเนียมจะถูกจำกัดไว้ที่ 300 รูปีต่อรายการ ที่อัตรามาตรฐาน การชำระเงิน 2,000 รูปีจะมีค่าธรรมเนียมราว 8 รูปี ส่วนยอด 10,000 รูปีจะทำให้ร้านค้าต้องจ่าย 40 รูปี โดยจะคิดค่าธรรมเนียมสูงสุด 300 รูปีสำหรับธุรกรรมตั้งแต่ 75,000 รูปีขึ้นไป
ลูกค้าจะไม่ถูกเรียกเก็บเงินโดยตรง และธุรกิจไม่ได้รับอนุญาตให้บวก MDR เข้าไปในใบเรียกเก็บเงิน ค่าธรรมเนียมจะแบ่งให้ธนาคาร ผู้ให้บริการชำระเงิน บริษัทผู้รับชำระเงินจากร้านค้า และบรรษัทชำระเงินแห่งชาติของอินเดีย (National Payments Corporation of India) ซึ่งเป็นผู้ดำเนินงาน UPI
นโยบายนี้ถือเป็นการเปลี่ยนแปลงครั้งสำคัญสำหรับระบบที่ถูกส่งเสริมมานานว่าใช้ฟรี รวดเร็ว และเข้าถึงได้ง่าย อีกทั้งยังจุดชนวนการถกเถียงในวงกว้างว่าใครควรเป็นผู้รับภาระค่าโครงสร้างพื้นฐานที่อยู่เบื้องหลังการเติบโตอย่างรวดเร็วของการชำระเงินดิจิทัลในอินเดีย
การชำระเงินใดบ้างที่ยังคงใช้ฟรี?
กฎใหม่ไม่ได้ครอบคลุมธุรกรรม UPI ทุกประเภท การโอนเงินระหว่างบุคคลจะยังใช้ฟรีไม่ว่าจำนวนเงินที่ส่งจะเท่าใด ส่วนการชำระเงินให้ร้านค้าที่ไม่เกิน 2,000 รูปีก็ยังใช้ฟรี เช่นเดียวกับรายการที่อยู่ภายใต้กรอบ MDR เป็นศูนย์สำหรับร้านค้ารายย่อย
การชำระเงินผ่านคิวอาร์โค้ดให้ร้านค้ารายย่อยในพื้นที่ชนบทและกึ่งเมืองจะไม่ถูกเรียกเก็บค่าธรรมเนียม ตามรายงานในแวดวงอุตสาหกรรม NPCI นิยามร้านค้ารายย่อยภายใต้กรอบใหม่นี้ว่าเป็นธุรกิจที่ได้รับเงินผ่านคิวอาร์โค้ด UPI ไม่เกิน 1 แสนรูปีต่อเดือน
รัฐบาลระบุว่าธุรกรรมระหว่างบุคคลกับร้านค้าราว 96% จะไม่ได้รับผลกระทบ ตัวเลขนี้รวมถึงการชำระเงินที่ต่ำกว่าเกณฑ์และธุรกรรมของร้านค้าที่ได้รับความคุ้มครองจากข้อตกลงยกเว้นค่าธรรมเนียม
บางภาคส่วนจะเสียค่าธรรมเนียมแบบคงที่แทนอัตรา 0.4% การชำระเงินเกิน 2,000 รูปีสำหรับค่าน้ำมัน รถไฟ บริการโทรคมนาคม ประกันภัย และปัจจัยการผลิตทางการเกษตร จะถูกเรียกเก็บในอัตราคงที่ 5 รูปี ส่วนธุรกรรมในตลาดทุนมีรายงานว่าจะใช้อัตราที่ต่ำกว่ามาก คือ 0.02% เพื่อสะท้อนมูลค่าการชำระเงินจำนวนมากในหมวดนี้
เหตุใดจึงเริ่มเก็บ MDR หลังจาก UPI ฟรีมาหลายปี?
UPI เปิดตัวในปี 2016 และกลายเป็นส่วนสำคัญของการค้าขายในชีวิตประจำวันของอินเดียอย่างรวดเร็ว ลูกค้าสามารถชำระเงินด้วยการสแกนคิวอาร์โค้ดหรือเลือกผู้ติดต่อในแอปมือถือ โดยเงินจะเคลื่อนย้ายระหว่างบัญชีธนาคารแทบจะทันที
เครือข่ายนี้รองรับการชำระเงินตามแผงขายของริมถนน ในรถแท็กซี่ ซูเปอร์มาร์เก็ต โรงพยาบาล และธุรกิจออนไลน์ อีกทั้งยังช่วยนำธุรกรรมเข้าสู่ระบบเศรษฐกิจในระบบมากขึ้น ซึ่งติดตามและกระทบยอดการชำระเงินได้ง่ายกว่าการขายด้วยเงินสด
ที่ผ่านมา ธนาคาร บริษัทเทคโนโลยี และรัฐบาลเป็นผู้แบกรับต้นทุนส่วนใหญ่ในการดูแลและขยายเครือข่าย รัฐบาลยังใช้เงินงบประมาณสนับสนุนมาตรการจูงใจ เพื่อให้ธนาคารและบริษัทชำระเงินคงการชำระเงิน UPI มูลค่าน้อยไว้โดยไม่คิดค่าธรรมเนียม
เจ้าหน้าที่ระบุว่า MDR ใหม่จะช่วยให้เครือข่ายมีความยั่งยืนทางการเงิน กระทรวงการคลังอธิบายว่าค่าธรรมเนียมนี้เป็นค่าบริการประมวลผลการชำระเงิน ไม่ใช่ภาษีที่รัฐบาลจัดเก็บ คาดว่าเงินดังกล่าวจะนำไปสนับสนุนการลงทุนในโครงสร้างพื้นฐานการชำระเงิน ความน่าเชื่อถือ นวัตกรรม และความมั่นคงปลอดภัยทางไซเบอร์
คณะกรรมการกำกับดูแล UPI กำหนดอัตราไว้ที่ 40 เบซิสพอยต์ หรือ 0.4% การประเมินของอุตสาหกรรมชี้ว่า ค่าธรรมเนียมนี้อาจสร้างรายได้ต่อปีให้ผู้มีส่วนร่วมในเครือข่ายการชำระเงินได้สูงถึง 16,000 โครรรูปี แม้จำนวนเงินจริงจะขึ้นอยู่กับปริมาณธุรกรรมและข้อยกเว้น
เหตุใดผู้ค้าปลีกจึงกังวลว่าลูกค้าจะกลับไปใช้เงินสด
กลุ่มผู้ค้าปลีกระบุว่าภาระทางการเงินอาจหนักกว่าที่อัตราค่าธรรมเนียม 0.4% บ่งชี้ โดยเฉพาะธุรกิจที่มีอัตรากำไรต่ำ ร้านค้าที่ขายสินค้ามูลค่าสูงอาจต้องจ่ายค่าธรรมเนียม แม้การขายครั้งนั้นจะสร้างกำไรเพียงเล็กน้อย
กุมาร ราชาโกปาลัน ประธานเจ้าหน้าที่บริหารสมาคมผู้ค้าปลีกแห่งอินเดีย กล่าวว่า นโยบายนี้อาจบั่นทอนความคืบหน้าในการใช้งานการชำระเงินดิจิทัลที่สั่งสมมาหลายปี
ในช่วงเทศกาล มูลค่าธุรกรรมจำนวนมากเกิน 2,000 รูปี และทันทีที่การชำระเงินดิจิทัลมีค่าธรรมเนียม เงินสดก็จะกลายเป็นทางเลือกที่ง่ายที่สุด
ผู้ค้าปลีกกังวลเป็นพิเศษเรื่องช่วงเวลาที่เริ่มใช้ค่าธรรมเนียม ซึ่งมีกำหนดเริ่มไม่นานก่อนเทศกาลดิวาลี หนึ่งในช่วงจับจ่ายที่คึกคักที่สุดของอินเดีย การซื้อเสื้อผ้า เครื่องใช้ไฟฟ้า อัญมณี และของใช้ในบ้านมักมียอดเกินเกณฑ์ใหม่ ทำให้เกิดธุรกรรมจำนวนมากที่ร้านค้าต้องจ่าย MDR
ผู้ค้าบางรายระบุว่าอาจขอให้ลูกค้าชำระเงินสดเมื่อซื้อสินค้ามูลค่าสูง ส่วนรายอื่นอาจจำกัดการรับชำระผ่าน UPI หรือปรับราคาโดยอ้อม แม้กฎอย่างเป็นทางการจะห้ามบวกค่าธรรมเนียมนี้เป็นรายการแยกต่างหาก
ความเสี่ยงนี้สูงขึ้นสำหรับธุรกิจขนาดเล็กที่เข้าถึงสินเชื่อได้จำกัดและมีพื้นที่รองรับรายจ่ายใหม่เพียงน้อยนิด การใช้เงินสดยังช่วยเลี่ยงต้นทุนการประมวลผลการชำระเงิน แต่ก็มีความเสี่ยงของตัวเอง เช่น ค่าใช้จ่ายในการจัดการเงินสด การโจรกรรม และการมีบันทึกธุรกรรมที่ตรวจสอบได้ยากกว่า
ผู้ค้าปลีกน้ำมันขอยกเว้นเป็นกรณีพิเศษ
ผู้ประกอบการปั๊มน้ำมันเป็นหนึ่งในภาคส่วนที่คัดค้านอย่างหนัก สมาคมผู้ค้าน้ำมันปิโตรเลียมแห่งอินเดีย (All India Petroleum Dealers Association) ได้ขอให้รัฐมนตรีว่าการกระทรวงการคลังของรัฐบาลกลางยกเว้น MDR สำหรับการชำระเงิน UPI ที่สถานีบริการน้ำมันทั้งหมด โดยไม่คำนึงถึงยอดธุรกรรม
ผู้ค้าน้ำมันระบุว่ารายได้ของตนคำนวณจากส่วนต่างกำไรคงที่ต่อลิตร ไม่ใช่คิดเป็นเปอร์เซ็นต์ของยอดขายทั้งหมด ดังนั้น การที่ลูกค้าซื้อน้ำมันปริมาณมากขึ้นจึงเพิ่มมูลค่าธุรกรรม โดยไม่ได้ทำให้กำไรของผู้ค้าเพิ่มขึ้นในสัดส่วนเดียวกัน
สมาคมระบุว่าไม่มีการปรับค่าคอมมิชชันของผู้ค้าน้ำมันตั้งแต่เดือนตุลาคม 2017 ขณะที่ค่าไฟฟ้า ค่าจ้าง และต้นทุนการปฏิบัติตามกฎระเบียบเพิ่มสูงขึ้น แม้แต่ค่าธรรมเนียมคงที่ 5 รูปีก็อาจกลายเป็นค่าใช้จ่ายประจำจำนวนมากสำหรับสถานีบริการที่ประมวลผลการชำระเงินดิจิทัลหลายพันรายการต่อวัน ส่วนค่าธรรมเนียม 0.4% จะยิ่งมีต้นทุนสูงกว่า
ผู้ค้าขอให้ยกเว้นค่าธรรมเนียมทั้งหมด หรือยกเว้นเฉพาะการชำระเงินค่าน้ำมันที่เกิน 2,000 รูปี โดยให้เหตุผลว่าลูกค้าได้รับน้ำมันเหมือนกันไม่ว่าจะจ่ายด้วยเงินสด บัตร หรือ UPI ดังนั้นวิธีชำระเงินไม่ควรทำให้ส่วนต่างกำไรคงที่ของผู้ค้าลดลง
แพลตฟอร์มการลงทุนเตือนถึงปัญหาอีกแบบ
โบรกเกอร์ออนไลน์ แพลตฟอร์มกองทุนรวม และที่ปรึกษาการลงทุนระบุว่า กฎนี้อาจสร้างต้นทุนที่ไม่ปกติ เพราะเงินที่โอนไปยังบัญชีลงทุนไม่ได้ทำให้เกิดการซื้อขายหรือกิจกรรมที่สร้างรายได้ค่าธรรมเนียมในทันทีเสมอไป
ตัวอย่างเช่น นักลงทุนอาจโอนเงิน 1 แสนรูปีเข้าบัญชีโบรกเกอร์แล้วปล่อยเงินไว้โดยไม่ได้ใช้ หากโบรกเกอร์ต้องจ่าย MDR ในอัตรา 0.02% หรืออัตราอื่นที่เกี่ยวข้องสำหรับการโอนนั้น ก็จะเกิดต้นทุนโดยไม่ได้รับค่าคอมมิชชันจากการซื้อขาย
นิติน กามัท ผู้ก่อตั้ง Zerodha แย้งว่า การโอนเงินเข้าบัญชีโบรกเกอร์ของลูกค้าเองมีลักษณะคล้ายการโอนระหว่างบุคคล มากกว่าการซื้อสินค้าจากร้านค้าทั่วไป เขายังชี้ถึงกฎระเบียบที่กำหนดให้โบรกเกอร์คืนเงินของลูกค้าส่วนที่ไม่ได้ใช้ตามระยะเวลาที่กำหนด ลูกค้าอาจส่งเงินกลับผ่าน UPI อีกครั้ง ทำให้เกิดต้นทุนซ้ำโดยไม่มีธุรกิจใหม่เกิดขึ้น
ทีปัก เชโนย ผู้ก่อตั้ง CapitalMind เตือนว่าค่าธรรมเนียมคิดตามเปอร์เซ็นต์อาจสร้างปัญหาเป็นพิเศษให้กับกองทุนรวมต้นทุนต่ำ กองทุนที่มีอัตราค่าใช้จ่ายรายปีต่ำมากอาจต้องจ่ายค่าธรรมเนียมการชำระเงินสูงกว่ารายได้จากการลงทุนระยะสั้นที่ใช้เงินซึ่งโอนผ่าน UPI
ตัวแทนอุตสาหกรรมเสนอให้ใช้อัตราเปอร์เซ็นต์ที่ต่ำลงควบคู่กับเพดานค่าธรรมเนียมที่ต่ำ หรือคิดค่าธรรมเนียมคงที่ 2 รูปีหรือน้อยกว่าสำหรับธุรกรรมการลงทุน พวกเขาระบุว่าโมเดลเช่นนี้จะช่วยคุ้มครองผลิตภัณฑ์ที่มีอัตรากำไรต่ำ ขณะเดียวกันก็ยังสร้างรายได้ให้ผู้ให้บริการชำระเงิน
รัฐบาลยืนยันว่าลูกค้าจะไม่ต้องจ่ายค่าธรรมเนียม
กระทรวงการคลังย้ำว่า UPI ยังคงใช้ฟรีสำหรับผู้บริโภค โดยระบุว่า MDR จะใช้กับธุรกรรมที่ร้านค้าเป็นผู้รับเงินเพียงบางส่วน และธุรกิจไม่ได้รับอนุญาตให้ผลักภาระค่าธรรมเนียมไปยังลูกค้าโดยตรง
กระทรวงยังปฏิเสธข้อกล่าวหาว่าการตัดสินใจนี้เกิดจากแรงกดดันจากต่างประเทศ โดยระบุในแถลงการณ์อย่างเป็นทางการว่า อินเดียกำหนดนโยบาย UPI อย่างเป็นอิสระ เพื่อสร้างเครือข่ายการชำระเงินดิจิทัลที่ยั่งยืน ครอบคลุม และเข้าถึงได้ในราคาที่เหมาะสม
ผู้สนับสนุนนโยบายระบุว่าระบบปัจจุบันปกปิดต้นทุนที่แท้จริงของ UPI เมื่อเงินสาธารณะถูกนำไปจ่ายเงินจูงใจ ผู้เสียภาษีก็เป็นผู้ให้เงินสนับสนุนบริการที่บริษัทขนาดใหญ่ใช้กันอย่างแพร่หลายเช่นเดียวกับร้านค้ารายย่อย พวกเขาให้เหตุผลว่าโมเดลการชำระเงินที่อิงตลาดจะทำให้ธุรกิจที่ได้ประโยชน์จากธุรกรรมดิจิทัลมากที่สุดรับภาระต้นทุนมากขึ้น
บิปิน ปรีต ซิงห์ ประธานเจ้าหน้าที่บริหารของ MobiKwik กล่าวว่า การเปลี่ยนจากเงินอุดหนุนสาธารณะไปสู่โมเดลกำหนดราคาจะช่วยลดภาระของผู้เสียภาษี และทำให้ต้นทุนการชำระเงินเชื่อมโยงกับธุรกิจที่ได้ประโยชน์จากเครือข่าย
เมื่อรัฐบาลใช้งบประมาณจ่ายเงินอุดหนุนสำหรับ UPI เงินจำนวนนั้นก็มาจากกระเป๋าของผู้เสียภาษี การเปลี่ยนมาใช้กลไกกำหนดราคาที่อิงตลาดจะขจัดภาระภาษีนี้ และเชื่อมโยงต้นทุนโดยตรงกับธุรกิจขนาดใหญ่ที่ได้ประโยชน์จาก UPI
ฝ่ายค้านตั้งคำถามว่าใครจะเป็นผู้จ่าย
เสียงวิจารณ์ทางการเมืองมุ่งไปที่ช่องว่างระหว่างกฎอย่างเป็นทางการกับผลที่อาจเกิดขึ้นจริงในตลาด ราหุล คานธี ผู้นำพรรคคองเกรส แย้งว่าในท้ายที่สุดร้านค้าอาจผลักภาระต้นทุนไปยังลูกค้าผ่านการขึ้นราคา แม้จะไม่ได้เรียกเก็บค่าธรรมเนียม UPI แยกต่างหากก็ตาม
คานธียังชี้ว่าธุรกรรมมูลค่าสูงมีสัดส่วนเพียงเล็กน้อยเมื่อเทียบกับจำนวนการชำระเงินทั้งหมด แต่คิดเป็นสัดส่วนที่มากกว่ามากเมื่อพิจารณามูลค่าเงินที่ไหลผ่าน UPI เขาให้เหตุผลว่าธุรกรรมเพียงกลุ่มแคบ ๆ ก็ยังอาจส่งผลต่อราคาในภาคส่วนสำคัญได้
รัฐบาลโต้แย้งการตีความดังกล่าว โดยระบุว่าค่าธรรมเนียมนี้ใช้กับร้านค้า ไม่ใช่ผู้ใช้ทั่วไป และยังกล่าวด้วยว่านโยบายนี้ได้รับการพิจารณามาหลายปีแล้วและจะไม่มีการยกเลิก
ดังนั้น การถกเถียงจึงขยายวงกว้างเกินคำถามทางเทคนิคเกี่ยวกับ MDR ขณะนี้ประเด็นอยู่ที่ว่าโครงสร้างพื้นฐานการชำระเงินดิจิทัลควรถือเป็นบริการสาธารณะ เครือข่ายเชิงพาณิชย์ หรือเป็นส่วนผสมของทั้งสองอย่าง
ข้อมูลธุรกรรมบอกอะไร
ขนาดของ UPI ช่วยอธิบายว่าเหตุใดแม้ค่าธรรมเนียมเพียงเล็กน้อยจึงได้รับความสนใจอย่างมาก ข้อมูลจาก NPCI ระบุว่าในเดือนสิงหาคม เครือข่ายประมวลผลธุรกรรมสูงสุดเป็นประวัติการณ์ที่ 24.51 พันล้านรายการ คิดเป็นมูลค่า 29.82 ล้านล้านรูปี
ธุรกรรมส่วนใหญ่มีมูลค่าน้อยและจะยังใช้ฟรี อย่างไรก็ตาม มูลค่าทางการเงินของการชำระเงินให้ร้านค้าที่มีวงเงินสูงนั้นมีนัยสำคัญ ค่าธรรมเนียมเพียงเล็กน้อยที่คิดจากธุรกรรมมูลค่าสูงอาจเกินต้นทุนของระบบชำระเงินแบบดั้งเดิมได้อย่างรวดเร็ว โดยเฉพาะสำหรับธุรกิจที่เคยเจรจาค่าธรรมเนียมแบบคงที่ไว้ก่อนหน้านี้
ระบบใหม่ยังอาจเปลี่ยนพฤติกรรมในรูปแบบที่วัดผลได้ยาก ลูกค้าอาจแบ่งการซื้อเป็นหลายรายการย่อยเพื่อให้ยอดต่ำกว่าเกณฑ์ ร้านค้าอาจสนับสนุนให้ลูกค้าโอนเงินผ่านธนาคารหรือใช้เงินสด ส่วนแพลตฟอร์มการลงทุนอาจเปลี่ยนผู้ใช้ไปใช้บริการธนาคารออนไลน์หรือคำสั่งหักบัญชีเพื่อชำระเงินเป็นประจำ
ผู้ให้บริการชำระเงินให้เหตุผลว่าเครือข่ายที่เชื่อถือได้ การติดตามการฉ้อโกง และความมั่นคงปลอดภัยทางไซเบอร์ล้วนต้องใช้งบลงทุนอย่างต่อเนื่อง ขณะที่ผู้ค้าปลีกโต้แย้งว่าการขยายการใช้ระบบดิจิทัลได้สร้างประโยชน์ให้ธนาคาร แพลตฟอร์ม และรัฐบาลไปแล้ว แต่ธุรกิจขนาดเล็กกลับถูกขอให้เป็นผู้สนับสนุนการขยายระบบในขั้นต่อไป
อะไรจะเกิดขึ้นต่อไป?
บททดสอบแรกจะเกิดขึ้นเมื่อเริ่มเก็บค่าธรรมเนียมในช่วงเทศกาลจับจ่าย สถานีบริการน้ำมัน ผู้ค้าปลีก แพลตฟอร์มการลงทุน และธุรกิจอื่นที่ได้รับผลกระทบจะต้องตัดสินใจว่าจะรับภาระค่าใช้จ่ายเอง ปรับเปลี่ยนวิธีรับชำระเงิน หรือขอรับการยกเว้น
คาดว่ากลุ่มอุตสาหกรรมต่าง ๆ จะผลักดันให้มีกฎแยกตามอัตรากำไรของธุรกิจและวัตถุประสงค์ของการชำระเงิน ค่าธรรมเนียมคงที่อาจเหมาะกับธุรกิจน้ำมันและประกันภัย ขณะที่แพลตฟอร์มการลงทุนอาจขอให้ลดเพดานค่าธรรมเนียม คำมั่นของรัฐบาลที่ว่าลูกค้าจะไม่ถูกเรียกเก็บเงินโดยตรงยังขึ้นอยู่กับการบังคับใช้กฎ และการที่ธุรกิจจะขึ้นราคาด้วยวิธีอื่นหรือไม่
UPI ไม่น่าจะสูญเสียบทบาทสำคัญในระบบชำระเงินของอินเดีย เพราะธุรกรรมในชีวิตประจำวันส่วนใหญ่จะยังใช้ฟรี อย่างไรก็ตาม MDR ใหม่นี้อาจส่งผลต่อวิธีจัดการการซื้อสินค้ามูลค่าสูงของธุรกิจ และต่อแหล่งเงินทุนของเครือข่าย ความสำเร็จจะขึ้นอยู่กับว่าค่าธรรมเนียมสร้างรายได้เพียงพอสำหรับสนับสนุนระบบ โดยไม่ผลักดันให้ร้านค้าหรือลูกค้ากลับไปใช้เงินสดหรือไม่
ประเด็นสำคัญ
- MDR อัตรา 0.4% จะเริ่มใช้ตั้งแต่วันที่ 15 ตุลาคม 2026 กับการชำระเงินให้ร้านค้าผ่าน UPI บางประเภทที่มียอดเกิน 2,000 รูปี
- ค่าธรรมเนียมสูงสุดอยู่ที่ 300 รูปีต่อรายการ และธุรกิจเป็นผู้จ่าย ไม่ใช่ลูกค้าโดยตรง
- การโอนเงินระหว่างบุคคลและการชำระเงินส่วนใหญ่ให้ร้านค้ารายย่อยจะยังใช้ฟรี
- โดยทั่วไป การชำระเงินสำหรับค่าน้ำมัน รถไฟ โทรคมนาคม ประกันภัย และปัจจัยการผลิตทางการเกษตรที่เกินเกณฑ์ จะถูกเรียกเก็บค่าธรรมเนียมคงที่ 5 รูปี
- ผู้ค้าปลีกและผู้ค้าปั๊มน้ำมันกังวลว่าต้นทุนนี้จะลดอัตรากำไรและจูงใจให้ลูกค้าจ่ายด้วยเงินสด
- โบรกเกอร์และแพลตฟอร์มการลงทุนระบุว่า MDR อาจสร้างต้นทุนเมื่อลูกค้าโอนเงินโดยไม่ได้ทำธุรกรรมซื้อขาย
- รัฐบาลระบุว่ารายได้จากค่าธรรมเนียมจะนำไปสนับสนุนการดำเนินงาน โครงสร้างพื้นฐาน นวัตกรรม และความมั่นคงปลอดภัยทางไซเบอร์ของ UPI