การฟื้นตัวที่เปราะบางทำให้ผู้คนหลายล้านคนยังเสี่ยง
บังกลาเทศกำลังเผชิญแรงกดดันทางเศรษฐกิจที่ทวีความรุนแรงขึ้น การเติบโตชะลอตัว ราคายังอยู่ในระดับสูง การขาดแคลนพลังงานทำให้โรงงานหยุดชะงัก และจุดอ่อนในระบบธนาคารจำกัดการปล่อยสินเชื่อ ธนาคารโลกประเมินว่า อัตราความยากจนทั่วประเทศเพิ่มขึ้นเป็น 22.5 เปอร์เซ็นต์ในปี 2026 จาก 18.7 เปอร์เซ็นต์ในปี 2022 และอาจแตะ 22.8 เปอร์เซ็นต์ในปีงบประมาณ 2027 ประชาชนราว 6.2 โกฏิคน หรือประมาณหนึ่งในสามของประชากร ยังอยู่ใกล้เส้นความยากจนมากพอที่การสูญเสียงาน การเจ็บป่วย หรือเหตุสะเทือนอื่น ๆ อาจผลักให้พวกเขาตกลงไปอยู่ใต้เส้นดังกล่าว
สารบัญ
- การฟื้นตัวที่เปราะบางทำให้ผู้คนหลายล้านคนยังเสี่ยง
- เหตุใดการเติบโตจึงสูญเสียแรงส่ง
- ปัญหาธนาคารจำกัดสินเชื่อภาคธุรกิจ
- เงินเฟ้อและการสูญเสียงานกระทบครัวเรือนหนักที่สุด
- ความช่วยเหลือจากภาครัฐมักไปไม่ถึงผู้ยากจนที่สุด
- บัตรครอบครัวเป็นบททดสอบการกำหนดกลุ่มเป้าหมาย
- การปฏิรูปสามด้านกำหนดแนวโน้มระยะใกล้
- ประเด็นสำคัญ
แรงกดดันนี้ทำให้ความคืบหน้าในการลดความยากจนที่ดำเนินมายาวนานถอยหลังไปบางส่วน ระหว่างปี 2010 ถึง 2022 บังกลาเทศช่วยให้ประชาชนราว 34 ล้านคนพ้นจากความยากจน โดยในจำนวนนี้ 9 ล้านคนพ้นจากความยากจนขั้นรุนแรง อย่างไรก็ตาม ความคืบหน้าชะลอลงหลังปี 2016 เมื่อการเติบโตทางเศรษฐกิจส่งผลต่อการเพิ่มรายได้ของครัวเรือนยากจนได้น้อยลง ตัวเลขประเมินล่าสุดชี้ถึงการถดถอยที่ชัดเจนยิ่งขึ้น โดยความยากจนขั้นรุนแรงตามเกณฑ์สากลที่ 3 ดอลลาร์ต่อวันเพิ่มจาก 5.9 เปอร์เซ็นต์ในปี 2022 เป็นประมาณ 10.1 เปอร์เซ็นต์ในปีงบประมาณ 2026
ผลกระทบดังกล่าวสัมผัสได้จากค่าใช้จ่ายในชีวิตประจำวันและรายได้ที่หายไป เงินเฟ้อที่สูงต่อเนื่องมาสี่ปีทำให้ค่าจ้างซื้อสินค้าได้น้อยลง ขณะที่การปิดโรงงาน การลดชั่วโมงทำงาน และการจ้างงานที่ซบเซา ทำให้รายได้ครัวเรือนลดลง ธนาคารโลกประเมินว่า ในปีงบประมาณ 2026 เพียงปีเดียว มีประชาชนเพิ่มขึ้นราว 2.1 ล้านคนที่ตกลงไปต่ำกว่าเส้นความยากจนที่ 3 ดอลลาร์ต่อวัน แรงงานรายได้น้อยยังคงมีค่าจ้างที่แท้จริงเติบโตติดลบ กล่าวคือ รายได้ไม่เพิ่มทันราคาสินค้า
อย่างไรก็ดี ต้องพิจารณาตัวเลขเหล่านี้อย่างระมัดระวัง การประเมินความยากจนผสานข้อมูลจากการสำรวจกับแบบจำลองทางเศรษฐกิจ ขณะที่การไม่มีการสำรวจกำลังแรงงานหลังปี 2025 ทำให้ประเมินการสูญเสียงานและสภาพการจ้างงานล่าสุดได้ไม่ครบถ้วน ถึงกระนั้น ตัวชี้วัดจากภาคอุตสาหกรรม สินเชื่อ และราคา ต่างชี้ไปในทิศทางเดียวกันว่า หลายครัวเรือนแทบไม่มีเงินออมเหลือพอรับมือกับแรงกระแทกครั้งใหม่
เหตุใดการเติบโตจึงสูญเสียแรงส่ง
ธนาคารโลกลดคาดการณ์การเติบโตในปีงบประมาณ 2027 เหลือ 3.4 เปอร์เซ็นต์ ต่ำกว่าประมาณการเมื่อเดือนเมษายน 1.2 จุดเปอร์เซ็นต์ นอกจากนี้ยังประเมินว่าเศรษฐกิจเติบโต 3.4 เปอร์เซ็นต์ในปีงบประมาณ 2026 ซึ่งเป็นการชะลอตัวติดต่อกันเป็นปีที่สาม คาดว่าเศรษฐกิจจะฟื้นตัวอย่างจำกัด โดยเติบโต 3.9 เปอร์เซ็นต์ในปีงบประมาณ 2028 ตัวเลขคาดการณ์นี้ต่ำกว่าเป้าหมาย 6.5 เปอร์เซ็นต์ที่รัฐบาลตั้งไว้สำหรับปีงบประมาณปัจจุบันมาก
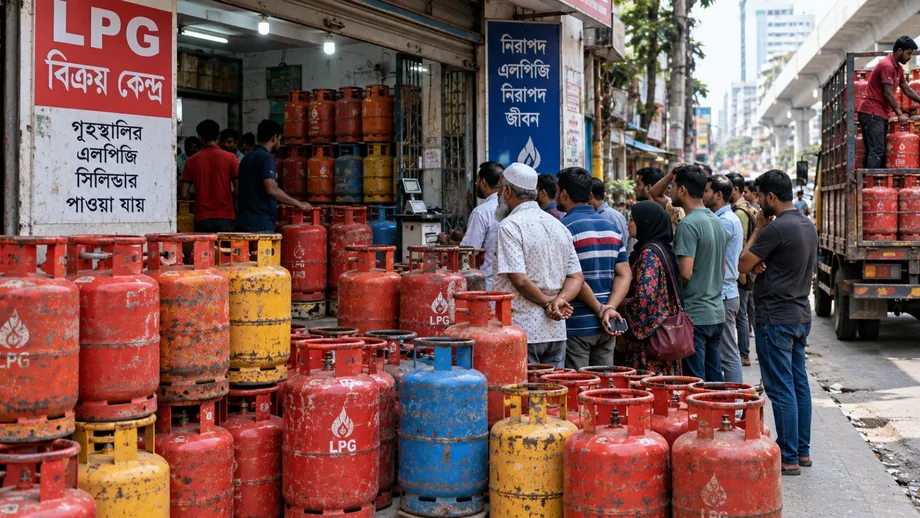
การขาดแคลนพลังงานกลายเป็นอุปสรรคโดยตรงต่อการผลิต ปริมาณก๊าซที่ผลิตได้ในประเทศลดลง และขณะนี้ก๊าซธรรมชาติเหลว (LNG) นำเข้าคิดเป็นราวหนึ่งในสามของความต้องการใช้ก๊าซ การหยุดชะงักที่สถานี LNG ลอยน้ำในมเหศขาลียังทำให้อุปทานลดลง ส่งผลให้เกิดการตัดไฟและบีบให้โรงงานเดินเครื่องต่ำกว่ากำลังการผลิตหรือหยุดงานชั่วคราว ธุรกิจต่าง ๆ ยังหันไปใช้เครื่องปั่นไฟดีเซล ซึ่งเพิ่มต้นทุนการดำเนินงาน ผลผลิตภาคอุตสาหกรรมเติบโตเพียง 2 เปอร์เซ็นต์ในปีงบประมาณ 2026 และภาคอุตสาหกรรมหดตัวในไตรมาสที่สามเป็นครั้งแรกนับตั้งแต่เกิดโรคระบาด
ข้อจำกัดเหล่านี้ส่งผลกระทบเกินกว่าผู้ผลิต เมื่อโรงงานลดกะหรือเลิกจ้าง พนักงานก็ใช้จ่ายที่ร้านค้าและธุรกิจบริการน้อยลง ผู้จัดหาสินค้าได้รับคำสั่งซื้อน้อยลง และบริษัทต่าง ๆ ก็ลังเลที่จะลงทุนซื้ออุปกรณ์ใหม่หรือรับพนักงานเพิ่ม ความไม่แน่นอนด้านพลังงานยังทำให้วางแผนการผลิตและส่งมอบสินค้าได้ยากขึ้น ซึ่งเป็นเรื่องน่ากังวลสำหรับผู้ส่งออกที่แข่งขันกันทั้งด้านความน่าเชื่อถือและราคา
การส่งออกเผชิญแรงกดดันจากอุปสงค์ที่อ่อนแอลงและการแข่งขันที่รุนแรงขึ้น การส่งออกโดยรวมในปีงบประมาณ 2026 หดตัว 0.2 เปอร์เซ็นต์ ขณะที่การส่งออกเสื้อผ้าสำเร็จรูปไปยังสหภาพยุโรปลดลง 3.3 เปอร์เซ็นต์ ผลสำรวจที่อ้างถึงในรายงานฉบับปรับปรุงของธนาคารโลกพบว่า สัดส่วนผู้ซื้อสินค้าแฟชั่นของสหรัฐฯ ที่ใช้บังกลาเทศเป็นฐานจัดหาสินค้าลดลงเหลือประมาณ 78 เปอร์เซ็นต์ จาก 88 เปอร์เซ็นต์เมื่อปีก่อน ผู้ซื้อให้ความสำคัญกับความโปร่งใสของห่วงโซ่อุปทาน การปฏิบัติตามข้อกำหนด และความยืดหยุ่นมากขึ้น ควบคู่ไปกับต้นทุนการผลิต
เงินส่งกลับจากแรงงานในต่างประเทศช่วยเป็นกันชน โดยเพิ่มขึ้น 17.3 เปอร์เซ็นต์ แตะระดับสูงสุดเป็นประวัติการณ์ที่ 35.6 พันล้านดอลลาร์ในปีงบประมาณ 2026 ช่วยจำกัดการขาดดุลบัญชีเดินสะพัดและฟื้นทุนสำรองเงินตราต่างประเทศให้สูงกว่า 32 พันล้านดอลลาร์ภายในเดือนสิงหาคม แรงหนุนดังกล่าวไม่ได้แก้ปัญหาอุปสรรคภายในประเทศต่อการลงทุนและการสร้างงาน แต่ช่วยพยุงฐานะภายนอกประเทศให้มีเสถียรภาพ
ปัญหาธนาคารจำกัดสินเชื่อภาคธุรกิจ
จุดอ่อนของภาคธนาคารเป็นอีกปัจจัยสำคัญที่ฉุดรั้งกิจกรรมทางเศรษฐกิจ สัดส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL) ทั่วทั้งระบบ ซึ่งหมายถึงสัดส่วนสินเชื่อที่ชำระคืนไม่เป็นไปตามข้อตกลง เพิ่มขึ้นเป็น 33.2 เปอร์เซ็นต์ในเดือนมิถุนายน 2026 จาก 20.2 เปอร์เซ็นต์ในเดือนธันวาคม 2024 ส่วนอัตราความเพียงพอของเงินกองทุน ซึ่งใช้วัดความสามารถของธนาคารในการรองรับความเสียหาย ลดลงเหลือติดลบ 2.6 เปอร์เซ็นต์ในเดือนธันวาคม 2025 ต่ำกว่าเกณฑ์ขั้นต่ำตามกฎระเบียบที่ 10 เปอร์เซ็นต์มาก
ตัวเลขที่รายงานอาจยังไม่สะท้อนความเสียหายทั้งหมด กฎเกณฑ์การกันสำรองที่ผ่อนคลายเปิดทางให้ธนาคารชะลอการจัดสรรเงินรองรับสินเชื่อเสีย ธนาคารกลางบังกลาเทศได้ให้ความช่วยเหลือด้านสภาพคล่องโดยไม่มีหลักประกันแก่ผู้ให้กู้ที่อ่อนแอเป็นวงเงิน 760 พันล้านตากาภายในเดือนมิถุนายน ธนาคารโลกเตือนว่า การให้ความช่วยเหลือฉุกเฉินซ้ำ ๆ และการผ่อนผันด้านกฎระเบียบอาจทำให้การรับรู้ความเสียหายและการปรับโครงสร้างที่จำเป็นต่อการฟื้นความเชื่อมั่นล่าช้าออกไป
สินเชื่อแก่ภาคธุรกิจเอกชนเติบโตเพียง 4.5 เปอร์เซ็นต์ในเดือนมิถุนายน ซึ่งเป็นอัตราต่ำที่สุดในรอบ 33 ปี ขณะเดียวกัน การกู้ยืมของรัฐบาลจากธนาคารเพิ่มขึ้นอย่างรวดเร็ว เมื่อธนาคารมีเงินทุนจำกัดและเลือกปล่อยกู้ให้รัฐบาลแทนการปล่อยสินเชื่อแก่ธุรกิจที่มีความเสี่ยงสูงกว่า บริษัทขนาดเล็กก็อาจเข้าถึงแหล่งเงินทุนได้ยากเป็นพิเศษ การกำหนดเพดานส่วนต่างระหว่างอัตราดอกเบี้ยเงินฝากกับเงินกู้อาจเพิ่มแรงกดดัน หากทำให้การปล่อยกู้แก่ธุรกิจขนาดเล็กมีความน่าดึงดูดลดลง
การฟื้นฟูงบดุลธนาคารจึงเกี่ยวพันอย่างใกล้ชิดกับการจ้างงานและการลงทุน ธนาคารโลกเรียกร้องให้มีการทบทวนคุณภาพสินทรัพย์ การรับรู้ความเสียหายอย่างชัดเจน และการปรับโครงสร้างหรือเพิ่มทุนให้ธนาคารที่ยังดำเนินงานได้ในมูลค่าที่เป็นธรรม หากไม่มีมาตรการที่น่าเชื่อถือ สินเชื่อที่ตึงตัวอาจขัดขวางธุรกิจที่มีศักยภาพไม่ให้ขยายกิจการ แม้อุปสงค์เริ่มฟื้นตัวแล้วก็ตาม
เงินเฟ้อและการสูญเสียงานกระทบครัวเรือนหนักที่สุด
เงินเฟ้อทั่วไปเฉลี่ยชะลอลงจาก 10 เปอร์เซ็นต์ในปีงบประมาณ 2025 เหลือ 8.7 เปอร์เซ็นต์ในปีงบประมาณ 2026 แต่ยังอยู่ในระดับสูง ธนาคารโลกคาดว่าเงินเฟ้อจะเฉลี่ย 8.6 เปอร์เซ็นต์ในปีงบประมาณ 2027 โดยราคาพลังงานในประเทศ ข้อจำกัดด้านอุปทาน และปริมาณเงินที่เพิ่มขึ้นยังคงกดดันราคา ราคาอาหารมีความสำคัญอย่างยิ่งต่อครอบครัวยากจน นักเศรษฐศาสตร์ของธนาคารโลกระบุว่า ครัวเรือนในกลุ่มยากจนที่สุดหนึ่งในห้าใช้รายได้ราว 60 เปอร์เซ็นต์ไปกับอาหาร จึงแทบไม่มีพื้นที่ให้รับมือกับค่าเดินทาง ค่าเช่า ค่าสาธารณูปโภค หรือค่ายาที่เพิ่มขึ้น
ผู้หญิงได้รับผลกระทบจากการสูญเสียงานอย่างไม่เป็นสัดส่วน อัตราการมีส่วนร่วมในกำลังแรงงานของผู้หญิงลดจาก 42.8 เปอร์เซ็นต์ในปี 2022 เหลือ 38.4 เปอร์เซ็นต์ในปี 2024 การลดลงนี้สะท้อนว่าผู้หญิงออกจากตลาดแรงงาน โดยเฉพาะในภาคอุตสาหกรรมและบริการ หลังโอกาสการจ้างงานอ่อนแอลง งานวิจัยความยากจนก่อนหน้านี้ยังพบว่า คนหนุ่มสาวที่มีการศึกษาสูงมีอัตราว่างงานสูง โดยหญิงสาวในเขตเมืองเผชิญสภาพที่ยากลำบากเป็นพิเศษ
การเปลี่ยนแปลงในตลาดแรงงานมีรากเหง้าที่กว้างกว่านั้น ระหว่างปี 2016 ถึง 2022 ภาคเกษตรกรรมสร้างงานใหม่ในสัดส่วนสูง และพื้นที่ชนบทเป็นแรงขับเคลื่อนสำคัญของการลดความยากจน การจ้างงานในภาคอุตสาหกรรมและบริการไม่ได้ขยายตัวมากเท่าช่วงก่อนหน้า ขณะนี้การขาดแคลนพลังงานและการลงทุนที่อ่อนแอกำลังกดดันงานในภาคอุตสาหกรรมเพิ่มขึ้น ส่วนการขาดข้อมูลสำรวจกำลังแรงงานล่าสุดทำให้วัดได้ยากว่าการถดถอยนี้แพร่หลายเพียงใด
ความเปราะบางของบังกลาเทศยังสะท้อนความแตกต่างระหว่างเขตเมืองกับชนบทที่ดำเนินมายาวนาน ระหว่างปี 2016 ถึง 2022 ความยากจนในชนบทลดลงเร็วกว่า โดยมีการจ้างงานภาคเกษตรเป็นแรงหนุน แต่ภายในปี 2022 ผู้ยากจนในบังกลาเทศหนึ่งในสี่อาศัยอยู่ในเมือง ครัวเรือนในเขตเมืองมักพึ่งพาค่าจ้างและเข้าถึงที่ดินหรืออาหารที่ผลิตเองได้น้อยกว่า เงินเฟ้อและการหยุดชะงักของงานจึงบั่นทอนงบประมาณครัวเรือนได้อย่างรวดเร็ว
ความช่วยเหลือจากภาครัฐมักไปไม่ถึงผู้ยากจนที่สุด
บังกลาเทศใช้จ่ายราว 3.5 เปอร์เซ็นต์ของ GDP ไปกับเงินอุดหนุนพลังงานและปุ๋ย รวมถึงการคุ้มครองทางสังคม แต่การใช้จ่ายในระดับสูงไม่ได้รับประกันว่าจะช่วยเหลือได้อย่างมีประสิทธิภาพ ในปีงบประมาณ 2026 รัฐบาลบริหารโครงการคุ้มครองทางสังคม 90 โครงการ ผ่าน 25 กระทรวง เกณฑ์คุณสมบัติที่แตกต่างกัน รายชื่อที่ซ้ำซ้อน และระบบจ่ายเงินที่แยกจากกัน ทำให้การระบุครัวเรือนที่ต้องการความช่วยเหลือและการส่งความช่วยเหลือไปถึงพวกเขาอย่างสม่ำเสมอทำได้ยากขึ้น
ประมาณการของธนาคารโลกชี้ว่า โครงการที่มุ่งช่วยเหลือครัวเรือนยากจนไม่ครอบคลุมครัวเรือน 62 เปอร์เซ็นต์ในกลุ่มยากจนที่สุดหนึ่งในห้า ขณะที่ครัวเรือน 18 เปอร์เซ็นต์ในกลุ่มร่ำรวยที่สุดหนึ่งในห้าได้รับสิทธิประโยชน์ การเปรียบเทียบอีกชุดพบว่า กลุ่มยากจนที่สุดหนึ่งในห้าได้รับสิทธิประโยชน์ด้านการคุ้มครองทางสังคมเฉลี่ยปีละ 7,140 ตากา เทียบกับ 10,472 ตากาในกลุ่มร่ำรวยที่สุดหนึ่งในห้า ตัวเลขเหล่านี้วัดคนละด้าน ทั้งความครอบคลุมและมูลค่าสิทธิประโยชน์เฉลี่ย แต่ต่างชี้ให้เห็นปัญหาในการกำหนดกลุ่มเป้าหมาย
เงินอุดหนุนค่าไฟฟ้าแสดงให้เห็นช่องว่างระหว่างการใช้จ่ายกับการบรรเทาความยากจน ครัวเรือนที่ร่ำรวยที่สุดหนึ่งในห้าได้รับเงินสนับสนุนค่าไฟฟ้า 33 เปอร์เซ็นต์ มากกว่าสองเท่าของสัดส่วน 15.4 เปอร์เซ็นต์ที่ไปถึงกลุ่มยากจนที่สุดหนึ่งในห้า สาเหตุหลักมาจากวิธีการทำงานของเงินอุดหนุนราคาแบบครอบคลุม เพราะครัวเรือนที่ใช้ไฟฟ้ามากย่อมได้รับประโยชน์ในสัดส่วนสูงกว่า อย่างไรก็ตาม เมื่อเทียบกับรายได้แล้ว ความช่วยเหลือนี้มีความสำคัญต่อครัวเรือนยากจนมากกว่า ประเมินว่าประโยชน์ทางตรงและทางอ้อมคิดเป็น 18.1 เปอร์เซ็นต์ของรายได้ก่อนหักภาษีในกลุ่มยากจนที่สุดหนึ่งในห้า เทียบกับ 2.3 เปอร์เซ็นต์ในกลุ่มร่ำรวยที่สุด
เงินอุดหนุนค่าไฟฟ้าและก๊าซเพิ่มจาก 8,580 โกฏิตากาในปีงบประมาณ 2014 เป็น 83,600 โกฏิตากาในปีงบประมาณ 2025 ค่าไฟฟ้ายังคงต่ำกว่าต้นทุนการจัดหาโดยประมาณ ทำให้รัฐบาลต้องรับภาระส่วนต่างบางส่วน เงินอุดหนุนปุ๋ยก็เพิ่มขึ้นอย่างมากเช่นกัน การสนับสนุนเช่นนี้ช่วยควบคุมต้นทุนครัวเรือนและการผลิตได้ แต่เงินอุดหนุนราคาแบบครอบคลุมมีค่าใช้จ่ายสูง และอาจจูงใจให้ใช้เพิ่มขึ้น แทนที่จะมุ่งความช่วยเหลือไปยังครอบครัวที่จำเป็นที่สุด
การยกเลิกเงินอุดหนุนค่าไฟฟ้าโดยไม่มีความช่วยเหลือทดแทนจะสร้างผลกระทบรุนแรง แบบจำลองสถานการณ์ของธนาคารโลกประเมินว่า การยกเลิกทั้งหมดโดยไม่มีมาตรการชดเชยอาจทำให้อัตราความยากจนเพิ่มขึ้น 2.8 จุดเปอร์เซ็นต์ และผลักประชาชนราว 4.7 ล้านคนเข้าสู่ความยากจน การปฏิรูปจึงมีโจทย์ด้านการกระจายผลประโยชน์ เงินที่ประหยัดได้อาจเปิดทางให้จัดสรรความช่วยเหลือได้ตรงเป้าหมายยิ่งขึ้น แต่การขึ้นราคาอย่างฉับพลันจะกระทบครัวเรือนและธุรกิจก่อนที่ความช่วยเหลือจะไปถึง
บัตรครอบครัวเป็นบททดสอบการกำหนดกลุ่มเป้าหมาย
ธนาคารโลกระบุว่า โครงการโอนเงินสดบัตรครอบครัวของรัฐบาลอาจเป็นแพลตฟอร์มกลางสำหรับการช่วยเหลือครัวเรือน ผลลัพธ์จะขึ้นอยู่กับว่าโครงการแก้ไขข้อผิดพลาดเดิมในการคัดเลือกผู้รับสิทธิได้หรือทำซ้ำความผิดพลาดเหล่านั้น การมีทะเบียนที่ระบุครัวเรือนที่เข้าเกณฑ์ ใช้มาตรวัดความยากจนที่ชัดเจน และปรับปรุงข้อมูลให้เป็นปัจจุบันอยู่เสมอ จะเป็นหัวใจสำคัญต่อความสำเร็จของโครงการ
แบบจำลองสถานการณ์ประกอบการวิเคราะห์ชี้ว่า หากเพิ่มบัตรครอบครัวโดยมีข้อผิดพลาดในการกำหนดกลุ่มเป้าหมายใกล้เคียงกับโครงการเงินสดที่มีอยู่ จะช่วยลดความยากจนลงได้อีก 0.95 จุดเปอร์เซ็นต์ หรือช่วยประชาชนราว 1.58 ล้านคน หากดำเนินบัตรควบคู่กับเบี้ยผู้สูงอายุและเบี้ยแม่ม่ายที่กำหนดกลุ่มเป้าหมายได้ดีขึ้น รวมถึงโครงการช่วยเหลือด้านอาหารแบบรวมศูนย์ อาจลดความยากจนลงได้ 1.72 จุดเปอร์เซ็นต์ หรือประมาณ 2.85 ล้านคน โดยมีต้นทุนเพิ่มขึ้นราว 0.21 เปอร์เซ็นต์ของ GDP
ผลลัพธ์เหล่านี้มาจากแบบจำลอง ไม่ใช่สิ่งที่รับประกันได้ การดำเนินงานขึ้นอยู่กับความถูกต้องของข้อมูลครัวเรือน ขั้นตอนการสมัครที่เข้าถึงได้ และการจ่ายเงินถึงผู้มีสิทธิอย่างตรงเวลา การรวมโครงการอาหารเข้าด้วยกันยังอาจช่วยแก้ช่องว่างระหว่างพื้นที่ที่มีการแจกจ่ายความช่วยเหลือกับพื้นที่ที่มีความต้องการสูงสุด รวมถึงชุมชนรายได้น้อยในเมือง
ทางเลือกเชิงนโยบายสำคัญไม่ใช่เพียงว่าจะใช้จ่ายมากขึ้นหรือน้อยลง แต่คือจะใช้เงินสาธารณะที่มีจำกัดอย่างไรให้ความช่วยเหลือไปถึงครัวเรือนเปราะบาง พร้อมลดการสูญเปล่า การโอนเงินโดยตรงกำหนดกลุ่มเป้าหมายได้แม่นยำกว่าการลดราคาพลังงานแบบครอบคลุม แต่ต้องมีวงเงินมากพอและจ่ายได้อย่างสม่ำเสมอเพื่อช่วยครัวเรือนรับมือกับค่าสาธารณูปโภคที่สูงขึ้น การเปลี่ยนผ่านยังต้องคำนึงถึงเกษตรกรยากจนและธุรกิจขนาดเล็กที่พึ่งพาปัจจัยการผลิตหรือพลังงานที่ได้รับเงินอุดหนุน
การปฏิรูปสามด้านกำหนดแนวโน้มระยะใกล้
ธนาคารโลกชี้ว่าการรักษาเสถียรภาพของธนาคาร ความมั่นคงด้านพลังงาน และการระดมรายได้ภายในประเทศ เป็นเรื่องเร่งด่วน การกำกับดูแลธนาคารให้เข้มแข็งขึ้นและการจัดการสินเชื่อเสียอย่างน่าเชื่อถืออาจช่วยฟื้นการปล่อยสินเชื่อ การบริหารจัดการพลังงานที่ดีขึ้น การจัดหาเชื้อเพลิง และโครงข่ายส่งและจำหน่ายไฟฟ้า อาจช่วยลดการหยุดชะงัก ส่วนการจัดเก็บภาษีที่มีประสิทธิภาพขึ้นและการขยายฐานภาษีจะเพิ่มศักยภาพให้รัฐบาลสนับสนุนทางสังคมและการลงทุนเพื่อการผลิต
รายได้ของรัฐยังอยู่ในระดับต่ำเป็นพิเศษ โดยประเมินไว้ที่ 8.3 เปอร์เซ็นต์ของ GDP ในปีงบประมาณ 2026 การปฏิบัติตามกฎภาษีที่อ่อนแอ ข้อบกพร่องเชิงนโยบาย และขีดความสามารถด้านการบริหารที่จำกัด ล้วนบั่นทอนความสามารถของรัฐในการตอบสนองเมื่อครัวเรือนหรือภาคอุตสาหกรรมเผชิญแรงกระแทก ขณะเดียวกัน คาดว่าการขาดดุลงบประมาณจะขยายจาก 3.9 เปอร์เซ็นต์ของ GDP ในปีงบประมาณ 2026 เป็น 4.8 เปอร์เซ็นต์ในปีงบประมาณ 2027 เนื่องจากค่าเงินอุดหนุน ดอกเบี้ย และความจำเป็นในการเพิ่มทุนธนาคาร ต้องแข่งขันกับงบลงทุนภาครัฐ
การปฏิรูปพลังงานมีความละเอียดอ่อนเป็นพิเศษ ธนาคารโลกเห็นว่า การกำหนดกลุ่มเป้าหมายให้แม่นยำขึ้นอาจทำให้รัฐบาลชดเชยผลกระทบจากราคาที่เพิ่มขึ้นให้ประชาชน 40 เปอร์เซ็นต์ที่ยากจนที่สุดได้ พร้อมกับยังประหยัดงบประมาณได้ นอกจากนี้ยังชี้ถึงความจำเป็นในการเสริมความแข็งแกร่งของระบบส่งไฟฟ้า กำหนดราคาอย่างโปร่งใส ปรับปรุงการบริหารจัดการ และใช้พลังงานหมุนเวียนให้มากขึ้น โรงไฟฟ้านิวเคลียร์รูพปุระที่วางแผนไว้มีโอกาสช่วยเพิ่มไฟฟ้าเข้าสู่ระบบ แต่การเพิ่มกำลังผลิตเพียงอย่างเดียวแก้ปัญหาเชื้อเพลิง ระบบส่งไฟฟ้า หรือการบริหารจัดการไม่ได้
ท้ายที่สุด การจ้างงานจะเป็นตัวกำหนดว่าการเติบโตไปถึงครัวเรือนเปราะบางหรือไม่ รายงานประเมินความยากจนของธนาคารโลกเรียกร้องให้พัฒนาโครงสร้างพื้นฐานและเส้นทางคมนาคม การศึกษาสายอาชีพและระดับอุดมศึกษา สนับสนุนให้ผู้หญิงมีส่วนร่วมในงานที่ได้รับค่าตอบแทน ปรับกฎการค้าและการออกใบอนุญาตให้ง่ายขึ้น และเพิ่มการลงทุนในภาคเกษตร ความยืดหยุ่นต่อสภาพภูมิอากาศก็สำคัญเช่นกัน รายงานเตือนว่า แม้ในสถานการณ์ที่มองโลกในแง่ดี ผลกระทบจากสภาพภูมิอากาศอาจทำให้ GDP ภาคเกษตรลดลงหนึ่งในสาม และทำให้ประชาชน 13.3 ล้านคนต้องพลัดถิ่นภายในปี 2050
ความคืบหน้าในการลดความยากจนของบังกลาเทศในอดีตแสดงให้เห็นว่า การสร้างงานอย่างต่อเนื่องและการเข้าถึงบริการจำเป็นช่วยยกระดับความเป็นอยู่ได้ การถดถอยในปัจจุบันเกิดจากทั้งแรงกระแทกระยะสั้นและข้อจำกัดเชิงโครงสร้าง การรักษาเสถียรภาพของราคาและอุปทานพลังงานอาจช่วยผ่อนแรงกดดัน แต่การฟื้นตัวที่ยั่งยืนขึ้นอยู่กับว่าระบบการเงิน การคลัง และการช่วยเหลือสาธารณะ จะจัดสรรทรัพยากรไปสู่การลงทุนเพื่อการผลิตและผู้คนที่เสี่ยงที่สุดได้หรือไม่
ประเด็นสำคัญ
- คาดว่าอัตราความยากจนทั่วประเทศอยู่ที่ 22.5 เปอร์เซ็นต์ในปี 2026 เพิ่มจาก 18.7 เปอร์เซ็นต์ในปี 2022 โดยประชาชนราว 6.2 โกฏิคนยังเสี่ยงตกสู่ความยากจน
- ธนาคารโลกคาดการณ์ว่า GDP จะเติบโต 3.4 เปอร์เซ็นต์ในปีงบประมาณ 2027 และ 3.9 เปอร์เซ็นต์ในปีงบประมาณ 2028
- เงินเฟ้อ การขาดแคลนพลังงาน และการจ้างงานที่ซบเซากำลังลดอำนาจซื้อของครัวเรือน โดยผู้หญิงเป็นกลุ่มที่เผชิญการสูญเสียงานอย่างไม่เป็นสัดส่วน
- ปัญหาภาคธนาคารและการเติบโตของสินเชื่อเอกชนที่ชะลอตัวกำลังจำกัดการลงทุนและการจ้างงานของภาคธุรกิจ
- เงินอุดหนุนแบบครอบคลุมและโครงการสังคมที่กระจัดกระจายมักช่วยไม่ถึงครัวเรือนยากจน การกำหนดกลุ่มเป้าหมายให้ดีขึ้นอาจช่วยให้ประชาชนราว 2.85 ล้านคนพ้นจากความยากจน
- ธนาคารโลกให้ความสำคัญกับการฟื้นฟูธนาคาร การเสริมอุปทานและการกำกับดูแลด้านพลังงาน และการเพิ่มประสิทธิภาพการจัดเก็บรายได้