ช่องว่าง 2.2 ล้านล้านล้านดองทำให้ต้องจับตาการจัดหาเงินทุนโครงการ
นครโฮจิมินห์คาดว่าจะต้องใช้เงินมากกว่า 3.17 ล้านล้านล้านดองสำหรับโครงสร้างพื้นฐานระหว่างปี 2026 ถึง 2030 ขณะที่งบประมาณของเมืองจัดหาได้ประมาณ 975 ล้านล้านดอง จึงยังต้องหาเงินจากแหล่งอื่นอีกกว่า 2.195 ล้านล้านล้านดอง หรือราว 69% ของยอดรวม กรอบพันธบัตรเทศบาลที่เสนอ ซึ่งเปิดรับฟังความคิดเห็นระหว่างวันที่ 6 ถึง 16 ตุลาคม 2026 จะเพิ่มช่องทางจัดหาเงินทุนผ่านศูนย์การเงินระหว่างประเทศเวียดนามในนครโฮจิมินห์
สารบัญ
- ช่องว่าง 2.2 ล้านล้านล้านดองทำให้ต้องจับตาการจัดหาเงินทุนโครงการ
- ตัวเลขประมาณการที่แตกต่างเผยขนาดของเงินทุนที่ขาดแคลน
- สินเชื่อธนาคารเติบโตเร็วกว่าการระดมทุนระยะยาว
- การลงทุนภาครัฐสร้างงาน ต้นทุน และความต้องการสินเชื่อที่แข่งขันกัน
- ความสนใจลงทุนที่เพิ่มขึ้นไม่ได้รับประกันว่าโครงการจะจัดหาเงินทุนได้
- หุ้นกู้โครงการต้องแสดงให้ชัดว่านักลงทุนจะได้รับชำระคืนอย่างไร
- นครโฮจิมินห์เสนอให้กู้ยืมเป็นระยะ
- ความพร้อมและสภาพคล่องจะเป็นตัวชี้ว่าเมืองจะขายพันธบัตรได้หรือไม่
- การจัดหาเงินทุนด้านพลังงานชี้ให้เห็นความสำคัญของผู้ซื้อและสัญญา
- เงินออมในประเทศต้องมีช่องทางลงทุนที่น่าเชื่อถือ
- ประเด็นสำคัญ
ความท้าทายของเมืองสะท้อนปัญหาการจัดหาเงินทุนในวงกว้างของเวียดนาม การขนส่ง พลังงาน โลจิสติกส์ โครงสร้างพื้นฐานดิจิทัล และการปรับตัวต่อสภาพภูมิอากาศ ต้องใช้เงินทุนที่สามารถลงทุนต่อเนื่องได้ 15 ถึง 20 ปีหรือนานกว่านั้น อย่างไรก็ตาม ธนาคารส่วนใหญ่ระดมทุนจากเงินฝากอายุไม่ถึงหนึ่งปี นักลงทุนที่มีกรอบเวลาลงทุนยาวกว่าจึงต้องการรายรับที่เชื่อถือได้ สัญญาที่บังคับใช้ได้ และการแบ่งความรับผิดชอบที่ชัดเจนก่อนตัดสินใจลงทุน
สภาแห่งชาติอนุมัติวงเงินลงทุนภาครัฐ 8.22 ล้านล้านล้านดองสำหรับปี 2026 ถึง 2030 แต่การจัดสรรงบประมาณภาครัฐเพียงอย่างเดียวไม่ได้ชี้ว่าโครงการรถไฟ โรงไฟฟ้า หรือระบบป้องกันน้ำท่วมจะดึงดูดเงินทุนส่วนที่เหลือได้หรือไม่ ประเด็นชี้ขาดอยู่ที่การชำระคืน ได้แก่ เงินจะมาจากไหน เชื่อถือได้เพียงใด และใครจะรับภาระขาดทุนเมื่อการก่อสร้าง อุปสงค์ หรือนโยบายเปลี่ยนแปลงจนแผนเดิมคลาดเคลื่อน
เวียดนามจึงเผชิญภารกิจที่เกี่ยวเนื่องกันสองด้าน คือพัฒนานักลงทุนและเครื่องมือที่จัดหาเงินทุนได้ยาวนานหลายทศวรรษ พร้อมกับเตรียมโครงการที่นักลงทุนสามารถประเมินได้ การออกพันธบัตรเพิ่มขึ้นแทบไม่ช่วยลดแรงกดดันต่อธนาคาร หากพันธบัตรครบกำหนดในเวลาอันสั้น อิงกับรายรับที่ไม่แน่นอน หรือส่วนใหญ่ซื้อโดยธนาคารเอง
ตัวเลขประมาณการที่แตกต่างเผยขนาดของเงินทุนที่ขาดแคลน
รายงานตลาดทุนของธนาคารโลกประเมินว่าเวียดนามต้องใช้เงินทุนเพื่อโครงสร้างพื้นฐานปีละประมาณ 25,000 ล้านดอลลาร์ เทียบเท่า 7% ของ GDP ณ เวลาที่ประเมิน รายงานระบุว่ารัฐบาลจัดหาได้มากที่สุดสองในสาม จึงยังต้องหาเงินจากแหล่งอื่นปีละประมาณ 8,300 ล้านดอลลาร์ ส่วนโครงการโครงสร้างพื้นฐานภาคเอกชนเพียงอย่างเดียวคาดว่าต้องใช้เงินทุน 2% ถึง 4% ของ GDP ต่อปี
ตัวเลขประมาณการอีกชุดหนึ่งระบุว่าโครงการโครงสร้างพื้นฐานสำคัญในช่วงปี 2025 ถึง 2030 ต้องใช้เงิน 245,000 ล้านดอลลาร์ รวมถึงเงินลงทุนภาครัฐประมาณ 176,000 ล้านดอลลาร์ ตัวเลขดังกล่าวหมายถึงเงินทุนราว 69,000 ล้านดอลลาร์นอกเหนือจากการลงทุนภาครัฐ และสัดส่วนภาครัฐประมาณ 72% ขณะที่ข้อมูลอีกชุดระบุว่าภาครัฐครอบคลุม 70% ซึ่งหมายถึงส่วนที่เหลือ 73,500 ล้านดอลลาร์
ตัวเลขเหล่านี้แตกต่างกันทั้งขอบเขต ช่วงเวลาที่ใช้อ้างอิง และสมมติฐาน จึงไม่ควรนำการประเมินรายปีของธนาคารโลกไปเทียบตรง ๆ กับยอดรวมโครงการที่คัดเลือกไว้จนถึงปี 2030 ในภายหลัง อย่างไรก็ตาม ทั้งสองชุดชี้ว่าจำเป็นต้องใช้เงินทุนจากแหล่งอื่นนอกเหนือจากภาครัฐจำนวนมาก ไม่ใช่ช่องว่างการจัดหาเงินทุนระดับชาติที่มีตัวเลขเดียวซึ่งเป็นที่ยอมรับร่วมกัน
ความแตกต่างนี้สำคัญต่อการจัดหาเงินทุนให้เศรษฐกิจในภาพรวมด้วย คาน วัน ลุก สมาชิกสภาที่ปรึกษานโยบายการเงินและการเงินแห่งชาติ ประเมินว่าในช่วงห้าปีต้องใช้เงินลงทุนรวม 38.5 ล้านล้านล้านดอง โดยมาจากภาครัฐ 22% และการลงทุนภาคเอกชนกับต่างชาติ 78% ตัวเลขนี้ครอบคลุมเศรษฐกิจโดยรวม ไม่ใช่เฉพาะโครงสร้างพื้นฐาน
สินเชื่อธนาคารเติบโตเร็วกว่าการระดมทุนระยะยาว
การพึ่งพาธนาคารปรากฏให้เห็นจากข้อมูลหลายชุด สถาบันวิจัยเศรษฐกิจของ BIDV ประเมินว่าสินเชื่อคิดเป็นประมาณ 50% ถึง 51% ของเงินทุนในระบบเศรษฐกิจ เทียบกับตลาดหุ้นที่ 6.4% และหุ้นกู้ภาคเอกชนที่ 7% คาน วัน ลุกให้สัดส่วนที่แตกต่างออกไปเล็กน้อย โดยประเมินว่าสินเชื่อธนาคารอยู่ที่ประมาณ 48% และหุ้นกับหุ้นกู้ภาคเอกชนรวมกันราว 15% แม้เป็นการประเมินคนละชุด แต่ทั้งคู่ชี้ว่าธนาคารมีสัดส่วนเกือบครึ่งหนึ่งของระบบจัดหาเงินทุน
ณ สิ้นเดือนกรกฎาคม 2026 ยอดสินเชื่อคงค้างอยู่ที่ 20.26 ล้านล้านล้านดอง เพิ่มขึ้น 8.98% จากสิ้นปี 2025 เงินทุนระยะกลางและระยะยาวมีสัดส่วนราว 16% ของเงินทุนทั้งหมด ขณะที่สินเชื่อที่มีระยะเวลาดังกล่าวคิดเป็น 48.5% ของสินเชื่อคงค้าง ความแตกต่างนี้สะท้อนว่าการปล่อยสินเชื่อจำนวนมากต้องอาศัยการต่ออายุเงินฝากระยะสั้น
รายงานยอดสินเชื่อเดือนสิงหาคมไม่ตรงกัน ตัวเลขชุดหนึ่งระบุว่าอยู่ที่ 20.4 ล้านล้านล้านดอง ณ วันที่ 22 สิงหาคม เพิ่มขึ้น 9.71% นับจากสิ้นปี 2025 อีกชุดระบุว่ายอดสินเชื่อระหว่างเดือนสิงหาคมอยู่ที่ 20.1 ล้านล้านล้านดอง เทียบกับเงินฝาก 19.2 ล้านล้านล้านดอง วันที่และขอบเขตการรายงานไม่ได้ทำให้ข้อมูลเปรียบเทียบกันได้โดยตรง จึงไม่ควรนำตัวเลขเหล่านี้ไปอ้างเป็นหลักฐานว่าสินเชื่อลดลง
โดยปกติธนาคารปล่อยกู้ยาวกว่าอายุเงินฝาก ซึ่งเรียกว่าการแปลงอายุสินทรัพย์และหนี้สิน ความเสี่ยงจะเพิ่มขึ้นเมื่อเงินจำนวนมากเกินไปถูกผูกไว้กับสินทรัพย์ที่สร้างกระแสเงินสดได้เพียงเล็กน้อยในช่วงปีแรก ๆ อดีตนักเศรษฐศาสตร์อาวุโสของธนาคารพัฒนาเอเชีย เหงียน เกื่อง เห็นว่าการผ่อนคลายกฎระเบียบอาจช่วยลดข้อจำกัดด้านเงินทุนในระยะสั้น แต่ไม่ได้ขจัดความไม่สอดคล้องกันดังกล่าว
การลงทุนภาครัฐสร้างงาน ต้นทุน และความต้องการสินเชื่อที่แข่งขันกัน
การเบิกจ่ายงบลงทุนภาครัฐแตะเกือบ 643 ล้านล้านดองในช่วงเก้าเดือนแรกของปี 2026 หรือราว 63% ของแผนที่มีวงเงินเกิน 1,000 ล้านล้านดอง สำนักงานสถิติแห่งชาติระบุว่า GDP ในช่วงเดียวกันเติบโต 9.01% หากต้องการให้ทั้งปีเติบโตเป็นตัวเลขสองหลัก จะต้องขยายตัวมากกว่า 12.5% ในไตรมาสสี่
เหงียน เท มิญ ผู้อำนวยการฝ่ายวาณิชธนกิจและรองผู้อำนวยการฝ่ายธุรกิจหลักทรัพย์ของ An Binh Securities กล่าวว่า การเร่งลงทุนภาครัฐเป็นหนึ่งในแนวทางไม่กี่ทางที่ยังเหลืออยู่เพื่อสนับสนุนเป้าหมายดังกล่าว
"ดังนั้น หากต้องการให้เศรษฐกิจเติบโต 10% ตลอดทั้งปี ก็ไม่มีทางอื่นนอกจากเร่งการลงทุนภาครัฐ การลงทุนนี้จะเป็นแรงขับเคลื่อนในช่วงสามเดือนที่เหลือ และมีส่วนสนับสนุนอย่างมีนัยสำคัญ" มิญกล่าว
ภาพของผู้รับเหมาก่อสร้างไม่สู้สบายใจนัก เล เวียด หาย ประธาน Hoa Binh Construction Group กล่าวว่า ปริมาณงานของบริษัทเพิ่มขึ้นเป็นสองเท่าจากปีก่อน และอาจเพิ่มขึ้นอีก 50% ในปี 2027 ขณะที่ต้นทุนที่สูงขึ้นกำลังกดดันกำไร เหงียน ก๊วก เฮียบ ประธานสมาคมผู้รับเหมาก่อสร้างเวียดนาม ระบุว่าค่าแรงแรงงานฝีมืออยู่ที่วันละ 700,000 ถึง 1 ล้านดอง เทียบกับเกณฑ์ต้นทุนราว 350,000 ดอง กล่าวคือค่าแรงจริงสูงกว่าเกณฑ์ประมาณสองถึง 2.9 เท่า
แรงกดดันเหล่านี้ส่งผลต่อการจัดหาเงินทุนเช่นเดียวกับการก่อสร้าง ต้นทุนที่สูงขึ้นอาจเพิ่มความต้องการกู้ยืมก่อนที่โครงการจะเริ่มสร้างรายรับ การลงทุนโครงสร้างพื้นฐานยังต้องแข่งขันกับภาคการผลิตและอสังหาริมทรัพย์เพื่อเข้าถึงเงินทุนจากธนาคาร มิญประเมินว่าการคืนทุนใช้เวลาราวหนึ่งปีในภาคการผลิต สองถึงสามปีในอสังหาริมทรัพย์ และห้าถึง 10 ปีในโครงสร้างพื้นฐาน ระยะคืนทุนเหล่านี้ต่างจากอายุสัญญาเงินทุนที่ยาวกว่าและอายุการดำเนินงานที่สินทรัพย์ขนาดใหญ่อาจต้องใช้
ความสนใจลงทุนที่เพิ่มขึ้นไม่ได้รับประกันว่าโครงการจะจัดหาเงินทุนได้
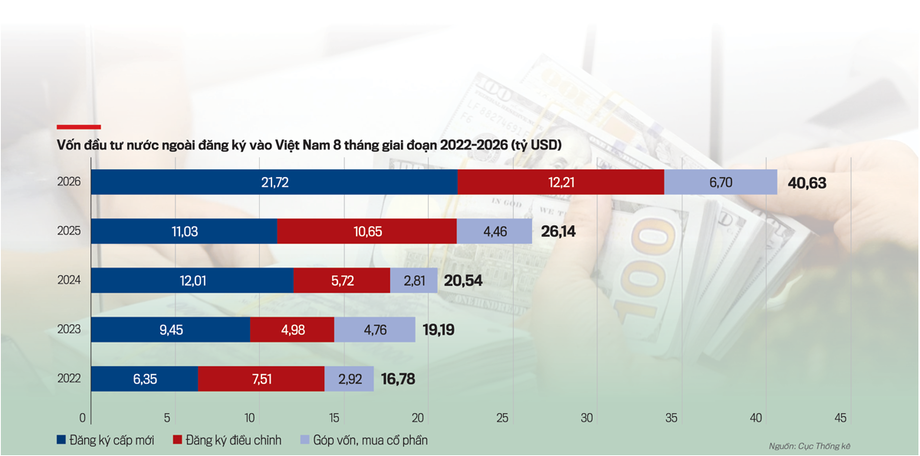
มูลค่าการลงทุนโดยตรงจากต่างประเทศที่จดทะเบียนอยู่ที่ 40,630 ล้านดอลลาร์ ณ สิ้นเดือนสิงหาคม 2026 เพิ่มขึ้น 55.4% จากปีก่อน เงินทุนจดทะเบียนใหม่อยู่ที่ 21,720 ล้านดอลลาร์ จาก 2,771 โครงการ มูลค่าเงินทุนเพิ่มขึ้น 96.8% ขณะที่จำนวนโครงการเพิ่มขึ้น 9.4% ซึ่งหมายถึงเงินทุนจดทะเบียนใหม่เฉลี่ยต่อโครงการเพิ่มขึ้นราว 80%
ตัวเลขนี้ชี้ถึงข้อผูกพันการลงทุนที่มีขนาดใหญ่ขึ้น แต่เงินลงทุนที่จดทะเบียนไม่ใช่เงินที่เบิกจ่ายแล้วหรือหนี้โครงสร้างพื้นฐานที่มีข้อผูกพัน ผู้ให้กู้ยังต้องตรวจสอบสัญญา ต้นทุน รายรับที่คาดการณ์ และข้อตกลงการชำระคืนก่อนจัดหาเงินทุน
ผลสำรวจของ FiinRatings ในบริษัทโครงสร้างพื้นฐานและพลังงานที่จดทะเบียน 19 แห่ง แสดงให้เห็นช่องว่างระหว่างการขยายกิจการกับเครื่องมือจัดหาเงินทุน สินทรัพย์รวมเพิ่มจาก 120 ล้านล้านดองในปี 2017 เป็น 364 ล้านล้านดองในปี 2024 หรือมากกว่าสามเท่าของยอดเดิม สินเชื่อธนาคารยังอยู่ที่ 33% ถึง 36% ของสินทรัพย์ ขณะที่หุ้นกู้เพิ่มจากประมาณ 1% เป็น 7% ระหว่างปี 2022 ถึง 2024 สินทรัพย์เพิ่มขึ้นราว 50 ล้านล้านดอง แต่เงินทุนจากหุ้นกู้แทบไม่เพิ่มขึ้นในแง่มูลค่าสัมบูรณ์
อภิเษก ดังรา จาก S&P Global Ratings กล่าวว่า สิ่งสำคัญอันดับแรกคือการลดความเสี่ยงโดยรวมของโครงการ จากนั้นจึงจัดสรรความเสี่ยงที่เหลือให้แก่ฝ่ายที่สามารถรับมือได้ดีที่สุด เจิ่น ต่วน ฟอง หุ้นส่วนอาวุโสของ VILAF กล่าวว่า การจัดหาเงินทุนระหว่างประเทศทำได้ หากสัญญาจัดสรรความเสี่ยงไว้อย่างชัดเจนและได้รับอนุมัติจากหน่วยงานที่เกี่ยวข้อง ข้อคิดเห็นทั้งสองชี้ว่าการเข้าถึงเงินทุนขึ้นอยู่กับการเตรียมโครงการ ไม่ใช่แค่การมีเงินพร้อมให้กู้
หุ้นกู้โครงการต้องแสดงให้ชัดว่านักลงทุนจะได้รับชำระคืนอย่างไร
หุ้นกู้ภาคธุรกิจทั่วไปอาศัยความสามารถของบริษัทผู้ออกในการชำระคืน ส่วนหุ้นกู้โครงการอาศัยกระแสเงินสดจากสินทรัพย์เฉพาะ ซึ่งโดยทั่วไปถือครองผ่านนิติบุคคลที่แยกต่างหาก การแยกดังกล่าวอาจช่วยปกป้องนักลงทุนจากปัญหาที่เกิดขึ้นกับธุรกิจส่วนอื่นของผู้สนับสนุนโครงการ หากสัญญาและข้อตกลงทางกฎหมายทำงานได้ตามที่กำหนด
ธนาคารโลกอธิบายว่าหุ้นกู้โครงการโครงสร้างพื้นฐานเป็นตราสารที่ชำระเงินต้นและดอกเบี้ยจากกระแสเงินสดของโครงการ รายงานระบุว่าการออกหุ้นกู้ประเภทนี้ครั้งแรกของเวียดนามเกิดขึ้นในปี 2019 เป็นหุ้นกู้มูลค่า 679 ล้านดอลลาร์ อายุ 10 ปี สำหรับโครงการโรงไฟฟ้าภาคเอกชนขนาดใหญ่ รายงานยังชี้ว่าการรีไฟแนนซ์สินทรัพย์ที่เริ่มดำเนินงานแล้วอาจมีโอกาสมากกว่าการจัดหาเงินทุนให้การก่อสร้างใหม่ทั้งหมด ซึ่งมีความเสี่ยงด้านการก่อสร้างให้แล้วเสร็จและการสร้างรายรับสูงกว่า
รูปแบบนี้จะใช้ได้ก็ต่อเมื่อระบุรายรับได้อย่างชัดเจน มีหลักประกันสินทรัพย์และสิทธิตามสัญญา และกำหนดลำดับการชำระเงินไว้อย่างชัดแจ้ง นักลงทุนจำเป็นต้องรู้ว่าภาระใดได้รับชำระก่อน และสามารถนำกระแสเงินสดไปใช้ในธุรกิจอื่นได้หรือไม่ อันดับเครดิตอิสระและการค้ำประกันอาจช่วยให้นักลงทุนประเมินหรือรองรับความเสี่ยงบางประเภทได้ แต่ใช้แทนแผนชำระคืนที่น่าเชื่อถือไม่ได้
หุ้นกู้จำนวนมากที่เกี่ยวข้องกับโครงสร้างพื้นฐานของเวียดนามยังออกโดยบริษัทแม่ ไม่มีอันดับเครดิต และมีอายุเพียงสองหรือสามปี ธนาคารโลกประเมินว่าอายุเฉลี่ยของหุ้นกู้ภาคธุรกิจในปี 2021 และ 2022 อยู่ที่ 4.2 ปี เทียบกับ 12.7 ปีสำหรับพันธบัตรรัฐบาล ตัวเลขเหล่านี้เป็นตราสารคนละกลุ่ม แต่สะท้อนปัญหาเดียวกัน คือเงินทุนภาคธุรกิจมักครบกำหนดนานก่อนที่สินทรัพย์โครงสร้างพื้นฐานจะสร้างรายรับได้ครบวงจร
การกำหนดอัตราดอกเบี้ยยิ่งทำให้ความไม่สอดคล้องนี้หนักขึ้น หุ้นกู้ภาคธุรกิจมักใช้อัตราลอยตัวที่อิงกับอัตราดอกเบี้ยเงินฝากธนาคาร รวมถึงเงินฝากอายุ 12 เดือน นักลงทุนและผู้ออกจึงยังเผชิญความเสี่ยงจากภาวะเงินทุนของธนาคารที่เปลี่ยนแปลง ประสบการณ์ของอินเดียเป็นตัวอย่างเปรียบเทียบ โดยโครงการพลังงานหมุนเวียนที่ดำเนินงานมาระยะหนึ่งบางแห่งสามารถออกหุ้นกู้อายุสูงสุด 25 ปีได้แล้ว โดยมีสัญญาที่มั่นคงและการเคารพราคาที่ตกลงกันเป็นแรงหนุน
นครโฮจิมินห์เสนอให้กู้ยืมเป็นระยะ
ร่างข้อเสนอของนครโฮจิมินห์จะจัดให้พันธบัตรเทศบาลและหุ้นกู้โครงการที่ออกผ่านศูนย์การเงินเป็นพันธบัตรรัฐบาลท้องถิ่น ซึ่งแตกต่างอย่างสำคัญจากหุ้นกู้โครงการเอกชนที่อาศัยเพียงรายรับจากสินทรัพย์ เพราะเมืองจะรับผิดชอบการชำระเงินต้น ดอกเบี้ย และค่าใช้จ่ายที่เกี่ยวข้องให้ตรงเวลา
ข้อเสนอนี้อ้างถึงมาตรา 24 วรรค 1 ข้อ a ของกฎหมายว่าด้วยการพัฒนาเมือง และเชื่อมโยงกับมติสภาแห่งชาติเลขที่ 222/2025/QH15 ลงวันที่ 27 มิถุนายน 2025 โดยจะอนุญาตให้ออกตราสารเป็นเงินดองหรือสกุลเงินต่างประเทศที่แลกเปลี่ยนได้อย่างเสรี และกำหนดให้นำเงินที่ได้ไปใช้กับโครงการที่ได้รับอนุมัติและดำเนินขั้นตอนการลงทุนกับสิ่งแวดล้อมครบถ้วนแล้วเท่านั้น
เหงียน หิว ฮวน รองหัวหน้าหน่วยงานบริหารของศูนย์การเงิน เสนอให้ออกพันธบัตรหลายครั้งภายใต้โครงการระยะกลาง โดยจัดเตรียมเอกสารร่วมกันไว้ตั้งแต่ต้น และให้การออกแต่ละครั้งสอดคล้องกับความต้องการเบิกจ่าย ความสามารถในการชำระหนี้ และภาวะตลาด เมืองสามารถปรับเวลา ขนาด สกุลเงิน อายุ และตลาดเป้าหมายได้ภายในขอบเขตที่สภาประชาชนเทศบาลอนุมัติ
ร่างข้อเสนอยังเปิดทางให้ปรับปรุงโครงการเป็นประจำทุกปี ออกพันธบัตรเดิมเพิ่มเติม และดำเนินการจัดการหนี้ เช่น ซื้อคืนและแลกเปลี่ยน การกู้ยืมต้องอยู่ภายในเพดานหนี้ การขาดดุล และการชำระคืน การออกตราสารเป็นเงินตราต่างประเทศอาจใช้เครื่องมือป้องกันความเสี่ยง ซึ่งช่วยบริหารความเปลี่ยนแปลงของอัตราแลกเปลี่ยนและดอกเบี้ย แต่ไม่ได้ทำให้ความเสี่ยงจากการกู้ยืมหายไป
วันสำคัญและขั้นตอนต่าง ๆ ได้แก่:
- 27 มิถุนายน 2025: รับรองมติ 222/2025/QH15 ซึ่งถูกอ้างเป็นส่วนหนึ่งของฐานทางกฎหมายสำหรับกรอบข้อเสนอ
- 6 ถึง 16 ตุลาคม 2026: ช่วงเปิดรับฟังความคิดเห็นต่อร่างมติของนครโฮจิมินห์
- 7 ตุลาคม 2026: ศูนย์การเงินและบรรษัทการเงินระหว่างประเทศจัดการรับฟังความคิดเห็น
- หลังได้รับอนุมัติ: แผนการออกพันธบัตรแต่ละครั้งยังต้องจัดทำ ประเมิน และอนุมัติตามขั้นตอนที่เสนอ
ความพร้อมและสภาพคล่องจะเป็นตัวชี้ว่าเมืองจะขายพันธบัตรได้หรือไม่
ในการรับฟังความคิดเห็นเมื่อวันที่ 7 ตุลาคม พาเวล โคชานอฟ ผู้เชี่ยวชาญอาวุโสด้านการเงินเทศบาลของบรรษัทการเงินระหว่างประเทศ แนะนำให้จัดทำแบบจำลองทางการเงินครอบคลุมตลอดอายุการกู้ยืม รวมถึงสถานการณ์ที่ไม่เอื้ออำนวย นักลงทุนต้องการข้อมูลเกี่ยวกับรายรับ รายจ่าย สภาพคล่อง หนี้สินปัจจุบัน และภาระผูกพันที่อาจเกิดขึ้นในอนาคตของเมือง พร้อมทั้งมีส่วนเผื่อความปลอดภัยสำหรับการชำระคืน
เนียร์จ กุปตา เจ้าหน้าที่การลงทุนหลักของ IFC แนะนำให้จัดลำดับความสำคัญแก่โครงการที่มีการศึกษาความเป็นไปได้เสร็จสมบูรณ์ มีที่ดิน ใบอนุญาต และสัญญาที่จำเป็นพร้อมแล้ว การกู้เงินก่อนที่โครงการจะสามารถเบิกใช้เงินได้ทำให้เกิดต้นทุนทางการเงินโดยไม่ช่วยให้การก่อสร้างคืบหน้าทันที สำหรับโครงการรถไฟฟ้า ต้องกำหนดให้ชัดเจนว่าใครรับผิดชอบจำนวนผู้โดยสาร การเวนคืนหรือเคลียร์พื้นที่ และภาระการชำระเงิน
ฮานอยกำลังสำรวจโครงการพันธบัตรเทศบาลอีกรูปแบบหนึ่ง บัก ทั่ญ ลอง รองประธานเจ้าหน้าที่บริหารของ Vietcombank ประเมินว่าเมืองอาจต้องใช้เงินทุน 150 ล้านล้านถึง 200 ล้านล้านดองในช่วงปี 2027 ถึง 2030 แผนรถไฟของเมืองกำหนดไว้ 18 สาย ระยะทางรวม 979 กิโลเมตร ขณะที่มีรายงานว่ารถไฟห้าสายซึ่งเริ่มก่อสร้างในเดือนมิถุนายนมีมูลค่าลงทุนเกิน 1.3 ล้านล้านล้านดอง
Vietcombank เสนอให้มีอายุและมูลค่าหน่วยลงทุนหลากหลาย เปิดทางให้ไถ่ถอนก่อนกำหนด และกำหนดอัตราดอกเบี้ยตามภาวะตลาดกับผลตอบแทนพันธบัตรรัฐบาล นอกจากนี้ยังต้องการให้พิจารณาจัดพันธบัตรเทศบาลเป็นสินทรัพย์สภาพคล่องสูงระดับ 1 และใช้ทำธุรกรรมกับธนาคารกลาง ข้อเสนอเหล่านี้ยังไม่ใช่การเปลี่ยนแปลงกฎระเบียบที่ได้รับการยืนยัน จุดประสงค์คือทำให้ถือครองและซื้อขายพันธบัตรได้ง่ายขึ้น ซึ่งสำคัญแม้แต่นักลงทุนที่ตั้งใจถือไว้หลายปีก็ตาม
การจัดหาเงินทุนด้านพลังงานชี้ให้เห็นความสำคัญของผู้ซื้อและสัญญา
งานศึกษาด้านการเงินสีเขียวของสถาบันธนาคารพัฒนาเอเชียระบุว่า การกำหนดราคาไฟฟ้า ความน่าเชื่อถือด้านเครดิตของการไฟฟ้าเวียดนาม และศักยภาพที่จำกัดของธนาคารในการประเมินโครงการสีเขียว เป็นอุปสรรคต่อการจัดหาเงินทุน ข้อค้นพบดังกล่าวเป็นข้อมูลในอดีต รวมถึงอันดับเครดิต BB ของ EVN ในปี 2018 จึงไม่ควรนำไปอ่านว่าเป็นการประเมินอันดับเครดิตในปัจจุบัน
กลไกดังกล่าวยังมีความสำคัญต่อการออกแบบโครงการ แม้สินทรัพย์พลังงานหมุนเวียนจะผลิตไฟฟ้าได้อย่างสม่ำเสมอ ก็อาจชำระหนี้ได้ยากหากผู้ซื้อไม่มีความสามารถจ่ายเงิน หรือราคาตามสัญญาไม่ครอบคลุมต้นทุน งานศึกษายังระบุถึงความไม่สอดคล้องระหว่างอายุสินทรัพย์และหนี้สินของ EVN โดยสินทรัพย์มีอายุสูงสุด 25 ปี แต่หนี้ประมาณครึ่งหนึ่งเป็นเงินกู้ที่มีอายุต่ำกว่าห้าปี
งานศึกษากล่าวถึงโครงการนำร่องหุ้นกู้สีเขียวช่วงแรก ซึ่งนครโฮจิมินห์ออกหุ้นกู้มูลค่า 523.5 พันล้านดอง อายุ 15 ปี สำหรับ 11 โครงการ ส่วนจังหวัดบ่าเสียะ-หวุงเต่าวางแผนออกหุ้นกู้มูลค่า 80 พันล้านดอง อายุห้าปี นอกจากนี้ยังระบุว่าการพัฒนาหุ้นกู้สีเขียวอย่างเป็นทางการเผชิญช่องว่างด้านกฎระเบียบ มาตรฐานการรายงาน และศักยภาพการประเมินอิสระ การติดป้ายว่าเป็นหุ้นกู้สีเขียวเพียงอย่างเดียวไม่ได้ยืนยันคุณภาพเครดิต
เงินออมในประเทศต้องมีช่องทางลงทุนที่น่าเชื่อถือ
BIDV ประเมินว่าอัตราการออมของเวียดนามอยู่ที่ประมาณ 37% ของ GDP แต่เงินส่วนใหญ่ยังคงอยู่ในเงินฝากธนาคาร สินทรัพย์ของกองทุนลงทุนและกองทุนบำเหน็จบำนาญมีมูลค่าเกิน 835 ล้านล้านดองในไตรมาสแรกของปี 2026 ขณะที่กองทุนบำเหน็จบำนาญเสริมภาคสมัครใจมีเงินเพียงประมาณ 2.21 ล้านล้านดองในกองทุนเจ็ดแห่ง ซึ่งบริหารโดยบริษัทที่ได้รับใบอนุญาตสี่แห่ง
ตา ธิ เตว อัญ ผู้อำนวยการฝ่ายธนาคารสถาบันการเงินของ HSBC ประเมินว่าบริษัทประกันชีวิตบริหารเงินมากกว่า 30,000 ล้านดอลลาร์ แต่ขาดการลงทุนระยะยาวที่เหมาะสม เธอย้ำว่าตัวเลขนี้ไม่ใช่ตัวเลขอย่างเป็นทางการ โยฮัน นวีเน ประธาน HSC กล่าวว่า นักลงทุนรายย่อยในประเทศคิดเป็น 85% ถึง 90% ของมูลค่าการซื้อขายรายวัน สะท้อนว่าฐานนักลงทุนสถาบันในประเทศยังมีความลึกจำกัด
ธนาคารโลกประเมินว่าการปฏิรูปตลาดทุนอาจดึงดูดเงินทุนและการลงทุนใหม่ได้มากกว่า 78,000 ล้านดอลลาร์ภายในปี 2030 โดยส่วนใหญ่เป็นเงินทุนสำหรับบริษัทต่าง ๆ นี่เป็นศักยภาพที่ขึ้นอยู่กับเงื่อนไข ไม่ใช่เงินทุนโครงสร้างพื้นฐานที่มีข้อผูกพันแล้ว ข้อเสนอของธนาคารโลกมุ่งพัฒนาทั้งนักลงทุนและเครื่องมือ รวมถึงการพัฒนากองทุนบำเหน็จบำนาญ ประกันภัย และกองทุนลงทุน
การเปลี่ยนแปลงทางกฎหมายต้องแยกให้ชัดจากคำมั่นต่าง ๆ มีรายงานว่ากฎความร่วมมือระหว่างภาครัฐและเอกชนที่แก้ไขใหม่อนุญาตให้บริษัทโครงการเสนอขายหุ้นกู้แบบเฉพาะเจาะจงได้โดยไม่ต้องมีงบการเงินย้อนหลัง รายงานเมื่อเดือนสิงหาคม 2025 ระบุว่าจะมีพระราชกำหนดเพิ่มเติมที่อนุญาตให้เสนอขายต่อสาธารณะและนำหลักทรัพย์เข้าจดทะเบียนได้ทันที แต่ยังไม่มีข้อมูลยืนยันสถานะการดำเนินการในภายหลัง เหงียน ดึ๊ก จี รัฐมนตรีช่วยว่าการกระทรวงการคลังกล่าวว่า มีแผนเสนอแก้ไขกฎหมายหลักทรัพย์ต่อสภาแห่งชาติในเดือนตุลาคม 2026
การเปลี่ยนแปลงสภาพคล่องของธนาคารเป็นอีกแนวทางหนึ่ง มีรายงานว่า Circular 50/2026 จะเพิ่มเพดานอัตราส่วนสินเชื่อต่อเงินฝากจาก 85% เป็น 95% ตามแผนงานที่เริ่มตั้งแต่วันที่ 1 ตุลาคม 2028 โดยอาจเริ่มใช้ก่อนกำหนดได้หากเป็นไปตามข้อกำหนดด้านสภาพคล่อง การผ่อนคลายเพดานการปล่อยสินเชื่อของธนาคารไม่ได้สร้างนักลงทุนที่พร้อมถือความเสี่ยงโครงสร้างพื้นฐานเป็นเวลาหลายทศวรรษ การกระจายแหล่งเงินทุนอย่างแท้จริงต้องมีผู้ซื้อที่ไม่ใช่ธนาคาร รายรับโครงการที่เชื่อถือได้ และความรับผิดชอบต่อการค้ำประกันกับการสนับสนุนจากงบประมาณที่โปร่งใส
ประเด็นสำคัญ
- นครโฮจิมินห์ต้องใช้เงินมากกว่า 3.17 ล้านล้านล้านดองกับโครงสร้างพื้นฐานในช่วงปี 2026 ถึง 2030 โดยงบประมาณเมืองครอบคลุมประมาณ 31%
- กรอบพันธบัตรเทศบาลของเมืองยังเป็นเพียงข้อเสนอ โดยกำหนดเปิดรับฟังความคิดเห็นระหว่างวันที่ 6 ถึง 16 ตุลาคม 2026
- แม้ตัวเลขประมาณการความต้องการเงินทุนเพื่อโครงสร้างพื้นฐานของเวียดนามจะแตกต่างกันตามขอบเขต แต่ต่างชี้ว่าจำเป็นต้องใช้เงินทุนจากแหล่งอื่นนอกเหนือจากภาครัฐอีกมาก
- ธนาคารยังเป็นช่องทางจัดหาเงินทุนหลัก แม้ระยะเวลาเงินฝากจะไม่สอดคล้องอย่างมากกับความต้องการเงินทุนโครงสร้างพื้นฐาน
- หุ้นกู้โครงการต้องมีรายรับที่ระบุได้ สัญญาที่บังคับใช้ได้ ลำดับการชำระเงินที่ชัดเจน และการจัดสรรความเสี่ยงที่กำหนดไว้อย่างชัดแจ้ง
- กองทุนบำเหน็จบำนาญ บริษัทประกัน และกองทุนลงทุนอาจจัดหาเงินทุนระยะยาวได้ หากมีการพัฒนาสินทรัพย์ที่เหมาะสมและมาตรการคุ้มครองนักลงทุนควบคู่กัน