ยังไม่ได้รับเงินคืน 237.8 พันล้านวอน
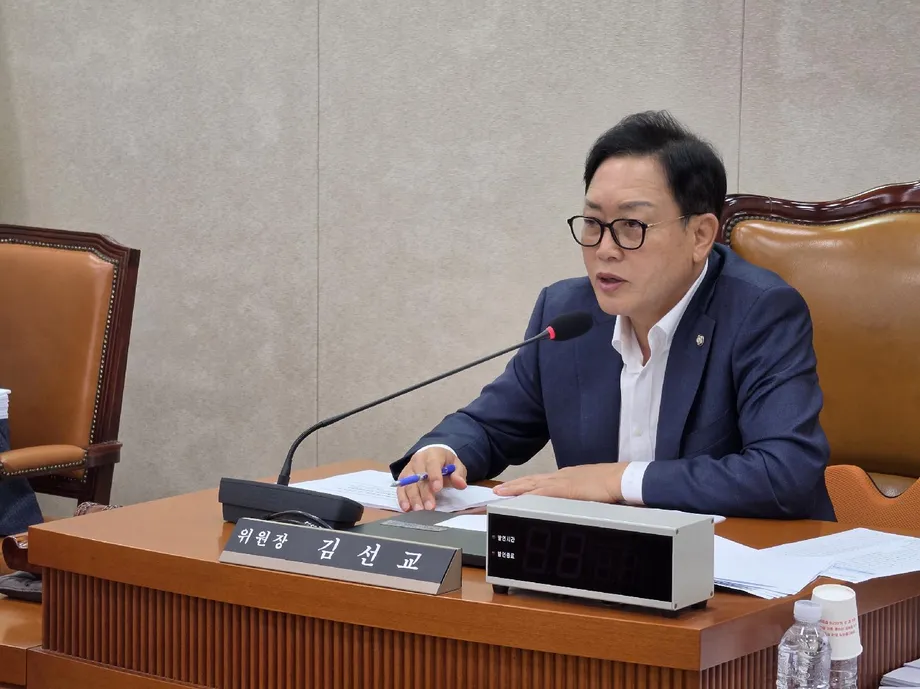
ลูกค้าของเครือข่ายการเงินสหกรณ์ NongHyup และธนาคาร NongHyup โอนเงินผิดพลาด 249,917 รายการ คิดเป็นมูลค่า 481.679 พันล้านวอน ระหว่างปี 2021 ถึงเดือนสิงหาคม 2026 ตามข้อมูลที่ยื่นต่อคิม ซอน-กโย สมาชิกสภานิติบัญญัติ ในจำนวนนี้ยังไม่ได้รับเงินคืน 237.787 พันล้านวอน หรือ 49.4%
สารบัญ
- ยังไม่ได้รับเงินคืน 237.8 พันล้านวอน
- ข้อผิดพลาดลดลง แต่การเรียกคืนไม่ได้ดีขึ้นอย่างต่อเนื่อง
- ข้อมูลรายปี
- กรอกเลขบัญชีผิดเป็นสาเหตุหลัก
- ติดต่อผู้รับไม่ได้เป็นอุปสรรคสำคัญ แต่ไม่ใช่เหตุผลทั้งหมด
- บัญชีที่ถูกอายัดและบัญชีทุจริตทำให้การเรียกคืนยุ่งยาก
- การทำงานของความช่วยเหลือในการเรียกคืนเงิน
- การติดตามเงินจำนวนน้อยอาจมีค่าใช้จ่ายสูง
- คิมเรียกร้องมาตรการที่ใช้ได้จริง
- ประเด็นสำคัญ
ข้อมูลดังกล่าวครอบคลุมการโอนเงินที่ลูกค้าทำผิดพลาด ซึ่งส่วนใหญ่เกิดจากการกรอกเลขบัญชีผิด ไม่ได้หมายถึงเงินที่ธนาคารโอนผิดเอง ตลอดช่วงเวลาที่รายงาน มีธุรกรรม 110,015 รายการที่ยังไม่คลี่คลาย คิดเป็นประมาณ 44% ของการโอนผิดพลาดทั้งหมดที่บันทึกไว้
ความแตกต่างระหว่างสัดส่วนทั้งสองมีความสำคัญ สัดส่วนของเงินที่ยังไม่ได้รับคืนสูงกว่าสัดส่วนของธุรกรรมที่ยังไม่คลี่คลาย แสดงว่าการโอนที่ยังไม่คลี่คลายมีมูลค่าเฉลี่ยสูงกว่ารายการที่ได้รับเงินคืนแล้ว อย่างไรก็ตาม ตัวเลขเหล่านี้คือจำนวนเงินที่บันทึกว่ายังไม่ได้รับคืน ไม่ได้หมายความว่าจะไม่มีทางเรียกคืนได้เสมอไป
คิม สมาชิกสภาจากพรรคพลังประชาชน ซึ่งเป็นตัวแทนเขตยอจูและยังพยองในจังหวัดคยองกี ได้รับข้อมูลจากสหพันธ์สหกรณ์การเกษตรแห่งชาติและธนาคาร NongHyup เขาเป็นสมาชิกคณะกรรมาธิการเกษตร อาหาร กิจการชนบท มหาสมุทร และประมงของรัฐสภา
ข้อค้นพบสำคัญนี้ไม่ได้จำกัดอยู่แค่ปัญหาการพิมพ์เลขบัญชีผิด เมื่อเงินเข้าบัญชีของผู้รับผิด การเรียกคืนอาจขึ้นอยู่กับว่าจะติดต่อบุคคลนั้นได้หรือไม่ เขายินยอมคืนเงินหรือไม่ และบัญชีปลายทางติดข้อจำกัดทางกฎหมายหรือไม่ สถิติยังชี้ให้เห็นว่า การติดต่อผู้รับไม่ได้เพียงอย่างเดียวไม่อาจอธิบายเงินที่หายไปได้ เพราะกรณีดังกล่าวคิดเป็นประมาณหนึ่งในสี่ของกรณีที่ยังไม่คลี่คลาย ขณะที่หมวดเหตุผลเบ็ดเตล็ดซึ่งมีสัดส่วนมากกว่าครอบคลุมสถานการณ์อื่น ๆ
ข้อผิดพลาดลดลง แต่การเรียกคืนไม่ได้ดีขึ้นอย่างต่อเนื่อง
ตัวเลขรายปีแสดงให้เห็นว่าการโอนเงินผิดพลาดลดลงระหว่างปี 2021 ถึง 2025 โดยมีจำนวนเพิ่มขึ้นในปี 2024 คั่นอยู่ จำนวนลดจาก 48,376 รายการในปี 2021 เหลือ 38,803 รายการในปี 2025 หรือลดลงประมาณ 19.8% มูลค่าลดจาก 116.238 พันล้านวอนเหลือ 74.5 พันล้านวอน หรือลดลงประมาณ 35.9%
การเรียกคืนไม่ได้ดีขึ้นในอัตราเดียวกัน ในปี 2021 มีการโอนเงิน 19,124 รายการที่ยังไม่ได้รับคืน คิดเป็นประมาณ 39.5% ของธุรกรรมที่โอนผิดพลาดในปีนั้น ส่วนปี 2025 จำนวนที่ยังไม่คลี่คลายลดลงเล็กน้อยเหลือ 18,777 รายการ แต่คิดเป็นประมาณ 48.4% ของยอดรวมรายปีที่ลดลง
การเปรียบเทียบมูลค่าเงินให้ภาพไปในทิศทางเดียวกัน เงินที่ยังไม่ได้รับคืนคิดเป็นประมาณ 41.7% ของมูลค่าการโอนผิดพลาดในปี 2021 เทียบกับ 56.3% ในปี 2025 การคำนวณเหล่านี้เปรียบเทียบยอดรวมรายปีที่บันทึกไว้ แต่ไม่ได้ระบุว่าแต่ละกรณีได้รับการจัดการรวดเร็วเพียงใด หรือมีเงินบางส่วนที่เรียกคืนได้ในภายหลังหรือไม่
ข้อมูลรายปี
ช่วงเวลาที่รายงานครอบคลุมปีปฏิทินเต็ม 5 ปี และแปดเดือนแรกของปี 2026 ลำดับข้อมูลรายปีแสดงทั้งการลดลงของการโอนผิดพลาดและยอดเงินจำนวนมากที่ยังไม่ได้รับคืนอย่างต่อเนื่อง:
- 2021: โอนเงินผิดพลาด 48,376 รายการ มูลค่า 116.238 พันล้านวอน; ยังไม่ได้รับคืน 19,124 รายการ มูลค่า 48.475 พันล้านวอน
- 2022: โอนเงินผิดพลาด 48,684 รายการ มูลค่า 87.924 พันล้านวอน; ยังไม่ได้รับคืน 19,669 รายการ มูลค่า 39.867 พันล้านวอน
- 2023: โอนเงินผิดพลาด 43,622 รายการ มูลค่า 71.526 พันล้านวอน; ยังไม่ได้รับคืน 19,905 รายการ มูลค่า 38.469 พันล้านวอน
- 2024: โอนเงินผิดพลาด 44,159 รายการ มูลค่า 84.281 พันล้านวอน; ยังไม่ได้รับคืน 21,221 รายการ มูลค่า 48.414 พันล้านวอน
- 2025: โอนเงินผิดพลาด 38,803 รายการ มูลค่า 74.5 พันล้านวอน; ยังไม่ได้รับคืน 18,777 รายการ มูลค่า 41.949 พันล้านวอน
- มกราคมถึงสิงหาคม 2026: โอนเงินผิดพลาด 26,273 รายการ มูลค่า 47.21 พันล้านวอน; ยังไม่ได้รับคืน 11,319 รายการ มูลค่า 20.613 พันล้านวอน
ปี 2024 มีจำนวนกรณีที่ยังไม่คลี่คลายสูงสุดในรอบปี มูลค่าเงินที่ยังไม่ได้รับคืน 48.414 พันล้านวอนก็ใกล้เคียงกับตัวเลข 48.475 พันล้านวอนของปี 2021 แม้ยอดเงินโอนผิดพลาดรวมในปี 2024 จะต่ำกว่ามาก
ตัวเลขปี 2026 ครอบคลุมเพียงแปดเดือน จึงไม่ควรถือเป็นผลทั้งปี รายงานระบุว่าเปิดเผยข้อมูลในวันที่ 12 แต่ไม่ได้ระบุเดือน จึงไม่อาจยืนยันวันที่เผยแพร่ที่แน่ชัดได้
กรอกเลขบัญชีผิดเป็นสาเหตุหลัก
การกรอกเลขบัญชีผิดคิดเป็น 231,504 ธุรกรรม หรือ 92.6% ของการโอนผิดพลาดทั้งหมด ส่วนอีก 18,413 กรณีกระจายอยู่ในหมวดอื่นทั้งหมด แสดงให้เห็นว่าบัญชีปลายทางเป็นจุดที่เกิดข้อผิดพลาดกระจุกตัวชัดเจนที่สุด
การกรอกจำนวนเงินผิดมี 6,067 กรณี รองลงมาคือกรณีเบ็ดเตล็ด 5,273 กรณี และการฝากเงินซ้ำ 4,099 กรณี ข้อมูลยังรวมกรณีเรียกร้องซ้ำ 1,683 รายการ ซึ่งเกี่ยวข้องกับการที่ลูกค้าแจ้งความประสงค์ว่าจะคืนเงิน และอีก 1,291 กรณีที่จัดแยกเป็นความผิดพลาดในการบันทึกรายละเอียดบัญชี
ไม่มีคำอธิบายถึงความแตกต่างระหว่างการกรอกเลขบัญชีผิดกับหมวดความผิดพลาดในการบันทึกบัญชีซึ่งมีจำนวนน้อยกว่า ดังนั้นจึงควรแยกสองหมวดนี้ไว้ ไม่ควรรวมเป็นหมวดใหม่
ข้อมูลระบุจุดที่เกิดข้อผิดพลาดส่วนใหญ่ แต่ไม่ได้แสดงว่าข้อผิดพลาดเกิดจากช่องทางชำระเงินใด ไม่มีการแยกข้อมูลระหว่างธนาคารบนมือถือ ธนาคารทางอินเทอร์เน็ต ธุรกรรมที่สาขา หรือช่องทางอื่น ๆ นอกจากนี้ยังไม่ระบุว่ามีข้อผิดพลาดกี่กรณีที่เกี่ยวข้องกับลูกค้าสูงอายุ แม้คิมจะหยิบยกข้อกังวลเกี่ยวกับคนกลุ่มนี้
ติดต่อผู้รับไม่ได้เป็นอุปสรรคสำคัญ แต่ไม่ใช่เหตุผลทั้งหมด
เหตุผลเฉพาะที่พบมากที่สุดของการไม่ได้รับเงินคืนคือไม่สามารถติดต่อผู้รับได้ โดยบันทึกไว้ 26,500 กรณี อีก 11,308 กรณีเกี่ยวข้องกับผู้รับที่ปฏิเสธคืนเงิน รวมสองหมวดนี้เป็นธุรกรรมที่ยังไม่คลี่คลาย 37,808 รายการ หรือประมาณ 34.4% ของทั้งหมด
การติดต่อผู้รับไม่ได้เพียงอย่างเดียวคิดเป็นประมาณ 24.1% ของกรณีที่ยังไม่คลี่คลาย จึงเป็นอุปสรรคที่มีการระบุเป็นรายหมวดมากที่สุดนอกเหนือจากหมวดเบ็ดเตล็ด แต่ไม่ได้เป็นเสียงข้างมากของกรณีที่เรียกคืนไม่สำเร็จ ความแตกต่างนี้สำคัญเมื่อต้องประเมินข้อกล่าวอ้างว่าเงินเกือบครึ่งสูญหายเพราะติดต่อผู้รับไม่ได้
แท้จริงแล้วหมวดที่ใหญ่ที่สุดคือเหตุผลเบ็ดเตล็ด ซึ่งรวมถึงกรณีที่พ้นระยะเวลาที่กำหนด มี 47,594 กรณี หรือประมาณ 43.3% ของธุรกรรมที่ยังไม่คลี่คลาย หากไม่มีการแจกแจงหมวดนี้อย่างละเอียด ก็ยากที่จะอธิบายปัญหาการเรียกคืนได้อย่างแม่นยำ
สถิติระบุจำนวนกรณีตามเหตุผลเหล่านี้ แต่ไม่ได้ระบุมูลค่าเงินที่เกี่ยวข้อง จึงไม่สามารถคำนวณได้ว่าเงิน 237.787 พันล้านวอนมีเท่าใดที่อยู่กับผู้รับซึ่งติดต่อไม่ได้ เกี่ยวข้องกับการปฏิเสธคืนเงิน หรืออยู่ภายใต้ข้อจำกัดของบัญชี
บัญชีที่ถูกอายัดและบัญชีทุจริตทำให้การเรียกคืนยุ่งยาก
อีกกลุ่มใหญ่เกี่ยวข้องกับบัญชีที่ไม่สามารถดำเนินการผ่านคำขอคืนเงินตามปกติได้ มีการโอนเงินที่ยังไม่คลี่คลาย 8,252 รายการไปยังบัญชีที่อยู่ภายใต้ข้อจำกัดทางกฎหมาย 5,564 รายการไปยังบัญชีที่ระงับการจ่ายเงิน และ 4,996 รายการไปยังบัญชีที่เชื่อมโยงกับการฉ้อโกงทางการเงินผ่านโทรคมนาคม
รายงานต้นทางยังระบุว่ากรณีสองหมวดหลังเพิ่มขึ้น การโอนเงินที่ยังไม่ได้รับคืนซึ่งเกี่ยวข้องกับบัญชีที่ระงับการจ่ายเงินเพิ่มจาก 591 รายการในปี 2021 เป็น 1,415 รายการในปีที่ระบุว่าเป็นปีก่อนหน้า ส่วนกรณีบัญชีที่เกี่ยวข้องกับการฉ้อโกงทางการเงินผ่านโทรคมนาคมเพิ่มจาก 541 เป็น 1,142 รายการในช่วงเดียวกัน ทั้งสองหมวดเพิ่มขึ้นมากกว่าสองเท่า
ข้อมูลระบุว่าสถิติรายปีล่าสุดที่ครบถ้วนเป็นของปี 2025 แม้ว่าการเปรียบเทียบการเติบโตจะอ้างถึงปีแบบสัมพัทธ์ ตัวเลขชี้ว่ามีการโอนเงินผิดพลาดจำนวนมากขึ้นที่พัวพันกับบัญชีที่ถูกระงับหรือมีข้อสงสัย แต่ไม่ได้พิสูจน์ว่าการโอนทุกกรณีเข้าบัญชีที่อาชญากรควบคุมอยู่
อุปสรรคอื่นที่บันทึกไว้ ได้แก่ 2,139 กรณีที่เกี่ยวข้องกับบัญชีในเครือหรือบัญชีที่เชื่อมโยงกัน 1,261 กรณีที่ข้อมูลไม่ตรงกับธุรกรรมเดิม และ 1,165 กรณีที่เกี่ยวข้องกับบัญชีปิดแล้ว เมื่อนับรวมเหตุผลที่แจกแจงไว้จะได้ 108,779 กรณี จึงยังมีธุรกรรม 1,236 รายการจากทั้งหมด 110,015 รายการที่ยังไม่คลี่คลาย ซึ่งไม่มีคำอธิบายในรายละเอียดที่เผยแพร่
การทำงานของความช่วยเหลือในการเรียกคืนเงิน
ลูกค้าที่โอนเงินผิดพลาดสามารถเริ่มจากขอให้สถาบันการเงินช่วยติดตามเงินคืน หากคำขอดังกล่าวไม่สามารถเรียกคืนเงินได้ ก็อาจยื่นขอความช่วยเหลือผ่านโครงการช่วยเหลือการเรียกคืนเงินจากการโอนผิดพลาดของบรรษัทประกันเงินฝากเกาหลี
บรรษัทจะติดต่อผู้รับเพื่อขอให้คืนเงิน และหากจำเป็นก็จะดำเนินขั้นตอนเรียกคืน เช่น การยื่นขอคำสั่งชำระเงิน คำสั่งชำระเงินเป็นกระบวนการทางศาลเพื่อเรียกร้องให้ชำระหนี้ เป็นเครื่องมือในการเรียกคืนเงิน ไม่ใช่การรับประกันว่าจะได้เงินคืน
โครงการนี้ไม่ใช่ประกันที่ครอบคลุมการโอนผิดพลาดทุกกรณี หากเรียกคืนเงินสำเร็จ จะหักค่าใช้จ่ายจริงที่เกิดขึ้นระหว่างกระบวนการ แล้วจ่ายเงินส่วนที่เหลือให้ลูกค้า ดังนั้นแม้ยื่นขอความช่วยเหลือสำเร็จ ก็ไม่ได้หมายความว่าจะได้รับเงินคืนเต็มจำนวนที่โอนไปแต่แรกเสมอไป
กรณีที่ระบุว่าไม่เข้าเกณฑ์ ได้แก่ ผู้รับเสียชีวิต ไม่ได้พำนักอยู่ในเกาหลีใต้ หรือมีบัญชีปลายทางที่เกี่ยวข้องกับการฉ้อโกงหรืออาชญากรรมอื่น ข้อจำกัดเหล่านี้เกี่ยวข้องอย่างยิ่งกับจำนวนธุรกรรมที่ยังไม่คลี่คลายซึ่งพัวพันกับบัญชีทุจริตที่เพิ่มขึ้น ตัวเลขรวมไม่ได้ระบุว่าลูกค้า NongHyup ยื่นขอความช่วยเหลือกี่ราย มีคุณสมบัติเข้าเกณฑ์กี่ราย หรือเรียกคืนเงินผ่านโครงการได้เท่าใด
การติดตามเงินจำนวนน้อยอาจมีค่าใช้จ่ายสูง
ผู้โอนที่เรียกคืนเงินผ่านคำขอคืนเงินไม่ได้ อาจยื่นฟ้องแพ่งเพื่อเรียกเงินคืนจากผู้รับในฐานลาภมิควรได้ กล่าวอย่างง่ายคือ ขอให้ศาลสั่งให้บุคคลหนึ่งคืนเงินที่ได้รับไปโดยไม่มีมูลเหตุทางกฎหมายที่ถูกต้อง
ในทางปฏิบัติ มีรายงานว่าการโอนผิดพลาดจำนวนมากมีมูลค่าไม่เกินหนึ่งล้านวอน เวลาและค่าใช้จ่ายในการดำเนินคดีอาจทำให้การฟ้องร้องไม่น่าดึงดูด แม้ผู้โอนจะมีสิทธิเรียกร้องเงินคืนโดยชอบก็ตาม
ไม่มีการเปิดเผยการแจกแจงตามขนาดเงินโอน จึงไม่สามารถคำนวณสัดส่วนของกรณีที่ต่ำกว่าเกณฑ์ดังกล่าวได้ ยอดรวมมีมูลค่าสูง แต่เป็นยอดรวมจากธุรกรรมรายบุคคลหลายแสนรายการ ซึ่งแต่ละรายการมีจำนวนเงินและเงื่อนไขการเรียกคืนของตนเอง
เรื่องนี้ทำให้โครงการช่วยเหลือการเรียกคืนเงินมีความสำคัญต่อการเรียกร้องเงินจำนวนน้อย ขณะเดียวกันก็สะท้อนข้อจำกัดของโครงการ ลูกค้าอาจลดภาระในการติดตามเงินคืนด้วยตนเองได้บางส่วน แต่ยังอาจต้องรับการหักค่าใช้จ่ายจากเงินที่เรียกคืนได้ หรือพบว่าบัญชีปลายทางไม่อยู่ในขอบเขตของโครงการ
คิมเรียกร้องมาตรการที่ใช้ได้จริง
คิม ซอน-กโย สมาชิกสภาที่ได้รับข้อมูลดังกล่าว แสดงความกังวลต่อความเสียหายที่เกิดซ้ำกับลูกค้า NongHyup รวมถึงเกษตรกรและผู้สูงอายุ ซึ่งเขาระบุว่าเป็นกลุ่มเปราะบางทางการเงิน ในแถลงการณ์ที่แปลจากภาษาเกาหลี เขากล่าวว่า:
น่ากังวลที่มีการโอนเงินผิดพลาดมูลค่าสูงเกิดขึ้นซ้ำทุกปี ทั้งที่ลูกค้าจำนวนมากของ NongHyup เป็นกลุ่มเปราะบางทางการเงิน รวมถึงเกษตรกรและผู้สูงอายุ
คิมเรียกร้องมาตรการที่ใช้ได้จริงเพื่อเพิ่มอัตราการคืนเงิน โดยชี้ถึงความยากลำบากในการติดต่อผู้รับ ข้อกังวลของเขาสอดคล้องกับกรณีติดต่อผู้รับไม่ได้ 26,500 รายการ แม้สถิติยังแสดงให้เห็นว่าข้อจำกัดของบัญชี การปฏิเสธคืนเงินของผู้รับ และเหตุผลเบ็ดเตล็ด ล้วนต้องได้รับการพิจารณาแยกกัน
หลักฐานชี้ให้เห็นภารกิจสองด้านที่แตกต่างกัน ได้แก่ การป้องกันไม่ให้เงินเข้าบัญชีผิด และการปรับปรุงการเรียกคืนหลังเกิดข้อผิดพลาด การกรอกเลขบัญชีผิดเป็นปัญหาหลักด้านแรก ส่วนการติดต่อไม่ได้ ข้อจำกัดทางกฎหมาย และความเชื่อมโยงกับการทุจริต ทำให้การแก้ปัญหาด้านที่สองซับซ้อนขึ้น
รายงานไม่ได้ประกาศโครงการใหม่ที่เฉพาะเจาะจงของ NongHyup กำหนดเวลาบังคับใช้ การลงมติทางนิติบัญญัติ หรือวันจัดการไต่สวน ตัวเลขยังไม่ระบุวิธีที่ใช้ติดต่อผู้รับ ระยะเวลาที่ใช้ติดตามแต่ละกรณี หรือผลการเรียกคืนในภายหลัง รายละเอียดที่ขาดเหล่านี้จำเป็นต่อการประเมินว่ามาตรการใดช่วยให้ได้เงินคืนจริง แทนที่จะเพียงลดจำนวนข้อผิดพลาดใหม่
ประเด็นสำคัญ
- เครือข่ายการเงินสหกรณ์ NongHyup และธนาคาร NongHyup บันทึกการโอนเงินผิดพลาด 249,917 รายการ มูลค่า 481.679 พันล้านวอน ตั้งแต่ปี 2021 ถึงเดือนสิงหาคม 2026
- เงินที่ยังไม่ได้รับคืนมีมูลค่ารวม 237.787 พันล้านวอน หรือ 49.4% ของยอดเงินที่โอน ในธุรกรรมที่ยังไม่คลี่คลาย 110,015 รายการ
- การกรอกเลขบัญชีผิดเป็นสาเหตุของการโอนเงินผิดพลาดที่บันทึกไว้ 92.6%
- การติดต่อผู้รับไม่ได้เกิดขึ้นในกรณีที่ยังไม่คลี่คลาย 26,500 รายการ หรือประมาณ 24.1% ไม่ใช่เสียงข้างมาก
- การโอนเงินผิดพลาดรายปีลดลงระหว่างปี 2021 ถึง 2025 แต่สัดส่วนของธุรกรรมและเงินที่ยังไม่ได้รับคืนเพิ่มขึ้น
- ความช่วยเหลือในการเรียกคืนเงินช่วยติดตามเงินได้เมื่อคำขอผ่านสถาบันการเงินไม่สำเร็จ แต่มีการหักค่าใช้จ่าย และไม่ครอบคลุมผู้รับหรือบัญชีบางประเภท
- คิม ซอน-กโย เรียกร้องให้ปรับปรุงมาตรการที่ใช้ได้จริง แต่ไม่มีการเปิดเผยกำหนดเวลาการนำไปปฏิบัติ