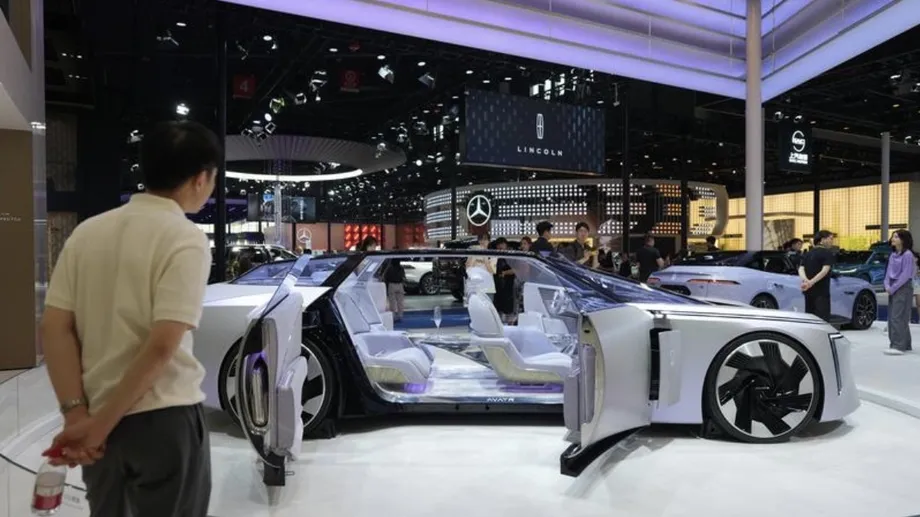
ลด 4 จุดเปอร์เซ็นต์สำหรับผู้ส่งออกรถยนต์
จีนจะลดอัตราคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกรถยนต์พลังงานใหม่จาก 13% เหลือ 9% ตั้งแต่วันที่ 1 เมษายน 2027 โดยถอนการสนับสนุนทางภาษีบางส่วนจากอุตสาหกรรมที่ยอดขายในต่างประเทศเพิ่มขึ้นมากกว่าสองเท่า การเปลี่ยนแปลงนี้ครอบคลุมผลิตภัณฑ์ 67 ประเภท รวมถึงรถยนต์เพื่อการพาณิชย์ไฟฟ้าล้วนและรถยนต์นั่งส่วนบุคคลปลั๊กอินไฮบริด ตลอดจนรถยนต์รุ่นขยายระยะทาง
สารบัญ
- ลด 4 จุดเปอร์เซ็นต์สำหรับผู้ส่งออกรถยนต์
- อัตราใหม่เปลี่ยนแปลงอะไรบ้าง
- รถยนต์และการส่งออกประเภทใดอยู่ในข่าย
- กำไรอาจลดลงเท่าใด
- การเติบโตของการส่งออกเป็นบริบทของการเปลี่ยนแปลง
- เหตุใดการผลิตในต่างประเทศจึงสำคัญ
- การถอยห่างจากการสนับสนุนทางภาษีในวงกว้าง
- กำหนดการที่ส่งผลต่อช่วงเปลี่ยนผ่าน
- ความตึงเครียดทางการค้าและคำถามที่ยังไม่มีคำตอบ
- ประเด็นสำคัญ
กระทรวงการคลังและสำนักงานบริหารภาษีแห่งรัฐประกาศมาตรการดังกล่าวเมื่อวันที่ 12 ตุลาคม ในประกาศว่าด้วยการปรับนโยบายคืนภาษีส่งออกสำหรับผลิตภัณฑ์บางประเภท เลขที่ 29 ปี 2026 อัตราที่ใช้จะขึ้นอยู่กับวันที่ส่งออกซึ่งระบุไว้ในใบขนสินค้าขาออก ทำให้ช่วงเวลาการจัดส่งเป็นประเด็นสำคัญสำหรับผู้ผลิตที่เตรียมรับการเปลี่ยนแปลง
แม้ยังคงมีการคืนภาษีอยู่ แต่ความแตกต่างทางการเงินถือว่ามีนัยสำคัญ สำหรับรถยนต์ที่มีราคาส่งออกสมมติ 150,000 หยวน การคำนวณด้วยอัตราทั้งสองจะได้ยอดคืนภาษี 19,500 หยวนก่อนลดอัตรา และ 13,500 หยวนหลังลดอัตรา เท่ากับลดลง 6,000 หยวนต่อคัน ทั้งนี้ขึ้นอยู่กับการคำนวณภาษีจริงและหลักเกณฑ์การได้รับสิทธิ
มาตรการนี้มีขึ้นในช่วงที่การส่งออกรถยนต์พลังงานใหม่ของจีนขยายตัวสู่ระดับที่ใหญ่ขึ้นมาก ในช่วง 9 เดือนแรกของปี 2026 จีนส่งออกรถยนต์รวม 4.006 ล้านคัน เพิ่มขึ้น 130% จากปีก่อนหน้า รถยนต์กลุ่มนี้มีสัดส่วนมากกว่าครึ่งของการส่งออกรถยนต์ทั้งหมดติดต่อกัน 4 เดือน เริ่มตั้งแต่เดือนมิถุนายน
มาตรการดังกล่าวยังยกเลิกการคืนภาษีมูลค่าเพิ่มสำหรับอุปกรณ์บุหรี่ไฟฟ้าและผลิตภัณฑ์ที่เกี่ยวข้องตั้งแต่วันที่ 1 เมษายน 2027 สำหรับผลิตภัณฑ์ที่ได้รับผลกระทบและต้องเสียภาษีสรรพสามิต จะยังคงใช้แนวทางคืนหรือยกเว้นภาษีสรรพสามิตสำหรับการส่งออกแบบเดิมต่อไป
อัตราใหม่เปลี่ยนแปลงอะไรบ้าง
การคืนภาษีส่งออกช่วยให้ผู้ส่งออกได้รับภาษีมูลค่าเพิ่มบางส่วนที่จ่ายไปในระหว่างการผลิตและจัดซื้อภายในประเทศคืน การคืนภาษีในอัตราที่ต่ำลงทำให้ผู้ส่งออกได้รับเงินคืนจากระบบภาษีน้อยลง เว้นแต่จะมีการเปลี่ยนแปลงด้านต้นทุนหรือราคาอื่นมาชดเชยส่วนต่าง
การลดอัตราจาก 13% เหลือ 9% คือการลดลง 4 จุดเปอร์เซ็นต์ เมื่อเทียบกับอัตราเดิม ยอดคืนภาษีจะลดลงประมาณ 30.8% ไม่ได้หมายความว่ารถยนต์จะแพงขึ้น 30.8% หรือต้นทุนการผลิตรวมจะเพิ่มขึ้นในสัดส่วนดังกล่าว แต่หมายความว่าเงินคืนที่คำนวณจากอัตราคืนภาษีจะลดลง
ประกาศนี้ไม่ได้กำหนดภาษีนำเข้าใหม่ในตลาดต่างประเทศ การเปลี่ยนแปลงโดยตรงเกิดขึ้นที่ฝั่งจีนของธุรกรรม ผู้ผลิตอาจรับภาระกำไรที่ลดลง เจรจาเงื่อนไขกับผู้จัดจำหน่ายใหม่ ขึ้นราคาส่งออก ลดต้นทุน หรือเปลี่ยนสถานที่ผลิตรถยนต์
ความแตกต่างระหว่างภาษีมูลค่าเพิ่มกับภาษีสรรพสามิตก็มีความสำคัญเช่นกัน ภาษีทั้งสองเป็นภาษีคนละประเภท และประกาศนี้เปลี่ยนเฉพาะแนวทางคืนภาษีมูลค่าเพิ่มสำหรับสินค้าที่ระบุไว้อย่างชัดเจน โดยยังคงแนวทางเดิมในการจัดเก็บภาษีสรรพสามิตสำหรับการส่งออกสินค้าที่ต้องเสียภาษีดังกล่าว
รถยนต์และการส่งออกประเภทใดอยู่ในข่าย
รายการรถยนต์ครอบคลุม 67 ประเภท ตั้งแต่รถยนต์พลังงานใหม่หลายประเภท ไม่ได้จำกัดอยู่แค่กลุ่มรถยนต์นั่งส่วนบุคคลประเภทเดียว ขอบเขตที่ระบุรวมถึงรถยนต์เพื่อการพาณิชย์ไฟฟ้าล้วนและรถยนต์นั่งส่วนบุคคลปลั๊กอินไฮบริด รวมทั้งรุ่นขยายระยะทาง โดยทั่วไป รถยนต์รุ่นขยายระยะทางจะใช้เครื่องยนต์สันดาปภายในผลิตกระแสไฟฟ้าสำหรับขับเคลื่อนรถด้วยมอเตอร์ไฟฟ้า
สำหรับผู้ส่งออก วันที่ชี้ขาดคือวันที่ระบุเป็นวันส่งออกในใบขนสินค้าขาออก ประกาศไม่ได้กำหนดให้ใช้วันที่สั่งซื้อ วันที่ชำระเงิน วันที่ผลิต หรือวันที่รถเดินทางถึงตลาดปลายทางเป็นเกณฑ์พิจารณาอัตราคืนภาษี
จึงเกิดความแตกต่างในทางปฏิบัติระหว่างการขายรถยนต์ก่อนเดือนเมษายน 2027 กับการส่งออกรถก่อนอัตราใหม่มีผล การลงนามในสัญญาก่อนหน้านั้นไม่ได้ทำให้ใช้อัตรา 13% ได้โดยอัตโนมัติ บริษัทต่าง ๆ ต้องจัดตารางการผลิต การขนส่ง และพิธีการศุลกากรให้สอดคล้องกับหลักเกณฑ์เรื่องวันที่ในใบขนสินค้า
วันที่ประกาศและวันที่เริ่มใช้มาตรการยังทำให้มีช่วงเปลี่ยนผ่านราว 5 เดือนครึ่ง บริษัทต่าง ๆ จึงมีเวลาทบทวนสัญญาและแผนการจัดส่ง แม้นโยบายจะไม่ได้รับประกันการชดเชยสำหรับคำสั่งซื้อที่ตกลงกันไปแล้ว
กำไรอาจลดลงเท่าใด
ตัวอย่างราคา 150,000 หยวนอ้างอิงราคาส่งออกแบบเอฟโอบี (FOB) โดยทั่วไปหมายถึงมูลค่าสินค้าที่บรรทุกเพื่อส่งออก โดยไม่รวมค่าขนส่งระหว่างประเทศและค่าประกันภัยหลังจากนั้นซึ่งรวมอยู่ในราคาที่ตลาดปลายทาง ตัวเลขนี้ใช้แสดงส่วนต่างของยอดคืนภาษี ไม่ใช่การคาดการณ์ราคาขายปลีกที่ผู้ซื้อชาวต่างชาติจะจ่าย
ภายใต้มูลค่าสมมติดังกล่าว การสูญเสีย 6,000 หยวนคิดเป็น 4% ของราคาส่งออก หากนำไปคำนวณกับรถยนต์ที่เข้าเกณฑ์และเหมือนกันทุกประการ 10,000 คัน ยอดคืนภาษีจะลดลง 60 ล้านหยวน ผลลัพธ์จริงขึ้นอยู่กับการจัดประเภทผลิตภัณฑ์ จำนวนเงินที่ต้องเสียภาษี และรูปแบบการส่งออกของแต่ละบริษัท
ซีแอลเอสเอ (CLSA) และสถาบันอื่น ๆ ประเมินว่าธุรกิจส่งออกรถยนต์ไฟฟ้าบางแห่งมีอัตรากำไรสุทธิราว 10% หากธุรกิจมีอัตรากำไร 10% จากฐานรายได้ 150,000 หยวนเดียวกัน กำไรจะอยู่ที่ 15,000 หยวน การลดลง 6,000 หยวนจะเท่ากับ 40% ของกำไรสมมตินี้ หากบริษัทรับภาระทั้งหมดและไม่มีปัจจัยอื่นเปลี่ยนแปลง
ไม่ควรเข้าใจสมมติเหล่านี้ว่าเป็นการคาดการณ์ภาพรวมอุตสาหกรรม การคำนวณเงินคืนภาษีกับการคำนวณกำไรสุทธิของบริษัทอาจใช้ฐานตัวเลขต่างกัน อีกทั้งผู้ผลิตแต่ละรายก็มีต้นทุนและโครงสร้างการขายแตกต่างกัน อย่างไรก็ตาม การเปรียบเทียบนี้อธิบายได้ว่าเหตุใดการปรับภาษี 4 จุดเปอร์เซ็นต์จึงส่งผลอย่างมากต่อธุรกิจที่มีอัตรากำไรจำกัด
การเติบโตของการส่งออกเป็นบริบทของการเปลี่ยนแปลง
การส่งออกรถยนต์พลังงานใหม่ของจีน 4.006 ล้านคันในช่วง 9 เดือนแรกของปี 2026 คิดเป็น 2.3 เท่าของระดับในปีก่อนหน้า หากคำนวณย้อนกลับจากอัตราการเติบโต 130% ยอดรวมในช่วงเดียวกันของปีก่อนจะอยู่ที่ประมาณ 1.742 ล้านคัน หรือเพิ่มขึ้นราว 2.264 ล้านคัน
องค์ประกอบของการส่งออกก็กำลังเปลี่ยนแปลงเช่นกัน รถยนต์พลังงานใหม่มีสัดส่วนมากกว่าครึ่งของการส่งออกรถยนต์ในแต่ละเดือนตั้งแต่มิถุนายนถึงกันยายน ตัวเลขนี้ยืนยันว่ารถยนต์กลุ่มดังกล่าวมีสัดส่วนเกินครึ่งในช่วง 4 เดือนนั้น แต่ไม่ได้ยืนยันว่ามีสัดส่วนเกินครึ่งตลอดช่วง 9 เดือน
การเติบโตอย่างรวดเร็วควบคู่กับการครองสัดส่วนส่วนใหญ่ต่อเนื่อง ช่วยอธิบายเหตุผลที่มีการมองว่าอุตสาหกรรมสามารถดำเนินธุรกิจโดยพึ่งพาการสนับสนุนทางการคลังน้อยลงได้ อย่างไรก็ตาม ปริมาณการส่งออกเพียงอย่างเดียวไม่ได้แสดงให้เห็นว่าผู้ผลิตทุกรายมีกำไร ผู้ผลิตรายใหญ่ที่มีแบรนด์เป็นที่ยอมรับและมีโรงงานในต่างประเทศ ย่อมปรับตัวต่างจากบริษัทขนาดเล็กที่แข่งขันด้วยราคาต่ำเป็นหลัก
ดังนั้นจึงต้องประเมินผลกระทบของนโยบายแยกเป็นสองด้าน ได้แก่ การเปลี่ยนแปลงของยอดส่งออกรวมของจีน และการเปลี่ยนแปลงด้านกำไรของธุรกิจแต่ละราย ยอดขายโดยรวมที่แข็งแกร่งอาจดำเนินต่อไปได้ แม้ผู้ส่งออกบางรายจะเผชิญสถานะทางการเงินที่ตึงตัวขึ้นมาก
เหตุใดการผลิตในต่างประเทศจึงสำคัญ
การลดเงินคืนภาษีน่าจะส่งผลโดยตรงมากที่สุดต่อผู้ผลิตที่ส่งออกรถยนต์สำเร็จรูปจากจีน รถยนต์ที่ผลิตและจำหน่ายในตลาดต่างประเทศไม่ต้องพึ่งพาเงินคืนภาษีส่งออกของจีนสำหรับธุรกรรมรถยนต์สำเร็จรูปนั้น
บีวายดี (BYD) กำลังขยายการผลิตในฮังการีและบราซิล ส่วนเกรตวอลล์ได้จัดตั้งหรือกำลังดำเนินการเพื่อเพิ่มกำลังการผลิตในไทย บราซิล และรัสเซีย สถานที่เหล่านี้แสดงให้เห็นว่าผู้ผลิตจีนกำลังขยายธุรกิจในต่างประเทศทั้งผ่านโรงงานและการส่งออก
การผลิตในประเทศปลายทางไม่ได้ทำให้ทุกส่วนของห่วงโซ่อุปทานของบริษัทเป็นอิสระจากนโยบายภาษีของจีน ชิ้นส่วนหรือแบตเตอรี่ที่ส่งออกจากจีนยังอาจอยู่ภายใต้แนวทางภาษีของตนเอง ข้อได้เปรียบที่จำกัดกว่านั้นคือ รถยนต์ที่ประกอบและจำหน่ายในประเทศปลายทางไม่จำเป็นต้องอาศัยเงินคืนภาษีส่งออกรถยนต์สำเร็จรูปของจีนเพื่อสนับสนุนการขาย
การปรับนโยบายนี้จึงอาจเพิ่มแรงจูงใจให้บริษัทที่มีเงินทุนเพียงพอขยายการผลิตในต่างประเทศ ผู้ส่งออกรายเล็กอาจมีทางเลือกน้อยกว่า การสร้างโรงงานต้องใช้ทั้งเงินทุนและเวลา ขณะที่การขึ้นราคาก็ขึ้นอยู่กับความแข็งแกร่งของแบรนด์และการแข่งขันในตลาดปลายทาง แรงจูงใจในการผลิตในประเทศปลายทางที่เพิ่มขึ้นไม่ได้หมายความว่าโรงงานใหม่หรือการควบรวมอุตสาหกรรมจะเกิดขึ้นอย่างแน่นอน
การถอยห่างจากการสนับสนุนทางภาษีในวงกว้าง
มาตรการสำหรับรถยนต์เกิดขึ้นหลังการลดเงินคืนภาษีที่ส่งผลต่ออุตสาหกรรมส่งออกสำคัญของจีนอีกสองประเภท ได้แก่ ผลิตภัณฑ์พลังงานแสงอาทิตย์และแบตเตอรี่ ภาคธุรกิจเหล่านี้รวมถึงรถยนต์พลังงานใหม่กลายเป็นแหล่งสำคัญของการเติบโตด้านการส่งออก ขณะเดียวกันก็เผชิญข้อกังวลเรื่องราคาต่ำและการแข่งขันรุนแรง
ตั้งแต่วันที่ 1 เมษายน 2026 การคืนภาษีส่งออกสำหรับผลิตภัณฑ์พลังงานแสงอาทิตย์ 249 ประเภทลดจาก 9% เหลือศูนย์ นับเป็นครั้งแรกที่มีการยกเลิกเงินคืนภาษีเหล่านี้ทั้งหมด นับตั้งแต่อุตสาหกรรมพลังงานแสงอาทิตย์เข้าสู่ระบบคืนภาษีส่งออกในปี 2013
ผลิตภัณฑ์แบตเตอรี่จะปรับลดตามกำหนดเป็นขั้นตอน โดยอัตราคืนภาษีลดจาก 9% เหลือ 6% ในช่วงวันที่ 1 เมษายนถึง 31 ธันวาคม 2026 และมีกำหนดยกเลิกตั้งแต่วันที่ 1 มกราคม 2027 ส่วนเงินคืนภาษีรถยนต์จะยังอยู่ที่ 9% หลังการปรับลดในเดือนเมษายน
หลี่ หัว ผู้อำนวยการศูนย์วิจัยภาษีและเศรษฐศาสตร์ มหาวิทยาลัยซานตง อธิบายการเปลี่ยนแปลงในวงกว้างนี้ว่าเป็นการขยับจากการสนับสนุนอย่างทั่วถึงไปสู่การปรับภาษีที่แตกต่างกันมากขึ้นตามการเติบโตของอุตสาหกรรม หลี่ยังเตือนว่าการคงสิทธิพิเศษต่อไปอาจทำให้การแข่งขันด้านราคาต่ำรุนแรงขึ้น ส่งผลให้กำไรไหลไปต่างประเทศ และดึงดูดให้มีการสอบสวนเรื่องเงินอุดหนุนจากต่างชาติ
มาตรการจูงใจภายในประเทศก็กำลังเปลี่ยนแปลงเช่นกัน การลดหย่อนภาษีซื้อรถยนต์พลังงานใหม่ถูกปรับลด และรถยนต์บางประเภทจะกลับมาเสียภาษีรถยนต์และเรือเต็มอัตราตั้งแต่ปี 2027 ทั้งหมดนี้เป็นมาตรการแยกจากกันและมีหลักเกณฑ์การได้รับสิทธิแตกต่างกัน ไม่ได้หมายความว่ารถยนต์พลังงานใหม่ทุกคันจะสูญเสียสิทธิประโยชน์ทางภาษีทั้งหมด
กำหนดการที่ส่งผลต่อช่วงเปลี่ยนผ่าน
ลำดับเวลาของการเปลี่ยนแปลงมีความสำคัญต่อธุรกิจที่ส่งออกทั้งรถยนต์และชิ้นส่วน โดยเงินคืนภาษีแบตเตอรี่จะถูกยกเลิกก่อนอัตราใหม่สำหรับรถยนต์มีผล ขณะที่ผู้ส่งออกผลิตภัณฑ์พลังงานแสงอาทิตย์ใช้อัตราคืนภาษีเป็นศูนย์ตามกำหนดการที่ระบุแล้ว
- 1 เมษายน 2026: เงินคืนภาษีสำหรับผลิตภัณฑ์พลังงานแสงอาทิตย์ 249 ประเภทลดจาก 9% เหลือศูนย์ ส่วนเงินคืนภาษีผลิตภัณฑ์แบตเตอรี่ลดจาก 9% เหลือ 6%
- มิถุนายนถึงกันยายน 2026: รถยนต์พลังงานใหม่มีสัดส่วนมากกว่าครึ่งของการส่งออกรถยนต์ในแต่ละเดือนติดต่อกัน 4 เดือน
- 12 ตุลาคม 2026: กระทรวงการคลังและสำนักงานบริหารภาษีประกาศลดเงินคืนภาษีรถยนต์และยกเลิกเงินคืนภาษีสำหรับอุปกรณ์บุหรี่ไฟฟ้า
- 1 มกราคม 2027: มีกำหนดยกเลิกเงินคืนภาษีส่งออกผลิตภัณฑ์แบตเตอรี่
- 1 เมษายน 2027: เงินคืนภาษีส่งออกรถยนต์พลังงานใหม่ลดจาก 13% เหลือ 9% และสิ้นสุดการคืนภาษีสำหรับผลิตภัณฑ์บุหรี่ไฟฟ้าที่ระบุไว้
บริษัทต่าง ๆ มีแรงจูงใจทางการเงินให้เร่งส่งสินค้าที่เข้าเกณฑ์ก่อนวันที่ 1 เมษายน ซึ่งอาจทำให้การส่งออกเพิ่มขึ้นชั่วคราวก่อนถึงกำหนด และตามด้วยตัวเลขที่อ่อนลงเมื่อคำสั่งซื้อที่จัดส่งไปแล้วไม่ปรากฏในเดือนถัด ๆ ไป
รูปแบบดังกล่าวไม่ได้หมายความว่าอุปสงค์ในต่างประเทศเพิ่มขึ้นอย่างรวดเร็วแล้วทรุดตัวลงเสมอไป จำเป็นต้องแยกผลจากช่วงเวลาการจัดส่งออกจากยอดขายพื้นฐาน การเร่งส่งออกเป็นวิธีตอบสนองต่อนโยบายที่อาจเกิดขึ้น ไม่ใช่ผลลัพธ์ที่ยืนยันแล้ว
ความตึงเครียดทางการค้าและคำถามที่ยังไม่มีคำตอบ
การลดเงินคืนภาษีอาจช่วยบรรเทาความขัดแย้งส่วนหนึ่งกับคู่ค้าที่กังวลเรื่องการสนับสนุนการส่งออกของจีน และยังลดเงินภาครัฐที่ใช้ประคองราคาส่งออกให้ต่ำลงด้วย อย่างไรก็ตาม ผลทั้งสองด้านไม่ได้เปลี่ยนภาษีในต่างประเทศหรือยุติการสอบสวนโดยอัตโนมัติ
มาตรการจากต่างประเทศยังเป็นการตัดสินใจแยกต่างหาก กระบวนการไต่สวนการทุ่มตลาดจะตรวจสอบว่าราคาส่งออกต่ำอย่างไม่เป็นธรรมหรือไม่ภายใต้กฎการค้าที่เกี่ยวข้อง ส่วนการสอบสวนเงินอุดหนุนจะตรวจสอบการสนับสนุนจากรัฐบาล การลดเงินคืนภาษีอาจเปลี่ยนแปลงองค์ประกอบหนึ่งของภาพรวมทางการเงิน แต่ไม่ได้คลี่คลายทุกประเด็นที่มีการหยิบยกขึ้นในการดำเนินการเหล่านั้น
ดังนั้น ข้อสรุปที่ชัดเจนที่สุดในระยะใกล้จึงเป็นเรื่องเศรษฐศาสตร์ของผู้ส่งออก ไม่ใช่ผลทางการทูตที่รับประกันได้ บริษัทต่าง ๆ จะได้รับภาษีมูลค่าเพิ่มคืนลดลงสำหรับสินค้าส่งออกที่ได้รับผลกระทบ ขณะที่รัฐบาลต่างประเทศยังคงมีอำนาจกำหนดมาตรการทางการค้าของตนเอง
ผลลัพธ์หลายประการยังไม่ชัดเจน ได้แก่ ผู้ผลิตจะรับภาระส่วนลดลงมากน้อยเพียงใด ผู้จัดจำหน่ายหรือผู้ซื้อจะต้องจ่ายราคาแพงขึ้นหรือไม่ จะมีการเร่งจัดส่งสินค้าก่อนถึงกำหนดมากน้อยเพียงใด และการลงทุนในโรงงานต่างประเทศจะเพิ่มขึ้นหรือไม่ ประกาศกำหนดอัตราและหลักเกณฑ์การใช้วันที่ในใบขนสินค้า แต่ไม่ได้ให้ประมาณการของบริษัทหรือเป้าหมายลดปริมาณการส่งออก
กำหนดการสำคัญถัดไปคือวันที่ 1 มกราคมสำหรับเงินคืนภาษีแบตเตอรี่ และวันที่ 1 เมษายนสำหรับเงินคืนภาษีรถยนต์ ตัวเลขการส่งออกในช่วงใกล้กำหนดสำหรับรถยนต์ การเปิดเผยผลกำไรของบริษัท และการเปลี่ยนแปลงด้านการผลิตในต่างประเทศ จะช่วยแยกให้เห็นว่าการปรับเปลี่ยนการจัดส่งเป็นเพียงชั่วคราว หรือเป็นการเปลี่ยนแปลงกลยุทธ์ทางธุรกิจในระยะยาว
ประเด็นสำคัญ
- จีนจะลดเงินคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกรถยนต์พลังงานใหม่ที่อยู่ในข่ายจาก 13% เหลือ 9% ตั้งแต่วันที่ 1 เมษายน 2027
- การเปลี่ยนแปลงครอบคลุมผลิตภัณฑ์ 67 ประเภท รวมถึงรถยนต์เพื่อการพาณิชย์ไฟฟ้าและรถยนต์นั่งส่วนบุคคลปลั๊กอินไฮบริด
- วันที่ส่งออกในใบขนสินค้าขาออกเป็นตัวกำหนดว่าจะใช้อัตราใด
- ตัวอย่างมูลค่าส่งออก 150,000 หยวนแสดงให้เห็นว่าเงินคืนภาษีลดลง 6,000 หยวนต่อคัน โดยขึ้นอยู่กับหลักเกณฑ์ภาษีจริง
- การส่งออกรถยนต์พลังงานใหม่แตะ 4.006 ล้านคันในช่วง 9 เดือนแรกของปี 2026 เพิ่มขึ้น 130%
- มีกำหนดยกเลิกเงินคืนภาษีส่งออกแบตเตอรี่ตั้งแต่วันที่ 1 มกราคม 2027 ขณะที่เงินคืนภาษีผลิตภัณฑ์พลังงานแสงอาทิตย์ถูกยกเลิกในเดือนเมษายน 2026
- เงินคืนภาษีสำหรับอุปกรณ์บุหรี่ไฟฟ้าจะสิ้นสุดในเดือนเมษายน 2027 เช่นกัน ส่วนแนวทางภาษีสรรพสามิตสำหรับการส่งออกยังคงเดิม
- ผลกระทบต่อราคา กำไร ช่วงเวลาการจัดส่ง และการผลิตในต่างประเทศยังไม่ชัดเจน