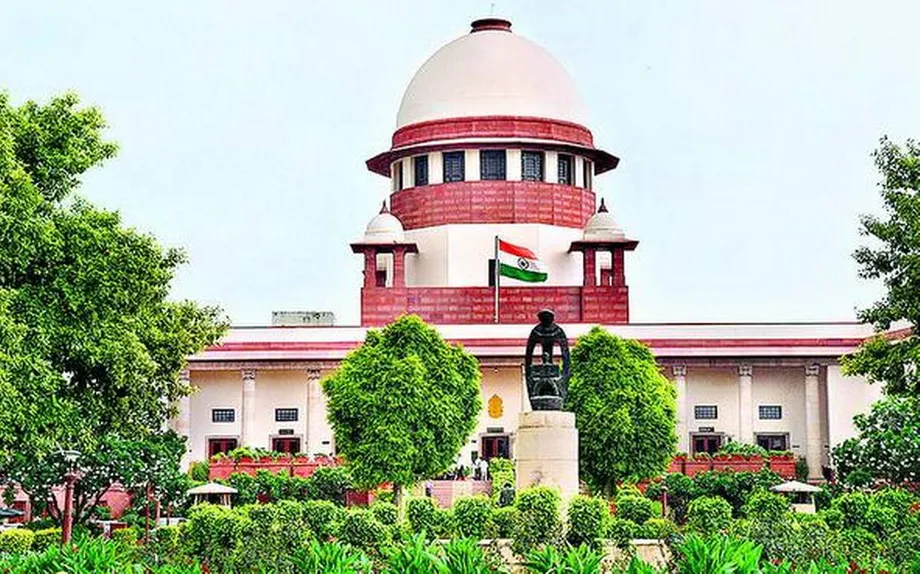
ธนาคารเผชิญข้อเรียกร้องให้ชดเชยผู้เสียหายเมื่อมาตรการป้องกันล้มเหลว
ศาลฎีกาอินเดียเรียกร้องให้ธนาคารและสถาบันการเงินอื่นชดเชยผู้เสียหายจากการฉ้อโกงทางดิจิทัล หากผลการสอบสวนพบว่าการไม่ดำเนินการตรวจสอบที่จำเป็นเปิดทางให้อาชญากรรมเกิดขึ้น ศาลระบุว่าค่าชดเชยควรไม่น้อยกว่าจำนวนเงินที่สูญเสีย รวมถึงกรณีที่มิจฉาชีพข่มขู่ให้ผู้คนเชื่อว่าตนกำลังถูก "จับกุมทางดิจิทัล"
สารบัญ
- ธนาคารเผชิญข้อเรียกร้องให้ชดเชยผู้เสียหายเมื่อมาตรการป้องกันล้มเหลว
- เงื่อนไขใดทำให้ต้องชดเชย?
- ระงับธุรกรรมผิดปกติก่อนดำเนินการเสร็จสิ้น
- เหตุใดความกลัวจึงทำให้มิจฉาชีพยังหลอกลวงได้
- จำนวนคดีที่รายงานลดลง แต่ความเสียหายยังสูง
- คดีต่าง ๆ เผยให้เห็นเส้นทางการเคลื่อนย้ายเงิน
- เจ้าหน้าที่ธนาคารและหน่วยงานกำกับดูแลถูกจับตา
- กำหนดเวลาที่จะกำหนดขั้นตอนต่อไป
- ประเด็นสำคัญ
องค์คณะผู้พิพากษาซึ่งประกอบด้วยสุริยา กันต์ ประธานศาลฎีกาอินเดีย และผู้พิพากษาจอยมาลยา บักชี กับวี โมฮานา ระบุว่าจะพิจารณาร่างข้อกำหนดแก้ไขหลักเกณฑ์ KYC ปี 2026 ที่ธนาคารกลางอินเดียเสนอ ก่อนมีคำสั่งเพิ่มเติม คาดว่าจะประกาศใช้หลักเกณฑ์ดังกล่าวภายในวันที่ 30 พฤศจิกายน และเริ่มมีผลบังคับใช้ภายในวันที่ 31 ธันวาคม 2026
การเข้ามาพิจารณาของศาลทำให้ประเด็นความรับผิดชอบสองประการกลายเป็นหัวใจของข้อถกเถียง ได้แก่ การระงับธุรกรรมต้องสงสัยก่อนเงินออกจากบัญชี และการให้สถาบันการเงินชดใช้เมื่อการตรวจสอบที่ไม่เพียงพอทำให้เกิดความเสียหาย สำหรับลูกค้า ข้อกำหนดเรื่องการชดเชยที่เสนอจะเชื่อมโยงการคืนเงินเข้ากับการสอบสวนว่าธนาคารจัดการธุรกรรมอย่างไร
การพิจารณาคดีนี้เกี่ยวข้องกับคดี In Re: Victims of Digital Arrest Related to Forged Documents หมายเลขคดี SMW (Crl.) 3/2025 เป็นคดีที่ศาลฎีกาหยิบยกขึ้นพิจารณาเองโดยไม่มีคำร้องจากคู่ความ
เงื่อนไขใดทำให้ต้องชดเชย?
องค์คณะผู้พิพากษาระบุว่ากรอบหลักเกณฑ์ของธนาคารกลางอินเดียต้องกำหนดให้สถาบันการเงินชดเชยผู้เสียหายจากการจับกุมทางดิจิทัลและการฉ้อโกงทางไซเบอร์รูปแบบอื่น หากสถาบันนั้นไม่ปฏิบัติตามหน้าที่ตรวจสอบอย่างรอบคอบ ในความหมายทั่วไป การตรวจสอบอย่างรอบคอบคือการดำเนินการตรวจสอบตามสมควรเพื่อยืนยันตัวตนลูกค้า ทำความเข้าใจความเคลื่อนไหวของบัญชี และตอบสนองต่อสัญญาณเตือน
จำนวนชดเชยขั้นต่ำที่เสนอคือเท่ากับยอดเงินที่ผู้เสียหายสูญเสีย ผู้ที่สูญเงินจึงต้องได้รับการตรวจสอบว่าความบกพร่องของสถาบันการเงินเอื้อให้เกิดการฉ้อโกงหรือไม่ ศาลยังไม่ได้กำหนดขั้นตอนโดยละเอียดสำหรับการพิจารณาคำเรียกร้องเหล่านั้น รวมถึงวิธีที่ลูกค้าจะยื่นคำร้องและระยะเวลาการจ่ายค่าชดเชย
ผู้พิพากษาบักชีตั้งข้อสังเกตว่าศาลอาจกำหนดให้สถาบันการเงินต้องรับผิดโดยเคร่งครัด แนวทางทางกฎหมายนี้ทำให้สถาบันต้องรับผิดเมื่อเป็นไปตามเงื่อนไขที่กำหนด กรอบการชดเชยที่องค์คณะผู้พิพากษากล่าวถึงมุ่งเน้นกรณีที่พบว่าการตรวจสอบตามข้อกำหนดบกพร่อง
ประธานศาลฎีกากันต์ยังยกประเด็นความเป็นไปได้ในการดำเนินคดีอาญาระหว่างการไต่สวน อัยการสูงสุดอาร์ เวนกาตารามานคัดค้านการกำหนดความรับผิดของธนาคารผ่านคำสั่งศาล โดยให้เหตุผลว่าธนาคารกลางอินเดียควรจัดการเรื่องนี้ผ่านกฎระเบียบ องค์คณะผู้พิพากษาจะพิจารณากรอบกฎระเบียบที่เสนอ ก่อนตัดสินใจดำเนินการต่อไป
ระงับธุรกรรมผิดปกติก่อนดำเนินการเสร็จสิ้น
ศาลฎีกาตั้งคำถามว่าเหตุใดธนาคารจึงไม่สามารถระงับธุรกรรมชั่วคราวเมื่อแตกต่างจากประวัติการใช้บริการธนาคารตามปกติของลูกค้า ธนาคารมีข้อมูลการใช้งานบัญชีตามปกติอยู่แล้ว จึงสามารถนำมาใช้ประเมินธุรกรรมที่เกิดขึ้นฉับพลันหรือผิดปกติได้
ประธานศาลฎีกากันต์ตั้งคำถามถึงประโยชน์ของการตอบสนองหลังจากเงินถูกโอนไปแล้วเท่านั้น เขาอธิบายเหตุผลที่ต้องการให้มีมาตรการป้องกันว่า:
การรายงานจะเกิดขึ้นหลังเหตุการณ์เท่านั้น แล้วการป้องกันล่ะ? เมื่อมีธุรกรรมเข้ามา เหตุใดจึงระงับไว้ก่อนไม่ได้?
มาตรการป้องกันที่หารือกันประกอบด้วยการระงับธุรกรรมผิดปกติชั่วคราว การแจ้งสถานีตำรวจที่เกี่ยวข้องโดยอัตโนมัติ และการจัดให้มีการตรวจสอบตัวบุคคลเพื่อยืนยันว่าการชำระเงินเป็นธุรกรรมจริง ประธานศาลฎีกายังเรียกร้องให้ระงับธุรกรรมผิดปกติไว้จนกว่าจะมีการยืนยันความถูกต้องเป็นลายลักษณ์อักษร
สำหรับลูกค้าที่ถูกข่มขู่ทางโทรศัพท์หรือวิดีโอคอล การหยุดธุรกรรมชั่วคราวอาจเปิดโอกาสให้บุคคลภายนอกบทสนทนาตรวจสอบสิ่งที่กำลังเกิดขึ้นได้ การตรวจสอบตัวบุคคลจะช่วยให้การสอบสวนขยายออกไปนอกจอที่มิจฉาชีพใช้ควบคุมผู้เสียหาย
องค์คณะผู้พิพากษาระบุว่าจำเป็นต้องมีความรับผิดที่บังคับใช้ได้จริง เพราะคำแนะนำทั่วไปไม่เพียงพอที่จะทำให้เกิดการปฏิบัติตาม แนวทางที่เสนอจะกำหนดให้ธนาคารมีหน้าที่ดำเนินการเมื่อพบสัญญาณเตือน พร้อมผลทางการเงินหากการเพิกเฉยเอื้อให้เกิดการฉ้อโกง
เหตุใดความกลัวจึงทำให้มิจฉาชีพยังหลอกลวงได้
เอ็น เอส แนปปิไน ทนายความอาวุโสซึ่งช่วยศาลในฐานะที่ปรึกษาศาล อ้างถึงกรณีล่าสุดที่หญิงคนหนึ่งสูญเงิน 2.5 โครร์ ที่ปรึกษาศาลคือทนายความที่ได้รับการแต่งตั้งให้ช่วยศาลพิจารณาประเด็นต่าง ๆ ในคดี
แนปปิไนกล่าวว่าความกลัวว่าจะถูกจับกุมผลักดันให้ผู้เสียหายทำตามคำสั่งของมิจฉาชีพ ข้อเสนอของเธอชี้ให้เห็นว่าเหตุใดการหลอกลวงจึงยังดำเนินต่อไปแม้มีคำเตือนจากสาธารณะและการแทรกแซงของศาลก่อนหน้านี้: ผู้ที่เชื่อว่าตำรวจกำลังจับตาหรือข่มขู่อาจยอมทำตามคำสั่งที่หากไม่มีแรงกดดันเช่นนั้นก็น่าจะดูน่าสงสัย
การหลอกลวงโดยอ้างการจับกุมทางดิจิทัลเกิดขึ้นเมื่อมิจฉาชีพแอบอ้างอำนาจเจ้าหน้าที่ผ่านการโทร ข้อความ หรือเอกสารปลอม พวกเขาอาจกล่าวหาว่าบุคคลหนึ่งเกี่ยวข้องกับอาชญากรรมร้ายแรง และเรียกเงินโดยอ้างว่าเป็นการตรวจสอบเงินหรือคลี่คลายการสอบสวน ในคดีที่นำมาหารือประกอบการพิจารณา มีผู้โทรอ้างว่าเป็นตัวแทนหน่วยงานตำรวจและสั่งให้โอนเงินโดยอ้างว่าเพื่อการตรวจสอบ
ประธานศาลฎีกากันต์ตั้งคำถามว่าเหตุใดผู้มีการศึกษาจึงยังเชื่อคำกล่าวอ้างเหล่านี้ และชี้ว่าคำสั่งศาลที่ถูกนำมาอ้างสามารถตรวจสอบได้จากเว็บไซต์ทางการของศาลที่เกี่ยวข้อง รายละเอียดที่แนปปิไนให้ไว้ทำให้แรงกดดันจากคำข่มขู่เป็นประเด็นสำคัญในประสบการณ์ของผู้เสียหาย
การตรวจสอบทางธนาคารที่เสนอขึ้นมุ่งจัดการ ณ จุดที่แรงกดดันดังกล่าวกลายเป็นความเสียหายทางการเงิน การรณรงค์สร้างความตระหนักเข้าถึงผู้คนก่อนเกิดกลโกง ส่วนการระงับธุรกรรมจะเข้าแทรกแซงขณะที่ใครบางคนกำลังพยายามโอนเงิน
จำนวนคดีที่รายงานลดลง แต่ความเสียหายยังสูง
อัยการสูงสุดเวนกาตารามานแจ้งต่อศาลว่า จำนวนคดีจับกุมทางดิจิทัลที่มีการรายงานลดลงราว 50% จากปีก่อน ประธานศาลฎีกากันต์กล่าวถึงมูลค่าความเสียหายสุทธิต่อเศรษฐกิจอินเดียจากการฉ้อโกงลักษณะนี้ในปีดังกล่าว ซึ่งประเมินไว้เกือบ 800 โครร์
รายงานสถานการณ์จากศูนย์ประสานงานอาชญากรรมไซเบอร์อินเดีย หรือ I4C และกระทรวงมหาดไทย ระบุว่ามีการร้องเรียนกรณีจับกุมทางดิจิทัลมากกว่า 21,900 เรื่อง คิดเป็นมูลค่าเงินกว่า 647 โครร์ ระหว่างวันที่ 1 มกราคมถึง 31 สิงหาคม 2026 ตัวเลข 647 โครร์ครอบคลุมช่วงเวลาดังกล่าวโดยเฉพาะ ขณะที่ประธานศาลฎีกากล่าวถึงตัวเลขประเมินที่กว้างกว่าว่าเกือบ 800 โครร์ระหว่างการไต่สวน
เมื่อแปลงเป็นหน่วยเงิน ตัวเลขดังกล่าวจะเห็นภาพได้ชัดขึ้น: 647 โครร์เท่ากับ 6.47 พันล้านรูปี และ 800 โครร์เท่ากับ 8 พันล้านรูปี แม้จำนวนคดีที่รายงานจะลดลงตามที่อัยการสูงสุดกล่าว แต่ความเสียหายที่ยกขึ้นในศาลสะท้อนให้เห็นว่าเหยื่อและครัวเรือนยังเสี่ยงสูญเสียเงินจำนวนมากเพียงใด
เวนกาตารามานกล่าวว่า I4C ปฏิบัติงานตลอด 24 ชั่วโมง และธนาคารตรวจจับธุรกรรมต้องสงสัยได้ดีขึ้นกว่าเมื่อหกเดือนก่อน นอกจากนี้ เขายังระบุว่าได้พบธนาคารกลางอินเดียเพื่อผลักดันการออกกฎ และกำลังจัดการประเด็นความรับผิดของเจ้าหน้าที่ธนาคารอยู่
คดีต่าง ๆ เผยให้เห็นเส้นทางการเคลื่อนย้ายเงิน
ตำรวจเดลีจับกุมชายสองคนที่ถูกกล่าวหาว่าดำเนินการบัญชีม้า ซึ่งเชื่อมโยงกับการฉ้อโกงมูลค่า 2.10 โครร์ที่มุ่งเป้าไปยังชาวเมืองจานักปุรี บัญชีม้าคือบัญชีที่ใช้รับหรือโอนเงินแทนมิจฉาชีพ โดยมักทำให้เจ้าของบัญชีอีกคนกลายเป็นตัวกลางระหว่างผู้เสียหายกับผู้บงการการฉ้อโกง
บัญชีในเดลีได้รับเงิน 98,592 รูปีที่เชื่อมโยงกับคดีเมื่อวันที่ 12 ตุลาคม เจ้าหน้าที่ตรวจยึดโทรศัพท์ บัตรเดบิต และสมุดเช็คจากผู้ต้องหา เงินที่เข้าบัญชีดังกล่าวเป็นเพียงส่วนหนึ่งของความเสียหายที่ถูกกล่าวหาว่ามีมูลค่าสูงกว่า แสดงให้เห็นว่าเหตุใดผู้สอบสวนจึงอาจต้องติดตามธุรกรรมและผู้รับเงินหลายทอด
ตำรวจปราบปรามอาชญากรรมไซเบอร์ในไฮเดอราบัดจับกุมชายสองคนที่ถูกกล่าวหาว่าหลอกพนักงานเกษียณอายุวัย 63 ปีและลูกสาว สูญเงิน 29.17 แสนรูปี ผู้สอบสวนกล่าวหาว่าเงินที่ได้มาถูกโอนผ่านบัญชีม้า ตู้รับฝากเงินสด และการแปลงเป็นคริปโทเคอร์เรนซี ส่วนผู้ต้องหาอีกคนยังหลบหนี
ในเมืองโคชิโกด หญิงวัย 57 ปีถูกกล่าวหาว่าสูญเงิน 1.35 โครร์ หลังผู้โทรแอบอ้างเป็นเจ้าหน้าที่กองอาชญากรรมมุมไบและข่มขู่ว่าจะดำเนินคดีอาญา พวกเขาสั่งให้เธอโอนเงินไปยังธนาคารกลางอินเดียโดยอ้างว่าเพื่อการตรวจสอบ ตำรวจลงบันทึกคดีเกี่ยวกับการโทรผ่าน WhatsApp ที่ได้รับระหว่างวันที่ 22 กันยายนถึง 15 ตุลาคม
ตำรวจในเขตทักษิณากันนาดา รัฐกรณาฏกะ ระบุว่าเกษตรกรวัย 62 ปีถูกบังคับให้โอนเงิน 1.31 โครร์ ผู้โทรอ้างว่าเป็นตัวแทนตำรวจมุมไบและหน่วยต่อต้านการก่อการร้าย กล่าวหาว่าเขาส่งเงินให้ผู้ต้องสงสัยก่อเหตุโจมตีของกลุ่มก่อการร้ายที่ปาฮัลกัม มีการกล่าวหาว่าเขาถูกควบคุมตัวทางดิจิทัลระหว่างวันที่ 2 กันยายนถึง 6 ตุลาคม
เจ้าหน้าที่ธนาคารและหน่วยงานกำกับดูแลถูกจับตา
ประธานศาลฎีกากันต์แสดงความกังวลเกี่ยวกับข้อกล่าวหาว่าเจ้าหน้าที่ธนาคารมีส่วนเกี่ยวข้องกับการฉ้อโกง และตั้งคำถามถึงการหารือระหว่างธนาคารกลางอินเดียกับธนาคารต่าง ๆ ระหว่างการพัฒนามาตรการคุ้มครอง คำกล่าวของเขาทำให้ความสนใจหันไปยังทั้งการควบคุมธุรกรรมและพฤติกรรมของผู้ที่ทำงานภายในสถาบันการเงิน
อัยการสูงสุดเวนกาตารามานกล่าวว่ามีการดำเนินการในทุกกรณีที่พบว่าเจ้าหน้าที่มีส่วนเกี่ยวข้อง เขายังคัดค้านข้อเสนอที่เหมารวมว่าพนักงานธนาคารทุกคนร่วมมือกับมิจฉาชีพ และระบุว่าธนาคารกลางอินเดียกำลังเร่งดำเนินงาน
ขณะนี้ร่างข้อแก้ไขหลักเกณฑ์ KYC ของธนาคารกลางอินเดียเป็นประเด็นสำคัญในการพิจารณาคดี KYC ย่อมาจาก "รู้จักลูกค้าของคุณ" หมายถึงกระบวนการตรวจสอบที่สถาบันการเงินใช้ยืนยันตัวตนลูกค้า ศาลต้องการให้กรอบหลักเกณฑ์ที่เสนอระบุหน้าที่ในการป้องกันและชดเชย เมื่อความบกพร่องในการตรวจสอบเหล่านั้นเปิดทางให้เกิดการฉ้อโกงทางไซเบอร์
องค์คณะผู้พิพากษาสั่งให้ธนาคารกลางอินเดียยื่นรายชื่อสถาบันการเงินที่ได้รับอนุญาตทั้งหมดในการนัดพิจารณาครั้งถัดไป พร้อมระบุว่าอาจออกคำสั่งครอบคลุมสถาบันเหล่านั้นโดยไม่จำเป็นต้องให้ธนาคารแต่ละแห่งเข้าเป็นคู่ความแยกกันในคดี ซึ่งจะช่วยให้ศาลกำหนดข้อกำหนดร่วมสำหรับทั้งภาคส่วนได้
กำหนดเวลาที่จะกำหนดขั้นตอนต่อไป
การพิจารณาคดีนี้รวบรวมข้อมูลเรื่องร้องเรียน คำชี้แจงจากรัฐบาล และกำหนดการสำหรับหลักเกณฑ์ที่ธนาคารกลางอินเดียเสนอไว้ วันที่สำคัญมีดังนี้:
- 1 มกราคมถึง 31 สิงหาคม 2026: I4C และกระทรวงมหาดไทยบันทึกเรื่องร้องเรียนกรณีจับกุมทางดิจิทัลมากกว่า 21,900 เรื่อง คิดเป็นมูลค่าเงินกว่า 647 โครร์
- 28 ตุลาคม: บันทึกของอัยการสูงสุดในนามรัฐบาลกลางเสนอแนวทางที่ต้องการให้ศาลพิจารณา
- 30 พฤศจิกายน 2026: คาดว่าจะประกาศใช้ร่างข้อกำหนดแก้ไขหลักเกณฑ์ KYC ของธนาคารกลางอินเดีย
- 31 ธันวาคม 2026: คาดว่าข้อกำหนดที่เสนอจะเริ่มมีผลบังคับใช้
ธนาคารกลางอินเดียต้องยื่นรายชื่อสถาบันการเงินที่ได้รับอนุญาตในการนัดพิจารณาครั้งถัดไปด้วย องค์คณะผู้พิพากษาระบุว่ามีแนวโน้มจะออกคำสั่งตามข้อเสนอของทั้งที่ปรึกษาศาลและรัฐบาลกลาง แต่จะตรวจสอบข้อแก้ไขของธนาคารกลางอินเดียก่อน
ดังนั้น สำหรับผู้เสียหายและธนาคาร ขั้นตอนต่อไปจึงอยู่ที่รายละเอียดของหน้าที่ในกรอบหลักเกณฑ์ดังกล่าว ได้แก่ ต้องระงับธุรกรรมต้องสงสัยเมื่อใด แจ้งตำรวจอย่างไร ดำเนินการตรวจสอบแบบใด และจ่ายค่าชดเชยอย่างไรเมื่อพบว่าการตรวจสอบบกพร่อง
ประเด็นสำคัญ
- ศาลฎีกาต้องการให้ชดเชยอย่างน้อยเท่ากับจำนวนเงินที่สูญเสีย เมื่อความบกพร่องในการตรวจสอบอย่างรอบคอบของสถาบันการเงินเอื้อให้เกิดการฉ้อโกงทางดิจิทัล
- องค์คณะผู้พิพากษาเรียกร้องให้ระงับการโอนเงินผิดปกติชั่วคราว แจ้งตำรวจโดยอัตโนมัติ และตรวจสอบตัวบุคคล
- I4C และกระทรวงมหาดไทยบันทึกเรื่องร้องเรียนมากกว่า 21,900 เรื่อง คิดเป็นมูลค่าเงินกว่า 647 โครร์ ตั้งแต่เดือนมกราคมถึงสิงหาคม 2026
- คาดว่าจะประกาศใช้ข้อแก้ไขหลักเกณฑ์ KYC ที่ธนาคารกลางอินเดียเสนอภายในวันที่ 30 พฤศจิกายน และเริ่มมีผลบังคับใช้ภายในวันที่ 31 ธันวาคม 2026
- ศาลจะพิจารณาหลักเกณฑ์ที่เสนอ ก่อนมีคำสั่งเพิ่มเติม และขอรายชื่อสถาบันการเงินที่ได้รับอนุญาต