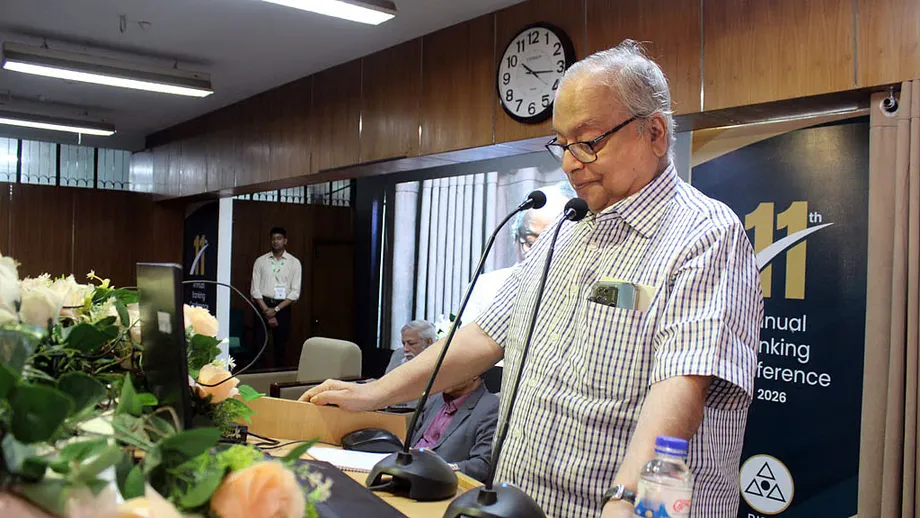
คำเตือนเรื่องธนาคาร ผู้กู้ และความเชื่อมั่นของประชาชน
เอจาซุล อิสลาม ผู้อำนวยการใหญ่สถาบันการจัดการธนาคารบังกลาเทศ (BIBM) กล่าวในการประชุมด้านการธนาคารว่า ณ เดือนมิถุนายน สินเชื่อของธนาคารบังกลาเทศเกือบหนึ่งในสามถูกจัดชั้นเป็นหนี้เสีย ขณะที่ศาสตราจารย์แห่งชาติ มาห์บูบ อุลลาห์ เตือนว่าธนาคารหลายแห่งกำลังเข้าใกล้ภาวะล้มละลาย
สารบัญ
- คำเตือนเรื่องธนาคาร ผู้กู้ และความเชื่อมั่นของประชาชน
- หนี้เสียเกือบหนึ่งในสามหมายความว่าอย่างไร
- เหตุใดธนาคารบางแห่งจึงขาดเงินสด ขณะที่บางแห่งมีสภาพคล่องส่วนเกิน
- เหตุใดความเชื่อมั่นจึงกลายเป็นหัวใจของวิกฤต
- การกู้ยืมของรัฐบาลเบียดบังสินเชื่อภาคธุรกิจ
- อิทธิพลทางการเมืองและต้นทุนของการกำกับดูแลที่อ่อนแอ
- การบังคับใช้นโยบายและข้อเสนอให้ใช้ AI
- เหตุใดมาห์บูบจึงกล่าวว่าการฟื้นฟูต้องอาศัยการเปลี่ยนแปลงทางการเมือง
- ประเด็นสำคัญ
เมื่อกล่าวในการประชุมเมื่อวันพฤหัสบดีที่ BIBM ในย่านมีร์ปูร์ กรุงธากา มาห์บูบระบุว่าภาคธนาคาร "อ่อนแอมาก" และ "เปราะบาง" เขากล่าวว่าเจ้าหน้าที่กำลังประคับประคองสถาบันการเงินที่มีปัญหาให้ดำเนินงานต่อไปด้วยมาตรการต่าง ๆ ขณะที่ความเชื่อมั่นของประชาชนได้รับผลกระทบจากความผิดปกติที่เกิดขึ้นอย่างแพร่หลาย
การหารือมีขึ้นในช่วงแรกของวันที่สองซึ่งเป็นวันสุดท้ายของการประชุมธนาคารประจำปี หลังการนำเสนอปาฐกถาพิเศษโดยบาร์กัต-อี-คูดา อดีตศาสตราจารย์ด้านเศรษฐศาสตร์จากมหาวิทยาลัยธากา ผู้พูดกล่าวถึงภาคส่วนที่กำลังเผชิญปัญหาหลายด้านซึ่งเชื่อมโยงกัน ได้แก่ สินเชื่อค้างชำระ สภาพคล่องที่เข้าถึงได้ไม่เพียงพอในธนาคารบางแห่ง การกำกับดูแลที่อ่อนแอ และการพึ่งพาการปล่อยกู้ให้รัฐบาลเพิ่มขึ้น
คำเตือนของมาห์บูบไม่ได้จำกัดอยู่แค่การบริหารธนาคาร เขาแย้งว่าความเสียหายสะท้อนถึงความล้มเหลวด้านธรรมาภิบาลและการจัดการเศรษฐกิจ โดยกลุ่มธุรกิจที่มีอำนาจได้รับประโยชน์จากการคุ้มครองทางการเมือง เขากล่าวว่าการฟื้นฟูธนาคารจำเป็นต้องเปลี่ยนแปลงทั้งนโยบายเศรษฐกิจและความรับผิดรับชอบทางการเมือง
หนี้เสียเกือบหนึ่งในสามหมายความว่าอย่างไร
ตัวเลขของเอจาซุลแสดงให้เห็นขนาดของปัญหาสินเชื่ออย่างชัดเจน กล่าวคือ ณ เดือนมิถุนายน เงินทุก ๆ 3 ตากาที่ธนาคารปล่อยกู้ไปเกือบ 1 ตากาถูกจัดชั้นเป็นหนี้เสีย สินเชื่อที่เป็นหนี้เสียคือสินเชื่อที่ผู้กู้ไม่สามารถชำระคืนตามกำหนดและหลักเกณฑ์การจัดชั้นที่เกี่ยวข้อง
ธนาคารต้องพึ่งพาการชำระคืนจากผู้กู้ เพื่อให้สามารถปฏิบัติตามภาระผูกพันของตนและปล่อยกู้ต่อได้ เมื่อการชำระคืนหยุดชะงัก ธนาคารจะสูญเสียรายได้ที่คาดว่าจะได้รับ และในที่สุดอาจต้องรับภาระความเสียหาย ซึ่งกดดันฐานะการเงินและจำกัดเงินที่มีไว้สำหรับผู้กู้รายอื่น
เอจาซุลยังระบุว่าปัจจัยที่ทำให้ภาคธนาคารอ่อนแอลง ได้แก่ เงินกองทุนและเงินสำรองเผื่อหนี้สูญที่ไม่เพียงพอ การฟอกเงิน ธรรมาภิบาลที่อ่อนแอ และผลิตภาพที่จำกัด เงินกองทุนคือเบาะรองรับความเสียหายทางการเงิน ส่วนเงินสำรองคือจำนวนเงินที่ธนาคารกันไว้เพื่อรองรับความเสียหายที่อาจเกิดจากสินเชื่อ หากสิ่งใดสิ่งหนึ่งมีไม่เพียงพอ ธนาคารก็จะมีเกราะป้องกันน้อยลงเมื่อผู้กู้ไม่ชำระหนี้
การหารือให้ภาพคุณภาพสินเชื่อ ณ เดือนมิถุนายน และการประเมินในเวลาต่อมาในการประชุมเมื่อวันพฤหัสบดี ดังนี้:
- เอจาซุลระบุว่า ณ เดือนมิถุนายน สินเชื่อรวมของธนาคารเกือบหนึ่งในสามถูกจัดชั้นเป็นหนี้เสีย
- ในการประชุมวันพฤหัสบดี ซึ่งเป็นวันสุดท้ายของการประชุม ผู้พูดหารือถึงปัญหาสินเชื่อดังกล่าวควบคู่กับสภาพคล่องที่ไม่ทั่วถึง ความล้มเหลวด้านกฎระเบียบ และแรงกดดันต่อสินเชื่อภาคเอกชน
ไม่มีการระบุวันเดือนปีที่แน่ชัดของการประชุมหรือปีที่ใช้กับตัวเลขเดือนมิถุนายน และผู้พูดไม่ได้กำหนดกรอบเวลาสำหรับการฟื้นฟูภาคธนาคาร
เหตุใดธนาคารบางแห่งจึงขาดเงินสด ขณะที่บางแห่งมีสภาพคล่องส่วนเกิน
บาร์กัต-อี-คูดากล่าวถึงแรงกดดันที่สวนทางกันภายในระบบธนาคาร ธนาคารที่อ่อนแอบางแห่ง รวมถึงบางแห่งที่ดำเนินงานตามหลักชารีอะห์ เผชิญภาวะขาดสภาพคล่องอย่างรุนแรง ขณะที่เมื่อพิจารณาทั้งภาคส่วนกลับมีสภาพคล่องส่วนเกินอยู่มาก
สภาพคล่องหมายถึงเงินที่ธนาคารสามารถนำมาใช้ได้ทันทีเพื่อจ่ายคืนผู้ฝากเงินหรือปฏิบัติตามภาระผูกพันเร่งด่วนอื่น ๆ ธนาคารอาจมีสินเชื่อและสินทรัพย์อื่น ๆ ในบัญชี แต่ยังประสบปัญหาในการหาเงินสดที่เข้าถึงได้เพียงพอเมื่อถึงกำหนดชำระ
ดังนั้น ปัญหาของบังกลาเทศจึงเกี่ยวข้องกับทั้งแหล่งที่เงินถูกถือครองและปริมาณเงินโดยรวมในระบบธนาคาร เงินสดที่มีอยู่ในสถาบันแห่งหนึ่งไม่ได้ไหลไปยังอีกแห่งที่ต้องการโดยอัตโนมัติ สำหรับลูกค้าแล้ว สถานะของธนาคารที่ตนใช้บริการมีผลโดยตรง
เอจาซุลยังกล่าวว่าภาคธนาคารโดยรวมมีสภาพคล่องส่วนเกินเพียงพอ แม้ธนาคารบางแห่งจะขาดแคลน เขาเรียกร้องให้ฟื้นฟูความเชื่อมั่นและจัดสรรเงินทุนไปสู่การลงทุนที่มีประสิทธิผล เมื่อพิจารณาร่วมกัน การประเมินทั้งสองชี้ให้เห็นว่าปัญหาสภาพคล่องและความอ่อนแอทางการเงินกระจายตัวไม่เท่าเทียมกันในระบบธนาคาร
เหตุใดความเชื่อมั่นจึงกลายเป็นหัวใจของวิกฤต
มาห์บูบระบุว่าการสูญเสียความเชื่อมั่นของประชาชนหลังเกิดความผิดปกติอย่างแพร่หลายเป็นปัญหาสำคัญ เขาแย้งว่าธนาคารส่วนใหญ่คงไม่สามารถดำรงอยู่ต่อได้ หากปล่อยให้กลไกตลาดตามปกติทำงาน และตั้งคำถามว่าความพยายามของทางการในการประคับประคองธนาคารเหล่านั้นจะประสบผลสำเร็จเพียงใด
ผู้ฝากเงินนำเงินไปฝากธนาคารโดยคาดว่าจะถอนคืนได้เมื่อต้องการ ส่วนธนาคารนำเงินส่วนใหญ่ไปปล่อยกู้ ความเชื่อมั่นช่วยให้ระบบนี้ดำเนินไปได้ เพราะโดยปกติลูกค้าไม่ได้ถอนเงินฝากทั้งหมดพร้อมกัน ความกังวลเกี่ยวกับสถานะของธนาคารอาจเพิ่มแรงกดดันต่อเงินสดที่ธนาคารมีอยู่
อย่างไรก็ตาม มาห์บูบกล่าวว่าธนาคารสี่หรือห้าแห่งดำเนินงานได้ดีและสามารถเป็นบทเรียนให้แก่แห่งอื่นได้ การประเมินของเขาชี้ให้เห็นถึงความแตกต่างด้านผลการดำเนินงานของสถาบันต่าง ๆ ในภาคธนาคารที่กำลังมีปัญหา โดยธนาคารบางแห่งเป็นกรณีตัวอย่างที่ควรศึกษา
การหารือในการประชุมเชื่อมโยงความเชื่อมั่นเข้ากับการตัดสินใจในทางปฏิบัติ ได้แก่ ธนาคารเลือกผู้กู้อย่างไร บังคับใช้การชำระคืนหรือไม่ รับรู้ความเสียหายอย่างไร และหน่วยงานกำกับดูแลดำเนินการเมื่อพบปัญหาหรือไม่ ลูกค้าและธุรกิจต่างพึ่งพาการตัดสินใจเหล่านี้ แม้จะไม่มีส่วนร่วมในการตัดสินใจก็ตาม
การกู้ยืมของรัฐบาลเบียดบังสินเชื่อภาคธุรกิจ
มาห์บูบเตือนว่าการที่รัฐบาลพึ่งพาการกู้ยืมจากธนาคารเพื่อชดเชยการขาดดุลงบประมาณ กำลังลดวงเงินสินเชื่อที่ภาคธุรกิจเอกชนเข้าถึงได้ การขาดดุลงบประมาณเกิดขึ้นเมื่อรายจ่ายของรัฐบาลสูงกว่ารายได้ ทำให้ต้องกู้ยืมหรือหาแหล่งเงินทุนอื่นมาชดเชยส่วนต่าง
เขากล่าวว่าธนาคาร "มุ่งไปที่รัฐบาลอย่างเต็มตัว" สิ่งที่เขากังวลคือการปล่อยกู้ให้รัฐดึงความสนใจและทรัพยากรออกจากผู้กู้ภาคเอกชน พร้อมทั้งสร้างภาระการชำระคืนที่เพิ่มขึ้นให้แก่รัฐบาลเอง
แรงกดดันนี้มักเรียกว่าเบียดขับสินเชื่อภาคเอกชน กล่าวอย่างง่ายคือ รัฐบาลใช้ขีดความสามารถในการปล่อยกู้ซึ่งธุรกิจอาจนำไปซื้ออุปกรณ์ จัดหาวัตถุดิบ หรือขยายการผลิตได้ มาห์บูบยังเตือนว่าการชำระคืนเงินกู้ของรัฐบาลพร้อมดอกเบี้ยจะเป็นความท้าทายอย่างยิ่ง
เขากล่าวว่าอัตราส่วนภาษีต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) ที่ต่ำของบังกลาเทศยิ่งทำให้ปัญหารุนแรงขึ้น อัตราส่วนนี้เปรียบเทียบรายได้จากการจัดเก็บภาษีกับขนาดของเศรษฐกิจ เมื่อรายได้ภาษีต่ำเมื่อเทียบกับกิจกรรมทางเศรษฐกิจ รัฐบาลก็มีทรัพยากรของตนเองน้อยลงสำหรับรองรับภาระการใช้จ่าย
มาห์บูบเชื่อมโยงความล้มเหลวในการจัดเก็บรายได้ภายในประเทศเข้ากับแรงกดดันด้านการกู้ยืมโดยตรง และกล่าวว่าเรื่องนี้ควรเป็นคำเตือนแก่รัฐบาล
อิทธิพลทางการเมืองและต้นทุนของการกำกับดูแลที่อ่อนแอ
บาร์กัต-อี-คูดาระบุว่าหนี้เสียที่เพิ่มขึ้นมีสาเหตุมาจากอิทธิพลทางการเมือง ธรรมาภิบาลที่อ่อนแอ นโยบายที่ผ่อนปรน และสินเชื่อภาคเอกชนที่เติบโตช้า การวิเคราะห์ของเขาเชื่อมโยงคุณภาพของการตัดสินใจปล่อยกู้เข้ากับกฎเกณฑ์และแรงจูงใจที่กำกับธนาคาร
มาห์บูบกล่าวถึงความสัมพันธ์เชื่อมโยงระหว่างนายธนาคาร นักธุรกิจที่ไร้จรรยาบรรณ และนักการเมืองที่ฉ้อฉล เขาแย้งว่าความสัมพันธ์นี้ยากจะทำลาย และกล่าวหาว่ารัฐเอื้อให้กลุ่มนักธุรกิจผู้มั่งคั่งและทรงอิทธิพลเพียงไม่กี่กลุ่มแสวงหาผลประโยชน์
มาห์บูบซึ่งดำรงตำแหน่งศาสตราจารย์แห่งชาติ ใช้แนวคิดเรื่องการแปรรูปเพื่ออธิบายมุมมองของเขาที่ว่าผู้ปกครองปฏิบัติต่ออำนาจสาธารณะเสมือนทรัพย์สินส่วนตัว
"เราพูดถึงการแปรรูปอุตสาหกรรม การแปรรูปธนาคาร แต่คุณเคยนึกหรือไม่ว่ารัฐเองก็สามารถถูกแปรรูปได้? น่าเสียดายที่รัฐของเราถูกแปรรูปไปแล้ว" เขากล่าว
มะห์มูด ออสมาน อิมาม ประธานภาควิชาการเงิน มหาวิทยาลัยธากา ให้ความสำคัญกับความรับผิดชอบของหน่วยงานกำกับดูแล ในการหารือเรื่องการบริหารความเสี่ยง เขาตั้งคำถามว่าเงินจำนวนมหาศาลถูกยักยอกจากธนาคารชารีอะห์ไปได้อย่างไร โดยที่เจ้าหน้าที่ไม่ตรวจพบหรือป้องกัน
ข้อเสนอของเขาทำให้การกำกับดูแลกลายเป็นประเด็นสำคัญในการถกเถียง ได้แก่ หน่วยงานกำกับดูแลทราบเรื่องการประพฤติมิชอบหรือไม่ ทราบเมื่อใด และเหตุใดการดำเนินการจึงไม่สามารถหยุดยั้งการนำเงินออกจากธนาคารได้ สำหรับผู้ฝากเงิน นี่คือคำถามที่เป็นรูปธรรมว่าใครมีหน้าที่คุ้มครองสถาบันที่เก็บเงินออมของพวกเขา
การบังคับใช้นโยบายและข้อเสนอให้ใช้ AI
โมฮัมหมัด อาลี กรรมการผู้จัดการธนาคารปูบาหลี กล่าวว่า การนำนโยบายไปปฏิบัติเป็นเรื่องเร่งด่วน เขาตั้งคำถามว่าควรสร้างกฎขึ้นหลังเกิดความผิดปกติแล้วเท่านั้น หรือควรวางกฎไว้ก่อนที่ปัญหาจะเกิดขึ้น
โมฮัมหมัด อาลียังเสนอให้ใช้ปัญญาประดิษฐ์ตรวจสอบการปฏิบัติตามกฎเกณฑ์ การปฏิบัติตามกฎเกณฑ์หมายถึงการปฏิบัติตามข้อกำหนดที่กำกับดูแลธนาคาร รวมถึงข้อกำหนดที่มีเป้าหมายเพื่อควบคุมความเสี่ยงและป้องกันการประพฤติมิชอบ
ข้อเสนอของเขามุ่งแก้ปัญหาด้านการติดตามตรวจสอบ กล่าวคือ ตรวจสอบว่าสถาบันต่าง ๆ ปฏิบัติตามข้อกำหนดในกฎระเบียบหรือไม่ การหารือในการประชุมไม่ได้ให้รายละเอียดเกี่ยวกับระบบ AI โดยเฉพาะ ค่าใช้จ่าย หรือแนวทางนำระบบมาใช้
การบังคับใช้เป็นประเด็นร่วมที่เชื่อมโยงคำกล่าวของเขากับข้อกังวลที่ผู้พูดคนอื่นหยิบยกขึ้นมา กฎเกณฑ์ต้องอาศัยสถาบันที่สามารถตรวจสอบพฤติกรรมและดำเนินการเมื่อมีการฝ่าฝืน ทั้งข้อกล่าวหาของมาห์บูบเรื่องการคุ้มครองทางการเมือง และคำถามของมะห์มูด ออสมาน อิมามเกี่ยวกับการเพิกเฉยของหน่วยงานกำกับดูแล ต่างชี้ถึงจุดอ่อนในกระบวนการดังกล่าว
เหตุใดมาห์บูบจึงกล่าวว่าการฟื้นฟูต้องอาศัยการเปลี่ยนแปลงทางการเมือง
มาห์บูบแย้งว่าปัญหาการธนาคารเป็นส่วนหนึ่งของวิกฤตในวงกว้างที่ส่งผลต่อการบริหาร การค้า การศึกษา และสาธารณสุข ในมุมมองของเขา การแก้ไขปัญหาทางเทคนิคของธนาคารต้องดำเนินควบคู่กับการเปลี่ยนแปลงวิธีใช้อำนาจ
เขากล่าวถึงการลุกฮือที่เกิดซ้ำทุกประมาณ 10 ถึง 15 ปี โดยย้อนรอยรูปแบบดังกล่าวไปถึงยุคปากีสถาน แม้ประชาชนจะเสียสละ เขากล่าวว่าการเปลี่ยนแปลงทางสังคมและวัฒนธรรมที่มีความหมายกลับไม่เกิดขึ้นตามมา ทำให้ความคับข้องใจสะสมเพิ่มขึ้น เขาแย้งว่าการลุกฮือต้องมีผู้นำที่ทุ่มเท กรอบอุดมการณ์ และแผนงานที่ชัดเจนสำหรับการฟื้นฟูประเทศ
มาห์บูบเรียกร้องให้ประชาธิปไตยและความรับผิดรับชอบทำงานได้จริง และเรียกร้องให้เจ้าหน้าที่อย่ารื้อฟื้นการคุ้มครองนักธุรกิจผู้มีอำนาจ โดยอ้างว่าเศรษฐกิจไม่อาจดำเนินต่อไปได้หากไม่มีคนเหล่านี้ แนวทางที่เขาเสนอผสานการแก้ไขปัญหาการเงินเข้ากับความรับผิดชอบทางการเมือง
ศาสตราจารย์แห่งชาติยังเตือนว่าไม่ควรคาดหวังการฟื้นตัวในทันที
"เราไม่อาจคาดหวังว่าจะแก้ปัญหาได้ในชั่วข้ามคืน" เขากล่าว
สำหรับผู้ฝากเงินและภาคธุรกิจ การประชุมระบุถึงสิ่งที่ควรให้ความสำคัญในทางปฏิบัติ ได้แก่ ธนาคารที่สามารถชำระภาระผูกพันได้ การจัดการสินเชื่อค้างชำระอย่างน่าเชื่อถือ การกำกับดูแลที่ตรวจพบการประพฤติมิชอบ และการปล่อยกู้ที่เข้าถึงกิจกรรมทางเศรษฐกิจที่ก่อให้เกิดผลผลิต มาห์บูบแย้งว่าความคืบหน้าที่ยั่งยืนในเรื่องเหล่านี้ขึ้นอยู่กับการทำให้ผู้มีอำนาจตัดสินใจต้องรับผิดชอบ
ประเด็นสำคัญ
- เอจาซุล อิสลาม ผู้อำนวยการใหญ่ BIBM กล่าวว่า ณ เดือนมิถุนายน สินเชื่อของธนาคารเกือบหนึ่งในสามถูกจัดชั้นเป็นหนี้เสีย
- มาห์บูบ อุลลาห์เตือนว่าธนาคารหลายแห่งใกล้ล้มละลาย และเชื่อมโยงความอ่อนแอของธนาคารเข้ากับการสูญเสียความเชื่อมั่นและความล้มเหลวด้านธรรมาภิบาล
- ธนาคารที่อ่อนแอบางแห่งและธนาคารชารีอะห์เผชิญภาวะขาดแคลนเงินสดอย่างรุนแรง แม้ภาคธนาคารโดยรวมจะมีสภาพคล่องส่วนเกิน
- ผู้พูดระบุว่าอิทธิพลทางการเมือง การกำกับดูแลที่อ่อนแอ และการบังคับใช้กฎที่ไม่มีประสิทธิภาพเป็นปัญหาสำคัญ
- มาห์บูบเตือนว่าการกู้ยืมของรัฐบาลกำลังเบียดบังสินเชื่อภาคเอกชน และเรียกร้องให้แก้ไขทั้งด้านเศรษฐกิจและการเมืองควบคู่กัน