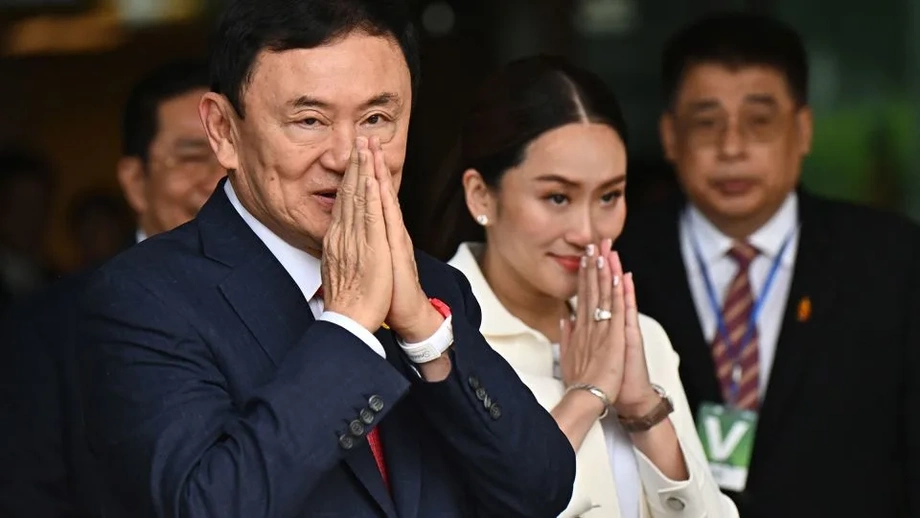
เดินหน้าจัดเก็บภาษีต่อได้ ขณะทักษิณโต้แย้งข้อเรียกร้องทางภาษี
ศาลภาษีกลางของไทยมีคำสั่งเมื่อวันที่ 16 พฤศจิกายน 2026 ยกคำร้องของอดีตนายกรัฐมนตรีทักษิณ ชินวัตร ที่ขอให้ระงับกรมสรรพากรไม่ให้ยึดหรืออายัดทรัพย์สินเพื่อจัดเก็บภาษีราว 17,000 ล้านบาท อันเนื่องมาจากธุรกรรมหุ้นบริษัท ชิน คอร์ปอเรชั่น
สารบัญ
- เดินหน้าจัดเก็บภาษีต่อได้ ขณะทักษิณโต้แย้งข้อเรียกร้องทางภาษี
- เหตุใดศาลจึงยกคำร้องขอความคุ้มครองชั่วคราว
- หลักเกณฑ์การบังคับคดีที่อยู่เบื้องหลังคำวินิจฉัย
- ข้อโต้แย้งเรื่องทรัพย์สินกว่า 40,000 ล้านบาท
- ธุรกรรมชินคอร์ปก่อให้เกิดข้อพิพาทได้อย่างไร
- เหตุใดข้อเรียกเก็บภาษีจึงเปลี่ยนมาเป็นทักษิณ
- การยึดทรัพย์ การขายทอดตลาด และประเด็นล้มละลาย
- วันสำคัญที่กำหนดทิศทางคดี
- ยื่นอุทธรณ์ควบคู่กับคดีหลักที่ยังดำเนินต่อ
- ประเด็นสำคัญ
ศาลวินิจฉัยในคดีหมายเลข ภ 59/2569 ว่า ทักษิณไม่อาจอาศัยประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 เพื่อขอความคุ้มครองชั่วคราวจากมาตรการจัดเก็บเหล่านี้ โดยจัดให้การดำเนินการของกรมสรรพากรเป็นการบังคับตามมาตรา 12 แห่งประมวลรัษฎากร ทำให้ข้อพิพาทนี้อยู่ภายใต้ขั้นตอนทางกฎหมายอีกชุดหนึ่ง
ทักษิณยังขอให้ระงับการประกาศขายทอดตลาดทรัพย์สินที่ถูกยึดด้วย วินัย เจริญมนต์รี ทนายความของเขาระบุว่า ยังไม่มีการขายทอดตลาดเกิดขึ้น และทีมกฎหมายจะยื่นอุทธรณ์คำสั่งยกคำร้อง
คดีหลักที่ฟ้องกรมสรรพากรยังดำเนินต่อไป ศาลกำหนดนัดพิจารณาวันที่ 21 ธันวาคม เพื่อระบุข้อเท็จจริงที่เป็นข้อพิพาทและประเด็นข้อกฎหมายที่คู่ความต้องชี้แจง วินัยกล่าวว่า ข้อโต้แย้งเกี่ยวกับการประเมินภาษีและทรัพย์สินที่ถูกยึดไปก่อนหน้านี้จะได้รับการพิจารณาเมื่อมีการไต่สวนพยานหลักฐาน
ข้อพิพาทนี้สืบเนื่องจากคำพิพากษาศาลฎีกาเมื่อวันที่ 17 พฤศจิกายน 2025 ซึ่งสั่งให้จัดเก็บภาษีตามการประเมินจำนวน 17,629 ล้านบาท ดังนั้น สิ่งที่ทักษิณกำลังโต้แย้งในขณะนี้คือขั้นตอนการจัดเก็บจะดำเนินไปอย่างไรระหว่างที่เขายื่นคำคัดค้านต่อศาล
เหตุใดศาลจึงยกคำร้องขอความคุ้มครองชั่วคราว
มาตรา 254 เปิดโอกาสให้โจทก์ซึ่งเป็นผู้ยื่นฟ้อง ขอให้ศาลมีคำสั่งคุ้มครองบางประการก่อนมีคำพิพากษาได้ คำสั่งดังกล่าวอาจช่วยป้องกันความเสียหายระหว่างดำเนินคดี เช่น กรณีที่อีกฝ่ายอาจเคลื่อนย้ายหรือจำหน่ายทรัพย์สินซึ่งจำเป็นต่อการชำระหนี้ตามคำพิพากษาในภายหลัง
ศาลอธิบายว่า มาตรการคุ้มครองเหล่านี้อยู่ในส่วนของประมวลกฎหมายวิธีพิจารณาความแพ่งที่ว่าด้วยวิธีการชั่วคราวก่อนพิพากษา ส่วนมาตรา 264 ซึ่งเกี่ยวข้องกับการคุ้มครองประโยชน์ของคู่ความระหว่างพิจารณาคดีหรือการประกันการปฏิบัติตามคำพิพากษา ก็อยู่ภายใต้กรอบดังกล่าวเช่นกัน
ศาลให้เหตุผลว่า ทักษิณอยู่ในสถานะที่แตกต่างออกไป กรมสรรพากรกำลังใช้อำนาจตามกฎหมายเพื่อเรียกเก็บภาษีที่อธิบดีกรมสรรพากรเห็นว่าค้างชำระอยู่แล้ว ในการดำเนินการดังกล่าว กรมสรรพากรมีสถานะเทียบได้กับเจ้าหนี้ที่บังคับให้ชำระเงิน ขณะที่ทักษิณมีสถานะเทียบได้กับลูกหนี้
เจ้าหนี้คือบุคคลหรือองค์กรที่เรียกเงินซึ่งมีผู้ค้างชำระ ส่วนลูกหนี้คือผู้ที่มีหน้าที่ชำระ แม้ทักษิณจะเป็นผู้ยื่นฟ้องในคดีปัจจุบัน แต่ศาลพิจารณาบทบาทของเขาในกระบวนการจัดเก็บภาษีเพื่อวินิจฉัยว่าควรใช้กฎวิธีพิจารณาใด
ศาลยกคำร้องตามมาตรา 254(2) ประกอบมาตรา 17 แห่งพระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 เหตุผลของศาลชี้ว่า การโต้แย้งกระบวนการจัดเก็บภาษีต้องดำเนินตามขั้นตอนการบังคับคดี ไม่ใช่ขั้นตอนขอความคุ้มครองชั่วคราวที่ทักษิณใช้
หลักเกณฑ์การบังคับคดีที่อยู่เบื้องหลังคำวินิจฉัย
มาตรา 12 แห่งประมวลรัษฎากรเป็นหลักสำคัญในเหตุผลของศาล โดยเป็นบทบัญญัติที่ให้อำนาจกรมสรรพากรดำเนินการกับทรัพย์สินของทักษิณเพื่อเรียกเก็บภาษีที่ยังไม่ได้ชำระ
ศาลอ้างถึงวรรคสี่ของมาตรานี้โดยเฉพาะ ซึ่งกำหนดให้การยึดและขายทอดตลาดทรัพย์สินเป็นไปตามประมวลกฎหมายวิธีพิจารณาความแพ่ง โดยอนุโลม ส่วนการอายัดซึ่งอาจใช้ระงับการเคลื่อนย้ายเงินหรือทรัพย์สินอื่น ให้เป็นไปตามระเบียบที่อธิบดีกรมสรรพากรกำหนดโดยได้รับอนุมัติจากรัฐมนตรี
ศาลตีความว่าการอ้างถึงประมวลกฎหมายวิธีพิจารณาความแพ่งหมายถึงบทบัญญัติว่าด้วยการบังคับคดี ซึ่งกำกับการนำทรัพย์สินของลูกหนี้ออกยึดและขายเพื่อนำเงินไปชำระเจ้าหนี้
ศาลยังกล่าวถึงมาตรา 289 โดยอธิบายว่า ลูกหนี้หรือบุคคลอื่นที่ได้รับผลกระทบและโต้แย้งสิทธิของเจ้าหนี้ในการบังคับคดี หรือความชอบด้วยกฎหมายของการบังคับคดี อาจขอให้ระงับการบังคับคดีได้เมื่อเข้าเงื่อนไขตามมาตราดังกล่าว คำร้องเพิ่มเติมใด ๆ จะต้องเป็นไปตามข้อกำหนดทางกฎหมายที่เกี่ยวข้อง
ข้อโต้แย้งเรื่องทรัพย์สินกว่า 40,000 ล้านบาท
วินัยกล่าวว่า ข้อโต้แย้งด้านข้อเท็จจริงหลักของทักษิณเกี่ยวข้องกับทรัพย์สินมูลค่ากว่า 40,000 ล้านบาทที่ถูกยึดหรืออายัดไว้ในปี 2010 ทีมกฎหมายเห็นว่าทรัพย์สินเหล่านั้นมาจากเงินก้อนเดียวกับที่กำลังถูกเรียกเก็บผ่านกระบวนการจัดเก็บภาษีในปัจจุบัน
ทนายความของทักษิณระบุว่าการจัดเก็บในปัจจุบันเป็นการเรียกเก็บซ้ำโดยมิชอบ ส่วนจุดยืนของกรมสรรพากร ซึ่งสะท้อนอยู่ในคำอธิบายของศาลเกี่ยวกับอำนาจบังคับคดี คือกรมกำลังเรียกเก็บภาษีที่ประเมินว่าถึงกำหนดชำระและยังไม่ได้ชำระ
ตัวเลขเหล่านี้กล่าวถึงคนละส่วนของข้อพิพาท ยอดภาษีที่ศาลฎีกาสั่งให้จัดเก็บคือ 17,629 ล้านบาท ส่วนยอดกว่า 40,000 ล้านบาทเป็นคำอธิบายของวินัยถึงทรัพย์สินที่ถูกยึดหรืออายัดในกระบวนการก่อนหน้านี้ ศาลจะพิจารณาความเชื่อมโยงที่มีการกล่าวอ้างระหว่างตัวเลขทั้งสองในคดีที่ยังดำเนินอยู่
ยอดก่อนหน้าที่ทนายความกล่าวถึงสูงกว่ายอดประเมิน 17,629 ล้านบาทมากกว่าสองเท่า การเปรียบเทียบนี้อธิบายว่าเหตุใดทีมกฎหมายจึงยกประวัติของทรัพย์สินขึ้นเป็นประเด็นหลัก โดยต้องการให้ศาลตรวจสอบว่ามีการยึดอะไร เงินส่วนใดเกี่ยวข้อง และเรื่องดังกล่าวส่งผลต่อข้อเรียกร้องจัดเก็บภาษีในปัจจุบันอย่างไร
ธุรกรรมชินคอร์ปก่อให้เกิดข้อพิพาทได้อย่างไร
คดีภาษีมีต้นตอจากการโอนหุ้นระหว่างบริษัทแอมเพิลริช อินเวสต์เมนต์ จำกัด ซึ่งจดทะเบียนในหมู่เกาะบริติชเวอร์จินเมื่อปี 1999 กับบุตรของทักษิณ คือ พานทองแท้และพินทองทา ชินวัตร
แอมเพิลริชขายหุ้นชินคอร์ปให้พี่น้องแต่ละคนจำนวน 164.6 ล้านหุ้น ในราคาหุ้นละ 1 บาทนอกตลาดหลักทรัพย์ เมื่อวันที่ 23 มกราคม 2006 พี่น้องทั้งสองขายหุ้นผ่านตลาดหลักทรัพย์แห่งประเทศไทยให้แก่บริษัทในเครือเทมาเส็ก โฮลดิงส์ของสิงคโปร์ ในราคาตลาดหุ้นละ 49.25 บาท
ส่วนต่างระหว่างราคาซื้อกับราคาตลาดอยู่ที่หุ้นละ 48.25 บาท กรมสรรพากรถือว่าประโยชน์จากการได้มาซึ่งหุ้นในราคาหุ้นละ 1 บาทเป็นเงินได้พึงประเมินสำหรับปีภาษี 2006 เงินได้พึงประเมินคือรายได้ที่ต้องนำมาพิจารณาในการคำนวณภาระภาษี
ในระยะแรกกรมสรรพากรดำเนินการกับบุตรทั้งสอง เมื่อวันที่ 30 สิงหาคม 2007 กรมประเมินภาษีและเงินเพิ่มจากพานทองแท้ 5,904.79 ล้านบาท และจากพินทองทา 5,676.86 ล้านบาท รวมเป็น 11,581.65 ล้านบาท ทั้งคู่ยื่นอุทธรณ์การประเมินทางปกครอง ก่อนยื่นคดีต่อศาลภาษีกลาง
ประเด็นผู้ถือกรรมสิทธิ์เป็นข้อชี้ขาด แผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองในศาลฎีกาวินิจฉัยว่า ทักษิณยังเป็นเจ้าของที่แท้จริงของหุ้นชินคอร์ป 1,419,490,150 หุ้น และบุตรทั้งสองถือหุ้นแทนเขา พี่น้องทั้งคู่ใช้คำวินิจฉัยดังกล่าวโต้แย้งว่าตนไม่ใช่ผู้มีหน้าที่เสียภาษี ต่อมาเมื่อวันที่ 29 ธันวาคม 2010 ศาลภาษีกลางเพิกถอนการประเมินภาษีของทั้งคู่
เหตุใดข้อเรียกเก็บภาษีจึงเปลี่ยนมาเป็นทักษิณ
กรมสรรพากรกลับมาทบทวนการจัดเก็บภาษีในช่วงรัฐบาลพลเอกประยุทธ์ จันทร์โอชา เจ้าหน้าที่ประชุมกันเมื่อวันที่ 13 มีนาคม 2017 ขณะที่ใกล้ถึงเส้นตายวันที่ 31 มีนาคม โดยหาทางตามกฎหมายเพื่อเรียกเก็บภาษีก่อนพ้นกำหนดอายุความ
แนวทางดังกล่าวอาศัยประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 820 และ 821 ว่าด้วยความรับผิดระหว่างตัวการกับตัวแทน กล่าวอย่างง่ายคือ เจ้าหน้าที่พยายามให้ผู้ที่อยู่เบื้องหลังธุรกรรมรับผิดชอบต่อการกระทำที่ดำเนินการผ่านบุคคลอื่น
เมื่อวันที่ 28 มีนาคม 2017 กรมสรรพากรออกหนังสือประเมินภาษีเงินได้บุคคลธรรมดาสำหรับปีภาษี 2006 แก่ทักษิณ เป็นเงินรวม 17,629 ล้านบาท โดยส่งหนังสือไปยังที่อยู่ตามทะเบียนบ้านของเขาก่อนถึงกำหนดเส้นตายไม่นาน
ทักษิณโต้แย้งการประเมินและชนะคดีในชั้นต้น เมื่อวันที่ 18 กรกฎาคม 2022 ศาลภาษีกลางเพิกถอนการประเมิน เนื่องจากกรมสรรพากรไม่ได้ออกหมายเรียกทักษิณตามมาตรา 19 แห่งประมวลรัษฎากรก่อนประเมินภาษี ต่อมาศาลอุทธรณ์คดีชำนัญพิเศษ แผนกคดีภาษีอากร พิพากษายืนเมื่อวันที่ 2 มิถุนายน 2023
ศาลฎีกากลับคำพิพากษาดังกล่าวเมื่อวันที่ 17 พฤศจิกายน 2025 และสั่งให้จัดเก็บภาษี โดยวินิจฉัยว่าทักษิณปกปิดการถือครองผ่านบุตร และการจัดการดังกล่าวไม่มีสาระทางเศรษฐกิจ หมายความว่าไม่ได้สะท้อนการเปลี่ยนแปลงเจ้าของผลประโยชน์ทางเศรษฐกิจที่แท้จริง ศาลยังเห็นว่ามีวัตถุประสงค์ที่ไม่ชอบ รวมถึงการได้ประโยชน์ทางภาษี และไม่มีเหตุให้ยกเว้นหรือลดเงินเพิ่ม
การยึดทรัพย์ การขายทอดตลาด และประเด็นล้มละลาย
วินัยกล่าวว่า กรมสรรพากรยึดหรืออายัดทรัพย์สินบางส่วนไปแล้ว การยึดทำให้ทรัพย์สินอยู่ภายใต้การควบคุมตามกฎหมายเพื่อจัดเก็บหนี้ ส่วนการอายัดอาจใช้ระงับการโอนหรือจ่ายเงินและทรัพย์สินออกไป
การขายทอดตลาดเป็นขั้นตอนถัดมา โดยนำทรัพย์สินออกขายและนำเงินที่ได้ไปชำระหนี้ วินัยกล่าวว่ายังไม่ถึงขั้นตอนดังกล่าว คำสั่งยกคำร้องเมื่อวันที่ 16 พฤศจิกายนทำให้ทักษิณไม่ได้รับการระงับชั่วคราวตามที่ร้องขอ ขณะที่กระบวนการจัดเก็บภาษียังคงดำเนินต่อไป
ทนายความยังกล่าวถึงประเด็นล้มละลายด้วย วินัยระบุว่า ความพยายามใด ๆ ที่จะดำเนินคดีล้มละลายต้องพิจารณาตามหลักเกณฑ์ทางกฎหมายที่ใช้บังคับ รวมถึงประเด็นเกี่ยวกับจำนวนเงินที่เรียกคืนจากทรัพย์สิน
ยังไม่มีการประกาศวันขายทอดตลาดหรือคำวินิจฉัยเรื่องล้มละลาย กระบวนการเฉพาะหน้าเกี่ยวข้องกับมาตรการจัดเก็บภาษี การอุทธรณ์คำวินิจฉัยเรื่องความคุ้มครองชั่วคราว และคดีภาษีที่ยังดำเนินต่อไป
วันสำคัญที่กำหนดทิศทางคดี
ข้อพิพาทเริ่มจากธุรกรรมหุ้น ต่อด้วยการประเมินภาษีบุตรทั้งสอง แล้วเปลี่ยนเป็นการประเมินภาษีทักษิณและการโต้แย้งการบังคับคดีในปัจจุบัน วันสำคัญต่อไปนี้แสดงให้เห็นความเชื่อมโยงของแต่ละช่วง
- 23 มกราคม 2006: พานทองแท้และพินทองทาขายหุ้นชินคอร์ปให้บริษัทในเครือเทมาเส็กผ่านตลาดหลักทรัพย์แห่งประเทศไทย
- 30 สิงหาคม 2007: กรมสรรพากรประเมินภาษีและเงินเพิ่มจากพี่น้องทั้งสองรวม 11,581.65 ล้านบาท
- 29 ธันวาคม 2010: ศาลภาษีกลางเพิกถอนการประเมินของพี่น้องทั้งสอง หลังจากมีการโต้แย้งสถานะผู้มีหน้าที่เสียภาษี
- 28 มีนาคม 2017: กรมสรรพากรออกหนังสือประเมินภาษีทักษิณรวม 17,629 ล้านบาท
- 18 กรกฎาคม 2022 และ 2 มิถุนายน 2023: ศาลภาษีและศาลอุทธรณ์พิพากษาให้ทักษิณชนะในประเด็นขั้นตอนการออกหมายเรียก
- 17 พฤศจิกายน 2025: ศาลฎีกากลับคำวินิจฉัยดังกล่าวและสั่งให้จัดเก็บภาษี
- 16 พฤศจิกายน 2026: ศาลภาษีกลางยกคำร้องทักษิณที่ขอความคุ้มครองชั่วคราวจากมาตรการจัดเก็บภาษี
- 21 ธันวาคม 2026: ศาลกำหนดนัดระบุประเด็นในคดีที่ยังดำเนินอยู่
การพิจารณาในเดือนธันวาคมจะช่วยกำหนดว่าคู่ความแต่ละฝ่ายต้องพิสูจน์ข้อเท็จจริงใด และศาลต้องวินิจฉัยประเด็นข้อกฎหมายใด วินัยกล่าวถึงการไต่สวนพยานหลักฐานในปี 2027 โดยไม่ได้ระบุวันที่
ยื่นอุทธรณ์ควบคู่กับคดีหลักที่ยังดำเนินต่อ
วินัยกล่าวว่าได้แจ้งทักษิณถึงคำสั่งยกคำร้องแล้ว และอดีตนายกรัฐมนตรีสั่งให้ทีมดำเนินการตามกระบวนการทางกฎหมายต่อไป ทนายความยืนยันขั้นตอนถัดไปในแถลงการณ์สั้น ๆ ว่า:
เราจะยื่นอุทธรณ์คำสั่งนี้
ทีมกฎหมายมีแผนโต้แย้งคำวินิจฉัยด้านขั้นตอน ขณะเดียวกันก็เดินหน้าชี้แจงข้อเท็จจริงในคดีภาษี ทั้งสองเรื่องเกี่ยวข้องกับคนละประเด็น ได้แก่ จะใช้กระบวนการใดเพื่อขอระงับการบังคับคดีได้ และควรพิจารณาการประเมินภาษีกับการยึดทรัพย์ก่อนหน้านี้อย่างไร
สำหรับทักษิณ ผลที่เกิดขึ้นโดยตรงคือยังมีความเสี่ยงที่ทรัพย์สินจะถูกจัดเก็บระหว่างที่ข้อโต้แย้งเหล่านี้ดำเนินต่อไป ส่วนกรมสรรพากรได้รับการปฏิเสธคำขอให้ระงับการจัดเก็บ จึงยังคงใช้อำนาจจัดเก็บได้ภายใต้กระบวนการทางกฎหมายที่ดำเนินอยู่
ประเด็นสำคัญ
- ศาลภาษีกลางยกคำร้องทักษิณที่ขอระงับมาตรการยึด อายัด และขายทอดตลาด เมื่อวันที่ 16 พฤศจิกายน 2026
- ศาลวินิจฉัยว่ากระบวนการจัดเก็บอยู่ภายใต้หลักเกณฑ์การบังคับคดี ไม่ใช่มาตรการคุ้มครองชั่วคราวตามมาตรา 254
- ศาลฎีกาสั่งให้จัดเก็บภาษีตามการประเมิน 17,629 ล้านบาทเมื่อเดือนพฤศจิกายน 2025
- ทนายความของทักษิณระบุว่า ทรัพย์สินมูลค่ากว่า 40,000 ล้านบาทที่ถูกยึดหรืออายัดในปี 2010 เป็นประเด็นสำคัญของการโต้แย้งที่ยังดำเนินอยู่
- วินัยเตรียมยื่นอุทธรณ์ และระบุว่ายังไม่มีการขายทอดตลาด
- ศาลกำหนดนัดครั้งถัดไปวันที่ 21 ธันวาคม 2026 เพื่อระบุประเด็นข้อพิพาท