ผ่อนจ่ายง่าย สวนทางปัญหาเงินสดในครัวเรือนที่ทวีความรุนแรง
ผลสำรวจประชาชน 1,406 คนใน 17 จังหวัดภาคเหนือของไทย เผยให้เห็นแรงกดดันทางการเงินที่อยู่เบื้องหลังการผลักดันของธนาคารแห่งประเทศไทยให้กำกับดูแลสินเชื่อซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later): ครัวเรือนในภาคเหนือราว 40% มีรายได้ต่ำกว่ารายจ่าย เทียบกับประมาณ 32% ทั่วประเทศ
สารบัญ
- ผ่อนจ่ายง่าย สวนทางปัญหาเงินสดในครัวเรือนที่ทวีความรุนแรง
- กฎที่เสนอจะเปลี่ยนแปลงอะไรบ้าง
- บัญชีเพิ่มขึ้นกว่าแปดเท่าในสามปี
- ผู้กู้อายุน้อยเริ่มเป็นหนี้ตั้งแต่อายุยังน้อย
- เหตุใดครอบครัวภาคเหนือจึงเผชิญแรงกดดันมากกว่า
- เกษตรกรและธุรกิจขนาดเล็กมีเงินสำรองน้อย
- เงินเดือนประจำไม่ได้ช่วยให้พ้นจากภาระหนี้
- โรงเรียน นายจ้าง และแพลตฟอร์มชอปปิงมีบทบาทร่วมกัน
- มาตรการช่วยเหลือด้านหนี้ต้องมาควบคู่กับกฎใหม่
- ประเด็นสำคัญ
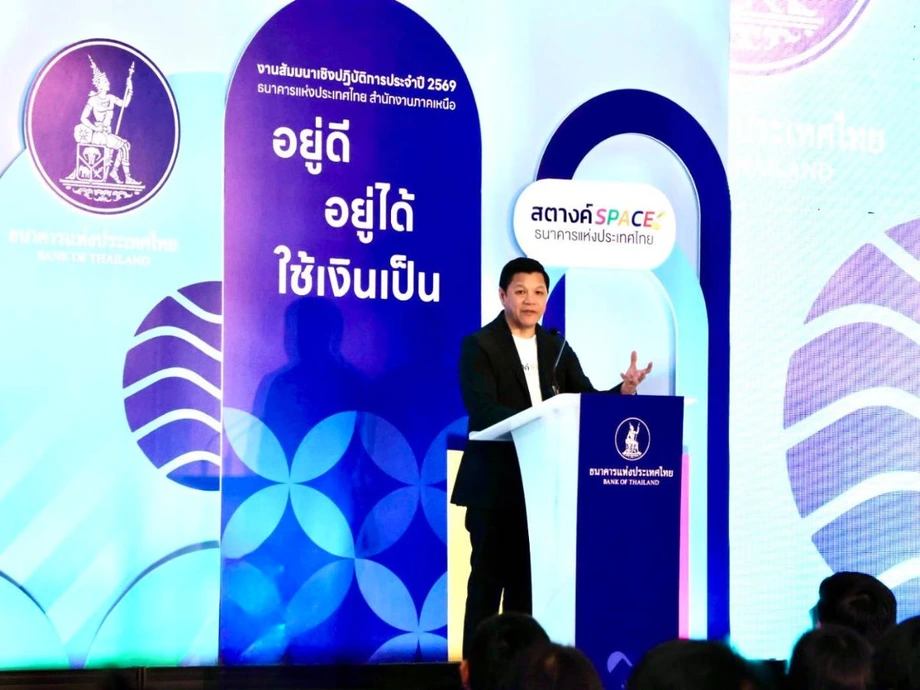
ผลการสำรวจนำเสนอที่สำนักงานภาคเหนือของธนาคารกลางในจังหวัดเชียงใหม่ ระหว่างการสัมมนาด้านสุขภาวะทางการเงินเมื่อวันที่ 16 พฤศจิกายน 2026 โดยสะท้อนภาพภูมิภาคที่รายได้ครัวเรือนลดลงเร็วกว่าค่าเฉลี่ยทั่วประเทศ ผู้มีงานทำต้องรับภาระดูแลผู้พึ่งพิงจำนวนมาก และหลายครอบครัวมีเงินสำรองสำหรับเหตุฉุกเฉินเพียงเล็กน้อย
ผู้ว่าการธนาคารแห่งประเทศไทย วิทัย รัตนากร เชื่อมโยงแรงกดดันเหล่านี้กับเศรษฐกิจที่เติบโตไม่ทั่วถึง โดยบางกลุ่มได้รับประโยชน์มากกว่ากลุ่มอื่นอย่างชัดเจน ธนาคารกลางกำลังเดินหน้ากำกับดูแลสินเชื่อผ่อนชำระให้เข้มงวดขึ้น ควบคู่กับการให้ความรู้ทางการเงิน การช่วยเหลือด้านหนี้ และการสนับสนุนธุรกิจขนาดเล็ก
กรอบกำกับดูแลที่เสนอจะจำกัดบริการซื้อก่อนจ่ายทีหลังให้เฉพาะผู้มีอายุอย่างน้อย 20 ปี กำหนดวงเงินสินเชื่อสูงสุด 20,000 บาทต่อคน และจำกัดต้นทุนการกู้ยืมต่อปีไว้ที่อัตราดอกเบี้ยที่แท้จริง 15% โดยผู้กู้ต้องชำระคืนค่าสินค้าแต่ละรายการภายในหกเดือน
ข้อเสนอดังกล่าวยังเป็นเพียงร่าง แถลงการณ์ต่อสาธารณะระบุกำหนดการไว้หลายช่วง รวมถึงช่วงรับฟังความคิดเห็นระหว่างวันที่ 16 ตุลาคมถึง 15 พฤศจิกายน และคาดว่าจะมีการประกาศภายในหนึ่งถึงสองเดือน แต่ยังไม่มีการระบุวันที่เริ่มใช้ที่ยืนยันแน่นอน สำหรับผู้กู้ ความกังวลเร่งด่วนคือการเข้าถึงสินเชื่อได้ง่าย ขณะที่งบประมาณครัวเรือนตึงตัวเกินรับไหวอยู่แล้ว
Buy Now, Pay Later หรือที่มักเรียกย่อว่า BNPL คือบริการที่ผู้ซื้อได้รับสินค้าทันทีและชำระภายหลังหรือแบ่งจ่ายเป็นงวด การผ่อนแต่ละงวดอาจดูไม่หนัก แต่หากมีหลายรายการพร้อมกัน เงินที่เหลือสำหรับค่าอาหาร ค่าเช่า และหนี้เดิมก็อาจลดลงมาก
กฎที่เสนอจะเปลี่ยนแปลงอะไรบ้าง
ลลิดา เพริ์วัตวิส รองโฆษกรัฐบาล ระบุว่าร่างดังกล่าวเป็นความร่วมมือระหว่างกระทรวงการคลัง ภายใต้การนำของเอกนิติ นิติทัณฑ์ประภาศ รัฐมนตรีว่าการกระทรวงการคลัง กับธนาคารแห่งประเทศไทย มาตรการคุ้มครองที่เสนอนั้นครอบคลุมมากกว่าอัตราดอกเบี้ยที่โฆษณาไว้
- ผู้กู้ต้องมีอายุอย่างน้อย 20 ปี
- วงเงินสินเชื่อสูงสุด 20,000 บาทต่อคน
- จำกัดต้นทุนการกู้ยืมรวมที่อัตรารายปีที่แท้จริง 15%
- ระยะเวลาผ่อนชำระสินค้ารายการละไม่เกินหกเดือน
- ผู้ให้กู้ต้องประเมินความสามารถในการชำระหนี้ และเปิดเผยดอกเบี้ย ค่าธรรมเนียม และกำหนดการชำระเงิน
- ผู้ให้บริการต้องแยกการตัดสินใจซื้อสินค้าออกจากการสมัครสินเชื่อ และปฏิบัติตามแนวทางการทวงหนี้อย่างเป็นธรรม
การคำนวณต้นทุนตามข้อเสนอจะรวมค่าธรรมเนียมและการปรับขึ้นราคาที่เกิดขึ้นเมื่อลูกค้าเลือกผ่อนชำระ เรื่องนี้สำคัญเพราะสินค้าอาจมีราคาแพงขึ้นจากราคาผ่อน แม้ดอกเบี้ยที่โฆษณาจะดูต่ำก็ตาม อัตรารายปีที่แท้จริงแสดงต้นทุนการกู้ยืมในรูปแบบรายปี โดยคำนึงถึงโครงสร้างการชำระคืน
ลลิดาชี้แจงจุดยืนของรัฐบาลต่อสินเชื่อดิจิทัลที่เข้าถึงได้สะดวกว่า:
"รัฐบาลต้องการให้ประชาชนเข้าถึงบริการทางการเงินที่สะดวกและเป็นธรรม แต่ประชาชนต้องเข้าใจต้นทุนและภาระหนี้ก่อนเลือกชำระเงินเป็นงวด" นางลลิดากล่าว
การแยกการซื้อสินค้าออกจากการอนุมัติสินเชื่อจะทำให้เกิดการตัดสินใจกู้ยืมอย่างชัดเจน แทนที่จะปล่อยให้เงินกู้กลืนหายไปในขั้นตอนชำระเงิน การตรวจสอบความสามารถในการชำระหนี้จะกำหนดให้ผู้ให้กู้พิจารณาว่าลูกค้าสามารถปฏิบัติตามภาระผูกพันได้หรือไม่ ควบคู่กับการพิจารณาความน่าดึงดูดใจของสินค้าที่ซื้อ
บัญชีเพิ่มขึ้นกว่าแปดเท่าในสามปี
ข้อมูลธนาคารแห่งประเทศไทยจากผู้ให้บริการ BNPL รายใหญ่ 8 ราย แสดงให้เห็นว่าจำนวนบัญชีเพิ่มจาก 600,000 บัญชีในปี 2021 เป็น 4.91 ล้านบัญชี ณ สิ้นปี 2024 เพิ่มขึ้น 4.31 ล้านบัญชี หรือประมาณ 8.2 เท่าของจำนวนเริ่มต้น มูลค่าธุรกรรมเติบโตเฉลี่ย 38% ต่อปี
การขยายตัวทำให้สินเชื่อผ่อนชำระเข้ามาอยู่ในชีวิตประจำวันของการซื้อสินค้า วิทัยยกตัวอย่างชานมไข่มุกมูลค่า 106 บาท และข้าวมันไก่มื้อหนึ่งราคา 50 บาท ที่ชำระผ่อนนานสี่เดือน ตามที่เขาระบุ อัตราดอกเบี้ย BNPL บางแห่งสูงถึง 16% ถึง 18%
ตัวเลขและแถลงการณ์สะท้อนการขยายตัวอย่างรวดเร็ว ก่อนจะมีการผลักดันมาตรการคุ้มครองที่เฉพาะเจาะจงมากขึ้น:
- ปี 2021: ผู้ให้บริการรายใหญ่ 8 รายมีบัญชี BNPL ประมาณ 600,000 บัญชี
- สิ้นปี 2024: จำนวนบัญชีรวมเพิ่มเป็น 4.91 ล้านบัญชี
- 16 ตุลาคมถึง 15 พฤศจิกายน: หน่วยงานระบุช่วงเวลารับฟังความคิดเห็นสาธารณะต่อร่างกฎ โดยไม่ได้ระบุปีในประกาศดังกล่าว
- 16 พฤศจิกายน 2026: การสัมมนาที่เชียงใหม่นำเสนอผลสำรวจสุขภาวะทางการเงินในภาคเหนือและหารือเรื่องการกำกับดูแล BNPL ที่เข้มงวดขึ้น
ธนาคารกลางระบุว่าตั้งใจมุ่งกำกับบริษัทที่ให้สินเชื่อผ่านบริการชอปปิง ธุรกิจที่ดำเนินการอยู่ในปัจจุบันมีรูปแบบทางกฎหมายแตกต่างกัน ผู้ให้สินเชื่อดิจิทัลที่ได้รับใบอนุญาตสามารถปล่อยกู้ได้สูงสุด 20,000 บาท โดยคิดดอกเบี้ยได้สูงสุด 25% ส่วนรูปแบบการให้กู้อีกประเภทอนุญาตให้ปล่อยสินเชื่อวงเงินสูงกว่า โดยจำกัดดอกเบี้ยไว้ที่ 15% ร่างกฎนี้จะเพิ่มมาตรการคุ้มครองที่มุ่งเน้นสินเชื่อ BNPL โดยเฉพาะ
ผู้กู้อายุน้อยเริ่มเป็นหนี้ตั้งแต่อายุยังน้อย
วิทัยกล่าวว่า ประเทศไทยมีประชาชนเป็นหนี้ประมาณ 25 ล้านคน ในกลุ่มอายุ 20 ถึง 35 ปี เขาระบุว่ามีหนี้ 52.7% และกล่าวว่า 27% ของหนี้ในกลุ่มอายุดังกล่าวจัดเป็นหนี้เสีย รายงานการสัมมนาระบุว่าคนหนุ่มสาววัยผู้ใหญ่ประมาณครึ่งหนึ่งเป็นหนี้ และหนึ่งในห้าของคนหนุ่มสาวที่เป็นหนี้มีหนี้เสีย
ตัวเลขเหล่านี้สะท้อนมาตรวัดความเดือดร้อนทางการเงินคนละด้าน ได้แก่ สัดส่วนเงินที่ถูกจัดเป็นหนี้เสีย และสัดส่วนผู้กู้ที่ได้รับผลกระทบ สินเชื่อที่ไม่ก่อให้เกิดรายได้ หรือ NPL คือสินเชื่อที่ผู้กู้ค้างชำระเป็นเวลานาน
ธนาคารกลางกังวลว่าปัญหาการกู้ยืมอาจเริ่มขึ้นก่อนที่คนวัยหนุ่มสาวจะมีรายได้หรือเงินออมที่มั่นคง การผ่อนสินค้าหลายรายการอาจซ้อนทับกับค่าเดินทาง ค่าที่อยู่อาศัย และค่าเล่าเรียน เมื่อเริ่มผิดนัดชำระ รายได้ของเดือนถัดไปก็ต้องนำมาจ่ายทั้งค่าใช้จ่ายปัจจุบันและภาระค้างชำระ
ลลิดากล่าวถึงภาระผ่อนชำระที่สะสม เมื่ออธิบายมาตรการคุ้มครองที่เสนอว่า:
แม้ค่างวดแต่ละรายการจะไม่สูงมาก แต่การซื้อสินค้าหลายรายการพร้อมกันอาจสร้างภาระทางการเงินเกินกว่าที่ผู้ซื้อจะรับไหว มาตรการกำกับดูแลนี้จึงมุ่งส่งเสริมความโปร่งใสและป้องกันปัญหาหนี้ครัวเรือนระยะยาว
วิทัยเห็นว่าควรให้บริการ BNPL ดำเนินต่อไปได้ภายใต้มาตรการคุ้มครองที่เหมาะสม มาตรการที่อยู่ระหว่างการพิจารณารวมถึงข้อจำกัดเกี่ยวกับสินค้าที่มีสิทธิ์ใช้บริการ ตลอดจนข้อกำหนดด้านอายุและการตรวจสอบความสามารถในการชำระหนี้
เหตุใดครอบครัวภาคเหนือจึงเผชิญแรงกดดันมากกว่า
ตัวเลขที่นำเสนอพร้อมผลสำรวจระดับภูมิภาคระบุว่า รายได้ครัวเรือนภาคเหนือลดลง 5.5% เทียบกับการลดลง 2.5% ทั่วประเทศ โดยรายได้ภาคเหนือลดลงมากกว่าค่าเฉลี่ยประเทศ 3 จุดเปอร์เซ็นต์ ครัวเรือนในภูมิภาคราว 40% มีรายได้ไม่เพียงพอ สูงกว่าตัวเลขทั่วประเทศที่ 32% อยู่ประมาณ 8 จุดเปอร์เซ็นต์
ภาคเหนือยังมีอัตราพึ่งพิงสูงที่สุดในประเทศที่ 67% อัตรานี้เปรียบเทียบจำนวนเด็กและผู้สูงอายุกับประชากรวัยทำงาน เมื่ออัตราสูงขึ้น หมายความว่าประชากรวัยทำงานมีจำนวนน้อยลงแต่ต้องดูแลผู้พึ่งพิงมากขึ้น ส่งผลให้รายได้ครอบครัวตึงตัวกว่าเดิม
ณัฐ ลุมพิกานนท์ ผู้อำนวยการสำนักงานภาคเหนือของธนาคารแห่งประเทศไทย เป็นผู้นำเสนอผลสำรวจประชาชน 1,406 คน ผลสำรวจพบจุดอ่อนที่แตกต่างกันตามอาชีพ ได้แก่ รายได้ไม่สม่ำเสมอในกลุ่มเกษตรกร เงินออมฉุกเฉินไม่เพียงพอในกลุ่มเจ้าของธุรกิจ หนี้เพื่อการบริโภคในกลุ่มพนักงานเอกชน และภาระหนี้สูงในกลุ่มพนักงานภาครัฐ
คะแนนทักษะทางการเงินเฉลี่ยอยู่ที่ 72.1 เมื่อพิจารณาควบคู่กับตัวเลขรายได้และเงินออม คะแนนนี้ช่วยอธิบายว่าทำไมธนาคารกลางจึงดำเนินทั้งการให้ความรู้และการปรับเปลี่ยนพฤติกรรมทางการเงิน การรู้จักวางแผนงบประมาณกับการมีรายได้เพียงพอสำหรับค่าใช้จ่ายจำเป็นเป็นคนละส่วนของปัญหาครัวเรือนเดียวกัน
วิทัยกล่าวถึงเศรษฐกิจโดยรวมในรายงานการสัมมนาว่าเติบโต 2.4% พร้อมย้ำว่าประโยชน์จากการเติบโตกระจายไม่เท่าเทียมกัน ลักษณะนี้มักเรียกว่าเศรษฐกิจรูปตัว K คือบางครัวเรือนและธุรกิจมีฐานะดีขึ้น ขณะที่บางกลุ่มกลับตามไม่ทัน
เกษตรกรและธุรกิจขนาดเล็กมีเงินสำรองน้อย
ในกลุ่มเกษตรกรที่ตอบแบบสำรวจในภาคเหนือ 44% มีเงินไม่พอใช้จ่าย โดยมีเงินเหลือออมเฉลี่ยเพียงเดือนละ 643 บาท และ 73% มีเงินสำรองสำหรับค่าใช้จ่ายไม่ถึงหกเดือน
รายได้จากการเกษตรมักเข้ามาในช่วงเก็บเกี่ยว ขณะที่ค่าใช้จ่ายในครัวเรือนเกิดขึ้นตลอดทั้งปี สำนักงานภาคเหนือเสนอให้แยกบัญชีตามรอบรายได้ เพื่อช่วยให้ครอบครัวแบ่งเงินที่ได้รับในช่วงหนึ่งไว้ใช้ในเดือนต่าง ๆ ก่อนจะได้รับเงินครั้งถัดไป
เจ้าของธุรกิจขนาดเล็กก็มีเงินรองรับเหตุสะดุดไม่เพียงพอเช่นกัน โดย 39% มีเงินไม่พอสำหรับค่าใช้จ่าย และ 74% มีเงินสำรองฉุกเฉินไม่เพียงพอ มาตรการที่เสนอรวมถึงการเตือนให้ทบทวนการเงินของธุรกิจ และการกันเงินไว้สำหรับค่าใช้จ่ายที่ไม่คาดคิดโดยเฉพาะ
แรงกดดันยังครอบคลุมถึงการเข้าถึงเงินกู้ วิทัยกล่าวว่าการปล่อยสินเชื่อแก่ธุรกิจขนาดกลางและขนาดย่อมหดตัวต่อเนื่อง 15 ไตรมาส นอกจากนี้ เขายังกล่าวถึงการสนับสนุนสินเชื่อแก่ SME วงเงิน 80,000 ล้านบาท โดยไม่พึ่งพางบประมาณรัฐบาล แต่รายงานไม่ได้ให้รายละเอียดเกณฑ์คุณสมบัติหรือเงื่อนไขของโครงการ
หนี้เสียของ SME อยู่ที่ 9.7% สำหรับธุรกิจที่กำลังประสบปัญหาในการขอสินเชื่อ ยอดขายที่ตกต่ำเพียงหนึ่งเดือนอาจทำให้เกิดปัญหาการจ่ายค่าจ้าง เงินให้ซัพพลายเออร์ หรือสินเชื่อเดิมได้อย่างรวดเร็ว การจัดการเงินที่มีอยู่ช่วยให้เจ้าของกิจการบริหารเงินสดได้ ส่วนมาตรการสินเชื่อของธนาคารกลางมุ่งแก้ปัญหาการเข้าถึงแหล่งเงินทุน
เงินเดือนประจำไม่ได้ช่วยให้พ้นจากภาระหนี้
พนักงานเอกชนที่ตอบแบบสำรวจในภาคเหนือก็มีงบประมาณตึงตัวเช่นกัน โดย 33% ระบุว่ามีเงินไม่พอใช้ 71% รู้สึกว่ามีภาระหนี้หนัก และ 87% กังวลว่าจะมีเงินเพียงพอในอนาคตหรือไม่
สำนักงานภาคเหนือเสนอให้หักเงินออมอัตโนมัติเมื่อเงินเดือนเข้า การโอนเงินจำนวนหนึ่งเข้าบัญชีออมทรัพย์ในวันรับเงินเดือนทำให้การออมกลายเป็นส่วนหนึ่งของงบประมาณประจำเดือน แทนที่จะขึ้นอยู่กับว่าจะเหลือเงินเท่าใดหลังใช้จ่าย
พนักงานภาครัฐและรัฐวิสาหกิจมีรายได้มั่นคงกว่า แต่ยังมีภาระหนี้สูง โดย 64% มีหนี้ และ 61% รู้สึกว่าภาระหนี้หนัก แนวทางที่เสนอรวมถึงการแสดงภาระหนี้บนสลิปเงินเดือน เพื่อให้พนักงานเห็นว่ารายได้ถูกกันไว้ชำระหนี้แล้วเท่าใด
ผู้สูงอายุเผชิญการพึ่งพิงอีกรูปแบบหนึ่ง ตัวเลขระดับประเทศที่ธนาคารกลางอ้างถึงระบุว่า ผู้มีอายุ 60 ปีขึ้นไปมีหนี้เฉลี่ยเกือบ 500,000 บาทต่อคน ในผลสำรวจภาคเหนือ ผู้สูงอายุที่ตอบแบบสำรวจ 60% พึ่งพาเงินจากบุตรหรือหลาน และ 55% มีเงินสำรองสำหรับค่าใช้จ่ายไม่ถึงสามเดือน
สำนักงานภาคเหนือเสนอให้จัดเงินก้อนเป็นรายได้รายเดือน การได้รับเงินอย่างสม่ำเสมออาจช่วยให้ผู้เกษียณวางแผนค่าใช้จ่ายประจำได้ ผลสำรวจยังพบว่าผู้สูงอายุพึงพอใจกับการเงินของตนมากกว่ากลุ่มอื่น แม้มีรายได้จำกัดและต้องพึ่งพาการสนับสนุนจากครอบครัว
โรงเรียน นายจ้าง และแพลตฟอร์มชอปปิงมีบทบาทร่วมกัน
ผู้เข้าร่วมการสัมมนาที่เชียงใหม่ประมาณ 200 คน มาจากภาคธุรกิจ สถาบันการศึกษา หน่วยงานรัฐบาล สถาบันการเงิน และประชาชนทั่วไป ธนาคารกลางเปิด Satang SPACE ที่สำนักงานภาคเหนือเป็นพื้นที่เรียนรู้เรื่องเศรษฐกิจและการเงินส่วนบุคคล พร้อมเครื่องมือวางแผนที่ใช้ได้ฟรีผ่าน Satang Story
วัชิระ สามกองงาม ครูโรงเรียนสตรีวิทยา เล่าถึงห้องเรียนการเงินที่พัฒนาขึ้นหลังเห็นคนใกล้ชิดประสบปัญหาในช่วงโควิด-19 นักเรียนเรียนรู้การบันทึกรายรับและรายจ่าย การแยกความจำเป็นออกจากความต้องการ การคำนวณภาษี และการวางแผนค่าใช้จ่ายด้านการศึกษา ผู้ปกครองมีส่วนร่วมวางแผนค่าใช้จ่ายระดับมหาวิทยาลัย และมีเป้าหมายขยายแนวทางนี้ผ่านการอบรมครูในภาคเหนือ
ที่มหาวิทยาลัยแม่ฟ้าหลวง รองอธิการบดี ร่มเย็น โกษาอิคนท์ กล่าวถึงการให้ความรู้ทางการเงินแก่นักศึกษาและบุคลากร รวมถึงผู้ที่กำลังจัดการหนี้และเตรียมตัวเกษียณ แนวทางของมหาวิทยาลัยประกอบด้วยเว็บแอปพลิเคชันสำหรับประเมินความพร้อมทางการเงิน การสนับสนุนจากทีมทรัพยากรบุคคล และกิจกรรมที่ออกแบบร่วมกับนักศึกษา
วาทัญญู ตันธนานนท์ ผู้บริหาร Choice Mini Store กล่าวถึงความร่วมมือระหว่างนายจ้างกับธนาคารกลาง สถาบันการเงิน คลินิกแก้หนี้ by SAM และแพลตฟอร์มการเงิน งานดังกล่าวผสานการให้ความรู้ด้านการเงินส่วนบุคคลเข้ากับความช่วยเหลือแก่พนักงานที่ต้องการแนวทางแก้หนี้ที่เหมาะสม
แพลตฟอร์มชอปปิงก็ระบุว่ามีระบบคัดกรองอยู่แล้ว วริษฐา เกียรติภิญโญชัย ประธานเจ้าหน้าที่บริหารของ Lazada Thailand กล่าวว่า LazPayLater ใช้ปัญญาประดิษฐ์ พฤติกรรมการใช้จ่าย และประวัติการชำระหนี้ในการประเมินวงเงินสินเชื่อ เธอยอมรับว่าการผ่อนชำระช่วยเพิ่มคำสั่งซื้อและการใช้จ่าย โดยเฉพาะสินค้าราคาแพงและเครื่องใช้ไฟฟ้า แต่ก็จำเป็นต้องบริหารความเสี่ยงด้านหนี้ครัวเรือนอย่างรอบคอบ
มาตรการช่วยเหลือด้านหนี้ต้องมาควบคู่กับกฎใหม่
รายงานเบื้องต้นเกี่ยวกับข้อกังวลของธนาคารกลางระบุว่าหนี้ครัวเรือนอยู่ที่ 86% ของผลิตภัณฑ์มวลรวมภายในประเทศ ขณะที่รายงานการสัมมนาที่เชียงใหม่ระบุตัวเลข 80% ผลิตภัณฑ์มวลรวมภายในประเทศ หรือ GDP วัดมูลค่าสินค้าและบริการที่ผลิตในระบบเศรษฐกิจ ดังนั้นอัตราส่วนนี้จึงเปรียบเทียบหนี้ครัวเรือนกับขนาดผลผลิตทางเศรษฐกิจรายปี โดยระบุว่าหนี้ครัวเรือนเกือบ 10% เป็นหนี้เสีย
วิทัยระบุแนวทางดำเนินงานสี่ด้าน ได้แก่ หนี้ครัวเรือน การเข้าถึงสินเชื่อของ SME บริการทางการเงินที่เป็นธรรม และกระแสเงินผิดกฎหมาย การให้ความรู้ทางการเงินจะช่วยป้องกันปัญหาผ่านโรงเรียนและสถาบันอื่น ๆ ส่วนเครือข่ายหมอหนี้จะช่วยผู้ที่กำลังประสบปัญหาอยู่แล้ว
ข้อเสนอในภาคเหนือใช้สิ่งที่ธนาคารกลางเรียกว่าแรงกระตุ้นเชิงพฤติกรรม หรือการปรับเปลี่ยนในทางปฏิบัติที่ช่วยให้การดำเนินการทางการเงินทำได้ง่ายขึ้น การออมอัตโนมัติ การแยกบัญชี และการแสดงยอดหนี้ที่หักไว้ให้เห็นชัดเจน ล้วนเปลี่ยนบทเรียนให้เป็นกิจวัตรที่ทำซ้ำได้และสอดคล้องกับรูปแบบรายได้ของแต่ละคน
กฎ BNPL จะจัดการปัญหาตั้งแต่จุดเริ่มต้นของการก่อหนี้ใหม่ ส่วนความช่วยเหลือด้านหนี้มุ่งจัดการภาระที่มีอยู่แล้ว ขณะที่การสนับสนุนธุรกิจและรายได้ครัวเรือนเป็นตัวกำหนดว่าผู้คนจะชำระคืนได้จริงมากน้อยเพียงใด ครอบครัวภาคเหนือที่มีรายจ่ายสูงกว่ารายได้ในแต่ละเดือนจำเป็นต้องให้ความพยายามเหล่านี้เดินหน้าไปด้วยกัน
ประเด็นสำคัญ
- ครัวเรือนในภาคเหนือประมาณ 40% มีรายได้ต่ำกว่ารายจ่าย เทียบกับประมาณ 32% ทั่วประเทศ
- ผลสำรวจประชาชน 1,406 คนใน 17 จังหวัดภาคเหนือพบว่า หลายกลุ่มอาชีพมีเงินสำรองฉุกเฉินจำกัด
- ร่างกฎ BNPL เสนอให้ผู้ใช้มีอายุอย่างน้อย 20 ปี วงเงินสินเชื่อ 20,000 บาท จำกัดต้นทุนรายปีที่แท้จริง 15% และชำระคืนภายในหกเดือน
- บัญชี BNPL ของผู้ให้บริการรายใหญ่ 8 รายเพิ่มจาก 600,000 บัญชีในปี 2021 เป็น 4.91 ล้านบัญชี ณ สิ้นปี 2024
- ธนาคารกลางกำลังดำเนินการควบคู่กันทั้งการกำกับดูแลสินเชื่อ การช่วยเหลือด้านหนี้ การให้ความรู้ทางการเงินแบบเจาะกลุ่ม และการส่งเสริมกิจวัตรการออมที่นำไปใช้ได้จริง
- กรอบกำกับดูแล BNPL ที่เสนอไปยังไม่มีวันที่เริ่มใช้ที่ยืนยันแน่นอน