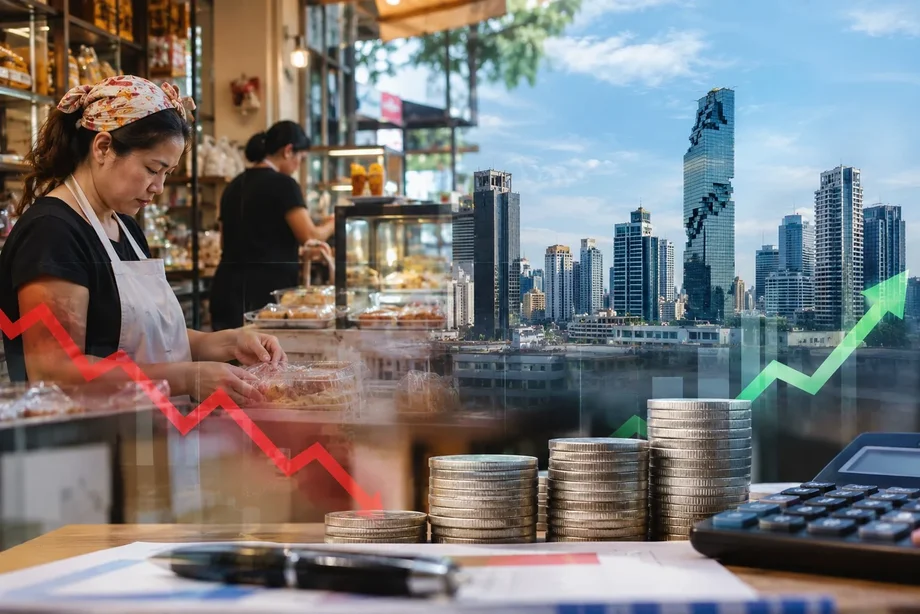
ความเหลื่อมล้ำที่เพิ่มขึ้นในภูมิทัศน์การปล่อยสินเชื่อของไทย
ธุรกิจขนาดเล็กในประเทศไทยมีผู้ประกอบการมากกว่า 3.2 ล้านราย คิดเป็นร้อยละ 99.5 ของการจดทะเบียนธุรกิจทั้งหมด และสนับสนุนการจ้างงานในประเทศเกือบร้อยละ 70 แม้ว่าจะมีบทบาททางเศรษฐกิจที่หนักหน่วงเช่นนี้ แต่บรรดากิจการขนาดเล็กกลับต้องดิ้นรนต่อสู้กับภาวะสินเชื่อตึงตัวที่ยืดเยื้อมานานกว่าสี่ปี ในขณะที่บริษัทขนาดใหญ่สามารถจัดหาเงินทุนจำนวนมากเพื่อลงทุนในเทคโนโลยีขั้นสูงได้ แต่บรรดาวิสาหกิจขนาดกลาง and ขนาดย่อมกลับต้องเผชิญกับมาตรฐานการปล่อยสินเชื่อที่เข้มงวด ซึ่งจำกัดการเติบโตและการอยู่รอดในการดำเนินงาน การเข้าถึงแหล่งเงินทุนที่ไม่เท่าเทียมนี้เน้นให้เห็นถึงความแตกแยกที่กว้างขึ้นในเศรษฐกิจระดับประเทศ โดยที่บริษัทขนาดใหญ่ก้าวไปข้างหน้า ในขณะที่พ่อค้าแม่ค้าและผู้ให้บริการรายย่อยในท้องถิ่นกลับยิ่งถูกทิ้งไว้ข้างหลัง
สารบัญ
- ความเหลื่อมล้ำที่เพิ่มขึ้นในภูมิทัศน์การปล่อยสินเชื่อของไทย
- ทำความเข้าใจการฟื้นตัวทางเศรษฐกิจแบบรูปตัว K
- ภาระที่เพิ่มขึ้นของหนี้ที่ไม่ก่อให้เกิดรายได้
- ความเสถียรภาพของภาคธนาคารในวงกว้างท่ามกลางการปรับเปลี่ยนผลกำไร
- กลยุทธ์ใหม่ของธนาคารกลางและการจัดหาเงินทุนแบบมีเป้าหมาย
- การขยายค้ำประกันสินเชื่อและข้อมูลทางเลือก
- ความร่วมมือด้านดิจิทัลและการป้องกันการฉ้อโกง
- สรุปภาพรวม
ตัวเลขทางการที่ธนาคารแห่งประเทศไทยเปิดเผยเมื่อวันที่ 17 พฤศจิกายน 2026 ให้รายละเอียดถึงความแตกต่างอย่างสิ้นเชิงของการปล่อยสินเชื่อเชิงพาณิชย์ในช่วงไตรมาสที่สาม สินเชื่อธนาคารพาณิชย์ทั้งหมดขยายตัวร้อยละ 4 เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า ซึ่งปรับตัวดีขึ้นจากอัตราการเติบโต้อยู่ที่ร้อยละ 2 ในไตรมาสก่อนหน้า อย่างไรก็ตาม การขยายตัวโดยรวมดังกล่าวได้ปกปิดความแตกต่างอย่างรุนแรงระหว่างผู้กู้ภาคธุรกิจและผู้ประกอบการรายย่อย สินเชื่อธุรกิจขนาดใหญ่พุ่งขึ้นถึงร้อยละ 10.4 ซึ่งขับเคลื่อนโดยการลงทุนของภาคcorporate และการใช้จ่ายจำนวนมากในเทคโนโลยีใหม่ ในทางตรงกันข้าม การปล่อยสินเชื่อให้กับวิสาหกิจการค้าขนาดเล็กลดลงร้อยละ 4.2 ซึ่งถือเป็นการหดตัวติดต่อกันเป็นไตรมาสที่สิบเจ็ดนับตั้งแต่ไตรมาสที่สามของปี 2022
ทำความเข้าใจการฟื้นตัวทางเศรษฐกิจแบบรูปตัว K
นักเศรษฐศาสตร์ใช้คำว่า การฟื้นตัวแบบรูปตัว K เพื่ออธิบายสถานการณ์ที่ส่วนต่างๆ ของเศรษฐกิจเคลื่อนตัวไปในทิศทางตรงกันข้ามหลังภาวะตกต่ำ ในประเทศไทยยุคใหม่ บริษัทที่มีทุนหนาต่างขี่กระแสขาขึ้นที่ขับเคลื่อนด้วยการลงทุนด้านดิจิทัลและโครงการโครงสร้างพื้นฐานที่สนับสนุนโดยรัฐบาล ในขณะที่ธุรกิจขนาดเล็กกลับดิ่งลงภายใต้น้ำหนักของหนี้สินที่สูงและกำลังซื้อของผู้บริโภคที่อ่อนแอ ความแตกต่างนี้ปรากฏให้เห็นอย่างชัดเจนในข้อมูลสินเชื่อรายภาคส่วน โดยอุตสาหกรรมไฮเทคเจริญรุ่งเรืองในขณะที่ผู้ประกอบการค้าปลีกและการท่องเที่ยวแบบดั้งเดิมต้องดิ้นรนเพื่อประคับประคองตัวให้อยู่รอด
ผู้กู้ภาคธุรกิจขนาดใหญ่สามารถจัดหาเงินทุนจำนวนมากได้ในช่วงไตรมาสที่สาม โดยเฉพาะในสาขาใหม่ๆ เช่น ปัญญาประดิษฐ์และโครงสร้างพื้นฐานดิจิทัลขั้นสูง การปล่อยสินเชื่อให้กับบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์และเทคโนโลยีอัจฉริยะพุ่งสูงขึ้นร้อยละ 78 เมื่อเทียบกับปีก่อนหน้า แม้ว่าจะมาจากฐานเริ่มต้นที่ไม่สูงนักก็ตาม วิสาหกิจขนาดใหญ่ในภาคการผลิต การก่อสร้าง และที่เกี่ยวข้องกับการท่องเที่ยวก็เพิ่มการกู้ 4 เพื่อครอบคลุมค่า 4 ดำเนินงานที่เพิ่มขึ้นและต้นทุนวัตถุดิบเช่นกัน ในขณะเดียวกัน ผู้ประกอบการรายย่อยในภาคการค้าปลีกและอุตสาหกรรมการบริการกลับพบว่าตนเองไม่สามารถจัดหาเงินทุนหมุนเวียนได้ ซึ่งทำให้ถูกตัดขาดจากการฟื้นตัวทางเศรษฐกิจในวงกว้าง
ภาระที่เพิ่มขึ้นของหนี้ที่ไม่ก่อให้เกิดรายได้
เมื่อผู้กู้ไม่สามารถชำระคืนเงินกู้ตามกำหนดเวลาได้นานกว่า 90 วัน ธนาคารจะจัดประเภทหนี้เหล่านั้นว่าเป็นหนี้ที่ไม่ก่อให้เกิดรายได้ หรือที่เรียกกันทั่วไปว่าหนี้เสีย คุณภาพของสินเชื่อทั่วทั้งภาคธนาคารสะท้อนถึงความเหลื่อมล้ำทางเศรษฐกิจในวงกว้าง โดยที่หนี้เสียของบริษัทขนาดใหญ่ยังคงอยู่ในระดับต่ำ ในขณะที่การผิดนัดชำระหนี้ของวิสาหกิจขนาดเล็กดูเหมือนจะสูงขึ้นอย่างผิดปกติเนื่องจากพอร์ตสินเชื่อที่หดตัวลง หนี้เสียโดยรวมในพอร์ตโฟลิโอของธนาคารพาณิชย์ทั้งหมดอยู่ที่ 535.2 พันล้านบาท คิดเป็นร้อยละ 2.82 ของสินเชื่อรวม ในขณะที่สัดส่วนของสินเชื่อที่กล่าวถึงเป็นพิเศษซึ่งจัดอยู่ในกลุ่มที่สองลดลงเหลือร้อยละ 6.68
หนี้เสียของบริษัทขนาดใหญ่ยังคงถูกควบคุมไว้อย่างเข้มงวดเพียงร้อยละ 1.3 ของการปล่อยสินเชื่อทั้งหมดในหมวดหมู่นั้น หนี้เสียของธุรกิจขนาดเล็กพุ่งขึ้นเป็นร้อยละ 9.1 เพิ่มขึ้นจากร้อยละ 8.91 ในไตรมาสก่อนหน้า เจ้าหน้าที่ธนาคารแห่งประเทศไทยอธิบายว่าเปอร์เซ็นต์ที่สูงนี้เกิดขึ้นหลักๆ จากปริมาณรวมของสินเชื่อธุรกิจขนาดเล็กที่หดตัวลง มากกว่าที่จะเป็นคลื่นลูกใหม่ของการผิดนัดชำระหนี้ เนื่องจากพูลรวมของสินเชื่อธุรกิจขนาดเล็กยังคงหดตัวต่อเนื่อง สัดส่วนทางสถิติของหนี้เสียจึงเพิ่มขึ้นแม้ว่ามูลค่าทางการเงินที่แท้จริงของหนี้ที่มีการผิดนัดชำระจะยังคงที่ก็ตาม
ความเสถียรภาพของภาคธนาคารในวงกว้างท่ามกลางการปรับเปลี่ยนผลกำไร
ธนาคารพาณิชย์ยังคงรักษากันชนทางการเงินที่แข็งแกร่งแม้จะมีสภาพแวดล้อมการปล่อยสินเชื่อที่ไม่เท่าเทียมกัน ซึ่งได้รับการสนับสนุนจากข้อกำหนดด้านเงินกองทุนตามกฎระเบียบที่เข้มงวดและสำรองทางการเงินที่มีนัยสำคัญ อัตราส่วนความเพียงพอของเงินกองทุน หรือที่รู้จักกันในชื่ออัตราส่วน BIS อยู่ที่ระดับแข็งแกร่งร้อยละ 20.1 ของสินทรัพย์เสี่ยง ณ สิ้นไตรมาสที่สาม ธนาคารยังคงรักษาร่วงอัตราส่วนสำรองหนี้เสียไว้ที่ร้อยละ 191.9 ซึ่งหมายความว่าพวกเขามีเงินสำรองเกือบสองบาทสำหรับหนี้เสียทุกๆ หนึ่งบาทในบัญชีของตน อัตราส่วนความเพียงพอของสภาพคล่องยังคงอยู่เหนือเกณฑ์ขั้นต่ำตามกฎระเบียบเป็นอย่างดี เพื่อให้มั่นใจว่าสถาบันการเงินมีความสามารถเพียงพอในการรองรับแรงกระแทกทางเศรษฐกิจ
กำไรสุทธิทั่วทั้งระบบธนาคารพาณิชย์ลดลงร้อยละ 16.9 เมื่อเทียบกับไตรมาสก่อนหน้า การหดตัวของกำไรนี้เกิดขึ้นหลักๆ จากรายได้เงินปันผลตามฤดูกาลที่ได้รับในไตรมาสที่สองและการเปลี่ยนแปลงของการประเมินมูลค่าพันธบัตรที่ขับเคลื่อนโดยผลตอบแทนของตลาดที่เปลี่ยนไป รายได้ดอกเบี้ยสุทธิก็ลดลงเช่นกันร้อยละ 6.6 จากปีก่อนหน้าเนื่องจากอัตราดอกเบี้ยนโยบายลดลง ซึ่งทำให้ส่วนต่างอัตราดอกเบี้ยสุทธิแคบลงจากประมาณร้อยละ 3 ในปีก่อนๆ ลงมาอยู่ในช่วงร้อยละ 2.38 ถึง 2.4 ในช่วงเก้าเดือนแรกของปี
กลยุทธ์ใหม่ของธนาคารกลางและการจัดหาเงินทุนแบบมีเป้าหมาย
การแก้ปัญหาภาวะสินเชื่อตกต่ำสิบเจ็ดไตรมาสจำเป็นต้องมีมากกว่าการปรับนโยบายการเงินมาตรฐาน ซึ่งกระตุ้นให้ธนาคารกลางเข้ามาแทรกแซงโดยตรงในกลไกสินเชื่อเชิงโครงสร้าง วิทัย Ratanakorn ผู้ว่าการธนาคารแห่งประเทศไทย ได้ร่างกลยุทธ์ที่ครอบคลุมเพื่อปรับโฉมระบบนิเวศทางการเงินผ่านการแทรกแซงที่ประสานกัน ในการกล่าวถึงการปฏิรูปโครงสร้าง ผู้ว่าการธนาคารกลางเน้นย้ำว่าการฉีดสินเชื่อธนาคารแบบดั้งเดิมเพียงอย่างเดียวไม่สามารถแก้ปัญหาการดำเนินงานเชิงลึกที่พ่อค้าแม่ค้าและผู้ประกอบการอิสระรายย่อยกำลังเผชิญอยู่ได้
ปัญหาที่วิสาหกิจขนาดเล็กเผชิญนั้นเชื่อมโยงกับเศรษฐกิจที่แท้จริง โดยแตะไปถึงความสามารถทางธุรกิจ ประสิทธิภาพ และผลผลิต มากกว่าที่จะเป็นเพียงการขาดแคลนสภาพคล่องหรือเงินทุนธรรมดาๆ
เพื่อเชื่อมช่องว่างระหว่างผู้ให้กู้และผู้กู้ ธนาคารกลางได้เตรียมความคิดริเริ่มหลักสามประการเพื่อยกเครื่องการเข้าถึงสินเชื่อสำหรับวิสาหกิจขนาดเล็ก กลไกแรกเกี่ยวข้องกับการเปิดตัวแพลตฟอร์มดิจิทัลส่วนกลางที่มีกำหนดในเดือนธันวาคม 2026 ซึ่งออกแบบมาเพื่อเชื่อมโยงคำขอสินเชื่อเข้ากับสถาบันการเงินที่สนใจโดยตรง ตลาดดิจิทัลนี้มีเป้าหมายเพื่อกำจัดความไม่สมดุลของข้อมูลที่ขัดขวางไม่ให้ผู้ปล่อยสินเชื่อเชิงพาณิชย์ค้นหาธุรกิจขนาดเล็กที่ยังดำเนินกิจการได้นอกเขตเมืองใหญ่ การปฏิรูปสถาบันก่อนหน้านี้ เช่น รายละเอียดใน แผนงานที่กว้างขึ้นของธนาคารกลาง ยังได้นำการตรวจสอบที่เข้มงวดมากขึ้นสำหรับการเคลื่อนย้ายเงินสดขนาดใหญ่และกรอบการกำกับดูแลใหม่สำหรับผลิตภัณฑ์ผ่อนชำระรายย่อยมาใช้ด้วย
การขยายค้ำประกันสินเชื่อและข้อมูลทางเลือก
เสาหลักที่สองของกลยุทธ์ธนาคารกลางมุ่งเน้นไปที่กลไกการแบ่งปันความเสี่ยงเพื่อจูงใจให้ผู้ปล่อยสินเชื่อเชิงพาณิชย์ขยายสินเชื่อให้กับผู้ประกอบการรายย่อยที่มีความสามารถ ด้วยการทำงานร่วมกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม ธนาคารกลางตั้งเป้าที่จะสร้างสินเชื่อใหม่สูงถึง 200,000 ล้านบาทต่อปีโดยการลดเงินสมทบของสถาบันการเงินเข้ากองทุนฟื้นฟูและพัฒนาระบบสถาบันการเงิน การลดลงนี้ช่วยปลดปล่อยเงินทุนเพื่อดูดซับความสูญเสียด้านสินเชื่อที่อาจเกิดขึ้น ทำให้ผู้ให้กู้มีความมั่นใจมากขึ้นในการอนุมัติสินเชื่อให้กับผู้สมัครที่ขาดหลักทรัพย์ค้ำประกันอสังหาริมทรัพย์แบบดั้งเดิม
เสาหลักที่สามแนะนำสำนักงานข้อมูลทางเลือกที่รวมบันทึกทางการเงินที่ไม่ใช่แบบดั้งเดิมเข้ากับการประเมินสินเชื่อ พ่อค้าแม่ค้าและผู้ให้บริการอิสระรายย่อยมักขาดประวัติทางการเงินที่เป็นทางการ ทำให้เจ้าหน้าที่ธนาคารแบบดั้งเดิมประเมินความสามารถในการชำระหนี้ได้ยาก ระบบใหม่นี้รวมการชำระค่าสาธารณูปโภคประจำ บันทึกพาณิชย์อิเล็กทรอนิกส์ และการยื่นภาษี เพื่อสร้างภาพรวมที่ชัดเจนยิ่งขึ้นของกระแสเงินสดของธุรกิจ การรวมข้อมูลนี้ช่วยให้ผู้ขายอาหาร ร้านค้าปลีกริมถนน และเจ้าของร้านค้ารายย่อยสามารถแสดงความน่าเชื่อถือทางการเงินผ่านรูปแบบการทำธุรกรรมในชีวิตประจำวันได้
ความร่วมมือด้านดิจิทัลและการป้องกันการฉ้อโกง
หน่วยงานทางการเงินยังได้เพิ่มความพยายามในการปกป้องผู้บริโภคจากการฉ้อโกงดิจิทัลและการดำเนินการปล่อยสินเชื่อที่ไม่ได้รับอนุญาต พร้อมทั้งขยายช่องทางสินเชื่อที่ถูกต้องตามกฎหมาย หน่วยงานกำกับดูแลร่วมมือกับร้านค้าแอปพลิเคชันมือถือรายใหญ่และหน่วยงานสืบสวนเพื่อบล็อกแอปพลิเคชันปล่อยสินเชื่อที่เป็นภัยคุกคามก่อนที่จะถึงมือผู้บริโภค มาตรการคุ้มครองเหล่านี้ต่อยอดมาจากการเปลี่ยนแปลงเชิงโครงสร้างก่อนหน้านี้ที่ติดตามการฝากเงินสดขนาดใหญ่และควบคุมโทเค็นการชำระเงินดิจิทัล เมื่อมีการระบุบัญชีผิดกฎหมายที่เชื่อมโยงกับโครงการทางการเงินที่ผิดกฎหมาย ธนาคารจะอายัดบัญชีทันทีและบันทึกรายละเอียดไว้ในทะเบียนการฉ้อโกงส่วนกลาง
การขยายตัวอย่างรวดเร็วของเทคโนโลยีทางการเงินต้องอาศัยความระมัดระวังอย่างต่อเนื่องทั้งจากผู้กำกับดูแลและสถาบันการพาณิชย์เพื่อปกป้องบัญชีของลูกค้าจากภัยคุกคามอัตโนมัติ มาตรการรักษาความปลอดภัยขั้นสูงที่ปรับใช้ทั่วเครือข่ายธนาคารประสบความสำเร็จในการลดความพยายามในการบุกรุกโดยไม่ได้รับอนุญาตในช่วงไตรมาสที่ผ่านมา ทางการยังคงแนะนำให้ประชาชนตรวจสอบผู้ให้บริการทางการเงินผ่านเครื่องมือยืนยันตัวตนอย่างเป็นทางการก่อนดาวน์โหลดแอปพลิเคชันหรือโอนเงิน
สรุปภาพรวม
- สินเชื่อธนาคารพาณิชย์ขยายตัวร้อยละ 4 ในไตรมาสที่สามของปี 2026 ขับเคลื่อนโดยการเพิ่มขึ้นร้อยละ 10.4 ของการปล่อยสินเชื่อธุรกิจขนาดใหญ่
- สินเชื่อวิสาหกิจขนาดเล็กลดลงร้อยละ 4.2 ซึ่งเป็นการลดลงต่อเนื่องติดต่อกันเป็นไตรมาสที่สิบเจ็ดนับตั้งแต่ไตรมาสที่สามของปี 2022
- หนี้เสียสำหรับธุรกิจขนาดเล็กสูงถึงร้อยละ 9.1 ซึ่งได้รับอิทธิพลเป็นหลักจากฐานสินเชื่อคงค้างรวมที่หดตัวลง มากกว่าการพุ่งขึ้นของการผิดนัดชำระหนี้ใหม่
- ธนาคารกลางยังคงรักษากันชนอัตราส่วนความเพียงพอของเงินกองทุนที่แข็งแกร่งร้อยละ 20.1 และอัตราส่วนสำรองหนี้เสียที่ร้อยละ 191.9
- มาตรการนโยบายใหม่รวมถึงพอร์ทัลสินเชื่อส่วนกลาง การค้ำประกันสินเชื่อที่ขยายใหญ่ขึ้น และการให้คะแนนข้อมูลทางเลือกสำหรับธุรกิจที่ขาดหลักทรัพย์ค้ำประกันแบบดั้งเดิม