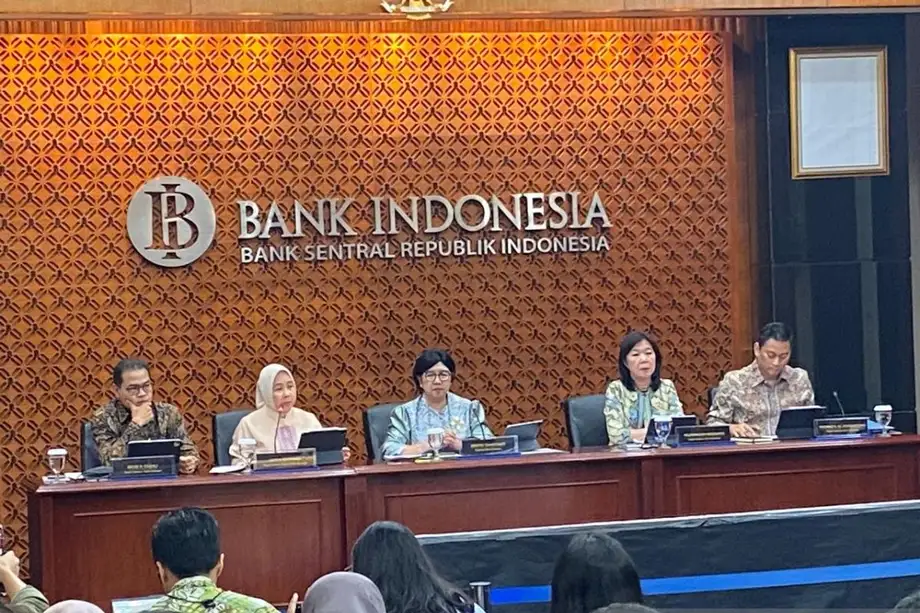
ขึ้นดอกเบี้ยครั้งที่สาม โดยให้ความสำคัญกับเสถียรภาพค่าเงิน
ธนาคารกลางอินโดนีเซียปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดพื้นฐาน สู่ระดับ 6% เมื่อวันที่ 18 พฤศจิกายน 2026 ส่งผลให้การปรับขึ้นสะสมในปีนี้อยู่ที่ 125 จุดพื้นฐาน โดยมีเป้าหมายเพื่อปกป้องค่าเงินรูเปียห์และควบคุมเงินเฟ้อ หุ้นอินโดนีเซียร่วงลงหลังการประกาศ โดยดัชนีจาการ์ตาคอมโพสิตปิดลดลง 1.07% ที่ 5,247.87 จุด ตามข้อมูลของ RTI Business
สารบัญ
- ขึ้นดอกเบี้ยครั้งที่สาม โดยให้ความสำคัญกับเสถียรภาพค่าเงิน
- มีการเปลี่ยนแปลงอะไร และรวดเร็วเพียงใด?
- เหตุใดค่าเงินรูเปียห์และดอกเบี้ยสหรัฐฯ จึงสำคัญ
- หุ้นปรับลง โดยแรงกดดันไม่ได้จำกัดอยู่แค่ธนาคาร
- ธนาคารเผชิญช่องว่างระหว่างการเติบโตของสินเชื่อกับเงินฝากที่กว้างขึ้น
- ผู้บริหารธนาคารคาดการณ์ผลกระทบต่อลูกค้าและกำไรอย่างไร
- บริษัทต่าง ๆ เผชิญต้นทุนระดมทุนที่แพงขึ้น
- ธนาคารกลางอินโดนีเซียควบคู่ดอกเบี้ยที่เข้มงวดขึ้นกับมาตรการจูงใจสินเชื่อ
- การเติบโตเป็นกันชน แต่ยังมีความเสี่ยงจากนโยบายสหรัฐฯ
- ประเด็นสำคัญ
การตัดสินใจดังกล่าวมีขึ้นในการประชุมคณะกรรมการผู้ว่าการธนาคารกลางระหว่างวันที่ 17–18 พฤศจิกายน โดยปรับอัตราดอกเบี้ยนโยบายจาก 5.75% ผู้ว่าการเดสตรี ดามายันตี ระบุว่า การปรับขึ้นมีขึ้นเพื่อตอบสนองต่อความไม่แน่นอนทั่วโลกและความเป็นไปได้ที่สหรัฐฯ จะขึ้นดอกเบี้ยเพิ่มเติม
ธนาคารกลางอินโดนีเซียยังปรับขึ้นอัตราดอกเบี้ยเงินฝากข้ามคืนเป็น 5.25% และอัตราดอกเบี้ยเงินกู้เป็น 6.75% นอกจากนี้ ยังมีรายงานอัตราดอกเบี้ยเงินฝากที่ 5.00% ขณะที่ผู้ว่าการระบุไว้ที่ 5.25% อัตราดอกเบี้ยเหล่านี้กำหนดผลตอบแทนที่ธนาคารได้รับจากการฝากเงินไว้กับธนาคารกลางอินโดนีเซีย หรือค่าใช้จ่ายเมื่อกู้ยืมเงินข้ามคืนจากธนาคารกลาง
ธนาคารกลางตั้งเป้าให้อัตราเงินเฟ้ออยู่ภายใน 2.5% บวกลบ 1 จุดเปอร์เซ็นต์ ในปี 2026 และ 2027 กล่าวให้ง่ายคือ เป้าหมายอยู่ในช่วง 1.5% ถึง 3.5%
การตัดสินใจนี้ทำให้อินโดนีเซียต้องรักษาสมดุล อัตราดอกเบี้ยที่สูงขึ้นอาจทำให้การลงทุนในรูเปียห์น่าดึงดูดขึ้นและช่วยพยุงค่าเงิน แต่ก็อาจเพิ่มต้นทุนการกู้ยืมของธนาคาร ภาคธุรกิจ และครัวเรือน ธนาคารกลางอินโดนีเซียควบคู่การขึ้นดอกเบี้ยกับมาตรการจูงใจด้านสภาพคล่องที่มีเป้าหมายให้สินเชื่อยังไหลเวียน รวมถึงมาตรการด้านสินเชื่อที่จะเริ่มมีผลในวันที่ 1 ธันวาคม
มีการเปลี่ยนแปลงอะไร และรวดเร็วเพียงใด?
หนึ่งจุดพื้นฐานเท่ากับหนึ่งในร้อยของจุดเปอร์เซ็นต์ ดังนั้นการขึ้นดอกเบี้ย 25 จุดพื้นฐานในเดือนพฤศจิกายนจึงหมายถึงการปรับขึ้น 0.25 จุดเปอร์เซ็นต์ จาก 5.75% เป็น 6%
ก่อนหน้านี้ ธนาคารกลางอินโดนีเซียปรับขึ้นอัตราดอกเบี้ยนโยบายรวม 100 จุดพื้นฐานในเดือนพฤษภาคมและมิถุนายน จาก 4.75% เป็น 5.75% การตัดสินใจล่าสุดจึงเป็นการขึ้นดอกเบี้ยครั้งที่สามในปี 2026 และทำให้อัตราดอกเบี้ยสูงกว่าระดับก่อนการปรับขึ้นครั้งก่อน 1.25 จุดเปอร์เซ็นต์
เหตุการณ์สำคัญแสดงให้เห็นพัฒนาการของการคุมเข้มนโยบาย และกำหนดเวลาที่มาตรการสนับสนุนขั้นต่อไปจะเริ่มขึ้น:
- พฤษภาคมและมิถุนายน 2026: ธนาคารกลางอินโดนีเซียปรับขึ้นอัตราดอกเบี้ยนโยบายรวม 100 จุดพื้นฐาน สู่ 5.75%
- 17–18 พฤศจิกายน: คณะกรรมการผู้ว่าการประชุมเพื่อประเมินนโยบายการเงิน
- 18 พฤศจิกายน: ธนาคารกลางอินโดนีเซียประกาศขึ้นดอกเบี้ยอีก 25 จุดพื้นฐาน สู่ 6%
- 1 ธันวาคม: ช่องทางสินเชื่อภายใต้นโยบายจูงใจด้านสภาพคล่องของธนาคารกลางอินโดนีเซียมีกำหนดเริ่มดำเนินการ
ก่อนการประกาศ ความคาดหวังมีความเห็นแตกต่างกัน ผลสำรวจสถาบัน 13 แห่งพบว่า 7 แห่งคาดว่าจะขึ้นดอกเบี้ย และ 6 แห่งคาดว่าจะคงอัตราเดิม ส่วนผลสำรวจนักเศรษฐศาสตร์ 27 คนในวงกว้าง มีเพียง 10 คนที่คาดว่าจะขึ้นดอกเบี้ย ดังนั้นการตัดสินใจจึงสร้างความประหลาดใจให้แก่ผู้ตอบแบบสำรวจส่วนใหญ่ แม้กลุ่มตัวอย่างขนาดเล็กจะโน้มเอียงไปทางการขึ้นดอกเบี้ย
เหตุใดค่าเงินรูเปียห์และดอกเบี้ยสหรัฐฯ จึงสำคัญ
เดสตรีเชื่อมโยงการตัดสินใจนี้กับความน่าดึงดูดของสินทรัพย์ทางการเงินอินโดนีเซีย และความเสี่ยงที่สหรัฐฯ จะคุมเข้มนโยบายการเงินเพิ่มเติม เมื่ออัตราดอกเบี้ยสหรัฐฯ สูงขึ้น การลงทุนในสกุลเงินดอลลาร์อาจน่าดึงดูดมากขึ้น ทำให้เกิดการแข่งขันแย่งชิงเงินทุนที่อาจไหลเข้าสู่พันธบัตรอินโดนีเซียหรือสินทรัพย์อื่น
รูเปียห์ที่อ่อนค่าลงยังทำให้สินค้านำเข้าที่กำหนดราคาเป็นเงินตราต่างประเทศมีราคาแพงขึ้นเมื่อคิดเป็นเงินท้องถิ่น ซึ่งอาจส่งผลต่อต้นทุนธุรกิจและราคาสินค้าอุปโภคบริโภค จึงช่วยอธิบายได้ว่าเหตุใดธนาคารกลางอินโดนีเซียจึงมองเสถียรภาพค่าเงินและเงินเฟ้อเป็นเป้าหมายที่เชื่อมโยงกัน
เดสตรี ผู้ว่าการธนาคารกลางอินโดนีเซีย กล่าวถึงการตัดสินใจนี้ว่าเป็นการตอบสนองล่วงหน้าต่อความเสี่ยงดังกล่าว:
"นี่เป็นการดำเนินการเชิงป้องกันล่วงหน้า เพื่อยึดเหนี่ยวเงินเฟ้อในอนาคต พร้อมรับมือกับพัฒนาการทางเศรษฐกิจโลก โดยเฉพาะความเป็นไปได้ที่ธนาคารกลางสหรัฐฯ อาจขึ้นดอกเบี้ยในเดือนธันวาคม และอาจขึ้นอีกครั้งในปี 2027" เดสตรีกล่าว
ไอดา เอส. บูดิมัน รองผู้ว่าการอาวุโส ให้ภาพความคาดหวังหลักที่แคบกว่าเล็กน้อย โดยคาดว่าธนาคารกลางสหรัฐฯ จะขึ้นดอกเบี้ยอีกครั้งก่อนสิ้นปี 2026 ก่อนหยุดปรับขึ้นในปี 2027 เธอกล่าวว่าการตัดสินใจจะขึ้นอยู่กับข้อมูลเศรษฐกิจที่จะทยอยออกมา
ธนาคารกลางอินโดนีเซียยังใช้มาตรการจูงใจเพื่อลดต้นทุนการป้องกันความเสี่ยง การป้องกันความเสี่ยงช่วยให้นักลงทุนหรือธุรกิจจำกัดการขาดทุนจากความเคลื่อนไหวของอัตราแลกเปลี่ยน โดยทั่วไปทำผ่านสัญญาทางการเงิน การทำให้การป้องกันดังกล่าวมีต้นทุนต่ำลงอาจลดค่าใช้จ่ายส่วนหนึ่งของการลงทุนในสินทรัพย์สกุลรูเปียห์
การซื้อขายสกุลเงินยังคงผันผวน ดอลลาร์ซื้อขายที่ระดับราว 18,260 รูเปียห์ในช่วงเวลาทำการของยุโรป ขณะที่ดอลลาร์ออสเตรเลียอยู่ใกล้ 12,276 รูเปียห์ หลังมีรายงานว่าแข็งค่าขึ้น 3.13% เมื่อเทียบกับรูเปียห์ การที่ดอลลาร์ออสเตรเลียแข็งค่าขึ้นเมื่อเทียบกับรูเปียห์หมายถึงต้องใช้รูเปียห์มากขึ้นเพื่อซื้อดอลลาร์ออสเตรเลียหนึ่งดอลลาร์
หุ้นปรับลง โดยแรงกดดันไม่ได้จำกัดอยู่แค่ธนาคาร
ดัชนีจาการ์ตาคอมโพสิต ซึ่งรู้จักกันในประเทศว่า IHSG พลิกจากบวกในช่วงต้นตลาดเมื่อวันที่ 18 พฤศจิกายน โดยเปิดที่ราว 5,323.49 จุด และขึ้นไปแตะระดับสูงสุดระหว่างวันที่ประมาณ 5,374.36 จุด ก่อนจะร่วงลงใกล้เวลาปิดตลาด RTI Business ระบุว่าดัชนีปิดที่ 5,247.87 จุด
ภาพรวมตลาดสะท้อนการปรับลงเป็นวงกว้าง โดยหุ้น 296 ตัวลดลง 91 ตัวปรับขึ้น และ 70 ตัวไม่เปลี่ยนแปลง ดัชนี LQ45 ซึ่งติดตามหุ้นขนาดใหญ่และมีการซื้อขายคล่อง 45 ตัว ลดลง 0.77%
ธนาคารของรัฐรายใหญ่เป็นหนึ่งในหุ้นที่ปรับลง ธนาคาร Rakyat Indonesia ลดลง 1.94% อยู่ที่ 3,040 รูเปียห์ ธนาคาร Negara Indonesia ลดลง 1.92% อยู่ที่ 3,570 รูเปียห์ และธนาคาร Mandiri ลดลง 0.51% อยู่ที่ 3,920 รูเปียห์
ข้อมูลรายภาคธุรกิจของ Refinitiv แสดงให้เห็นว่า วัสดุพื้นฐานปรับลงรุนแรงกว่า โดยลดลง 3.55% ตามด้วยพลังงานที่ 2.64% อสังหาริมทรัพย์ที่ 2.22% และอุตสาหกรรมที่ 1.40% หุ้น BRI, Astra International, Amman Mineral Internasional, Bumi Resources และ Bank Mandiri เป็นหนึ่งในหุ้นที่ฉุดดัชนี ขณะที่ Bank Central Asia และหุ้นกลุ่มสินค้าอุปโภคบริโภคกับเทคโนโลยีหลายตัวช่วยจำกัดการปรับลง
ตัวเลขกิจกรรมการซื้อขายแตกต่างกันตามการรวบรวมข้อมูลของแต่ละแหล่ง RTI Business บันทึกหุ้นเปลี่ยนมือ 27.63 พันล้านหุ้น คิดเป็นมูลค่า 14.21 ล้านล้านรูเปียห์ จากธุรกรรม 1,597,332 รายการ ขณะที่ข้อมูลสรุปอีกชุดหนึ่งระบุยอดซื้อขาย 250.81 ล้านล็อต และมูลค่า 10.64 ล้านล้านรูเปียห์ ดังนั้นมูลค่าการซื้อขายที่รายงานจึงแตกต่างกันอย่างมีนัยสำคัญ แม้รายงานปิดตลาดทั้งสองชุดจะระบุว่าดัชนีลดลง 1.07%
ธนาคารเผชิญช่องว่างระหว่างการเติบโตของสินเชื่อกับเงินฝากที่กว้างขึ้น
ระบบธนาคารอินโดนีเซียเข้าสู่การตัดสินใจครั้งนี้ในช่วงที่สินเชื่อเติบโตเร็วกว่ายอดเงินฝาก ตัวเลขเดือนกันยายนที่อวิเลียนี หัวหน้าฝ่ายวิจัยและศึกษาด้านเศรษฐกิจและการธนาคารของสมาคมธนาคารแห่งชาติ PERBANAS อ้างถึง แสดงให้เห็นว่าสินเชื่อเพิ่มขึ้น 13.26% จากปีก่อนหน้า สู่ 9,245 ล้านล้านรูเปียห์
เงินฝากลูกค้าเพิ่มขึ้น 8.22% เป็น 10,492 ล้านล้านรูเปียห์ อัตราการเติบโตทั้งสองรายการต่างกัน 5.04 จุดเปอร์เซ็นต์ ช่องว่างนี้มีความสำคัญ เพราะธนาคารต้องมีแหล่งเงินทุนเพื่อรองรับการปล่อยสินเชื่อ และเงินฝากเป็นแหล่งเงินทุนสำคัญ
อวิเลียนีมองว่าการขึ้นดอกเบี้ยเป็นการตอบสนองอย่างรอบคอบต่อแรงกดดันจากภายนอกและความจำเป็นในการรักษาเสถียรภาพรูเปียห์ เธอยังเตือนว่าธนาคารจำเป็นต้องบริหารสภาพคล่องและเงินทุนอย่างรอบคอบ ขณะที่สินเชื่อเติบโตเร็วกว่ายอดเงินฝาก
อัตราดอกเบี้ยนโยบายที่สูงขึ้นอาจกระตุ้นให้ธนาคารเสนอผลตอบแทนเงินฝากที่สูงขึ้นเพื่อดึงดูดหรือรักษาผู้ฝากเงินไว้ การจ่ายดอกเบี้ยดังกล่าวทำให้ต้นทุนเงินทุนของธนาคารสูงขึ้น จากนั้นธนาคารอาจทบทวนอัตราดอกเบี้ยเงินกู้ แต่อวิเลียนีกล่าวว่าการปรับจะขึ้นอยู่กับโครงสร้างเงินทุน เงินสดที่มีอยู่ และระดับความเสี่ยงของแต่ละสถาบัน
ตัวชี้วัดภาคธนาคารในเดือนกันยายนแสดงให้เห็นว่ามีเงินกันชนทางการเงินอยู่ในระดับมาก อัตราส่วนสินเชื่อด้อยคุณภาพขั้นต้นอยู่ที่ 2.07% ขณะที่อัตราส่วนสุทธิอยู่ที่ 0.82% ส่วนอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงอยู่ที่ 24.30% ตัวชี้วัดนี้เปรียบเทียบเงินกองทุนสำรองของธนาคารกับสินทรัพย์ที่ปรับตามระดับความเสี่ยง
อัตราส่วนสภาพคล่องยังสูงกว่าเกณฑ์ที่อ้างถึง สินทรัพย์สภาพคล่องคิดเป็น 105.7% ของเงินฝากที่ไม่ใช่เงินฝากหลัก เทียบกับเกณฑ์ 50% และคิดเป็น 24.1% ของเงินฝากลูกค้าทั้งหมด เทียบกับเกณฑ์ 10% สินทรัพย์สภาพคล่องคือสินทรัพย์ที่สามารถเปลี่ยนเป็นเงินสดได้ค่อนข้างง่ายเมื่อต้องการ
ผู้บริหารธนาคารคาดการณ์ผลกระทบต่อลูกค้าและกำไรอย่างไร
ลานี ดาร์มาวัน กรรมการผู้จัดการใหญ่ CIMB Niaga คาดว่าต้นทุนเงินทุนและการแข่งขันแย่งชิงเงินฝากจะยังอยู่ในระดับสูงหลังการปรับขึ้นสู่ 6% เธอกล่าวว่าสภาพคล่องของธนาคารยังแข็งแกร่ง โดยมีอัตราส่วนสินเชื่อต่อเงินฝากอยู่ที่ราว 88% ถึง 89%
อัตราส่วนดังกล่าวเปรียบเทียบยอดสินเชื่อกับเงินฝากลูกค้า หากอยู่ที่ 88% ถึง 89% หมายความว่าธนาคารปล่อยสินเชื่อราว 88 ถึง 89 รูเปียห์ต่อเงินฝากทุก 100 รูเปียห์ ซึ่งเป็นตัวชี้วัดอย่างง่ายว่าธนาคารนำเงินฝากไปใช้รองรับสินเชื่อแล้วมากเพียงใด
เฮนกี สุริยาปุตรา ผู้อำนวยการฝ่ายการเงินและวางแผนธุรกิจของ Bank Sahabat Sampoerna กล่าวเช่นกันว่าสภาพคล่องของธนาคารค่อนข้างปลอดภัย เขาระบุว่าธนาคารจะทบทวนอัตราดอกเบี้ยสินเชื่อลูกค้า และการปรับเปลี่ยนอาจส่งผลต่อส่วนต่างรายได้ดอกเบี้ยสุทธิ
ส่วนต่างรายได้ดอกเบี้ยสุทธิวัดรายได้ดอกเบี้ยของธนาคารหลังหักต้นทุนดอกเบี้ย เมื่อเทียบกับสินทรัพย์ที่ก่อให้เกิดรายได้ หากต้นทุนเงินฝากเพิ่มขึ้นก่อนที่รายได้จากสินเชื่อจะปรับตาม ส่วนต่างดังกล่าวอาจถูกกดดัน
เฮนดรี กุนาวัน รองประธานอาวุโสของ BRI Danareksa Sekuritas กล่าวว่า ธนาคารจะเป็นหนึ่งในธุรกิจกลุ่มแรกที่ได้รับผลกระทบ เพราะใช้ดอกเบี้ยนโยบายของธนาคารกลางอินโดนีเซียเป็นเกณฑ์อ้างอิงในการกำหนดอัตราดอกเบี้ยลูกค้า เขายังมองเห็นประโยชน์ที่อาจเกิดขึ้นด้วยว่า อัตราดอกเบี้ยอินโดนีเซียที่สูงขึ้นอาจช่วยรักษาเงินทุนต่างชาติให้ลงทุนอยู่ในประเทศต่อไป
บริษัทต่าง ๆ เผชิญต้นทุนระดมทุนที่แพงขึ้น
กุนตูร์ เอส. ปุตรา ประธานเจ้าหน้าที่บริหารของ Pinnacle Investment กล่าวว่า การขึ้นดอกเบี้ยจะทำให้บริษัทจดทะเบียนกู้ยืมแพงขึ้นและทำให้การระดมทุนซับซ้อนขึ้น บริษัทที่ออกพันธบัตรอาจต้องเสนอผลตอบแทนที่สูงขึ้นแก่นักลงทุน ส่งผลให้ต้นทุนการดำเนินงานหรือการชำระหนี้ที่ครบกำหนดสูงขึ้น
พันธบัตรคือเงินกู้ที่นักลงทุนปล่อยให้บริษัทหรือรัฐบาล เมื่ออัตราดอกเบี้ยในตลาดสูงขึ้น โดยทั่วไปพันธบัตรออกใหม่จำเป็นต้องให้ผลตอบแทนแข่งขันกับอัตราที่สูงขึ้น พันธบัตรเดิมที่จ่ายดอกเบี้ยคงที่ในอัตราต่ำกว่าอาจน่าดึงดูดน้อยลง ทำให้ราคาซื้อขายในตลาดถูกกดดัน
กุนตูร์กล่าวว่าธุรกิจต่าง ๆ อาจต้องปรับตัวกับช่วงเวลาที่อัตราดอกเบี้ยสูงยืดเยื้อ สำหรับนักลงทุน เขากล่าวว่าทางเลือกที่เหมาะสมยังขึ้นอยู่กับเป้าหมายและความสามารถในการยอมรับการขาดทุนหรือความผันผวนของราคา
กองทุนรวมแต่ละกองยังมีนโยบายการลงทุนต่างกัน บางกองทุนลงทุนในพันธบัตรรัฐบาลเป็นหลัก บางกองทุนถือครองตราสารหนี้ภาคเอกชนหรือหุ้น และผู้จัดการกองทุนก็มีข้อจำกัดและเป้าหมายที่แตกต่างกัน ดังนั้นอัตราดอกเบี้ยที่สูงขึ้นของธนาคารกลางอินโดนีเซียจึงส่งผลต่อกองทุนผ่านช่องทางที่ต่างกัน ไม่ได้ให้ผลเหมือนกันกับผลิตภัณฑ์ทุกประเภท
ธนาคารกลางอินโดนีเซียควบคู่ดอกเบี้ยที่เข้มงวดขึ้นกับมาตรการจูงใจสินเชื่อ
ธนาคารกลางอินโดนีเซียยังคงใช้นโยบายภาคธนาคารในภาพรวมที่สนับสนุนการปล่อยสินเชื่อ แม้จะปรับขึ้นต้นทุนเงินกู้ แนวทางมหภาคเชิงป้องกัน ซึ่งหมายถึงมาตรการที่มุ่งดูแลเสถียรภาพและความสามารถในการปล่อยสินเชื่อของระบบการเงิน ยังคงผ่อนคลาย
ตั้งแต่วันที่ 1 ธันวาคม ช่องทางสินเชื่อภายใต้นโยบายจูงใจสภาพคล่องระดับมหภาค หรือที่เรียกว่า KLM จะให้สิทธิประโยชน์สูงสุด 3% ของเงินฝากลูกค้า ธนาคารกลางอินโดนีเซียระบุว่ามาตรการนี้จะสนับสนุนการปล่อยสินเชื่อแก่ภาคส่วนที่สร้างงาน และเพิ่มความแข็งแกร่งให้การจัดหาเงินทุนสำหรับวิสาหกิจขนาดกลาง ขนาดย่อม และรายย่อย
องค์ประกอบด้านการพัฒนาตลาดเงินให้สิทธิประโยชน์สูงสุด 2% ของเงินฝาก โดยมีเป้าหมายเพื่อปรับปรุงการจัดสรรสภาพคล่องและช่วยให้ธนาคารส่งผ่านเงินทุนไปสู่การปล่อยสินเชื่อ
ไอดาระบุว่ามีสินเชื่อที่อนุมัติแล้วแต่ยังไม่ได้เบิกจ่าย 2,526 ล้านล้านรูเปียห์ ซึ่งเป็นวงเงินที่ธนาคารอนุมัติแล้วแต่ผู้กู้ยังไม่ได้เบิกใช้ เธอยกตัวเลขสินเชื่อที่อนุมัติแล้วดังกล่าวประกอบกับการเติบโตของสินเชื่อที่ยังดำเนินต่อไป เพื่ออธิบายว่าเหตุใดการขึ้นดอกเบี้ยจึงไม่ได้ทำให้การเติบโตทางเศรษฐกิจลดลงโดยอัตโนมัติ
ธนาคารกลางอินโดนีเซียยังมีแผนขยายระบบชำระเงินดิจิทัล เสริมความแข็งแกร่งด้านการบริหารความเสี่ยงและโครงสร้างพื้นฐานการชำระเงิน มาตรการเหล่านี้ดำเนินควบคู่กับนโยบายอัตราดอกเบี้ยและภาคธนาคาร โดยมีเป้าหมายเพื่อให้ธุรกรรมทางการเงินมีความน่าเชื่อถือระหว่างที่เศรษฐกิจปรับตัว
การเติบโตเป็นกันชน แต่ยังมีความเสี่ยงจากนโยบายสหรัฐฯ
เศรษฐกิจอินโดนีเซียเติบโต 5.47% จากปีก่อนหน้าในไตรมาส 3 ของปี 2026 เพิ่มขึ้นจาก 5.29% ในไตรมาสก่อนหน้า หรือเร่งตัวขึ้น 0.18 จุดเปอร์เซ็นต์ โดยได้รับแรงหนุนหลักจากการบริโภคภายในประเทศและการลงทุน
ดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิตเพิ่มขึ้นจาก 52.40 ในเดือนกันยายน เป็น 53.98 ในเดือนตุลาคม โดยทั่วไป ตัวเลขที่สูงกว่า 50 บ่งชี้ว่ากิจกรรมภาคการผลิตขยายตัว ธนาคารกลางอินโดนีเซียอ้างถึงการปรับตัวดีขึ้นนี้ว่าเป็นแรงสนับสนุนการลงทุน และคงคาดการณ์การเติบโตทางเศรษฐกิจปี 2026 ไว้ที่ 4.9% ถึง 5.7%
พัฒนาการในสหรัฐฯ ยังคงเป็นปัจจัยสำคัญต่อแนวโน้มค่าเงิน ยอดค้าปลีกสหรัฐฯ ในเดือนตุลาคมเพิ่มขึ้น 0.2% จากเดือนก่อนหน้า ขณะที่ยอดขายไม่รวมรถยนต์และกลุ่มควบคุมยอดค้าปลีกต่างเพิ่มขึ้น 0.6% การใช้จ่ายที่ยังแข็งแกร่งอาจทำให้การคาดการณ์ว่าอัตราดอกเบี้ยสหรัฐฯ จะลดลงทำได้ยากขึ้น ในช่วงที่เงินเฟ้อยังคงเป็นข้อกังวล
นักกลยุทธ์ของ OCBC คาดว่าวัฏจักรค่าเงินดอลลาร์จะเริ่มพลิกลงเป็นหลักในช่วงครึ่งหลังของปี 2027 เมื่อแรงหนุนจากเงินเฟ้อ ความแข็งแกร่งของเศรษฐกิจสหรัฐฯ เมื่อเทียบกับประเทศอื่น และการลงทุนด้านปัญญาประดิษฐ์เริ่มลดลง ภารกิจเร่งด่วนของธนาคารกลางอินโดนีเซียมีความชัดเจนกว่า นั่นคือรักษาความน่าดึงดูดของสินทรัพย์รูเปียห์ ขณะที่มาตรการจูงใจสินเชื่อจะเริ่มดำเนินการในเดือนธันวาคม
ประเด็นสำคัญ
- ธนาคารกลางอินโดนีเซียปรับขึ้นอัตราดอกเบี้ยนโยบายสู่ 6% เมื่อวันที่ 18 พฤศจิกายน ทำให้การขึ้นสะสมในปีนี้อยู่ที่ 125 จุดพื้นฐาน
- ธนาคารกลางมีเป้าหมายรักษาเสถียรภาพรูเปียห์และควบคุมเงินเฟ้อให้อยู่ในช่วง 1.5% ถึง 3.5% ในปี 2026 และ 2027
- ดัชนีจาการ์ตาคอมโพสิตปิดลดลง 1.07% โดยหุ้นธนาคารและภาคธุรกิจขนาดใหญ่หลายกลุ่มถูกกดดัน
- การเติบโตของสินเชื่อเดือนกันยายนที่ 13.26% สูงกว่าการเติบโตของเงินฝากที่ 8.22% ทำให้การบริหารเงินทุนมีความสำคัญมากขึ้น
- ธนาคารกลางอินโดนีเซียจะเริ่มใช้มาตรการจูงใจสภาพคล่องด้านสินเชื่อตั้งแต่วันที่ 1 ธันวาคม ขณะยังคงมาตรการสนับสนุนภาคธนาคาร
- ธนาคารกลางอินโดนีเซียคงคาดการณ์การเติบโตทางเศรษฐกิจปี 2026 ไว้ที่ 4.9% ถึง 5.7%