เหตุใดผู้มีรายได้เพียงพอจึงอาจยังกู้ซื้อบ้านไม่ผ่าน
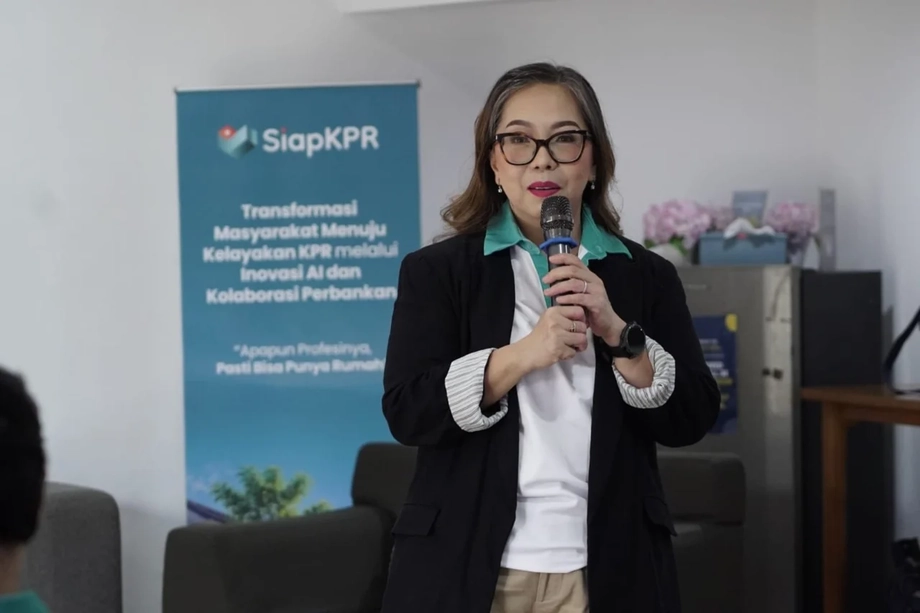
หนี้ดิจิทัลที่ยังค้างชำระและหลักฐานรายได้ที่ไม่ครบถ้วนกำลังขัดขวางผู้ที่คาดหวังจะซื้อบ้านในอินโดนีเซีย ก่อนที่ใบสมัครสินเชื่อจำนวนมากจะไปถึงธนาคารด้วยซ้ำ มารีน โนวิตา ซีอีโอของ PT Melayani Sepenuh Hati บริษัทเจ้าของ SiapKPR ระบุว่าอัตราการถูกปฏิเสธอยู่ที่ 50% ถึง 70% และในการเปิดตัวแพลตฟอร์มที่เกอมัง จาการ์ตาใต้ เมื่อวันที่ 17 พฤศจิกายน 2026 เธอกล่าวถึงช่วงตัวเลขที่กว้างขึ้น คือ 50% ถึง 80% ซึ่งรวมถึงผู้ซื้อที่ไม่ผ่านการคัดกรองเบื้องต้น
สารบัญ
- เหตุใดผู้มีรายได้เพียงพอจึงอาจยังกู้ซื้อบ้านไม่ผ่าน
- การเข้าถึงที่อยู่อาศัยกำลังดีขึ้น แต่ยังมีผู้คนอีกหลายล้านคนที่เข้าไม่ถึง
- สิ่งที่ธนาคารเห็นในประวัติเครดิตของผู้กู้
- บริการซื้อก่อนจ่ายทีหลังส่งผลทั้งต่อประวัติเครดิตและความสามารถในการผ่อนชำระรายเดือน
- แรงงานนอกระบบเผชิญปัญหาเอกสารในวงกว้าง
- ผู้ซื้อวัยหนุ่มสาวต้องออมเงินมากกว่าเงินดาวน์
- แผนของ SiapKPR ก่อนที่ใบสมัครจะไปถึงธนาคาร
- การเช่าเพื่อมุ่งสู่การเป็นเจ้าของเป็นอีกทางเลือกหนึ่ง
- ตรวจสอบประวัติเครดิตและหลีกเลี่ยงทางลัดลวง
- วันสำคัญที่กำหนดทิศทางการเตรียมขอสินเชื่อบ้าน
- ประเด็นสำคัญ
อุปสรรคมีตั้งแต่บิลบริการซื้อก่อนจ่ายทีหลังที่ค้างชำระ 150,000 ถึง 300,000 รูเปียห์ ไปจนถึงรายได้ที่ได้รับเป็นเงินสดและแทบไม่มีเอกสารยืนยัน ผู้ประกอบอาชีพอิสระ คนขับมอเตอร์ไซค์รับจ้าง เจ้าของธุรกิจขนาดเล็ก และพนักงานสัญญาจ้างบางส่วนอาจมีรายได้เพียงพอสำหรับผ่อนชำระ แต่กลับมีปัญหาในการแสดงหลักฐานที่ผู้ให้กู้ต้องการ
ตัวเลขด้านที่อยู่อาศัยของอินโดนีเซียแสดงให้เห็นขนาดของความท้าทายนี้ สำนักงานสถิติอินโดนีเซีย หรือ BPS ระบุว่า ณ เดือนมีนาคม 2026 มีครัวเรือน 9.29 ล้านครัวเรือนที่ไม่มีบ้านเป็นของตนเอง ส่วนตัวชี้วัดด้านที่อยู่อาศัยอีกชุดหนึ่งครอบคลุมครัวเรือนราว 18.01 ล้านครัวเรือนที่เป็นเจ้าของบ้านซึ่งมีสภาพต่ำกว่ามาตรฐานที่อยู่อาศัย
ตัวเลขการถูกปฏิเสธที่มารีนกล่าวถึงสะท้อนปัญหาที่พบในกลุ่มผู้ที่คาดหวังจะซื้ออสังหาริมทรัพย์ รวมถึงการคัดกรองโดยผู้พัฒนาโครงการ ทั้งนี้ ไม่มีการเปิดเผยอัตราการปฏิเสธทั่วประเทศที่คำนวณจากใบสมัครสินเชื่อที่อยู่อาศัยอย่างเป็นทางการของทุกธนาคาร
SiapKPR ให้บริการเตรียมความพร้อมทางการเงินก่อนผู้ซื้อยื่นขอ Kredit Pemilikan Rumah หรือ KPR ซึ่งเป็นคำเรียกสินเชื่อที่อยู่อาศัยในอินโดนีเซีย แนวทางของบริษัทผสานงานสามด้านที่ครัวเรือนมักจัดการแยกกัน ได้แก่ การจัดทำหลักฐานรายได้ การแก้ไขปัญหาหนี้ที่มีอยู่ และการออมเงินสดที่จำเป็นสำหรับการซื้อบ้าน ธนาคารยังคงเป็นผู้ตัดสินใจขั้นสุดท้ายว่าจะปล่อยกู้หรือไม่
การเข้าถึงที่อยู่อาศัยกำลังดีขึ้น แต่ยังมีผู้คนอีกหลายล้านคนที่เข้าไม่ถึง
ข่าวเผยแพร่สถิติด้านที่อยู่อาศัยของกระทรวงการเคหะและพื้นที่ตั้งถิ่นฐานระบุว่า BPS เผยแพร่รายงานสถิติด้านที่อยู่อาศัยฉบับแรกเมื่อวันที่ 13 สิงหาคม 2026 โดยรวบรวมข้อมูลจากการสำรวจเศรษฐกิจและสังคมแห่งชาติ หรือ Susenas เข้ากับข้อมูลทางปกครองจากกระทรวง หน่วยงานปกครองส่วนท้องถิ่น และหน่วยงานด้านที่อยู่อาศัยอื่น ๆ
ตัวเลขการเป็นเจ้าของบ้านอ้างอิงข้อมูล ณ เดือนมีนาคม 2026 ไม่ใช่เดือนสิงหาคมซึ่งเป็นช่วงที่เผยแพร่รายงาน สัดส่วนครัวเรือนที่ไม่มีบ้านเป็นของตนเองลดลงจาก 13% ในเดือนมีนาคม 2025 เหลือ 12.39% ในอีกหนึ่งปีต่อมา จำนวนครัวเรือนลดลงราว 350,000 ครัวเรือน เหลือ 9.29 ล้านครัวเรือน
คุณภาพที่อยู่อาศัยก็ดีขึ้นเช่นกัน สัดส่วนครัวเรือนที่เป็นเจ้าของบ้านซึ่งมีสภาพไม่เหมาะสมลดลงจาก 25.33% หรือ 18.77 ล้านครัวเรือนในปี 2025 เหลือ 24.03% หรือราว 18.01 ล้านครัวเรือนในปี 2026 ลดลงประมาณ 760,000 ครัวเรือน โดย 37 จาก 38 จังหวัดของอินโดนีเซียมีตัวชี้วัดนี้ดีขึ้น
BPS ประเมินที่อยู่อาศัยจากความทนทานของอาคาร พื้นที่ใช้สอยต่อคนที่เพียงพอ สุขาภิบาลที่เหมาะสม และการเข้าถึงไฟฟ้าในฐานะองค์ประกอบสนับสนุน กระทรวงระบุว่าสุขาภิบาลยังเป็นประเด็นที่ต้องให้ความสำคัญ ส่วนตัวชี้วัดแยกต่างหากด้านการเข้าถึงที่อยู่อาศัยที่เหมาะสมเพิ่มขึ้นจาก 68.40% ในปี 2025 เป็น 70.30% ในปี 2026
ตัวเลขเหล่านี้สะท้อนความจำเป็นที่เป็นรูปธรรมสองด้าน ได้แก่ การช่วยให้ครัวเรือนมีบ้านเป็นของตนเอง และการปรับปรุงบ้านที่ผู้คนเป็นเจ้าของอยู่แล้ว การเตรียมความพร้อมสำหรับสินเชื่อบ้านช่วยแก้ปัญหาด้านแรก ส่วนการช่วยเหลือด้านการปรับปรุงบ้านและโครงสร้างพื้นฐานก็มีความสำคัญต่อปัญหาด้านที่สองเช่นกัน
สิ่งที่ธนาคารเห็นในประวัติเครดิตของผู้กู้
ธนาคาร Tabungan Negara อธิบายในบทความแนะแนวเกี่ยวกับ SLIKว่า สำนักงานกำกับบริการทางการเงิน หรือ OJK เข้ามารับช่วงระบบ BI Checking เดิมในปี 2018 ระบบที่เข้ามาแทนคือระบบบริการข้อมูลทางการเงิน ซึ่งรู้จักกันทั่วไปในชื่อ SLIK
SLIK ให้ข้อมูลแก่ผู้ให้กู้เกี่ยวกับการกู้ยืม วงเงินสินเชื่อคงค้าง ประวัติการชำระเงิน และหนี้ค้างชำระ ธนาคารใช้ประวัติดังกล่าวประกอบกับรายได้ ภาระผูกพันที่มีอยู่ และนโยบายการปล่อยสินเชื่อของตนเอง OJK ระบุว่าข้อมูลดังกล่าวเป็นข้อมูลที่เป็นกลาง และให้สถาบันการเงินแต่ละแห่งเป็นผู้ตัดสินใจเรื่องสินเชื่อ
มารีนกล่าวว่าผู้ซื้อจำนวนมากประสบปัญหาเพราะประวัติของตนอยู่ในประเภทความสามารถในการชำระหนี้ระดับ 5 ซึ่งเรียกกันทั่วไปว่า Kol 5 หมายถึงหนี้เสีย เธอเชื่อมโยงบางกรณีกับบิลบริการซื้อก่อนจ่ายทีหลังจำนวนเล็กน้อยที่ยังไม่ได้ชำระ การกู้ยืมทางออนไลน์ และการยอมให้ญาติใช้บัตรประจำตัวประชาชนของผู้อื่นเพื่อขอสินเชื่อ
ผู้กู้ที่มีชื่อเป็นผู้กู้ในสินเชื่ออาจได้รับผลกระทบ หากมีผู้อื่นนำเงินไปใช้แล้วไม่ชำระคืน มารีนกล่าวว่าธนาคารอาจปฏิเสธคำขอ แม้รายได้ปัจจุบันและกระแสเงินสดของบุคคลนั้นจะดีขึ้นแล้วก็ตาม
นโยบาย SLIK ของ OJK ปี 2026 เพิ่มรายละเอียดเกี่ยวกับหนี้ก้อนเล็ก โดยตั้งแต่วันที่ 1 กรกฎาคม ข้อมูลเครดิตที่แสดงจะครอบคลุมยอดเกิน 1 ล้านรูเปียห์ โดยพิจารณาวงเงินสินเชื่อ ยอดคงค้าง และข้อมูลสะสมตามนโยบายที่เกี่ยวข้อง ดังนั้น ผู้ซื้อจึงควรตรวจสอบวงเงินสินเชื่อและประวัติทั้งหมด ควบคู่ไปกับจำนวนเงินของบิลค้างชำระแต่ละรายการ
บริการซื้อก่อนจ่ายทีหลังส่งผลทั้งต่อประวัติเครดิตและความสามารถในการผ่อนชำระรายเดือน
ระเบียบของคณะกรรมการ OJK หมายเลข 2 ปี 2026 ซึ่งประกาศใช้เมื่อวันที่ 4 พฤษภาคม กำหนดให้บริษัทสินเชื่อที่ให้บริการซื้อก่อนจ่ายทีหลังเตือนลูกค้าเกี่ยวกับการบันทึกข้อมูลใน SLIK การสะสมหนี้ และความเสี่ยงที่จะขอสินเชื่อประเภทอื่นได้ยาก หากประสบปัญหาในการชำระคืน
ภาระผ่อนชำระที่มีอยู่ยังทำให้เงินที่เหลือสำหรับสินเชื่อบ้านลดลง ธนาคารพิจารณาอัตราภาระหนี้ต่อรายได้ หรือ DBR ซึ่งเปรียบเทียบยอดชำระหนี้รายเดือนทั้งหมดกับรายได้สุทธิต่อเดือน มารีนกล่าวว่าผู้สมัครอาจต้องลดวงเงินกู้ที่ต้องการหรือชำระหนี้เดิมก่อน เพื่อให้ใบสมัครเป็นไปตามเกณฑ์ประเมินของธนาคาร
ผู้ที่มีรายได้เดือนละ 6 ล้านรูเปียห์และจ่ายบริการซื้อก่อนจ่ายทีหลัง 1.5 ล้านรูเปียห์ เท่ากับนำรายได้ 25% ไปชำระหนี้ดังกล่าวแล้ว หากเพิ่มค่างวดสินเชื่อบ้านอีก 2 ล้านรูเปียห์ ยอดชำระหนี้รายเดือนจะเพิ่มเป็น 3.5 ล้านรูเปียห์ หรือ 58.3% ของรายได้ ทำให้เหลือเงินเพียง 2.5 ล้านรูเปียห์สำหรับค่าอาหาร ค่าเดินทาง ค่าสาธารณูปโภค และความจำเป็นอื่น ๆ
ระเบียบบริการซื้อก่อนจ่ายทีหลังกำหนดเพดานการประเมินภาระผ่อนชำระของบริษัทสินเชื่อไว้ที่ 40% ของรายได้ในปี 2027 และ 2028 ก่อนลดเหลือ 30% ตั้งแต่ปี 2029 สินเชื่อบ้านจากธนาคารเป็นไปตามข้อกำหนดด้านการธนาคารที่เกี่ยวข้องและการประเมินเครดิตของผู้ให้กู้แต่ละราย สำหรับครัวเรือน การคำนวณที่ใช้ได้จริงคือดูว่าจะเหลือเงินเท่าใดหลังชำระค่างวดทุกก้อนแล้ว
คำแนะนำในการเตรียมความพร้อมมักระบุว่า ควรรักษายอดผ่อนชำระรวมไว้ที่ราว 30% ถึง 40% ของรายได้ต่อเดือน ทั้งนี้ จำนวนเงินที่ธนาคารแห่งหนึ่งจะอนุมัติขึ้นอยู่กับผู้สมัคร สินเชื่อ และหลักเกณฑ์ของผู้ให้กู้
แรงงานนอกระบบเผชิญปัญหาเอกสารในวงกว้าง
การจ้างงานนอกระบบคิดเป็นราวสามในห้าของแรงงานอินโดนีเซีย จูไนดี อับดิลลาห์ ประธานสมาคมผู้พัฒนาอสังหาริมทรัพย์และพื้นที่ตั้งถิ่นฐานของอินโดนีเซีย หรือ Apersi ระบุว่า ในปี 2024 มีแรงงานนอกระบบ 83.42 ล้านคน ส่วนตัวเลขจากการสำรวจแรงงานของ BPS เมื่อเดือนกุมภาพันธ์ 2025 ที่มีการอ้างถึงอยู่ที่ราว 86 ล้านคน
มารีนระบุว่าปัญหาหลักคือการขาดหลักฐานทางการเงิน คนขับรถอาจได้รับเงินเป็นรายวัน พ่อค้าอาจพึ่งพาเงินสด และผู้ประกอบอาชีพอิสระอาจมีรายได้แตกต่างกันในแต่ละเดือน หากไม่มีบันทึกรายรับรายจ่ายที่เป็นระเบียบ ผู้ให้กู้ก็มีหลักฐานน้อยลงสำหรับประเมินภาระผ่อนชำระที่ยาวนานหลายปี
เอกสารที่มักขอจากพนักงานประจำ ได้แก่ สลิปเงินเดือนสามเดือนล่าสุดและหนังสือรับรองการทำงาน ส่วนผู้ประกอบการอาจต้องยื่นงบการเงินย้อนหลังสองปีและใบอนุญาตประกอบธุรกิจ เอกสารยืนยันตัวตน เอกสารภาษี และเอกสารเกี่ยวกับอสังหาริมทรัพย์ก็เป็นส่วนหนึ่งของการสมัครเช่นกัน
การทำงานประจำก็อาจมีอุปสรรคของตนเอง มารีนกล่าวว่าธนาคารตรวจสอบนายจ้างและอุตสาหกรรม ระยะเวลาที่ผู้สมัครทำงาน และเงื่อนไขการจ้างงาน พนักงานสัญญาจ้างอาจถูกตรวจสอบเข้มงวดขึ้น แม้จะได้รับเงินเดือนเป็นประจำทุกเดือน
สำหรับผู้สมัคร การจัดระเบียบกระแสเงินสดของธุรกิจและส่วนบุคคลให้เข้าใจง่าย การเก็บบันทึกรายการธุรกรรม และการเตรียมเอกสารที่ผู้ให้กู้เป้าหมายร้องขอ ล้วนเป็นขั้นตอนที่ช่วยให้ประเมินรายได้ได้ง่ายขึ้น
ผู้ซื้อวัยหนุ่มสาวต้องออมเงินมากกว่าเงินดาวน์
ตัวเลขที่มีการอ้างถึงในงานเปิดตัว SiapKPR ระบุว่า ชาวอินโดนีเซียในเจเนอเรชัน Z ที่ต้องการมีบ้านเป็นของตนเองมีสัดส่วน 45% มารีนยังกล่าวถึงค่าใช้จ่ายประจำด้านกาแฟ บริการสตรีมมิง และอาหารเดลิเวอรี ซึ่งอาจสูงถึงเดือนละ 1.5 ล้านถึง 2 ล้านรูเปียห์
หากใช้จ่ายในระดับดังกล่าวตลอดทั้งปี จะรวมเป็นเงิน 18 ล้านถึง 24 ล้านรูเปียห์ ตัวเลขนี้ช่วยอธิบายว่าการซื้อของเล็ก ๆ น้อย ๆ ซ้ำ ๆ อาจทำให้การออมเงินดาวน์ช้าลง โดยเฉพาะสำหรับผู้ที่มีรายได้ไม่แน่นอน นอกจากนี้ ผู้ซื้อยังต้องเผชิญกับราคาบ้านที่เพิ่มเร็วกว่ารายได้ ตามข้อมูลที่มีการกล่าวถึงในช่วงเปิดตัว
เงินดาวน์เป็นเพียงหนึ่งในค่าใช้จ่ายที่ต้องเตรียมเป็นเงินสด แนวทางการเตรียมความพร้อมสำหรับสินเชื่อบ้านระบุว่า ค่าใช้จ่ายในการเซ็นสัญญาและค่าใช้จ่ายที่เกี่ยวข้องอาจสูงถึง 5% ถึง 10% ของวงเงินกู้ที่ได้รับอนุมัติ ขึ้นอยู่กับรูปแบบสินเชื่อและค่าธรรมเนียมที่เกี่ยวข้อง ซึ่งอาจรวมถึงค่าดำเนินการ ค่าธรรมเนียมการจัดสินเชื่อ ประกันภัย และค่าธรรมเนียมงานโนตารี
ดังนั้น ครัวเรือนจึงต้องจัดงบประมาณทั้งสำหรับการซื้อบ้านและค่าใช้จ่ายในการดำเนินการ คำแนะนำเดียวกันนี้ยังเสนอให้มีเงินสำรองเทียบเท่าค่างวด 6 ถึง 12 เดือน เพื่อช่วยรับมือหากรายได้สะดุด
ฟริเดอริกา วิดยาซารี เดวี ประธาน OJK กล่าวถึงความรับผิดชอบทางการเงินที่โรงเรียนมัธยม SMA 33 ในเมืองทังเกอรัง เมื่อวันที่ 16 พฤศจิกายน เธอเตือนนักเรียนเรื่องการใช้จ่ายตามกระแสโซเชียลมีเดีย และขอให้ระมัดระวังข้อมูลส่วนบุคคล ตัวเลขของ OJK ระบุว่า การเข้าถึงบริการทางการเงินในกลุ่มนักเรียนและนักศึกษามีสัดส่วน 92.76% เทียบกับระดับความรู้ทางการเงินที่ 62.72% เป็นช่องว่าง 30.04 จุดเปอร์เซ็นต์ระหว่างการเข้าถึงกับความเข้าใจ
แผนของ SiapKPR ก่อนที่ใบสมัครจะไปถึงธนาคาร
SiapKPR ตั้งเป้าช่วยเหลือลูกค้าเดือนละ 25 ถึง 50 รายในปี 2027 โดยเน้นบ้านราคาต่ำกว่า 1 พันล้านรูเปียห์ บริษัทระบุว่าใช้ปัญญาประดิษฐ์ประเมินความพร้อมทางการเงิน ระบุอุปสรรคด้านเครดิต และช่วยเตรียมเอกสารสมัครสินเชื่อ
ผู้เข้าร่วมจะผ่านการคัดกรองและประเมินเป็นระยะร่วมกับพันธมิตรผู้พัฒนาโครงการและธนาคาร บริการสนับสนุนประกอบด้วยการแจ้งเตือนกำหนดชำระ การตรวจสอบและแก้ไขเอกสารทางการเงิน การประเมินประวัติเครดิต และการช่วยเลือกบ้าน บริษัทระบุว่าบริการครอบคลุมตั้งแต่การให้คำปรึกษาไปจนถึงการยื่นขอสินเชื่อบ้าน การเซ็นสัญญา และการส่งมอบบ้าน
มารีนกล่าวถึงระยะเวลาเตรียมความพร้อม 3 ถึง 6 เดือนสำหรับบ้านอุดหนุน และ 6 ถึง 12 เดือนสำหรับบ้านเชิงพาณิชย์ราคาต่ำกว่า 1 พันล้านรูเปียห์ ช่วงเวลาดังกล่าวเปิดโอกาสให้ผู้สมัครจัดระเบียบเอกสาร แก้ไขปัญหาหนี้ และแสดงให้เห็นว่ามีการออมเงินอย่างสม่ำเสมอ
รูปแบบหนึ่งที่เสนอเปิดโอกาสให้ผู้ซื้อจ่ายเงินดาวน์แก่ผู้พัฒนาโครงการในอัตรา 5% ของราคาบ้าน ภายในระยะเวลา 12 เดือน หากยกตัวอย่างบ้านราคา 500 ล้านรูเปียห์ จะต้องจ่ายเงินดาวน์ 25 ล้านรูเปียห์ หรือราวเดือนละ 2.08 ล้านรูเปียห์ ประวัติการชำระเงินจะเป็นส่วนหนึ่งของการเตรียมตัวก่อนยื่นขอสินเชื่อบ้าน
SiapKPR ระบุว่ามีผู้พัฒนาโครงการ 6 รายสนับสนุนแพลตฟอร์ม โดยมีผู้พัฒนาที่เปิดเผยชื่อ ได้แก่ Pesona Kahuripan, MASGroup, Delta Group และ Kemang Eminence เครือข่ายธนาคารที่ระบุประกอบด้วย BTN หรือ BSN, Bank Mandiri และ Bank Nobu พร้อมแผนขยายความร่วมมือ
บริษัทได้รับค่าคอมมิชชันจากผู้พัฒนาโครงการเมื่อผู้เข้าร่วมดำเนินการซื้อบ้าน และจากธนาคารเมื่อผู้กู้ที่ได้รับการแนะนำมีคุณสมบัติตรงตามเกณฑ์สินเชื่อบ้าน ดังนั้นบริการเตรียมความพร้อมทางการเงินจึงเชื่อมโยงกับการขายอสังหาริมทรัพย์และการแนะนำผู้ขอสินเชื่อที่เกิดขึ้นจริง ทั้งนี้ การอนุมัติยังขึ้นอยู่กับการประเมินของธนาคาร
การเช่าเพื่อมุ่งสู่การเป็นเจ้าของเป็นอีกทางเลือกหนึ่ง
Apersi เสนอรูปแบบเช่าเพื่อเป็นเจ้าของสำหรับครัวเรือนที่มีเงินดาวน์จำกัดหรือรายได้ไม่สม่ำเสมอ ตามรูปแบบที่จูไนดีอธิบาย ครัวเรือนจะเริ่มจากการเช่าบ้านก่อน ซึ่งอาจเป็นเวลาสองปี โดยสะสมค่าเช่าบางส่วนไว้เป็นเงินดาวน์สำหรับสินเชื่อบ้านอุดหนุน
รูปแบบนี้ทำให้ครอบครัวเข้าอยู่อาศัยในบ้านได้ระหว่างช่วงออมเงิน โครงสร้างแตกต่างจากการผ่อนจ่ายเงินดาวน์ให้ผู้พัฒนาโครงการ โดยค่าเช่าช่วยให้มีที่พักอาศัยในปัจจุบัน และเงินส่วนที่ตกลงกันไว้จะนำไปใช้กับการซื้อบ้านในภายหลัง
โครงการภาครัฐก็ช่วยขยายการเข้าถึงเช่นกัน กระทรวงการเคหะบันทึกว่ามีบ้าน 91,531 หลังได้รับเงินทุนผ่าน FLPP ซึ่งเป็นโครงการสภาพคล่องเพื่อที่อยู่อาศัยแบบอุดหนุนของอินโดนีเซีย ในช่วงครึ่งแรกของปี 2026 ส่วนโครงการสินเชื่อที่อยู่อาศัยมีผู้กู้ 95,878 ราย โดยมีวงเงินสินเชื่อรวมประมาณ 20.58 ล้านล้านรูเปียห์
การปรับปรุงบ้านและการสนับสนุนจากรัฐบาลท้องถิ่นช่วยแบ่งเบาค่าใช้จ่ายด้านอื่น ๆ กระทรวงระบุว่ามีบ้าน 88,635 หลังเข้าร่วมโครงการปรับปรุงบ้าน หน่วยที่อยู่อาศัย 4,014 หน่วยได้รับการสนับสนุนจากงบประมาณจังหวัด และมีการยกเว้นค่าธรรมเนียมอนุมัติการก่อสร้างครอบคลุม 101,201 หน่วย เป้าหมายโครงการช่วยเหลือการปรับปรุงที่อยู่อาศัย BSPS เพิ่มขึ้นจากประมาณ 45,000 เป็น 400,000 หน่วย
ตรวจสอบประวัติเครดิตและหลีกเลี่ยงทางลัดลวง
BTN ระบุว่าบุคคลทั่วไปสามารถขอข้อมูลเครดิตออนไลน์ผ่านบริการ iDebKu ของ OJK หรือไปที่สำนักงาน OJK พร้อมเอกสารยืนยันตัวตน แนวทางของธนาคารระบุว่า ผลการตรวจสอบออนไลน์จะส่งทางอีเมลภายในไม่เกินหนึ่งวันทำการหลังลงทะเบียนและยืนยันข้อมูล ผู้สมัครที่พบข้อมูลไม่ถูกต้องสามารถติดต่อสถาบันการเงินที่เป็นผู้รายงานข้อมูลดังกล่าว
นโยบาย OJK ปี 2026 กำหนดให้มีการปรับปรุงสถานะการชำระหนี้ภายในสามวันทำการหลังชำระสินเชื่อครบถ้วน ประวัติการกู้ยืมและการชำระเงินก่อนหน้านี้ยังคงเป็นส่วนหนึ่งของข้อมูลที่ผู้ให้กู้ใช้ประเมิน ดังนั้น ผู้สมัครจึงควรตรวจสอบทั้งสถานะการชำระหนี้และประวัติโดยรวม
อากุสแมน ผู้บริหาร OJK ซึ่งรับผิดชอบกำกับดูแลสถาบันสินเชื่อและธุรกิจบริการทางการเงินอื่น ๆ เตือนในแถลงการณ์เป็นลายลักษณ์อักษรเมื่อวันที่ 16 พฤศจิกายนว่า การใช้คนกลางที่รับปากว่าจะช่วยให้ผู้กู้หลีกเลี่ยงการชำระคืนเงินกู้ออนไลน์ ไม่ได้ทำให้ภาระหนี้และประวัติการผิดนัดชำระหายไป
OJK ระบุว่าผู้กู้อายุ 19 ถึง 34 ปีคิดเป็น 50.69% ของเงินกู้ผ่านแพลตฟอร์มออนไลน์ที่ผิดนัดชำระ ตามเกณฑ์ TWP90 ซึ่งติดตามปัญหาการชำระหนี้ที่เกิน 90 วัน หน่วยงานกำกับดูแลมีแผนเพิ่มความเข้มงวดในการกำกับดูแล รวมถึงปรับปรุงการวิเคราะห์สินเชื่อ การติดตาม และการให้ความรู้
การฉ้อโกงเป็นอีกความเสี่ยงสำหรับผู้ที่กำลังมองหาความช่วยเหลือทางการเงิน ระหว่างเดือนมกราคมถึงกันยายน 2026 คณะทำงานของ OJK สั่งยุติการดำเนินงานของหน่วยงานการเงินผิดกฎหมาย 1,489 แห่ง ศูนย์ต่อต้านการหลอกลวงของอินโดนีเซียได้รับรายงานมากกว่า 741,000 รายการ ระงับบัญชีที่เกี่ยวข้องราว 748,000 บัญชี ซึ่งมีเงินรวม 970,300 ล้านรูเปียห์ และคืนเงินให้ผู้เสียหาย 210,750 ล้านรูเปียห์
วันสำคัญที่กำหนดทิศทางการเตรียมขอสินเชื่อบ้าน
การเปลี่ยนแปลงครอบคลุมทั้งการรายงานข้อมูลเครดิต สถิติด้านที่อยู่อาศัย และบริการเตรียมความพร้อมรูปแบบใหม่ หมุดหมายถัดไปที่มีการระบุไว้ ได้แก่ เป้าหมายจำนวนลูกค้าของ SiapKPR ในปี 2027 และเพดานการประเมินภาระชำระคืนบริการซื้อก่อนจ่ายทีหลังตามกำหนดการ
- 4 สิงหาคม 2025: Apersi อธิบายแนวทางเช่าก่อน พร้อมสะสมค่าเช่าบางส่วนเป็นเงินดาวน์สำหรับสินเชื่อบ้านอุดหนุน
- 4 พฤษภาคม 2026: OJK ประกาศใช้ระเบียบบริการซื้อก่อนจ่ายทีหลัง ซึ่งกำหนดให้มีการเตือนเกี่ยวกับการรายงานข้อมูลเครดิตและความเสี่ยงจากการกู้ยืม
- 1 กรกฎาคม 2026: นโยบายปรับปรุงการแสดงข้อมูล SLIK มีผลบังคับใช้
- 13 สิงหาคม 2026: BPS เผยแพร่รายงานสถิติด้านที่อยู่อาศัย ซึ่งรวมตัวเลขการเป็นเจ้าของบ้าน ณ เดือนมีนาคม
- 16 และ 17 พฤศจิกายน 2026: OJK ออกคำเตือนผู้บริโภค และ SiapKPR นำเสนอโปรแกรมเตรียมความพร้อมในจาการ์ตา
- ปี 2027 และ 2028: เพดานการประเมินภาระชำระคืนของบริษัทสินเชื่อสำหรับบริการซื้อก่อนจ่ายทีหลังอยู่ที่ 40% ของรายได้ และลดเหลือ 30% ตั้งแต่ปี 2029
สำหรับผู้ที่คาดหวังจะซื้อบ้าน สิ่งที่ควรลงมือทำในทันทีนั้นเป็นเรื่องที่ปฏิบัติได้จริง ได้แก่ ขอประวัติเครดิต จัดเตรียมหลักฐานรายได้ คำนวณค่างวดที่มีอยู่ทั้งหมด และวางงบสำหรับเงินดาวน์กับค่าใช้จ่ายในการเซ็นสัญญาก่อนยื่นขอสินเชื่อบ้าน
ประเด็นสำคัญ
- ซีอีโอของ SiapKPR ระบุว่าตัวเลขการถูกปฏิเสธอยู่ระหว่าง 50% ถึง 80% โดยรวมถึงการคัดกรองเบื้องต้น
- อินโดนีเซียมีครัวเรือน 9.29 ล้านครัวเรือนที่ไม่มีบ้านเป็นของตนเอง ณ เดือนมีนาคม 2026 ลดลงราว 350,000 ครัวเรือนจากปีก่อน
- หนี้ค้างชำระ ภาระผ่อนรายเดือนสูง และหลักฐานรายได้ไม่ครบถ้วน อาจเป็นอุปสรรคต่อการสมัครสินเชื่อบ้าน
- แรงงานนอกระบบคิดเป็นราวสามในห้าของการจ้างงาน ทำให้การจัดทำเอกสารรายได้เป็นความท้าทายในวงกว้าง
- SiapKPR ตั้งเป้าลูกค้าเดือนละ 25 ถึง 50 รายในปี 2027 ขณะที่ธนาคารยังคงมีอำนาจตัดสินใจปล่อยสินเชื่อ
- ผู้ซื้อจำเป็นต้องมีเงินสดสำหรับเงินดาวน์ ค่าใช้จ่ายในการเซ็นสัญญา และเงินสำรอง ตลอดจนมีรายได้เพียงพอสำหรับผ่อนชำระรายเดือน