การอนุมัติตามกฎหมายและกรอบเวลาการดำเนินการ
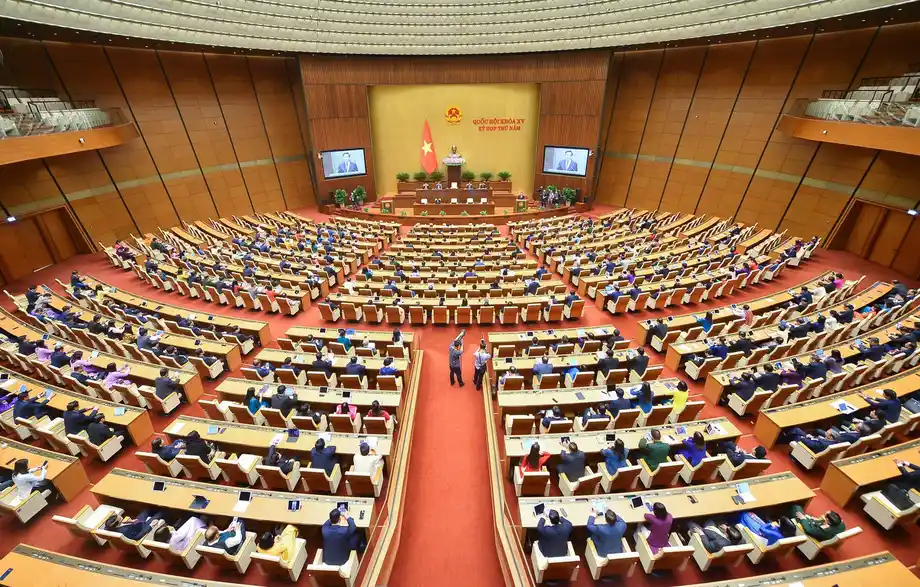
เวียดนัมได้ก้าวสำคัญในการแก้ไขปัญหาค้างค่าทางการบริหารและการเงินจำนวนมากที่กดดันกิจการธุรกิจหลายล้านแห่ง ในช่วงบ่ายวันที่ 21 พฤศจิกายน 2026 สภาประชาชนได้ลงมติโดยข้างมากเพื่ออนุมัติข้อบังคับพิเศษที่เกี่ยวกับค่าธรรมเนียมใบอนุญาตธุรกิจคงค้างและค่าปรับชำระล่าช้าที่เกี่ยวข้อง จากผู้แทน 455 คนที่ลงมติ 453 คนลงมติเห็นด้วย แสดงถึงความเห็นพ้องทางนิติบัญญัติที่มั่นคง ข้อบังคับของสภาประชาชนที่ใหม่頒布กำหนดมาตรการเฉพาะทางที่ออกแบบมาเพื่อขจัดอุปสรรคทางเศรษฐกิจที่คงค้างมานานสำหรับกิจการที่ไม่ได้ดำเนินการ นโยบายนี้มีผลบังคับใช้ทันทีหลังการอนุมัติและดำเนินการจนถึงวันที่ 30 มิถุนายน 2028 ให้ช่วงเวลาที่มีโครงสร้างสำหรับผู้เสียภาษีในการชำระหนี้สินในอดีตและล้างประวัติทางการบริหาร
สารบัญ
- การอนุมัติตามกฎหมายและกรอบเวลาการดำเนินการ
- การเข้าใจขอบเขตของผู้เสียภาษีที่ไม่ได้ดำเนินการ
- ข้อบังคับการให้ความช่วยเหลือสำหรับค่าธรรมเนียมใบอนุญาตธุรกิจ
- เงื่อนไขการยกเว้นค่าปรับชำระล่าช้าสำหรับภาษีอื่นๆ
- ข้อยกเว้นและมาตรการป้องกันการ濫用นโยบาย
- กระบวนการบริหารอัตโนมัติและความสะดวกสบายสำหรับผู้เสียภาษี
- ภาระผูกพันธน์ระหว่างประเทศและผลกระทบต่องบประมาณ
- สรุปสำคัญ
เจ้าหน้าที่รัฐบาลได้นำเสนอมาตรการนี้ภายใต้กระบวนการนิติบัญญัติเร่งด่วนในช่วงประชุมครั้งที่ 2 ของสภาประชาชนทั่วไปครั้งที่ 16 แนวทางนี้ตอบสนองต่อความยากลำบากที่ต่อเนื่องที่เจ้าของธุรกิจเผชิญหน้า ซึ่งได้หยุดดำเนินการมาหลายปีแล้วแต่ยังคงผูกมัดกับระบบภาษีเนื่องจากหนี้สินสะสม ก่อนการลงมติ รัฐมนตรีการคลัง Ngô Văn Tuấn ได้นำเสนอรายงานอธิบายของรัฐบาลที่ระบุขอบเขตของปัญหาค้างค่าและกรอบการดำเนินงานที่จำเป็นในการประมวลผลไฟล์ที่ค้างอยู่ลाखล้านไฟล์
การเข้าใจขอบเขตของผู้เสียภาษีที่ไม่ได้ดำเนินการ
ข้อมูลที่รวบรวมโดยกระทรวงการคลังระบุว่า ณ วันที่ 23 ตุลาคม 2026 ประเทศมีผู้เสียภาษีมากกว่า 2.5 ล้านราย แบ่งออกเป็น 2 หมวดหมู่ทางการบริหารที่แตกต่างกัน กลุ่มแรกประกอบด้วยนิติบุคคลที่หยุดดำเนินการแต่ไม่ได้ดำเนินการขั้นตอนทางการอย่างเป็นทางการเพื่อเพิกถอนหมายเลขประจำตัวผู้เสียภาษี ซึ่งเป็นที่รู้จักกันในชื่อสถานะ 03 กลุ่มที่สองประกอบด้วยธุรกิจที่หายไปจากที่จดทะเบียนโดยไม่ได้ดำเนินการปิดกิจการตามขั้นตอน ซึ่งได้รับการกำหนดเป็นสถานะ 06 เจ้าหน้าที่เน้นว่าหมวดหมู่เหล่านี้เป็นกลุ่มกรณีที่ยังไม่ได้รับการแก้ไข ซึ่งต้องการการตรวจสอบทางการบริหารอย่างเป็นระบบ มากกว่าการสมมติโดยอัตโนมัติว่าทุกนิติบุคคลที่อยู่ในรายการมีหนี้ภาษีในปัจจุบัน
ในกรณีเหล่านี้ที่มีจำนวนล้านๆ ราย มีผู้เสียภาษีประมาณ 710,000 ราย ที่มีหนี้ค่าธรรมเนียมใบอนุญาตธุรกิจที่จดทะเบียนไว้ในระบบบริหารภาษีแห่งชาติ ส่วนย่อยเฉพาะนี้สะสมหนี้สินต้นเงินรวมประมาณ 1.250 ล้านล้านดองเวียดนาม พร้อมกับค่าปรับชำระล่าช้าที่เกี่ยวข้องประมาณ 438 พันล้านดองเวียดนาม อีกทั้ง หน่วยงานภาษีได้ระบุผู้เสียภาษีเกือบ 2 ล้านราย ในสถานะ 03 และ 06 ที่ภาระผูกพันค่าธรรมเนียมใบอนุญาตธุรกิจในช่วงที่ไม่ได้ดำเนินการยังไม่ได้คำนวณหรือบันทึกลงระบบอย่างเป็นทางการ การคำนวณคาดการณ์บ่งชี้ว่าการบันทึกภาระผูกพันที่ยังไม่ได้จดบันทึกเหล่านี้อาจสร้างหนี้สินที่ทฤษฎีประมาณ 15 ล้านล้านดองเวียดนาม ทำให้กลุ่มหนี้สินที่อาจเกิดขึ้นรวมประมาณ 16.688 ล้านล้านดองเวียดนาม หากนิติบุคคลที่ได้รับผลกระทบทุกรายดำเนินการปิดหรือกู้คืนกิจการเสร็จสมบูรณ์
ข้อบังคับการให้ความช่วยเหลือสำหรับค่าธรรมเนียมใบอนุญาตธุรกิจ
ข้อบังคับนี้กำหนดการยกเลิกหนี้ที่เน้นเป้าหมายสำหรับค่าธรรมเนียมใบอนุญาตธุรกิจที่สะสมตลอดหลายปี รวมถึงภาระผูกพันก่อนปี 2017 ค่าธรรมเนียมใบอนุญาตธุรกิจในอดีตเป็นข้อกำหนดทางการเงินรายปีที่บังคับใช้กับองค์กรการค้า บริษัทจ้างหนึ่ง และพ่อค้าแยกชนิด นิติบุคคลก่อนหน้านี้เผชิญค่าธรรมเนียมรายปีระหว่าง 1 ถึง 3 ล้านดองเวียดนาม ขึ้นอยู่กับทุนจดทะเบียน ในขณะที่ธุรกิจครัวเรือนชำระระหว่าง 300,000 ถึง 1 ล้านดองเวียดนาม ตามระดับรายได้ แม้เวียดนัมจะยกเลิกนโยบายค่าธรรมเนียมใบอนุญาตธุรกิจอย่างเป็นทางการเมื่อวันที่ 1 มกราคม 2026 หนี้สินคงค้างจากปีก่อนยังคงเป็นอุปสรรคหลักที่ป้องกันไม่ให้เจ้าของธุรกิจเก่าปิดไฟล์ภาษีได้
ภายใต้กฎใหม่ ผู้เสียภาษีที่มีคุณสมบัติอยู่ในสถานะ 03 และ 06 ได้รับการยกเว้นหนี้เต็มรูปแบบสำหรับค่าธรรมเนียมใบอนุญาตธุรกิจต้นเงินและค่าปรับชำระล่าช้าที่หน่วยงานภาษีระบุ ณ วันที่ 23 ตุลาคม 2026 บุคคลที่อยู่ในขอบเขตนโยบายแต่ไม่เคยยื่นหรือชำระค่าธรรมเนียมใบอนุญาตธุรกิจในอดีต ได้รับการยกเว้นจากการยื่นรายงานย้อนหลังและจะไม่ต้องเผชิญค่าปรับเพิ่มเติม การยกเลิกนี้ใช้ได้เฉพาะกับจำนวนเงินที่มีคุณสมบัติและยังคงค้างชำระในขณะที่ผู้บริหารภาษีดำเนินการล้างหนี้
เงื่อนไขการยกเว้นค่าปรับชำระล่าช้าสำหรับภาษีอื่นๆ
ในขณะที่ค่าธรรมเนียมใบอนุญาตธุรกิจได้รับการยกเว้นโดยอัตโนมัติสำหรับไฟล์ที่มีคุณสมบัติ การยกเว้นค่าปรับชำระล่าช้าที่เกี่ยวกับภาษีประเภทอื่นๆ ต้องปฏิบัติตามเงื่อนไขทางกฎหมายที่เข้มงวด กฎหมายระบุว่าหนี้ภาษีต้นเงิน เช่น ค่าเช่าที่ดินและค่าสาธารณูปโภคที่ดิน ต้องชำระเต็มจำนวน ยังคงอยู่ การตรวจสอบของรัฐบาลเปิดเผยว่าในกลุ่มค่าปรับชำระล่าช้าที่พิจารณาอยู่ ประมาณ 3.000 ล้านล้านดองเวียดนาม เกี่ยวข้องโดยเฉพาะกับภาระผูกพันค่าเช่าที่ดินและการใช้ที่ดินที่ชำระล่าช้า ซึ่งสอดคล้องกับหนี้สินต้นเงินพื้นฐานประมาณ 3.700 ล้านล้านดองเวียดนาม
เพื่อขอการยกเว้นค่าปรับเพิ่มเติมสำหรับหมวดหมู่ภาษีอื่นๆ ผู้เสียภาษีต้องปฏิบัติตามข้อกำหนดบังคับ 2 ข้อพร้อมกัน ข้อแรก บุคคลหรือนิติบุคคลต้องชำระหนี้ภาษีต้นเงินทั้งหมดและค่าปรับทางการเงินที่เกิดจากการกระทำผิดทางการบริหารให้ครบถ้วน ข้อที่สอง ผู้เสียภาษีต้องยื่นเอกสารใบสมัครที่สมบูรณ์และถูกต้อง เพื่อขอคืนหรือยกเลิกหมายเลขประจำตัวผู้เสียภาษี ซึ่งต้องได้รับโดยหน่วยงานภาษีอย่างเป็นทางการไม่เกินวันที่ 30 มิถุนายน 2028
ข้อยกเว้นและมาตรการป้องกันการ濫用นโยบาย
นักกฎหมายได้รวมเกณฑ์การยกเว้นที่เข้มงวดเพื่อป้องกันไม่ให้ผู้กระทำผิดนำข้อบังคับนี้ไปประโยชน์ทางการเงิน ผู้เสียภาษีที่มีส่วนร่วมในการหลบเลี่ยงภาษี การฉ้อโกงภาษี หรือการใช้ใบกำกับภาษีและเอกสารทางการค้าอย่างผิดกฎหมาย ถูกห้ามให้รับการช่วยเหลือค่าปรับชำระล่าช้าอย่างเคร่งครัด เช่นเดียวกัน สำนักงานสาขาและสำนักงานตัวแทนถูกยกเว้นหากองค์กรหลักยังคงดำเนินกิจการธุรกิจอย่างต่อเนื่องหรือระงับการดำเนินงานชั่วคราว อีกทั้ง การช่วยเหลือถูกปฏิเสธต่อทุกนิติบุคคลที่ยังคงสร้างกิจกรรมผลิต รายได้ทางการค้า หรือภาระผูกพันภาษีที่เกี่ยวข้อง ในขณะที่อยู่ในสถานะ 03 หรือ 06 อย่างเป็นทางการ
มีข้อยกเว้นสำหรับธุรกิจที่ขายหรือลดทอนสินทรัพย์ทางกายภาพที่เหลืออยู่ เพียงเพื่อวัตถุประสงค์ในการปิดกิจการ โดยที่พวกเขาได้รายงานและชำระภาษีที่เกิดจากธุรกรรมเหล่านั้นอย่างถูกต้องและครบถ้วน รัฐมนตรีการคลัง Ngô Văn Tuấn ได้เสนอเหตุผลเบื้องหลังมาตรการป้องกันเหล่านี้ในช่วงการพิจารณาของสภา โดยระบุว่าค่าปรับทางการบริหารที่สะสมมักเกินความสามารถทางการเงินจริงของเจ้าของธุรกิจที่รออนุมัติซึ่งต้องการทำให้สถานะทางกฎหมายเป็นปกติ
การสะสมของค่าธรรมเนียมใบอนุญาตธุรกิจและค่าปรับชำระล่าช้าที่เกี่ยวข้อง ทำหน้าที่เป็นอุปสรรคหลักที่ป้องกันไม่ให้เจ้าของธุรกิจเก่ากลับมาเสร็จสิ้นภาระผูกพันทางกฎหมายของพวกเขา
กลไกนี้ทำให้เกิดสถานการณ์ที่ส่วนนำของนิติบุคคลที่จดทะเบียนยังคงดำเนินการอย่างเป็นทางการในทะเบียนทางการบริหาร อย่างไรก็ตาม ได้หยุดดำเนินการทางกายภาพมาหลายปีก่อนแล้ว
กระบวนการบริหารอัตโนมัติและความสะดวกสบายสำหรับผู้เสียภาษี
กรอบการดำเนินงานได้รับการออกแบบเพื่อลดภาระทางการบริหารให้กับประชาชนที่พยายามปิดไฟล์ธุรกิจที่ค้างอยู่ ผู้เสียภาษีไม่ได้รับผูกพันให้รวมหรือยื่นเอกสารใบสมัครแยกต่างหากเพื่อขอการยกเลิกหนี้ค่าธรรมเนียมใบอนุญาตธุรกิจและค่าปรับชำระล่าช้า แทนที่จะเป็นเช่นนั้น หน่วยงานบริหารภาษีจะอาศัยข้อมูลที่จัดเก็บในระบบบริหารจัดการข้อมูลภาษีแบบรวมศูนย์โดยตรง เพื่อดำเนินการยกเลิกหนี้สำหรับบัญชีที่มีคุณสมบัติ การล้างหนี้ที่เสร็จสมบูรณ์จะถูกเผยแพร่สาธารณะบนพอร์ทัลเว็บอย่างเป็นทางการของหน่วยงานบริหารภาษี และส่งตรงไปยังผู้เสียภาษีที่ใช้บัญชีทำรายการภาษีอิเล็กทรอนิกส์ (หากมี)
เพื่อให้มั่นใจถึงความเป็นธรรมและความต่อเนื่อง ข้อบังคับนี้กำหนดให้หน่วยงานภาษีไม่สามารถใช้มาตรการบังคับใช้หรือยึดทรัพย์สินต่อจำนวนหนี้ที่มีคุณสมบัติได้รับการยกเว้น หากผู้เสียภาษียื่นเอกสารใบสมัครที่ถูกต้องและชำระหนี้สินต้นเงินทั้งหมดก่อนกำหนดวันที่ 30 มิถุนายน 2028 แต่เจ้าหน้าที่ภาษีประสบความล่าช้าในการดำเนินการไฟล์ กระบวนการทางการบริหารจะดำเนินต่อไปจนเสร็จสิ้นภายใต้ร่มเงาของข้อบังคับนี้ ในทางกลับกัน หากหน่วยงานภายหลังค้นพบว่าผู้รับประโยชน์ตรงตามเกณฑ์การยกเว้น เช่น การฉ้อโกงหรือการค้าที่ดำเนินอยู่ในช่วงที่ค้างการดำเนินการ หน่วยงานภาษีมีภาระผูกพันทางกฎหมายที่จะคืนค่าปรับที่ได้รับการยกเว้นอย่างย้อนหลัง
ภาระผูกพันธน์ระหว่างประเทศและผลกระทบต่องบประมาณ
เวลาของความพยายามในการบรรเทาทางนิติบัญญัติสอดคล้องกับการปฏิรูปทางเศรษฐกิจในภาพกว้างและภาระผูกพันธน์ความโปร่งใสระหว่างประเทศ ในวันที่ 9 ตุลาคม 2026 สหภาพยุโรปได้นำเวียดนัมออกจากรายการเขตอำนาจศาลที่ไม่ร่วมมือหลัก และย้ายประเทศไปอยู่ในระดับการเฝ้าระวังกองรอง ขณะรอผลการประเมินเชิงลึกจากฟอรัมโลกเรื่องความโปร่งใสและแลกเปลี่ยนข้อมูลเพื่อวัตถุประสงค์ทางภาษี ซึ่งมีกำหนดในไตรมาส 2 ของปี 2028 การรักษาสถานะที่เอื้ออำนวยต้องการให้รัฐบาลนำกลไกที่ตรวจสอบได้ไปใช้สำหรับการเฝ้าระวังและแก้ไขนิติบุคคลที่ไม่ได้ดำเนินการ อัปเดตฐานข้อมูลทะเบียน และรับรองการแลกเปลี่ยนข้อมูลที่น่าเชื่อถือ
การวิเคราะห์ของกระทรวงการคลังระบุว่าการล้างค่าปรับชำระล่าช้าสำหรับนิติบุคคลสถานะ 03 และ 06 จะลดหนี้สินที่สงสัยได้รับการติดตามประมาณ 9.990 ล้านล้านดองเวียดนาม แม้การลดลงนี้จะนำรายการบัญชีที่เก็บไม่ได้ออกจากการติดตามที่ใช้งานอยู่ แต่เจ้าหน้าที่เน้นว่าบัญชีที่ค้างหลายรายเกี่ยวข้องกับผู้ดำเนินการที่หายไปซึ่งไม่มีสินทรัพย์ที่สามารถเรียกคืนได้ ด้วยการแลกเปลี่ยนการเรียกคืนค่าปรับที่มีโอกาสต่ำ เพื่อการเก็บหนี้สินต้นเงินอย่างต่อเนื่องและการปิดบัญชีทางการบริหารที่สะอาด นโยบายนี้เปลี่ยนภาระทางการบริหารที่คงที่ให้กลายเป็นข้อมูลการปฏิบัติตามที่ตรวจสอบได้
สรุปสำคัญ
- สภาประชาชนอนุมัติข้อบังคับพิเศษในวันที่ 21 พฤศจิกายน 2026 ด้วยมติเห็นด้วย 453 จาก 455 ผู้แทนที่เข้าร่วมการลงมติ
- นโยบายนี้มีผลบังคับใช้ตั้งแต่วันที่ 21 พฤศจิกายน 2026 ถึง 30 มิถุนายน 2028 เป้าหมายผู้เสียภาษีที่ไม่ได้ดำเนินการมากกว่า 2.5 ล้านราย ที่จัดอยู่ในสถานะ 03 และ 06
- นิติบุคคลที่มีคุณสมบัติได้รับการยกเว้นหนี้เต็มรูปแบบสำหรับค่าธรรมเนียมใบอนุญาตธุรกิจต้นเงินและค่าปรับชำระล่าช้าที่เกี่ยวข้อง โดยไม่ต้องยื่นคำขอยกเว้นแยกต่างหาก
- การยกเว้นค่าปรับเพิ่มเติมจากการชำระล่าช้าภาษีอื่นๆ ต้องการการชำระหนี้ภาษีต้นเงินและค่าปรับทางการบริหารให้ครบถ้วน พร้อมกับใบสมัครที่ถูกต้องสำหรับการยกเลิกหมายเลขประจำตัวภาษี ภายในวันที่ 30 มิถุนายน 2028
- นิติบุคคลที่เกี่ยวข้องกับการฉ้อโกงภาษี การออกใบกำกับภาษีผิดกฎหมาย หรือกิจกรรมทางการค้าที่ไม่ได้รับอนุญาตในช่วงที่ไม่ได้ดำเนินการ ถูกยกเว้นอย่างเคร่งครัดจากการบรรเทาค่าปรับ