อุตสาหกรรมเซมิคอนดักเตอร์บนทางแยกสำคัญ: AI, 5G และการเติบโตอย่างที่ไม่เคยมีมาก่อน
อุตสาหกรรมเซมิคอนดักเตอร์ทั่วโลกกำลังก้าวเข้าสู่ยุคแห่งการเปลี่ยนแปลง โดยมีแรงขับเคลื่อนจากการเติบโตอย่างรวดเร็วของปัญญาประดิษฐ์ (AI) เครือข่าย 5G และเทคโนโลยีเกิดใหม่อีกมากมาย เมื่อชิปกลายเป็นหัวใจสำคัญของทุกสิ่ง ตั้งแต่สมาร์ตโฟนและรถยนต์ไฟฟ้า ไปจนถึงการประมวลผลบนคลาวด์และระบบทางทหาร เดิมพันด้านนวัตกรรม ความยืดหยุ่นของห่วงโซ่อุปทาน และยุทธศาสตร์ภูมิรัฐศาสตร์จึงสูงขึ้นกว่าที่เคย การคาดการณ์ของอุตสาหกรรมระบุว่า ตลาดเซมิคอนดักเตอร์จะมีมูลค่าเกิน 1 ล้านล้านดอลลาร์ภายในปี 2030 โดยมี AI และ 5G เป็นปัจจัยขับเคลื่อนหลัก อย่างไรก็ตาม การขยายตัวอย่างรวดเร็วนี้ก็มาพร้อมความท้าทายซับซ้อน ทั้งความไม่สมดุลระหว่างอุปสงค์กับอุปทาน การขาดแคลนบุคลากร และการแข่งขันทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้น
สารบัญ
- อุตสาหกรรมเซมิคอนดักเตอร์บนทางแยกสำคัญ: AI, 5G และการเติบโตอย่างที่ไม่เคยมีมาก่อน
- อะไรเป็นแรงขับเคลื่อนการเติบโตอย่างก้าวกระโดดของเซมิคอนดักเตอร์?
- ผู้นำอุตสาหกรรมกับการแข่งขันเพื่อความเป็นเลิศทางเทคโนโลยี
- ภูมิรัฐศาสตร์กับห่วงโซ่อุปทานเซมิคอนดักเตอร์: เกมเดิมพันสูง
- จุดเปราะบางของห่วงโซ่อุปทานกับความพยายามสร้างความยืดหยุ่น
- นวัตกรรมทางเทคโนโลยี: ก้าวข้ามขีดจำกัดของฟิสิกส์
- ความยั่งยืนและความปลอดภัย: สิ่งจำเป็นประการใหม่
- อินเดียก้าวขึ้นเป็นมหาอำนาจด้านเซมิคอนดักเตอร์
- ความท้าทายข้างหน้า: บุคลากร ต้นทุน และจังหวะการเปลี่ยนแปลง
- สรุป
อะไรเป็นแรงขับเคลื่อนการเติบโตอย่างก้าวกระโดดของเซมิคอนดักเตอร์?
หัวใจของการเติบโตในอุตสาหกรรมเซมิคอนดักเตอร์คือความต้องการชิปขั้นสูงอย่างไม่รู้จักพอ ซึ่งสามารถขับเคลื่อนเทคโนโลยีรุ่นใหม่ได้ โดย AI โดยเฉพาะ AI แบบรู้สร้าง (Gen AI) เป็นปัจจัยขับเคลื่อนสำคัญ เพราะต้องใช้ชิปประสิทธิภาพสูงในศูนย์ข้อมูล การประมวลผลที่ขอบเครือข่าย และอุปกรณ์สำหรับผู้บริโภค การขยายเครือข่าย 5G จำนวนอุปกรณ์ Internet of Things (IoT) ที่เพิ่มขึ้น ตลอดจนการเติบโตของรถยนต์ไฟฟ้าและรถยนต์ขับเคลื่อนอัตโนมัติ ล้วนยิ่งเพิ่มความต้องการเซมิคอนดักเตอร์ที่ทรงพลัง มีประสิทธิภาพ และออกแบบเฉพาะทางมากขึ้น
ข้อมูลวิจัยอุตสาหกรรมคาดการณ์ว่า ตลาดเซมิคอนดักเตอร์จะมีมูลค่าประมาณ 697,000 ล้านดอลลาร์ในปี 2025 เพิ่มขึ้น 11% จากปีก่อนหน้า และคาดว่าแรงส่งนี้จะดำเนินต่อไป โดยตลาดมีแนวโน้มแตะ 1 ล้านล้านดอลลาร์ภายในปี 2030 ด้วยอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ที่ 7–9% ส่วนตลาดวัสดุอิเล็กทรอนิกส์และเซมิคอนดักเตอร์ ซึ่งจัดหาวัสดุพื้นฐานที่จำเป็นสำหรับการผลิตชิป ก็มีแนวโน้มขยายตัวเช่นกัน โดยคาดว่าจะมีมูลค่าเกือบ 120,000 ล้านดอลลาร์ภายในปี 2034
ปัจจัยขับเคลื่อนอุปสงค์ที่สำคัญ ได้แก่:
- AI และ Gen AI: การนำ AI มาใช้ในศูนย์ข้อมูล การประมวลผลบนคลาวด์ และอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภค กำลังหนุนความต้องการชิปที่ออกแบบเฉพาะ หน่วยประมวลผลประสาท (NPU) และหน่วยประมวลผลกราฟิก (GPU) ประสิทธิภาพสูง
- เครือข่าย 5G: การขยายเครือข่าย 5G ทั่วโลกกำลังสร้างความต้องการชิปที่ช่วยให้การสื่อสารไร้สายรวดเร็วและเชื่อถือได้ยิ่งขึ้น
- IoT และการประมวลผลที่ขอบเครือข่าย: อุปกรณ์เชื่อมต่อหลายพันล้านชิ้นต้องใช้ชิปที่ประหยัดพลังงานและใช้พลังงานต่ำ เพื่อประมวลผลข้อมูลแบบเรียลไทม์
- การเปลี่ยนผ่านของอุตสาหกรรมยานยนต์: รถยนต์ไฟฟ้า (EV) และระบบช่วยเหลือผู้ขับขี่ขั้นสูง (ADAS) กำลังเพิ่มความต้องการเซมิคอนดักเตอร์เฉพาะทางสำหรับยานยนต์
ผู้นำอุตสาหกรรมกับการแข่งขันเพื่อความเป็นเลิศทางเทคโนโลยี
อุตสาหกรรมเซมิคอนดักเตอร์มีผู้เล่นหลักเพียงไม่กี่ราย ซึ่งแต่ละรายมีจุดแข็งเฉพาะตัวและเผชิญความท้าทายแตกต่างกัน บริษัทอย่าง Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, Nvidia, Intel และ ASML อยู่แถวหน้าของนวัตกรรมและการผลิต
- TSMC: ในฐานะผู้รับจ้างผลิตชิปรายใหญ่ที่สุดของโลก TSMC ครองส่วนแบ่งตลาดถึง 62% ในภาคธุรกิจโรงงานรับจ้างผลิตชิป และเป็นผู้ผลิตชิปขั้นสูงที่สุดในโลกถึง 92% ลูกค้าของบริษัท ได้แก่ Nvidia, Apple และ Broadcom TSMC กำลังลงทุนมหาศาลเพื่อขยายธุรกิจทั่วโลก โดยสร้างโรงงานแห่งใหม่ในญี่ปุ่น เยอรมนี และสหรัฐฯ เพื่อเพิ่มความยืดหยุ่นของห่วงโซ่อุปทานและตอบสนองความต้องการในแต่ละภูมิภาค
- Nvidia: Nvidia เป็นที่รู้จักจาก GPU และก้าวขึ้นเป็นผู้นำด้านชิป AI โดยครองส่วนแบ่งตลาดชิป AI 70–90% การเติบโตอย่างรวดเร็วของบริษัทสะท้อนผ่านผลกำไรและมูลค่าตลาดที่พุ่งสูง แต่บริษัทยังคงพึ่งพา TSMC ในการผลิต
- Samsung: แม้เป็นผู้เล่นรายใหญ่ด้านชิปหน่วยความจำและชิปตรรกะ แต่ Samsung เผชิญอุปสรรคในธุรกิจโรงงานรับจ้างผลิตชิป ทั้งความล่าช้าของกำหนดการผลิตและความท้าทายในการแยกหน่วยออกแบบกับหน่วยผลิต เพื่อสร้างความเชื่อมั่นให้ลูกค้า
- Intel: Intel ซึ่งครั้งหนึ่งเคยเป็นผู้นำอย่างไร้คู่แข่ง กำลังลงทุนหลายพันล้านดอลลาร์เพื่อกลับมาทวงความได้เปรียบ รวมถึงสร้างโรงงานบรรจุภัณฑ์ขั้นสูงและศูนย์วิจัยและพัฒนาแห่งใหม่
- ASML: บริษัทจากเนเธอร์แลนด์เป็นผู้จัดจำหน่ายอุปกรณ์การพิมพ์ลวดลายวงจรด้วยแสงอัลตราไวโอเลตสุดขั้ว (EUV) เพียงรายเดียว ซึ่งเป็นเทคโนโลยีสำคัญในการผลิตชิปขั้นแนวหน้า
ผู้เล่นรายสำคัญอื่น ๆ ได้แก่ Broadcom ซึ่งราคาหุ้นเพิ่มขึ้นกว่า 120% จากผลิตภัณฑ์ด้าน AI และ SMIC ของจีน ซึ่งก้าวขึ้นเป็นโรงงานรับจ้างผลิตชิปรายใหญ่อันดับสามเมื่อวัดจากรายได้ แม้เผชิญข้อจำกัดด้านการส่งออก
ภูมิรัฐศาสตร์กับห่วงโซ่อุปทานเซมิคอนดักเตอร์: เกมเดิมพันสูง
เซมิคอนดักเตอร์ไม่ได้เป็นเพียงสินค้าเชิงพาณิชย์ แต่ยังเป็นสินทรัพย์เชิงยุทธศาสตร์ที่มีความสำคัญต่อความมั่นคงแห่งชาติและการเติบโตทางเศรษฐกิจ ความจริงข้อนี้ทำให้อุตสาหกรรมตกอยู่ใจกลางการแข่งขันอย่างดุเดือดระหว่างสหรัฐฯ กับจีน โดยทั้งสองประเทศต่างมุ่งชิงความเป็นเลิศทางเทคโนโลยี
สหรัฐฯ ใช้มาตรการควบคุมการส่งออกชิปขั้นสูงและอุปกรณ์การผลิตอย่างเข้มงวด เพื่อจำกัดการเข้าถึงเทคโนโลยีล้ำสมัยของจีน ในการตอบโต้ จีนกำลังเร่งลงทุนเพื่อพัฒนาขีดความสามารถด้านเซมิคอนดักเตอร์ภายในประเทศ ผ่านโครงการต่าง ๆ เช่น แผนงาน “Made in China 2025” และกองทุนลงทุนของรัฐมูลค่า 47,500 ล้านดอลลาร์ สหรัฐฯ ตอบโต้ด้วยกฎหมาย CHIPS and Science Act ซึ่งจัดสรรเงินจูงใจหลายพันล้านดอลลาร์เพื่อสนับสนุนการผลิตและการวิจัยและพัฒนาภายในประเทศ ประกาศเงินทุนสนับสนุนล่าสุด ได้แก่:
- 8,500 ล้านดอลลาร์ให้ Intel ขยายการผลิตชิปในสหรัฐฯ
- เงินทุนสนับสนุนโดยตรง 6,600 ล้านดอลลาร์ และเงินกู้ 5,000 ล้านดอลลาร์ให้ TSMC สำหรับโรงงานแห่งใหม่ในรัฐแอริโซนา
- 6,400 ล้านดอลลาร์ให้ Samsung ขยายการดำเนินงานในรัฐเท็กซัส
ยุโรปและอินเดียก็กำลังเร่งความพยายามเพื่อก้าวขึ้นเป็นผู้เล่นสำคัญเช่นกัน European Chips Act มีเป้าหมายเพิ่มสัดส่วนการผลิตชิปของสหภาพยุโรปในตลาดโลกเป็นสองเท่า ขณะที่โครงการ “Semicon India” ของอินเดียและมาตรการจูงใจที่เกี่ยวข้องกำลังดึงดูดการลงทุนครั้งใหญ่จากบริษัทระดับโลกและส่งเสริมระบบนิเวศภายในประเทศที่กำลังเติบโต
จุดเปราะบางของห่วงโซ่อุปทานกับความพยายามสร้างความยืดหยุ่น
การระบาดของโควิด-19 ภัยพิบัติทางธรรมชาติ และความตึงเครียดทางภูมิรัฐศาสตร์ เผยให้เห็นความเปราะบางของห่วงโซ่อุปทานเซมิคอนดักเตอร์ทั่วโลก อุตสาหกรรมพึ่งพาศูนย์กลางทางภูมิศาสตร์เพียงไม่กี่แห่งอย่างมาก โดยหลักคือไต้หวัน เกาหลีใต้ และสหรัฐฯ จึงอาจเกิดผลกระทบเป็นวงกว้างหากมีการหยุดชะงัก ตัวอย่างเช่น แผ่นดินไหวขนาด 7.4 ในไต้หวันเมื่อเดือนเมษายน 2024 ทำให้การผลิตของ TSMC ต้องหยุดชั่วคราว ซึ่งตอกย้ำความเสี่ยงจากการกระจุกตัวทางภูมิศาสตร์
บริษัทและรัฐบาลกำลังใช้กลยุทธ์ต่าง ๆ เพื่อบรรเทาความเปราะบางเหล่านี้ เช่น:
- การกระจายฐานการผลิต: สร้างโรงงานผลิตชิปแห่งใหม่ในสหรัฐฯ ยุโรป อินเดีย และญี่ปุ่น เพื่อลดการพึ่งพาภูมิภาคใดภูมิภาคหนึ่ง
- การจัดหาวัตถุดิบในประเทศและการย้ายฐานการผลิตมาใกล้ตลาด: เพิ่มสัดส่วนการจัดหาภายในประเทศจาก 40% เป็น 47% และย้ายฐานการผลิตมาใกล้ตลาดขึ้น 4% ในช่วงสองปีข้างหน้า
- นวัตกรรมห่วงโซ่อุปทาน: ใช้ AI และแมชชีนเลิร์นนิงเพื่อเพิ่มประสิทธิภาพการผลิต ปรับปรุงอัตราผลผลิตที่ได้มาตรฐาน และยกระดับการจัดการห่วงโซ่อุปทาน
แม้จะมีความพยายามดังกล่าว แต่บริษัทเซมิคอนดักเตอร์มีเพียงสองในห้าแห่งที่เชื่อมั่นว่าห่วงโซ่อุปทานของตนมีความแข็งแกร่ง ช่องว่างระหว่างอุปสงค์กับอุปทานยังเป็นปัญหาเร่งด่วน โดยองค์กรในอุตสาหกรรมปลายน้ำคาดว่าอุปสงค์จะเพิ่มขึ้น 29% ภายในปี 2026 ซึ่งเป็นสองเท่าของอัตราที่ผู้ผลิตคาดการณ์ไว้
นวัตกรรมทางเทคโนโลยี: ก้าวข้ามขีดจำกัดของฟิสิกส์
การตอบสนองความต้องการชิปขั้นสูงที่พุ่งสูงขึ้นจำเป็นต้องอาศัยนวัตกรรมอย่างต่อเนื่อง ทั้งด้านวัสดุ การออกแบบ และกระบวนการผลิต อุตสาหกรรมกำลังทุ่มลงทุนด้านการวิจัยและพัฒนา โดยคาดว่างบประมาณจะเพิ่มขึ้น 10% ในช่วงสองปีข้างหน้า ประเด็นสำคัญด้านนวัตกรรม ได้แก่:
- บรรจุภัณฑ์ขั้นสูงและการผสานรวมแบบ 3 มิติ: เทคนิคอย่างการผสานชิปเล็ตและการซ้อนชิปแบบ 3 มิติ ช่วยเพิ่มประสิทธิภาพและสมรรถนะ
- วัสดุชนิดใหม่: ซิลิคอนคาร์ไบด์ (SiC) แกลเลียมไนไตรด์ (GaN) และวัสดุขั้นสูงอื่น ๆ กำลังถูกนำมาใช้ผลิตชิปที่มีสมรรถนะสูงและประหยัดพลังงาน
- การพิมพ์ลวดลายวงจรด้วยแสงอัลตราไวโอเลตสุดขั้ว (EUV): เทคโนโลยีนี้ช่วยให้ผลิตชิปที่มีโหนดกระบวนการผลิตขนาดเล็กลง เพิ่มความหนาแน่นของทรานซิสเตอร์และสมรรถนะ
- การออกแบบและการผลิตที่ขับเคลื่อนด้วย AI: มีการใช้ AI เพื่อเร่งการออกแบบชิป เพิ่มประสิทธิภาพการผลิต และค้นหาวัสดุชนิดใหม่
ตัวอย่างเช่น TSMC มีแนวโน้มเริ่มผลิตจำนวนมากด้วยกระบวนการ 2 นาโนเมตร โดยกระบวนการรุ่นถัดไปที่ใช้โครงสร้างนาโนชีตมุ่งเน้นการใช้งานด้านการประมวลผลสมรรถนะสูง ขณะเดียวกัน Nvidia ยังคงผลักดันขีดจำกัดของการออกแบบชิป AI ส่วน Intel และ Samsung กำลังลงทุนด้านบรรจุภัณฑ์ขั้นสูงและการวิจัยและพัฒนา เพื่อรักษาความสามารถในการแข่งขัน
ความยั่งยืนและความปลอดภัย: สิ่งจำเป็นประการใหม่
เมื่ออุตสาหกรรมเติบโต ผลกระทบต่อสิ่งแวดล้อมก็เพิ่มขึ้นตามไปด้วย การผลิตเซมิคอนดักเตอร์ใช้พลังงานและน้ำในปริมาณมาก ทำให้บริษัทต่าง ๆ หันมาใช้แนวทางการผลิตที่เป็นมิตรต่อสิ่งแวดล้อม ตัวอย่างเช่น TSMC และ Intel ให้คำมั่นว่าจะบรรลุความเป็นกลางทางคาร์บอน และลงทุนในพลังงานหมุนเวียน การนำน้ำกลับมาใช้ใหม่ และการป้องกันมลพิษ
ความปลอดภัยเป็นอีกหนึ่งเรื่องสำคัญสูงสุด ด้วยความซับซ้อนและการพึ่งพาอาศัยกันของห่วงโซ่อุปทาน การคุ้มครองทรัพย์สินทางปัญญา (IP) และการรับรองความสมบูรณ์ของชิปจึงเป็นเรื่องสำคัญ องค์กรออกแบบเซมิคอนดักเตอร์เกือบสามในห้าแห่งให้ความสำคัญกับการป้องกันด้วยวิทยาการรหัสลับ ขณะที่อุตสาหกรรมปลายน้ำต้องการชิปที่มีคุณสมบัติด้านความมั่นคงปลอดภัยทางไซเบอร์ที่แข็งแกร่งมากขึ้นเรื่อย ๆ
อินเดียก้าวขึ้นเป็นมหาอำนาจด้านเซมิคอนดักเตอร์
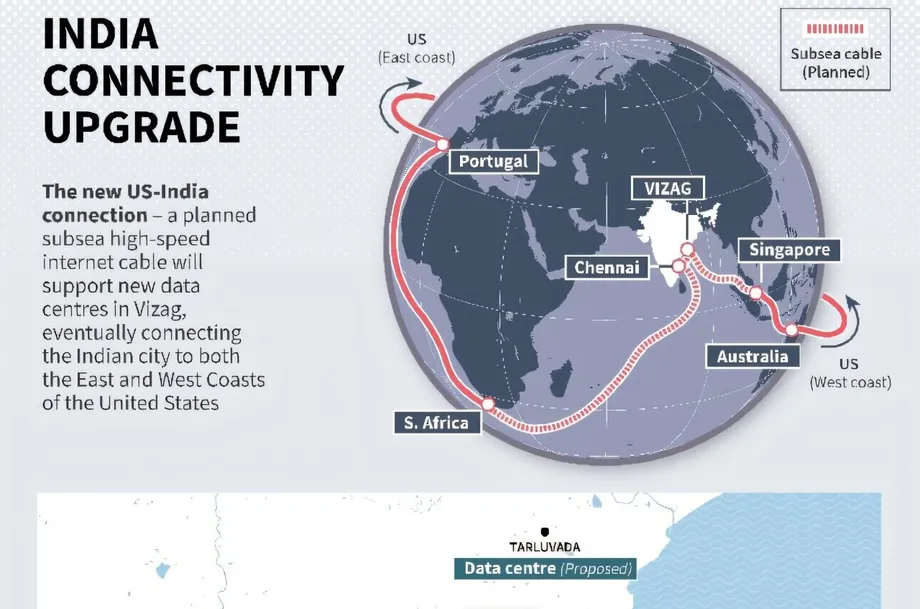
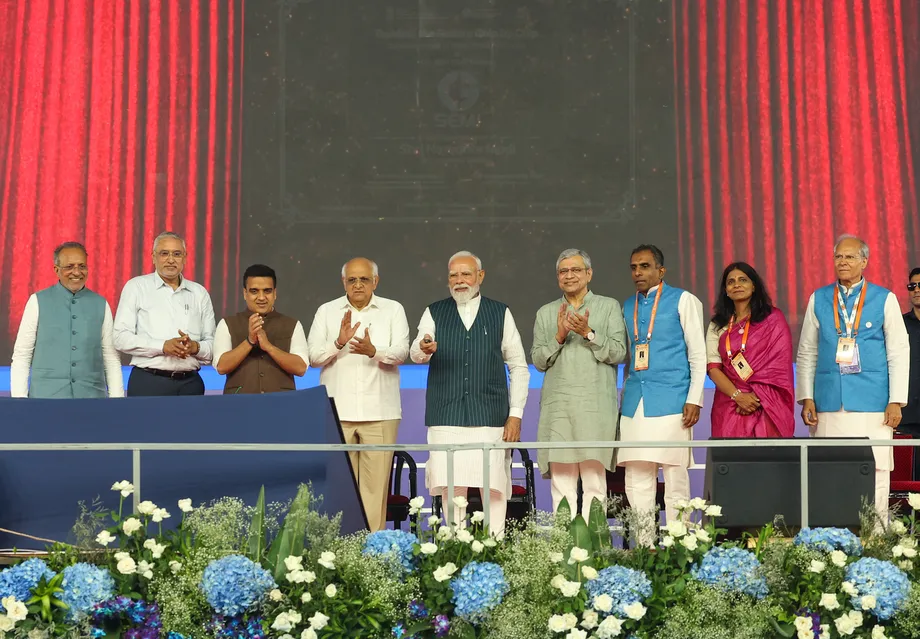
อินเดียกำลังเร่งวางตำแหน่งตนเองให้เป็นผู้เล่นสำคัญในระบบนิเวศเซมิคอนดักเตอร์โลก โดยได้รับแรงหนุนจากโครงการภาครัฐอย่าง India Semiconductor Mission และมาตรการจูงใจมูลค่า 10,000 ล้านดอลลาร์ ประเทศกำลังดึงดูดการลงทุนครั้งใหญ่จากบริษัทระดับโลก เช่น NXP Semiconductors, Analog Devices และ Micron Technology จุดแข็งของอินเดีย ได้แก่ บุคลากรวิศวกรออกแบบชิปจำนวนมาก ฐานการผลิตอิเล็กทรอนิกส์ที่กำลังเติบโต และนโยบายระดับรัฐที่ก้าวหน้า
ตลาดเซมิคอนดักเตอร์ของอินเดียมีมูลค่า 52,000 ล้านดอลลาร์ในปี 2024 และคาดว่าจะเพิ่มขึ้นเป็นสองเท่าภายในปี 2030 การมุ่งเน้นนวัตกรรม การวิจัยและพัฒนา และการพัฒนาทักษะของรัฐบาล ทำให้อินเดียกลายเป็นพันธมิตรโดยธรรมชาติของบริษัทที่ต้องการห่วงโซ่อุปทานที่ยืดหยุ่นและหลากหลาย โครงการสำคัญและกรอบนโยบายในรัฐต่าง ๆ เช่น คุชราต กรณาฏกะ และทมิฬนาฑู ยังช่วยเร่งให้อินเดียก้าวขึ้นในลำดับชั้นของอุตสาหกรรมเซมิคอนดักเตอร์โลก
ความท้าทายข้างหน้า: บุคลากร ต้นทุน และจังหวะการเปลี่ยนแปลง
แม้อุตสาหกรรมเติบโตอย่างแข็งแกร่ง แต่ยังมีความท้าทายสำคัญรออยู่ การขาดแคลนบุคลากรทวีความรุนแรงขึ้น โดยภายในปี 2030 จำเป็นต้องเพิ่มแรงงานมีทักษะอีกกว่าหนึ่งล้านคน ต้นทุนการสร้างและดูแลโรงงานผลิตขั้นสูงที่สูงมาก ซึ่งมักเกินหลายพันล้านดอลลาร์ ทำให้มีบริษัทขนาดใหญ่เพียงไม่กี่รายที่เข้าร่วมได้ และก่อให้เกิดความกังวลเรื่องการรวมศูนย์ของอุตสาหกรรมและการแข่งขันที่ลดลง
ความซับซ้อนทางเทคโนโลยีก็เพิ่มขึ้นเช่นกัน เมื่อบริษัทต่าง ๆ พยายามก้าวข้ามขีดจำกัดของกฎของมัวร์ และสำรวจแนวทางการประมวลผลใหม่ ๆ เช่น ชิปควอนตัมและชิปนิวโรมอร์ฟิก อุตสาหกรรมจำเป็นต้องสร้างสมดุลระหว่างความต้องการเร่งสร้างนวัตกรรม กับความยั่งยืน ความปลอดภัย และความยืดหยุ่นของห่วงโซ่อุปทาน
สรุป
- อุตสาหกรรมเซมิคอนดักเตอร์ทั่วโลกมีแนวโน้มเติบโตเกิน 1 ล้านล้านดอลลาร์ภายในปี 2030 โดยมี AI, 5G, IoT และการเปลี่ยนผ่านของอุตสาหกรรมยานยนต์เป็นแรงขับเคลื่อน
- ผู้เล่นหลักอย่าง TSMC, Nvidia, Samsung, Intel และ ASML กำลังทุ่มลงทุนในนวัตกรรม การขยายธุรกิจทั่วโลก และการสร้างความยืดหยุ่นให้ห่วงโซ่อุปทาน
- ความตึงเครียดทางภูมิรัฐศาสตร์ โดยเฉพาะระหว่างสหรัฐฯ กับจีน กำลังปรับโฉมอุตสาหกรรมผ่านมาตรการควบคุมการส่งออก การลงทุนภายในประเทศ และพันธมิตรเชิงยุทธศาสตร์
- จุดเปราะบางของห่วงโซ่อุปทานที่เผยให้เห็นจากการระบาดใหญ่และภัยพิบัติทางธรรมชาติ กำลังผลักดันให้กระจายฐานการผลิตและเพิ่มการจัดหาภายในประเทศ
- นวัตกรรมด้านวัสดุ บรรจุภัณฑ์ และการออกแบบที่ขับเคลื่อนด้วย AI มีความสำคัญต่อการตอบสนองอุปสงค์ที่เพิ่มขึ้นอย่างรวดเร็วและการยกระดับสมรรถนะชิป
- ความยั่งยืนและความปลอดภัยกำลังเป็นหัวใจสำคัญของยุทธศาสตร์อุตสาหกรรม โดยบริษัทต่าง ๆ หันมาใช้การผลิตที่เป็นมิตรต่อสิ่งแวดล้อมและมาตรการความมั่นคงปลอดภัยทางไซเบอร์ที่แข็งแกร่ง
- อินเดียกำลังก้าวขึ้นเป็นผู้เล่นสำคัญ โดยอาศัยแรงสนับสนุนด้านนโยบาย บุคลากร และการลงทุนเพื่อสร้างระบบนิเวศเซมิคอนดักเตอร์ที่ยืดหยุ่น
- ความท้าทายอย่างการขาดแคลนบุคลากร ต้นทุนสูง และความซับซ้อนทางเทคโนโลยียังคงมีอยู่ แต่อุตสาหกรรมมีแนวโน้มเติบโตและเปลี่ยนแปลงต่อเนื่อง