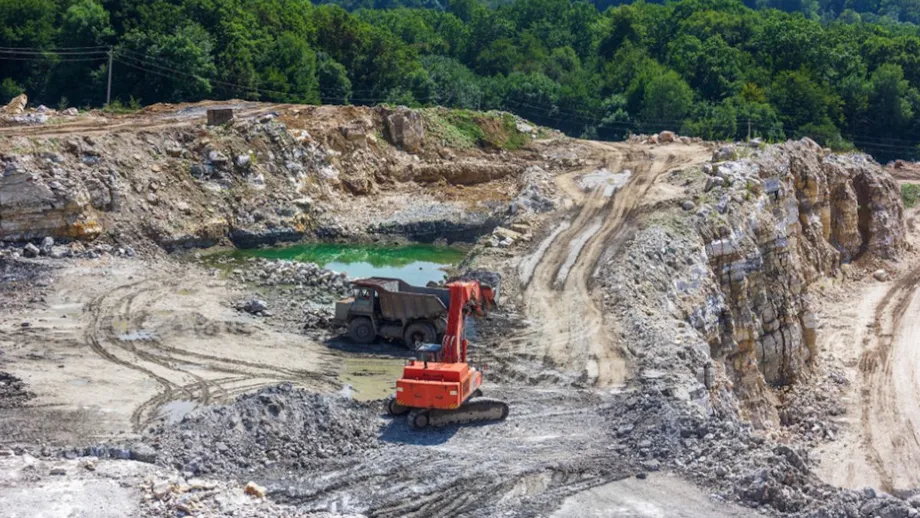
การปิดเหมืองลิเทียมในจีน: แรงกระแทกต่ออุปทานโลก
ตลาดลิเทียมทั่วโลกเผชิญแรงสั่นสะเทือนจากการปิดเหมืองเจี้ยนเซียวโวในเมืองอี้ชุน มณฑลเจียงซี ประเทศจีน อย่างกะทันหัน เหมืองแห่งนี้ดำเนินการโดย Contemporary Amperex Technology Co. Limited (CATL) ผู้ผลิตแบตเตอรี่รถยนต์ไฟฟ้า (EV) รายใหญ่ที่สุดของโลก การปิดเหมืองส่งผลให้ราคาลิเทียมพุ่งสูง หุ้นบริษัทเหมืองแร่ทะยานขึ้น และเกิดคำถามเร่งด่วนเกี่ยวกับอนาคตของห่วงโซ่อุปทานแบตเตอรี่ทั่วโลก
สารบัญ
- การปิดเหมืองลิเทียมในจีน: แรงกระแทกต่ออุปทานโลก
- เหตุใด CATL จึงปิดเหมืองเจี้ยนเซียวโว?
- ปฏิกิริยาตลาดทันที: ราคาสินค้าและหุ้นพุ่งขึ้น
- ลิเทียมที่ได้รับผลกระทบมีปริมาณเท่าใด?
- ความไม่แน่นอนด้านกฎระเบียบและกำหนดเส้นตาย 30 กันยายน
- ผลกระทบในวงกว้าง: ห่วงโซ่อุปทาน รถ EV และการเปลี่ยนผ่านสู่พลังงานสะอาด
- โอกาสและความเสี่ยงในการลงทุน
- สถานะของ CATL: ผลกระทบต่อการผลิตแบตเตอรี่น้อยที่สุด?
- ตลาดลิเทียมโลกจะเดินหน้าไปอย่างไร?
- สรุป
เมื่อวันที่ 9 สิงหาคม 2025 CATL ประกาศระงับการดำเนินงานที่เหมืองลิเทียมเรือธง หลังไม่สามารถต่ออายุใบอนุญาตทำเหมืองได้ คาดว่าการปิดเหมืองจะกินเวลาอย่างน้อยสามเดือน แต่อาจยืดเยื้อออกไปขึ้นอยู่กับผลการทบทวนของหน่วยงานกำกับดูแล เหมืองเจี้ยนเซียวโว ซึ่งมักได้รับการขนานนามว่า “เมืองหลวงลิเทียมแห่งเอเชีย” เป็นจุดยุทธศาสตร์สำคัญของอุปทานลิเทียมโลก โดยผลิตลิเทียมคาร์บอเนตเทียบเท่า (LCE) ราว 3% ถึง 6% ของผลผลิตทั่วโลก ผลกระทบต่อเนื่องจากการปิดเหมืองนี้กำลังแผ่ไปทั่วทุกทวีป ตั้งแต่จีน ออสเตรเลีย สหรัฐฯ และประเทศอื่น ๆ
เหตุใด CATL จึงปิดเหมืองเจี้ยนเซียวโว?
สาเหตุโดยตรงของการปิดเหมืองมาจากข้อกำหนดด้านกฎระเบียบ กล่าวคือ ใบอนุญาตทำเหมืองของ CATL หมดอายุ และบริษัทไม่สามารถต่ออายุได้ทันเวลา อย่างไรก็ตาม เรื่องนี้มีเบื้องลึกกว่านั้น เมื่อไม่นานมานี้รัฐบาลจีนได้เพิ่มความเข้มงวดในการกำกับดูแลภาคเหมืองแร่ โดยเฉพาะแร่ยุทธศาสตร์อย่างลิเทียม กฎหมายทรัพยากรแร่ฉบับแก้ไขซึ่งมีผลบังคับใช้ในเดือนกรกฎาคม 2024 ได้รวมศูนย์การอนุมัติใบอนุญาตไว้ที่กระทรวงทรัพยากรธรรมชาติ และปิดช่องโหว่ที่ก่อนหน้านี้เปิดทางให้สกัดลิเทียมได้ภายใต้ใบอนุญาตสำหรับแร่ชนิดอื่น
การกวาดล้างด้านกฎระเบียบนี้เป็นส่วนหนึ่งของแคมเปญ “ต่อต้านการแข่งขันแบบมุ่งขยายกำลังการผลิตโดยไม่คำนึงถึงผลกระทบ” ซึ่งเป็นนโยบายที่มุ่งควบคุมกำลังการผลิตส่วนเกิน บังคับใช้กฎระเบียบ และรับรองการบริหารจัดการทรัพยากรอย่างยั่งยืนในภาคธุรกิจที่เติบโตอย่างรวดเร็ว เช่น ลิเทียม เหล็ก และถ่านหิน เป้าหมายของรัฐบาลคือป้องกันการขยายกิจการอย่างไร้ทิศทาง รักษาเสถียรภาพของราคา และคุ้มครองสิ่งแวดล้อม นักวิเคราะห์จาก Bank of America ระบุว่า:
การปิดเหมืองแห่งนี้ เมื่อรวมกับเหมืองอื่น ๆ ในเขตอี้ชุน ส่งผลกระทบต่ออุปทานลิเทียมทั่วโลกมากกว่า 11% นี่เป็นสัญญาณชัดเจนว่าจีนจริงจังกับการปรับราคาทรัพยากรยุทธศาสตร์และการบังคับใช้กฎระเบียบในภาคเหมืองแร่
เหมืองของ CATL ยังเผชิญแรงกดดันทางเศรษฐกิจด้วย โดยประเมินว่าต้นทุนการผลิตลิเทียมคาร์บอเนตจากแร่เลพิโดไลต์ที่เจี้ยนเซียวโวอยู่ที่ 100,000 หยวน (ราว 13,920 ดอลลาร์) ต่อตัน สูงกว่าราคาตลาดปัจจุบันมาก ซึ่งหมายความว่าเหมืองดำเนินงานขาดทุน แรงกดดันทางการเงินนี้เมื่อประกอบกับการตรวจสอบด้านกฎระเบียบ ทำให้การปิดเหมืองแทบหลีกเลี่ยงไม่ได้
ปฏิกิริยาตลาดทันที: ราคาสินค้าและหุ้นพุ่งขึ้น
ตลาดโลกตอบสนองต่อข่าวนี้ทันที สัญญาซื้อขายล่วงหน้าลิเทียมคาร์บอเนตในตลาด Guangzhou Futures Exchange พุ่งชนเพดานรายวัน 8% ปิดที่ 81,000 หยวน (ราว 11,280 ดอลลาร์) ต่อตัน สำหรับการส่งมอบเดือนพฤศจิกายน ราคาซื้อขายทันทีในจีนก็ปรับขึ้นเช่นกัน แตะระดับสูงสุดนับตั้งแต่เดือนกุมภาพันธ์ ส่วนหุ้นผู้ผลิตลิเทียมในตลาดต่างประเทศทะยานขึ้น:
- Tianqi Lithium Corp. และ Ganfeng Lithium Group Co. พุ่งขึ้นสูงสุด 21% ในฮ่องกง
- บริษัทเหมืองแร่ออสเตรเลียอย่าง Pilbara Minerals และ Liontown Resources ปรับขึ้น 16% ถึง 25%
- หุ้น Albemarle Corp. และ Lithium Americas Corp. ซึ่งมีฐานอยู่ในสหรัฐฯ ปรับขึ้นกว่า 15% และ 13% ตามลำดับ
นักลงทุนและผู้ค้าซึ่งคาดว่าอุปทานจะตึงตัวและราคาจะสูงขึ้น ต่างเร่งเข้าซื้อหุ้นลิเทียม กองทุน Global X Lithium & Battery Tech ETF แตะระดับสูงสุดในรอบเก้าเดือน สะท้อนความเชื่อมั่นที่กลับมาในภาคธุรกิจนี้
อย่างไรก็ตาม นักวิเคราะห์บางรายเตือนให้ใช้ความระมัดระวัง แม้ราคาจะพุ่งขึ้นอย่างมาก แต่ปัจจัยพื้นฐานของตลาดลิเทียม ซึ่งเผชิญอุปทานส่วนเกินและราคาลดลงในช่วงที่ผ่านมา ยังคงซับซ้อน ราคาลิเทียมร่วงลงเกือบ 90% นับตั้งแต่จุดสูงสุดในช่วงปลายปี 2022 ส่งผลให้เหมืองต้นทุนสูงหลายแห่งทั่วโลกต้องปิดกิจการหรือเลื่อนโครงการ การปิดเหมืองของ CATL ถือเป็นแรงกระแทกครั้งใหญ่ต่ออุปทาน แต่ยังต้องจับตาว่าจะพลิกแนวโน้มราคาที่ร่วงลงในวงกว้างได้หรือไม่
ลิเทียมที่ได้รับผลกระทบมีปริมาณเท่าใด?
เหมืองเจี้ยนเซียวโวเป็นหนึ่งในแหล่งลิเทียมคาร์บอเนตรายใหญ่ที่สุดของโลก โดยผลิต LCE ปีละ 46,000 ถึง 65,000 ตัน คิดเป็นราว 6% ของอุปทานทั่วโลก และ 20% ของผลผลิตภายในประเทศจีน คาดว่าการปิดเหมืองจะทำให้การผลิตลิเทียมคาร์บอเนตรายเดือนของจีนลดลง 8% หรือราว 5,000 ถึง 6,000 ตัน หากรวมกับเหมืองอื่น ๆ ในเขตอี้ชุน ผลกระทบที่อาจเกิดขึ้นอาจสูงกว่า 11% ของอุปทานโลก หากมีการปิดเหมืองเพิ่มเติม
การที่จีนครองบทบาทสำคัญในการกลั่นและผลิตลิเทียม หมายความว่าการหยุดชะงักใด ๆ ในห่วงโซ่อุปทานของประเทศย่อมส่งผลกระทบอย่างมากต่อตลาดโลก คาดว่าจีนจะแซงหน้าออสเตรเลียขึ้นเป็นผู้ผลิตลิเทียมรายใหญ่ที่สุดของโลกภายในปี 2026 ขณะที่ผู้ผลิตแบตเตอรี่ของจีนซึ่งมี CATL เป็นผู้นำ ครองส่วนแบ่งตลาด EV โลกในระดับสูง
ความไม่แน่นอนด้านกฎระเบียบและกำหนดเส้นตาย 30 กันยายน
ทางการท้องถิ่นในอี้ชุนได้ขอรายงานปริมาณสำรองจากบริษัทเหมืองลิเทียมอีกแปดแห่ง โดยกำหนดส่งภายในวันที่ 30 กันยายน การดำเนินการนี้เกิดขึ้นหลังการตรวจสอบพบการไม่ปฏิบัติตามข้อกำหนดด้านการจดทะเบียนและการอนุมัติ ผลการทบทวนเหล่านี้จะเป็นปัจจัยสำคัญในการชี้ว่า การปิดเหมืองของ CATL เป็นเหตุการณ์เฉพาะราย หรือเป็นจุดเริ่มต้นของการเปลี่ยนแปลงครั้งใหญ่ในอุตสาหกรรม
นักวิเคราะห์เตือนว่า หากมีเหมืองเพิ่มเติมถูกบังคับให้ระงับการดำเนินงาน แรงกระแทกต่ออุปทานอาจรุนแรงขึ้น ดันราคาให้สูงขึ้นอีกและเพิ่มความผันผวนในตลาดลิเทียม
ผลกระทบในวงกว้าง: ห่วงโซ่อุปทาน รถ EV และการเปลี่ยนผ่านสู่พลังงานสะอาด
ลิเทียมเป็นองค์ประกอบสำคัญของเศรษฐกิจพลังงานสะอาด โดยจำเป็นต่อการผลิตแบตเตอรี่แบบชาร์จซ้ำได้ที่ใช้ในรถยนต์ไฟฟ้า ระบบกักเก็บพลังงานในโครงข่ายไฟฟ้า สมาร์ตโฟน และแล็ปท็อป ขณะที่ทั่วโลกเร่งเปลี่ยนผ่านสู่พลังงานหมุนเวียนและการขนส่งที่ใช้ไฟฟ้า อุปทานลิเทียมที่มีเสถียรภาพและราคาเข้าถึงได้จึงกลายเป็นยุทธศาสตร์สำคัญสำหรับทั้งรัฐบาลและภาคอุตสาหกรรม
การปิดเหมืองของ CATL ตอกย้ำความเปราะบางของห่วงโซ่อุปทานโลก ผู้ผลิตรถยนต์ซึ่งกำลังรับมือกับการขาดแคลนชิปและการหยุดชะงักด้านโลจิสติกส์อยู่แล้ว ต้องเผชิญความเป็นไปได้ที่ต้นทุนแบตเตอรี่จะสูงขึ้นและการแข่งขันแย่งชิงวัตถุดิบจะรุนแรงกว่าเดิม บางบริษัทอาจจำเป็นต้องนำเข้าลิเทียมเพิ่ม ซึ่งทำให้ต้นทุนสูงขึ้นและวางแผนการผลิตได้ยากขึ้น
การกวาดล้างด้านกฎระเบียบของจีนยังกระตุ้นให้ประเทศอื่นเร่งกระจายแหล่งลิเทียม สหรัฐฯ และสหภาพยุโรปกำลังลงทุนในโครงการเหมืองและโรงกลั่นภายในประเทศ ขณะที่ตลาดเกิดใหม่ในแอฟริกาและอเมริกาใต้กำลังเพิ่มกำลังการผลิต ตัวอย่างเช่น คาดว่าแอฟริกาจะจัดหาแร่ลิเทียมชนิดฮาร์ดร็อกคิดเป็น 18% ของอุปทานโลกภายในปี 2030
โอกาสและความเสี่ยงในการลงทุน
แรงกระแทกต่ออุปทานสร้างทั้งโอกาสและความเสี่ยงให้แก่นักลงทุน หุ้นผู้ผลิตลิเทียมปรับขึ้น โดยเฉพาะบริษัทที่มีต้นทุนการผลิตต่ำกว่าหรือมีพอร์ตธุรกิจหลากหลาย บริษัทเหมืองแร่ในออสเตรเลียและสหรัฐฯ รวมถึงบริษัทที่ทำธุรกิจรีไซเคิลลิเทียม ถูกมองว่าอาจได้รับประโยชน์จากภาวะอุปทานตึงตัว
อย่างไรก็ตาม ตลาดลิเทียมยังมีวัฏจักรและความผันผวนสูง ราคาอาจกลับมาลดลงได้ หากการผลิตในพื้นที่อื่นเพิ่มขึ้นหรือความต้องการ EV ชะลอตัว ความตึงเครียดทางภูมิรัฐศาสตร์ โดยเฉพาะระหว่างจีนกับสหรัฐฯ เพิ่มความไม่แน่นอนอีกชั้นหนึ่ง นักลงทุนจึงควรกระจายพอร์ตการลงทุนและติดตามแนวโน้มทั่วโลกด้านการใช้ EV และเทคโนโลยีแบตเตอรี่อย่างใกล้ชิด
สถานะของ CATL: ผลกระทบต่อการผลิตแบตเตอรี่น้อยที่สุด?
แม้การปิดเหมืองจะมีขนาดใหญ่ แต่ CATL ระบุว่าการปิดเหมืองจะส่งผลกระทบต่อการผลิตแบตเตอรี่ของบริษัทเพียงเล็กน้อย รูปแบบธุรกิจแบบบูรณาการในแนวดิ่งของบริษัท ซึ่งครอบคลุมตั้งแต่การทำเหมือง การกลั่น การผลิตวัสดุแคโทด ไปจนถึงการผลิตแบตเตอรี่ ทำให้บริษัทมีความยืดหยุ่นในการจัดหาลิเทียมจากซัพพลายเออร์รายอื่นหรือนำเข้าตามความจำเป็น
กระนั้น การสูญเสียแหล่งผลิตภายในประเทศรายใหญ่ก็อาจเพิ่มต้นทุนและทำให้การขนส่งซับซ้อนขึ้น โดยเฉพาะหากการปิดเหมืองยืดเยื้อหรือมีมาตรการกำกับดูแลเพิ่มเติมที่ส่งผลต่อเหมืองอื่น การลงทุนเชิงรุกของ CATL เพื่อรักษาแหล่งลิเทียมและแร่สำคัญอื่น ๆ ในระยะยาวเป็นปัจจัยสำคัญที่ทำให้บริษัทครองตลาดแบตเตอรี่ EV แต่สถานการณ์ปัจจุบันชี้ให้เห็นถึงความเสี่ยงจากการพึ่งพาภูมิภาคหรือห่วงโซ่อุปทานใดเพียงแห่งเดียวมากเกินไป
ตลาดลิเทียมโลกจะเดินหน้าไปอย่างไร?
ตลาดลิเทียมกำลังอยู่บนทางแยก หลังเผชิญอุปทานส่วนเกินและราคาลดลงมาหลายปี แรงกระแทกต่ออุปทานในจีนที่ขับเคลื่อนด้วยกฎระเบียบอาจเป็นจุดเริ่มต้นของการปรับสมดุลเชิงโครงสร้าง Fastmarkets คาดการณ์ว่าอุปทานลิเทียมส่วนเกินทั่วโลก ซึ่งอยู่ที่ 175,000 ตันในปี 2023 จะลดลงเหลือเพียง 10,000 ตันในปี 2025 และอาจเกิดภาวะขาดแคลนในปี 2026 ขณะที่ความต้องการยังเติบโตต่อเนื่อง
ยอดขายรถยนต์ไฟฟ้ายังคงเพิ่มขึ้น โดยการบริโภคลิเทียมทั่วโลกเพิ่มขึ้น 29% ในปี 2024 และยอดขาย EV เพิ่มขึ้น 35% ในไตรมาสแรกของปี 2025 ความพยายามทั่วโลกในการเปลี่ยนผ่านสู่พลังงานสะอาดและการใช้ไฟฟ้าคาดว่าจะผลักดันความต้องการลิเทียมให้สูงขึ้นอีกในช่วงหลายปีข้างหน้า
อย่างไรก็ตาม เส้นทางข้างหน้ายังไม่แน่นอน หลายอย่างขึ้นอยู่กับว่ากฎระเบียบของจีนจะมีเสถียรภาพเร็วเพียงใด ประเทศอื่นจะเพิ่มกำลังการผลิตได้หรือไม่ และอุตสาหกรรมจะปรับตัวต่อพลวัตใหม่ของอุปสงค์และอุปทานอย่างไร กำหนดส่งรายงานปริมาณสำรองในอี้ชุนวันที่ 30 กันยายนจะเป็นช่วงเวลาสำคัญที่ต้องจับตา
สรุป
- การปิดเหมืองลิเทียมเจี้ยนเซียวโวของ CATL ในเมืองอี้ชุน ประเทศจีน ทำให้อุปทานลิเทียมทั่วโลกหายไปสูงสุด 6% ส่งผลให้ราคาและหุ้นเหมืองแร่ทั่วโลกพุ่งขึ้น
- การปิดเหมืองมีสาเหตุจากการเปลี่ยนแปลงด้านกฎระเบียบ ใบอนุญาตหมดอายุ และแรงกดดันทางเศรษฐกิจจากราคาลิเทียมที่ต่ำ
- การกวาดล้างกำลังการผลิตส่วนเกินและการไม่ปฏิบัติตามกฎระเบียบในภาคเหมืองแร่ของจีนอาจนำไปสู่การหยุดชะงักของอุปทานเพิ่มเติม โดยมีเส้นตายด้านกฎระเบียบสำคัญในวันที่ 30 กันยายน
- ลิเทียมเป็นวัตถุดิบจำเป็นสำหรับแบตเตอรี่ EV และการเปลี่ยนผ่านสู่พลังงานสะอาด ทำให้อุปทานที่มีเสถียรภาพเป็นสิ่งสำคัญระดับโลก
- แรงกระแทกต่ออุปทานสร้างทั้งโอกาสและความเสี่ยงให้แก่นักลงทุน โดยตลาดยังมีความผันผวนสูงและอ่อนไหวต่อพัฒนาการด้านกฎระเบียบและภูมิรัฐศาสตร์
- CATL ระบุว่าการปิดเหมืองส่งผลกระทบต่อการผลิตแบตเตอรี่ของบริษัทเพียงเล็กน้อย แต่ผลกระทบในวงกว้างต่อห่วงโซ่อุปทานโลกมีนัยสำคัญ
- ตลาดลิเทียมอาจกำลังก้าวเข้าสู่ช่วงปรับสมดุลเชิงโครงสร้างระยะใหม่ โดยคาดว่าความต้องการจะสูงกว่าอุปทานในช่วงหลายปีข้างหน้า หากแนวโน้มด้านกฎระเบียบและตลาดยังดำเนินต่อไป